
コロンビア電力市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
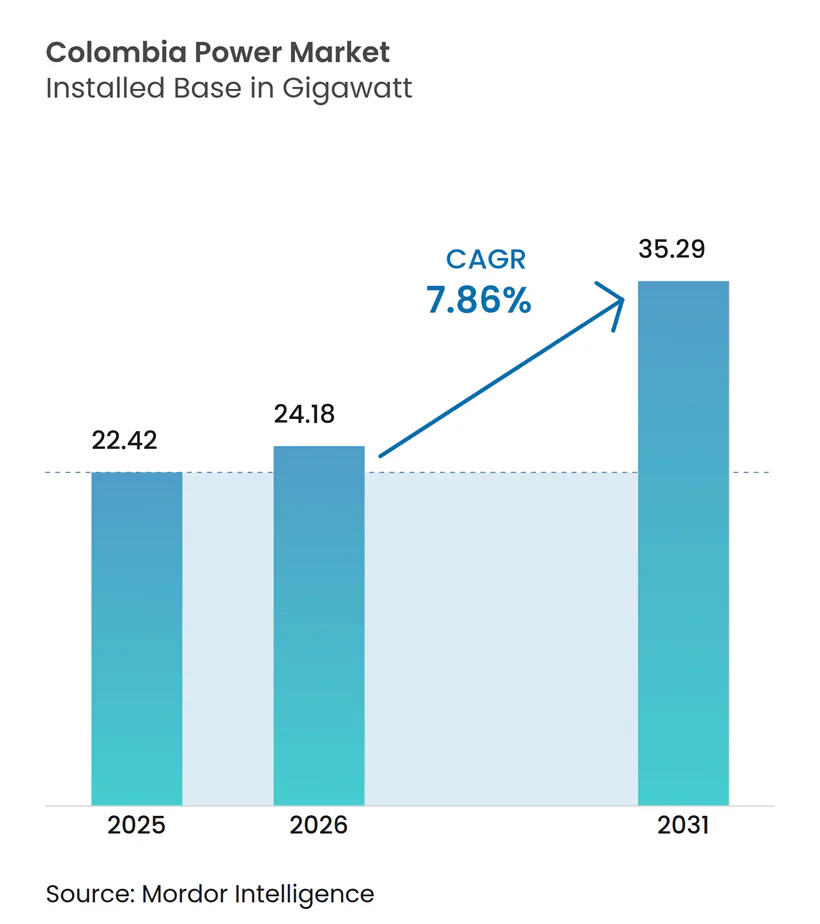
| 基準年の市場規模 (2025) | 22.42 ギガワット |
| 市場取引高 (2026) | 24.18 ギガワット |
| 市場取引高 (2031) | 35.29 ギガワット |
| 成長率 (2026 - 2031) | 7.86 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるコロンビア電力市場分析
コロンビア電力市場規模は2025年に22.42ギガワットと評価され、2026年の24.18ギガワットから2031年には35.29ギガワットに達すると推定されており、予測期間(2026年~2031年)のCAGRは7.86%である。
強力な政策支援、急速な産業電化、および拡大する再生可能エネルギーオークションが、地域平均を大幅に上回る容量追加を牽引している。2024年のエルニーニョ干ばつは水力発電への依存リスクを浮き彫りにし、長期的な気候レジリエンスを支える太陽光・風力エネルギーの積極的な展開を促した。大規模なグリーン水素パイロット事業、400億米ドルの移行計画、およびISA Intercolombia主導の送電網近代化がさらなる成長を後押しする一方、デジタル化の進展が住宅・商業負荷を加速させている。オークションにおける競争力のある価格設定、堅調な海外資金調達、および自家発電事業者向けの許認可迅速化が、規制上の不確実性の中でも資本流入を維持し、コロンビア電力市場の見通しを確固たるものにしている。[1]
主要レポートのポイント
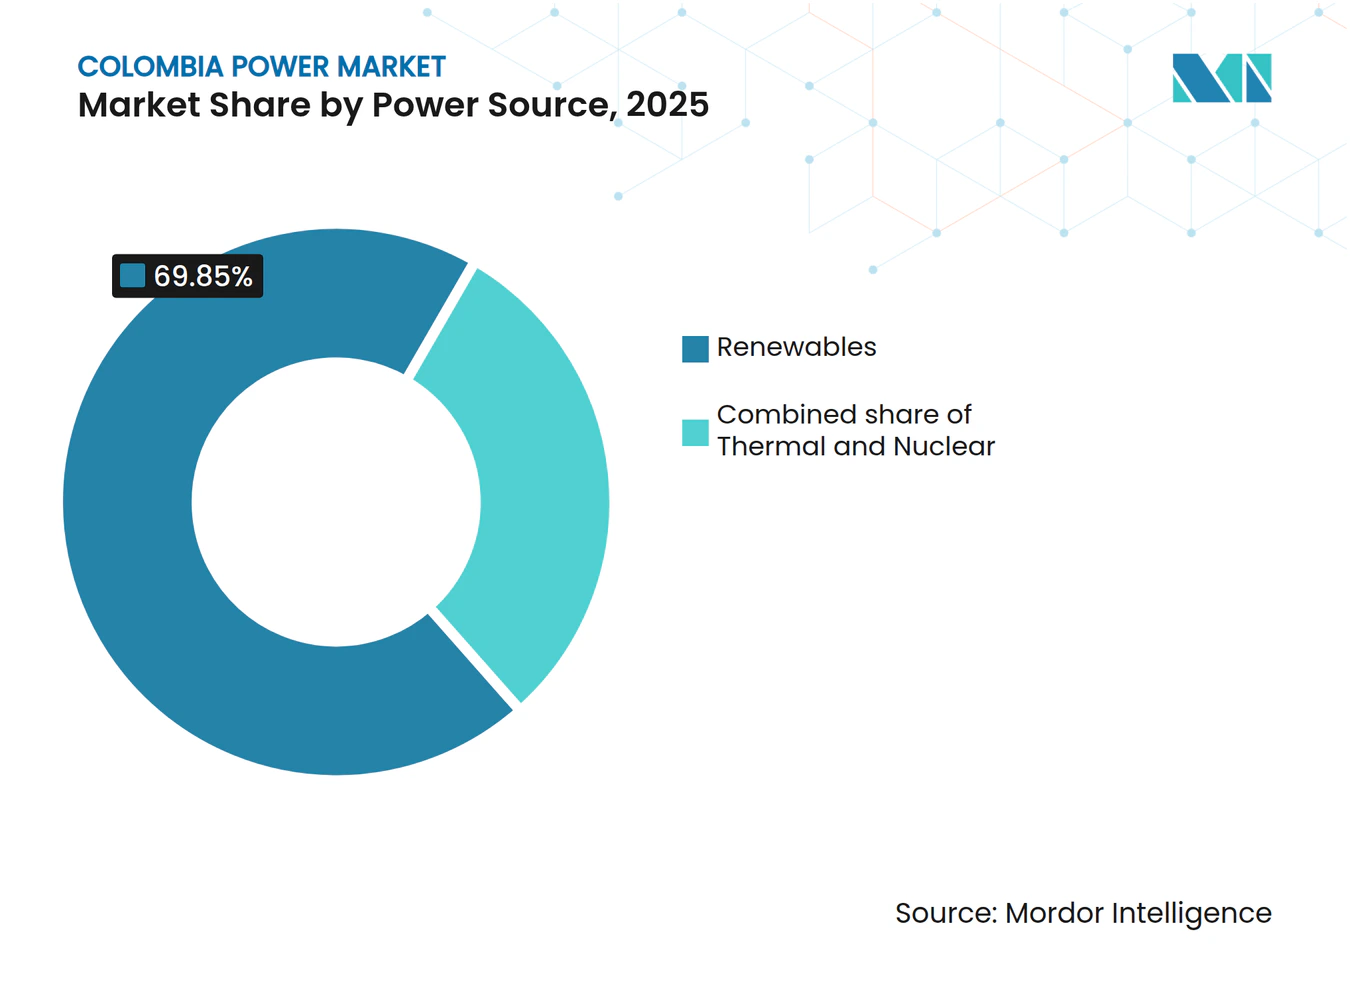
- 電源別では、再生可能エネルギーが2025年のコロンビア電力市場シェアの69.85%を占め、2031年までに10.22%のCAGRで拡大する見込みである。
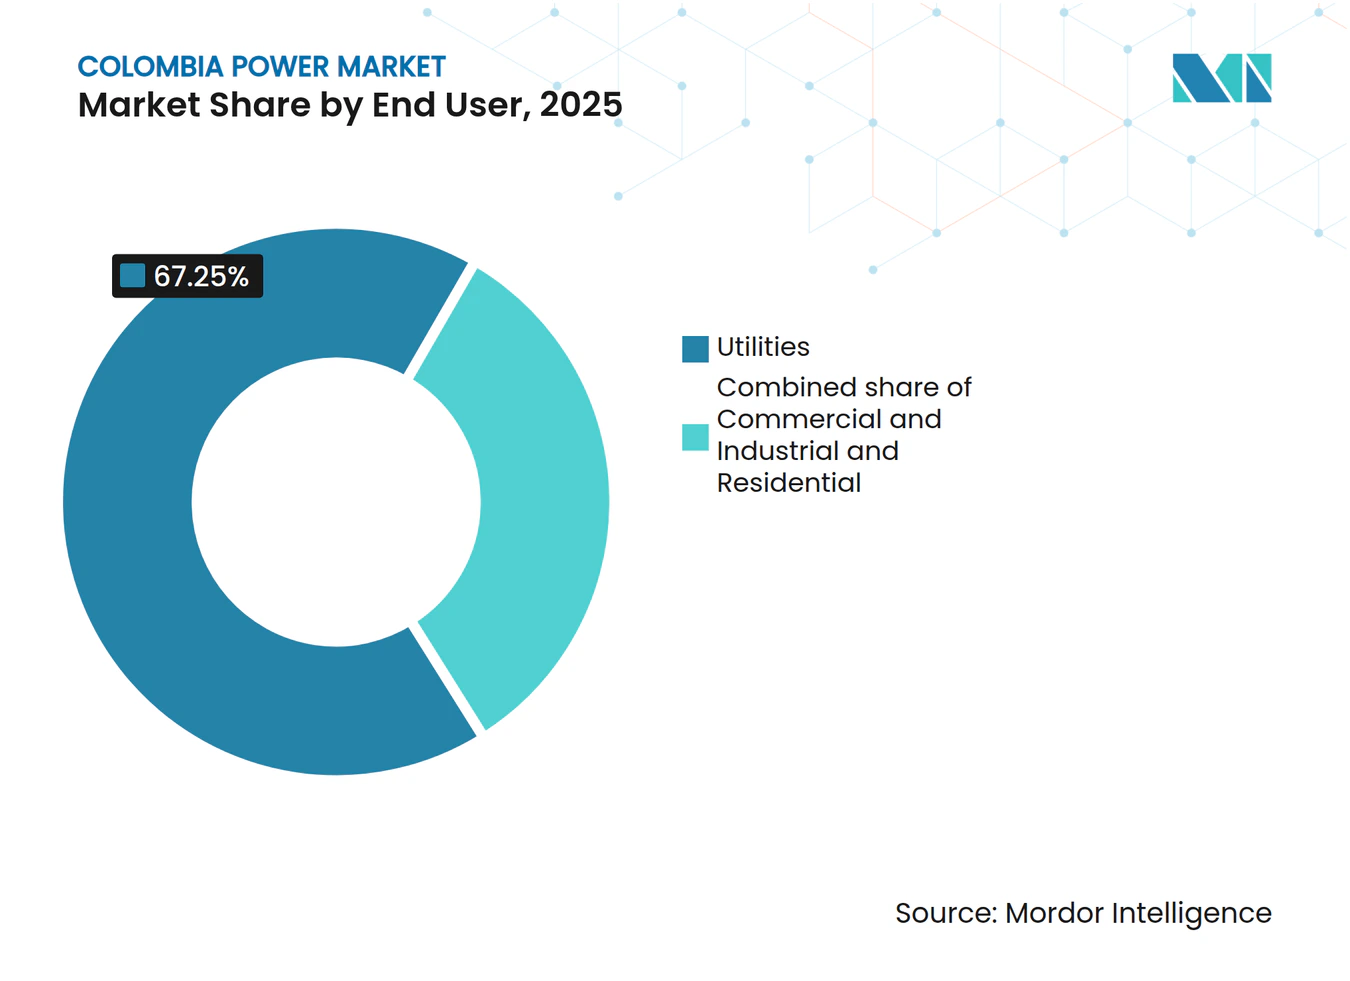
- エンドユーザー別では、電力会社が2025年のコロンビア電力市場規模の67.25%を占めているが、商業・産業需要は2031年までに10.29%のCAGRで拡大している。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
コロンビア電力市場のトレンドと洞察
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 | |
|---|---|---|---|---|
| 産業・デジタル成長に伴う電力需要の増加 | 2.1% | カリブ海沿岸および中央地域に集中した全国規模 | 中期(2~4年) | |
| 豊富な水力資源と有利な再生可能エネルギーポテンシャル | 1.8% | 特にアンデス地域とカリブ海沿岸を含む全国規模 | 長期(4年以上) | |
| 政府の再生可能エネルギーオークションと奨励策(法律第1715号) | 2.5% | アトランティコ、セサル、コルドバに重点を置いた全国規模 | 短期(2年以内) | |
| ISA Intercolombia主導の送電網近代化投資 | 1.2% | 全国送電網 | 中期(2~4年) | |
| 柔軟な発電を促進する新興グリーン水素ハブ | 0.5% | 特にラ・グアヒラを含むカリブ海沿岸 | 長期(4年以上) | |
| 電力輸出を可能にするアンデス越境連系 | 0.2% | エクアドルおよびパナマとの国境地域 | 中期(2~4年) | |
| 情報源: Mordor Intelligence | ||||
産業・デジタル成長に伴う電力需要の増加
コロンビアのデジタル経済計画は、2026年までに全国的な5Gの展開とインターネット普及率63%を目指しており、鉱業・冶金業が電動輸送機器や自動化リグへの移行に伴いデータセンターの電力需要を削減している。2024年2月のエネルギー需要は前年比5.48%増加し、より高品質で安定した供給を必要とする規制対象の家庭・中小産業セグメントが牽引した。カリブ海の工業団地は、港湾物流、農産物加工、自由貿易地帯の成長を反映して最大の負荷を吸収している。電力会社はスマートメーターと時間帯別料金でピークを平準化する一方、自家発電改革により工場がコロンビア電力市場に余剰太陽光電力を売電できるようになっている。
政府の再生可能エネルギーオークションと奨励策(法律第1715号)
2024年の信頼性オークションでは、記録的な18.2米ドル/MWhで4.4GWの太陽光発電容量が確保され、20年間の収益が保証され、グローバル開発事業者のキャッシュフローリスクが軽減された。法律第1715号は所得税控除、VAT軽減、加速償却を提供し、ユーティリティ規模の資産の自己資本回収期間を5年未満に短縮している。自家発電の上限は1MWから5MWに引き上げられ、農業ビジネスや小売チェーンを含む参加者の裾野が広がった。省は2025年に2,550MWの新規再生可能エネルギー容量を見込み、GDPに3.7兆コロンビアペソを加え、コロンビア電力市場の拡大を持続させる。
豊富な水力資源と有利な再生可能エネルギーポテンシャル
水力発電所は依然として系統慣性の基盤を担っているが、ラ・グアヒラの20GW風力回廊と7GWの洋上目標は、季節的に補完的な資源を解放し、蓄電需要を抑制する。[2] 政府データによると、地熱エネルギーは139エクサジュールに達し、2025年のオークションを待つ1.17GWの安定容量に相当する。カリブ海全域の太陽放射量は4.5kWh/m²を超え、25%の設備利用率を実現している。資源の豊富さにより多様な立地が可能となり、出力制御が軽減される一方、水力貯水池は夕方の需要増加に対する仮想バッテリーとして機能し、コロンビア電力市場を気象ショックから保護している。
ISA Intercolombia主導の送電網近代化投資
ISAは2023年第1四半期の設備投資3.9兆コロンビアペソの71%を、新規230kVおよび500kV送電線と広域フェーザーネットワークに投じた。サンタマルタ220kV変電所のリアルタイム制御装置が沿岸部の太陽光サージを迂回させ、試験中に輻輳を18%削減した。[3] 停滞しているコロンビア・パナマ連系線は、生物多様性オフセットが解決されれば400MWの双方向容量を追加し、輸出裁定機会を開く。これらのアップグレードは出力制御リスクを軽減し、再生可能エネルギープロジェクトの資金調達適格性を維持し、コロンビア電力市場の8%超の成長軌道を支えている。
制約要因の影響分析*
| 制約要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 水文学的依存とエルニーニョによる供給変動 | -1.5% | 特にアンデス水力発電地域を含む全国規模 | 短期(2年以内) |
| 料金調整に関する規制上の不確実性 | -1.0% | カリブ海沿岸に深刻な影響を与える全国規模 | 中期(2~4年) |
| プロジェクト実施を遅らせる送電ボトルネック | -0.7% | 全国送電網、ラ・グアヒラへの重要回廊 | 中期(2~4年) |
| 再生可能エネルギープロジェクトを遅らせる社会的反対と先住民協議 | -0.5% | ラ・グアヒラおよびその他の先住民領土 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
水文学的依存とエルニーニョによる供給変動
2024年のエルニーニョ期間中に貯水池への流入量が急減し、ガス燃焼量が3倍となり、卸売価格が23%上昇して763.48コロンビアペソ/kWhに達した。ボゴタは水の配給制を実施し、水とエネルギーの相互依存関係を露わにした。コロンビア電力市場は依然として安定エネルギーの50%を水力に依存しているため、干ばつは成長見通しを阻害する。太陽光・風力は乾季に高い発電量を示すが、その拡大速度は短期的な供給不足リスクに追いつかず、火力予備容量のコストを高止まりさせている。
再生可能エネルギープロジェクトを遅らせる社会的反対と先住民協議
ワユー族の抗議活動により、2023年にEnelのウィンドペシサイトは稼働日の60%が停止し、コストが4億米ドルに膨らみ、完成率はわずか35%にとどまった。Celsiaは多年にわたる膠着状態の末に2件の風力ライセンスから撤退し、タービンをペルーに移設した。改革草案では完全な協議に先立ちライセンスの進行を認める方向性が示されているが、地域住民の不信感は根強い。遅延により直近の投資は争いの少い地区での太陽光発電に偏り、コロンビア電力市場のパイプライン地理を再形成している。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
電源別:再生可能エネルギーの優位性が加速
再生可能エネルギーは2025年に15.66GWのベースで、コロンビア電力市場シェアの69.85%を供給し、2031年までに10.22%のCAGRで推移する見込みである。オークションにより18.2米ドル/MWhで4.4GWの太陽光発電が誘導され、アトランティコ、セサル、コルドバの電力会社パイプラインを牽引している。サプライチェーンの物流が安定すれば、コロンビア電力市場における太陽光発電の市場規模は2027年までに6GWを超える可能性がある。ラ・グアヒラでの紛争により風力の追加は遅れているが、洋上入札には25年間の事業権を求める9社のグローバル開発事業者が参入している。2025年の地熱発電初回入札(1.17GW)は、水力変動を緩衝するベースロードポテンシャルを提供する。
火力発電は2024年の干ばつ時に不可欠なピーク電力を供給したが、炭素価格の上昇と燃料価格の変動により給電時間が短縮されている。クロノス1などのガス田発見は2031年以降の供給を安定させる可能性があるが、投資家はすでに容量クレジット向けのハイブリッド太陽光・蓄電スタックを優先している。小規模バイオマスおよび廃棄物発電プラントが農村部のニッチを埋める一方、潮力発電パイロット事業が太平洋沿岸で助成金を獲得している。これらの変化が総じて、信頼性を損なうことなく高度に再生可能なシステムを確立し、コロンビア電力市場の長期的な魅力を強化している。


注記: 全セグメントの個別シェアはレポート購入後に入手可能
エンドユーザー別:商業・産業の成長が需要を牽引
電力会社は2025年に供給電力量の67.25%を担ったが、商業・産業顧客は加工、物流、クラウドコンピューティングハブへの多額の投資を反映し、10.29%のCAGRで需要を拡大している。データセンター向けコロンビア電力市場規模は2024年に19%増加し、フィンテックの普及によりボゴタとバランキージャのサーバーラック数が3倍になった。鉱業クラスターは輸送トラックや破砕機を電化し、ディーゼル輸入を削減して負荷曲線を安定させている。5MWへの自家発電改革により、工場屋根上および地上設置型アレイが解放され、系統からの購入コストを抑制し、余剰電力を地域フィーダーに注入している。
住宅負荷は都市への人口移動と冷房システムの普及に伴い着実に増加している。100億米ドルの「コロンビア・ソーラー」プログラムは、50万世帯の低所得家庭に太陽光発電(PV)を設置し、夕方のピークを再形成して補助金負担を軽減する計画である。デマンドレスポンスのパイロット事業は現在14の工業団地と2万台のスマート家電をカバーし、500GWhの柔軟負荷を目標とし、2030年までに2,500GWhへの拡大テンプレートを設定している。これらのダイナミクスが顧客構成を多様化し、コロンビア電力市場の成長の支点を固めている。

注記: 全セグメントの個別シェアはレポート購入後に入手可能
地理的分析
カリブ海沿岸は、優れた日射量、安定した貿易風、および230kV変電所への近接性により、2024年の再生可能エネルギー着工件数の半数以上を受け入れている。アトランティコの太陽光クラスターは1年間で700MWを追加した一方、ラ・グアヒラの風力回廊は協議改革を待っている。港湾インフラがタービン輸入を支援し、沿岸部を将来のグリーン水素輸出ハブとして位置づけている。しかし社会的紛争が実施上の不確実性を生み出し、短期的な容量をセサルとコルドバの太陽光・蓄電ハイブリッドに傾け、コロンビア電力市場をスケジュール遅延から守っている。
アンデス内陸部はクンディナマルカとアンティオキアの貯水池が日々の変動を調整する水力発電の中心地であり続けている。2024年の干ばつ時には気候変動により流入量が38%減少し、多様な安定発電の必要性が浮き彫りになった。ボゴタの屋根上太陽光発電は、簡素化されたネット計量規則の下で2024年に倍増し、昼間のピーク負荷を緩和した。中央各県は土地の利用可能性と短い系統連系待ち時間により、2025年の新規太陽光設置の73%を見込んでおり、コロンビア電力市場規模内でのシェアを固めている。
太平洋・アマゾン地域ではユーティリティ規模の開発は限定的だが、非連系地域でのディーゼル依存を削減するマイクログリッドが普及している。ブエナベントゥラのLNG端末提案が地域のピーク需要を安定させる可能性がある一方、カウカ周辺の地熱マッピングが試掘井の準備を整えている。エクアドルとの越境連系は湿潤期に余剰電力を輸出しているが、2024年に国内備蓄が低下した際に3週間停止され、繊細な地域相互依存を浮き彫りにした。カリブ海棚沿いの洋上風力区画は2035年以降に最大50GWに達すると見込まれており、エネルギー輸出国としてのコロンビアの野望を確固たるものにし、コロンビア電力市場のフットプリントをさらに拡大する。
規制環境
コロンビアの電力セクターは、政策を所管する鉱山エネルギー省(MME)、市場ルールと料金を所管するエネルギー・ガス規制委員会(CREG)、そして国家連系系統(SIN)内の計画・接続プロセスを所管する鉱山エネルギー計画ユニット(UPME)による分業型の制度モデルの下で運営されている。移行を支える中核的な法制度としては、2021年法第2099号と、2025年政令第1091号に基づく市場近代化枠組みがあり、従来型の信頼性確保メカニズムに加え、より構造化された長期調達への移行を支えている。
2026年、長期契約の枠組みはMME決議40178号(2026年3月)および決議40208号(2026年4月)によって正式に制度化された。これらは、発電、蓄電、および関連インフラを明示的に対象とする長期電力契約メカニズムの一般規則と技術パラメータを定めるものである。CREG決議101-109号(2026年4月)は、規制対象需要家へのコスト転嫁や商業運転開始日に連動した保証を含め、当該メカニズムに関連する規制権限を定めた。一方、UPME通達020号(2026年4月)は、接続検討に用いられる統一窓口における最新の電力モデルの提出を義務付けることで、系統接続のガバナンスを強化した。
競争環境
市場集中度
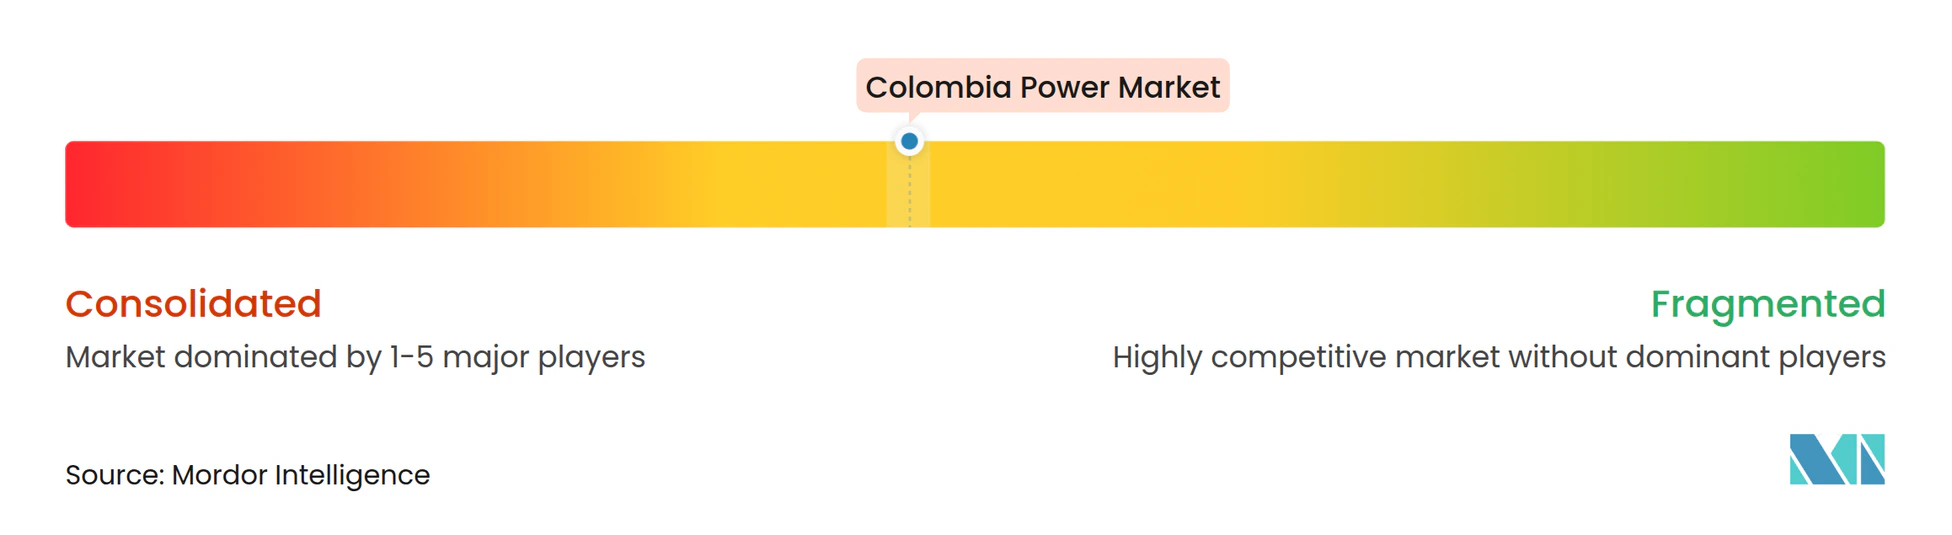
3社の既存事業者であるISAGEN、EPM、Ecopetrolが2024年に設備容量の約60%を支配し、コロンビア電力市場に中程度の集中プロファイルをもたらしている。ISAGENは主に再生可能エネルギー資産3,140MWから国内需要の15.6%を供給し、補助サービスを販売するためにサン・カルロス水力発電所で50MWの蓄電池を試験中である。Ecopetrolは10億米ドルを投じてStatkraftの1.3GWパイプラインを買収し、1,087MWのヘメイワー・カイ風力クラスターの49%を取得して炭化水素以外への多角化を図った。EPMは2.4GWのイトゥアンゴ発電所の完成に注力しながら、企業屋根上に120MWの太陽光発電を展開している。
Enel Green Powerなどの海外参入企業は、欧州投資銀行(EIB)とSACEとの3億米ドルのシンセティックファシリティを通じて低コスト資金を確保し、オークション基準価格をリセットするコロンビアペソ180/kWh未満の入札を可能にしている。Celsiaは争いのある風力資産から分散型太陽光発電に軸足を移し、6ヶ月以内にスーパーマーケットの屋根上に25MWの太陽光パネルを設置した。テクノロジースタートアップがIoTメーターと太陽光リースを中小企業向けにバンドルし、電力会社のマージンを侵食している。地熱・洋上風力は依然として未開拓分野であり、先行者が希少な許認可を確保できる可能性がある。全体的な競争は激化しているが、深い資本力と統合された送電網が依然として既存事業者に大きな優位性を与え、レガシーの重厚さと新エネルギーの機動性のバランスをとるコロンビア電力市場を形成している。
コロンビア電力産業リーダー
-
Empresas Públicas de Medellín (EPM)
-
ISAGEN SA
-
Enel Colombia
-
Celsia SA ESP
-
AES Colombia
- 注:主要企業の掲載順は順位を示すものではありません。
市場機会と将来展望
2026年の長期契約ルール(MME決議40178号および40208号、ならびにCREG決議101-109号)は、蓄電を発電と並んで明示的に対象とする、より明確な調達経路を生み出している。これにより、水文条件のストレス発生時にスポット市場のボラティリティへの露出を軽減できる、太陽光と蓄電のハイブリッド型やその他の柔軟な供給力提案の適用範囲が広がる。この方向性は、2024年の信頼性オークションで4.4GWの太陽光が18.2米ドル/MWhで落札され、カリブ地域の大規模プロジェクトのパイプラインが加速したという、コロンビアで観測されている市場の勢いと整合している。
系統の供給力確保および燃料安全保障に関する取り組みも、短期的な投資テーマに影響を与えている。2026年5月、XMは確固発電義務(OEF)オークションを実施し、2029〜2030年期間向けに4,069.7MWの新規容量を落札させ、新規建設に対する長期・与信可能な収益構造を強化した。別途、2026年のLNG再ガス化事業の動きとして、1億5,000万米ドル規模のBallenas LNGプロジェクトが技術的実現可能性の承認を取得したことや、Buenaventura再ガス化施設が2026年11月の稼働開始を目指していることが挙げられ、乾季におけるガス由来の柔軟性確保の機会を後押ししている。系統統合は依然として実務上の制約であると同時に、具体的な機会でもある。これは、UPMEが2026年4月に統一窓口における最新のネットワークモデリングを推進したことや、2026年7月にSan Bartolome水力発電所をSINに接続する送電線に対する環境許可が下りたことにも表れており、送電・連系サービスに関する許認可および建設需要が今後も続くことを示している。
最近の業界動向
- 2026年5月:Enel Colombiaは、Atlantico太陽光発電プロジェクトの最終系統連系段階を経て、同国における太陽光発電の設備容量が1GWを超えたと発表した。この節目は、カリブ地域における大規模太陽光クラスターの整備ペースを反映しており、オークション主導型プロジェクトおよび企業間PPA(電力購入契約)パイプラインで競合する各社にとって、より高い水準の目標を設定するものとなった。
- 2025年12月:Brookfield Renewableは、ISAGEN S.A.に対する追加15%の株式取得を約10億米ドルで完了した。この取引により、コロンビアの水力発電中心のプラットフォームに対する国際資本の関与が高まるとともに、リパワリング、系統サービス、および補完的な再生可能エネルギー拡張のための財務基盤が強化される。
- 2024年10月:欧州投資銀行は、Guayepo太陽光発電拡張プロジェクトに向けてEnel Colombiaに対し3億米ドルの融資パッケージを供与した。低コストで長期の資金調達へのアクセスは、コロンビアの長期契約および信頼性志向の調達プロセスにおいて、積極的な建設スケジュールと競争力のある価格設定を後押しする。
研究方法のフレームワークとレポートの範囲
市場定義と対象範囲
本調査において、コロンビア電力市場は、設備発電容量および時間の経過とともに需要を満たすために必要な関連インフラ整備を通じて測定される電力供給システムとして、国レベルで定義される。
対象除外範囲:国家系統に接続されていない自家発電・メーター背後の発電、および短期緊急供給に使用される一時的なレンタル電力ユニットは対象外とする。
セグメンテーション概要
- 電源別
- 火力(石炭、天然ガス、石油・ディーゼル)
- 原子力
- 再生可能エネルギー(太陽光、風力、水力、地熱、バイオマス・廃棄物、潮力)
- エンドユーザー別
- 電力会社
- 商業・産業
- 住宅
- 送配電電圧レベル別(定性分析のみ)
- 高圧送電(230kV超)
- 準送電(69kV~161kV)
- 中圧配電(13.2kV~34.5kV)
- 低圧配電(1kV未満)
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、コロンビアの電力システムの事実的な境界を設定し、設備容量の追加および需要動向に関する明確な履歴を構築するために活用された。鉱山エネルギー省、UPMEの計画文書、XMの市場公表資料、DANEの経済・産業指標などの公的情報源を精査し、追跡可能な根拠に基づく前提条件を設定した。また、報告された設備容量および発電動向を相互検証するため、国際エネルギー機関のデータセット、世界銀行のエネルギーアクセスシリーズ、および利用可能なマクロ指標も参照した。
これらのシグナルを実用的なモデルに変換するため、企業の財務報告書、投資家向けプレゼンテーション、電力会社のプロジェクト最新情報、ならびにオークション、系統制約、大規模な設備追加に関する信頼性の高い報道からの情報を補足した。一部の企業レベルの財務確認およびプロジェクト追跡については、企業財務・ニュースインテリジェンスに特化した有料サブスクリプションを使用し、系統・発電技術に関する活動を検証するために特許データベースを限定的に活用した。ここで挙げた具体的なデスクソースはあくまで例示であり、データ収集、検証、および明確化のために他の多数の公的情報源が使用された。
一次インタビューおよびサーベイ
一次インタビューおよびサーベイは、発電事業者、EPC・サービ企業、系統側のステークホルダー、および大口需要家を組み合わせた対象者に対して実施され、コロンビアの電力セクターにおいて建設・接続が進んでいる内容を確認した。これらの議論を通じて、竣工スケジュール、技術別の典型的な稼働率範囲、ならびに許認可、系統接続待ち行列、主要需要拠点における系統アップグレードの準備状況といった実務上の制約を検証した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| 上位層:25% | CXO:16% |
| 中位層:56% | 部門・ユニットリーダー:32% |
| 中小規模プレイヤー:19% | マネージャー:52% |
市場規模算定と予測
規模算定モデルは、公表されたシステム統計および計画パイプラインを用いた国内設備容量ベースのトップダウン再構築から始まり、現実的な竣工・廃止タイミングに合わせて調整される。その後、サンプリングされたプロジェクトレベルの設備容量積み上げ、発電量と設備利用率の範囲から推定される設備容量、および市場参加者が公表した拡張計画との整合性確認など、選択的なボトムアップ近似によって合計値を裏付ける。
構築を導くいくつかの実務的なインプットには、技術別設備容量、年間追加・廃止量、オークション落札および契約済み容量、予備率と信頼性ニーズ、ならびに竣工を遅延させる可能性のある系統接続準備状況が含まれる。インプット系列が断片的な場合は、既知のプロジェクトマイルストーンに基づく保守的な補間でギャップを埋め、その後システムレベルの合計値に対してトレンドを再検証する。
予測については、許認可ペース、系統接続タイミング、水文学的変動性、および燃料供給状況が年ごとの追加量をどのように変化させるかを反映するため、シナリオ分析を使用する。最終的なパスは、前提条件がインタビュー対象者が建設可能と述べた内容と一致し、かつ示唆される成長がネットワークの物理的制約を超えないことを確認した上で選択される。
データ検証と更新サイクル
アウトプットは、公表された設備容量合計、報告された発電動向、および確認可能なプロジェクト竣工イベントなど、独立したシステムシグナルと照合して検証される。オークション、廃止、または系統制約では説明できない不自然な跳ね上がりが推計に生じた場合、ドライバーを見直し、前提条件の経緯を再度確認する。
承認前に、モデルは複数のアナリストレビューステップを経て、竣工日や政策変更などの主要インプットが不確実に見える場合はフォローアップのアウトリーチが実施される。レポートは年次で更新され、大規模なオークション、規則変更、または大型プロジェクトの遅延などの重要なイベントが発生した場合は中間更新が追加される。納品前に最新の公開情報を改めて精査し、クライアントが最新の更新済みビューを受け取れるようにする。
Mordor Intelligenceのコロンビア電力市場規模と他の公表推計との比較
コロンビア電力セクターの公表市場価値は大きく乖離して見える場合があるが、これは主に一部の情報源が市場を収益ベースで算定し、他の情報源が設備容量ベースで算定しており、両者の換算が単純ではないためである。また、オフグリッドプロジェクトや系統アップグレードが含まれるかどうかなど、市場の対象範囲の違い、および使用される基準年と通貨タイミングの違いも乖離の要因となる。
設備容量合計、確認された竣工マイルストーン、および計画パイプラインの確認が、Mordor Intelligenceの推計を電力販売収益と混在させることなく設備容量ベースの市場定義に結びつける根拠となっている。他の出版物がUSD建ての値を報告する場合、その結果は想定関税、卸売価格、および需要成長シナリオに依存することが多く、物理的な設備容量に実質的な変化がなくても数値が変動する可能性がある。
ベンチマーク比較
| 情報源 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 22.42 GW(2025年) | |
| 地域コンサルタントA | 130.00 億米ドル(2024年) | 収益ベースで報告され、特定の基準年に紐付けられているため、設備容量の変化ではなく、関税水準、卸売価格の前提条件、および通貨タイミングに対して数値が敏感に反応する。 |
| 業界誌B | 187.00 億米ドル(2026年) | より長い時間軸を持つ価値ベースの定義を使用しており、より広範な系統・技術テーマを取り込んでいるように見え、設備発電容量を超えて市場の境界が拡大する可能性がある。 |
こ表は、乖離の主な要因が単なる計算の違いではなく、単位の選択と対象範囲の境界設定にあることを示している。設備容量の追加、廃止、および確認可能な竣工エビデンスに手順を固定することで、本アプローチは毎年再確認可能なシグナルに対して追跡可能な状態を維持し、パイプラインや政策の実態が変化した際に更新できる。
レポートで回答される主要な質問
コロンビアは2031年までにどの程度の容量に達するか?
予測では、総設備容量は2026年の24.18GWから35.29GWに増加する見込みである。
今後5年間で最も成長が速いセグメントはどれか?
商業・産業需要が2031年までの予測CAGRで10.29%をリードしている。
現在の再生可能エネルギーのシェアはどの程度か?
再生可能エネルギーはすでに発電量の69.85%を供給しており、世界最高水準の普及率の一つである。
新規容量を促進する政策手段は何か?
法律第1715号に基づく信頼性オークションが20年契約を付与する一方、税制優遇措置とVAT軽減がプロジェクトの回収期間を短縮している。
太陽光発電プロジェクトの多くはどこに立地しているか?
アトランティコ、セサル、コルドバの各県は、高い日射量と送電網へのアクセスにより、新規太陽光発電所の大部分を受け入れている。
市場の所有権はどの程度集中しているか?
上位3社が設備容量の約60%を保有しており、中程度の集中度を示し、新規参入者の余地があることを示している。