
コグニティブアナリティクス市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 10.10 十億米ドル |
| 市場規模 (2031) | 46.16 十億米ドル |
| 成長率 (2026 - 2031) | 35.52 % |
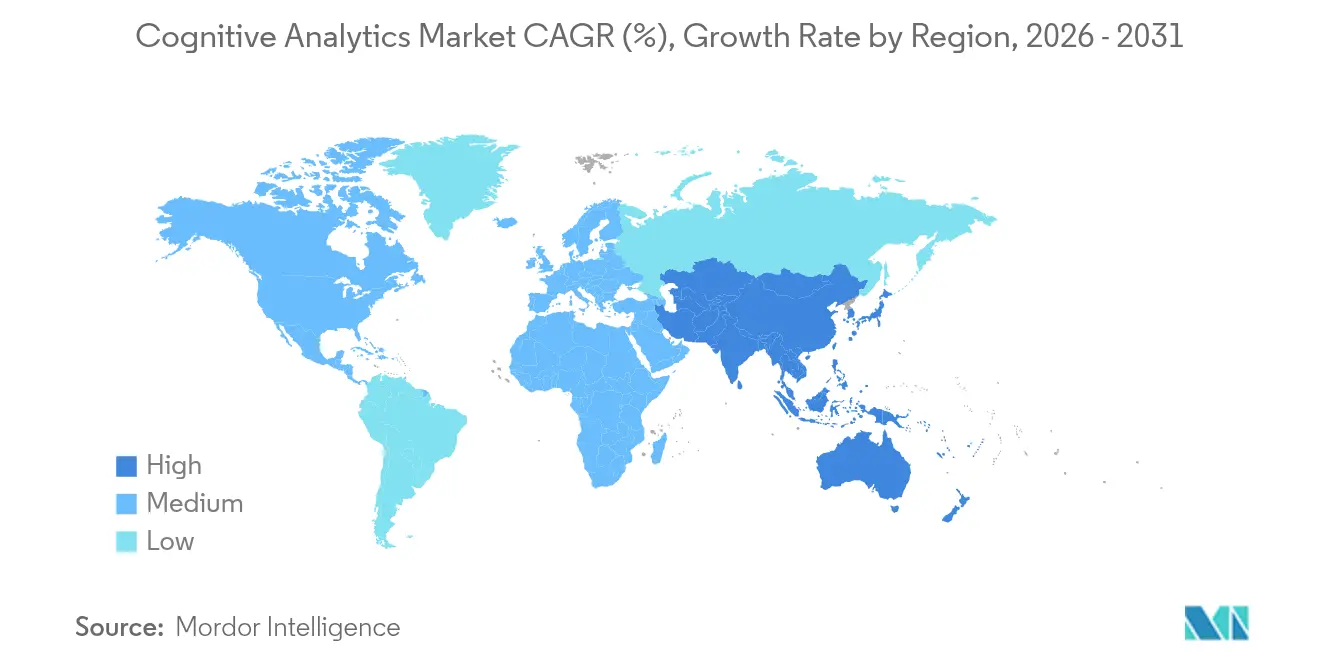
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
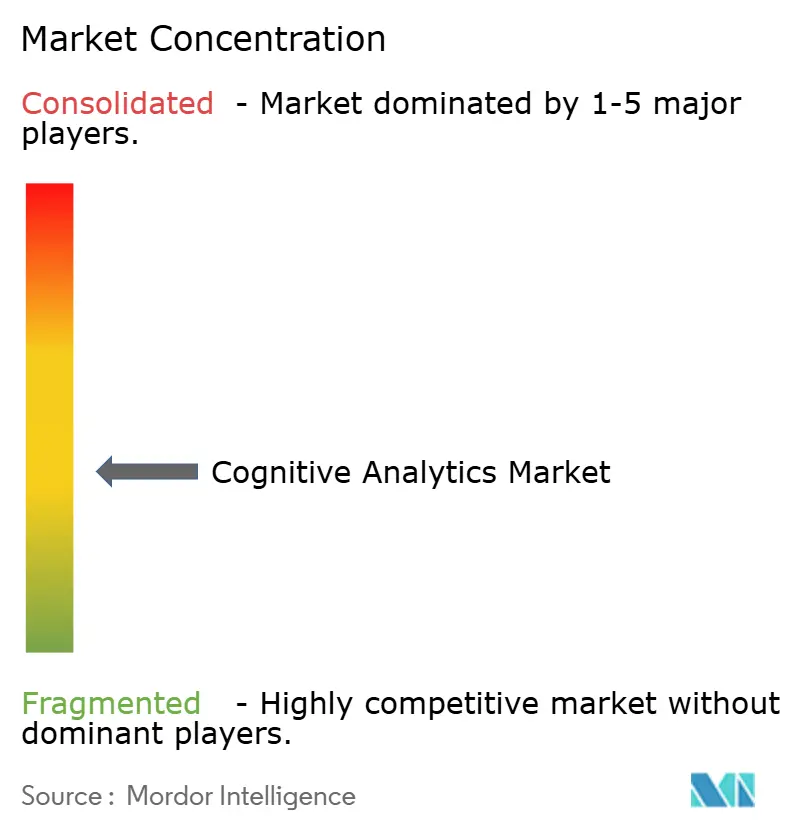
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるコグニティブアナリティクス市場分析
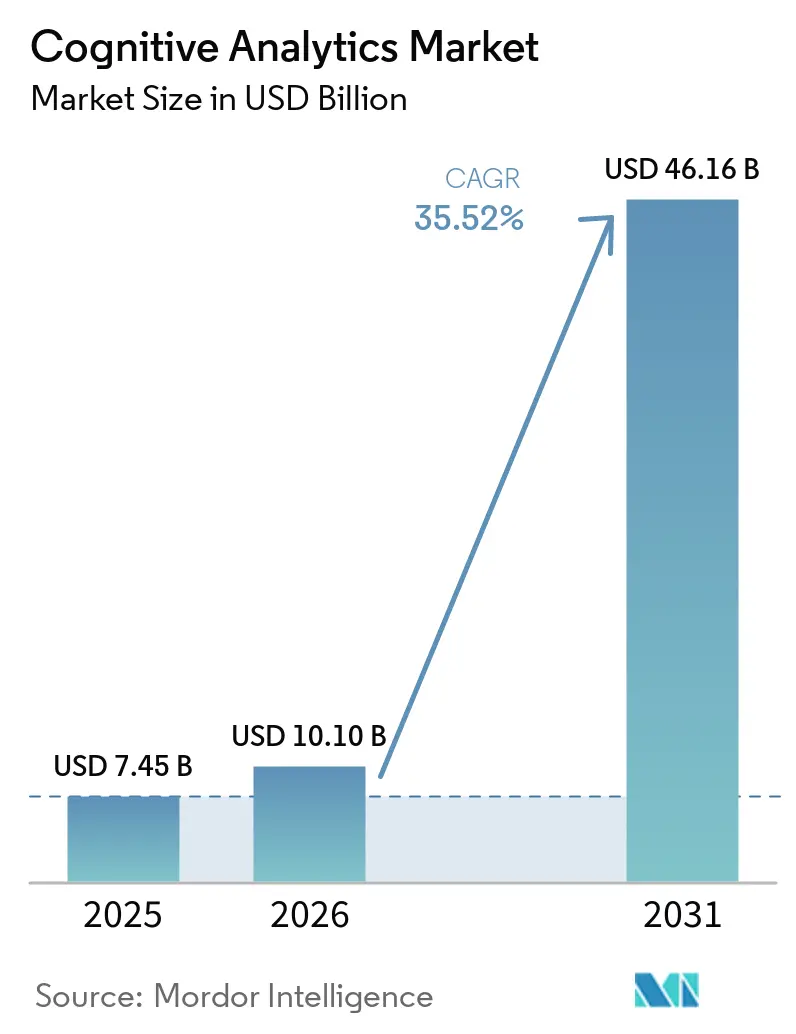
2026年のコグニティブアナリティクス市場規模は100億1,000万USDと推定され、2025年の74億5,000万USDから成長し、2031年には461億6,000万USDに達する見込みで、2026〜2031年にかけてCAGR 35.52%で成長します。
この急増は、企業が情報資産の80%が非構造化データであり、従来のBIツールがこのデータの洪水に対応しきれないという現実を認識していることに支えられています。[1]IBM Institute for Business Value、「AIで勝つ:先駆者は戦略、組織行動、テクノロジーを組み合わせる」、ibm.com クラウドインフラ料金の低下により、企業はデータレーク運用コストを最大80%削減できるようになり、自然言語処理(NLP)の急速な進歩が導入を加速させ、会話型アナリティクスインターフェースが主流の期待となっています。[2]DEV Community、「クラウドコストの低下が企業のAI導入を加速させる方法」、dev.to 同時に、EU AI法からのコンプライアンス圧力と自律的意思決定への移行が、ガバナンス対応プラットフォームの重要性を高めています。北米は企業AI支出1,540億USDを背景に46%の収益シェアを占めており、アジア太平洋地域は2026年までに1,100億USDを目標とする主権AIプログラムに支えられ、CAGR 38.45%で最も急速に拡大しています。クラウド/ホスティング型展開はCAGR 38.44%で最も高い成長勢いを示し、サービスコンポーネントはCAGR 37.42%で拡大しており、導入専門知識の必要性が浮き彫りになっています。テクノロジー大手が2025年にAIインフラへ3,000億USDの資本支出を行っており、合成データマーケットプレイスが年間34.8%成長する中、参入障壁が高まっています。
主要レポートのポイント
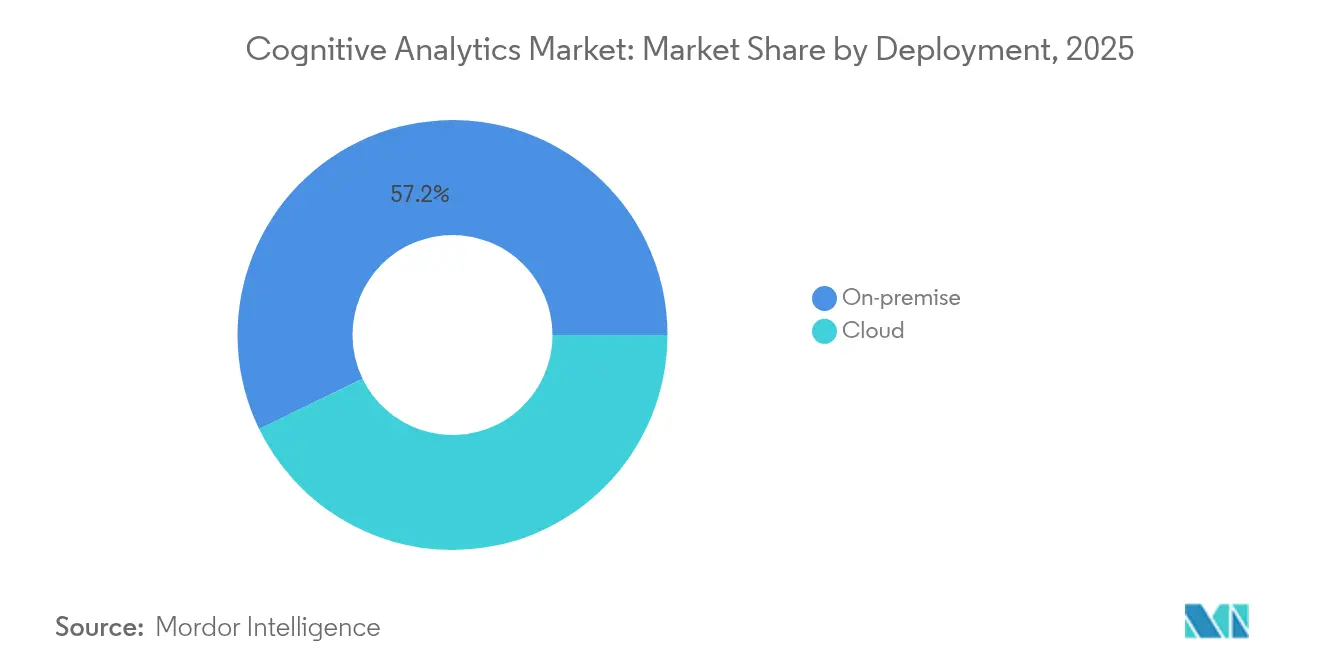
- 展開形態別では、オンプレミスソリューションが2025年のコグニティブアナリティクス市場シェアの57.20%を占め、クラウド/ホスティング型は2031年にかけてCAGR 37.05%で拡大する見込みです。
- コンポーネント別では、ツールが2025年に収益シェアの54.30%をリードし、サービスは2031年にかけてCAGR 36.02%で成長する見込みです。
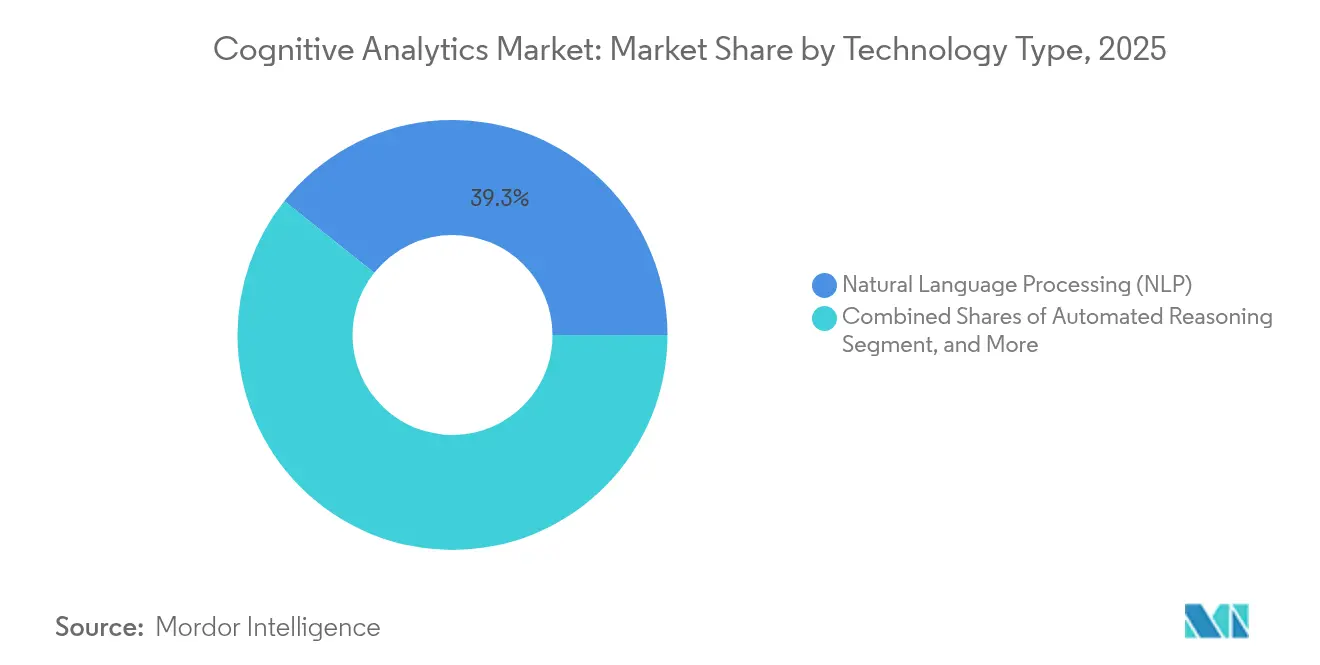
- テクノロジー別では、自然言語処理が2025年のコグニティブアナリティクス市場規模の39.30%を占め、生成AI技術は2026〜2031年にかけてCAGR 36.30%で成長する見込みです。
- エンドユーザー産業別では、BFSIが2025年のコグニティブアナリティクス市場規模の28.40%を占め、ヘルスケアはCAGR 36.15%で最も急成長している産業です。
- 地域別では、北米が2025年のコグニティブアナリティクス市場で45.60%の市場シェアを占め、アジア太平洋地域は2031年にかけてCAGR 37.20%で拡大しています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
グローバルコグニティブアナリティクス市場のトレンドとインサイト
ドライバー影響分析*
| ドライバー | CAGR予測への影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| AI搭載ソリューションの企業導入の急増 | +8.2% | グローバル、北米およびヨーロッパが牽引 | 中期(2〜4年) |
| クラウドコンピューティングおよびストレージコストの急速な低下 | +6.8% | グローバル、アジア太平洋への影響が大きい | 短期(2年以内) |
| BFSIおよびヘルスケアにおけるリアルタイム意思決定の需要 | +5.4% | 北米、ヨーロッパ、アジア太平洋へ拡大中 | 中期(2〜4年) |
| NLP主導の会話型アナリティクス統合 | +4.9% | グローバル、英語圏市場での利用が高い | 短期(2年以内) |
| 自律型「AIエージェント」アナリティクスプラットフォームの台頭 | +3.7% | 北米およびヨーロッパが先行、その後グローバルへ | 長期(4年以上) |
| モデルトレーニング向け合成データマーケットプレイス | +2.8% | グローバル、コンプライアンス主導の普及 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
AI搭載ソリューションの企業導入の急増
組織の72%が少なくとも1つの機能でAIを導入しており、実験段階からスケールアウト段階への決定的な転換を示しています。経営陣の期待も一致しており、63%が2年以内に顕著な財務的影響があると予測し、85%がAI主導のビジネスモデル変革を見込んでいます。15:1のベネフィット・コスト比や25%の収益向上といった実績が、さらなる投資を後押ししています。しかし、AIを活用するためにワークフローを再設計した企業はわずか21%にとどまり、コグニティブアナリティクスプラットフォームが対処すべき統合ギャップが浮き彫りになっています。
クラウドコンピューティングおよびストレージコストの急速な低下
企業はダイナミックスケーリグおよびスポットインスタンス戦略を活用することで、データレーク関連支出を最大80%削減しています。このコスト低下により、これまでコグニティブコンピューティング技術の導入コストを負担できなかった中堅企業にもコグニティブアナリティクス市場が開かれています。FinOpsエンジンが支出を自動最適化することで、コスト削減がより広範なアナリティクス展開のフライホイールとして機能するようになっています。
BFSIおよびヘルスケアにおけるリアルタイム意思決定の需要
サブ秒単位の不正検出と患者ケア最適化は必須要件となっています。NHSトラストはAI主導のスケジューリングにより未受診率を10%から4%に削減し、週700件の診察を追加確保しました。McKinseyは生成AIが銀行業にもたらす年間利益向上を2,000〜3,400億USDと試算しており、低レイテンシーアナリティクスへの緊急需要を高めています。
NLP主導の会話型アナリティクス統合
グローバルの会話型AI市場は2025年に142億9,000万USD、2030年には413億9,000万USDに達し、年間23.7%成長します。大規模言語モデルにより、技術系でないスタッフも平易な言語でデータを照会できるようになり、利用率が向上し、コグニティブアナリティクス市場の裾野が広がっています。
抑制要因影響分析*
| 抑制要因 | CAGR予測への影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 導入の複雑さとスキルギャップ | -4.6% | グローバル、アジア太平洋および新興市場で深刻 | 短期(2年以内) |
| データプライバシー/コンプライアンス規制 | -3.8% | ヨーロッパ、グローバルへの波及 | 中期(2〜4年) |
| モデルのハルシネーションと観測可能性リスク | -2.9% | グローバル、高リスクセクター | 短期(2年以内) |
| 大規模AIワークロードのカーボンフットプリントの増大 | -1.7% | ヨーロッパおよび北米 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
導入の複雑さとスキルギャップ
ITマネージャーの80%が人材不足を挙げており、企業の52%が高度なアナリティクスへの最大の障壁と位置づけています。日本だけで2030年までに78万9,000件のソフトウェアエンジニア職が空席になる可能性があります。ノーコードワークフロー、自動化されたモデル展開、ベンダー提供のトレーニングが不可欠な機能となりつつあります。
データプライバシー/コンプライアンス規制
EU AI法により、AIユニットごとに年間2万9,277ユーロ(31,200USD)のコンプライアンスコストが加わり、業界全体では最大33億USDの負担となります。[3]2021.AI、「EU AI法コンプライアンスコストモデル」、2021.ai その域外適用はグローバル展開を複雑にし、ガバナンス対応のコグニティブプラットフォームへの需要を促しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
展開形態別:クラウドの勢いがオンプレミスを上回るが、オンプレミスは規模を維持
オンプレミスアーキテクチャは2025年のコグニティブアナリティクス市場シェアの57.20%を占め、ヘルスケアおよび金融サービスにおけるデータ主権の義務付けに牽引されています。しかし、クラウド/ホスティング型サービスはCAGR 37.05%で拡大する見込みで、インフラコスト80%削減とアジア太平洋のローカルクラウドに1,100億USDを充当する主権AIプログラムが追い風となっています。機密性の高いワークロードをオンサイトに置きつつクラウドアナリティクスエンジンを活用するハイブリッド構成が普及しています。MicrosoftのAI対応データセンターへの800億USD投資はインフラ競争を象徴しています。地域の規制の違いが導入形態を左右しており、GDPRがヨーロッパをハイブリッドモデルに向かわせる一方、北米企業はオールクラウド環境に引き寄せられています。
エッジコンピューティングは、データをローカルで処理しクラウドでのモデル再トレーニング用に特徴量を転送することでこれらのハイブリッド構成を強化し、レイテンシー、コンプライアンス、コストを調和させています。戦術的AIインサイトを求める米国防衛プロジェクトは、デバイス上での推論と集中型モデル制御の両方を要求するユースケースを体現しています。この複合アプローチは予測期間中に新規展開を主導し、コグニティブアナリティクス市場をクラウドとエッジが融合したエコシステムとして確立させるでしょう。
注記: 各セグメントの詳細なシェアはレポート購入後にご覧いただけます


コンポーネントタイプ別:サービスの成長は複雑性を反映
ツールは2025年のコグニティブアナリティクス市場規模の54.30%を占めましたが、サービスは2031年にかけてCAGR 36.02%で拡大しています。導入支援、トレーニング、マネージドオペレーションがITリーダーの80%が報告するスキル不足を補っています。アドバイザリーチームはEU AI法に対応するため、チェンジマネジメントとガバナンスコンサルティングをパッケージ化しています。ライセンス料の代わりに収益シェアをベンダーが受け取る成果報酬型契約が支持を集めており、Palantirの最近の金融サービス案件がその証左となっています。
企業がコグニティブエンジンをERP、CRM、IoTプラットフォームと連携させるにつれ、統合サービスへの需要が高まっています。ベンダーはローコードコネクターと事前構築済みワークフローテンプレートを投入して対応しています。トレーニングサービスには「トレーナーを育てる」プログラムが含まれ、社内専門知識を育成して外部コンサルタントへの将来的な依存を軽減します。予測期間を通じて、企業が価値実現までの時間短縮を優先するにつれ、サービス収益はツールとの差を縮める見込みです。
テクノロジータイプ別:生成AIがアナリティクスの基本を変革
自然言語処理は2025年に39.30%のシェアを占め、インサイト提供のインターフェース層としての役割を裏付けている。自然言語処理は2024年にコグニティブAI市場の42.24%のシェアを保有していたが、機械学習およびディープラーニングは2030年にかけて27.56%のCAGRで成長している。ジェネレーティブAI技術は年率36.30%の成長が見込まれており、コンテンツ制、データ拡張、シナリオシミュレーションを刷新しつつある。Gartnerは、2027年までにアナリティクスアウトプットの75%にジェネレーティブAIが組み込まれると予測している。その直接的な派生物である合成データ生成は、希少または機密性の高いデータセットの課題に対応するものであり、その市場は2033年までに6.26 ビリオン 米ドルに達する見通しである。
機械学習およびディープラーニングはパターン発見の基盤として引き続き重要な役割を担う一方、自動推論は説明可能なAIとして規制当局や高リスク産業から支持を集め、普及が進んでいる。これらの技術間の相互融合により、オフィスの分析業務の70%を自動化し得る自律型AIエージェントの実現が可能となり、コグニティブ・アナリティクス市場における次なる生産性の飛躍を示唆している。
注記: 各セグメントの詳細なシェアはレポート購入後にご覧いただけます
エンドユーザー産業別:ヘルスケアが急成長
BFSIは2025年のコグニティブアナリティクス市場規模の28.40%を占め、リスクスコアリングと顧客パーソナライゼーションにAIを活用しています。CAGR 36.15%で拡大するヘルスケアは、アナリティクスが患者の動線を最適化することでNHSトラストが週700件の診察を追加実現したという実績に支えられています。製造業はパイロットから工場全体の予知保全展開へと移行しており、小売業はバスケットレベルの需要予測を活用して欠品を削減しています。
産業固有の規制が機能の優先順位を形成しており、銀行はモデルリスク管理を求め、ヘルスケアは説明可能性とHIPAAへの準拠を主張し、製造業はリアルタイムエッジ推論を重視し、公共部門は透明性を強調しています。ベンダーはインサイト実現までの時間を短縮するために、組み込みオントロジーと事前トレーニング済みモデルを搭載した垂直特化型ソリューションをますます市場投入しています。
地域分析
北米は2025年収益の45.60%を占め、企業AI支出1,540億USDとテクノロジー大手の3,000億USDのインフラコミットメントに支えられています。MicrosoftのUSD 800億の投資は、低レイテンシーアナリティクスアクセスの維持に必要な規模を体現しています。ベンチャー資金の厚みと、イノベーションとデータ管理のバランスをとる規制環境が導入を安定的に支えています。人材不足は依然として深刻であり、競争力のある給与と外部コンサルティングパートナーへの依存が緩和策として典型的に見られ、サービス収益プールを強化しています。
アジア太平洋地域は成長エンジンであり、主権AI戦略がローカルコンピューティングとアルゴリズムR&Dに1,100億USDを注ぎ込む中、CAGR 37.20%で拡大しています。2024年に45億USDだった日本のAI市場は2027年までに73億USDに達する見込みで、中国の会話型AI収益は2030年までに51億9,000万USDに達すると予測されています。インドのCAGR 17.8%は広範なデジタルトランスフォーメーションアジェンダを示しています。ハイパースケーラーのデータセンター展開と現地でトレーニングされた大規模言語モデルが言語の多様性とデータ居住地ルールに対応し、地域の潜在市場を拡大しています。
ヨーロッパの軌跡はAI法と密接に絡み合っています。最大33億USDのコンプライアンス支出が予算編成とベンダー選定を変えています。ガバナンスを組み込んだソリューションが好まれ、規制が有能なプロバイダーにとって参入障壁となっています。加盟国がリスクカテゴリーを精緻化するにつれ市場の断片化が生じており、モジュール式アーキテクチャが求められています。一方、南米および中東・アフリカの新興市場は、インフラとスキルの制約に阻まれながらも、スマートシティおよび金融包摂の取り組みを活用して着実な進歩を遂げています。

規制環境
コグニティブアナリティクスに関する規制は、AIリスク管理、透明性、データガバナンスを中心に強化されており、EU AI法は世界的な展開における域外適用の主要な基準となっている。2026年7月、EUはAIに関するデジタル・オムニバスを採択し、AI法の実施タイミングの一部を修正したが、透明性および禁止行為に関する要件を含む一部の義務は2026年8月2日から依然として適用される。修正されたタイムラインは、ハイリスク体制の一部をより後の日付に延期しており、スタンドアロン型ハイリスクシステムについては2027年12月2日、医療機器の文脈などにおける製品組込型ハイリスクシステムについては2028年8月2日となっている。この段階的な適用は、特にBFSIやヘルスケアなど規制対象の最終利用者に向けて、ベンダーが短期的な透明性管理と長期的なハイリスク適合ロードマップを分離することを促している。
EU域外では、ガバナンスはコグニティブアナリティクスプラットフォームの調達および監査要件に影響を与えるフレームワークと国内法の混在によって形成されている。NIST AIリスクマネジメントフレームワーク(AI RMF)は運用ガバナンスにおいて広く参照されており、4つの機能(統治、マッピング、測定、管理)を軸に構成され、モデルリスクの文書化や監視などの管理策に共通の枠組みを提供している。同時に、2026年6月時点で米国の州レベルで約150件のAI関連法規が制定されており、複数州にわたる企業への販売を行うプロバイダーにとってコンプライアンスの多様性が増している。韓国は2026年1月22日に基本AI法を発効させ、モデル展開、ログ記録、保証実務に影響を及ぼす管轄区域固有のAIガバナンス義務への流れを強めている。
バリューチェーン分析
コグニティブアナリティクスのバリューチェーンは、データの発生・準備(企業データレイク、非構造化コンテンツ、テレメトリ)、コンピューティング・プラットフォーム層(クラウド/ホスト型およびハイブリッドクラウド・エッジ基盤)、基盤モデルおよびツール提供者(NLPおよび生成AI機能)、そしてアプリケーションベンダーおよびシステムインテグレーターによるソリューション提供にまで及ぶ。TMT関連のユースケースが多い分野では、事業者およびベンダーはネットワークデータとOSS/BSSログを、特定領域向けモデルの差別化要因としてますます重視するようになっている。これらの展開には、ハイブリッド環境全体にわたるコネクタ、オーケストレーション、可観測性が必要であり、実装の複雑さとスキルギャップにより、構成、ワークフロー再設計、ガバナンス構築、マネージドオペレーションへの需要が高まる中、サービスパートナーは依然として中心的な役割を担っている。
最近の通信分野における展開は、バリューチェーンがエージェント型自動化、およびハイパースケーラー、ネットワークベンダー、事業者間の共創へと移行していることを示している。2026年6月、NokiaとGoogle Cloudは、ネットワーク運用を自動化するための専門的なGemini搭載エージェントを展開した。2026年7月、Deutsche Telekomはネットワーク管理および社内ツール向けにOpenAIとのパートナーシップをパイロットから本格運用へと移行させ、AT&Tは大規模な運用ワークフローを統合管理するエージェントプラットフォームの展開を開始した。これらの取り組みに共通する障壁には、断片化した顧客データ、レガシースタック間の統合、ハイブリッドクラウド・エッジの複雑さが挙げられる。このパターンはまた、機密データを現地のガバナンス下に置きつつパートナーが規模を提供する、主権的かつ事業者管理型のAIファウンドリ型アプローチへの動きも示している。
競合環境
資本集約度が高まっています。テクノロジー大手は2025年中にAIインフラへ3,000億USD超を注入しており、小規模参入者を圧迫する一方、クラウドアクセスの民主化によってコグニティブアナリティクス市場全体を拡大しています。MicrosoftのUSD 800億のデータセンター計画とMcKinseyによるIguazioの買収は、垂直統合と能力拡張を示しています。成果報酬型モデルはリスクをサプライヤーに転嫁しており、Palantirの収益シェア契約がそのトレンドを裏付けています。
特許出願はマルチモーダルインテント発見と説明可能な分析フレームワークに焦点を当てています。CAGR 34.8%で成長する合成データマーケットプレイスはモデルプロバイダーの収益源を開拓しデータ不足に対処する一方、プラットフォームの粘着性を高めています。ヘルスケアはホワイトスペース成長の機会を提供しており、米国軍の5,000億USDのプロジェクトスターゲートはAI対応の作戦医療への需要を浮き彫りにし、ニッチプレイヤーを誘引しています。
統合が進んでいます。Verintは2024年にAI企業4社を買収し、ChapsVisionはニューラル検索強化のためSinequaを買収しました。AccentureのAaruへの出資などの戦略的投資は、消費者行動シミュレーションへのコンサルティングリーチを拡大しています。競争優位性は今や、純粋なアルゴリズム性能よりも、ガバナンスツーリング、自律型エージェントオーケストレーション、および産業特化型事前設定にかかっています。
コグニティブアナリティクス産業リーダー
Google LLC
Oracle Corporation
SAS Institute
IBM Corporation
Microsoft Corporation
- 注:主要企業の掲載順は順位を示すものではありません。

市場機会と将来展望
EU AI法のタイムラインが進展し、組織が展開を停滞させずにリスク管理策を運用化する必要がある中、ガバナンス対応かつ監査対応可能なコグニティブアナリティクスは有望な空白領域となっている。2026年7月のEUデジタル・オムニバス(AI関連)の調整と、2026年8月2日から適用される義務は、文書化、監視、追跡可能性を設計段階から組み込んだプラットフォームへの需要を高めている。また、NIST AI RMF(統治、マッピング、測定、管理)など広く採用されている管理体系との整合性要件も高まっている。AIガバナンスを導入サービスとパッケージ化できるベンダーは、コンプライアンスエンジニアリング、モデル可観測性、標準化されたリスクワークフローへ振り替えられる予算を取り込むことができる。
通信業界およびその他のデータ集約型インフラ業界も、ダッシュボードを超えてクローズドループ運用やエージェント型自動化に及ぶコグニティブアナリティクスにとって、高スループットの機会をもたらしている。Nokiaは2026年5月に固定網製品ライン向けのエージェント型AI機能を導入し、アジアの事業者はAIデータセンター向けの大規模な資本計画を公に表明している。2026年7月、KTはAIデータセンター容量と海底ケーブル拡張を含む18兆ウォン(117.3億米ドル)の計画を発表した。これらの動きは、分散型エッジおよびクラウド環境全体にわたるリアルタイム分析とAIエージェントのオーケストレーションの対象範囲を拡大し、非構造化テレメトリを大規模に運用化し、OSS/BSSに統合し、遅延、信頼性、データ常駐性に関する管理策を備えたインテント駆動型自動化を支援できるベンダーに新たな機会を生み出している。
最近の業界動向
- 2026年7月:Deutsche TelekomはOpenAIとのパートナーシップをパイロットから本格運用へ拡大し、ネットワーク管理、社内ツール、音声通話関連ワークフローにAIを統合した。実験段階を超えたこの展開により、運用上の信頼性要件を満たしながら大容量・リアルタイムの通信テレメトリを処理できるコグニティブアナリティクスへの需要が高まっている。
- 2026年6月:IBMとGoogle Cloudは、人間の専門知識とAI主導の提供を組み合わせてAIを拡大することを目的とした新たなGoogle Cloudプラクティスを創設する戦略的パートナーシップを発表した。この動きは、ハイブリッド環境全体にわたる統合、ガバナンス構築、マネージドオペレーションを必要とするコグニティブアナリティクスプログラムのための企業導入能力を強化するものである。
- 2024年11月:ChapsVisionはSinequaを買収し、非構造化データ分析およびニューラル検索の能力を強化した。この統合により、コグニティブアナリティクス導入の中核的な入力である大規模な非構造化データ資産を扱う企業向けのエンドツーエンドの提供範囲が拡大した。


研究方法のフレームワークとレポートの範囲
市場の定義と対象範囲
本調査において、コグニティブアナリティクス市場は、AIを活用した手法によりデータ(テキストおよび音声を含む)を解釈し、ビジネス上の意思決定、リスク管理、および業務改善を支援するインサイトを生成するソフトウェアおよび関連サービスと定義されます。
対象範囲の除外事項:本市場規模の算定においては、コグニティブアナリティクスの提供に紐づかない一般的なITアウトソーシング、ならびにコグニティブ機能を持たない純粋なデータストレージや基本的なレポーティングツールは除外されています。
セグメンテーション概要
- 展開形態別
- オンプレミス
- クラウド/ホスティング型
- コンポーネントタイプ別
- ツール
- サービス
- テクノロジータイプ別
- 自然言語処理(NLP)
- 機械学習およびディープラーニング
- 自動推論
- 生成AI技術
- エンドユーザー産業別
- BFSI
- 製造業
- ITおよび通信
- 航空宇宙および防衛
- ヘルスケア
- 小売および消費財
- 政府および公共部門
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- 南米その他
- ヨーロッパ
- 英国
- ドイツ
- フランス
- ヨーロッパその他
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- アジア太平洋その他
- 中東およびアフリカ
- 中東
- サウジアラビア
- アラブ首長国連邦
- 中東その他
- アフリカ
- 南アフリカ
- ナイジェリア
- アフリカその他
- 中東
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
調査の基盤を構築するにあたり、まず各業界におけるアナリティクスおよびAI導入の進展速度を示す公開情報を収集します。通常参照するソースには、米国労働統計局(アナリティクスおよびデータ関連職種)、米国国勢調査局およびBEAのデジタル経済統計、OECDのICT指標、世界銀行のマクロ経済シリーズ、ならびにAIリスクおよびガバナンスに関する参照基準としてNISTなどの標準・ガイダンス機関が含まれます。
次に、ベンダーの年次報告書、SEC提出書類、投資家向け資料、決算説明会のトランスクリプト、および信頼性の高いプレス情報を活用し、製品ポジショニングおよび価格動向(例:クラウドサブスクリプションとオンプレミスライセンスの比較)を把握します。また、特許データベースを参照し、自言語処理(NLP)や機械学習などのコグニティブ技術が重点的に活用されている領域を特定します。さらに、企業財務・インテリジェンス、ニュース・財務情報、特許データベースに関する有料サブスクリプションを選択的に活用し、タイムラインおよびスケールシグナルのクロスチェックを行います。ここに記載したデスクソースは例示であり、データ収集・検証・明確化のために追加の公開資料も使用しています。
一次インタビューおよびサーベイ
一次インタビューおよび構造化サーベイは、公開情報からは明確に読み取りにくい前提条件、特に導入ペース、案件規模、およびコグニティブ機能がより広範なアナリティクス契約にどのようにバンドルされているかを検証するために活用されます。通常、アジア太平洋(APAC)、欧州・中東・アフリカ(EMEA)、および南北アメリカ全域にわたるソリューションプロバイダー、導入パートナー、クラウドおよびデータコンサルタント、ならびにバイヤーサイドのアナリティクスリーダーと対話することで、地域別の価格および需要パターンが過度に一般化されないよう配慮しています。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:35% | CXO:13% | APAC:50% |
| 中位層:51% | 部門・ユニットリーダー:35% | EMEA:30% |
| 中小規模プレイヤー:14% | マネージャー:52% | 南北アメリカ:20% |
市場規模算定と予測
市場規模の算定は、トップダウンおよびボトムアップのロジックを組み合わせて構築されており、まず企業のアナリティクスおよびAI支出パターンから需要プールを再構築し、次にデプロイメント選好および業界別利用状況によるコグニティブアナリティクスの浸透率を用いて絞り込みを行います。需要プールが形成された後、サンプリングされた契約金額、導入担当者へのチャネルチェック、およびコグニティブワークロードに直接紐づくサプライヤー報告のアナリティクス収益のサニティロールアップなど、選択的なボトムアップ近似値によって合計値をクロスチェックします。
モデルに影響を与える主要インプットには、アナリティクススタックのクラウド移行の強度、エンタープライズレポーティングにおけるNLPおよび機械学習機能の採用、シートまたはワークロード別の平均サブスクリプション価格の動向、デプロイメントにおけるサービス対ソフトウェアのアタッチメント率、および規制業界(BFSIやヘルスケアなど)における導入ペースが含まれます。予測においては、AIガバナンスの準備状況、ITバジェットサイクル、パイロットがスケールされた展開に転換するスピードなど、変動しやすいいくつかのレバーに成長が依存するため、シナリオ分析を活用しています。小規模な地域においてボトムアップシグナルが不完全な場合、IT支出に基づく比率仮定によってギャップを補完し、合計値が確定される前に専門家のフィードバックを通じて検証を行います。
データ検証と更新サイクル
モデルのアウトプットは独立した指標と照合され、大きな乖離が生じた場合はその要因が明確になるまで精査されます。これにより、見た目は魅力的でも説明のつかない成長率を回避することができます。また、前提条件、ユニットエコノミクス、および地域別配分に対して異議を唱え、裏付けとなる証拠が弱い場合には修正を行う社内ピアレビューも実施しています。
レポートは年サイクルで更新され、主要なプラットフォーム価格の変動やAI利用に影響を与える重大な規制変更など、重要なイベントが発生した場合には中間更新が実施されます。最終納品前には最新の検証作業が完了し、公表される数値が最新の開示情報および市場シグナルを反映したものとなるよう努めています。
Mordor Intelligenceのコグニティブアナリティクス市場規模と他の公表推計値との比較
コグニティブアナリティクスの公表市場規模は、市場名が同一に見えても、推計の時期や手法が一致していないため、しばしば異なる値が示されます。差異は通常、グローバル集計に使用される通貨換算日、予測期間にわたるサブスクリプション価格の拡大の扱い方、および導入に紐づくサービスが全額計上されているか部分計上にとどまっているかによって生じます。
格差を生む更新に関連する要因として、クラウド契約の進化に伴い価格および案件ミックスの前提条件がどの程度の頻度で再確認されているかが挙げられます。高成長のソフトウェア市場では、平均販売価格(ASP)の進行における小さな変化が急速に複利的に拡大するためです。通貨レートが特定の時点で固定適用され、主要な決算サイクル後に検証チェックが再実施されない場合、モデルはバイヤーやパートナーが現場で目にしている実態から乖離する可能性があります。Mordor Intelligenceでは、定期的な再検証と通貨タイミングの規律を通じて、推計値を現場の実態に即した形で維持しています。
ベンチマーク比較
| ソース | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 10.10 ビリオン 米ドル(2026年) | |
| 業界調査出版社A | 6.89 ビリオン 米ドル(2025年) | 2025年を基準年とし、より長い予測期間を採用しており、コグニティブ機能が組み込まれたより広範なエンタープライズアナリティクスバンドルを対象範囲に含めることが多く、コグニティブ専用収益として扱われる内容によって開始値が変動する可能性があります。 |
| 業界調査出版社B | 5.16 ビリオン 米ドル(2025年) | 2025年を基準年として報告しており、初期段階の導入および価格上昇に対してより保守的な前提を適用している可能性があり、クラウドサブスクリプションの拡大とサービスアタッチメントが頻繁に更新されない場合、基準年の値が低くなる可能性があります。 |
3つの公表数値にわたる主な乖離は、基準年の選択、サブスクリプション価格の段階的な進行方法、およびコグニティブ専用収益がより広範なアナリティクスおよびAIプログラムからどの程度厳密に分離されているかによって説明されます。明確な対象範囲の境界と、導入および価格シグナルに紐づいた反復可能なチェックにより、前提条件が再検討される際にも最終的な市場合計値の追跡と再現が容易な状態を維持しています。


レポートで回答される主要な質問
2026年のコグニティブアナリティクス市場の現在規模は?
コグニティブアナリティクス市場は2026年に100億1,000万USDです。
コグニティブアナリティクス市場は2031年にかけてどのくらいの速度で成長しますか?
CAGR 35.52%で拡大し、2031年までに461億6,000万USDに達すると予測されています。
最も急成長している展開モデルはどれですか?
クラウド/ホスティング型展開がCAGR 37.05%で拡大しており、組織がより低いインフラコストとスケーラビリティを活用しています。
最も高い成長率を記録する地域はどこですか?
アジア太平洋地域が2031年にかけて予測CAGR 37.20%でリードしており、主権AI投資に支えられています。
最もダイナミックなエンドユーザー産業はどこですか?
ヘルスケアがCAGR 36.15%で成長する見込みで、患者ケア最適化における実証済みの成果に牽引されています。
コグニティブアナリティクスの広範な普及に対する最大の障壁は何ですか?
主要な障壁はスキルギャップであり、ITマネージャーの80%がAI人材不足を報告しており、サービスとノーコードソリューションへの需要を高めています。
最終更新日:



