
CNG車市場規模とシェア
市場概要
| 調査期間 | 2019 - 2031 |
|---|---|
| 市場規模 (2026) | 55.25 十億米ドル |
| 市場規模 (2031) | 72.82 十億米ドル |
| Growth Rate (2026 - 2031) | 5.68 % |
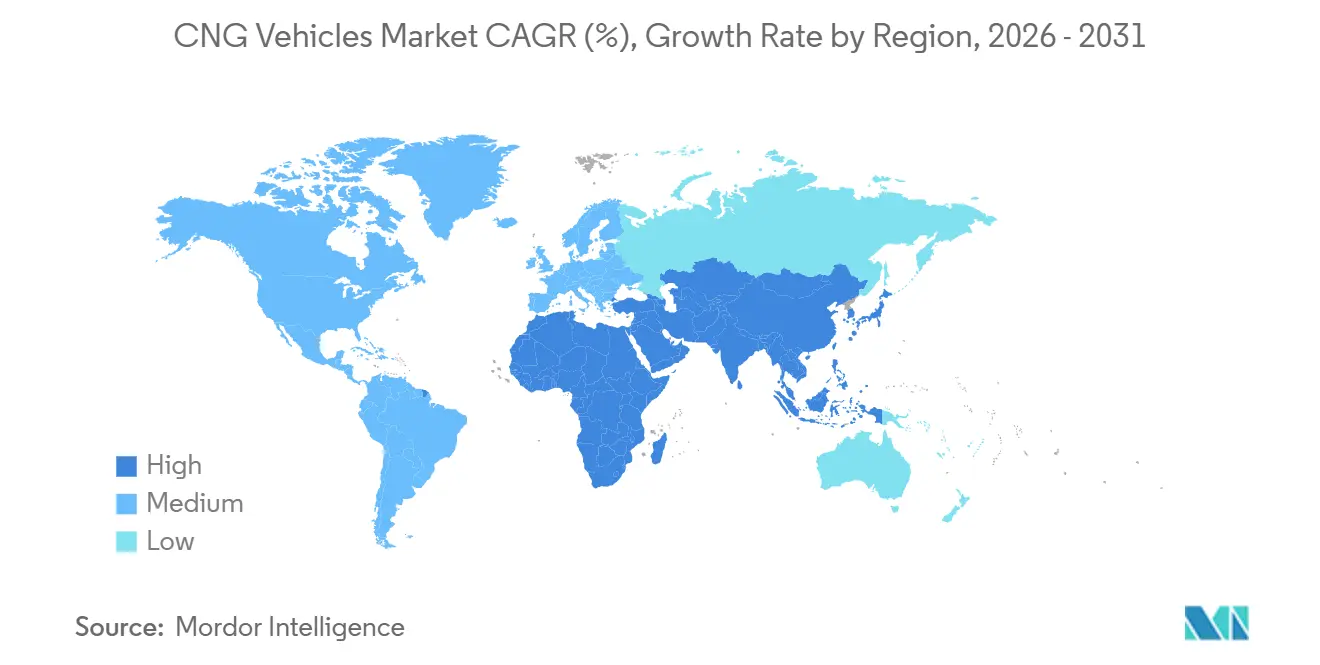
| 最も急速に成長している市場 | 中東とアフリカ |
| 最大市場 | アジア太平洋 |
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor IntelligenceによるCNG車市場分析
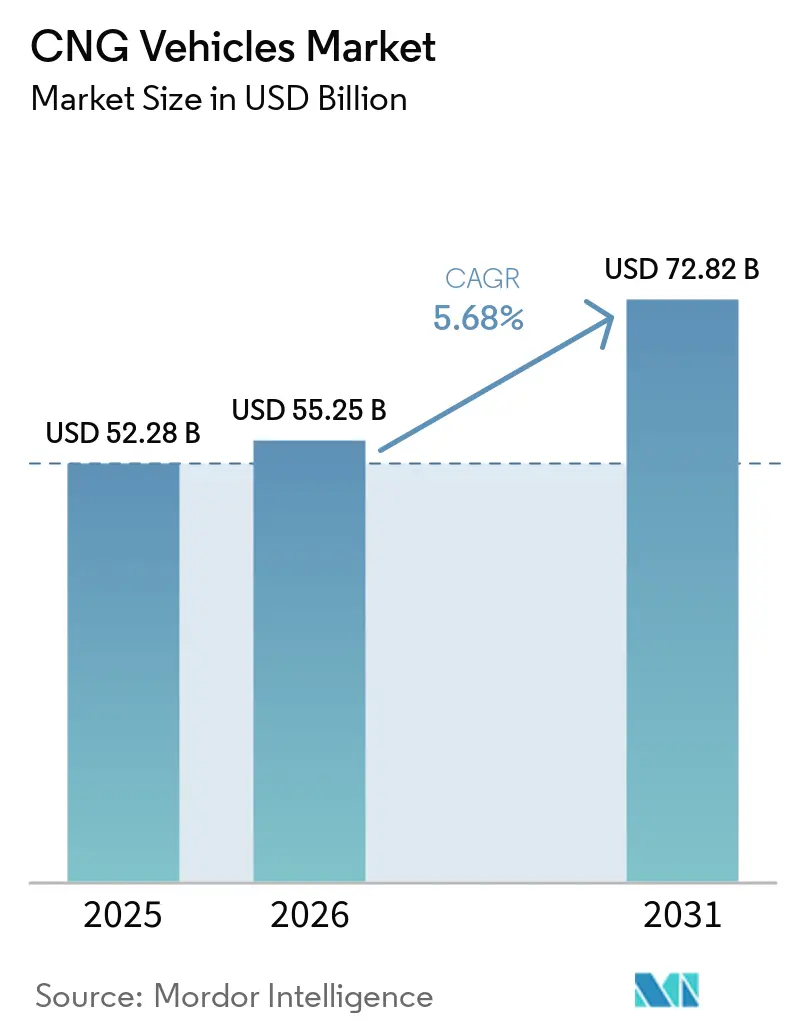
CNG車市場規模は2025年に52.28 ビリオン 米ドルと評価され、2026年には55.25 ビリオン 米ドルと推定さ、予測期間(2026年~2031年)にCAGR 5.68%で2031年までに72.82 ビリオン 米ドルに達すると予測されています。強固な政策支援、ガソリンおよびディーゼルとの燃料価格差の拡大、ならびに工場装着モデルの普及拡大が近期成長を支えています。軽量化複合材シリンダー、水素対応エンジン、およびバイオメタン混合プログラムが技術の長期的な有用性を高め、フリートが将来の燃料政策変更に適応できるようにしています。民間物流事業者、公共交通機関、およびライドヘイリング事業者がステーション展開を推進する一方、OEMの保証延長が残存価値リスクに対処しています。商業事業者はリアルタイムテレマティクスを活用してメンテナンスコスト削減を定量化し、データ主導の意思決定を加速させています。しかしながら、世界的なCNG不足が課題をもたらしており、特に輸入に大きく依存する地域においてサプライチェーンおよび普及率に影響を与える可能性があります。
主要レポートのポイント
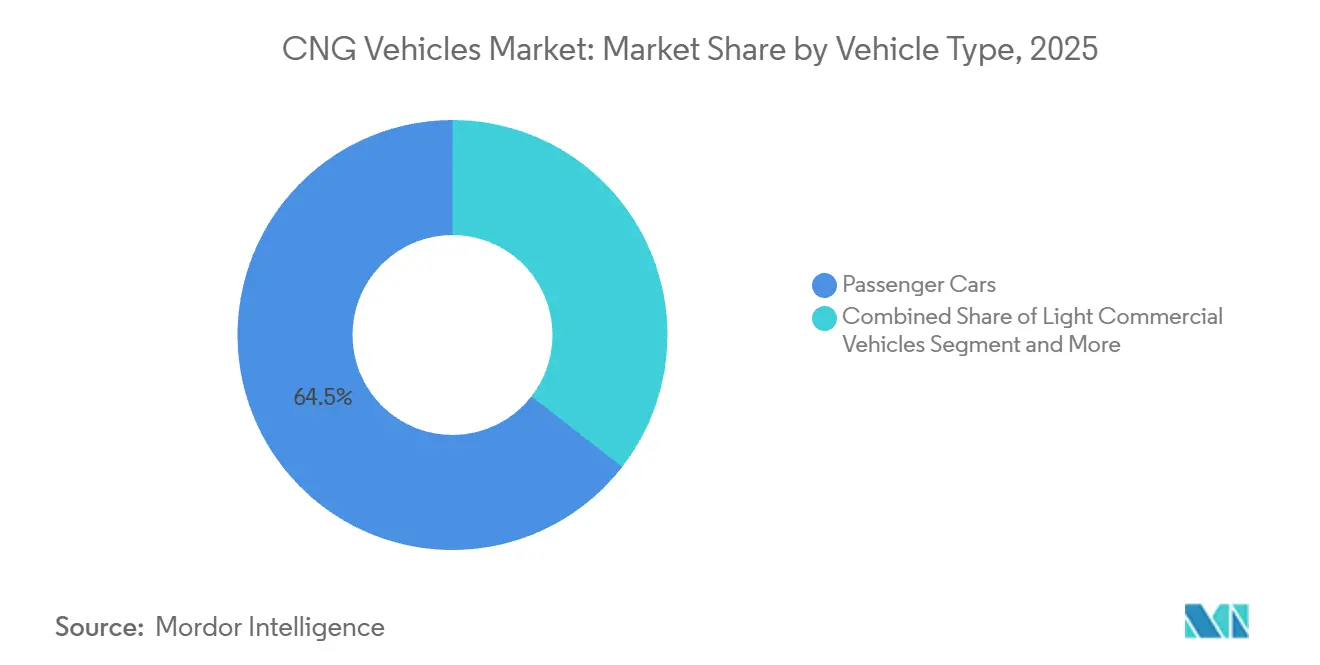
- 車両タイプ別では、乗用車が2025年のCNG車市場において64.48%のシェアでトップとなり、バス・コーチは予測期間(2026年~2031年)CAGR 9.14%で拡大する見込みです。
- 販売チャネル別では、OEM装着モデルが2025年のCNG車市場において75.74%のシェアを獲得し、リトロフィット車両は予測期間(2026年~2031年)にCAGR 8.21%で成長する見通しです。
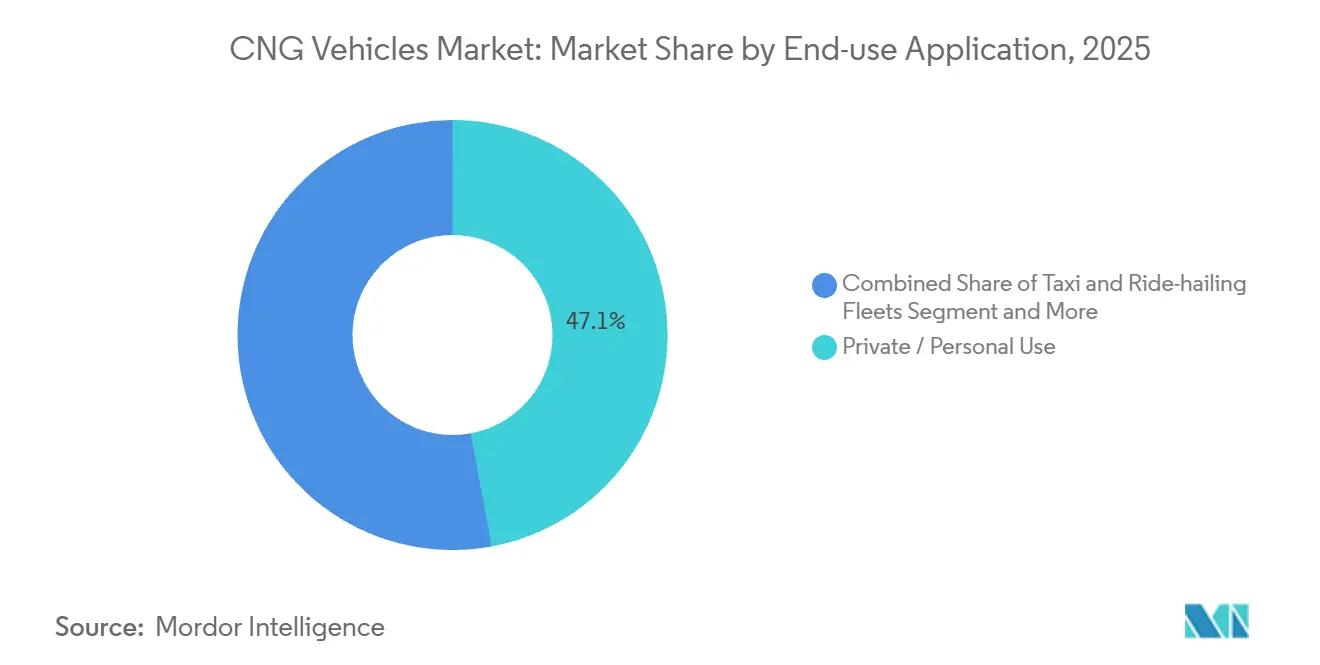
- 最終用途アプリケーション別では、個人使用が2025年のCNG車市場において47.08%のシェアを占め、公共交通フリートは予測期間(2026年~2031年)にCAGR 9.37%で成長する見込みです。
- シリンダータイプ別では、タイプIが2025年のCNG車市場において最大の38.89%シェアを保持しています。ただし、タイプIVは予測期間(2026年~2031年)に最速のCAGR 11.62%を記録する見込みです。
- 地域別では、アジア太平洋地域が2025年のCNG車市場において55.27%のシェアを占め、中東・アフリカ地域は予測期間(2026年~2031年)に最高のCAGR 7.28%を達成する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 総保有コストの低さ | +1.8% | 世界全体、特にアジア太平洋および中東・アフリカへの影響が最大 | 中期(2~4年) |
| 排気管排出規制 | +1.5% | 欧州、北米、インド | 短期(2年以内) |
| CNG給油インフラ | +1.2% | 世界全体、都市回廊に集中 | 長期(4年以上) |
| バイオCNG混合目標 | +0.9% | 欧州、カリフォルニア州、アジア太平洋での早期導入 | 中期(2~4年) |
| フリート全体のテレマティクス | +0.8% | 北米、欧州、都市部アジア太平洋 | 短期(2年以内) |
| 水素対応CNGエンジン | +0.6% | 欧州、日本、世界各地でのパイロットプログラム | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
ガソリンおよびディーゼルと比較した総保有コストの優位性
フリートの経済性は、ポンプ価格差の拡大とエンジン寿命の改善を示すメンテナンス分析により、圧縮天然ガス(CNG)の採用をますます支持しています。事業者はディゼルと比較して30%から40%の燃料コスト削減を達成し、パワートレイン寿命が約15%から25%延長されたと報告しています。これらのメリットは、小包配送サービスや都市バス運行など、高稼働率のアプリケーションにおいて特に重要です。テレマティクスプラットフォームは包括的なコスト・パー・マイルデータを提供し、フリートマネージャーがより高い精度で燃料戦略を評価・最適化できるようにしています。検証されたコスト削減は、総運営費削減を目的とした財務目標と密接に一致しています。さらに、調達方針は、事前に定められた燃料価格差の閾値に基づくCNG採用トリガーをますます組み込んでおり、将来の需要計画プロセスを正式化・合理化しています。
厳格な排気管排出規制
欧州および北米における新規制は、窒素酸化物(NOx)および粒子状物質排出に対するより厳しい制限を導入しており、ディーゼルエンジンが高価な後処理システムを組み込まずに適合を達成することに大きな課題をもたらしています。これに対し、圧縮天然ガス(CNG)パワートレインはこれらの規制基準の多くを満たすことができ、フリー事業者に実用的かつコスト効率の高いコンプライアンスソリューションを提供しています。インドでは、BS VI基準の実施により、18ヶ月間でCNG車登録台数が顕著に40%増加しました。同様に、米国環境保護庁(EPA)フェーズ3規則に基づく米国クラス8トラックの今後のコンプライアンス要件が、事前購入活動の増加を促進しています。この規制環境はまた、完成車メーカー(OEM)がCNG車のラインナップを拡大することを促しています。これらの動向は総じて、電動化技術の広範な普及が見込まれる前に、CNG車に対する政策主導の需要増加をもたらしています。
CNG給油インフラの拡大とOEM保証
世界のステーション数は、燃料小売業者と自動車メーカーの合弁事業に支えられ、増加し続けています。米国だけで700か所以上の公共CNGステーションが稼働しており、このネットワーク密度は現在、主要な州間高速道路の貨物輸送回廊をすべてカバーしています[1]「代替料データセンター — 天然ガス車燃料補給ステーション」、米国エネルギー省、afdc.energy.gov。完成車メーカー(OEM)は、ガソリンパワートレインと同等のCNGバリアントの保証を提供することで信頼性を高めています。このアプローチは、フリートファイナンサーの残存価値の不確実性を軽減するのに役立ちます。ステーション開発者はモジュール式スキッド設計を採用しており、土木建設コストを大幅に削減し、許認可プロセスを合理化しています。さらに、モバイル給油車が低稼働量のデポに効果的に対応するために展開されています。これらの取り組みが組み合わさることで、従来の鶏と卵の課題に対処し、第二層都市および郊外の物流ハブにおけるCNG技術の採用を可能にしています。
EUおよびカリフォルニア州における再生可能天然ガス混合目標
義務付けられたバイオメタン比率により、圧縮天然ガス(CNG)車はほぼゼロカーボン資産へと変貌を遂げ、過渡的技術に過ぎないという従来の批判に対応しています。カリフォルニア州の低炭素燃料基準クレジットは、取引可能なコンプライアンス証書を生成することで運営コストをさらに削減し、欧州連の指令はバイオメタン生産者の需要安定性を確保しています。車両OEMはバイオCNGの利用可能性を総保有コスト計算に組み込み、2030年以降の企業ネットゼロ排出目標に沿った構造化された経路をフリートに提供しています[2]低炭素燃料基準、
カリフォルニア州大気資源委員会、arb.ca.gov。。脱炭素化に向けたこの政策主導のアプローチは、CNG車市場を一時的または過渡的なソリューションではなく、多様化されたフリート戦略の長期的かつ不可欠な構成要素として再定義しています。CNGインフラは主にカリフォルニア州などの州に集中しており、次いでオクラホマ州、テキサス州、ペンシルベニア州、フロリダ州が続きます。バイオメタン統合への注目の高まりと支援的な規制枠組みが、持続可能な輸送目標の達成におけるCNG車の役割をさらに強固なものにしています。
制約の影響分析*
| 制約 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 農村部のステーション密度の希薄さ | -0.9% | 世界全体、特に北米とオーストラリアで深刻 | 長期(4年以上) |
| バッテリー電気自動車の総保有コストの急落 | -0.8% | 欧州、中国、都市部北米 | 中期(2~4年) |
| メタンスリップコンプライアンスリスク | -0.7% | 米国、輸出市場への波及あり | 短期(2年以内) |
| LNG/CNG価格の変動 | -0.5% | 世界全体、輸入依存地域で最も深刻 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
上位50都市圏外における農村部のステーション密度の希薄さ
ステーション開発は都市部に集中しており、農村市場における平均スループットは各サイトに必要な資本投資を正当化するには不十分なことが多いです。広範なルートを運行するフリートは、航続距離不安に関連するコストと潜在的な燃料節約を比較検討することが多く、その結果、圧縮天然ガス(CNG)への転換が遅れることがあります。官民補助金は一定の財政支援を提供しますが、通常はプロジェクトコストの20%から30%しかカバーせず、プロジェクトの財務的実現可能性を不確実なままにしています。ポータブル圧縮ユニットおよび車載ストレージ技術の進歩は、これらの課題に対する部分的な解決策を提供しますが、密度の高い固定ステーションネットワークの必要性を完全に代替することはできません。この状況はCNGインフラ普及における地理的格差を生み出しており、この市場における包括的な全国的成長の可能性を引き続き妨げています。
軽量車セグメントにおけるバッテリー電気自動車の総保有コストの急速な低下
リチウムイオン電池パックの価格は一貫して下落しており[3]リチウムイオン電池パック価格、金属価格上昇にもかかわらず1キロワット時あたり108ドルに下落、
BloombergNEF、bnef.com、乗用車およびラストマイル配送バンにおける燃料オプションとしての圧縮天然ガス(CNG)のコスト優位性が低下しています。欧州および中国の主要都市を中心とした都市部充電インフラの拡大が、この傾向をさらに加速させています。この動向は、ライドヘイリングフリートが中間的な燃料技術を経由せずに直接電気自動車へ移行することを促しています。その結果、CNGは主に高稼働率または積載量重視のアプリケーションに適した過渡的ソリューションとして分類されるリスクが高まっています。この認識は、CNG関連資産の減価償却スケジュールに関する投資家の懸念を高めています。これらの不確実性に対応するため、OEMはデュアルフューエルモデルまたは水素対応車両を導入しており、2030年代半ばにおけるパワートレイン技術の分布をめぐる継続的な曖昧さを反映しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
車両タイプ別:
乗用車が規模を維持しバスが成長を上回る2025年、乗用車はCNG車市場において64.48%の支配的なシェアを保持し、台数販売でのリードを確固たるものにしました。しかし、成長の軌跡は商用車へとシフトしています。バス・コーチは最も急成長するセグメントとなる見込みで、2031年までにCAGR 9.14%が予測されています。この成長は主に、完全電動化の複雑さを回避しながら即時の排出削減を求める公共交通機関に起因しています。トラックは、高出力充電ステーションが不足している地域を中心に、長距離ルートで引き続き優位を保っています。同時に、二輪・三輪車は燃料価格が消費者の選択に大きく影響する南アジアで成長しています。
小型商用車は戦略的なポジションを占めており、電池の航続距離制約を考慮した上でCNGの信頼性を都市配送に活用しています。2031年までに、CNGバスの市場規模はほぼ倍増すると予想されており、公共投資がフリート調達サイクルを解放することが主な要因です。技術ロードマップには現在、水素対応改造が組み込まれており、機関が複数燃料の寿命にわたってシャシーの償却を延長できるようにしています。乗用車分野では、OEMが最小限の価格プレミアムでバイフューエルバリアントを導入しており、電池式電気自動車が富裕層の大都市圏でより大きなシェアを獲得する中でも安定した需要を確保しています。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能


販売チャネル別:
工場装着の優位性とリトロフィットの上昇余地2025年、OEM統合がCNG車市場を支配し、75.74%のシェアを獲得しました。この傾向は、工場で精密に設計されたパワートレインに対するフリートおよび消費者の明確な選好を示しています。工場装着モデルを選択することで、保証管理が合理化されるだけでなく、ファイナンサーに残存価値予測に関する明確性が向上し、より競争力のあるリース料率が実現します。自動車メーカーにとっては、インジェクター、シリンダー、制御ユニットなどの重要部品に対する安定した需要をもたらします。このような予測可能性はボリューム契約を促進し、部品コストを効果的に削減します。マーケティング戦略は認定ワークショップでのサービスの利便性を強調し、工場装着CNGをガソリンの伝統的な代替としてシームレスに位置付けています。このアプローチは業界標準を総合的に引き上げ、購買者の期待値を高めています。
一方、リトロフィットフリートはCAGR 8.21%で成長すると予測されています。コンバージョンキットは資産寿命を延ばすだけでなく、強化される排出規制への適合を確保します。さらに、ディーラー設置機器の認証および3年間のエンジン保証が、以前はアフターマーケット成長を妨げていた信頼性への懸念に対処しています。標準化された設置プロトコルはダウンタイムを最小化し、小規模事業者が長期間の入庫ではなく定期メンテナンス中に車両を転換できるようにしています。地理的には、リトロフィットの取り組みはステーション密度に合わせて展開されています。初期の提供はCNGコリドーが確立された州に集中しており、より広範な全国展開への道を開いています。その結果、リトロフィットはニッチなソリューションから、既存の車両ランドスケープを活用した重要な成長手段へと進化しています。
最終用途アプリケーション別:
公共交通が成長曲線をリード2025年、費用対効果の高い通勤を求める価格感応度の高い世帯に支持されたバイフューエルサブコンパクトカーが、個人使用をCNG車市場の47.08%のシェアへと押し上げました。しかし、電気自動車インセンティブと充電インフラが急速に進歩している都市では、個人採用の勢いが衰えています。一括調達、固定ルート運行、およびデポコンプレッサーを広範な走行距離にわたって償却できる公共交通機関は、2026年から2031年にかけてCAGR 9.37%を達成する見込みです。一方、タクシーおよびライドヘイリングフリートは両極端の中間に位置し、高い稼働率と都市ステーションへの近接性を活用して大幅な燃料節約と短い回収期間を実現しています。最終的に、アプリケーションの選択は、乗客の快適性だけでなく、インフラの成熟度と規制圧力によってますます左右されています。
CNG車市場における産業フリートは、港湾、鉱業センター、物流パークでの現地ガスの利用可能性(プライベート給油オプションも含む)に支えられ、拡大しています。Circle KやQuikTripなどの小売燃料ブランドとのパートナーシップは、燃料供給がキロメートルあたりのコストを監視するロイヤルティ分析とバンドルされるフリートアカウントへの略的シフトを示しています。市の議会が温室効果ガス目標を調達基準に組み込む際、市営衛生・公益事業トラックはCNGに転換しており、世論に関わらず安定した需要を保証しています。さらに、集約されたテレマティクスデータはメンテナンス削減を実証するだけでなく、これらの逸話的な利点を取締役会レベルの主要業績評価指標へと引き上げています。このような検証された成果が、CNG車の複数セグメントにわたる採用を強化しています。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
シリンダータイプ別:
複合材が積載量経済性を解放2025年、タイプIの全金属シリンダーは、その手頃な価格と過酷な条件下での耐久性により、CNG車市場において38.89%のトップシェアを占めました。フリートマネージャーは、スチールタンクの容易な検査プロセスと予測可能な故障パターンを高く評価しています。一方、タイプIVは2026年から2031年にかけてCAGR 11.62%を達成する見込みです。この成長は、事業者が積載量を最大化しようとする賃率の上昇によって促進されています。この焦点は、大幅に軽量なタイプIVポリマーライナー複合材の利点を際立たせています。このような重量削減により、積載容量の増加と走行距離の延長が可能となり、小包、食料品、バルク液体輸送において特に重視されるメリットです。この進化するコスト便益分析が、今後5年間における複合材採用の急増への道を開いています。
現代の材料科学は複合材壁内にマイクロセンサーを統合しており、フリートダッシュボードにリアルタイムの圧力・温度データを提供しています。Hexagon Compositesの最新設計は、このデータと予防保全ソフトウェアのシームレスな統合を示しており、計画外のダウンタイムの削減と保険コストの低下をもたらしています。製造規模が拡大するにつれ、スチールとの価格差は縮小しており、一部の大量契約では近い将来の価格均衡を見込んでいます。規制機関はデジタルヘルスモニタリングを包含するよう型式認定基準を改訂しており、調達チームをより高度なシリンダーへと誘導しています。その結果、競争環境は原材料コストからみ込まれたインテリジェンスと関連サービスエコシステムの価値へと焦点を移しています。
地域分析
アジア太平洋地域CNG車市場
アジア太平洋地域が市場をリードし、収益に大きく貢献しています。インドの政策枠組みは、車両インセンティブ、ステーション補助金、規制スケジュールを含み、都市間バスおよびライドシェアセダンにとって優先的な選択肢としてCNGコリドーを確立しています。中国では、バッテリー充電が経済的実行不可能な内陸省の商業フリートに対してCNGが優先されています。日本は、将来の燃料転換への適応に向けた戦略的選択肢として、水素対応CNGドライブラインを推進しています。インジェクターやシリンダーなどのコンポーネントを含む地域のOEMサプライチェーンはコスト削減のためにローカライズされており、第一層都市を超えたCNG普及を促進しています。
中東・アフリカCNG車市場
中東・アフリカ地域は、7.28%のCAGRで世界最速の成長を遂げており、ガス資源が豊富な国々がガソリン輸入を削減し、国内ガス埋蔵量を活用するためにCNGを利用しています。ナイジェリアの大統領CNG推進イニシアチブは、バスフリートの転換を促進するために優遇融資と税制優遇措置を組み合わせています。UAEは、天然ガス、水素、EV充電を統合したマルチ燃料サービスハブを開発するためにLNGインフラを活用し、長期的な持続可能性に向けて物流コリドーを位置づけています。しかし、農村部では普及が限定的であり、ラストマイル普及を可能にするためにモバイル給油ソリューションが必要とされています。
欧州・北米CNG車市場
欧州と北米は安定した成長軌道を示しています。厳格な排出規制とバイオメタン義務化がCNGの環境的魅力を高めており、フリートの電動化が進む中でも同様です。米国は、700か所以上の公共ステーションが沿岸間の貨物輸送を支援しており、EPA第3フェーズ規制がディーゼルフリートへのコンプライアンス圧力を高めています。欧州では、トラックOEMが燃料システム専門企業と協力して高圧直接噴射(HPDI)技術を導入し、ディーゼルに匹敵するトルク性能を維持しながらメタン排出量を削減しています。この傾向は、Volvo GroupとWestportのパートナーシップに代表されています。

競合ランドスケープ
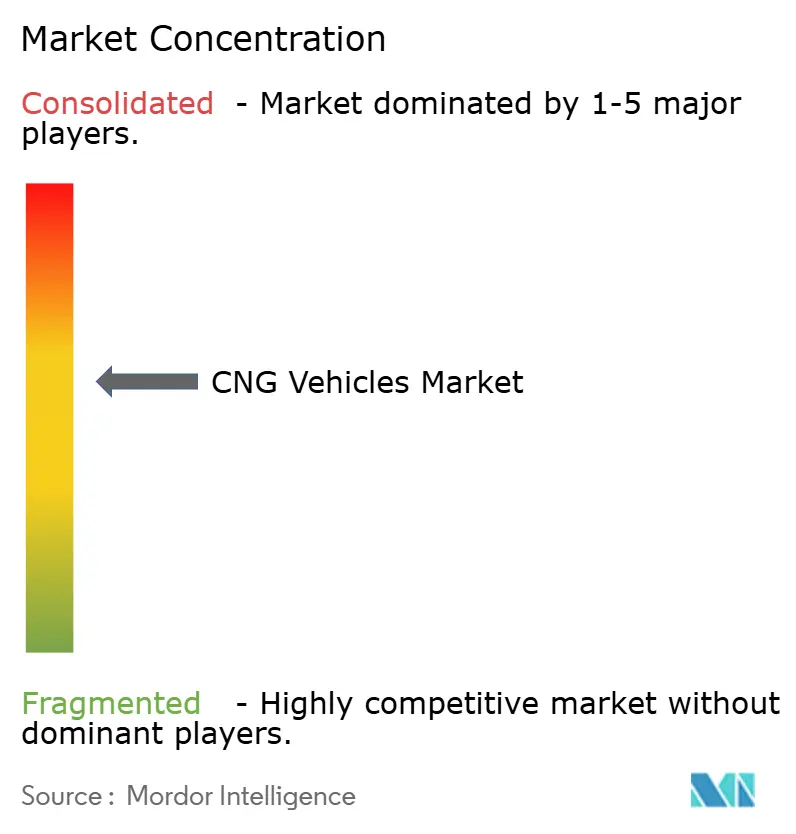
世界市場は断片化しており、Suzuki、Hyundai、Ford Motor Company、Tata Motors、および複数の中国OEMが主導権を共有しています。この構造は、いかなる単一企業も価格設定や技術ロードマップを支配することを防ぎ、パワートレインおよびストレージサブシステムにおけるイノベーションを促進しています。地域の専門企業は、軽量シリンダー、高圧インジェクター、およびターンキーステーションパッケージにおいてニッチを確立しています。管理可能な資本要件により、スタートアップが市場に参入し、水素対応転換およびテレマティクスアドオンに注力することができます。これにより、生産規模よりも機動性を重視する競争環境が生まれています。
差別化においてパートナーシップは不可欠です。例えば、WestportとVolvoのHPDIに関する協力は、部品イノベーターがOEMの規模を活用して商業化を加速する方法を示しています。Hexagon Compositesのようなシリンダーサプライヤーは軽量タンクとテレマティクスゲートウェイを統合し、競争をデータ分析へとシフトさせています。エネルギー企業はステーションネットワークに投資し、燃料販売を車両需要に合わせています。これらの協力関係は開発期間を短縮しリスクを分散させ、中堅ブランドがグローバルに適合したCNGモデルを発売できるようにしています。
地域の政策の違いが多様な戦略を促進しています。インドでは、SuzukiとTataが価格感応度の高い乗用車に注力し、欧州ではIvecoとDaimler Truckが長距離および市営フリートをターゲットと、バイオメタンをほぼゼロカーボンの主張に活用しています。中国ブランドは国内政策を活用してCNGバスをアフリカおよびラテンアメリカに輸出し、価格競争力を高めています。水素対応エンジンが進歩するにつれ、OEMは複数のガス燃料に対応するモジュール式パワートレインベイを開発し、資産価値の維持を確保しています。このアプローチはセグメントの境界を曖昧にし、ソフトウェア統合を主要な競争領域として強調しています。
CNG車産業リーダー
Suzuki Motor Corporation
Hyundai Motor Company
Tata Motors Limited
AB Volvo Group
Ford Motor Company
- *免責事項:主要選手の並び順不同
CNG車市場
- Suzuki Motor Corp
- Hyundai Motor Co
- Tata Motors Limited
- AB Volvo Group
- CNH Industrial (Iveco)
- General Motors
- Ford Motor Company
- MAN Truck and Bus SE
- Scania AB
- Ashok Leyland Ltd.
- Isuzu Motors Ltd.
- Westport Fuel Systems Inc.
- Landi Renzo SpA
- Hexagon Composites ASA
- Everest Kanto Cylinders Ltd.

Recent Industry Developments in CNG車市場
- 2026年1月:2026年1月、Tata Motorsは同社のXPRESセダンの新しいガソリンおよびCNGバリアントを発売し、以前の電気専用ラインナップを超えてフリート車両のラインナップを拡大しました。CNGバリアントは商業フリート事業者を対象としており、ガソリンおよびEVオプションの両方に対してより低コストの代替手段を提供しながら、運用上の柔軟性を維持しています。
- 2025年8月:Landi TechnologiesとAmerican CNG, LLCは画期的な戦略的提携を締結しました。このパートナーシップは、最高水準のエンジン技術、高度な高圧燃料システム、自社シリンダー生産、および全国設置サービスを統合しています。その結果、北米全域のOEM、フリート管理会社(FMC)、ディーラー、およびフリート向けに特化した包括的なRNG/CNGソリューションが実現しています。
- 2025年6月:Astra Vehicle Technologiesとの協力のもと、IvecoはS-Way 500 CNG 6×2トラックを発表しました。この新モデルは44トンの総車両重量容量を誇り、ディーゼル車と比較してCO2を最大95%削減します。このトラックは2025年ロードトランスポートエキスポでグランドデビューを飾り、手描きアートワークで装飾されたオーダーメイドの展示モデルとして披露されました。


世界のCNG車市場レポートスコープ
レポートの範囲には、車両タイプ、販売チャネル、最終用途アプリケーション、シリンダータイプ、および地域が含まれます。車両タイプ別では、市場は乗用車、小型商用車、バス・コーチ、中型・大型トラック、および二輪・三輪車にセグメント化されています。販売チャネル別では、市場はOEM装着およびリトロフィット・アフターマーケットにセグメント化されています。最終用途アプリケーション別では、市場は個人・私的使用、タクシー・ライドヘイリングフリート、公共交通機関、および産業・公益事業フリートにセグメント化されています。シリンダータイプ別では、市場はタイプI(全金属)、タイプII(金属フープラップ)、タイプIII(フルコンポジット)、およびタイプIV(ポリマーライナーコンポジット)にセグメント化されています。地域別では、市場は北米、南米、欧州、アジア太平洋、および中東・アフリカにセグメント化されています。市場予測は、金額(米ドル)および数量(台数)で提供されています。
| 乗用車 |
| 小型商用車 |
| バス・コーチ |
| トラック(中型・大型) |
| 二輪・三輪車 |
| OEM装着 |
| リトロフィット・アフターマーケット |
| 個人・私的使用 |
| タクシーおよびライドヘイリングフリート |
| 公共交通機関 |
| 産業・公益事業フリート |
| タイプI(全金属) |
| タイプII(金属フープラップ) |
| タイプIII(フルコンポジット) |
| タイプIV(ポリマーライナーコンポジット) |
| 北米 | 米国 |
| カナダ | |
| 北米その他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| コロンビア | |
| 南米その他 | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| ロシア | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| インドネシア | |
| タイ | |
| アジア太平洋その他 | |
| 中東・アフリカ | トルコ |
| サウジアラビア | |
| アラブ首長国連邦 | |
| カタール | |
| 南アフリカ | |
| ナイジェリア | |
| エジプト | |
| ケニア | |
| 中東・アフリカその他 |
| 車両タイプ別 | 乗用車 | |
| 小型商用車 | ||
| バス・コーチ | ||
| トラック(中型・大型) | ||
| 二輪・三輪車 | ||
| 販売チャネル別 | OEM装着 | |
| リトロフィット・アフターマーケット | ||
| 最終用途アプリケーション別 | 個人・私的使用 | |
| タクシーおよびライドヘイリングフリート | ||
| 公共交通機関 | ||
| 産業・公益事業フリート | ||
| シリンダータイプ別 | タイプI(全金属) | |
| タイプII(金属フープラップ) | ||
| タイプIII(フルコンポジット) | ||
| タイプIV(ポリマーライナーコンポジット) | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| 北米その他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| コロンビア | ||
| 南米その他 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| ロシア | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| インドネシア | ||
| タイ | ||
| アジア太平洋その他 | ||
| 中東・アフリカ | トルコ | |
| サウジアラビア | ||
| アラブ首長国連邦 | ||
| カタール | ||
| 南アフリカ | ||
| ナイジェリア | ||
| エジプト | ||
| ケニア | ||
| 中東・アフリカその他 | ||


レポートで回答される主要な質問
CNG車市場は2031年までにどのくらいの速度で成長すると予測されていますか?
CAGR 5.68%で拡大し、2026年の55.25 ビリオン 米ドルから2031年までに72.82 ビリオン 米ドルへと成長すると予測されています。
現在、CNG車の導入においてどの地域がリードしていますか?
アジア太平洋地域はインドおよび中国のインフラと政策支援により、2025年の収益の55.27%を占めています。
CNG車スペース内で最も急速に成長しているセグメントはどれですか?
バス・コーチは、交通機関が即時の排出削減を求める中、最速のCAGR 9.14%を記録しています。
バイオメタンはCNG車の見通しにどのような影響を与えますか?
EUおよびカリフォルニア州の混合義務がCNGフリートをほぼゼロカーボン資産に変え、移行的役割を超えた技術の関連性を延長しています。
主要企業はどのような戦略的動向を取っていますか?
HPDIエンジンに関するWestport-AB Volvo Groupのパートナーシップや、統合RNGソリューションに関するLandi Technologies-American CNGのパートナーシップは、技術主導の協力の典型例です。
最終更新日:



