
CNG・LPG車市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
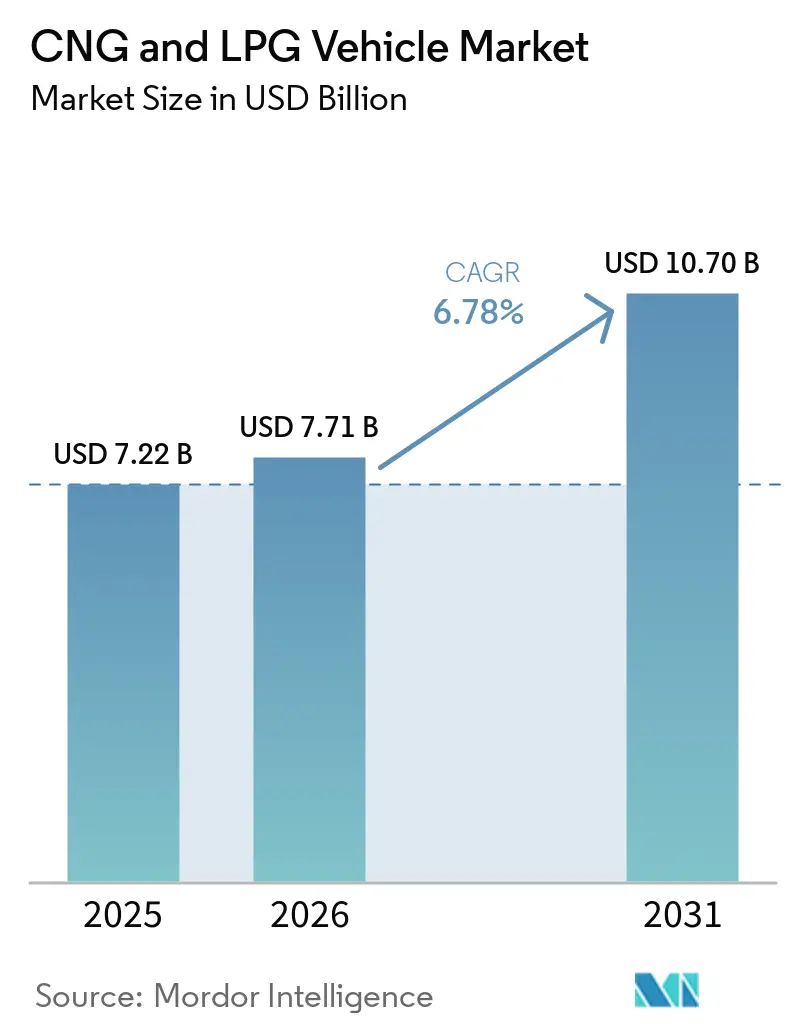
| 市場規模 (2026) | 7.71 十億米ドル |
| 市場規模 (2031) | 10.70 十億米ドル |
| 成長率 (2026 - 2031) | 6.78 % |
| 最も急速に成長している市場 | アフリカ |
| 最大市場 | アジア太平洋地域 |
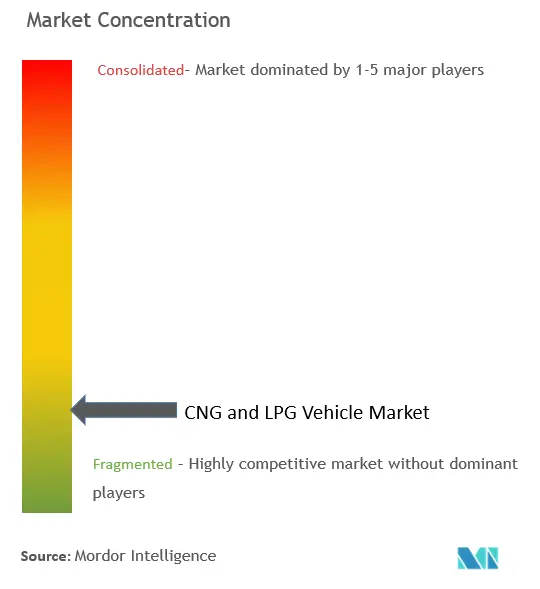
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor IntelligenceによるCNG・LPG車市場分析
2026年の世界のCNG・LPGビークル市場規模は71億1,000万米ドルと推定され、2025年の72億2,000万米ドルから成長し、2031年には107億米ドルに達する見通しで、2026年から2031年にかけてCAGR 6.78%で成長します。政府のインセンティブの増加、給油インフラの拡充、および従来の使い勝手の障壁を取り除く技術の進歩により、CNG・LPGビークル市場はニッチな代替手段からメインストリームの選択肢へと移行しています。フリートオペレーターは現在、ガス燃料を低い運営コストと確実な規制遵守をもたらす長期的な橋渡しソリューションとして捉えています。特にアジア太平洋地域とアフリカにおける急速なステーション展開が航続距離への不安を解消し、ツインシリンダーパッケージングと自動変速機がガソリン車との機能同等性をもたらしています。再生可能天然ガス(RNG)とバイオCNGは新たな脱炭素化手段を解放し、化石ガス価格の変動をヘッジするとともに、スコープ3排出削減を優先する商業フリートを引き付けています。既存の自動車メーカーが工場装着ラインナップを拡大し、新規参入者がターンキーバイオCNGサービスで物流・交通・ライドヘイリングセグメントを開拓するにつれ、競争の激しさが増しています。
主要レポートのポイント
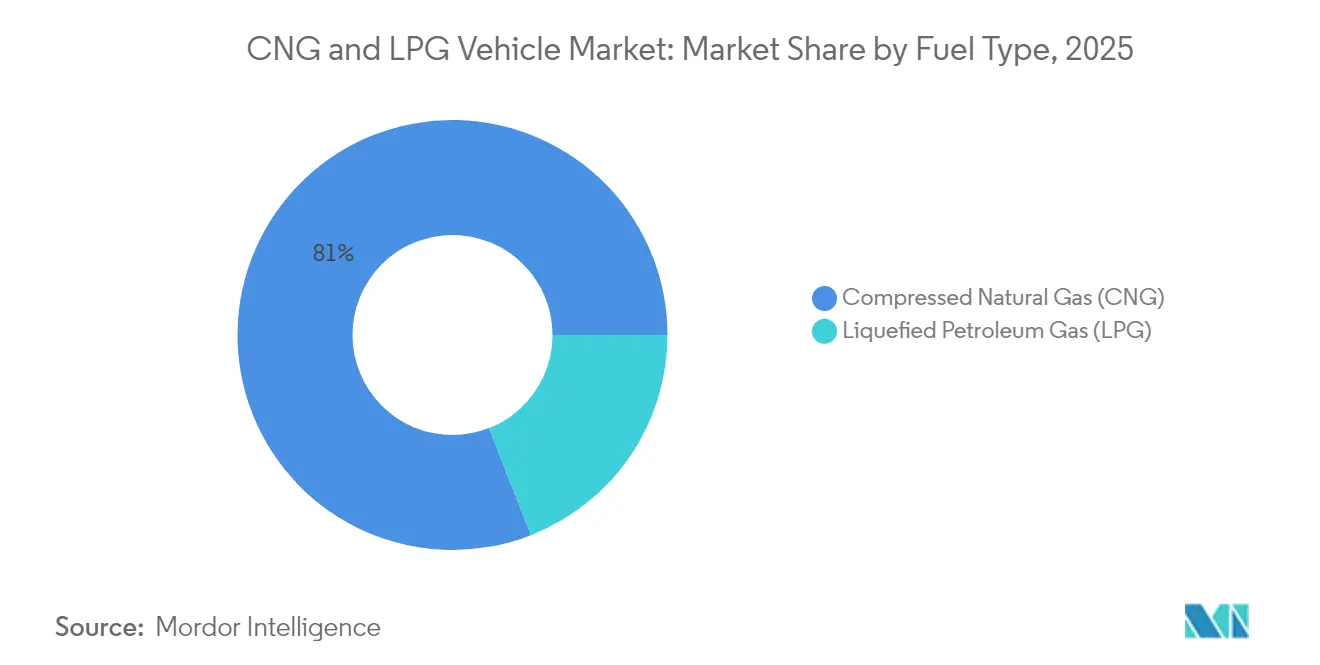
- 燃料タイプ別では、圧縮天然ガスが2025年のCNG・LPGビークル市場シェアの80.95%を占め、圧縮バイオガスは2031年までCAGR 12.42%で成長する見込みです。
- 車両タイプ別では、乗用車が2025年の収益シェアの62.10%でトップとなり、二輪・三輪車は2031年までCAGR 10.55%で拡大する予測です。
- 販売チャネル別では、OEM装着モデルが2025年のCNG・LPGビークル市場規模の70.35%を占め、リトロフィットは2031年までCAGR 10.49%と最高の予測成長率を記録しました。
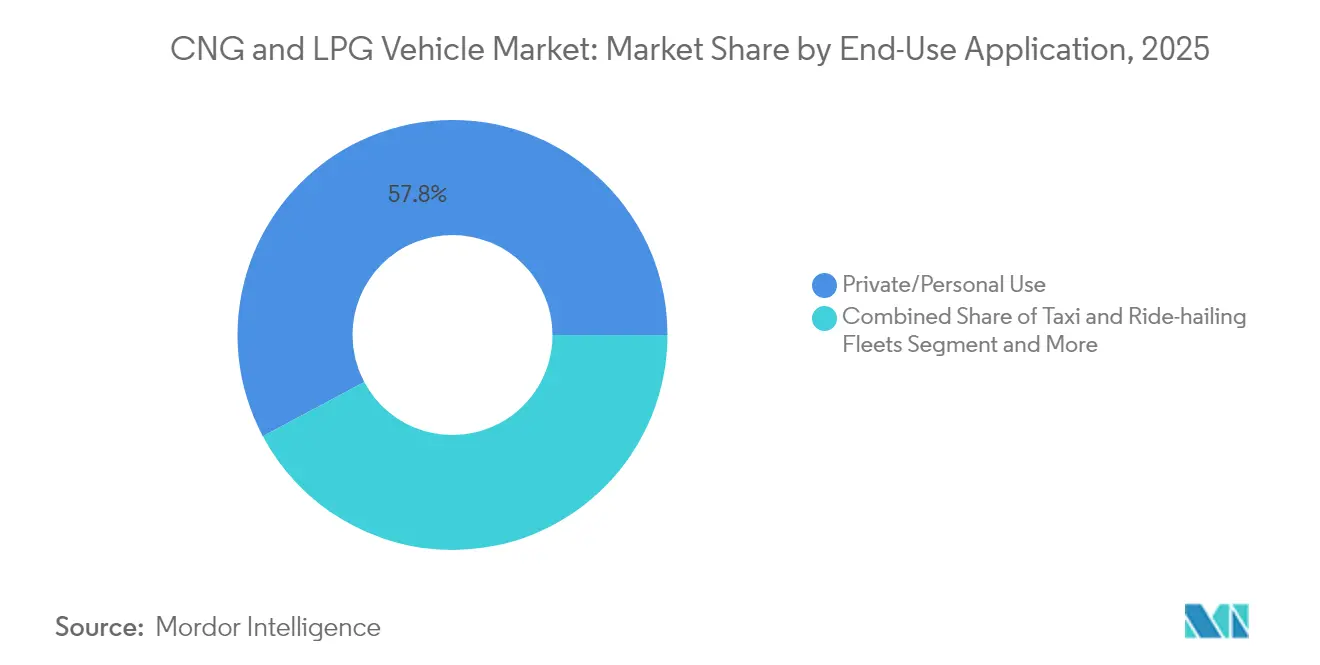
- 最終用途アプリケーション別では、個人使用が2025年の収益の57.80%を占め、タクシーおよびライドヘイリングフリートは2031年までCAGR 8.62%が見込まれます。
- シリンダータイプ別では、タイプIオールメタルシリンダーが2025年の需要の64.60%を占めましたが、タイプIVポリマーライナー複合材は2031年までCAGR 15.96%を記録する見通しです。
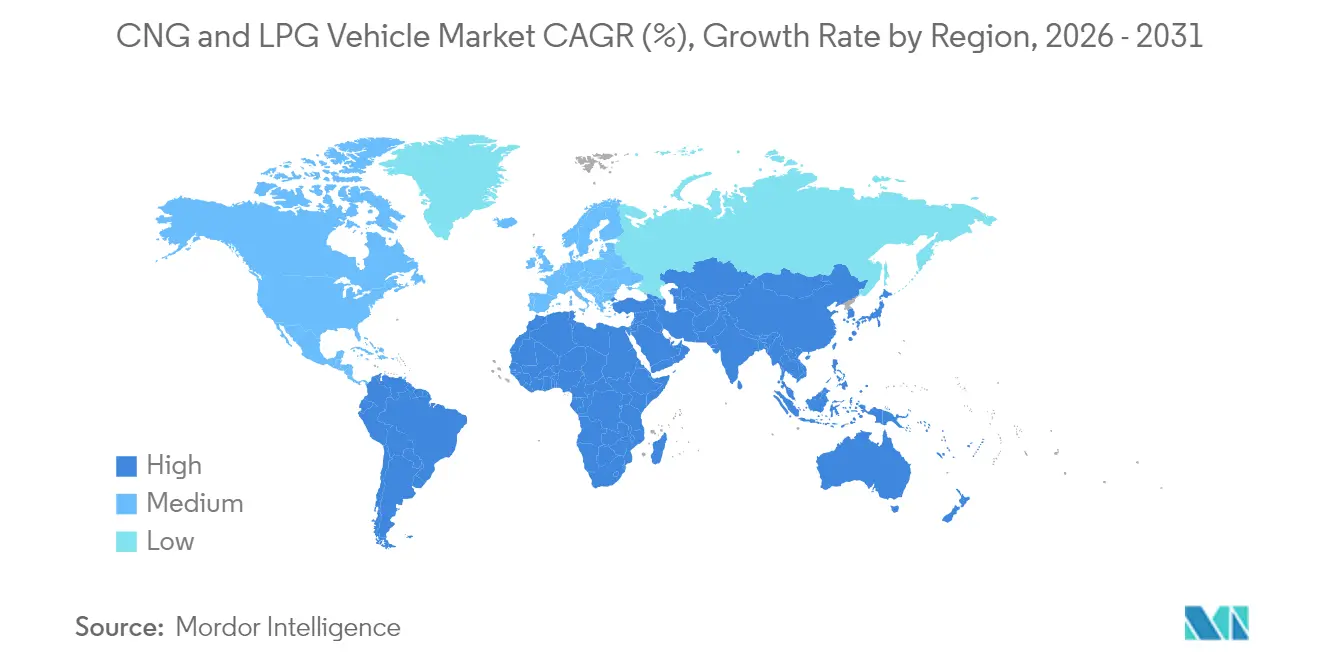
- アジア太平洋地域が2025年の市場シェアの45.60%を占めてトップとなり、アフリカはCAGR 12.97%で2031年まで最も急成長する地域です。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
グローバルCNG・LPG車市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 政府のインセンティブと燃料価格の均衡 | +2.1% | 世界(インド、ナイジェリア、ブラジル) | 中期(2~4年) |
| 給油インフラの拡充 | +1.8% | アジア太平洋、中東・アフリカ、南米 | 長期(4年以上) |
| OEMの工場装着バリアントへのシフト | +1.4% | インド、欧州、南米 | 中期(2~4年) |
| 都市部における厳格なCO₂・NOx規制 | +1.2% | 欧州、北米、アジア | 短期(2年以内) |
| ツインシリンダーパッケージングの革新 | +0.8% | インド、東南アジア | 短期(2年以内) |
| バイオCNGへの商業需要 | +0.6% | 北米、欧州、アジア | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
政府のインセンティブと燃料価格均衡化への取り組み
多層的なインセンティブプログラムがフリートの経済性を書き換えています。ナイジェリアの4億5,000万米ドルの大統領CNG推進計画は、ステーション展開と改造バウチャーを組み合わせ、10,000台以上の車両アップグレードを完了し、4,000人の技術者を育成しました。カリフォルニア州のDrive Clean!リベートは軽量車両1台あたり最大3,000米ドルに加え、RNG税額控除の提案が回収期間をさらに短縮しています[1]。UAEの車両用天然ガスプログラムは1日1万台に対応できるディスペンサーを設置し、早期採用者への供給を保証しています。これらの取り組みは総じて、CNG・LPGビークル市場をネットゼローへの戦略的な橋渡しとして再定義しており、単なる一時的な措置ではなくなっています[2]。
CNG・LPG給油インフラの急速な拡大
ステーションの成長は公的補助金から商業資本へとシフトしており、キャッシュフローの実行可能性を示しています。Clean Energy Fuelsはヒューストン初の民間バスデポCNGステーションを建設中で、年間200万ガロンの規模を誇ります。TotalEnergiesは3大陸にわたって1,200以上の公共ポンプを運営し、貨物回廊に戦略的に共同設置して稼働率を確保しています。インドは2030年までに10,000ステーションを目標とし、Maruti Suzukiが2025年度に工場装着CNG車60万台を販売する計画を支えています[3]。より密なネットワークは航続距離への不安を軽減し、都市間貨物の機会を解放することで、CNG・LPGビークル市場全体にわたる持続的な需要を牽引しています。
OEMポートフォリオの工場装着CNGバリアントへのシフト
自動車メーカーはCNG技術をコアプラットフォームに組み込んでいます。Tata Motorsのツインシリンダー搭載のPunchとAltrozは荷物スペースを確保しながら77馬力を発揮し、実用性の障壁を取り除いています。Maruti Suzukiはすでに14種類のCNGトリムを提供しており、インドの乗用車販売の36%でこの燃料オプションが選ばれていると報告しています。Nissanは2026年の電動化ロードマップの一環としてCNG対応を追加し、ガス燃料をハイブリッドの補完として位置付けています。工場統合により保証リスクが低下し、排出認証が厳格化され、価格プレミアムが圧縮されることで、CNG・LPGビークル市場全体の普及率が向上しています。
都市部クラスターにおける排気管CO₂・NOx規制の強化
規制当局は即時の排出削減のためにCNGを支持しています。2025年に施行されるパリのディーゼル禁止令は商業フリートを低NOx代替手段へと向かわせ、インドの2027年企業平均燃費目標はOEMにガス燃料トリムの拡大を促しています。試験によれば、CNGエンジンはガソリン比で一酸化炭素を90~97%削減し、燃費効率を30%向上させることが示されており、電気自動車よりも低コストで低排出ゾーンへの進入を可能にしています。これらのコンプライアンス上の優位性が購買決定に反映され、CNG・LPGビークル市場の成長モメンタムを強化しています。
制約要因の影響分析*
| 制約要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 衝突試験プロトコルの不足 | -1.2% | 世界 | 中期(2~4年) |
| LNG原料価格の変動 | -1.0% | アジア太平洋、欧州 | 短期(2年以内) |
| 都市部におけるEV設備投資補助金 | -0.8% | 北米、欧州、アジア | 長期(4年以上) |
| 安全性に関する認識のギャップ | -0.6% | 先進市場 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
ガス燃料車の衝突試験プロトコルの不足
2024年2月のウィルミントンのトラック爆発事故は、世界基準のギャップを明らかにしました。連邦規格304はタンクの完全性に対応していますが、車両レベルの総合的な試験は依然として不足しており、フリートや保険会社の責任リスクを高めています。ISO 11439はシリンダー基準を定めていますが、衝突シミュレーションが欠如しており、リスク回避的な地域でのOEM展開を遅らせています。当局が動的試験を統一するまで、これらの安全上の不確実性はCNG・LPGビークル市場の一部の上昇余地を削ることになります。
都市ガス事業者向けLNG原料の価格変動
スポットLNGは2024年を通じて平均13米ドル/MMBtu以上で推移し、インドや欧州の一部で手頃な価格の閾値を超えました。地政学的緊張やパイプライン契約の満了に伴う供給リスクが不確実性を高め、都市ガス販売業者はコストを小売ポンプに転嫁せざるを得ない状況です。米国37州のCNGポンプ価格は2023年を通じて上昇し、ディーゼルとの価格差が縮小し、新規フリートの転換が鈍化しました。2026年以降に新たな液化プロジェクトが逼迫を緩和する可能性はありますが、短期的な価格変動はCNG・LPGビークル市場における積極的な拡大計画を抑制する可能性が高いです。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
燃料タイプ別:バイオCNGが成長リーダーとして台頭
圧縮バイオガスは2031年までCAGR 12.42%を記録する見込みで、圧縮天然ガスは2025年のCNG・LPGビークル市場シェアの80.95%を維持しています。インドが2030年度までにバイオCNG需要を40倍に拡大する計画は、農業廃棄物消化槽によって実現され、再生可能エネルギーへの転換を浮き彫りにしています。Maruti Brezza CBGが25.51 km/kgを達成するなどの初期ローンチは商業的実行可能性を示しています。同時に、LPGはカタールとUAEのLNGプロジェクトがLPG供給を増加させることで支えられ、既存インフラが存在する地域で強みを維持しています。したがって、地域の燃料選択は純粋な技術的メリットよりも、地域の原料の豊富さと政策の推進力を反映しています。
バイオCNG乗用車のCNG・LPGビークル市場規模は、乳業・蒸留所・都市廃棄物生産者が投入コストを固定するオフテイク契約を締結するにつれ、年率14.6%で拡大する見込みです。一方、化石ガスバリアントは炭素税に対するヘッジとして一桁台の成長にとどまっています。この乖離した軌跡は、CNG・LPGビークル市場全体が拡大し続ける一方で、内部構成が再生可能ガス製剤へと傾いていることを示しています。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能


車両タイプ別:二輪車がイノベーションを牽引
乗用車は2025年の支出の62.10%を占めましたが、二輪車・三輪車が最も高い10.55%のCAGRを記録する見込みであり、これは新興市場におけるCNG車の普及拡大に支えられています。Bajaj Auto Limitedが2020年から2023年にかけてCNG三輪車の普及率を26%から57%に引き上げた実績は、2025年に投入予定の初のCNGオートバイに向けた技術的信頼性を高めています。小型商用車やバスも、運行サイクルがオンサイト充填ステーションへの投資を正当化することから注目を集めており、予測期間における商業セグメントのCNG・LPG車市場全体の規模を拡大させています。
都市部における軽油車への貨物輸送規制の強化が小型トラックの普及を加速させる一方、交通機関当局はRNG供給契約を事前に確保する12年間のバス入札を選択しています。こうした動向が相まって、コスト意識の高い輪車と大量輸送を担う商業フリートを軸とした多様な需要構造がCNG・LPG車市場に定着しています。
販売チャネル別:リトロフィット市場が勢いを増す
OEM装着ユニットが2025年の収益の70.35%を占めましたが、インフラの拡充が回収期間を短縮するにつれ、リトロフィットはCAGR 10.49%が見込まれています。ナイジェリアの改造バウチャーは政策主導のアフターマーケット急増の典型例です。平均リトロフィットコスト3,000~5,000ユーロは、高走行距離タクシーに2年間の損益分岐点を提供し、新車販売のみに依存するのではなく、既存の車両パークにおけるCNG・LPGビークル市場規模を拡大しています。
工場装着モデルは、統合された安全性検証と完全な保証カバレッジにより、フリート入札で依然として優位を占めています。Tata Motorsのツインシリンダーを搭載したSUVラインナップとMaruti Suzukiの自動変速機CNGトリムは、ガス燃料の主流化に向けたOEMのコミットメントを示しています。リトロフィット(既存資産向け)と工場装着(新規購入向け)というこの二重の経路が、CNG・LPGビークル市場内の並行した成長エンジンを提供しています。
最終用途アプリケーション別:フリートセグメントが採用をリード
個人ドライバーが2025年の数量の57.80%を占めましたが、タクシーおよびライドヘイリングオペレーターは安価な燃料と自治体の排出目標を追求する中でCAGR 8.62%を記録する見込みです。UPSの15リターCNGトラック注文は物流セクターのモメンタムを示しています。廃棄物管理フリートはすでに深く採用しており、デポステーションの複数シフト稼働を保証することでCNG・LPGビークル市場に安定性をもたらしています。
公共交通システムは長期バス調達で需要を強化しています。ヒューストンMETROの120台のRNGバス展開はClean Energy Fuelsの新ステーション経済性を支え、公共契約が民間資本を触媒する仕組みを示しています。産業・公益フリートも、ステーションのスループットを最大化する予測可能なルーティングにより拡大しており、CNG・LPGビークル市場全体にわたる多様な最終用途の成長を確保しています。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
シリンダータイプ別:複合材技術の進歩
タイプIスチールシリンダーが2025年の台数の64.60%を占め、コスト優位性と成熟したサプライチェーンを反映しています。しかし、タイプIV複合材のCNG・LPGビークル市場シェアは急速に上昇しており、CAGR 15.96%の予測に牽引されています。圧力容器向けの炭素繊維需要は、軽量化義務の強化に伴い2025年まで年率42%増加する見込みです。Hexagon PurusとForvia Faureciaは生産能力を拡大し、1台あたりのコストを削減しています。
中間的なタイプIIおよびタイプIIIフォーマットは、価格とペイロードのバランスを取るフリートに対応しています。試験済みの複合材ソリューションを優遇する連邦安全規則は、特にスペースが限られる二輪車および乗用車セグメントにおいて、OEMをより軽量なタンクへとさらに誘導するでしょう。したがって、シリンダーの選択はより広いCNG・LPGビークル市場内での戦略的差別化要因となりつつあります。
地域分析
アジア太平洋地域が2025年の収益の45.60%を占めました。インドの2025年初頭にCNG車販売がディーゼルを上回るというマイルストーンは消費者の受容を示しており、6,959のステーションが便利なアクセスを支え、ツインシリンダーパッケージングがトランクスペースの問題に対処しています。中国はバッテリー重量が依然として非経済的な重量物貨物ルートにCNGを活用しており、CNG・LPGビークル市場における地域の中核的役割を強化しています。
アフリカは最も急速に成長する地域であり、2031年までCAGR 12.97%を記録しています。ナイジェリアの4億5,000万米ドルのインフラプログラムは100万台の改造目標を掲げ、供給の確実性を確保する一方、南アフリカのガス発電の野望が追加的な需要を生み出しています。豊富な国内ガスと限られた既存の自動車投資が切り替えの摩擦を低下させ、CNG・LPGビークル市場の普及を加速しています。 南米はブラジルのバイオ燃料文化とアルゼンチンのガス埋蔵量に支えられ、CAGR 7.98%を達成しています。ブラジルのエタノールフレックス燃料の伝統が消費者教育を容易にし、RNGパイロット量が輸送バイヤーを求めてCNG・LPGビークル市場に流入しています。HyundaiのGreen Mobilityへの11億米ドルの計画は、OEMが大陸を代替燃料の戦略的拠点と見なしていることを示唆しています。欧州はドイツがバイオメタン生産を拡大してステーションネットワークに供給し、採用を広げることで5.12%のペースを維持しています。

規制環境
排出ガス規制とガス燃料システムの安全性の両面で規制が強化される一方、一部の政府はステーション展開を加速するため許認可手続きの簡素化を進めている。欧州連合では、Euro 7(規則(EU) 2024/1257)がCNGおよびLNGパワートレインを含む小型・大型車両を対象とした更新済み排出要件を定めており、新規のM1およびN1車両区分に適用される主要規定は2026年11月29日から発効する。これによりOEMの認証およびアフタートリートメント校正のスケジュールが2025年~2026年の期間にシフトすることになる。
安全性および完全性の観点では、UNECE規則第110号がCNGおよび部品を使用する車両の型式認証要件の基盤であり続けており、米国では2026年6月に連邦官報に掲載された連邦自動車安全基準(FMVSS)第303号の措置を通じてCNGシステムの完全性への注視を強めている。インドでは、政策がインフラと再生可能ガスの利用拡大を同時に後押ししている。PNGRBはCNG(輸送用)およびPNG(家庭用)区分に対する圧縮バイオガスの混合義務を導入し、2025-26年度に1%、2026-27年度に3%、2027-28年度に4%とした。また道路交通・幹線道路省は都市ガス供給インフラの承認を加速する枠組みを発行し、RoW承認を15日、CNG/LCNGステーションへのアクセス許可を30日に短縮した(LPG供給制約に関連した期限付き措置として)。
バリューチェーン分析
バリューチェーンは上流において天然ガスおよびLPGの生産・処理から始まり、さらに農業、都市、産業廃棄物流由来のバイオメタン/バイオCNGの利用が増加しており、これには消化槽、精製、圧縮の各工程が販売前に必要となる。中流・下流の参加者には都市ガス供給業者やステーション開発業者(公共小売網および民間デポステーション)が含まれ、続いて工場出荷時にCNG/LPG仕様を提供するOEMおよび既存車両群にサービスを提供する認証済み改造業者が続く。重要な支援層としてはシリンダー(タイプIからタイプIV)、バルブ、レギュレーター、燃料レール、ECU、インジェクター、さらには型式認証、検査、サービス網が挙げられ、IATF 16949のような品質・トレーサビリティ規範やISO 26262に整合した安全プロセスがサプライヤー資格を形作っている。
主要なボトルネックは、(i)新規プラットフォームの提供を遅らせる認証・型式承認のリードタイム、(ii)アフターマーケット改造品質のばらつき、および正確なECU校正とガス噴射調整を行える技術者の不足、(iii)OEMやフリートが重量・パッケージング上の利点を追求する中でのタイプIV複合シリンダーの供給制約、の3点に集中している。インフラ展開も投資発表の見出しに遅れをとることがあり、展開はパイロット貨物回廊に集中する傾向がある。北米では、2026年初頭時点でNGV給油ステーション網は約1,400か所であり、これがルート計画やフリート入札の適格性に影響を与えている。これらの制約は、燃料供給(RNGを含む)、デポステーション、OEMグレードのハードウェア検証をフリート向けに一括提供する統合オファリングの役割を高めている。
競争環境
CNG・LPGビークル市場は中程度の分散化を特徴とし、単一のプレーヤーが完全に支配しない競争環境を示しています。この市場の競争ダイナミクスに影響を与えるいくつかの要因があります。これらには、垂直統合、技術革新、および小売融資オプションへのアクセスが含まれます。規模の大きさは重要ですが、成功の唯一の決定要因ではありません。Maruti SuzukiはCNG・LPGビークル市場における著名なプレーヤーです。同社の成功は、強力な流通ネットワーク、ブランド認知度、および人気モデル全体にわたるCNGバリアントの提供への注力に起因しています。Hyundai MotorもCNG・LPGビークル市場において重要な地位を占めています。Hyundaiの競争優位性は、技術革新、効率的な製造プロセス、および様々な消費者セグメントに対応する多様な製品ポートフォリオにあります。Tata MotorsもCNG・LPGビークル市場における主要な競合他社です。Tata Motorsは商用車セグメントにおける強固な存在感と、手頃で燃費効率の高い車両の提供への注力を活用しています。
戦略的には、既存企業は工場装着製品に注力しています。Tataのツインシリンダーを搭載したSUVとMarutiの自動CNG変速機は使い勝手のギャップを狙い、Nissanは2027年のCAFE規制を満たすためにマルチ燃料アーキテクチャを試験しています。複合シリンダーサプライヤーは自動車メーカーと緊密なパートナーシップを形成して長期オフテイクを確保し、後発参入者が複製困難なエコシステム優位性を生み出しています。
地域専門企業は地域化された経済性を活用しています。アフリカでは融資をバンドルした改造ワークショップがシェアを獲得し、北米ではRNG供給契約が物流フリートのロイヤルティアンカーとして機能しています。各市場において、安全規制の強化は検証済みのエンジニアリングと試験インフラを持つブランドを優遇し、CNG・LPGビークル市場における統合圧力を強化しています。
CNG・LPG車産業のリーダー企業
-
Maruti Suzuki India Ltd
-
Hyundai Motor Company
-
Tata Motors Limited
-
SAIC Motor Corporation
-
Honda Motor Co., Ltd.
- 注:主要企業の掲載順は順位を示すものではありません。

市場機会と将来展望
機会は、政策措置がエンドユーザー経済性の摩擦を軽減する分野や、ステーションアクセスが回廊型パイロットから密な都市部カバレッジへ移行する分野で拡大している。インドはその明確な証左である。2026年度において、CNG搭載乗用車は約103.4万台(乗用車販売全体の約22%)を占め、ディーゼル比率(18.08%)を上回った。これはOEM搭載ポートフォリオと給油カバレッジが整合したときの普及を示している。並行する規制の動きとして、PNGRBがCNGおよび家庭用PNG消費者向けに統一輸送関税をRs. 54.00/MMBTU(2026年1月)と定めたことも、複数都市での事業展開を検討する都市ガス供給業者やフリート購入者にとってより明確な価格設定枠組みを生み出している。
ホワイトスペースは3つの分野で明らかである。第一に、再生可能ガスの輸送への統合が混合義務や企業の脱炭素化ニーズとともに拡大しており、これがバイオメタン生産、CNG供給、フリート引取契約を結び付けた一括提供を後押ししている。第二に、ハッチバックからコンパクトSUV、軽商用デューティサイクルに至る大量販売セグメントでの工場出荷モデルの幅広さは、OEMが部品を標準化し、ツインシリンダー配置によりパッケージング上の懸念に対応する中で、依然として重要な梃子となっている。第三に、サービスおよび改造エコシステムは多くの地域で依然として制約要因となっている。技術者研修の拡大、校正手順の標準化、検査プロトコルの強化は、より安全な改造を可能にし、保険会社やフリートの受容性を向上させることができる。特にインフラやワークショップの品質が不均一に発展している急成長中の新興市場においてその効果は大きい。
最近の業界動向
- 2026年6月:Tata Motorsは、CNGを含むパワートレイン間で切り替え可能な柔軟な製造を用いて、今後2~3年で年間約130万台まで生産能力を拡大することを含む複数年にわたる乗用車戦略を詳細に発表した。この計画は工場出荷時のガス燃料仕様の可用性向上を支え、特にCNGが総所有コストの観点から選択されるコスト重視セグメントにおいて、需要急増時の供給制約を軽減する。
- 2024年12月:Clean Energy Fuelsは、DHL(年間10万ガロン)、Food Express(10年間で300万ガロン)、LA Metro(1,400万ガロン)と再生可能天然ガスの供給契約を締結した。これらの複数年にわたるフリート契約は、天然ガス車両向けのRNG関連需要の見通しを強化し、デポおよび回廊ステーションの稼働経済性を裏付けるものである。
- 2024年6月:Tata Motorsは、1.2リッターエンジンとツインシリンダー配置を採用したターボCNG SUVとして位置づけられるNexon CNGの2025年度発売計画を確認した。大量販売SUV車種を工場出荷CNGラインナップに追加することで、従来のトランクスペースのトレードオフを軽減し、主流セグメントへの機能同等性をもたらすことにより、エントリーハッチバックを超えて対応可能な需要を拡大する。


研究方法のフレームワークとレポートの範囲
市場の定義と対象範囲
本調査では、工場出荷時装着および後付け改造を含む、圧縮天然ガス(CNG)または液石油ガス(LPG)を燃料とする車両の市場価値を対象としています。価値は車両販売または改造取引の時点で計上されます。
対象外:純粋な電気自動車(BEV)、水素燃料電池車、およびCNGまたはLPG機能を持たない従来型ガソリン車・ディーゼル車は対象に含まれません。
セグメンテーション概要
- 燃料タイプ別
- 圧縮天然ガス(CNG)
- 液化石油ガス(LPG)
- 圧縮バイオガス(CBG)
- 車両タイプ別
- 乗用車
- 小型商用車
- バスおよびコーチ
- トラック(中型および大型)
- 二輪・三輪車
- 販売チャネル別
- OEM装着
- リトロフィット・アフターマーケット
- 最終用途アプリケーション別
- 個人・私的使用
- タクシーおよびライドヘイリングフリート
- 公共交通機関
- 産業・公益フリート
- シリンダータイプ別
- タイプI(オールメタル)
- タイプII(メタルフープラップ)
- タイプIII(フルコンポジット)
- タイプIV(ポリマーライナーコンポジット)
- 地域別
- 北米
- 米国
- カナダ
- 北米その他
- 南米
- ブラジル
- アルゼンチン
- コロンビア
- 南米その他
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- ロシア
- 欧州その他
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- インドネシア
- タイ
- アジア太平洋その他
- 中東・アフリカ
- トルコ
- サウジアラビア
- アラブ首長国連邦
- カタール
- 南アフリカ
- ナイジェリア
- エジプト
- ケニア
- 中東・アフリカその他
- 北米
データソース、市場規模算定および検証
デスクリサーチ
デスクリサーチは、モデルの基本構造を構築し、地域レベルの前提を現実的に保つために活用されました。車両登録数、天然ガスの供給・価格指標、輸送排出規制など、ガス車の普及と実現可能性を示す公開データシリーズを参照しました。具体的には、IEAの燃料・エネルギー統計、世界銀行のマクロ経済指標、UNECEの車両規制参照資料、および主要市場における国家交通・道路省の公表資料などを使用しました。
活動を市場価値に換算するため、企業の年次報告書、投資家向けプレゼンテーション、シリンダーおよび改造キットに関する税関・貿易統計(関連する場合)など、OEMおよび改造エコシステムに関するシグナルも調査しました。また、充填ネットワーク展開に関する信頼性の高い報道を参照し、拡大スケジュールのクロスチェックを行いました。企業財務および報道に関する一部の有料サブスクリプションは、主に収益エクスポージャーおよび事業拡大発表のクロスチェックに使用しました。ここに記載したソースはあくまで例示であり、データ収集、検証、および明確化のために多数の公開・内部資料が使用されています。
一次インタビューおよびサーベイ
一次インタビューおよび簡易サーベイにより、OEM装着と後付け改造の需要比率、および車両クラスと国別の価格変動パターンを確認しました。回答者は車両流通、フリートオペレーター、改造・シリンダーエコシステムの参加者、および政策・規格関連の専門家を網羅しており、合計値を確定する前に市場ごとに前提を検証することができました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:36% | CXO:17% | アジア太平洋地域:39% |
| 中位層:47% | 部門・ユニットリーダー:30% | 欧州・中東・アフリカ地域:36% |
| 中小規模プレーヤー:17% | マネージャー:53% | 南北アメリカ地域:25% |
市場規模算定と予測
規模算定はトップダウン方式で開始し、地域別に車両保有台数と年間新規追加台数を再構築した後、現地の燃料供給状況および規制のもとで実現可能なCNG・LPGパワートレイン(改造を含む)の普及率でフィルタリングします。需要プールを設定した後、OEM装着価格プレミアムと後付け改造価格の組み合わせを反映した平均取引価格を用いて価値を算出し、グローバル合計に集計します。
合計値の妥当性を確保するため、国別の改造価格サンプリング、シリンダーおよびキット出荷シグナルの確認(可視範囲内)、高走行距離ユースケースのフリート経済性を用いた妥当性チェックなど、選択的なボトムアップ推計によって結果を裏付けました。本市場において最も重要な入力値には、年間車両販売・登録台数、充填ステーションの展開ペース、ガソリン・軽油に対する相対的なポンプ価格差、後付け改造の投資回収期待値、および乗用車と商業フリートの構成変化が含まれます。改造に関する情報が限られている国については、規制燃料価格の文脈が類似する市場の普及代理指標を用いてギャップを補完し、過剰適合を避けるために専門家レビューを実施しました。
予測においては、シナリオ分析を活用することで、一つの積極的な成長曲線を強制することなく、異なる政策・インフラ経路をモデルに反映できるようにしました。シナリオは、計画中の充填コリドー追加、予想されるガス価格動向、排出規制の強化、OEMモデルの供給状況などの変数によって設定され、インタビュー回答者が現実的と述べた普及タイムラインと整合させました。
データ検証と更新サイクル
検証は多層的に実施されており、異常な出力を早期に検出できるようになっています。モデル化された値を、代替燃料車普及率の報告、改造活動に関するコメンタリー、地域の充填インフラ整備発表などの独立したシグナルと比較し、承認前に大きな乖離を調査します。燃料価格ショックや政策転換など、主要な入力値が大きく変化した場合は、前提を再確認し、影響を受ける地域についてフォローアップ調査を実施します。
各レポートは年次サイクルで更新され、重要なイベントが発生した場合は価格、普及率、為替前提の中間更新が行われることがあります。納品前には最終的なアナリストレビューを実施し、クライアントが最新の公開データとフィールドフィードバックを反映した見解を受け取れるようにしています。
Mordor IntelligenceのCNG・LPG車市場規模と他の公表推計値との比較
CNG・LPG車の公表市場規模が大きく異なって見えることがあるのは、各調査会社が独自の基準年、価格基準、および車両取引の定義を採用しているためです。また、後付け改造活動の取り扱い方、混合燃料(デュアルフューエル)車の分類方法、および価値をスポット為替レートで表示するか期間平均換算で表示するかによっても差異が生じます。
モデルを更新する際には、為替レートを同一の価格期間に合わせ、平均販売価格のロジックを現在のOEMプレミアムおよび典型的な改造取引規模と照合して再確認します。これが、古い平均販売価格を維持している推計値や同一年に異なる通貨タイミングを使用している推計値とMordor Intelligenceの数値が異なる理由です。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 7.71 ビリオン 米ドル(2026年) | |
| 業界調査会社A | 14.09 ビリオン 米ドル(2025年) | 異なる基準年を使用しており、工場出荷時装着車両の価値を重視する傾向があるため、後付け改造が多い市場が同様に加重されない場合に平均販売価格が高くなる可能性があります。 |
| 業界調査会社B | 6.23 ビリオン 米ドル(2026年) | より狭い価値捕捉と緩やかな価格上昇を適用しているため、活発な後付け改造需要がある市場におけるOEMプレミアムと改造価格の複合効果を過小評価する可能性があります。 |
表全体の乖離は主にタイミングと車両価値に織り込まれている内容、特に後付け改造の含有と平均販売価格の前提によって説明されます。入力値を観察可能な普及シグナルに紐付け、更新時に価格と為替の整合性を再確認することで、明確なステップに遡ることができ、将来の更新においても再現可能な数値を提供しています。


レポートで回答される主要な質問
CNG車市場の現在の規模はどのくらいですか?
CNG車市場は2026年に71億1,000万米ドルであり、2031年までに107億米ドルに達する見込みです。
世界のCNG車市場をリードしている地域はどこですか?
アジア太平洋地域がインドと中国の政策支援とインフラ成長に牽引され、2025年に45.60%のシェアでトップとなっています。
最も急速に成長している車両セグメントはどれですか?
二輪・三輪車が2031年までCAGR 10.55%と最も急速な拡大を示しており、新興市場の需要とOEMのローンチに支えられています。
バイオCNGは市場成長にどのような影響を与えますか?
バイオCNGは年率12.42%で成長する見込みで、政府が再生可能燃料を奨励し、フリートが低炭素強度を追求する中で化石ガスバリアントを上回るペースで成長しています。
複合シリンダーが注目を集めている理由は何ですか?
タイプIV複合タンクは重量を削減しスペースを節約することで燃費効率とペイロードを向上させ、2031年までCAGR 15.96%で成長する予測です。
CNG車のより速い普及を妨げているものは何ですか?
主な障壁には、衝突試験プロトコルの不足、LNG価格の変動、および都市部におけるEV補助金との競合が含まれます。


 お客様のデータは安全であり、販売や共有は一切行われません。

