市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
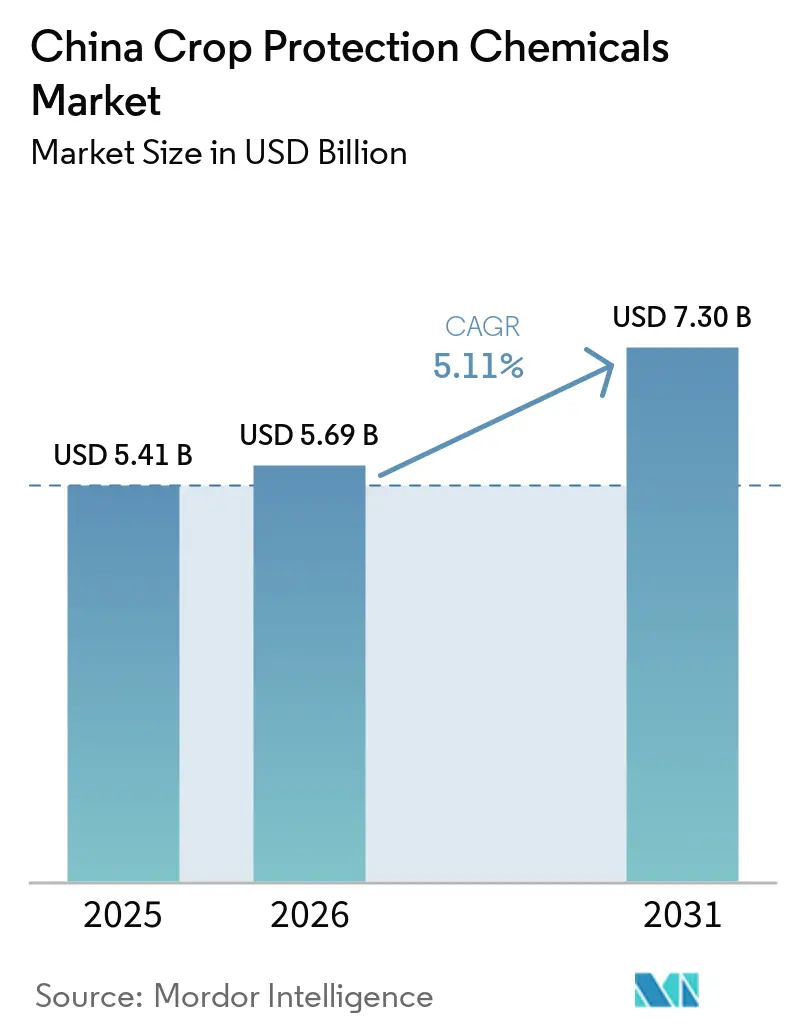
| 基準年の市場規模 (2025) | 5.41 十億米ドル |
| 市場規模 (2026) | 5.69 十億米ドル |
| 市場規模 (2031) | 7.30 十億米ドル |
| 成長率 (2026 - 2031) | 5.11 % |
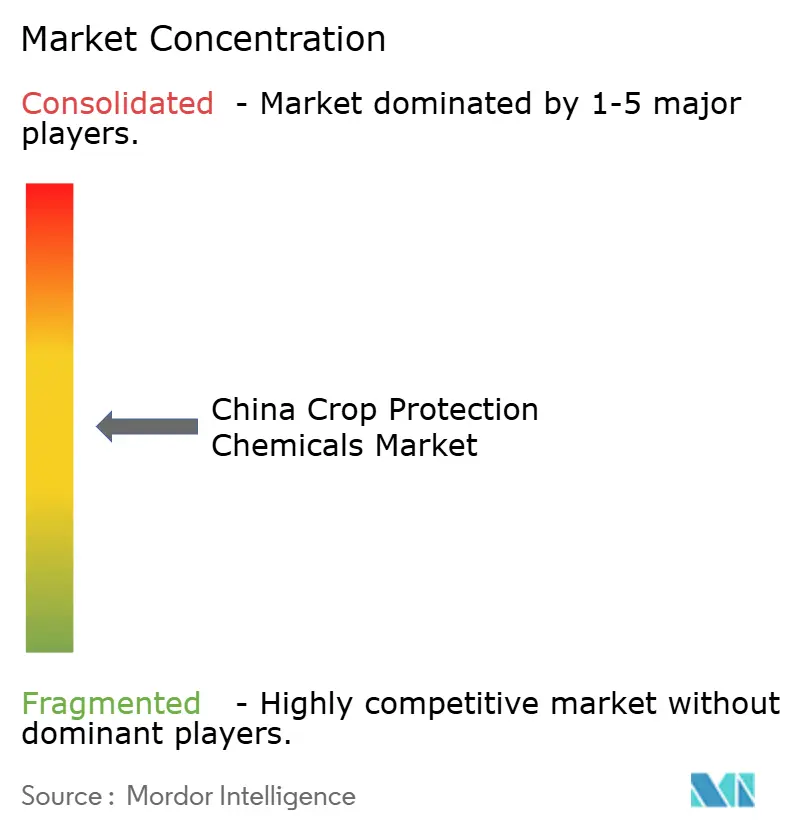
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる中国農薬市場分析
中国農薬・作物保護化学品市場規模は2025年に54.1億米ドルと評価され、2026年の56.9億米ドルから2031年には73.0億米ドルへと成長し、2026年から2031年にかけてCAGR 5.11%で拡大する見通しです。同市場は、食料安全保障と農業生産性向上に向けた中国の取り組みによって形成されており、主要穀物生産地域における作物保護製品への需要を持続させています。第15次五カ年計画期間における国家農作物栽培発展計画は、2030年までに約7億2,500万メトリックトンの総合的な穀物生産能力を目標とし、農業農村部によれば、肥料および農薬のより精密かつ慎重な使用を求めています[1]。この政策方針は、不必要な農薬散布と環境負荷を低減しながら効果的な病害虫防除を実現できる製品への需要を支えています。同市場はまた、大規模穀物生産と、残留管理および製品性能がますます重要となっている高付加価値の果物・野菜・特産作物栽培の両面において機会を提供しています。差別化された製剤、抵抗性管理能力、規制遵守、および確立された流通ネットワークを持つサプライヤーは、中国の作物保護市場がより効率的かつ標的を絞った農薬使用へとシフトするにつれて、より有利な立場に置かれています。
主要レポートのポイント
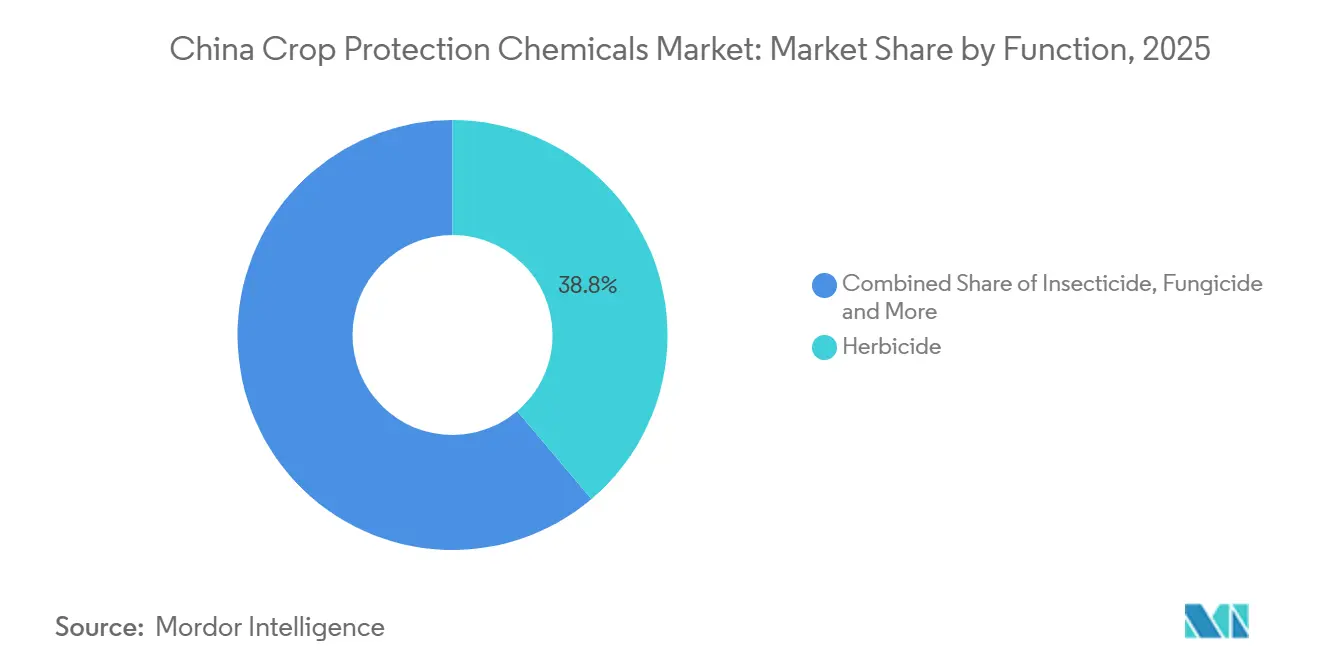
- 機能別では、除草剤が2025年の中国農薬・作物保護化学品市場シェアの39.0%を占め、2026年から2031年にかけてCAGR 5.4%で成長する見通しです。
- 施用方法別では、葉面散布が2025年の中国農薬・作物保護化学品市場規模の46.0%を占め、土壌処理は2026年から2031年にかけてCAGR 5.9%で成長する見通しです。
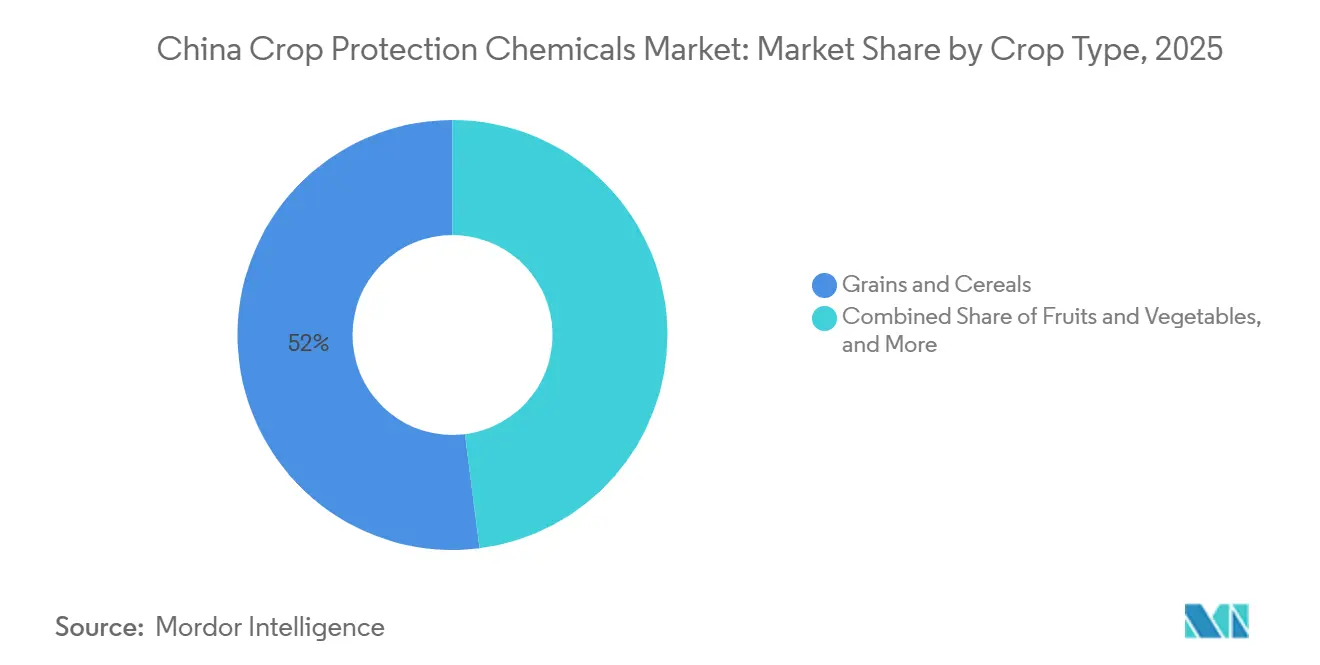
- 作物種別では、穀物シリアルが2025年の中国農薬・作物保護化学品市場シェアの52.0%を占め、果物・野菜は2026年から2031年にかけてCAGR 6.0%で成長する見通しです。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
中国農薬市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 食料安全保障・穀物自給プログラム | +1.5% | 全国規模、特に東北・中部・東部中国で最も関連性が高い | 短期(2年以内) |
| 労働力不足と機械化による芽後雑草防除 | +1.0% | 全国規模、特に東北・中部中国で最も関連性が高い | 中期(2〜4年) |
| 精密農業とドローン散布 | +0.8% | 全国規模、黒竜江省・江蘇省・新疆での早期成果 | 中期(2〜4年) |
| 高付加価値果物・野菜の拡大と輸出コンプライアンス | +0.7% | 東部・南部・西南部中国 | 中期(2〜4年) |
| 遺伝子組換えトウモロコシ・大豆の商業化による除草剤ミックスの変化 | +0.5% | 東北・中部中国 | 長期(4年以上) |
| 販売業者の統合と農業資材電子商取引 | +0.4% | 全国規模、山東省・河南省・江蘇省での早期成果 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
食料安全保障・穀物自給プログラム
食料安全保障と穀物自給に対する中国の注力は、主要な主食作物生産地域における農薬への持続的な需要を支えています。農業農村部によると、第15次五カ年計画期間(2026〜2030年)の国家農業作物栽培発展計画は、2030年までに約7億2,500万メトリックトンの総合的な穀物生産能力を目標とし、肥料および農薬のより精密かつ慎重な使用を求めています。この政策方針は、特に大規模穀物生産において、作物の重要な生育段階における収量保護のための殺菌剤、殺虫剤、および除草剤の継続的な使用を支援しています。さらに、2024年6月に施行された中国の国家食料安全保障法は、主食穀物の絶対的な安全確保と他の穀物の基本的な自給自足を目指しており、米国農務省海外農業局(USDA FAS)によると、信頼性の高い国内農業生産と農業資材の入手可能性の重要性を強化しています。これらの優先事項は、安定した収量の維持と生産リスクの低減において、効果的な農薬を重要な要素としています。強力な有効性、適切な施用量、および信頼性の高い入手可能性を持つ製品を提供するサプライヤーは、中国の長期的な食料安全保障アジェンダから恩恵を受ける有利な立場にあります。
労働力不足と機械化による出芽後雑草防除
農業以外の雇用への農村労働力の移動は、特に手作業による除草が狭い農薬散布の時間的制約内で完了することが困難な場合に、省力的な雑草防除手法の必要性を高めています。選択的な出芽後除草剤プログラムは、手作業による圃場作業と圃場への入場回数を削減し、より大規模な管理農場全体で信頼性の高い化学的雑草防除プログラムの価値を高めることができます。中国の拡大する穀物生産は、除草剤にとって実質的な施用基盤を提供しています。USDA FASによると、中国は2025/26年度のマーケティングイヤーにおいて、収量の向上に支えられ、記録的な3億120万メトリックトンのトウモロコシを生産すると予測されています。大規模なトウモロコシ生産と機械化農業への依存度の高まりは、労働集約的な手法に代わる化学的雑草管理の採用を支援しています。穀物生産者が圃場作業を減らしながら効果的な出芽後防除を提供する除草剤プログラムをますます優先するにつれて、中国農薬市場はその恩恵を受けています。
精密農業とドローン散布
農業用ドローンの普及は施用方法を変革し、穀物および園芸作物全般で使用される作物保護製剤に対する性能要件を高めています。ドローンによる散布は、より少ない散布量と異なる液滴特性のもとで安定したパフォーマンスを発揮できる製剤を必要とし、補助剤および施用機器との適合性がますます重要になっています。大規模圃場作業向けの大容量システムを含む農業用散布ドローンの技術進歩は、ドローンを活用した作物保護施用の適用範囲を拡大しています。ドローンによる施用の拡大は、大規模農場および分散した農場の両方において、作物保護の効率性と適時性を向上させることができます。この動向は、空中散布に最適化された製剤を提供するサプライヤーに機会をもたらす一方、地域の農業サービス事業者が使用する機器との適合性の重要性を高めています。
高付加価値果物・野菜の拡大と輸出コンプライアンス
高付加価値の果物・野菜生産の拡大は、特に輸出志向および品質重視の市場に供給する生産者にとって、残留管理と農薬基準への準拠の重要性を高めています。USDA FASによると、中国の改訂版GB 2763食品中農薬最大残留限界に関する国家食品安全基準が2026年3月1日に施行され、585種の農薬に対して10,749件の最大残留限界が設定されました[2]。より広範な残留管理の枠組みは、適用される国内および輸出市場の要件を満たしながら効果的な病害虫・病害防除を提供する農薬製品を選択する必要性を生産者に高めています。これは特に、買い手の仕様と仕向け市場の基準が農薬選択に影響を与える可能性がある主要な園芸地域の果物・野菜生産者にとって重要です。適切な残留プロファイル、効果的な病害虫防除、および明確な施用ガイダンスを持つ登録製品を提供するサプライヤーは、品質重視の園芸生産者にサービスを提供し、残留関連の出荷拒否リスクを低減するためにより有利な立場にあります。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 登録要件の厳格化、最大残留限界、および有毒活性成分規制 | -1.0% | 全国規模、特に東部・南部中でコンプライアンス負担が最も高い | 短期(2年以内) |
| グリホサート、ALS阻害剤、ピレスロイド、ネオニコチノイド、トリアゾールへの抵抗性 | -0.8% | 全国規模、特に東北・東部・中部中国で最も高い圧力 | 中期(2〜4年) |
| デュアルコントロールエネルギー政策と環境規制による操業停止が引き起こす原体の価格変動 | -0.6% | 全国規模、山東省・河北省・雲南省の生産拠点に主な影響 | 短期(2年以内) |
| 再生型稲作と低投入プログラムによる従来型農薬需要の侵食 | -0.4% | 中部・南部中国 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
登録要件の厳格化、最大残留限界、および有毒活性成分規制
農薬登録要件の厳格化および有有効成分に対する規制強化は、中国のメーカーおよび農業者にとって規制上の負担を増大させています。進化する安全要件への準拠は、製品ポートフォリオ、登録用途、技術文書、およびラベルの定期的な見直しを必要とします。これらの義務は、特に規制対応能力が限られた小規模製剤業者やサプライヤーにとって、既存製品の維持コストおよび管理負担を増大させる可能性があります。規制された有効成分を含む製品や、残留・安全性データが不十分な製品は、追加試験、改訂された施用指示、または特定用途からの撤退を求められる場合があり、製品上市の遅延や市場アクセスの制限につながる可能性があります。したがって、市場は確立された登録専門知識、包括的な技術文書、および進化する農薬安全要件に適合したポートフォリオを持つ企業をますます優遇する方向に向かう可能性があります。
グリホサート、ALS阻害剤、ピレスロイド、ネオニコチノイド、トリアゾールへの抵抗性
確立された除草剤への抵抗性は、一般的に使用されている農薬プログラムの有効性を低下させ、主要な稲作地域における雑草防除の選択肢を狭めています。Scientific Reportsに掲載された2025年の研究によると、江蘇省の13の稲作地域のヒエ(Echinochloa)個体群におけるペノキスラムへの抵抗性は5年間で9倍に増加し、クインクロラックへの抵抗性は4年連続で年間40%以上を維持しました[3]。同研究はまた、ビスピリバックナトリウムおよびシハロホップブチルを含む他の除草剤への抵抗性の増加、ならびに異なる作用機序を含む複合抵抗性パターンを特定しました。したがって、類似した作用機序を持つ除草剤の繰り返し使用は、処理の有効性を低下させ、異なる作用機序にわたる総合的な雑草管理とローテーションの必要性を高める可能性があります。これは、生産者が効果的な雑草防除を維持するために管理の複雑さを増大させ、代替製品を採用する必要が生じる可能性があり、サプライヤーが新しい活性成分と抵抗性管理ソリューションを開発するためのより大きな圧力に直面するため、中国農薬市場にとって抑制要因となっています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
機能別:除草剤がシェアおよび成長においてトップ
除草剤セグメントは2025年の中国農薬・作物保護化学品市場シェアの39.0%を占め、最大の機能セグメントとなっています。その主導的地位は、機械化農業の拡大、労働力不足、およびトウモロコシ・小麦・米などの主要穀物における効率的な雑草防除の必要性によって支えられています。大規模農場は、手作業による圃場作業を削減し、作物の重要な生育段階において適時の防除を維持するために、化学的雑草管理への依存度を高めています。殺虫剤は、定期的な施用を支える繰り返しの病害虫圧力が存在する水稲・野菜・果物において引き続き重要であり、殺菌剤は穀物および園芸作物における病害管理において重要な役割を果たし続けています。中国の主要作付けシステム全体にわたる除草剤の幅広い施用基盤は、サプライヤーに大規模穀物生産者と小規模農場の両方にサービスを提供する機会をもたらしています。
除草剤はまた、最も成長の速い機能セグメントでもあり、2026年から2031年にかけてCAGR 5.4%で拡大する見通しです。その成長は、継続的な機械化、省力的な雑草防除方法の採用拡大、およびより効果的かつ多様化した処理プログラムによる除草剤耐性雑草群の管理の必要性によって支えられています。選択性および茎葉処理製品への需の高まりは、サプライヤーが改善された効果と作物安全性を持つ製剤を開発することを促しています。同時に、抵抗性管理は作用機序のローテーションと化学的・非化学的雑草防除方法の統合の重要性を高めています。これらの動向は、差別化された除草剤ポートフォリオを持つプレーヤーに機会をもたらしており、規制要件と抵抗性への懸念が製品スチュワードシップと施用指導の重要性を高めています。



施用方法別:葉面散布がリードしながら土壌処理が高成長チャネルとして台頭
葉面散布は2025年の中国農薬・作物保護化学品市場規模の46.0%を占め、最大の施用方法となっています。その主導的地位は、主要穀物・果物・野菜作物全体にわたる幅広い除草剤・殺虫剤・殺菌剤との適合性によって支えられています。葉面散布はまた、作物の生育段階や病害虫圧力に応じた施用タイミングの柔軟性を提供します。農業用ドローンの利用拡大は、大規模かつ分散した圃場全体にわたるより標的を絞った散布を可能にすることで、葉面散布の重要性をさらに支えています。ただし、少量散布によるドローン施用の増加は、異なる散布条件下で安定したカバレッジと効果を維持できる製および補助剤の重要性を高めています。
土壌処理は最も成長の速い施用方法であり、2026年から2031年にかけてCAGR 5.9%で拡大する見通しです。その成長は、特に作物損失が大きな経済的影響をもたらす可能性がある高付加価値の園芸生産において、線虫・土壌伝染性病害・その他の病害虫に対する土壌施用ソリューションの利用拡大によって支えられています。燻蒸および全身性土壌処理は、病害虫圧力が追加処理コストを正当化する場合に引き続き有効であり、かん水施用は適切な灌漑インフラを持つ地域において機会を提供しています。標的を絞った土壌処理プログラムの採用拡大は、特定の土壌条件・作物・施用システムに適した製品の開発をサプライヤーに促し、従来の葉面製剤を超えた差別化の機会を生み出しています。
作物タイプ別:穀物・シリアルが支配しながら園芸がプレミアム成長を牽引
穀物・シリアルは2025年の中国農薬市場シェアの52.0%を占め、最大の作物タイプとなっています。その主導的な地位は、中国の主食作物生産システムの規模と継続的な食料安全保障の優先事項を反映しており、稲、小麦、トウモロコシ、およびその他の主要穀物全体での除草剤、殺虫剤、殺菌剤の使用を支援しています。広大な耕作面積と繰り返す病害虫、雑草、病害の圧力は、生育期間を通じて農薬製品への一貫した需要を生み出しています。豆類と油糧種子も除草剤需要に貢献しており、芝生と観賞用作物はより専門的な要件を持つ小規模な価値セグメントを代表しています。この広範な作物基盤により、サプライヤーは大量の穀物生産と、より専門的な農薬施用の両方にサービスを提供ることができます。
果物・野菜は最も成長が速い作物タイプであり、2026年から2031年にかけてCAGR 6.0%で拡大すると予測されています。成長は、集約的な栽培、高い作物価値、および園芸生産における効果的な病害虫・病害管理への要件の増加によって支えられています。輸出志向の生産者はまた、国内および仕向け市場の要件を満たす登録製品の使用と残留コンプライアンスをより重視しています。これらの要因は、作物特異的製剤、低残留ソリューション、および施用タイミングと製品ローテーションに関する技術的ガイダンスへの需要を高めています。園芸作物に特化したポートフォリオを持つサプライヤーは、より高付加価値の機会を獲得できますが、より厳格な残留要件と作物特異的な病害虫・病害管理のより大きな複雑さに対処する必要があります。

地域分析
中国農薬市場における葉面散布セグメント
江蘇省、浙江省、山東省は2025年に中国における作物保護化学品の最大のサブ地域市場を形成しており、集的な農業生産と大規模な果物・野菜栽培によって支えられています。これらの省は強力な園芸および輸出志向の生産基盤を持ち、適切な残留プロファイルを持つ殺菌剤・殺虫剤・害虫防除製品への需要を生み出しています。農薬残留基準の改訂実施は、特に高付加価値の園芸作物において、国内および輸出要件を満たす登録製品の重要性を高めています。
黒竜江省と吉林省は最も成長の速いサブ地域を形成しています。その成長は、大規模穀物農業、機械化の進展、およびドローン支援による作物保護と精密施用技術の採用拡大によって支えられています。これらの省における高いトウモロコシおよび大豆生産は、除草剤およびその他の作物保護製品への持続的な需要を生み出しており、遺伝子操作(GE)作物栽培の拡大は雑草管理方法と除草剤需要に影響を与えています。
広東省、広西省、福建省は集約的な園芸と年間を通じた病害虫圧力の恩恵を受け、果物・野菜全体にわたる定期的な作物保護施用を支えています。河北省、河南省、新疆、内モンゴルは大規模な穀物生産地域を有していますが価格感応度が高い場合があり、プレミアム製剤の普及を制限する可能性があります。これらの省全体にわたって、作物構成、農場規模、施用技術、残留要件、および購買力の違いが、作物保護ポートフォリオに対する差別化された需要を生み出しています。
競合環境
市場集中度
中国農薬市場のトップ企業
中国農薬・作物保護化学品市場は2025年に断片化した状態にあり、Syngenta Group Co., Ltd.、Bayer AG、BASF SE、Corteva, Inc.、FMC Corporationが主要プレーヤーに含まれています。競争は、多国籍作物保護企業、有効成分の国内メーカー、ジェネリック製品サプライヤー、および地域製剤業者を含んでいます。多国籍企業は差別化された化学品、幅広い製品ポートフォリオ、および技術サービスを通じて競争し、国内メーカーはコスト競争力と確立された地域流通ネットワークを活用しています。Nantong Jiangshan Agrochemical & Chemicals Co., Ltd.もまた、作物保護製品の開発および登録を通じて国内競争に貢献しています。この断片化した構造は、汎用製品における価格競争を激化させる一方、製品効果、規制遵守、および流通リーチの重要性を高めています。
競争上差別化は、独自の化学品、抵抗性管理、および製品開発の進歩にますます依存するようになっています。多国籍企業は研究開発能力を強化し、技術を活用したアプローチを模索しており、国内メーカーは独自の有効成分と差別化された製剤への投資を行っています。Nantong Jiangshan Agrochemical & Chemicals Co., Ltd.による10年以上の開発期間を経たイソキサフェナシルの登録は、差別化された化学品への国内投資を示しています。Syngenta Group Co., Ltd.が2026年にQuantumBaselと締結した分子探索および農業研究への量子コンピューティング活用を探るパートナーシップは、作物保護研究における先進技術の活用を示しています。これらの動向は、競争優位性の維持において、イノベーション、規制専門知識、および施用効率の重要性が高まっていることを浮き彫りにしています。
地域の作付けパターンと規制要件は、中国全土にわたって異なる競争機会を生み出しています。果物・野菜生産者は残留基準および輸出市場要件を満たす作物保護製品を必要とし、穀物生産者は大規模耕作地における雑草・病害虫・病害管理のためのコスト効率の高いソリューションを優先します。差別化された製品ポートフォリオ、地域登録専門知識、圃場レベルの技術サポート、および確立された流通ネットワークを持つ企業は、これらの多様な要件に対応するためにより有利な立場に置かれています。多数の国内メーカーおよび地域製剤業者の存在が競争を持続させる一方、研究開発への投資と戦略的パートナーシップは市場ポジションを強化する機会を提供しています。したがって、競争上の成功は、有効成分の量や価格競争のみに依存するのではなく、製品効果、規制遵守、イノベーション、および流通能力を組み合わせることにかかっています。
中国農薬産業のリーダー企業
-
BASF SE
-
Bayer AG
-
FMC Corporation
-
Syngenta Group Co., Ltd.
-
Corteva, Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
最近の業界動向
- 2026年9月:FMCは中国においてMaipeng(マイペン)を発売しました。これは36%ビクスロゾン懸濁濃縮剤除草剤です。本製品は出芽前土壌施用向けに位置付けられており、小麦圃場における耐性イネ科雑草に対応します。この発売により、FMCの小麦雑草管理および総合的抵抗性防除プログラムにおける製品ポジショニングが拡大されます。
- 2026年7月:中国の農薬登録プログラムは522品目の農薬製品を承認し、フルオピラム、ピロキサスルホン、シアントラニリプロールなどの新規有効成分を含む登録が含まれました。登録には除草性、殺虫性、殺菌性、殺ダニ性、および植物成長調整性製品が含まれ、国内作物保護市場における継続的なポートフォリオ開発を支援しています。
- 2025年11:CACグループは、独自開発した有効成分であるシプロフラニリドを含む新規殺虫剤Baishijia(バイシジア)を発売し、作物に被害をもたらす害虫の防除に対応しました。
中国農薬市場レポートの範囲
農薬・作物保護化学品とは、農業において作物の収量と品質に影響を与える病害虫、病害、雑草、およびその他の有害生物を防除するために使用される物質です。これらには、作物・種子・土壌に施用される除草剤、殺虫剤、殺菌剤、殺線虫剤、および殺軟体動物剤が含まれます。本レポートの対象範囲は、生物的作物保護製品、微生物農薬、植物由来生物農薬、有機作物保護製品、肥料、植物成長調整剤、および従来の化学農薬として主に機能しないその他の農業資材を除外しています。
中国農薬・作物保護化学品市場レポートは、機能別(殺菌剤、除草剤、その他)、施用方法別(かん水施用、葉面散布、燻蒸、その他)、作物種別(商業作物、果物・野菜、その他)に区分されています。市場規模および予測は、金額(米ドル)および数量(メトリックトン)で提供されています。
機能別
| 殺菌剤 |
| 除草剤 |
| 殺虫剤 |
| 殺軟体動物剤 |
| 殺線虫剤 |
施用方法別
| 水中施用 |
| 葉面散布 |
| 燻蒸 |
| 種子処理 |
| 土壌処理 |
作物タイプ別
| 商業作物 |
| 果物・野菜 |
| 穀物・シリアル |
| 豆類・油糧種子 |
| 芝生・観賞植物 |
| 機能別 | 殺菌剤 |
| 除草剤 | |
| 殺虫剤 | |
| 殺軟体動物剤 | |
| 殺線虫剤 | |
| 施用方法別 | 水中施用 |
| 葉面散布 | |
| 燻蒸 | |
| 種子処理 | |
| 土壌処理 | |
| 作物タイプ別 | 商業作物 |
| 果物・野菜 | |
| 穀物・シリアル | |
| 豆類・油糧種子 | |
| 芝生・観賞植物 |
市場の定義
- 機能別 - 農薬は、昆虫、真菌、雑草、線虫、軟体動物などの病害虫が作物に損害を与えるのを防除または防止し、作物収量を保護するために施用されます。
- 施用方法別 - 葉面散布、種子処理、土壌処理、水中施用、燻蒸は、農薬を作物に施用するためのさまざまな施用方法の種類です。
- 作物タイプ別 - これはシリアル、豆類、油糧種子、果物、野菜、芝生、観賞植物による農薬消費量を表しています。
| キーワード | 定義#テイギ# |
|---|---|
| IWM | 統合的雑草管理(IWM)は、生産者が問題となる雑草を防除する最善の機会を得るために、生育期間を通じて複数の雑草防除技術を組み込むアプローチです。 |
| 宿主 | 宿主とは、有益な微生物と関係を形成し、それらの定着を助ける植物です。 |
| 病原体 | 病気を引き起こす生物。 |
| 除草剤水中施用(ハービゲーション) | ハービゲーションは、灌漑システムを通じて除草剤を施用する効果的な方法です。 |
| 最大残留基準値(MRL) | 最大残留基準値(MRL)は、植物および動物から得られた食品または飼料に許容される農薬残留物の最大限度量です。 |
| IoT | IoT(モノのインターネット)は、相互接続されたデバイスのネットワークであり、他のIoTデバイスおよびクラウドとデータを接続・交換します。 |
| 除草剤耐性品種(HTV) | 除草剤耐性品種は、作物に使用される除草剤に耐性を持つように遺伝子工学的に改変された植物種です。 |
| 水中施用(ケミゲーション) | ケミゲーションは、灌漑システムを通じて作物に農薬を施用する方法です。 |
| 農作物保護 | 農作物保護は、農業作物に損害をもたらす昆虫、雑草、植物病害、その他のさまざまな病害虫から作物収量を保護する方法です。 |
| 種子処理 | 種子処理は、種子由来または土壌由来の病害虫から種子または苗を消毒するのに役立ちます。農薬、例えば殺菌剤、殺虫剤、または殺線虫剤が種子処理に一般的に使用されます。 |
| 燻蒸 | 燻蒸は、病害虫を防除するために農薬をガス状で施用することです。 |
| 誘引剤(ベイト) | 誘引剤(ベイト)は、病害虫を誘引し、毒殺などのさまざまな方法で駆除するために使用される食品その他の材料です。 |
| 接触型殺菌剤 | 接触型殺菌剤は作物の汚染を防ぎ、真菌性病原体と戦います。病害虫(真菌)に接触した場合にのみ作用します。 |
| 全身性殺菌剤 | 全身性殺菌剤は植物に取り込まれ、植物内で転流することにより、病原体による攻撃から植物を保護する化合物です。 |
| 集団薬物投与(MDA) | 集団薬物投与は、多くの顧みられない熱帯病を制御または排除するための戦略です。 |
| 軟体動物 | 軟体動物は作物を食害して作物損傷と収量損失をもたらす病害虫です。軟体動物にはタコ、イカ、カタツムリ、ナメクジが含まれます。 |
| 出芽前除草剤 | 出芽前除草剤は、発芽した雑草の幼苗が定着するのを防ぐ化学的雑草防除の形態です。 |
| 出芽後除草剤 | 出芽後除草剤は、種子または苗の出芽(発芽)後に農業圃場に施用して雑草を防除します。 |
| 有効成分 | 有効成分は農薬製品中の化学物質であり、病害虫を殺傷、防除、または忌避します。 |
| 米国農務省(USDA) | 農務省は食品、農業、天然資源、および関連問題に関するリーダーシップを提供します。 |
| 米国雑草学会(WSSA) | 非営利の専門学会であるWSSAは、雑草に関連する研究、教育、および普及活動を促進しています。 |
| 懸濁製剤 | 懸濁製剤(SC)は、固体有効成分を水中に分散させた農薬の製剤形態の一つです。 |
| 水和剤 | 水和剤(WP)は、散布前に水と混合すると懸濁液を形成する粉末製剤です。 |
| 乳剤 | 乳剤(EC)は、散布液を作るために水で希釈する必要がある農薬の濃縮液状製剤です。 |
| 植物寄生性線虫 | 寄生性線虫は作物の根を食害し、根に損傷をもたらします。これらの損傷は土壌由来の病原体による植物への侵入を容易にし、作物または収量損失をもたらします。 |
| オーストラリア雑草戦略(AWS) | 環境・侵略的生物委員会が所有するオーストラリア雑草戦略は、雑草管理に関する全国的なガイダンスを提供しています。 |
| 日本雑草学会(WSSJ) | WSSJは、研究発表および情報交換の機会を提供することにより、雑草被害の防止と雑草の利用価値の活用に貢献することを目的としています。 |
研究方法論
Mordor Intelligenceは、すべてのレポートで4段階の方法論に従います。
- ステップ1:主要変数の特定: 堅固な予測方法論を構築するために、ステップ1で特定された変数と要因を入手可能な過去の市場数値に対してテストします。反復的なプロセスを通じて、市場予測に必要な変数を設定し、これらの変数に基づいてモデルを構築します。
- ステップ2:市場モデルの構築: 予測年の市場規模推計は名目ベースです。インフレは価格設定に含まれておらず、平均販売価格(ASP)は予測期間を通じて一定に保たれます。
- ステップ3:検証と確定: この重要なステップにおいて、すべての市場数値、変数、およびアナリストの判断が、調査対象市場の広範な一次調査専門家ネットワークを通じて検証されます。回答者はレベルと機能を横断して選定され、調査対象市場の全体的な姿を生成します。
- ステップ4:調査アウトプット: シンジケートレポート、カスタムコンサルティング業務、データベース・サブスクリプションプラットフォーム