
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 基準年の市場規模 (2025) | 1.79 十億米ドル |
| 市場規模 (2026) | 1.88 十億米ドル |
| 市場規模 (2031) | 2.43 十億米ドル |
| 成長率 (2026 - 2031) | 5.27 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるカナダ農作物保護化学品市場分析
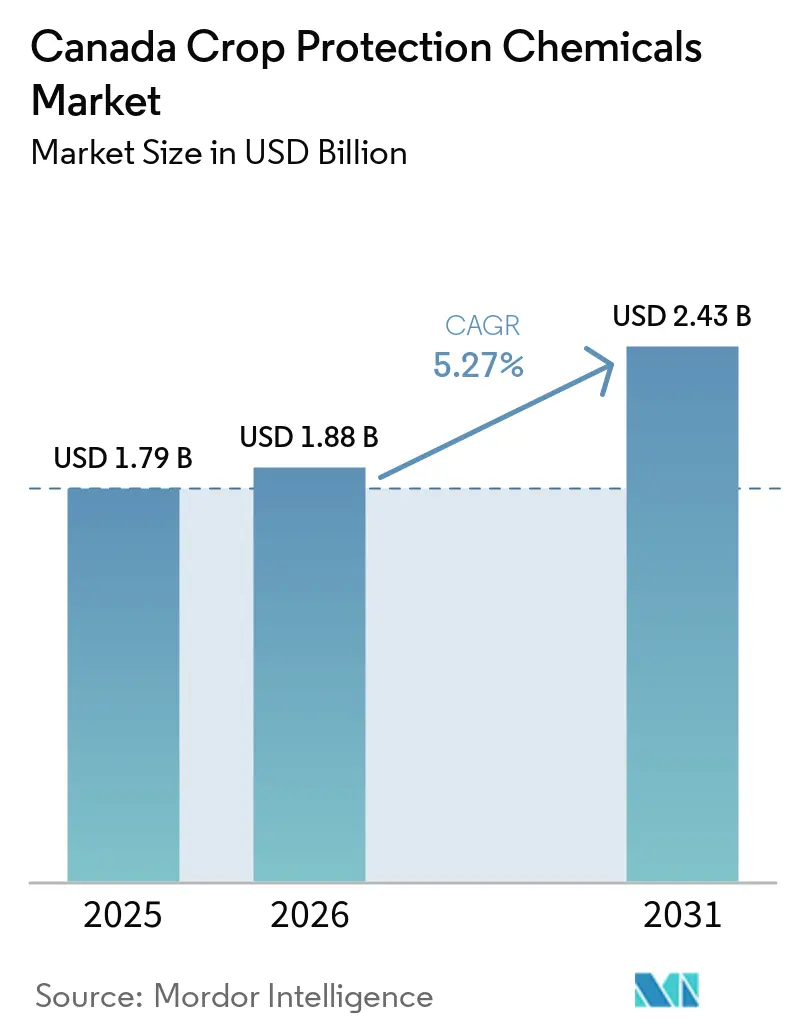
カナダ農薬化学品市場規模は2025年に1.79 ビリオン 米ドルと評価され、2026年の1.88 ビリオン 米ドルから2031年には2.43 ビリオン 米ドルと成長し、2026年から2031年にかけてCAGR 5.27%で拡大する見込みです。雑草の薬剤耐性は、プレーリー州全域における差別化された除草剤プログラムへの需要を引き続き支えています。国内のキャノーラ加工能力の拡大は、作物の収益性を高め、農業者による農薬投入物への投資を後押ししています。精密施用技術は、農業者が施用効率の向上と確実な病害虫防除を求める中で、製品選択に影響を与えています。サプライヤーは、形質、化学品、デジタル農業を統合したソリューションで対応しています。しかし、規制審査の遅延、輸出市場における最大残留基準値の厳格化、および輸入有効成分への依存は、カナダ農薬化学品市場における重大な制約として残っています。
主要レポートのポイント
- 機能別では、除草剤が2025年のカナダ農薬・作物保護化学品市場シェアの68.2%を占め、2026年から2031年にかけてCAGR 6.50%で成長すると予測されています。
- 施用方法別では、土壌処理が2025年のカナダ農薬・作物保護化学品市場規模の39.1%を占め、2026年から2031年にかけてCAGR 6.10%で成長すると予測されています。
- 作物タイプ別では、穀物・シリアルが2025年の市場シェアの50.2%を占め、2026年から2031年にかけてCAGR 6.01%で成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
カナダ農作物保護化学品市場トレンドとインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 気候変動による害虫 個体数の急増 | +1.2% | 西カナダ(東カナダおよびブリティッシュコロンビア州にも影響が及ぶ) | 中期(2〜4年) |
| 除草剤耐性雑草 管理の必要性 | +1.0% | アルバータ州、サスカチュワン州、マニトバ州 | 短期(2年以内) |
| 精密農業の普及による 農薬使用効率の向上 | +0.7% | 西カナダ(東カナダでも利用が拡大中) | 中期(2〜4年) |
| 政府支援および 農業リスク管理 | +0.4% | 全国(サスカチュワン州、アルバータ州、マニトバ州で特に関連性が高い) | 短期(2年以内) |
| AIを活用した予測的害虫 予察 | +0.5% | 西カナダおよびオンタリオ州(デジタルプラットフォームを通じて全国展開中) | 中期(2〜4年) |
| 収量保全に報いる カーボンクレジットプログラム | +0.2% | 全国(サスカチュワン州、アルバータ州、マニトバ州で特に関連性が高い) | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
気候変動による害虫個体数の急増
暖冬と生育期間の長期化により、カナダのプレーリー全域で害虫のライフサイクルが延長し、病害虫の発生圧力が変化しています。カナダ農業・農産食品省は、気象パターンの変化が農業生産に影響を与え、カナダの農業地域全体で病害虫リスクを高める可能性があると報告しています[1]。2026年にCell Reports Sustainabilityに掲載された研究では、カナダの農業生態系において熱的閾値に達した後に渡り性ヨコバイの個体数が増加する可能性があることが明らかになるとともに、これまで気温によって分布が制限されていた害虫種が北方へ定着するリスクも指摘されています[2]。こうした変化は病害虫発生の頻度と地理的範囲を拡大させる可能性があり、農業者は作物モニタリングを強化し、適時の病害虫管理措置を採用することが求められます。病害虫の発生圧力が新たな生産地域へ拡大するにつれ、特に化学的防除が収量保護に不可欠な地域において、有効な殺虫剤およびその他の農薬製品への需要が増加する見込みです。その結果、気候変動に起因する害虫個体群の変化は、予測期間中にカナダ農薬化学品市場の成長を支えると予想されます。
除草剤耐性雑草管理の必要性
除草剤耐性の拡大は、プレーリーの農業者にとって雑草管理の複雑性を高めており、多様化した農薬プログラムへの需要を支えています。カナダ植物科学誌に掲載された2024年の研究では、西カナダにおけるグループ14耐性コキアの存在が確認され、プロトポルフィリノーゲンオキシダーゼ阻害剤除草剤に対する感受性の低下と雑草管理上の課題の増大が明らかになりました[3]。これに対応するため、農業者は防除効果の向上とさらなる耐性発達の遅延を目的として、複数の作用機序、除草剤混合物、および輪作型雑草管理戦略を取り入れるケースが増えています。これにより、耐性管理プログラムに組み込める異なる作用機序と製剤を持つ除草剤への需要が支えられています。耐性が主要作物生産地域全体でより広範に拡大するにつれ、有効かつ多様化した雑草防除ソリューションの必要性が市場の成長を支えると予想されます。
精密農業の普及による農薬使用効率の向上
精密農業技術の普及により、カナダ全域における農薬の施用精度と効率が向上しています。可変施用システム、ターゲット散布、よびドローンを活用した施用技術により、農業者は作物および圃場の状況に応じて製品の配置と施用量を調整できます。Corteva Agriscience は、サスカチュワン州およびマニトバ州のEMILIイノベーションファームを通じて、キャノーラおよび小麦への殺菌剤散布を目的としたスプレードローン試験を実施し、カナダの条件下における散布カバレッジと投与量性能に関する圃場レベルのエビデンスを収集しました。これらの技術は不必要な農薬散布を削減しつつ、農薬のより精密な使用を支援し、最適化された施用量で安定した効果を発揮する製剤の重要性を高めています。カナダの農業者が精密施用技術をますます採用するにつれ、需要はより高性能な農薬製品および施用ソリューションへとシフトし、カナダ農薬化学品市場の発展を支えると予想されます。
政府支援および農業リスク管理
政府が資を提供する農業リスク管理プログラムは、カナダの農業者が悪天候、商品価格の変動、および投入コストの上昇による収入の不安定性を管理し、生産活動を維持するのを支援しています。持続可能なカナダ農業パートナーシップは、2023年から2028年にかけて35 億カナダドル(25 億米ドル)の連邦・州・準州資金を提供し、カナダ全域の農業プログラムおよびリスク管理イニシアチブを支援しています。AgriStabilityなどのプログラムは、農業収入が大幅に減少した適格生産者に財政支援を提供し、事業支出を制約しかねない財政的プレッシャーの管理を支援しています。これらのイニシアチブは財政的回復力を高め、作物生産の継続性を支援することで、農業者が除草剤、殺菌剤、殺虫剤、その他の農薬を含む農業必需品への支出を維持するのに役立ちます。農場リスク管理と農業回復力に対する政府の継続的な支援は、カナダにおける農薬化学品への需要を持続させるのに役立ちます。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 輸出市場における最大残留基準値要件の相違 | -0.8% | 全国(特にオンタリオ州の作物輸出およびプレーリーのキャノーラ地帯) | 短期(2年以内) |
| 規制再評価による 有効成分規制の強化 | -0.5% | 全国(キャノーラおよび豆類地域に影響) | 中期(2〜4年) |
| 主要中間体の サプライチェーンの不安定性 | -0.4% | 西カナダおよび輸入技術材料を使用する製剤業者 | 短期(2年以内) |
| 再生農業への 生産者シフトの加速 | -0.3% | 全国(オンタリオ州、ケベック州、ブリティッシュコロンビア州でより顕著) | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
輸出市場における最大残留基準値要件の相違
国際市場間における大残留基準値(MRL)要件の相違は、輸出向けカナダ産作物への農薬使用を制約する可能性があります。カナダで登録されている製品が、主要輸入国において同等の残留許容値を持たない場合があり、農業者およびサプライヤーは特定の輸出市場向けに農薬処理の適合性を評価する必要があります。2025年1月、ソイ・カナダとオンタリオ穀物農業者が共同議長を務めるトウモロコシおよび大豆の市場アクセス合同委員会は、3種類の新しいトウモロコシ用農薬製品の残留プロファイルおよび輸出市場要件を評価しました。このレビューは、潜在的な貿易混乱を最小化するために農薬使用を国際残留基準に照らして評価することの重要性を示しています。残留許容値の相違は、輸出向け作物の製品選択を複雑にし、サプライヤーが農薬プログラムを推奨する際に仕向け市場の基準を考慮することを求めます。これらのコンプライアンス要件は製品選択の複雑性を高め、カナダの輸出志向型生産システムへの新しい農薬化学品の導入に課題をもたらす可能性があります。
規制再評価による有効成分規制の強化
カナダ保健省の農薬管理規制局(PMRA)は、農薬の再評価および特別審査に関する体系的な作業計画に従っています。同機関の2025年から2030年の計画には、クロチアニジン、チアメトキサム、スピネトラム、スピノサド、およびグルホシネートアンモニウムに関する作業が含まれています。継続中の規制審査および許可使用の潜在的な変更は、サプライヤーおよび農業者にとって長期的な製品計画をより困難にする可能性があります。また、異なる規制プロファイルを持つ製品への関心を高め、サプライヤーに製品ポートフォリオおよび施用推奨の再評価を求める可能性があります。確立された有効成分が制限または許可使用の変更に直面した場合、ローテーションプログラムは適応が必要となります。これらの要件は規制上の不確実性とコンプライアンスコストを高めるとともに、カナダ農薬化学品市場における特定の農薬製品の採用と普及のペースを制限する可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
機能別:除草剤が最大シェアを維持し、力強い成長を実現
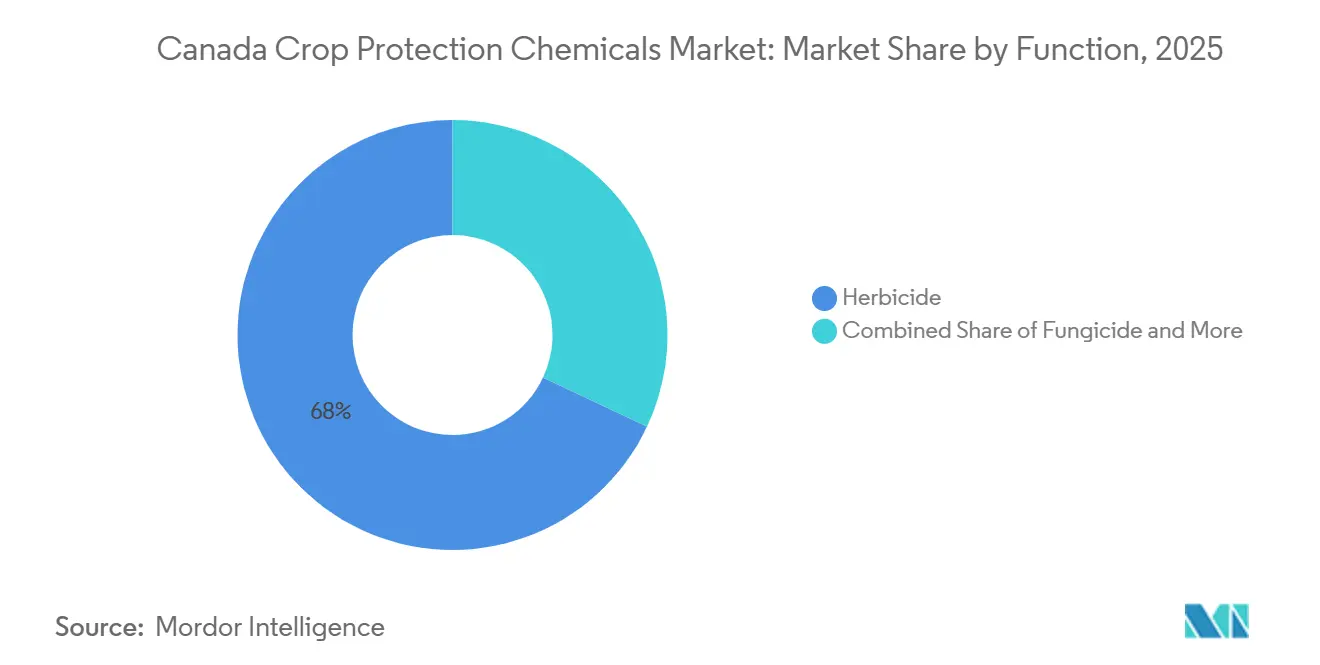
除草剤は2025年のカナダ農薬化学品市場シェアの68.2%を占め、2026年から2031年にかけてCAGR 6.50%で成長する見込みです。この優位性は、アルバータ州、サスカチュワン州、マニトバ州における不耕起農業の重要性を反映しています。播種前の焼き払いおよび作物生育中の雑草防除は、作物の定着において引き続き中心的な役割を果たしています。カナダの研究では西カナダにおけるグループ14耐性コキアの拡散が記録されており、農業者は単一プログラム内で複数の作用機序を使用するよう促されています。
殺菌剤は、より広範な農薬プログラム内で病害防除の役割を担っています。精密施用により、殺菌剤の判断を全圃場一律ではなく、より圃場固有のものにすることができます。殺虫剤は、キャノーラ、穀物、豆類、および特用作物における害虫の発生圧力に対応します。軟体動物駆除剤および殺線虫剤は適用範囲が限定されますが、特定の圃場リスクが発生する場合には引き続き重要です。耐性管理と作物固有の性能を組み合わせた製品ポートフォリオは、カナダ農薬化学品市場全体で引き続き重要です。



施用方法別:土壌処理が市場を支配し、安定した市場拡大が続く
土壌処理は2025年のカナダ農薬・作物保護化学品市場規模の39.1%を占め、2026年から2031年にかけてCAGR 6.10%で成長すると予測されています。根圏での有効性と持続性が、土壌由来の脅威に対する使用を支えています。土壌処理はまた、生産者が初期防除を求める耐性管理においても役割を果たしています。プレーリーの耐性研究では、グループ14耐性コキアが異なる施用方法にわたって慎重な管理を必要とすることが示されています。
種子処理は定着期の作物を保護するため、引き続き主要な施用方法となっています。Syngentaは2026年にカナダのキャノーラ生産者向けにCuranza種子処理剤を導入し、ノミハムシおよびカットワームの防除に対応しました。葉面散布製品は引き続き重要な役割を担っていますが、ターゲット散布システムへの露出が高まっています。灌漑インフラが整備されている地域では、灌漑施用が農業資材を水とともに施用する手段として関連性を高める可能性があります。燻蒸は特定の土壌および害虫管理ニーズに特化した、より小規模な施用方法にとどまっています。
作物タイプ別:穀物・シリアルが最大シェアを占め、継続的な成長が見込まれる
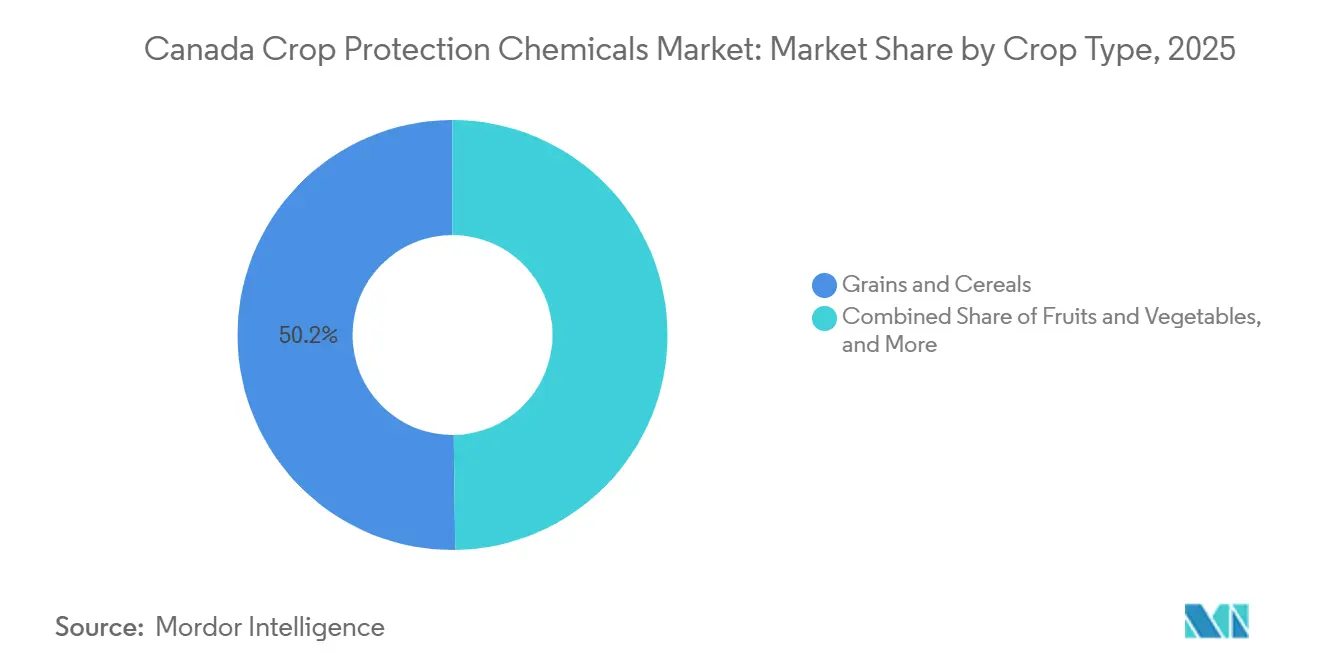
穀物・シリアルは2025年の市場シェアの50.2%を占め、2026年から2031年にかけてCAGR 6.01%で成長すると予測されています。小麦と大麦は穀物・シリアルセグメントの大きな生産基盤を提供し、キャノーラは豆類・油糧種子セグメント内の需要に貢献しています。米国農務省(USDA)は、カナダの油糧種子圧搾能力を2026年に14.8 MMT(2025年の13.56 MMTと比較)と予測しています。国内加工能力の拡大はキャノーラの経済性を支え、農業プログラムへの投資を持続させる可能性があります。また、研究によれば耐性コキアはグルホシネート耐性キャノーラシステムにも影響を与えることが示されています。
豆類・油糧種子は作物固有の雑草、病害、害虫プログラムを必要とします。オンタリオ州、マニトバ州、ケベック州における大豆生産は、全国の作物基盤に独自の需要プロファイルを加えています。果物・野菜は生鮮市場および輸出要件から、より高い残留管理ニーズを有しています。商業作物、芝、観賞植物の用途は需シェアの小さな部分を占めますが、専門的な製品選択を必要とします。この多様性により、サプライヤーはカナダ農薬・作物保護化学品市場にサービスを提供するための複数の経路を持っています。

地域分析
カナダ農作物保護化学品市場における土壌処理セグメント
西カナダはカナダ農薬化品市場の最大地域セグメントであり、アルバータ州、サスカチュワン州、マニトバ州が中核生産地域を形成しています。主要畑作物の広範な栽培とプレーリー農業システム全体における雑草耐性は、除草剤およびその他の農薬への需要を支えています。同地域の農業加工インフラも、より広範な作物生産エコシステムに貢献しています。ルイ・ドレフュス・カンパニーはヨークトン施設の処理能力を年間200万メトリックトン超に拡大し、カーギルは2025年春にレジャイナ施設を開設し、地域の作物加工能力を強化しました。これらの動向はプレーリーの作物生産の重要性を強化していますが、農薬化学品需要への直接的な影響は農業者の作付面積、作物構成、および投入物使用の判断に依存します。
東カナダは異なる作物構成を持ち、オンタリオ州ではトウモロコシと大豆の輪作が主体となっています。ケベック州は合成農薬使用に関して連邦要件と比較してより制限的な州規制の枠組みのもとで運営されています。この地域の需要は殺菌剤および殺虫剤のニーズ、ならびに除草剤プログラムによって形成されています。出芽後ジカンバ使用に関する規制案は、この地域の大豆およびトウモロコシ農業者に影響を与えます。大西洋岸諸州は引き続き小規模市場であり、ジャガイモ生産が殺菌剤および殺線虫剤への集中的な需要を牽引しています。
ブリティッシュコロンビア州は、果樹、ブドウ、ベリー類、および温室野菜を含む高付加価値園芸を担っています。同地域は高付加価値園芸生産に関連する特殊殺菌剤、殺虫剤、および殺ダニ剤への需要があります。カナダ保健省は2026年8月に炭酸水素カリウムの再評価決定を完了し、作業者保護に関するラベル改訂を伴いながら登録を継続しました。これらの規制要件は、カナダ農薬化学品市場における製品の入手可能性と施用慣行に影響を与えています。
競合状況
市場集中度
カナダ農作物保護化学品市場のトップ企業
カナダ農薬化学品市場は2025年に中程度の集中度を示しており、Bayer AG、Syngenta Group、BASF SE、Corteva Agriscience、およびFMC Corporationが主要サプライヤーに含まれています。これらの企業は、ブランド化学品、種子処理、作物形質、および農業支援を通じて競争しています。BASF SEはグルホシネート耐性作物プラットフォームを通じてキャノーラ分野での地位を強化し、Corteva Agriscience はEnlist雑草防除システムおよびカナダの圃場イノベーションイニシアチブを通じてその提供を支援しています。Nufarm Limited、UPL Limited、Gowan Company, L.L.C.、およびAmerican Vanguard Corporationを含む中小参加企業は、ジェネリックおよび特殊製品カテゴリーをターゲットとしています。
製品イノベーションと戦略的パートナーシップは、耐性管理と施用効率においてますます重要になっています。FMC CorporationとCorteva Agriscience は2026年6月にリミソキサフェン除草剤技術に関する供給・ライセンス契約を締結しました。Corteva Agriscience はまた、サスカチュワン州およびマニトバ州でドローンを活用した殺菌剤散布の試験を実施しています。これらの動向は、技術アクセスの拡大と施用慣行の改善に向けたサプライヤーの取り組みを示しています。
競争上のポジショニングは、製品の入手可能性、価格設定、流通ネットワーク、および作物固有の病害虫管理要件に対応する能力にも依存しています。カナダの農業地域全体における作物構成、病害虫の発生圧力、および耐性管理ニーズの相違が、製品選択とサプライヤーのパフォーマンス影響を与えています。その結果、各社は差別化されたポートフォリオ、信頼性の高い流通、および地域の農薬ニーズに合わせたソリューションを通じて市場ポジションの強化を図っています。
カナダ農作物保護化学品産業リーダー
-
Bayer AG
-
Syngenta Group
-
BASF SE
-
Corteva Agriscience
-
FMC Corporation
- 注:主要企業の掲載順は順位を示すものではありません。
最近の業界動向
- 2026年9月:Syngenta Canadaは、フルアジナムを含むKadexa SC殺菌剤を作物保護ポートフォリオに追加しました。グループ29殺菌剤は、大豆・乾燥豆・ジャガイモの白絹病、ジャガイモの疫病、および園芸作物の真菌性病害に対して登録されています。Kadexa SCは東カナダでAllegro 500Fに取って代わりますが、Allegroは2027年の生育シーズンに向けて西カナダで引き続き利用可能です。
- 2026年6月:FMC CorporationとCorteva Agrisccienceは、北米および南米のトウモロコシおよび大豆市場においてFMCのリミソキサフェン除草剤技術へのアクセスを拡大するための共同独占的供給・ライセンス契約を締結しました。両社は耐性雑草管理向けの独自プレミックス製剤を開発し、Corteva Agrisccienceは将来の製品供給に対して2億米ドル(200 ミリオン 米ドル)の初期前払い購入を行います。
- 2026年4月:Vive Crop Protection Inc.は、生育期中のトウモロコシ害虫防除を目的としたビフェントリンを含む土壌施用殺虫剤Bifender SMを発売しました。本製品はViveのSoil Mobileプラットフォームを使用して有効成分を土壌プロファイルのより深部に移動させ、点滴、ピボット、頭上灌漑を含む灌漑施用システムを通じて施用されます。Bifender SMはトウモロコシおよびその他の畝間・特殊作物への使用が登録されています。
カナダ農作物保護化学品市場レポートの適用範囲
農薬化学品とは、農業において作物の収量と品質に影響を与える病害虫、病害、雑草、およびその他の有害生物を防除するために使用される物質です。除草剤、殺虫剤、殺菌剤、殺線虫剤、および軟体動物駆除剤が含まれ、作物、種子、および土壌に施用されます。本レポートの対象範囲には、生物的農薬製品、微生物農薬、植物由来生物農薬、有機農薬製品、肥料、植物成長調整剤、および従来の化学農薬として主に機能しないその他の農業投入物は含まれません。
カナダ農薬化学品市場レポートは、機能別(殺菌剤、除草剤、殺虫剤、軟体動物駆除剤、殺線虫剤)、施用方法別(灌漑施用、葉面散布、燻蒸、種子処理、土壌処理)、作物タイプ別(商業作物、果物・野菜、穀物・シリアル、豆類・油糧種子、芝生・観賞植物)に区分されています。市場規模および予測は、上記すべてのセグメントについて金額(米ドル)および数量(メトリックトン)で提供されています。
機能別
| 殺菌剤 |
| 除草剤 |
| 殺虫剤 |
| 殺軟体動物剤 |
| 殺線虫剤 |
施用方法別
| ケミゲーション |
| 葉面散布 |
| 燻蒸 |
| 種子処理 |
| 土壌処理 |
作物タイプ別
| 商業作物 |
| 果物・野菜 |
| 穀物・シリアル |
| 豆類・油糧種子 |
| 芝生・観賞用 |
| 機能別 | 殺菌剤 |
| 除草剤 | |
| 殺虫剤 | |
| 殺軟体動物剤 | |
| 殺線虫剤 | |
| 施用方法別 | ケミゲーション |
| 葉面散布 | |
| 燻蒸 | |
| 種子処理 | |
| 土壌処理 | |
| 作物タイプ別 | 商業作物 |
| 果物・野菜 | |
| 穀物・シリアル | |
| 豆類・油糧種子 | |
| 芝生・観賞用 |
市場の定義
- 機能別 - 農作物保護化学品は、害虫(昆虫、菌類、雑草、線虫、軟体動物を含む)が作物に損害を与えるのを防除または防止し、作物収量を保護するために施用されます。
- 施用方法別 - 葉面散布、種子処理、土壌処理、ケミゲーション、燻蒸は、農作物保護化学品を作物に施用するためのさまざまな種類の施用方法です。
- 作物タイプ別 - これは、シリアル、豆類、油糧種子、果物、野菜、芝生、観賞用作物による農作物保護化学品の消費を表しています。
| キーワード | 定義#テイギ# |
|---|---|
| IWM | 総合的雑草管理(IWM)とは、生産者が問題のある雑草を効果的に防除するために、生育期間を通じて複数の雑草防除技術を組み合わせるアプローチです。 |
| 宿主 | 宿主とは、有益な微生物との関係を形成し、それらの定着を助ける植物です。 |
| 病原体 | 病気を引き起こす生物。 |
| ハービゲーション | ハービゲーションとは、灌漑システムを通じて除草剤を施用する効果的な方法です。 |
| 最大残留基準値(MRL) | 最大残留基準値(MRL)とは、植物および動物由来の食品または飼料に含まれる農薬残留物の最大許容限度です。 |
| IoT | モノのインターネット(IoT)とは、他のIoTデバイスやクラウドとデータを接続・交換する相互接続されたデバイスのネットワークです。 |
| 除草剤耐性品種(HTV) | 除草剤耐性品種とは、作物に使用される除草剤に耐性を持つように遺伝子操作された植物種です。 |
| ケミゲーション | ケミゲーションとは、灌漑システムを通じて作物に農薬を施用する方法です。 |
| 農作物保護 | 農作物保護とは、農業作物に損害を与える昆虫、雑草、植物病害、その他を含むさまざまな害虫から作物収量を保護する方法です。 |
| 種子処理 | 種子処理は、種子または苗を種子伝染性または土壌伝染性害虫から消毒するのに役立ちます。殺菌剤、殺虫剤、殺線虫剤などの農作物保護化学品は種子処理に一般的に使用されます。 |
| 燻蒸 | 燻蒸とは、害虫を防除するためにガス状の農作物保護化学品を施用することです。 |
| 誘引剤 | 誘引剤とは、害虫を誘引し毒殺を含むさまざまな方法で駆除するために使用される食物またはその他の材料です。 |
| 接触型殺菌剤 | 接触型農薬は作物の汚染を防ぎ、菌類病原体と戦います。害虫(菌類)と接触した場合にのみ作用します。 |
| システミック殺菌剤 | システミック殺菌剤とは、植物に取り込まれ植物内を移行することで、病原体による攻撃から植物を保護する化合物です。 |
| 集団薬物投与(MDA) | 集団薬物投与とは、多くの顧みられない熱帯病を制御または排除するための戦略です。 |
| 軟体動物 | 軟体動物とは作物を食害し、作物の損傷と収量損失を引き起こす害虫です。軟体動物にはタコ、イカ、カタツムリ、ナメクジが含まれます。 |
| 出芽前除草剤 | 出芽前除草剤とは、発芽した雑草の実生が定着するのを防ぐ化学的雑草防除の一形態です。 |
| 出芽後除草剤 | 出芽後除草剤とは、種子または苗の出芽(発芽)後に農地に施用して雑草を防除するものです。 |
| 有効成分 | 有効成分とは、農薬製品において害虫を駆除、防除、または忌避する化学物質です。 |
| 米国農務省(USDA) | 農務省は食料、農業、天然資源および関連問題に関するリーダーシップを提供しています。 |
| 米国雑草科学学会(WSSA) | WSSAは非営利の専門学会であり、雑草に関する研究、教育、普及活動を促進しています。 |
| 懸濁製剤 | 懸濁製剤(SC)は、固体の有効成分が水中に分散した農作物保護化学品の製剤の一つです。 |
| 水和剤 | 水和剤(WP)とは、散布前に水と混合すると懸濁液を形成する粉末製剤です。 |
| 乳剤 | 乳剤(EC)とは、散布液を作るために水で希釈する必要がある農薬の濃縮液体製剤です。 |
| 植物寄生性線虫 | 寄生性線虫は作物の根を食害し根に損傷を与えます。これらの損傷により土壌伝染性病原体による植物感染が容易になり、作物または収量の損失をもたらします。 |
| オーストラリア雑草対策戦略(AWS) | オーストラリア雑草対策戦略は環境・侵略的種委員会が所有しており、雑草管理に関する国家的な指針を提供しています。 |
| 日本雑草学会(WSSJ) | WSSJは研究発表と情報交換の機会を提供することにより、雑草被害の防止と雑草価値の活用に貢献することを目指しています。 |
研究方法論
Mordor Intelligenceは、すべてのレポートで4段階の方法論に従います。
- 第1ステップ:主要変数の特定: 堅固な予測方法論を構築するために、第1ステップで特定された変数と要因を利用可能な過去の市場数値と照合してテストします。反復プロセスを通じて、市場予測に必要な変数を設定し、これらの変数に基づいてモデルを構築します。
- 第2ステップ:市場モデルの構築: 予測年の市場規模推計は名目価格で表示されます。インフレは価格設定に含まれておらず、平均販売価格(ASP)は予測期間全体にわたって一定に保たれます。
- 第3ステップ:検証と確定: この重要なステップでは、すべての市場数値、変数、アナリストの見解が、調査対象市場の一次調査専門家の広範なネットワークを通じて検証されます。回答者は市場の全体像を生成するためにレベルと機能にわたって選定されます。
- 第4ステップ:調査成果物: シンジケートレポート、カスタムコンサルティング業務、データベース・サブスクリプションプラットフォーム




