
中国エンドウ豆タンパク質市場の規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
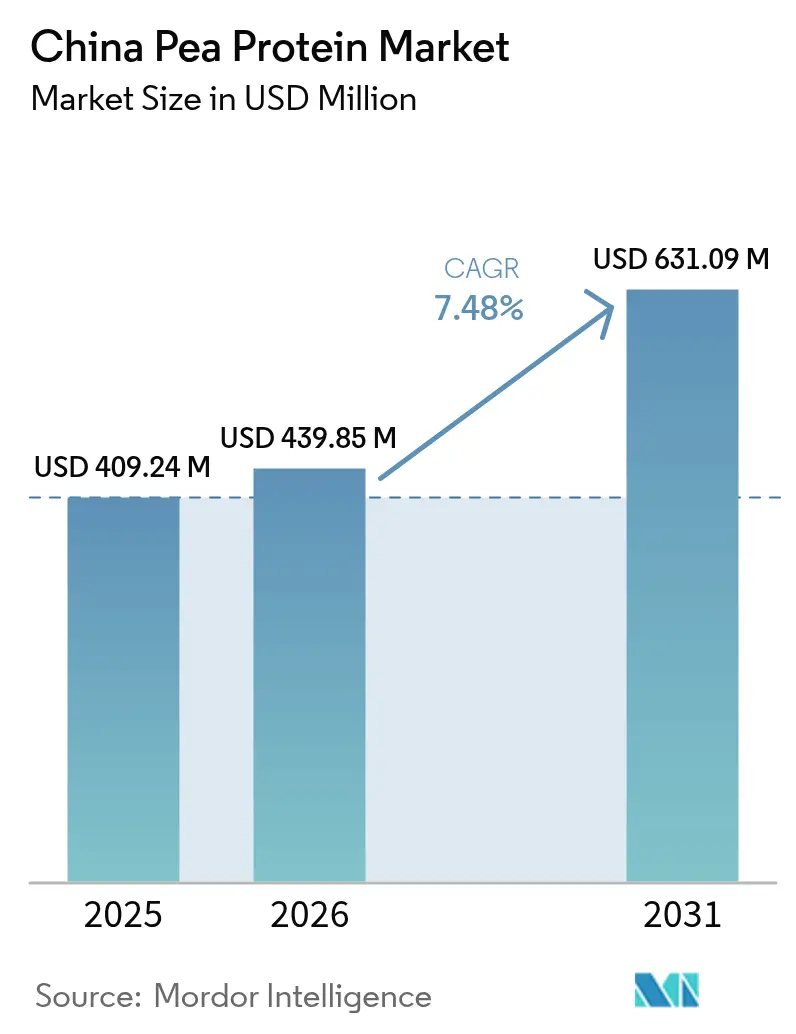
| 基準年の市場規模 (2025) | 409.24 百万米ドル |
| 市場規模 (2026) | 439.85 百万米ドル |
| 市場規模 (2031) | 631.09 百万米ドル |
| Growth Rate (2026 - 2031) | 7.48 % |
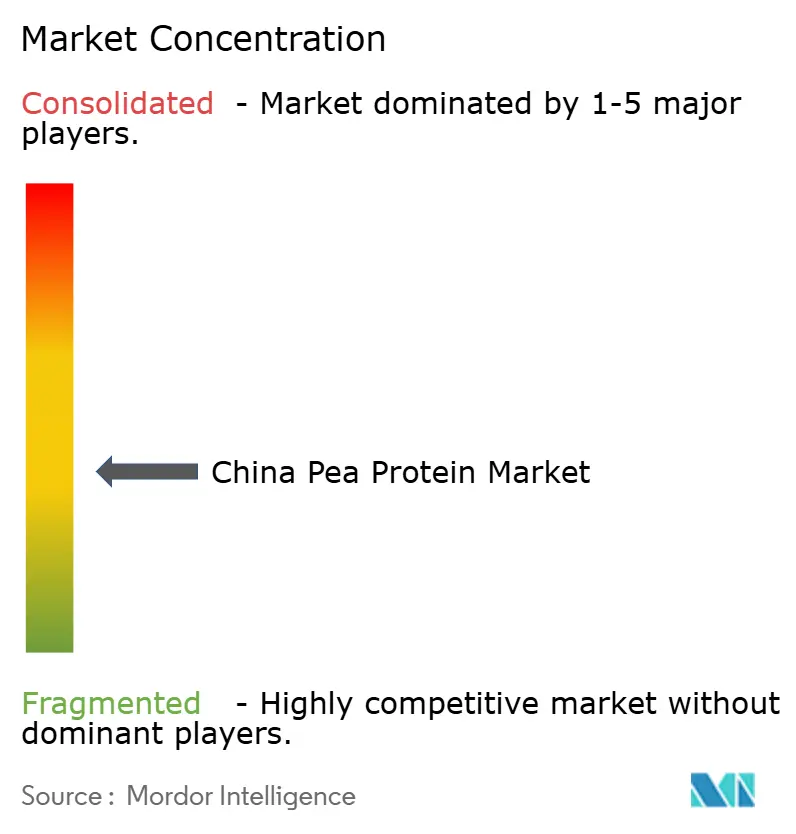
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる中国エンドウ豆タンパク質市場分析
中国エンドウ豆タンパク質市場の規模は2025年に4億924万米ドルと評価され、2026年の4億3,985万米ドルから2031年には6億3,109万米ドルへと、予測期間(2026年〜2031年)にCAGR 7.48%で成長すると推定されています。この成長は主に、中国政府が2030年までに国内の肉消費量を50%削減するという方針によって推進されており、消費者がタンパク質源を多様化した食生活を採用することが奨励されています。さらに、食品加工業者が広く消費されている製品にエンドウ豆タンパク質を組み込む事例が増加しており、需要をさらに押し上げています。急速な都市化の進展が消費者基盤を拡大する一方、抽出技術の進歩が製品の品質と収率を向上させています。これらの技術的ブレークスルーはポジティブなフィードバックループを生み出し、コストを削減するとともにエンドウ豆タンパク質のより広範な応用を可能にしています。米国およびカナダが課したアンチダンピング関税などの輸出上の課題により、供給が国内市場へとリダイレクトされています。しかし、この移行は第14次五カ年計画の下での政府のイニシアチブによって支援されており、研究開発および生産能力の拡大が促進されています。これらの複合的要因が、中国エンドウ豆タンパク質市場を国家の食料安全保障戦略の重要な構成要素として位置づけ、今後数年間にわたる持続可能な成長と強靭性を確保しています。
主要レポートのポイント
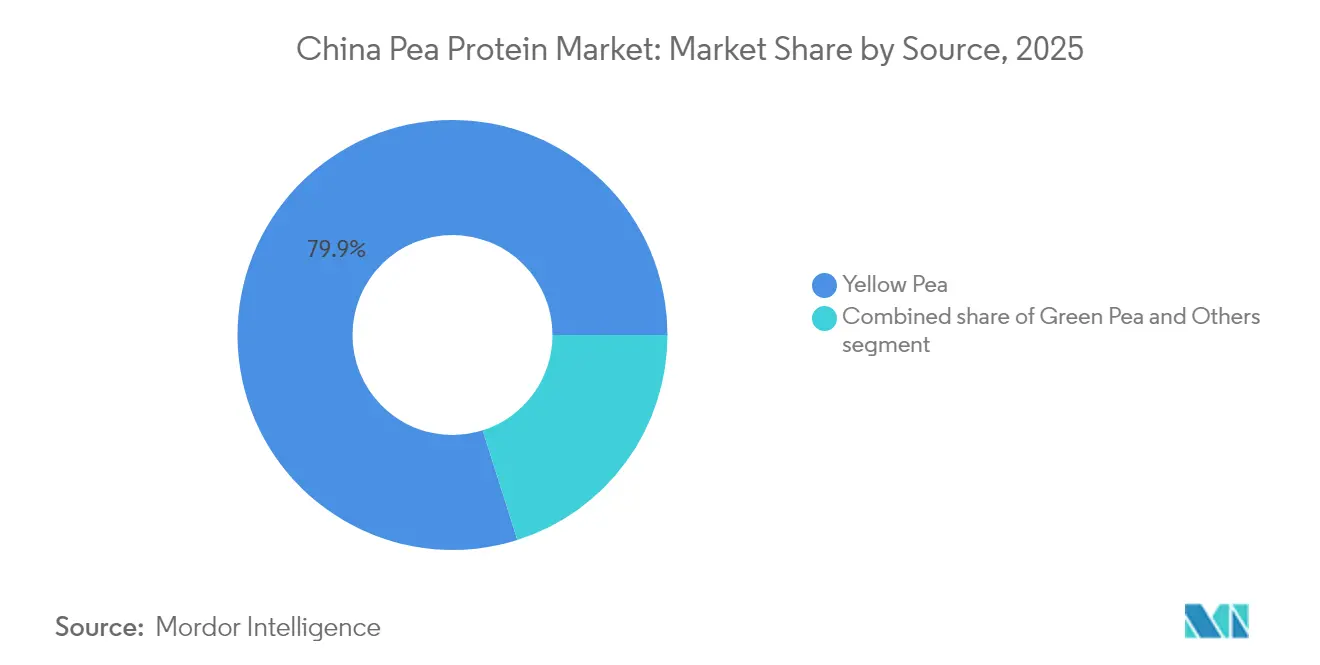
- 原料別では、イエローピーが2025年に79.88%の収益シェアをリードし、グリーンピーは2031年にかけてCAGR 8.28%で拡大する見込みです。
- 形態別では、分離タンパク質が2025年の中国エンドウ豆タンパク質市場で49.35%のシェアを獲得し、テクスチャー加工/加水分解製品は2031年にかけてCAGR 8.01%で成長すると予測されています。
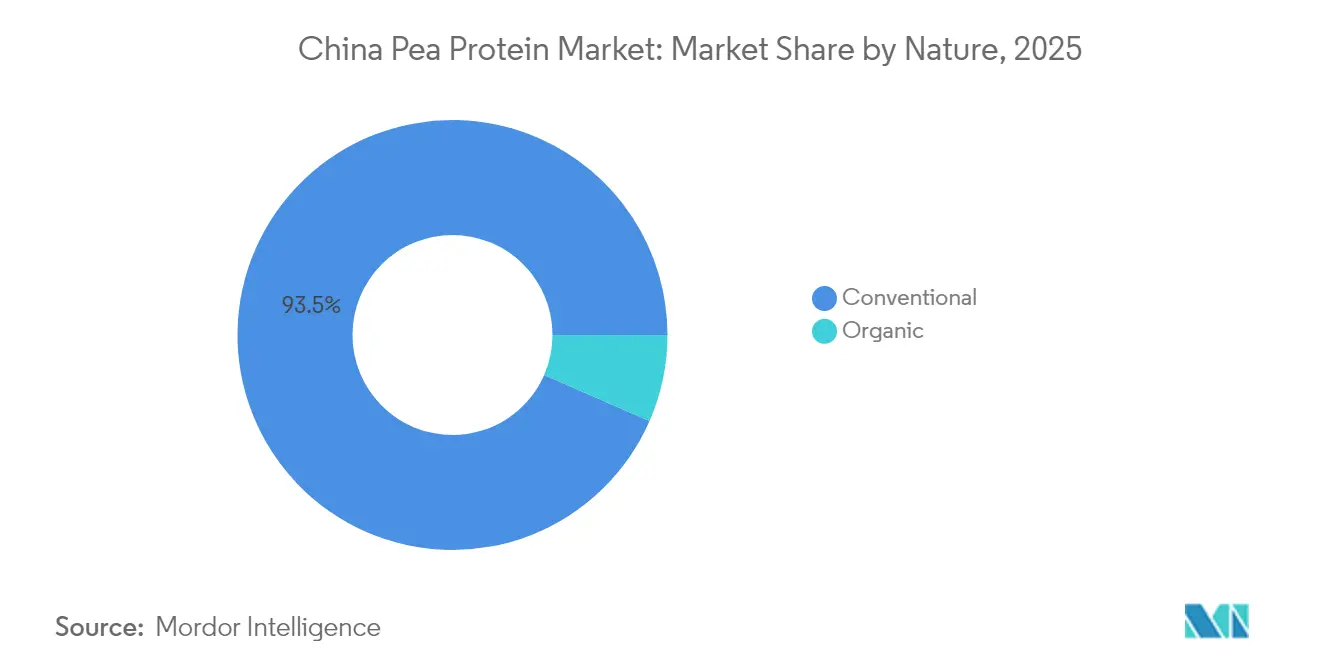
- 性質別では、従来型製品が2025年の中国エンドウ豆タンパク質市場で93.45%のシェアを占め、有機製品はCAGR 8.42%という急速な成長率を記録しています。
- 用途別では、食品・飲料が2025年の中国エンドウ豆タンパク質市場で55.12%のシェアを占め、2031年にかけてCAGR 7.62%で拡大しています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
中国エンドウ豆タンパク質市場のトレンドと洞察
成長要因の影響分析*
| 成長要因 | (〜)%のCAGR予測への影響 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 植物性高タンパク食品に対する消費者嗜好のシフト | +2.8% | 中国の都市部中心、特に第一級都市でより高い強度 | 中期(2〜4年) |
| 食品・飲料産業における用途の拡大 | +2.2% | 製造拠点への集中を伴う全国規模 | 短期(2年以内) |
| エンドウ豆タンパク質抽出における技術的進歩 | +1.8% | 中国東部の製造センター | 中期(2〜4年) |
| 大豆の主要生産地と低い投入コスト | +1.4% | 中国東北部および北部の農業地帯 | 長期(4年以上) |
| 植物性食品を推進する政策が市場成長を支援 | +1.6% | 全国規模、都市部での早期実施 | 中期(2〜4年) |
| 中国における拡大するビーガン・ベジタリアン層がエンドウ豆タンパク質の需要を押し上げている。 | +1.5% | 特に第一級・第二級都市の都市部 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
植物性高タンパク食品に対する消費者嗜好のシフト
中国は総タンパク質消費量において米国を上回り、植物性タンパク質の摂取量が著しく高い水準にあります。この食生活の転換は、2030年までに肉消費量を半減させるという目標を含む政府のイニシアチブによって後押しされています。こうした動きは、持続可能な代替品として注目されるエンドウ豆タンパク質にとって大きな市場機会を開きました。消費者嗜好のシフトは従来のベジタリアン層にとどまらず、健康意識の高い都市生活者にも広がっています。2024年の調査によると、中国の消費者が植物性食品の消費を増やすことへの強い関心を示していることが明らかになっています。さらに、環境の持続可能性への意識の高まりと植物性食品に関連する健康上のメリットへの認識が、この転換をさらに促進しています。興味深いことに、中国の消費者は植物性代替肉を単なる肉の代替品とは見なさず、追加のタンパク質源として位置づけています。この見方が独自の市場環境を形成し、エンドウ豆タンパク質の伝統的な中国料理への融合や現代的な料理への活用を促進しています。さらに、国内外のプレーヤーによる研究開発への投資の増加が、エンドウ豆タンパク質を使用した製品の品質と多様性を向上させ、市場成長をさらに推進すると期待されています。
食品・飲料産業における用途の拡大
中国では、食品・飲料産業がエンドウ豆タンパク質の用途を大幅に拡大しており、従来の代替肉への使用から地域の食習慣に合わせた革新的な製品へと移行しています。植物性食品市場の国内大手プレーヤーであるSTARFIELDは、エンドウ豆タンパク質を強化したスナックラインを導入することにより製品ポートフォリオを積極的に拡充しており、この原材料の多様性と消費者へのアピール力の高まりを示しています。製造業者は、伝統的な中国料理にエンドウ豆タンパク質を組み込む機会を活用し、消費者に響く本物の味わいを保ちながら栄養価を高めています。高水分押し出し成形技術の最近の進歩により、植物性代替肉の開発がさらに促進され、以前の消費者懸念に対応した改善されたテクスチャーと感覚的体験が提供されています。さらに、エンドウ豆タンパク質分離物とホエイタンパク質の組み合わせなどのハイブリッドタンパク質ブレンドの導入により、硬度、凝集性、繊維状構造に優れた代替肉の製造が可能となり、動物性製品の特性を忠実に再現しています。この進化は、中国市場における栄養的・感覚的な需要の両方を満たすうえでのエンドウ豆タンパク質の高まる可能性を示しています。
エンドウ豆タンパク質抽出における技術的進歩
中国では、画期的な抽出技術がエンドウ豆タンパク質の経済性と品質を塗り替えています。キャビテーション技術の革新により、タンパク質の回収率が著しく向上し、機能的特性も改善されています。研究によると、超音波プローブ(USプローブ)法と水力学的キャビテーション(HDC)法は、それぞれ52.53 g/hgおよび56.85 g/hgのタンパク質回収率を達成しています。特にHDCは工業規模へのスケールアップポテンシャルで際立っています。これらの最先端抽出技術は、エンドウ豆タンパク質の一次構造を維持しながら、二次・三次構造を戦略的に変化させて機能性を高めています。これにより、溶解性と感覚的特性に関する従来の課題に対応しています。一方、穏やかな分画技術が従来の湿式分画の持続可能な代替手段として台頭しています。これらの技術は天然タンパク質構造を保護するだけでなく、エマルジョン中のエンドウ豆タンパク質の界面性能も向上させます。この向上は、優れた潤滑性と口当たりが求められる用途にとって重要です。北京食品科学研究院はこれらの加工革新の重要性を強調しています。これらの革新は、植物性代替肉の栄養的・感覚的特性の向上に重要な役割を果たし、技術的進歩を市場成長の主要な触媒として位置づけています。
大豆の主要生産地と低い投入コスト
中国農業農村部は、家畜飼料における大豆粕の使用を削減することを目的とした戦略的な転換を主導しています。この動きは、飼料源の多様化に対する国家のコミットメントを強調するだけでなく、代替タンパク質、特にエンドウ豆タンパク質が人間および動物の栄養の両分野でニッチを確立する絶好の機会を告げています。「飼料における大豆粕削減のための3カ年行動計画」は野心的な目標を設定しており、飼料中の大豆粕含有量を現在の14.5%から2025年までに13%未満に削減することを目指しています。これを達成すれば、消費量を驚異の680万トン削減し、代替タンパク質が埋める有利な市場ギャップを生み出す可能性があります。企業はすでにこの呼びかけに応え、多くが大豆粕使用量の顕著な削減を報告しています。一部の企業は飼料配合を微調整し、代替タンパク質を統合することで5.7%という低水準を達成しています。一方、MY 25/26における中国の大豆情勢に関する米国農務省(USDA)の予測は、生産量1,980万メートルトン(MMT)、輸入量1億600万MMTとなっています[1]米国農務省、「レポート名:油糧種子・製品年次報告」、www.apps.fas.usda.gov。これは中国の農業における油糧種子作物の永続的な重要性を示しています。さらに、大豆の栽培と加工における中国の強固なインフラと深く根付いた専門知識は、農業環境を強化するだけでなく、急成長するエンドウ豆タンパク質産業への道を開きます。多様なタンパク質源への需要が高まるにつれ、この基盤は効率的な知識移転とリソースの最適化を約束し、産業がシームレスに拡大することを保証します。
抑制要因の影響分析*
| 抑制要因 | (〜)%のCAGR予測への影響 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 他の植物性タンパク質との競合 | +0.9% | 都市市場でより高い強度を伴う全国規模 | 中期(2〜4年) |
| 感覚的課題(豆臭)による採用の制限 | +0.7% | 洗練された消費者基盤を持つ都市部 | 短期(2年以内) |
| エンドウ豆価格の変動 | +1.1% | 製造地域への影響が高い全国規模 | 短期(2年以内) |
| 品質の高いエンドウ豆の安定供給の確保が困難 | +0.8% | 農業・製造地域 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
他の植物性タンパク質との競合
中国では、代替タンパク質市場が伝統的な植物性タンパク質源からの激しい競争に直面しています。豆腐や小麦グルテン(セイタン)などのこれらの伝統的な供給源は、文化的な親しみやすさを享受しているだけでなく、新しい製品と比べて大幅に低価格で提供されています。中国の料理の伝統に深く根付いた豆腐とセイタンは、輸入または新たに開発されたエンドウ豆タンパク質製品よりもはるかに低い価格で販売されています。この価格差は、価格変化に敏感なセグメントにおけるエンドウ豆タンパク質の採用に対する大きな障壁となっています。競合状況に加えて、中国政府は農業五カ年計画を通じて、植物性食品および培養肉イニシアチブの両方を支持し、広範な代替タンパク質を後押ししています。この支援は、既存および新興のタンパク質源の両方に対して明確な優位性を打ち出す必要があるエンドウ豆タンパク質の競争的賭けを高めています。さらに、地域の味覚や食習慣に共鳴する製品を好む消費者の嗜好により市場はさらに複雑化しており、従来の供給源の優位性に効果的に挑戦するためにエンドウ豆タンパク質の大幅な製品適応とローカライゼーションへの取り組みが必要となっています。
感覚的課題(豆臭)による採用の制限
料理の伝統と味の嗜好が深く根付いている中国では、エンドウ豆タンパク質に残る豆の異臭が市場ポテンシャルを制限しています。2023年にScienceDirectが発表した研究では、これらの異臭がリポキシゲナーゼおよびヒドロペルオキシドリアーゼ経路を介した加工中に生成される揮発性化合物に起因することを特定しており、特に香味に敏感な用途での消費者の受容に対する障壁となっています。この課題は中国において特に強く共鳴しています。中国の消費者にとって、代替肉に関する購買決定において、栄養価やカロリー含有量と同様に味が重要な役割を果たすことを示した研究が明らかにしています。これらの感覚的障壁の影響は、中国におけるBeyond Meatなどの国際的な植物性ブランドの苦戦によって強調されています。ポーク風味のミートボールなどの適応製品を展開したにもかかわらず、同ブランドは市場への浸透に苦戦しており、市場での成功を達成するうえでの風味の最優先重要性を示しています。革新的な加工技術と香味マスキング戦略の継続的な開発が行われているものの、制約されたR&Dリソースを持つ国内製造業者にとって、これらのソリューションを商業的に拡大することは困難です。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
原料別:イエローピーが生産環境を支配
2025年において、イエローピーは79.88%の市場シェアを占め、その優れたタンパク質含有量と確立された栽培慣行により、中国のエンドウ豆タンパク質産業の基盤としての地位を確固たるものにしています。中国が輸入イエローピー、主にカナダからの調達に大きく依存していることがこの優位性を裏付けており、中国エンドウ豆会議・植物性会議が強調するように2023年の輸入量は260万トンに達しました。Shandong Jianyuan Bioengineering Co., Ltd.やYantai Shuangta Food Co., Ltd.などの中国の主要製造業者は、イエローピー品種に特化した抽出プロセスを微調整し、堅牢な加工インフラを構築しています。一方、グリーンピー、スプリットピー、マローファットなどの特殊品種などのその他セグメントは、特定の用途でその独自の特性を活用し、ニッチな役割を担っています。
グリーンピーはCAGR 8.28%(2026年〜2031年)で台頭しており、その独自の栄養上のメリットとプレミアムタンパク質製品での利用拡大によって推進されています。抽出技術の革新が重要な役割を果たし、グリーンピーの特有の植物栄養素と抗酸化物質の保存を確保し、タンパク質の健康上の訴求力を高めています。市販のエンドウ豆タンパク質に関する比較研究では、原材料と抽出技術の両方に影響を受けた機能的特性の顕著な違いが明らかになっています。こうした洞察が中国の製造業者の調達戦略を再形成し、製品品質と用途ポテンシャルの向上における豆品種選択の重要な役割を強調しています。この洗練された調達アプローチは、単なるコモディティ加工から特化した用途主導型原材料の開発へと移行する、中国エンドウ豆タンパク質産業の成熟段階を示しています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能


形態別:分離タンパク質が機能的多様性でリード
2025年において、分離タンパク質は49.35%の市場シェアを保有しており、飲料や代替肉などの用途における高いタンパク質含有量と多様性によって推進されています。Shuangta Food Co., Ltd.やShandong Jianyuan Bioengineering Co., Ltd.などの中国製造業者の製品は、通常76%〜85%のタンパク質含有量を特徴とする分離タンパク質を備えており、タンパク質豊富な製品に理想的です。超音波プローブ法や水力学的キャビテーション法を含む抽出技術の進歩により、タンパク質回収率が52.53 g/hgおよび56.85 g/hgに向上し、収率と機能性が高まりました。濃縮タンパク質とテクスチャー加工形態は特定のニーズに対応しており、濃縮タンパク質はタンパク質感度の低い用途でのコスト効率を提供し、テクスチャー加工形態は代替肉に不可欠な構造を提供します。
2026年から2031年にかけて、テクスチャー加工/加水分解セグメントはCAGR 8.01%で成長すると予測されており、高水分押し出し成形技術と高度な代替肉への需要増加によって推進されています。高水分押し出し成形(HME)の改善により、植物性代替肉のテクスチャーと感覚的問題が解決されました。研究によると、エンドウ豆タンパク質分離物と補完的なタンパク質を混合することで、代替肉に不可欠な硬度、凝集性、繊維状テクスチャーなどの構造的特性が向上することが示されています。これらの革新は、テクスチャーと口当たりが植物性代替肉の消費者受容を左右する中国において極めて重要です。中国の製造業者は現在、本物の代替肉を製造しており、ニッチなベジタリアン製品から主流の代替品へとアピール範囲を拡大しています。
性質別:従来型生産が拡大し有機が加速
2025年において、従来型エンドウ豆タンパク質は中国で93.45%という支配的な市場シェアを占め、確立されたサプライチェーン、コスト効率、および幅広い利用可能性によって支えられています。これらの優位性が従来型エンドウ豆タンパク質を中国産業の礎として位置づけています。製造業者はこのセグメントの規模を活用して競争力のある価格設定を行い、大衆向け食品製品から動物飼料配合まで、幅広い用途での主流採用を推進しています。歴史的に、従来型セグメントは中国の輸出主導型エンドウ豆タンパク質環境において重要な役割を果たし、グローバル市場向けの大量生産を強調してきました。しかし最近、米国とカナダが特定の中国エンドウ豆タンパク質製品に対して112%から270%に及ぶ驚異的なアンチダンピング関税を課すという課題が浮上しました。この貿易障壁により、従来型エンドウ豆タンパク質生産者は国内市場の開拓と代替輸出市場の模索を迫られており、業界の競争力学が変化しています。
有機セグメントは成長軌道にあり、2026年〜2031年にかけてCAGR 8.42%が予測されています。この上昇は、年間30%で成長する中国の有機食品市場と一致しています。特に第一級都市の都市部消費者が健康と環境を優先しており、有機エンドウ豆タンパク質への需要を押し上げています。プレミアム製品として位置づけられ、高品質でトレーサビリティの高い原材料へのニーズに応え、製造業者がより高い価格と利益率を実現することを可能にしています。食品安全への懸念が高まるなか、消費者は透明なサプライチェーンを持つ有機認証製品をますます好むようになっています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
用途別:食品・飲料が革新と数量を牽引
2025年において、食品・飲料セグメントは55.12%の市場シェアを占め、2026年から2031年にかけてCAGR 7.62%で成長すると予測されており、中国エンドウ豆タンパク質市場の主要な成長ドライバーとしての役割を強化しています。この成長は、伝統的な中国料理、植物性食品の革新、健康志向の飲料にわたるエンドウ豆タンパク質の適応性を反映しています。ココナッツや豆乳が市場を支配する中、エンドウ豆タンパク質ベースの代替品はその栄養上のメリットとアレルゲンフリーの訴求力から支持を得ています。このセグメントの成長は、栄養、風味、カロリーを意識した植物性製品への消費者嗜好の変化と一致しています。
エンドウ豆タンパク質の用途は従来の使用を超えて多様化しています。特定の食事ニーズをターゲットとした飲料における役割を強調する研究とともに、特化した栄養製品への需要が高まっています。食料安全保障の強化と環境負荷の軽減のために人工肉を推進する中国政府の方針は、消費者が従来の肉を好む傾向にあるにもかかわらず、エンドウ豆タンパク質の代替肉への統合を支援しています。政策支援は、教育と意識向上を通じて消費者の躊躇に対処するうえで重要です。また、動物飼料産業は大豆粕使用量を削減する方針に適応するなかで拡大しています。一方、パーソナルケア・化粧品分野ではエンドウ豆タンパク質の独自の特性をプレミアム製剤に活用しており、ニッチなオファリングに付加価値を加えています。
地理的分析
中国の国内エンドウ豆タンパク質市場は大きな変革を遂げています。以前は輸出を重視していた製造業者が、必要性と機会の両方に後押しされ、現在は国内需要を優先しています。このシフトは、代替タンパク質を推進し肉消費量を削減することを目的とした政府方針に支援された国内市場の急速な拡大と一致しています。このセクターへの政府のコミットメントは、北京における中国初の発酵・培養肉研究センターの設立に示されています。この1,090万米ドルのイニシアチブは、研究室と工業生産のギャップを埋め、代替タンパク質を国家の食料安全保障戦略の重要な構成要素として位置づけることを目的としています。さらに政府は、持続可能な食料ソリューションへの高まる需要を満たすために代替タンパク質セクターの革新と投資を積極的に奨励しています。
特に山東省などの省の製造拠点を含む中国東部は、エンドウ豆タンパク質生産において重要な役割を果たしています。これらの拠点は確立された加工インフラと主要都市市場への近接性から恩恵を受けており、生産規模の拡大に理想的です。この地域の製造能力は最先端抽出技術の採用によって向上しています。最近の研究では、超音波プローブ法や水力学的キャビテーション法などの革新を通じたタンパク質回収率の大幅な改善が明らかになっています。これらの進歩は収率を高めるだけでなく、機能性と感覚的特性に関する従来の課題にも対応し、エンドウ豆タンパク質の品質を向上させます。しかし、この地域への生産集中は、特に原材料の調達において課題をもたらします。中国はタンパク質生産のための輸入エンドウ豆に大きく依存しており、2023年には260万トンが輸入されています。カナダは依然として最大の供給国であり、完成タンパク質製品の輸出における課題にもかかわらず強力な国際貿易関係を維持することの重要性を示しています。輸入依存度を低減するため、原材料源の多様化と国内エンドウ豆栽培の強化への取り組みが勢いを増しています。
特に北京、上海、広州などの第一級都市を中心とした都市部が、エンドウ豆タンパク質製品の消費環境を支配しています。このトレンドは、都市部消費者の間での可処分所得の増加、より高い健康意識、持続可能な食品選択への関心の高まりによって推進されています。中国の消費者行動に関する研究によると、収入と教育レベルが高い個人が植物性代替肉を購入する可能性が高く、典型的な消費者が都市部のプロフェッショナルであるという明確な人口統計プロファイルが形成されています。都市部での消費集中は、すぐに食べられる食事や栄養強化スナックなどのプレミアム製品ポジショニングと革新的な形態の機会を提供しています。しかし、価格感度の高さと深く根付いた伝統的な食習慣により、下位都市や農村部への市場浸透の拡大は依然として課題となっています。これに対処するため、製造業者はコスト効率の高い生産方法とターゲットを絞ったマーケティング戦略を模索し、植物性製品をより幅広い消費者層にとってよりアクセスしやすく魅力的なものにしようとしています。
規制環境
中国のエンドウ豆タンパク質サプライヤーは、国家衛生健康委員会(NHC)と国家市場監督管理総局(SAMR)が主導する食品安全および添加物制度の下で事業を行っている。2024年9月、GB 31611-2023(食品加工用植物性タンパク質ペプチド)が施行され、食品メーカーが使用する植物由来タンパク質原料に対する加工および品質要件が強化された。2025年2月に施行されたGB 2760(食品添加物使用に関する国家食品安全基準)の2025年版は、エンドウ豆タンパク質を使用した食品・飲料に関連する許可添加物の使用と制限を規定している。SAMRは2025年12月に「食品添加物生産許可審査細則(2025年版)」を公布した。既存の許可保有者のうち更新基準を満たさない事業者は、2026年12月31日までに是正を完了することが求められており、また2025年後半に広がった食品添加物の乱用防止の取り組みにより、サプライチェーン全体で原料管理と表示遵守に対する監視が強化されている。
競争環境
中国エンドウ豆タンパク質市場は中程度に細分化されており、国内外のプレーヤーが市場シェアを争っています。主要企業には、Archer Daniels Midland Company、Yantai Shuangta Food Co. Ltd、Shandong Jianyuan Health Industry Co., Ltd、Roquette Frères SA、ETChemが含まれます。ビーガンおよび植物性食品への需要の高まりが植物性原材料の必要性を押し上げています。企業は革新的なエンドウ豆タンパク質製品を開発し市場ポジションを強化するためにR&Dに投資しています。
技術的進歩は競争上の差別化において重要です。企業はタンパク質の機能性を高め感覚的課題に対処するために、抽出方法と加工技術の改善に取り組んでいます。中国メーカーの市販エンドウ豆タンパク質の比較研究では、タンパク質含有量と機能的特性のばらつきが示されており、製品品質における加工技術の役割が強調されています。競争が激化するなか、企業はタンパク質回収率と感覚的特性を向上させる独自技術に注力し、新規参入者に対する参入障壁を構築しています。
政府の支援政策が市場を形成しています。バイオ製造研究への9,300万米ドルの投資や中国初の代替タンパク質イノベーションセンターの設立などのイニシアチブが、産業と研究の協力を促進しています。こうした取り組みは革新を加速し市場成長を牽引すると期待されており、中国をグローバルな代替タンパク質市場の重要なプレーヤーとして位置づけています。
中国エンドウ豆タンパク質産業のリーダー企業
Archer Daniels Midland Company
Yantai Shuangta Food Co. Ltd
Roquette Frères SA
ETChem
Shandong Jianyuan group
- *免責事項:主要選手の並び順不同

市場機会と将来展望
政策主導のタンパク質多様化と規制遵守要件の厳格化により、より高仕様で用途対応型のエンドウ豆タンパク質の余地が生まれている。2024年の「食糧大観」構想の下、国務院が支持する植物性および微生物由来タンパク質を含むタンパク質源の多様化の方向性は、既に原料需要の相当なシェアを占める分離タンパク質を中心に、主流の食品・飲料の強化用途など、代替肉以外の国内用途を後押ししている。カテゴリーレベルでは、農業農村部(MARA)のプログラムの下で飼料中の大豆粕含有率を引き下げる動き、すなわち「三年行動計画」で2025年までに大豆粕含有率を13%未満とする目標も、経済性と機能性が適合する場合、エンドウ豆タンパク質由来原料を含む代替タンパク質の動物栄養分野での配合余地を広げている。省レベルの産業高度化プログラムも、中国国内の競争力に影響する能力・工程改善の勢いを加えている。山東省は2025年11月、「現代食品産業技術革新行動計画(2026-2028年)」を公布し、先進的なバイオ製造を用いた植物性・代替タンパク質原料の産業化を優先事項とした。これは、エンドウ豆タンパク質加工が東部の製造拠点に集中している状況と合致する。並行して、SAMRの食品添加物生産許可規則(2025年版)と添加物乱用に対する監視強化により、原料サプライヤーはトレーサビリティの強化、植物性表示の厳格な規律、そして中性的な味、溶解性、機能性といった既知の官能面の課題に対応する加工能力の向上へと動いている。この組み合わせは、プレミアム分離タンパク質、地域料理向けのテクスチャード製品、そして規制に適合したクレーム主導型栄養製品の機会を後押ししている。
最近の業界動向
- 2026年7月:烟台双塔食品股份有限公司は、伝統的な春雨事業を新子会社である烟台双塔思源食品有限公司として分離すると発表した。この再編により、経営の焦点と資本配分が植物性タンパク質事業を含む優先度の高い成長分野に集中する一方、異なる利益率と需要動態を持つ成熟した既存事業が分離される。この動きはまた、国内外市場で分離タンパク質やテクスチャード製品への需要拡大を取り込むべく、植物性タンパク質能力の拡大に戦略的重点を置いていることを示している。
- 2026年4月:烟台双塔食品股份有限公司は、総額3億人民元の資金調達を目指す第三者割当増資を発表した。この資金調達は、輸出および国内需要の変化の中で、植物性タンパク質原料に関連する生産、研究開発、商業化活動に対する運営ニーズと財務的柔軟性を支援する。市場関係者は、この資金調達がエンドウ豆タンパク質分離および受託製造能力の拡大を加速させると見込んでいる。
- 2024年10月:Axiom Foodsは、80%のタンパク質含有量を持つ、中性的な味でアレルゲン・遺伝子組み換えフリーのエンドウ豆タンパク質として位置付けられるVegotein Nの大規模生産を開始した。この拡大は関税に起因するサプライチェーンの混乱に対応し、風味マスキングや再配合の複雑さを最小限に抑えたいメーカー向けに配合しやすい選択肢の入手可能性を高めた。


研究方法のフレームワークとレポートの範囲
市場定義と対象範囲
本方法論では、中国のエンドウ豆タンパク質市場は、食品、飲料、栄養、および関連配合での使用を目的として中国国内で販売されるエンドウ豆タンパク質原料の価値として、国内における原料販売時点で計測されるものとして算定される。
対象範囲外:未加工のエンドウ豆全体、エンドウ豆以外の植物性タンパク質、およびエンドウ豆タンパク質が多数の原料の一つに過ぎない完成消費者製品は含まれない。
セグメンテーション概要
- 原料別
- イエローピー
- グリーンピー
- その他(スプリットピー、マローファット)
- 形態別
- 分離タンパク質
- 濃縮タンパク質
- テクスチャー加工/加水分解
- 性質別
- 従来型
- 有機
- 用途別
- 食品・飲料
- 肉・家禽・魚介類および代替肉製品
- 乳製品および乳製品代替製品
- ベーカリー
- スナック・シリアル
- 飲料
- 菓子
- その他
- 栄養・健康補助食品
- スポーツ/パフォーマンス栄養
- 乳児・小児栄養
- 臨床・高齢者栄養
- 動物飼料
- 水産飼料
- ペットフード
- 家畜飼料
- パーソナルケア・化粧品
- 食品・飲料
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、中国における需要プールと供給体制のマッピングから始まり、その後、製品タイプ間で数量と価格が混同されないよう定義を整合させる。中国税関の輸出入統計、中国国家統計局の発表、そしてエンドウ豆タンパク質として販売可能な範囲に影響する原料表示に関連する中国の基準や規制通知などの公開情報源を使用した。
また、FAOなどの食品・農業関連機関の刊行物、および査読付き学術誌に掲載された、タンパク質抽出収率や用途別の一般的な使用率を説明する技術文献も確認した。企業の年次報告書、投資家向けプレゼンテーション、信頼性の高い報道を精査し、能力増強、稼働状況の兆候、用途別の重点分野を把握した。企業規模や貿易フローの検証に役立つ場合には、企業財務・インテリジェンスに関する有償サブスクリプション、および輸出入の出荷レベルデータベースを補完的に活用した。ここに挙げたデスクソースは例示であり、入力データの収集、検証、明確化のために他の多くの公開文書やデータポイントも使用した。
一次インタビューおよび調査
一次調査は、調達・生産の現状に照らしてデスクリサーチの前提を検証するために用いられ、特に価格帯、契約構造、用途別需要の短期的な変化に焦点を当てた。中国の主要消費集積地において、原料サプライヤー、流通業者、そして食品・飲料の配合担当者や栄養ブランドを含む大手購買グループと意見交換を行った。その後、需要、供給、価格の見方が一致するまでギャップを再検討した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| トップティア:38% | CXO:20% |
| ミドルティア:40% | 機能/事業部門リーダー:26% |
| 中小プレイヤー:22% | マネージャー:54% |
市場規模算定と予測
規模算定は、用途レベルの消費プールと主要配合におけるエンドウ豆タンパク質の一般的な配合率から、中国の需要をトップダウンで再構築することから始まる。これらの原料の数量および金額は、中国に関連する価格帯を用いて算出される。毎年の更新に実用的なモデルとするため、エンドウ豆タンパク質の輸出入動向、設置済み加工能力と拡張スケジュール、業界関係者から共有された稼働指標、主流用途における分離タンパク質と濃縮タンパク質の使用割合、そしてグレード別の観測された価格変動など、毎年追跡・再確認可能な入力項目に焦点を当てた。
合計値は、主にサプライヤー収益のサンプルを積み上げ、現実的な収率とチャネルカバレッジに照らして推定数量を確認するという、選択的なボトムアップ近似によって裏付けられた。企業の開示が十分でない場合は、同業他社の生産性レンジを用い、流通業者への確認を通じて推定値を絞り込むことでギャップを処理した。予測は、植物性食品の新製品発売、栄養・スポーツ需要、大豆・ホエイに対する相対価格、そして原料エンドウ豆と加工資材の入手可能性など、一次専門家が一貫して指摘した推進要因に基づくシナリオ分析に基づいている。
データ検証と更新サイクル
出力結果は複数の段階でチェックされ、まず数量、価格、および示唆される稼働率が整合しているかを確認する内部整合性チェックから始まる。貿易動向、公開されている能力に関するニュース、購買側からの調達フィードバックなどの独立した指標とモデルを比較し、最終承認前に大きな乖離を調査する。
レポートは年次サイクルで更新され、大規模な能力立ち上げ、急激な価格変動、原料貿易や表示に影響する政策変更といった重大な事象が発生した場合には、その都度暫定更新が行われる。納品前には最新のアナリストレビューが実施され、クライアントには最新の見解が提供される。
Mordor Intelligenceの中国エンドウ豆タンパク質市場規模と他の公表推定値との比較
中国のエンドウ豆タンパク質に関する公表市場価値は、各機関が市場の定義について異なる判断を下すこと、また通貨換算の際に異なる価格時点とタイミングを用いることから、しばしば異なる結果となる。この差異は、推定が中国国内の原料需要に基づいているか、あるいは国内消費を完全には反映していない可能性のある貿易・能力の指標に基づいているかによっても生じる。
一部の推定は、テクスチャード製品や下流のブレンド製品を対象範囲に含めたり、年ごとの調達実態を再確認せずに植物性食品の価格・浸透率の上昇をより速く見込んだりしている。中国向けの原料販売と用途主導の配合率のみを対象とした場合、その差は縮小し、これがMordor Intelligenceが採用しているモデル化の選択である。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | USD 409.24 M (2025) | |
| 地域コンサルティング会社A | USD 312.50 M (2026) | より遅い起点年を使用しており、製品が国内生産され貿易関連指標に反映されない場合に、国内売上を過小評価しうる、より狭い収益捕捉手法を適用しているとみられる。 |
| 業界レポートB | USD 248.20 M (2025) | 地域別の按分による積み上げから導出されている可能性が高く、国別シェアを機械的に適用し、グレードや契約構成によって価格が異なる場合に、中国の実態を誤って示す可能性がある。 |
この比較から、最大の差異は単純な計算の違いよりも、対象範囲と捕捉手法の違いから生じていることが分かる。需要プールを用途別使用実態から構築し、能力および貿易の指標と照合して確認した場合、最終的な数値は明確な入力データに遡って追跡可能であり、時間の経過とともに再現しやすくなる。


レポートで回答される主要な質問
中国エンドウ豆タンパク質市場の現在の価値はいくらですか?
中国エンドウ豆タンパク質市場は2026年に4億3,985万米ドルに達し、2031年には6億3,109万米ドルに達すると予測されています。
原料別で最大のシェアを占めるセグメントはどれですか?
イエローピーが2025年に79.88%の収益シェアを占め、成熟したサプライチェーンと高いタンパク質収率を背景に優位性を保っています。
なぜ分離タンパク質が飲料用途で好まれるのですか?
分離タンパク質は76〜85%のタンパク質純度と優れた溶解性を提供し、透明な飲料や即溶性粉末に不可欠です。
消費者の広範な採用に対する主な障壁は何ですか?
豆臭などの感覚的問題が依然として障壁となっていますが、酵素処理やろ過技術の革新によりこの課題は徐々に軽減されています。
最終更新日:



