
乳房超音波市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
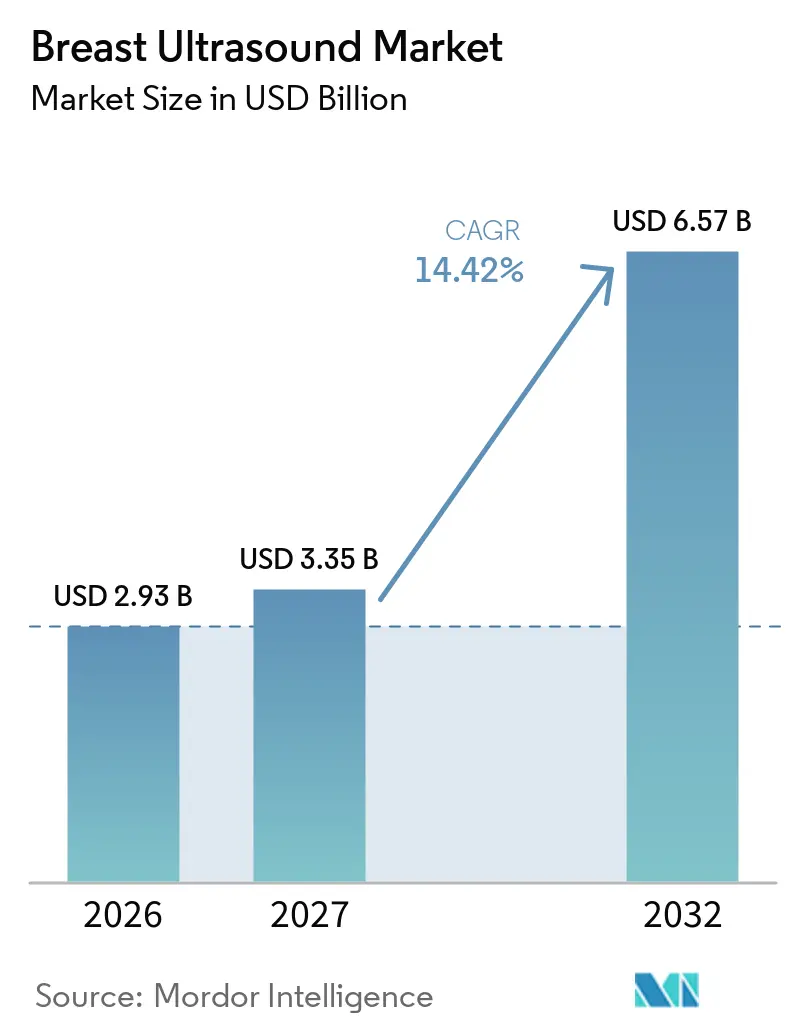
| 市場規模 (2027) | 3.35 十億米ドル |
| 市場規模 (2032) | 6.57 十億米ドル |
| 成長率 (2027 - 2032) | 14.42 % |
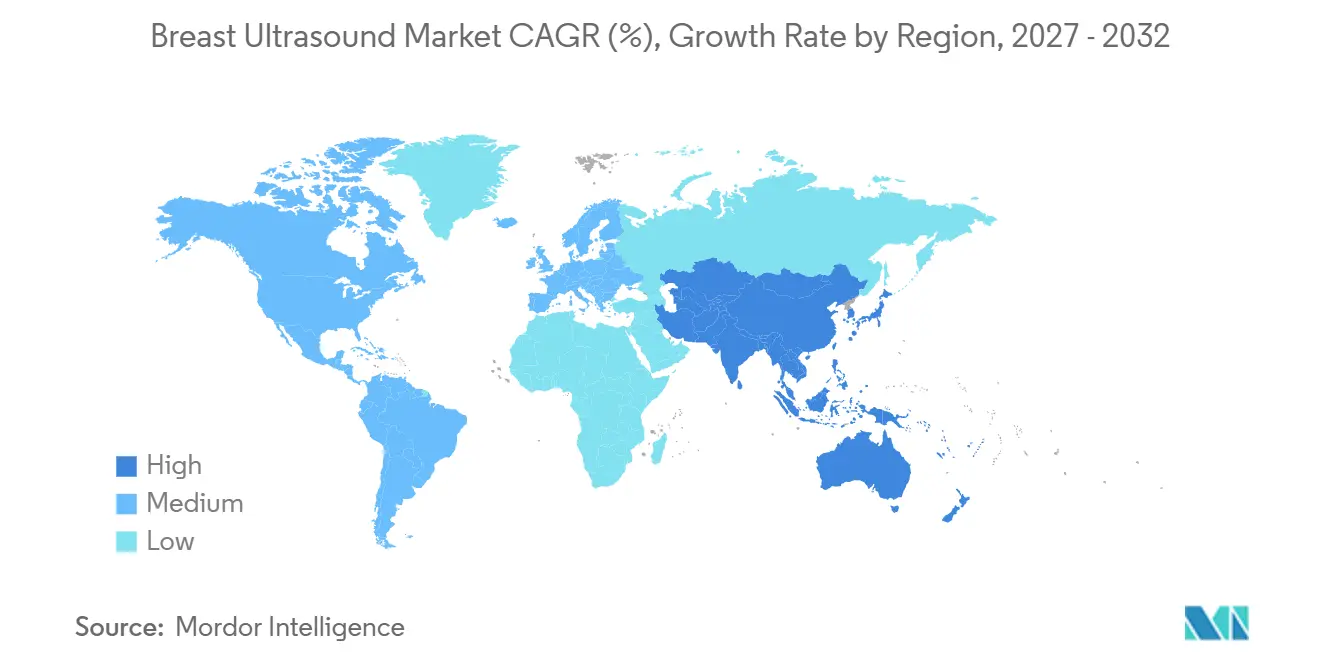
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
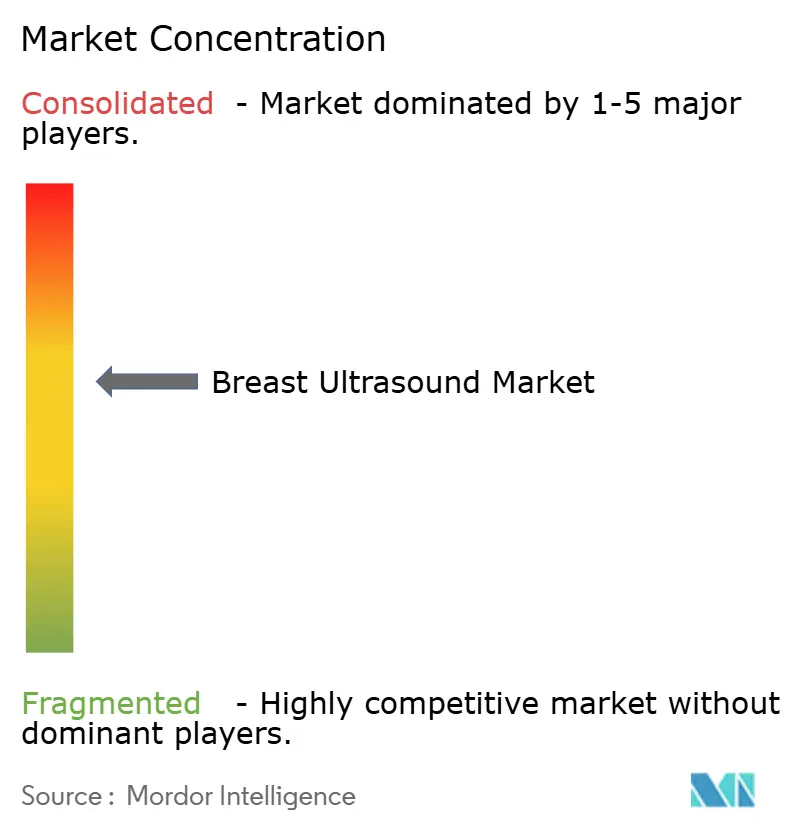
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる乳房超音波市場分析
乳房超音波市場規模は、2026年の29.3 ビリオン 米ドルから2027年には33.5 ビリオン 米ドルに成長し、2027年から2032年にかけて14.42%のCAGRで2032年までに65.7 ビリオン 米ドルに達すると予測されています。
成長は、高密度乳房通知義務規制、自動化プラットフォームの急速な普及、スキャン時間を短縮し超音波技師不足を緩和するワークフロー効率化型人工知能によって促進されています。AIを統合した自動乳房超音波(ABUS)プラットフォームは、マンモグラフィで見逃されたがんを検出しながら、撮影時間を40%短縮する能力を持ち、患者スループットの向上とスタッフィング制約の緩和を支援します。マイクロバブル造影剤における継続的な技術革新は病変の特性評価精度を高め、ハンドヘルド型半導体ベースのプローブは、病院を超えてモバイルユニットや農村部のクニックへと画像診断の範囲を拡大します。ハードウェアメーカーとAIソフトウェアベンダーの統合は、取得・分析・クラウドベースの連携にわたるエンドツーエンドの画像診断エコシステムへの移行を支えています。
主要レポートのポイント
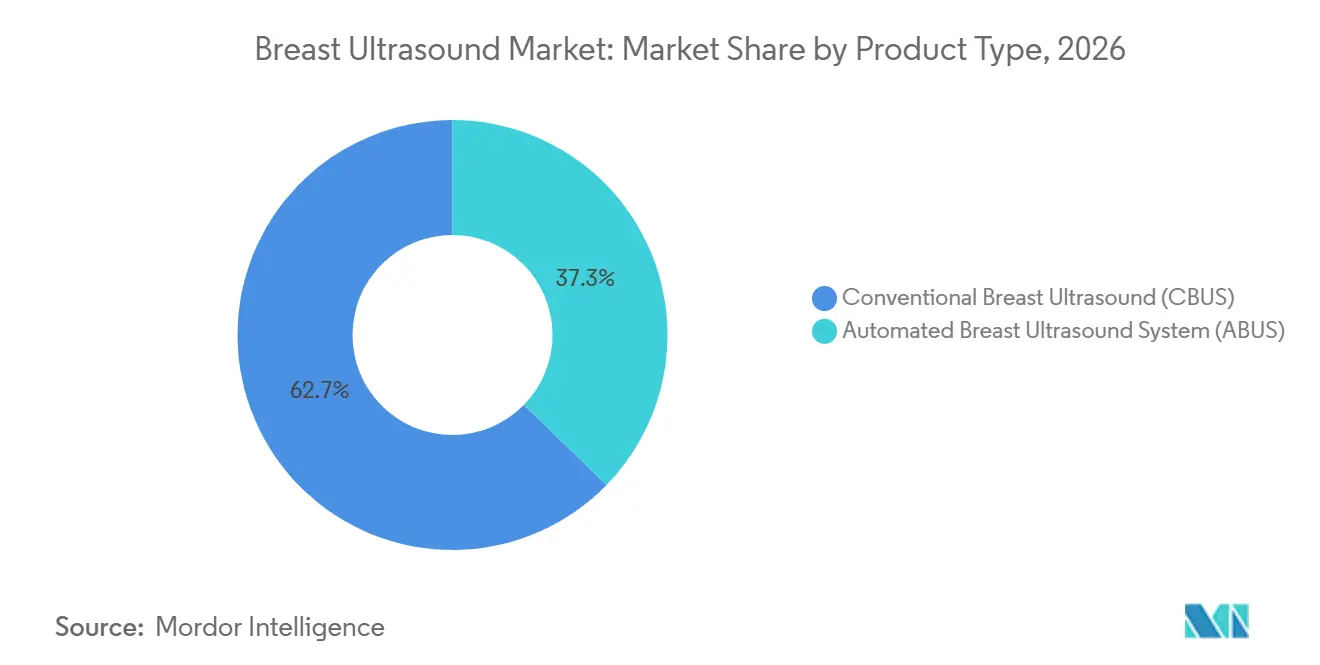
- 製品タイプ別では、従来型乳房超音波が2026年の乳房超音波市場シェアの62.7%を占め、自動乳房超音波は2032年にかけて15.8%のCAGRで拡大する見込みです。
- 技術別では、2Dモダリティが2026年の乳房超音波市場規模の44.5%をリードし、造影超音波は2032年にかけて16.5%のCAGRで進展しています。
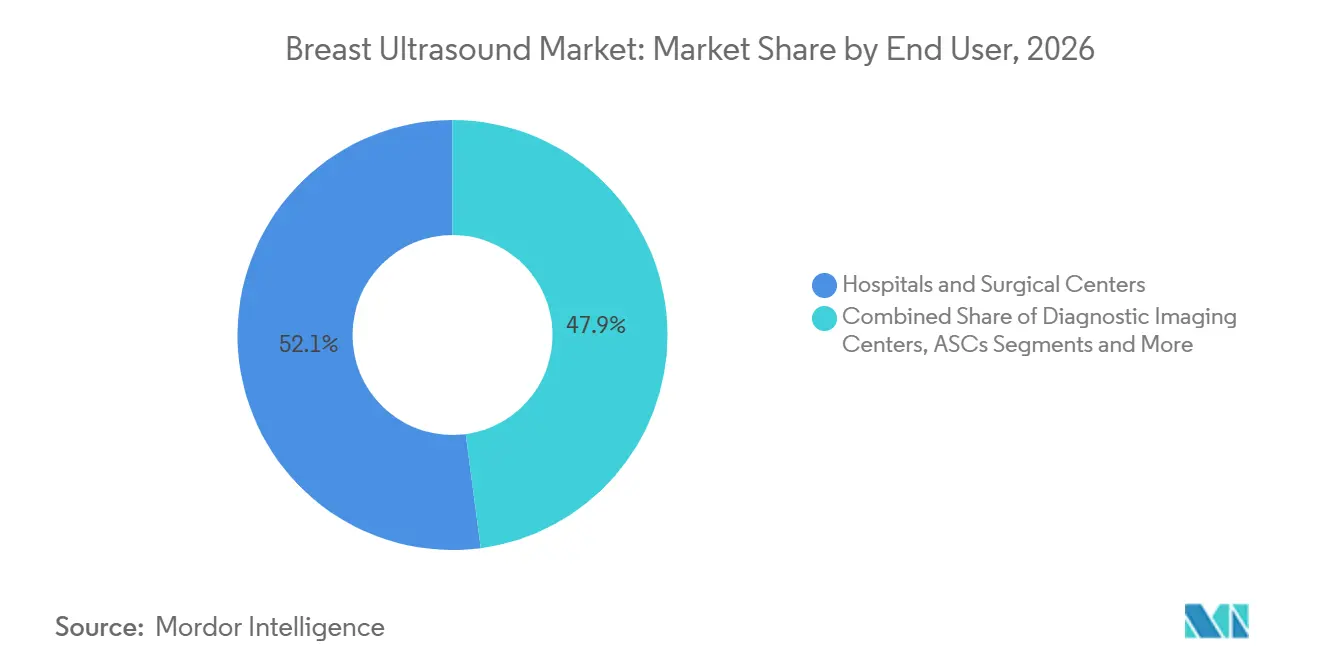
- エンドユーザー別では、病院および外科センターが2026年の乳房超音波市場規模の52.1%のシェアを占め、モバイル検診ユニットは2027年から2032年にかけて最速の17.7%のCAGRを記録すると予測されています。
- 地域別では、北米が2026年の乳房超音波市場シェアの35.6%を占め、アジア太平洋地域は同期間に16.4%のCAGRを記録する見込みです。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 高濃度乳房検診規制の強化 | +3.20% | 世界規模、北米・EUで先行 | 中期(2〜4年) |
| AIによるABUSワークフロー削減 | +2.80% | 北米・アジア太平洋、EUへの波及 | 短期(2年以内) |
| ポータブル・ハンドヘルド超音波の急増 | +2.10% | 世界規模、アジア太平洋新興市場で最も強い | 中期(2〜4年) |
| 造影マイクロバブルの技術革新 | +1.90% | 北米・EU、アジア太平洋へ拡大 | 長期(4年以上) |
| クラウドベースの遠隔放射線診断統合 | +1.50% | 世界規模、先進国経済でより速い | 中期(2〜4年) |
| 価値に基づくケアの償還インセンティブ | +1.30% | 北米が先行、欧州で段階的普及 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
高濃度乳房検診規制の強化
2024年9月のマンモグラフィ品質基準法(MQSA)に対するFDA改正により、すべてのマンモグラフィ施設が患者に乳房密度と補完的画像診断の必要性を通知することが義務付けられました。[1]この規則は年間4,000万人以上の検診者を対象とし、患者を他施設に紹介する必要がないようABUSを追加することを施設に義務付けています。同様の法令を持つ欧州の管轄区域では、2年以内に補完的検診が15〜20%増加したと報告されており、規制の整合が機器採用の加速を促すことを示しています。米国の施設は現在、ABUSと通常のマンモグラフィを統合した「当日高濃度乳房検診」パッケージを提供し、患者満足度を高め医療法的リスクを低減しています。医療システムはABUSへの設備投資を裁量的支出ではなくリスク軽減策として位置付けており、早期採用者は不均一または極めて高濃度の乳腺組織を持つ女性においてより高いがん検出率を追跡しています。
AIによるABUSワークフロー削減
主要ABUSプラットフォームに統合された機械学習アルゴリズムは、トランスデューサーの位置決めを制御し、乳頭検出を自動化し、不十分なカバレッジをリアルタイムでフラグ立てすることで、感度と特異度を維持しながら取得時間を40%短縮します。AIアシストプロトコルにより、超音波の訓練が限られた技師でも短期間のスキルアップ後に高品質な検査を実施できるようになり、英国で17.5%に達する超音波技師の欠員率の中で実質的に労働力を増強します。[2]予測分析が患者の解剖学的構造に合わせてスキャンパラメータを調整し、再スキャンを減らし施設間の一貫性を高めます。病院は追加スタッフを採用することなく25〜30%のスループット向上を報告しており、この指標がAI対応システムの魅力的な投資対効果計算を支えています。
ポータブル・ハンドヘルド超音波採用の急増
半導体の進歩により、カートレベルの画像診断能力が300グラム未満で4,000米ドル以下のプローブに凝縮されるようになり、2024年1月に認可されたButterfly NetworkのiQ3がその先頭を走っています。農村部クリニック、モバイルバン、在宅医療機関は、固定インフラが不足している場所での機会的乳房画像診断にこれらのデバイスを活用しています。クラウド接続により画像が遠隔地の放射線科医にストリーミングされ、同期的なガイダンスが提供され、医療過疎地域の専門知識のギャップが解消されます。価値に基づくケアが病院外での早期発見を奨励するにつれ、ポータブルユニットはアクセスの不平等を解消し、モバイル検診プログラムの予測12.7%のCAGRに貢献しています。インドの官民パートナーシップは現在、ハンドヘルドスキャナーと遠隔腫瘍学プラットフォームをバンドルし、集団レベルの検出を拡大しています。
造影マイクロバブル研究開発の技術革新
次世代の脂質シェルおよびポリマーシェルのマイクロバブルは優れた安定性と標的結合性を提供し、乳がんにおける診断および治療の両用途を可能にします。[3]臨床試験では、グレースケール超音波と比較して病変の血管性を明確にすることで不要な生検が15〜25%減少することが示されています。FDAのブレークスルーデバイス制度が承認サイクルを短縮し、ファーストインクラスの薬剤をより迅速に市場に投入しています。造影画像診断とAIガイド定量化を組み合わせることで灌流指標が標準化され、施設間で再現性のあるレポートが期待されます。研究者はまた、超音波標的マイクロバブル破壊を利用して化学療法薬を局所的に放出することを研究しており、画像診断と治療を組み合わせた将来のセラノスティクスエコシステムを示唆しています。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 次世代ABUSプラットフォームの高い設備投資 | -2.50% | 世界規模、小規模プロバイダーに最も厳しい | 短期(2年以内) |
| 訓練を受けた乳房超音波技師の世界的不足 | -1.80% | 世界規模、先進国市場で深刻 | 中期(2〜4年) |
| 補完的ABUSに対する不均一な償還 | -1.40% | 主に北米、他の民間市場にも影響 | 中期(2〜4年) |
| AIアルゴリズムに対する規制の遅れ | -1.10% | 世界規模、地域によって承認が不均一 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
次世代ABUSプラットフォームの高い設備投資
AI対応ABUSユニットのコストは20万〜40万米ドルであり、設備投資予算においてCTおよびMRIのアップグレードと競合する急峻な支出です。サービス契約、トランスデューサーの交換、専任技師のトレーニングを含めると総所有コストはさらに上昇します。小規模なコミュニティ病院は、希望する回収期間内にこのような投資を償却するのに十分な検診量を持たないことが多く、紹介センターへの依存を強化しています。ベンダーのファイナンス制度やスキャン単位のリース契約が参入障壁の低下を目指していますが、補完的超音波の償還が一貫しない中、最高財務責任者は依然として慎重な姿勢を保っています。
訓練を受けた乳房超音波技師の世界的不足
英国では欠員率が17.5%に達し、米国の超音波技師の50%以上が50歳以上であり、差し迫った退職を示しています。臨床実習の場が限られ、資格取得の経路が長いため、人材パイプラインの制約が続いています。乳房超音波の専門的な人間工学と解釈の微妙さは追加のトレーニングを必要とし、労働力プールをさらに狭めています。賃金インフレと定着奨励金が運営コストを押し上げており、AIが取得を支援しているにもかかわらず、解釈には依然として熟練した放射線科医が必要です。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
CBUS優位の中でABUSがイノベーションを牽引従来型乳房超音波システムは2026年の乳房超音波市場規模の62.7%を占め、定着したワークフローと低い購入価格に支えられています。オペレーターは、ABUSが現在補完するにとどまる標的診断や介入ガイダンスにおけるCBUSの柔軟性を評価しています。しかし、15.8%のCAGRを記録すると予測されるABUSは、高密度組織スクリーニングのための全乳房スイープを自動化することで、集団規模の効率性を付加します。画質のギャップが縮まりAIが撮影を効率化するにつれ、ABUSの普及が加速しています。GE HealthCareのInvenia ABUS Premiumはスキャン時間を40%短縮し、2025年3月にFDAの市販前承認を取得しました。臨床試験では、ABUSがマンモグラフィで見逃されたがんの26.8%を検出することが示されており、その補完的価値が裏付けられています。CBUSメーカーはAI搭載のワークフロー支援ツールで対応し、製品ラインの境界が曖昧になりつつも、標的フォローアップにおけるCBUSの重要性は維持されています。
技術別:
2Dリーダーシップの中で造影強調が台頭2D超音波は2026年の乳房超音波市場シェアの44.5%を維持し、普及率の高さ、臨床医の習熟度、有利な償還コードに支えられています。スペックル低減とオートフォーカスのためのAI統合により、より高度なシステムとの画質同等性が維持されています。体積型3D/4D超音波は、標準化された解釈が不可欠な自動化プラットフォーム内で勢いを増しています。エラストグラフィの定量的硬度マッピングは悪性度の鑑別を補強し、生検トリアージにおける役割を拡大しています。造影超音波はニッチながら、病変の視認性を向上させ一部の不確定症例においてMRIを不要にする可能性のある安定化マイクロバブル剤により、最速の16.5%のCAGRを示しています。治療反応モニタリング研究を実施する学術センターやがん専門施設での普及が加速しています。
エンドユーザー別:
モバイルユニットが病院優位に挑戦病院および外科センターは2026年の乳房超音波市場規模の52.1%を占め、統合された多職種サービスと保険関係を活用しています。診断画像センターは、高スループットのワークフローと延長診療時間で医師からの紹介に対応し、引き続き重要な役割を担っています。女性の健康プログラムが包括的ケアに注目する中、専門乳房センターが増加しています。ポータブルスキャナーを搭載したモバイル検診バンは17.7%のCAGRで成長すると予測され、地理的格差を埋め、公衆衛生助成金や企業ウェルネスキャンペーンを通じて資金調達されることが多いです。フィールドデータによると、モバイルユニットは初回受診者を引き付け、早期発見率を高めています。外来手術センターは生検を行う機会が増え、病院外来部門から低コスト環境への手術移行が進み、ポイントオブケア超音波需要が拡大しています。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
北米乳房超音波市場
北米は2026年の乳房超音波市場シェアの35.6%を占め、高密度乳房通知義務規制を受けた米国でのABUS急速普及と堅固な償還インフラに支えられています。主要がんセンターはAI強化プラットフォームを日常的なスクリーニングに統合し、カナダの州立医療プログラムは遠隔地全域での公平なアクセスを促進しています。メキシコの民間病院は、包括的な乳房画像診断パッケージを求める医療ツーリストを誘致するためにABUSを導入しています。
欧州乳房超音波市場
欧州では、組織的なスクリーニングプログラムとEU域内の技術標準化を基盤として、着実な市場拡大が続いている。ドイツと英国はAI支援超音波に関する研究を先導しており、英国国民保健サービス(NHS)はクラウドベースの読影ハブを評価するパイロットプログラムを実施している。フランスとイタリアは農村部の地方にモバイルバンを展開し、スペインは圧迫を不要とする透過型超音波トモグラフィーを高密度乳房集団に向けて試験的に導入している。
アジア太平洋乳房超音波市場
アジア太平洋地域は、インフラ整備、乳がん意識の向上、政策に裏付けられた早期発見推進により、16.4%のCAGRで最も急成長している地域です。中国の数十兆元規模の医療改革アジェンダは、AI対応超音波ユニットを含む郡レベルの病院における診断画像診断に資金を提供しています。日本の高齢化人口は、国家放射線学会が検証したAIトリアージアルゴリズムと組み合わせた高解像度ABUSの普及を促進しています。インドの官民連携スクリーニングパートナーシップは、ハンドヘルドプローブとクラウドベースの読影プラットフォームを搭載したモバイルバンを展開し、検診1,000人あたり1.8件の発見率を達成しています。韓国とオーストラリアは、高密度乳房コホートにおける造影プロトコルを検証する研究協力に注力しています。
競合環境
乳房超音波市場は中程度の統合を示しています。GE HealthCare、Siemens Healthineers、Philips、Hologicは幅広いポートフォリオとサービスネットワークを活用してシェアを守り、Butterfly Network、Esaote、Mindray、QT Imagingなどの専門的な挑戦者は専門化と価格破壊で競争しています。GE HealthCareによる2024年7月のIntelligent Ultrasoundの5,100万米ドルでの買収はAI音声ガイドワークフローを追加し、垂直統合を強化しました。Siemens HealthineersはAI腹部機能と新しいHLXトランスデューサーを搭載したAcuson Sequoia 3.5をリリースし、乳房画像診断能力を強化しました。Hologicによる3億5,000万米ドルでのGynesonicsの買収は治療的超音波への展開を拡大し、画像診断から治療への連続体を取り込む戦略と一致しています。
ハンドヘルドの破壊的参入者は半導体超音波オンチップを活用して画像診断を民主化しており、Butterfly iQ3は3,899米ドルでプライマリケアおよびモバイルセグメントに対応しています。GE HealthCareとRadNetがSmartMammo深層学習アルゴリズムを統合するなど、プラットフォームベンダーとクラウドAI企業のパートナーシップがエコシステムのロックインを強化しています。造影超音波が主流採用に向かう中、マイクロバブル開発者とスキャナーOEMの間のライセンスおよび共同開発契約が増加しています。
乳房超音波産業リーダー
-
GE HealthCare
-
Siemens Healthineers
-
Hologic Inc.
-
Koninklijke Philips N.V.
-
Hitachi Ltd.
- 注:主要企業の掲載順は順位を示すものではありません。
乳房超音波市場 このレポートでカバーされる企業
- GE Healthcare
- Siemens Healthineers
- Hologic
- Koninklijke Philips
- Hitachi
- Canon
- Fujifilm (Sonosite)
- Butterfly Network Inc.
- Supersonic Imagine
- Mindray Bio-Medical
- Delphinus Medical Technologies
- SonoCine Inc.
- iVu Imaging Corp.
- QT Ultrasound LLC
- Seno Medical Instruments
- Shantou SIUI
- Esaote
- Samsung Group
- iSono Health
最近の産業開発事情 乳房超音波市場
- 2025年3月:GE HealthCareがFDA PMAを取得したInvenia ABUS Premiumを発売。AI搭載3Dプラットフォームはマンモグラフィと組み合わせることで40%高速なスキャンと35.7%高いがん検出率を実現。
- 2025年2月:Butterfly NetworkがP4.3超音波オンチップ技術を活用したiQ3ハンドヘルドスキャナーを3,899米ドルで発売。
- 2025年1月:Hologicがソナタ治療的超音波システムを追加するGynesonicsの3億5,000万米ドルでの買収を完了。
世界の乳房超音波市場レポートスコープ
セグメンテーション概要
| 従来型乳房超音波(CBUS) |
| 自動乳房超音波(ABUS) |
| 2D超音波 |
| 3D/4D超音波 |
| エラストグラフィ |
| ドプラ超音波 |
| 造影超音波 |
| 病院・外科センター |
| 診断画像センター |
| 乳房ケアセンター |
| 外来手術センター |
| モバイル検診ユニット |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| 韓国 | |
| オーストラリア | |
| その他のアジア太平洋 | |
| 中東・アフリカ | GCC |
| 南アフリカ | |
| その他の中東・アフリカ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 |
| 製品タイプ別 | 従来型乳房超音波(CBUS) | |
| 自動乳房超音波(ABUS) | ||
| 技術別 | 2D超音波 | |
| 3D/4D超音波 | ||
| エラストグラフィ | ||
| ドプラ超音波 | ||
| 造影超音波 | ||
| エンドユーザー別 | 病院・外科センター | |
| 診断画像センター | ||
| 乳房ケアセンター | ||
| 外来手術センター | ||
| モバイル検診ユニット | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| オーストラリア | ||
| その他のアジア太平洋 | ||
| 中東・アフリカ | GCC | |
| 南アフリカ | ||
| その他の中東・アフリカ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
レポートで回答される主要な質問
乳房超音波市場の2027年から2032年にかけての予測成長率はどのくらいですか?
乳房超音波市場は、2027年の33.5 ビリオン 米ドルから2032年の65.7 ビリオン 米ドルへと、14.42%のCAGRを記録すると予測されています。
乳房超音波において最も急成長している製品カテゴリーは何ですか?
自動乳房超音波システムは、高密度乳房スクリーニング義務規制とAIによるワークフロー改善により、15.8%のCAGRで拡大する見込みです。
造影超音波が乳房画像診断で注目を集めている理由は何ですか?
マイクロバブルの進歩と臨床研究により、不要な生検を最大25%削減できる高い特異度が示され、同セグメントの16.5%のCAGRを牽引しています。
モバイル検診プログラムはどのように採用に影響していますか?
ポータブルスキャナーを搭載したモバイルバンは医療過疎地域にリーチし、モバイルエンドユーザーセグメントの17.7%のCAGRを支えています。
最も急速に拡大している地域市場はどこですか?
アジア太平洋地域は16.4%のCAGRでリードし、中国のインフラ投資、日本のAI研究、インドの大規模スクリーニング推進が成長を牽引しています。
AIは超音波技師不足にどのように対応していますか?
AIアルゴリズムがプローブの位置決めと画質チェックを自動化し、超音波の経験が少ない技師でも高品質な検査を実施できるようにし、スループットを最大30%向上させています。