
超音波装置市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 9.46 十億米ドル |
| 市場規模 (2031) | 11.35 十億米ドル |
| 成長率 (2026 - 2031) | 3.72 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
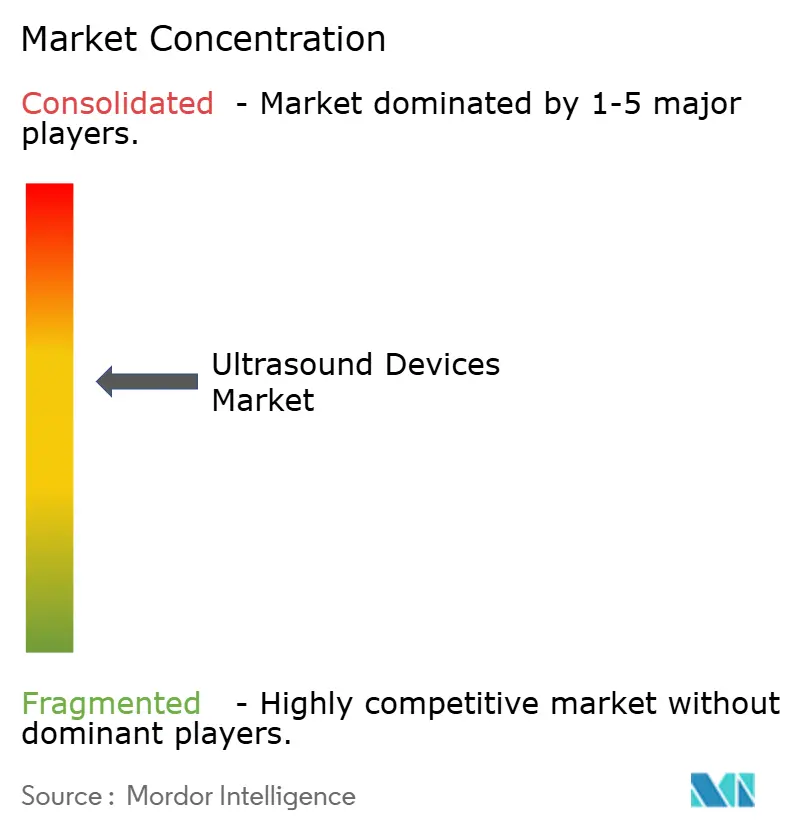
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる超音波装置市場分析
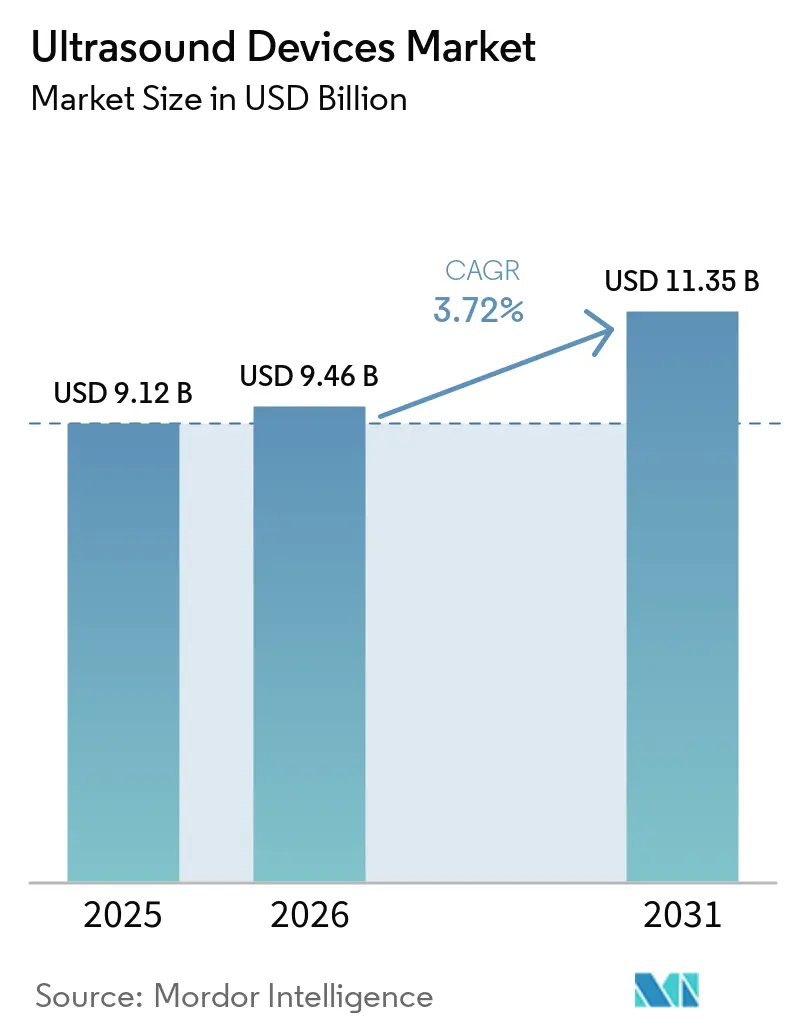
超音波装置市場規模は、2025年の91億2,000万米ドルから2026年には94億6,000万米ドルに成長し、2026年~2031年の年平均成長率3.72%で2031年までに113億5,000万米ドルに達すると予測されています。
リアルタイムかつ放射線を使用しないイメージングへの安定した需要、画像取得・解析における人工知能(AI)の急速な普及、およびプライマリケアにおけるハンドヘルドプローブの利用拡大がこの成長を支えています。臨床的エビデンスによれば、AIガイダンスにより非専門家が実施するスキャンの診断品質を98.3%まで向上させ、専門家と同等の水準に達することが示されています。成熟市場ではプレミアム3D・4Dシステムの買い替え需要が引き続き牽引役となる一方、新興経済圏では公衆衛生プログラムを通じた初回購入が増加しています。低侵襲手技へのシフトと、リアルタイム超音波をCTまたはMRIに重ね合わせるマルチモーダル融合プラットフォームの普及により、本技術の手技的役割が拡大しています。同時に、米国におけるポイントオブケアデバイスの償還格差の継続と、世界的な品質システム規制の強化が成長の勢いを抑制しています。
主要レポートのポイント
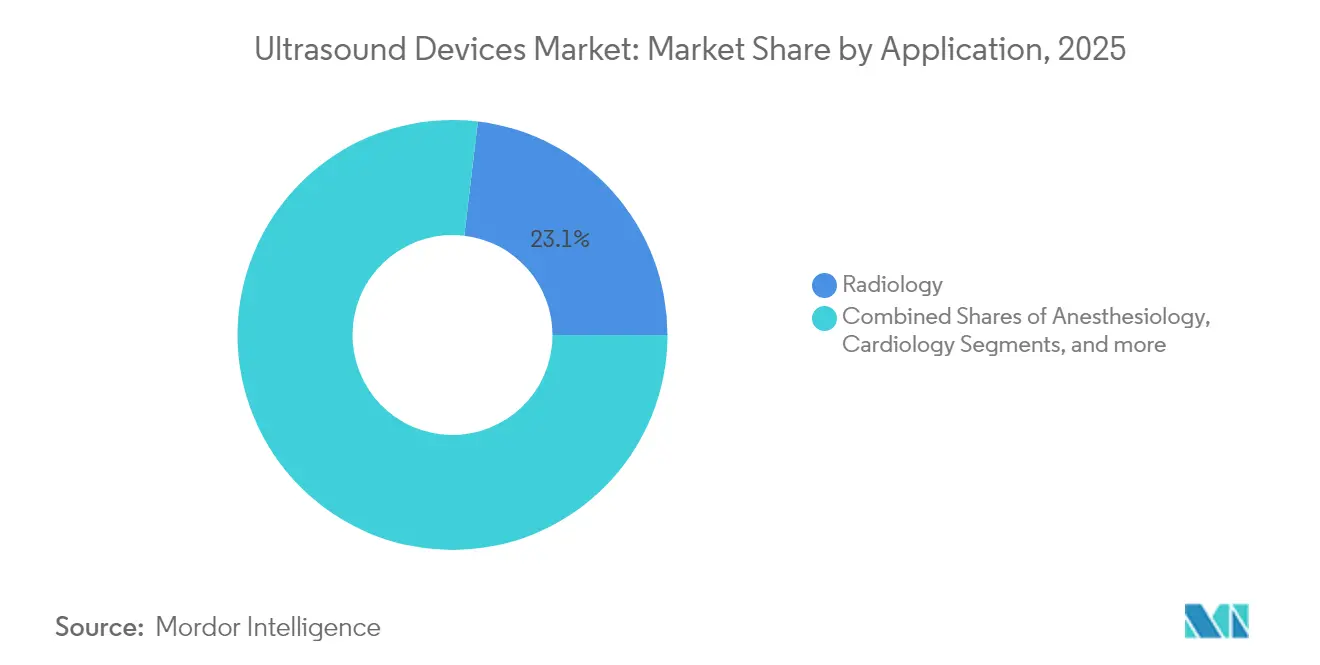
- 用途別では、放射線科が2025年の超音波装置市場規模において23.12%のシェアを占め、麻酔科は2031年に向けて4.75%のCAGRで加速する見込みです。
- 技術別では、3D・4Dイメージングが2025年の超音波装置市場シェアの45.05%を占め、高密度焦点式超音波(HIFU)は2031年に向けて最速の4.98% CAGRを記録すると予測されています。
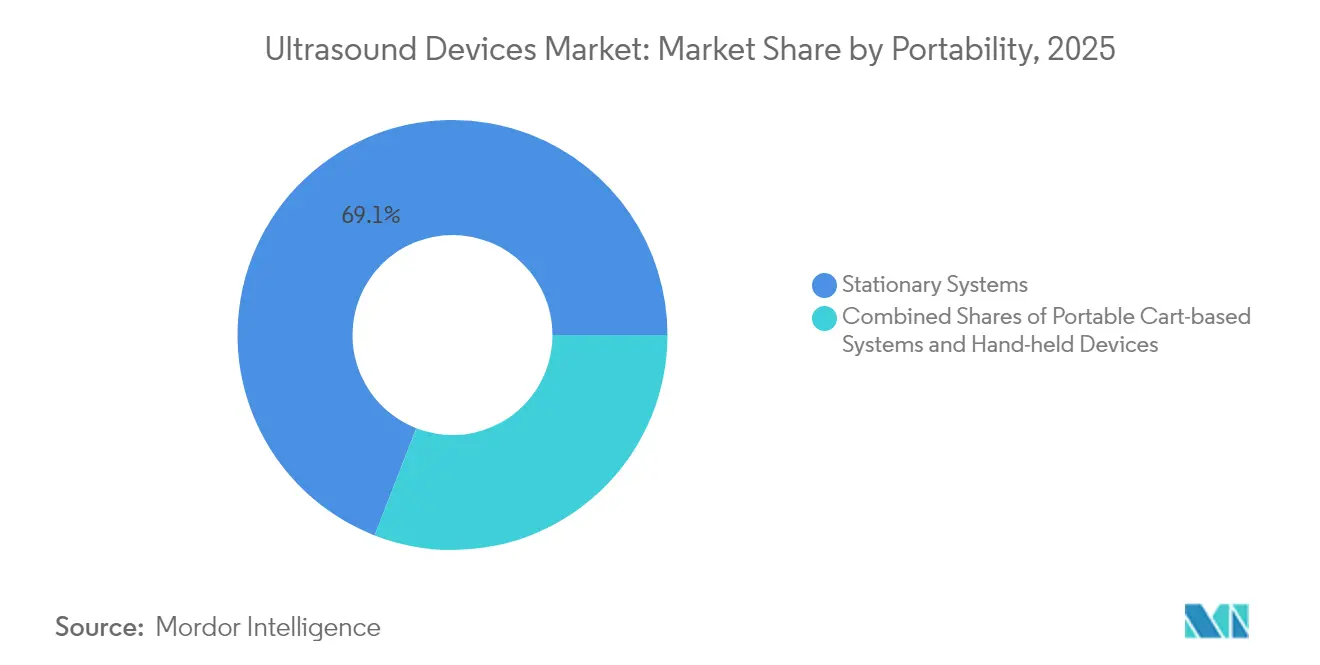
- 携帯性別では、据置型コンソールが2025年に69.10%の収益シェアで優位を占め、ハンドヘルド機器は2031年にかけて7.88%のCAGRを記録する見込みです。
- エンドユーザー別では、病院が2025年の超音波装置市場規模の54.62%を占め、在宅ケア環境は10.02%のCAGRで拡大すると予測されています。
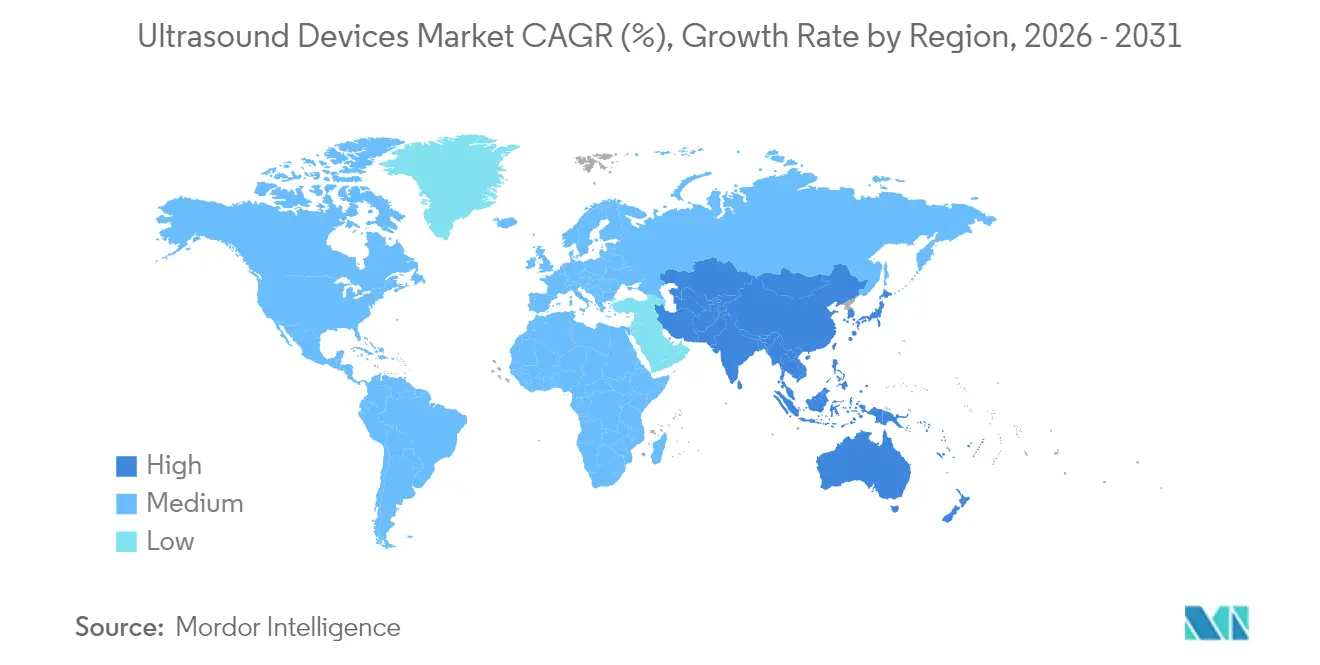
- 地域別では、北米が2025年に37.85%の収益シェアで首位を維持し、アジア太平洋が2026年~2031年において4.66%のCAGRで最も急成長する地域となっています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 慢性疾患の発生件数の増加 | +1.3% | 世界 | 長期(4年以上) |
| 低侵襲診断・イメージング施設の拡大 | +0.9% | アジア太平洋、北米 | 中期(2~4年) |
| 在宅妊娠モニタリングの普及 | +0.6% | 北米、欧州 | 短期(2年以内) |
| 遠隔超音波ネットワークの拡大 | +0.5% | 新興市場 | 中期(2~4年) |
| ポイントオブケア超音波の採用拡大 | +0.8% | 世界 | 短期(2年以内) |
| AIによる画像再構成需要 | +0.7% | 北米、欧州 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
慢性疾患の発生件数の増加
心血管疾患、腫瘍性疾患、呼吸器疾患が超音波紹介の大部分を占めており、慢性疾患管理は構造的な需要触媒となっています。卵巣腫瘍検出のためのAIモデルはF1スコア83.5%を達成し、専門放射線科医を上回りました。同様に、深層学習ツールは手根管スキャンにおける正中神経を高精度で特定します。米国がん協会は、2025年の米国における新規がん症例数を204万件と予測しており、2024年の200万件から増加し、長期的なイメージング需要を強化しています。AIがワークフローを加速し精度を向上させることで、訓練を受けた超音波技師の不足を補い、ユーザー基盤を拡大して超音波装置市場を持続させています。
低侵襲診断・イメージング施設の拡大
針ガイド下生検、区域麻酔、筋骨格系注射への世界的なシフトが、超音波の手技的関連性を深めています。リアルタイム超音波とCT、MRI、またはPETスキャンを組み合わせた融合プラットフォームが、複雑な症例における病変ターゲティングを改善しています。施設の増加はインストールベースを強化しています。インドでは2024年2月時点でNABL認定ラボが5,200件を数え、そのうち44%が放射線科ユニットでした。[1] オーストラリアでは2023年12月時点で4,462件の認定イメージング施設が登録されており、そのうち81%が人口の多い3州に集中していました。[2] ColumbiaDoctors/ニューヨーク長老派病院のマンハッタン拠点など新センターが2025年1月に開設され、高密度都市圏の需要に対応しています。施設の地理的拡大は、プレミアムおよびミドルレンジの超音波コンソール双方への安定した需要を生み出し、超音波装置市場を下支えしています。
在宅妊娠モニタリングの普及
Vscan Airなどのハンドヘルドプローブは、プレミアムな画質をコードレスのフォームファクターに落とし込み、病院外での産前スキャンを可能にしています。GE HealthCareのVolusinシリーズに代表されるAI搭載産科プラットフォームは胎児の生体計測値を自動測定し、検査時間を短縮しながら信頼性を高めています。医療資源が不足している地域では、在宅スキャンによる早期リスク検出が適時の紹介につながり、転帰を改善するという動態が、超音波装置市場を施設の枠を超えて拡大させています。
遠隔超音波ネットワークの拡大
クラウド接続ソフトウェアにより、専門家がリアルタイムで初心者オペレーターを遠隔指導するライブイメージングフィードのストリーミングが可能となり、地理的障壁が低減されています。Reacts搭載のPhilips Lumify、Clarius Live、Butterfly iQの遠隔ガイダンスなどのシステムは、新型コロナウイルス感染症(COVID-19)の公衆衛生上の緊急事態において普及が進みました。ロボット支援超音波の研究プロトタイプは、接続性と償還の障壁が緩和されれば、さらなる到達範囲を約束しています。これらの遠隔コンサルトプラットフォームは、資本支出に比例しない形で臨床的リーチを拡大し、超音波装置市場の成長を強化しています。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ハンドヘルドスキャナーの償還の制限 | -0.7% | 米国 | 短期(2年以内) |
| 承認に関する厳格な規制 | -0.5% | 世界 | 中期(2~4年) |
| ポータブルデバイスのバッテリー寿命の問題 | -0.3% | 新興市場 | 中期(2~4年) |
| 肥満患者イメージングにおける音響減衰 | -0.2% | 世界 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
ハンドヘルドスキャナーの償還の制限
ポイント・オブ・ケア超音波(POCUS)は、多くのプライマリケア適応症に対して専用の請求コードが存在しない。出来高払いモデルは広範な普及を妨げており、外来および在宅環境における超音波装置市場を制約している。CMS(米国医療保険・メディケイド・サービスセンター)の最近の提案は進展を示唆しているものの、民間保険会社間での政策の断片化が依然として続いており、医療提供者にとっての投資回収を遅らせている。
承認に関する厳格な規制
米国食品医薬品局(FDA)の改訂品質システム規制は2026年2月に発効し、ISO 13485と整合しますが、短期的なコンプライアンスコストを引き上げます。同時に、所定の変更管理計画などの新たな経路が市販後の変更を合理化しています。デバイスの再分類(例:超音波毛様体破壊システムのクラスIIへの移行)は申請負担を軽減します。米国外では、インドのPCPNDT法が厳格なセンター登録と記録管理を義務付け、産前スキャン件数を制限しています。これらの措置は総じて市場投入までの時間を延長し、事業リスクを高めています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
用途別:
放射線科が規模を維持し、麻酔科が加速放射線科用途は2025年の超音波装置市場収益の23.12%を生み出し、多臓器イメージングニーズに牽引されました。卵巣悪性腫瘍を検出するAIモジュールは現在、人間の専門知識を上回り、病院が放射線科ワークステーションのアップグレードを促進しています。エラストグラフィーの改良も肝線維症のステージング精度を向上させ、非侵襲的スクリーニングの適用範囲を拡大しています。
手技ガイド下麻酔科は規模こそ小さいものの、4.75%のCAGRで拡大しています。神経ブロックの採用は、研修生のランドマーク認識を簡素化するScanNav Anatomy PNBなどのカラーオーバーレイ補助ツールの恩恵を受けています。麻酔薬の使用量と術後疼痛の削減を目指す病院は、専用の線形プローブを購入し、周術期環境における超音波装置市場を拡大しています。
ポイントオブケアスキャナーへの病院予算の増加と、オピオイド節約型鎮痛を奨励する国家レベルのガイダンスが相まって、麻酔科における機器更新率を二桁台に維持する可能性が高いです。AIがプリセットイメージングプロトコルを整理することで、臨床医は超音波ガイド下ブロックを整形外科を超えて救急・集中治療環境にまで拡大する自信を得ます。この部門横断的な波及効果が利用率を高め、スキャンあたりのコストを削減し、超音波装置市場全体における高度なプラットフォームへの投資の経済的根拠を強化します。
注記: 全個別セグメントのシェアはレポート購入時に入手可能
技術別:
3D・4Dイメージングがリーダーシップを維持し、HIFUが勢いを増す3Dおよび4Dシステムは、2025年の超音波デバイス市場シェアの45.05%を占めました。カートシステムは引き続き三次医療イメージングスイートの中核を担い、2024年の3D超音波市場の46.9%を占めました。これらは、体積可視化を必要とする産科、小児科、および心臓病学の症例において好まれています。また、胎児の顔の特徴をリアルタイムで自動レンダリングする機械学習アルゴリズムによってサポートされています。このような自動化により、臨床医はノブ操作ではなくカウンセリングに集中できるようになります。
HIFUは、子宮筋腫から膵臓腫瘍に至るまで、ニッチながら急速に拡大している治療領域に対応しており、4.98%のCAGRで成長すると予測されています。学術試験では、回復時間が最小限に抑えられた状態で有意な症状緩和が示されており、中国および欧州の支払者が償還の枠組みを評価するきっかけとなっています。外科部門がHIFUを腫瘍委員会に統合するにつれ、放射線科の予算内に収まりながら収益源を多様化し、超音波デバイス市場の軌跡を強化しています。
アブレーションゾーンを瞬時に定量化する統合型AIダッシュボードは、術中の不確実性を低減します。この精度は、迅速な回転率と感染リスクの低減が重視され外来日帰りモデルへのオンコロジーのシフトを補完します。その結果、高フレームレートイメージングと治療ビームを融合させた技術ベンダーは、超音波デバイス市場における増分設備投資の不均衡に大きなシェアを獲得する可能性が高いです。
携帯性別:
据置型コンソールが優位を維持しながらハンドヘルドプローブが急増病院部門は依然として、優れたハーモニクス、ダイナミックレンジの深度、および医療画像保管通信システム(PACS)との統合を理由にカート型コンソールを好んでおり、これらの機器は2025年収益の69.10%を占めました。しかし購買委員会はタブレットをドッキングできるコンパクトなカートを追加し、据置型の性能とモビリティを橋渡ししています。6台の主要ハンドヘルドデバイスを対象とした比較研究では、使いやすさでVscan Airが、表在性イメージングでLumifyが最高評価を得ました。このような知見が臨床医をポータブルプローブの採用へと促し、ライン留置やベッドサイドでの肺評価に活用され、超音波装置市場を拡大しています。
ハンドヘルド機器は、3,000米ドルを下回る価格設定とソフトウェアアップデートをバンドルしたサブスクリプションモデルに後押しされ、年率7.88%で複利成長すると予測されています。48時間にわたって継続的な臓器運動を捉えるウェアラブルパッチは、心肺モニタリングにおける実現可能性をすでに示しています。商業化が成熟すれば、これらのパッチは慢性ケアプロトコルを再定義し、超音波装置市場における次の破壊的変革を代表する可能性があります。
メーカーは、特に熱帯気候において、堅牢性、バッテリー寿命、および放熱のバランスを取る必要があります。遠隔超音波ワークフローが普及するにつれ、医療保険の相互運用性と説明責任に関する法律(HIPAA)および一般データ保護規則(GDPR)に準拠したクラウド同期が設計上の必須要件となっています。サイバーセキュリティ認証を取得した企業は信頼プレミアムを享受し、調達決定を自社製品に有利に傾ける可能性があります。
注記: 全個別セグメントのシェアはレポート購入時に入手可能
エンドユーザー別:
病院がリードし、在宅ケアが急速に拡大病院は2025年の世界支出の54.62%を占め、複数部門での利用から恩恵を受けています。最新の導入事例では、Samsung MedisonのZ20産科システムに代表されるAI搭載プリセット最適化機能が採用されています。病院はまた、超音波モダリティを電子医療記録とシームレスな請求のために整合させるエンタープライズライセンスも評価しています。
在宅ケア環境は最速の10.02% CAGRを記録すると予測されています。Butterfly iQ3は全身プローブと自動測定を組み合わせ、慢性疾患の自己管理患者を支援します。遠隔超音波リンクにより、地域医療センターの看護師が専門医と接続し、農村部のケアギャップを軽減します。償還が手技ベースから成果ベースのモデルへと進化するにつれ、保険者は早期発見によるコスト削減を認識し、超音波装置市場における在宅超音波経路をさらに正当化しています。
デジタルプラットフォームの相互運用性は引き続き重要です。遠隔医療ダッシュボードとのサードパーティ統合のためのソフトウェア開発キットを提供するベンダーは、在宅医療機関の間で不均衡なマインドシェアを獲得する可能性が高いです。教育も重要です。アプリに組み込まれたクイックスタートチュートリアルが学習曲線を短縮し、実践者の自信と使用頻度を加速させます。
地域分析
北米超音波装置市場
北米は2025年に37.85%の収益シェアを維持しており、これは強固な支払者カバレッジ、高い慢性疾患負担、および安定した技術更新サイクルによるものである。Vave Healthの全身ワイヤレス装置やGE HealthCareの自動乳房超音波プレミアムなどの製品発売は、AI組み込みイノベーションに対する国内需要の高さを示している。乳房密度スクリーニングに関する規制の明確化およびCPTコードは、これらのソリューションの迅速な導入を支えている。病院は救急部門にハンドヘルドプローブを積極的に導入し、トリアージ時間を短縮して病床フローを改善しており、これにより超音波装置市場が拡大している。ハンドヘルドドップラー超音波システムは、妊婦の血流モニタリングに使用されている。
アジア太平洋超音波装置市場
アジア太平洋地域は4.66%のCAGRで最も成長の速い地域として位置づけられている。中国はMindrayのConsonaシリーズのような国内製コンソールを優遇する調達プログラムを通じて地域の販売量を牽引している。インドの「メイク・イン・インディア」の理念は、ベンガルールで組み立てられたAI対応システムであるWipro GEのVersana Premier R3に反映されている。過密状態にあるプライマリケアセンターにおけるポイント・オブ・ケア超音波の普及が初回購入を加速させているが、PCPNDT法が産科領域の件数を抑制している。それにもかかわらず、公的保険者による肝臓および心臓スキャンへの償還が拡大しており、超音波装置市場の地域的な成長を持続させている。
欧州超音波装置市場
欧州は引き続き技術重視の市場である。欧州医薬品庁などの機関は堅牢な臨床データを要求しており、ベンダーは被曝ゼロのイメージングおよび電子健康記録との相互運用性に関するエビデンスを提示すること求められている。本態性振戦に対するInsightecのMRgFUSがドイツでNUBステータス1の償還を獲得したという焦点式超音波のマイルストーンは、神経学および腫瘍学におけるイノベーションの役割を浮き彫りにしている(insightec.com)。WONCA欧州は一般開業医向けの体系的な超音波トレーニングを展開しており、コミュニティケアの普及範囲を拡大している。これらのダイナミクスが総合的に作用し、欧州は超音波装置市場への重要な貢献地域であり続けている。
規制環境
規制要件は品質システム、ソフトウェア変更管理、機器のトレーサビリティに関して厳格化しており、超音波機器メーカーおよびそのサプライチェーンにおけるコンプライアンス業務負荷を増大させている。米国では、FDAが診断用超音波システムおよびトランスデューサーの販売承認に関するガイダンスを有しており、改訂された品質システム規則が2026年2月に発効し、品質管理の期待値をISO 13485により近く整合させ、カート型および携帯型プラットフォームの両方について設計管理、バリデーション、市販後プロセスを強化する。
欧州では、MDRの実施が引き続き技術文書、ノーティファイドボディの対応能力計画、命名法の整合に影響を与えている。2026年4月に発表された分類、EMDN割り当て、境界事例判定に関する更新版MDCGガイダンスは、文書管理規律をさらに一段階厳格化し、欧州委員会は2026年5月から特定のEUDAMED移行モジュール(アクター、UDI/機器、ノーティファイドボディ証明書、市場監視を含む)を義務化する。中国では、NMPAおよびCMDEが基準と審査の深度を強化しており、医療機器規格に影響する2026年業界標準改訂計画や、血管内超音波(IVUS)診断システムおよびカテーテルをクラスIIIとして扱う2026年4月の登録審査ガイドラインが含まれ、専門的な超音波モダリティに対するエビデンスおよび技術文書の要求水準を引き上げている。
競合環境
超音波装置市場は中程度に集中したコホートを形成しています。GE HealthCare、Philips、Siemens Healthineersなどの主要プレーヤーがトップ層を形成し、世界収益の相当なシェアを合計で占めています。GE HealthCareはより良い精度をもたらすSonoSAMTrack AIモデルでセグメンテーションを進化させ、PhilipsはReacts遠隔コンサルトソフトウェアを通じてエコシステムの粘着性を強化しています。同時に、SiemensはSyngo Dynamicsを複数のモダリティにわたって活用し、エンタープライズ契約を獲得しています。
中堅の競合他社であるFujifilm、Canon Medical、Mindrayは、バリューセグメント向けのコスト効率の高いコンソールとターゲットを絞った買収によって差別化を図っています。Samsung Medisonの2024年のSonio買収は産科向けの説明可能なAIを追加し、女性医療チェーンへのアプローチにおけるブランドポジショニングを強化しました。FujifilmのArietta 850のインド市場投入は、消化器超音波ニッチへの参入を示しました。
Butterfly Networkなどの破壊的プレーヤーは、サブスクリプション分析と連携した半導体ベースのプローブを通じてハンドヘルドカテゴリーを拡大しています。Butterflyは医療システム契約と獣医アカウントを背景に2024年第4四半期に35%の収益成長を記録しました。ClariusとExoも同様のチップベース戦略を追求し、圧電トランスデューサーに対するマージン上の優位性を約束しています。AIが当然の前提となるにつれ、競争優位はデータキュレーション、ワークフロー統合、および超音波装置市場における保険者アドボカシーへとシフトしています。
知的財産ポートフォリオが拡大しています。GE HealthCareは2024年に自動検出アルゴリズムに焦点を当てた200件以上のAI超音波特許を出願しました。中国の地域プレーヤーはHIFUエネルギー制御回路を積極的に特許取得しており、欧州の小型株企業は神経腫瘍学のニッチアプリケーションを追求しています。コスト圧力が半導体ファウンドリとのパートナーシップを促進し、ハンドヘルドカテゴリーにおける規模の経済を推進しています。ハードウェアではなくデータサイエンスの人材を目的とした合併が、次の統合の波を特徴付ける可能性が高いです。
超音波装置産業リーダー
-
GE Healthcare
-
Mindray Medical International Ltd
-
Koninklijke Philips NV
-
Siemens Healthineers
-
Canon Medical Systems Corporation
- 注:主要企業の掲載順は順位を示すものではありません。
超音波デバイス市場 このレポートでカバーされる企業
- GE HealthCare Technologies Inc.
- Siemens Healthineers
- Canon
- Koninklijke Philips
- Fujifilm Sonosite Inc.
- Samsung Group
- Shenzhen Mindray Bio-medical Electronics Co., Ltd.
- Hologic
- Esaote
- Butterfly Network Inc.
- Clarius Mobile Health Corp.
- Terason Division
- Carestream Health
- Shantou Institute of Ultrasonic Instruments
- Sonoscape Medical Corp.
- Chison Medical Imaging Co.
- DRAMIŃSKI S.A.
- Holisto Veterinary Ultrasound
市場機会と将来展望
短期的な機会は、ソフトウェア主導のアップグレードと規制対応による更新サイクルに集中しており、これらは既存導入基盤の需要を継続的なワークフローおよび自動化の採用へと転換させている。2026年6月、FDAは21 CFR 892.1550のもとでリアルタイム超音波解剖学的可視化・ラベリング機器についてクラスII(特別管理)分類を最終決定し、超音波ワークフローに組み込まれたガイダンスおよびラベリング機能の商業化の摩擦を軽減する510(k)経路を支援した。レポートの文脈では、AIおよび自動化レイヤーに対する複数の2026年承認、例えばPhilips Elevate Plus for EPIQ EliteおよびAffiniti(FDA 510(k)承認、2026年6月)にも言及されており、差別化がハードウェアのみではなく、ソフトウェアパッケージ、構造化レポート、クラウド接続によるレビューを通じてますます提供されていることを示している。
分散型医療は携帯型およびコンパクト型システムにとって実行可能な空白領域であるが、収益化は機器の入手性だけでなく、トレーニング、ガバナンス、償還制度に依存する。レポートの文脈では、米国における携帯型スキャナーの償還ギャップの持続性も強調されており、一方でPhilips Lumify with Reactsのような遠隔超音波プラットフォームは、放射線科部門を超えた利用範囲を拡大する遠隔ガイダンスワークフローを既に実証している。アジア太平洋地域における公共プログラムおよびローカライゼーションの取り組み(中国の調達優遇、インド重視の製造・組立活動を含む)は、特に施設インフラおよび認定画像診断能力が拡大している地域において、より広範なアクセスと初回購入を後押ししている。携帯型導入と標準化されたプロトコル、サイバーセキュリティ準拠のクラウド同期、企業統合を組み合わせるベンダーは、ポイントオブケア拡大からより多くの価値を獲得する立場にある。
最近の産業開発事情 超音波デバイス市場
- 2026年7月:Philipsは、大量症例の臨床環境向けにAI駆動型ワークフローを位置付けたAlturion超音波システムを発表した。この発売は、ベンダーが増分的な台数成長だけでなく、大規模病院や画像診断ネットワークの入れ替え需要を獲得するために、ワークフロー自動化と標準化機能をどのように活用しているかを浮き彫りにしている。
- 2025年8月:GE HealthCareは、AI駆動型機能を備えたVivid Pioneer心血管超音波システムを発表し、主要な規制上のマイルストーン(発表で言及されたCEマークおよびFDA承認を含む)に支えられた。このリリースは、画質、定量化、生産性向上ツールが設備投資の意思決定に影響を与える循環器科分野におけるプレミアムセグメントの更新サイクルを強化した。
- 2024年7月:GE HealthCareは、Intelligent Ultrasoundから臨床AIソフトウェア事業を約5,100万米ドルで買収する契約を締結した。この買収により、GE HealthCareの超音波関連AIパイプラインが強化され、超音波製品ライン全体に組み込み可能なソフトウェア資産の買収へとシフトを続けていることが示された。
超音波デバイス市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本市場は、カートベースシステム、コンパクト・ポータブルユニット、および病院・非病院ケア環境全般で使用されるハンドヘルドスキャナーを含む、世界中で販売される超音波イメージングおよび治療用超音波機器からの収益として定義される。
対象外の範囲:再生品超音波システム、スタンドアロンソフトウェア、スペアパーツとして販売される交換用プローブ、および保証期間後のサービス契約は除外される。
セグメンテーション概要
- 用途別
- 麻酔科
- 循環器科
- 婦人科・産科
- 筋骨格系
- 放射線科
- 集中治療
- 泌尿器科
- 血管
- その他の用途
- 技術別
- 2D超音波イメージング
- 3D・4D超音波イメージング
- ドプライメージング
- 造影超音波
- エラストグラフィー
- 高密度焦点式超音波
- 携帯性別
- 据置型システム
- ポータブルカート型システム
- ハンドヘルド・ポケット型デバイス
- エンドユーザー別
- 病院
- 診断イメージングセンター
- 外来手術センター
- 産科・不妊治療クリニック
- 在宅ケア環境
- 動物病院
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- その他のアジア太平洋
- 中東・アフリカ
- 湾岸協力会議(GCC)
- 南アフリカ
- その他の中東・アフリカ
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
まず、超音波機器の購入を通常促進する医療インフラの設置状況と処置需要をマッピングし、次にそれを公開データで入手可能な出荷量および価格シグナルと結びつける。基礎的なインプットは、医療システム指標については世界保健機関、マクロ経済および支出の文脈については世界銀行、病院および診断統計については経済協力開発機構、機器承認および規制上の手がかりについては米国食品医薬品局および欧州委員会などのソースから取得している。
需要ドライバーを検証するため、産科、循環器科、救急医療などの分野における利用動向について査読済み臨床ジャーナルをスキャンし、続いて業界団体の刊行物や病院・医療システムから公開されている入札通知を確認する。企業の年次報告書、投資家向けプレゼンテーション、および信頼性の高いプレスリリースは、ポータブ採用やAI対応機能のバンドルといった製品ミックスの変化を確認するために活用される。一部の有料サブスクリプションは、企業財務およびニュースインテリジェンス、ならびにパイプラインと調達タイミングの明確化に役立つ特許データベースおよびグローバル契約・入札情報にのみ使用される。ここに記載されているデスクソースはあくまで例示であり、データ収集、検証、および明確化の過程では他の多くの公開資料が使用される。
一次インタビューおよびサーベイ
次に、機器メーカー、販売代理店、病院調達チーム、放射線科および循環器科のユーザー、ならびに実際の交換サイクルを把握しているサービスエンジニアとの専門家インタビューおよび構造化サーベイを通じて、デスクリサーチの前提を検証する。主要地域全体でバランスよくカバレッジを確保することで、モデルが償還の強度、公共調達パターン、およびポイント・オブ・ケア採用の違いを反映するようにし、その後フィードバックを活用して、ギャップが見つかった箇所の価格体系および数量成長の前提を調整する。
次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:35% | CXO:14% | アジア太平洋:44% |
| 中位層:49% | 部門・ユニットリーダー:35% | 欧州・中東・アフリカ:36% |
| 中小規模プレイヤー:16% | マネージャー:51% | 南北アメリカ:20% |
市場規模算定と予測
コアとなる規模算定には、医療活動指標を用途別の機器需要プールに変換し、交換サイクルとケア環境別の超音波普及率でスケールするトップダウン構築を使用する。モデルを導く主要インプットには、高使用部門における画像診断処置の成長、母子・循環器ケアの件数、病院および診断センターの設備増強、カートベースとポータブルの出荷比率、ならびにシステムクラスおよび地域別の平均販売価格帯が含まれる。
これらの合計値は、出力が現実的な水準を保つよう、選択的なボトムアップ推計によって裏付けられる。具体的には、サンプリングされたベンダーの収益開示、ユニット動向に関するチャネルチェック、および代表的なシステムタイプの短いリストに対する平均販売価格×数量の計算が含まれる。ボトムアップの視認性が不均一な場合、ギャップはポータブルシェア、公共入札ミックス、設置済みベースの老朽化などのプロキシ比率を用いて処理され、その後フォローアップコールで再度検証される。予測については、交換タイミング、設備投資予算、およびポータブル採用が地域によって異なる動きをする可能性があるためシナリオ分析を使用し、最終的な軌跡は、現在の償還および調達条件下で最も可能性が高いと一次回答者が述べた内容に合わせて調整される。
データ検証と更新サイクル
モデルが実際の購買シグナルから乖離しないよう、承認前にいくつかのチェックを実施する。アウトプットは、医療設備投資の方向性、規制承認の流れ、システムクラス別に観察される価格圧縮またはプレミアム機能バンドルなどの独立した指標と比較され、外れ値は詳細に調査される。
多段階の内部レビューが完了し、地域、用途、またはシステムクラスが利用率や価格ロジックでは説明できない乖離を示した場合には再コンタクトが実施される。レポートは年次で更新され、政策変更、主要製品の発売、または突然の調達減速などの重要なイベントが発生した場合には中間更新が行われる。納品直前には最終的なアナリストによる確認が行われ、クライアントが可能な限り最新の見解を受け取れるようにしている。
Mordor Intelligenceのグローバル超音波装置市場規模と他の公表推計との比較
超音波装置の市場規模について、異なるソースがしばしば異なる数値を示すのは、対象範囲の定義が同一ではなく、価格設定、通貨換算のタイミング、および予測シナリオの扱いが異なるためである。実際には、機器収益として計上される範囲のわずかな違いでも、合計値を顕著な幅で変動させる可能性がある。
再生品超音波スキャナーはMordor Intelligenceの対象範囲外であり、この単一の除外だけで、新品システムの販売と二次市場の機器価値を混在させた推計との差が広がる可能性がある。その他の差異は通常、治療用システムが完全に含まれているかどうか、ポータブルおよびハンドヘルドの平均販売価格の低下がどのようにモデル化されているか、および為替レートが変動した年に通貨換算が単年平均を使用するか期間平均を使用するかによって生じる。
ベンチマーク比較
| ース | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 9.12 ビリオン 米ドル(2025年) | |
| グローバルコンサルタンシーA | 13.36 ビリオン 米ドル(2025年) | 再生品および再販チャネルが暗黙的に取り込まれている可能性のある、より広範な機器収益の範囲を反映していることが多く、ポイント・オブ・ケア展開に対してより積極的な採用前提を使用することで成長曲線が押し上げられる場合がある。 |
| 業界出版社B | 8.70 ビリオン 米ドル(2025年) | より狭いデバイス定義、またはポータブルシステムに対してより保守的な平均販売価格の経路を適用している可能性があり、価格圧縮が地域全体でより速く進むと想定される場合にベースイヤーが抑制される可能性がある。 |
総合すると、この差異は主に二次市場の機器および隣接する収益バケットが計上されているかどうか、ならびにポータブル価格の予測方法の違いによって説明される。インプットを観察可能な処置需要、交換タイミング、およびシステムクラスの価格帯に結びつけることで、最終的な数値は、レビューおよび再現可能な明確なステップに追跡可能な状態を維持している。
レポートで回答される主要な質問
2031年の超音波装置市場規模の予測は?
世界の超音波装置市場規模は2031年までに約113億5,000万米ドルに達すると予測されています。
最も急成長している超音波技術セグメントはどれですか?
高密度焦点式超音波(HIFU)は、2026年から2031年にかけて予測される4.98%のCAGRで最も高い成長勢いを示しています。
ハンドヘルド超音波装置はどのくらいの速さで市場シェアを獲得していますか?
ハンドヘルドおよびポケット型超音波装置は、2026年から2031年にかけて約7.88%のCAGRで拡大し、他の携帯性セグメントを上回ると予測されています。
アジア太平洋が最も魅力的な成長地域と見なされる理由は何ですか?
医療アクセスの拡大、国内製造への政策支援、および慢性疾患発生率の上昇が、2031年までのアジア太平洋の推定4.66%のCAGRに寄与しています。
人工知能は超音波の採用にどのような影響を与えていますか?
AIは診断精度を向上させ、オペレーターのばらつきを低減し、ワークフローを加速させることで、病院および在宅ケア環境の両方における超音波の利用を拡大しています。