
ポイント・オブ・ケア超音波市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
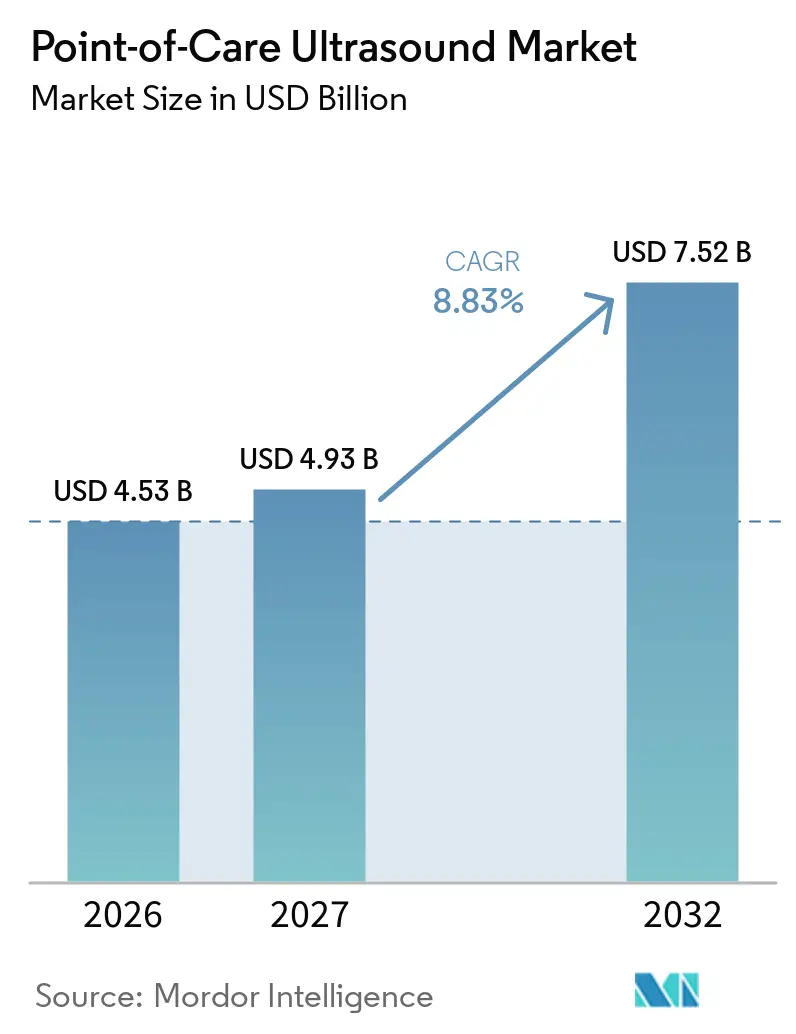
| 市場規模 (2027) | 4.93 十億米ドル |
| 市場規模 (2032) | 7.52 十億米ドル |
| 成長率 (2027 - 2032) | 8.83 % |
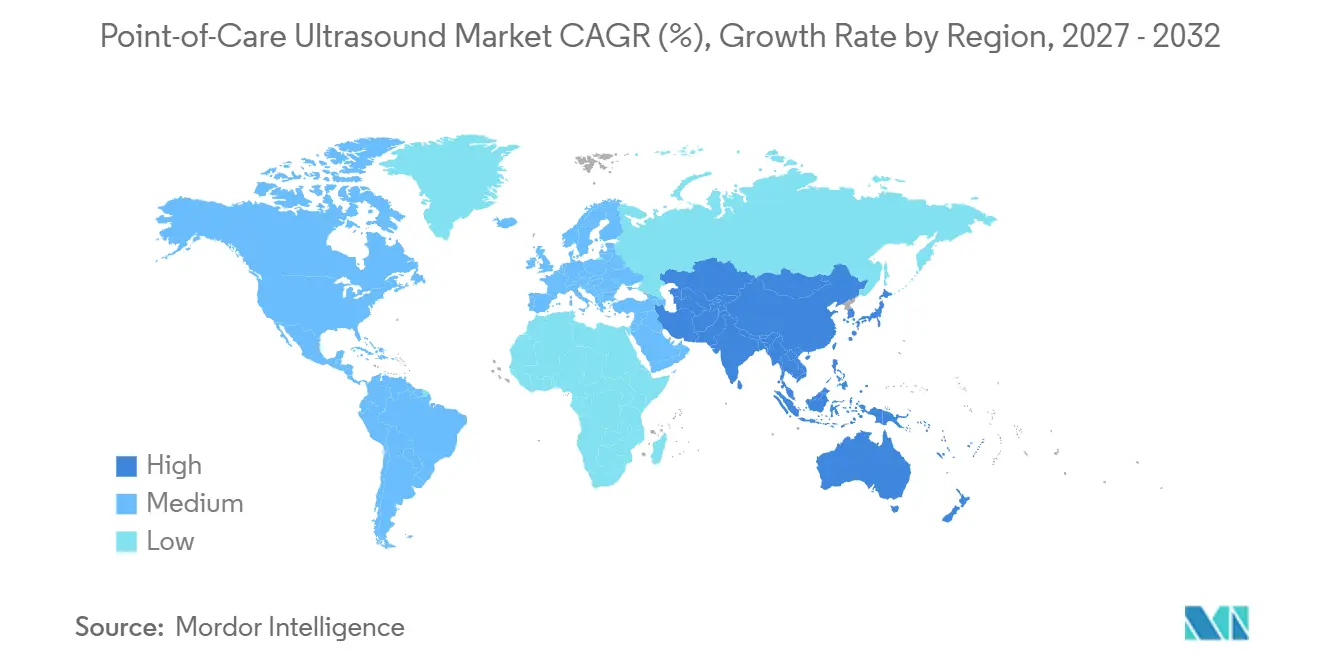
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
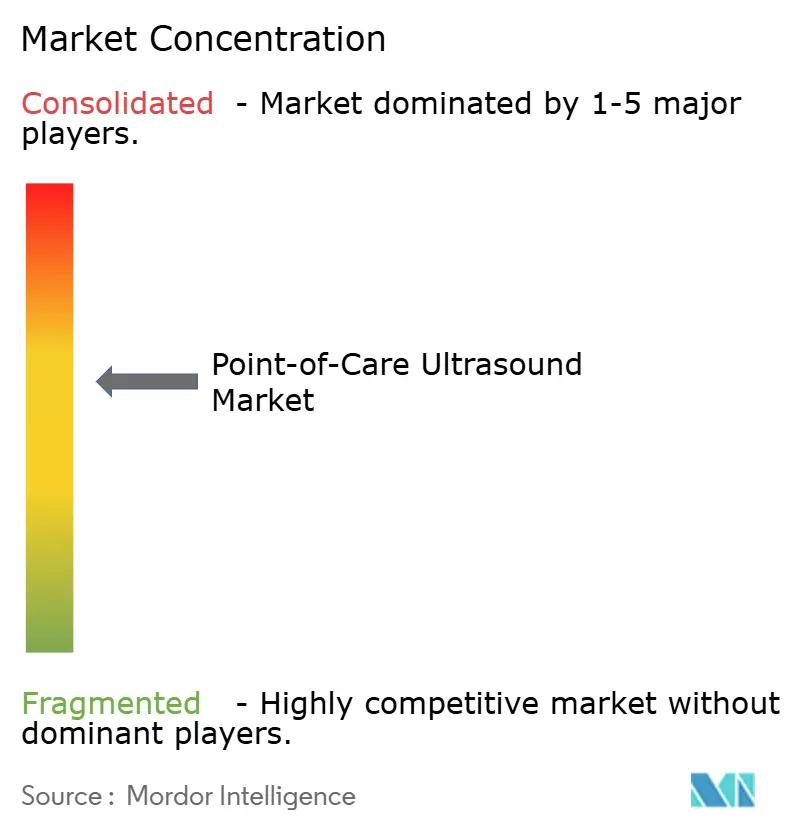
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるポイント・オブ・ケア超音波市場分析
ポイント・オブ・ケア超音波市場規模は、2026年の4.53 ビリオン 米ドルから2027年には4.93 ビリオン 米ドルに増加し、2032年までに7.52 ビリオン 米ドルに達する見込みであり、2027年から2032年にかけてCAGR 8.83%で成長する。
半導体の急速な小型化により、超音波検査は集中型の放射線科から患者のベッドサイドへと移行し、人工知能(AI)駆動の画像ガイダンスにより、専門外の医療従事者でも数分以内に診断品質のスキャンを取得できるようになった。神経ブロックや血管アクセスなど処置への応用が拡大していることも成長を後押ししており、リアルタイムの可視化により合併症発生率の低下と処置時間の短縮が実現している。認証バイパスの脆弱性に関するサイバーセキュリティ勧告や、ハリケーン・ヘレンに起因するチップ供給の不安定化は、近期の普及を抑制しうる持続的な運用リスクを浮き彫りにしている。競争力学はAI買収戦略を中心に展開しており、既存ベンダーは次世代アルゴリズムを囲い込み、低価格のチップベース新規参入者に対してプラットフォームシェアを守ろうとしている。
レポートの主要ポイント
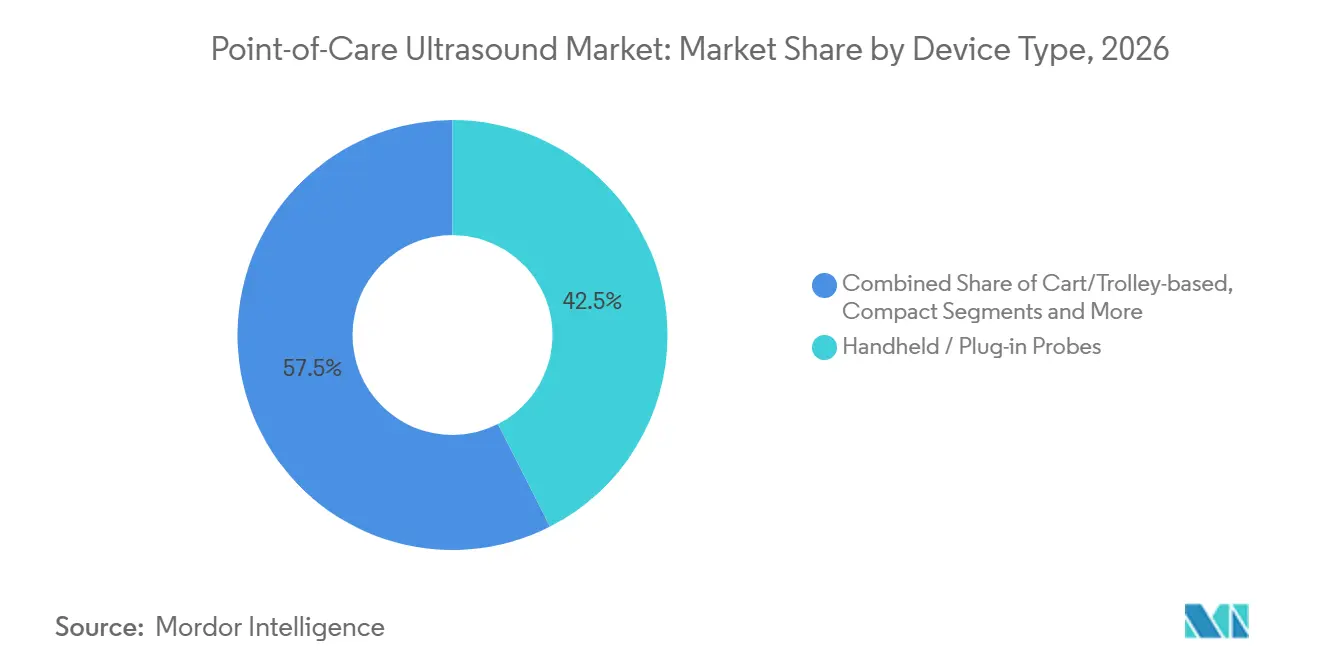
- デバイスタイプ別では、ハンドヘルドおよびプラグイン型プローブが2026年のポイント・オブ・ケア超音波市場シェアの42.5%を占めてトップとなり、一方で超音波オンチップ/MEMSシステムは2032年までに18.4%のCAGRで拡大すると予測されている。
- 用途別では、救急・集中治療が2026年のポイント・オブ・ケア超音波市場規模の38.0%を占め、プライマリケアおよび内科は2032年までに16.2%のCAGRで拡大している。
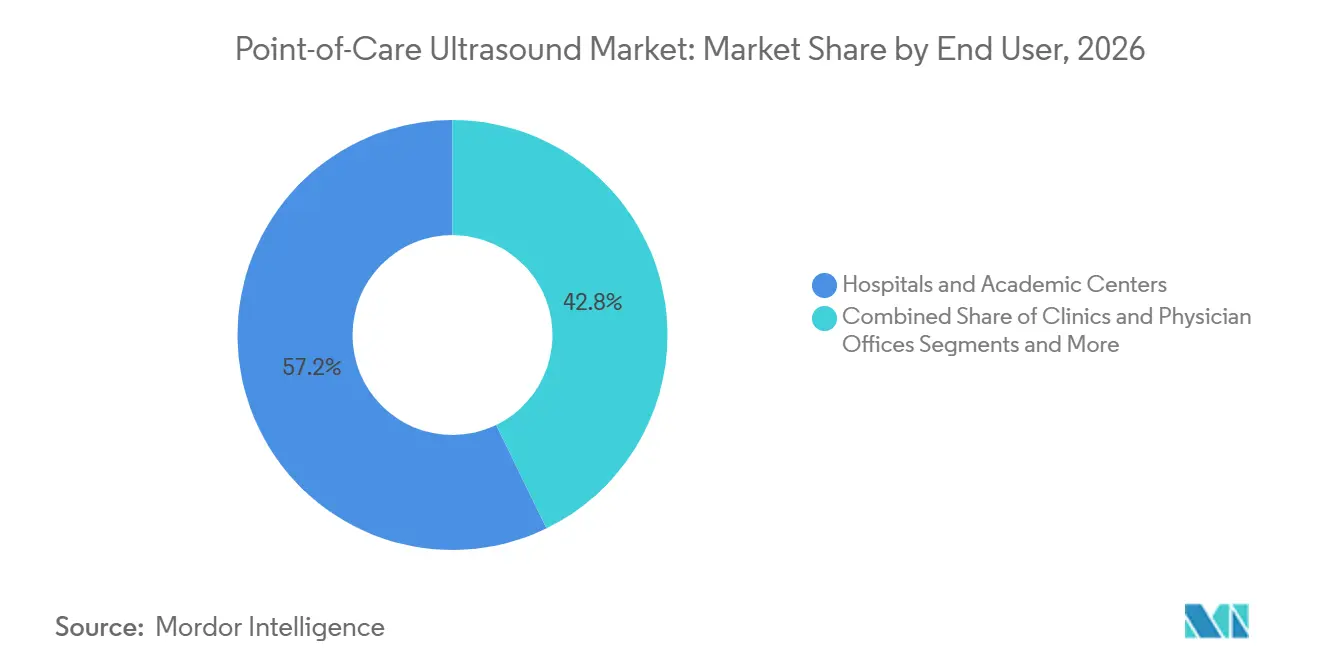
- エンドユーザー別では、病院および学術センターが2026年のポイント・オブ・ケア超音波市場規模の57.0%を占め、在宅ケアおよびテレ超音波プラットフォームは2032年までに19.5%のCAGRで成長する見込みである。
- 地域別では、北米が2026年のポイント・オブ・ケア超音波市場の29.8%を占め、アジア太平洋地域は2032年までに11.5%のCAGRで成長すると予測されている。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 救急・集中治療現場におけるハンドヘルドPOCUSの急速な普及 | +1.80% | 北米・欧州での早期成長を伴うグローバル | 短期(2年以内) |
| 画像ガイダンスおよび自動解釈のためのAI統合の拡大 | +1.50% | 北米・APACが中核、欧州への波及 | 中期(2〜4年) |
| 放射線科を超えた手技的応用の拡大(神経ブロック、血管アクセス) | +1.20% | 先進医療システムに集中したグローバル | 中期(2〜4年) |
| 価値に基づくベッドサイドイメージングに向けた償還モデルの転換 | +0.90% | 北米・EU、APACでの普及は限定的 | 長期(4年以上) |
| 半導体「超音波オンチップ」による4,000米ドル未満の全身プローブの実現 | +1.10% | グローバル、製造はAPACに集中 | 短期(2年以内) |
| クラウド接続POCUSによる在宅慢性疾患ケアモニタリング | +0.80% | 北米・欧州、都市部APACで新興 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
救急・集中治療現場におけるハンドヘルドPOCUSの急速な普及
救急部門はハンドヘルドスキャナーを必須機器として扱うようになり、カート型ユニットに匹敵する92.5%の診断精度を達成しています。救急救命士は院外評価の79.5%において院内所見を再現し、より早期のトリアージ判断を可能にしています。ロンドンの航空救急隊は628件のトラウマ対応において83%の適切なスキャン品質を報告し、現場でのパフォーマンス基準を検証しました。トレーニングは放射線科医から救急医、集中治療医、上級実践提供者へと拡大し、ベッドサイド超音波を時間的に重要なケアパスウェイに組み込んでいます。コンピテンシーが標準化されるにつれ、調達は高回転の臨床環境に耐えられる耐久性のある密閉ハウジングと感染管理対応トランスデューサーに焦点が当てられています。
画像ガイダンスおよび自動解釈のためのAI統合の拡大
FDA承認済みアルゴリズムは90%以上の精度で解剖学的構造を認識し、オペレーター依存を最小化して学習曲線を短縮しています。UltraSightの心臓ガイダンスソフトウェアは2024年に承認を取得し、初心者ユーザーがわずか2時間のオリエンテーション後に96%のケースで診断画像を取得できるようにしました。Siemens Healthineersのアキュソン・オリジンプラットフォームは500以上の心エコー図測定を自動化し、検査時間を短縮してアウトプットを標準化しています。Samsung MedisonによるSonioの買収は、既存メーカーが競争力を維持するためにAIパイプラインを確保する方法を示しています。AIの民主化は、プローブの位置決めを非専門家に案内し、リアルタイムの品質アラートを提供することで、人材不足に対応しています。
放射線科を超えた手技的応用の拡大(神経ブロック、血管アクセス)
区域麻酔は現在超音波ガイダンスに依存しており、鎖骨上ブロックにおいて代替技術の73.3%に対して96.7%の成功率を達成しています。米国心エコー図学会の新しいガイドラインは超音波ガイド下血管カニュレーションを正式化し、実験的から主流の実践への移行を強化しています。[1] 小児血管アクセスも恩恵を受け、瘻孔成熟時間を短縮し一次失敗率を抑制しています。ユーザーの信頼が高まるにつれ、収益源は使い捨て針ガイドおよび統合手技ソフトウェアへと拡大し、POCUSを周術期ワークフローにさらに組み込んでいます。メーカーは初心者オペレーターの再現性を高めるために、専門プリセットとAI駆動のターゲティングオーバーレイをバンドルしています。
価値に基づくベッドサイドイメージングに向けた償還モデルの転換
メディケアの2025年医師報酬スケジュールは、技術的進歩とリアルタイムの臨床的影響を認識する相対価値単位を割り当てています。UnitedHealthcareはPOCUS解釈に対して個別の文書化を要求するようになり、この診断モダリティを補助的検査ではなく償還可能な診断として位置づけています。遠隔患者モニタリングプログラムは慢性疾患ケアバンドルに超音波を組み込み、クラウド接続プローブの請求機会を拡大しています。これらのインセンティブは、標準化されたトレーニングと品質指標の採用を促し、より広範な展開のための持続可能な臨床的・財務的根拠を支えています。長期的には、支払者の認識が冗長なイメージングと入院期間を削減し、全体的なコスト効率を改善することが期待されています。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 非放射線科ユーザーに対する正式なトレーニングおよび資格認定フレームワークの不足 | -1.40% | 途上国市場でより顕著なグローバル | 中期(2〜4年) |
| 外来・プライマリケアスキャンに対する償還のギャップ | -0.80% | 北米・欧州、APACへの影響は限定的 | 長期(4年以上) |
| アプリベースプローブにおけるサイバーセキュリティおよびデータ統合リスク | -0.60% | デジタル先進市場に集中したグローバル | 短期(2年以内) |
| 次世代超音波オンチップの可用性に影響するチップ供給の不安定性 | -0.90% | グローバル、APACでの製造ボトルネック | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
非放射線科ユーザーに対する正式なトレーニングおよび資格認定フレームワークの不足
国家資格認定機関が救急救命士や診療看護師に対してポイント・オブ・ケア超音波のコンピテンシーを義務付けているケースは少なく、臨床的需要があるにもかかわらず広範な資格認定が制限されています。[2] 認定機関は母体・胎児、肺、または心臓などの専門トラックで対応していますが、カリキュラムの深さが一定でないため、スキルレベルにばらつきが生じています。米国内科学会はモジュール式eラーニングに続いて実技評価を提供していますが、採用は依然として任意です。賠償責任保険会社は慎重であり、文書がオペレータートレーニングの不十分さを示す場合に医療過誤保険料を引き上げています。これらのギャップは、統一された基準が確立されるまで、小規模な診療所における購買決定を遅らせ、ポイント・オブ・ケア超音波市場を制約しています。
外来・プライマリケアスキャンに対する償還のギャップ
病院ベースの検査は確立されたCPTコードで請求されますが、プライマリケアオフィスで実施されるスキャンについては曖昧さが残り、請求拒否や不一致な支払いサイクルにつながっています。欧州の単一支払者システムは依然として多くのPOCUS検査をバンドルサービスとして分類しており、一般開業医の増分収益源を制限しています。財務的不確実性は外来環境でのデバイスの資本予算を削減し、急性期ケア環境を超えた普及を遅らせています。アドボカシーグループは米国の報酬スケジュール更新を反映したコード改訂を求めてロビー活動を行っていますが、政策立案者のタイムラインは10年後半まで延びており、成長への抑制が続いています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
デバイスタイプ別:
ハンドヘルドデバイスが半導体革命をリードハンドヘルドおよびプラグイン型プローブは2026年のポイント・オブ・ケア超音波市場の42.5%を占め、病院の各部門に展開可能なポケットサイズのツールに対する臨床医の需要を反映している。このカテゴリーは、iOSおよびAndroidエコシステムの両方に対応したClariusの10モデルワイヤレスラインアップや、3Dイメージングとデバイス上でのAI処理を追加したButterfly NetworkのiQ3などのプラットフォームアップデートによって恩恵を受けている。カートおよびトロリーシステムは、放射線科内での包括的な心エコー検査や高精細腹部検査に不可欠であり続けているが、ポータブルプローブが多くの最前線業務において解像度で同等となったため、相対的な成長は遅れている。
超音波オンチップシステムは最も成長の速いサブセグメントを形成しており、半導体設計が高コストの圧電アレイに取って代わり、参入価格を4,000 米ドル以下に引き下げることで18.4%のCAGRで拡大している。コンパクトコンソールは、フロアスペースを確保せずに大型ディスプレイを必要とする救急部門に中間的な選択肢を提供している。新興ウェアラブルパッチは集中治療室での継続的な血行動態モニタリングを可能にし、タブレットベースのソリューションはより大きな画面を必要としながらもベッドサイドでの機動性を重視するインターベンショナリストを引き付けている。このカスケード型のイノベーションはユーザーの対象範囲を広げ、ポイント・オブ・ケア超音波市場全体にわたる安定したユニット交換サイクルを支えている。
注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能
用途別:
救急ケアの優位性がプライマリ医療の成長に道を譲る救急・集中治療ワークフローは2026年のポイント・オブ・ケア超音波市場規模の38.0%を確保し、迅速なトリアージと集中的な心臓評価を必要とする確立されたトラウマプロトコルに支えられている。ポータブルデバイスは、ロンドンの「ポンプ、胸膜、および出血」プロトコルにおいて、モバイル環境での高品質画像生成に重要な役割を果たした。[3] 循環器科および血管専門科はAIガイドプリセットを採用しており、SiemensのAcuson Originは500以上の測定を自動化し、オペレーターのばらつきを低減している。
プライマリケアおよび内科は最も急速に拡大するセグメントを代表しており、家庭医が定期診察に肝臓および筋骨格系のスクリーンサイドスキャンを組み込むにつれ、2032年までに16.2%のCAGRで拡大している。コンシューマーグレードのインターフェースはスマートフォンの操作感を模倣しており、従来のカート操作に不慣れな臨床医による採用を促進している。産科および婦人はGE Volusonシステムなどの専門機器を通じて安定した需要を維持し、筋骨格科は超音波ガイド下関節注射を標準治療として採用している。全体として、多様化した臨床経路が収益源を広げ、POCUSを縦断的なケアプランに組み込むことを助け、ポイント・オブ・ケア超音波市場のレジリエンスを強固なものにしている。
エンドユーザー別:
病院がリードしながらテレメディシンが加速病院および学術センターは2026年のポイント・オブ・ケア超音波市場シェアの57.0%を占め、体系的な資格認定プログラムと購買規模を活用して、部門横断的にネットワーク接続されたデバイスを展開している。Sutter HealthとGE HealthCareの7年間のパートナーシップは、大規模システムがエンタープライズ契約を活用して300施設にわたるAI対応イメージングワークフローを標準化する方法を示している。
在宅ケアおよびテレ超音波プラットフォームは、遠隔モニタリングイニシアチブが接続型プローブを慢性疾患管理キットに組み込むにつれ、19.5%のCAGRという最も高い成長軌道を維持している。クリニックおよび医師のオフィスは、紹介を減らし患者の定着率を高める院内診断のための採用を増やしている。外来手術センターは神経ブロックおよび血管アクセスのために超音波を組み込み、日帰り回復プロトコルを強化している。病院前EMS部門は、合理化されたトレーニングモジュール後に意思決定精度の向上が確認された研究を受けてハンドヘルドを採用している。これらの多様なエンドユーザーチャネルは、ポイント・オブ・ケア超音波市場内での持続的な出荷モメンタムを確保している。
注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
北米ポイント・オブ・ケア超音波市場
北米は2026年に29.8%という最大の地域シェアを維持し、有利な償還更新と病院システム全体への早期AI展開によって牽引された。GE HealthCareによるIntelligent Ultrasoundの5,300万 米ドルでの買収や、Tampa GeneralによるAIガイドワークフロー採用などのパートナーシップ契約は、既存企業がプラットフォームの優位性を強化する方法を示している。しかし、サイバーセキュリティアラートの加やカナダにおける州ごとの資格認定基準の相違は、局所的な採用障壁をもたらし、市場拡大を政策の調和に結びつけている。
アジア太平洋ポイント・オブ・ケア超音波市場
アジア太平洋地域は2032年までに11.5%のCAGRという最も急速に成長する地域であり、2011年の20%から2024年の35%へと国内超音波シェアを拡大した中国ベンダーによって支えられている。中国の次世代AI計画の下での国家補助金が画像トリアージのアルゴリズム開発に資金を提供し、輸出志向の製造業者は低い生産コストを活用して欧米の競合他社を価格面で下回っている。Mindrayがグローバルトップ4ベンダーグループへと進出したことは、地域の台頭を裏付けている。それでも、人材不足と薄い収益マージンが長期的な見通しを緩和している。
欧州・中東・アフリカおよび南米ポイント・オブ・ケア超音波市場
欧州では、規制の調和化および労働力不足の圧力がAI対応ソリューションの普及を促進し、安定した採用が見られる。ClariusおよびThinkSonoは、GDPR準拠のクラウドストレージと現地語ユーザーインターフェースを組み合わせた、欧州市場のニーズに合わせたAIガイドプローブを発売した。中東・アフリカおよび南米は依然として初期段階にあるが有望であり、デバイス価格の低下とこのモダリティの携帯性が医療資源の乏しいクリニックにおける診断能力を促進し、多国間援助プログラムが母子保健および感染症サーベイランス向けにハンドヘルドシステムを調達することを促している。
競争環境
ポイント・オブ・ケア超音波市場は中程度の集約を示しています。GE HealthCare、Philips、Siemens Healthineersは確固たる流通ネットワークを持ち、GEのインテリジェント・ウルトラサウンド買収やSiemensのAI腹部リリースに代表されるようにAI資産の購入を加速させています。Butterfly Networkは半導体駆動のコスト曲線を通じて価格ポイントを破壊し、ユーザーベースを拡大するために4,000米ドル未満の全身スキャナーを提供しています。
戦略的コラボレーションが競争的姿勢を形成しています。GE HealthCareとNVIDIAの提携は自律スキャンを目標とし、PhilipsのElevateソフトウェアアップグレードは腹部検査時間を50%削減し、ワークフロー効率による差別化を強化しています。大企業はハードウェア、クラウド分析、トレーニングサービスをバンドルし、単一製品スタートアップが突破困難なエコシステムの堀を構築しています。同時に、AI重視の新規参入者はOEMとパートナーシップを結び、収益分配の取り決めと引き換えにアルゴリズムを組み込み、共生的なイノベーションを促進しています。
価格に敏感な新興市場は、地域の臨床ガイドラインと言語インターフェースに合わせたプローブを提供する地域チャンピオンを生み出し、グローバルな競争マッピングに複雑さを加えています。全体として、AI、クラウド相互接続性、および専門的な手技アクセサリーを中心に競争が激化し、エンドユーザーへの価値提案を継続的にアップグレードする活発なイノベーションパイプラインを維持しています。
ポイント・オブ・ケア超音波産業リーダー
-
GE HealthCare
-
Philips Healthcare
-
Siemens Healthineers
-
Butterfly Network
-
Fujifilm Sonosite
- 注:主要企業の掲載順は順位を示すものではありません。
ポイント・オブ・ケア超音波市場 このレポートでカバーされる企業
- GE Healthcare
- Koninklijke Philips
- Siemens Healthineers
- Butterfly Network
- Fujifilm Sonosite
- Mindray
- Samsung Group
- Canon
- Clarius Mobile Health
- Esaote
- Hitachi Healthcare
- Konica Minolta / Healcerion
- EchoNous
- Exo Inc.
- Vave Health
- Terason
- Shenzhen SonoStar
- Kosmos by EchoNous
- Alpinion Medical
- TeleGuidance (Philips)
最近の産業開発事情 ポイント・オブ・ケア超音波市場
- 2025年3月:GE HealthCareとNVIDIAは、AIと超音波およびX線モダリティを組み合わせた自律診断イメージングソリューションの開発に向けたコラボレーションを発表しました。
- 2025年3月:GE HealthCareは、統合Verisound AIを搭載したAI駆動のInvenia ABUSプレミアム3D乳房超音波プラットフォームを発売しました。
- 2024年10月:GE HealthCareはインテリジェント・ウルトラサウンドの臨床AI事業を5,300万米ドルで買収完了しました。
- 2024年9月:Butterfly NetworkはCEマーキングを取得した後、iQ3超音波システムを欧州に展開しました。
グローバルポイント・オブ・ケア超音波市場レポートスコープ
セグメンテーション概要
| カート/トロリー型システム |
| コンパクトシステム |
| ハンドヘルド/プラグイン型プローブ |
| ウェアラブル/パッチ型超音波 |
| タブレットベース超音波 |
| 救急・集中治療 |
| 心臓病学・血管 |
| 産科・婦人科 |
| 筋骨格・スポーツ医学 |
| プライマリケア・内科 |
| 病院・学術センター |
| クリニック・医師オフィス |
| 外来手術センター |
| 病院前/EMS提供者 |
| 在宅ケア・テレ超音波プラットフォーム |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| 韓国 | |
| オーストラリア | |
| アジア太平洋その他 | |
| 中東・アフリカ | GCC |
| 南アフリカ | |
| 中東・アフリカその他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米その他 |
| デバイスタイプ別 | カート/トロリー型システム | |
| コンパクトシステム | ||
| ハンドヘルド/プラグイン型プローブ | ||
| ウェアラブル/パッチ型超音波 | ||
| タブレットベース超音波 | ||
| 用途別 | 救急・集中治療 | |
| 心臓病学・血管 | ||
| 産科・婦人科 | ||
| 筋骨格・スポーツ医学 | ||
| プライマリケア・内科 | ||
| エンドユーザー別 | 病院・学術センター | |
| クリニック・医師オフィス | ||
| 外来手術センター | ||
| 病院前/EMS提供者 | ||
| 在宅ケア・テレ超音波プラットフォーム | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| オーストラリア | ||
| アジア太平洋その他 | ||
| 中東・アフリカ | GCC | |
| 南アフリカ | ||
| 中東・アフリカその他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||
レポートで回答される主要な質問
ポイント・オブ・ケア超音波市場の予測成長率は?
ポイント・オブ・ケア超音波市場は、2026年の4.53 ビリオン 米ドルから2027年には4.93 ビリオン 米ドルに成長し、2032年までに7.52 ビリオン 米ドルに達すると予測されており、2027年から2032年にかけてCAGR 8.83%を記録する見込みである。
ポイント・オブ・ケア超音波市場で最大のシェアを持つデバイスタイプはどれか、また最も急速に成長すると予測されるのはどれか?
ハンドヘルドおよびプラグイン型プローブは2026年のポイント・オブ・ケア超音波市場シェアの最大42.5%を占めた。超音波オンチップ/MEMSシステムは2032年までに18.4%のCAGRで成長すると予測されている。
ポイント・オブ・ケア超音波市場の成長を牽引している用途とエンドユーザーはどれか?
救急・集中治療は2026年のポイント・オブ・ケア超音波市場規模の38.0%を占め、プライマリケアおよび内科は2032年までに16.2%のCAGRで拡大すると予測されている。病院および学術センターは2026年の市場規模の57.0%を占め、在宅ケアおよびテレ超音波プラットフォームは2032年までに19.5%のCAGRで成長すると予測されている。
ポイント・オブ・ケア超音波市場でリードし最も急速に成長している地域はどこか?
北米は2026年のポイント・オブ・ケア超音波市場の29.8%のシェアを占め、アジア太平洋地域は2032年までに11.5%のCAGRで成長すると予測されている。
新しいFDA QMSR規則はメーカーにどのような影響を与えますか?
2026年のISO 13485との整合はコンプライアンスコストを引き上げますが、グローバル申請を合理化し、堅固な品質システムを持つ企業に恩恵をもたらします。
使い捨てまたは再使用可能な器具が普及していますか?
再使用可能なツールが依然として主流ですが、使い捨てバリアントは感染管理による1件あたり400米ドル以上のコスト削減に牽引されて最も急速に成長しています。