
米国超音波デバイス市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 基準年の市場規模 (2025) | 3.11 十億米ドル |
| 市場規模 (2026) | 3.27 十億米ドル |
| 市場規模 (2031) | 4.22 十億米ドル |
| 成長率 (2026 - 2031) | 5.21 % |
| 市場集中度 | 中 |
主要プレーヤー
注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 |
|
Mordor Intelligenceによる米国超音波デバイス市場分析
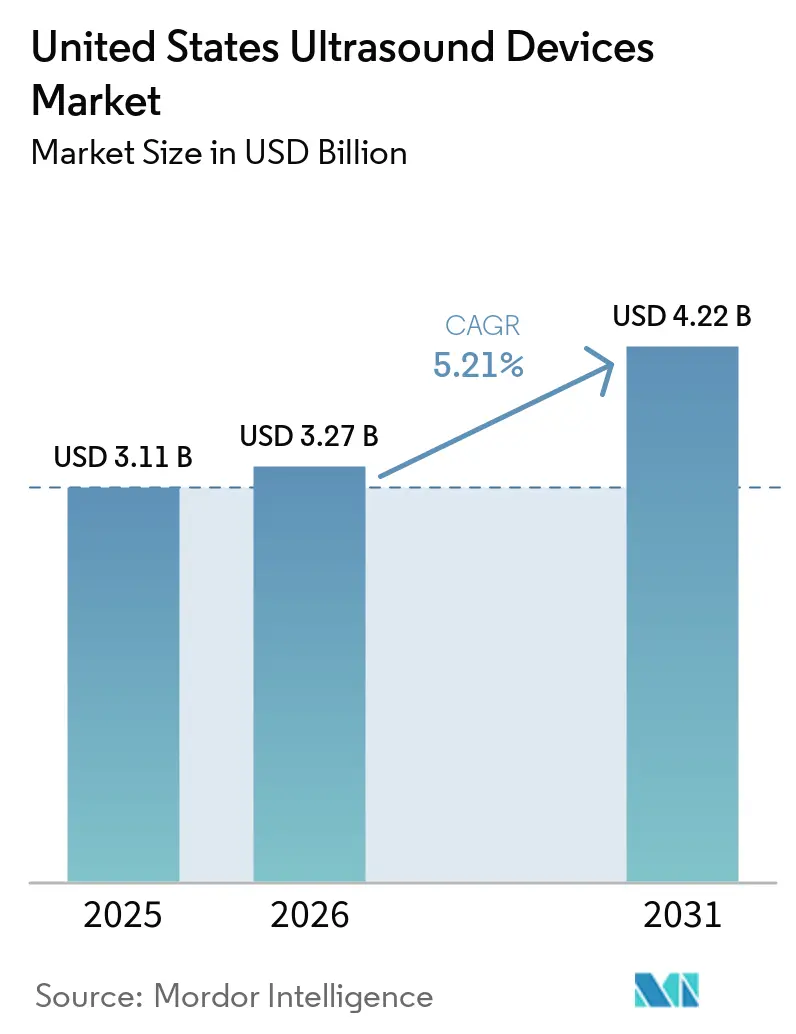
米国超音波デバイス市場規模は2025年に31億1,000万米ドルと評価され、2026年の32億7,000万米ドルから2031年には42億2,000万米ドルに達すると推定され、予測期間(2026年〜2031年)中の年平均成長率は5.21%です。
バリューベースのイメージングに対する需要の高まり、超音波技師の慢性的な不足、および診療報酬の変化が購買意思決定に引き続き影響を与えています。人工知能は目新しい技術から必要不可欠な存在へと移行し、自律スキャンおよび音声起動機能がオペレーターのばらつきを低減しています。4,000米ドル未満のハンドヘルドシステムが診断グレードのイメージングを提供するようになり、救急医療および在宅医療へのアクセスが拡大しています。サプライチェーンの関税とメディケアの診療報酬圧縮がマージンを圧迫しているため、メーカーは米国超音波デバイス市場において顧客を維持するためにソフトウェアのアップグレード、サブスクリプションモデル、柔軟なファイナンスに注力しています。
主要レポートのポイント
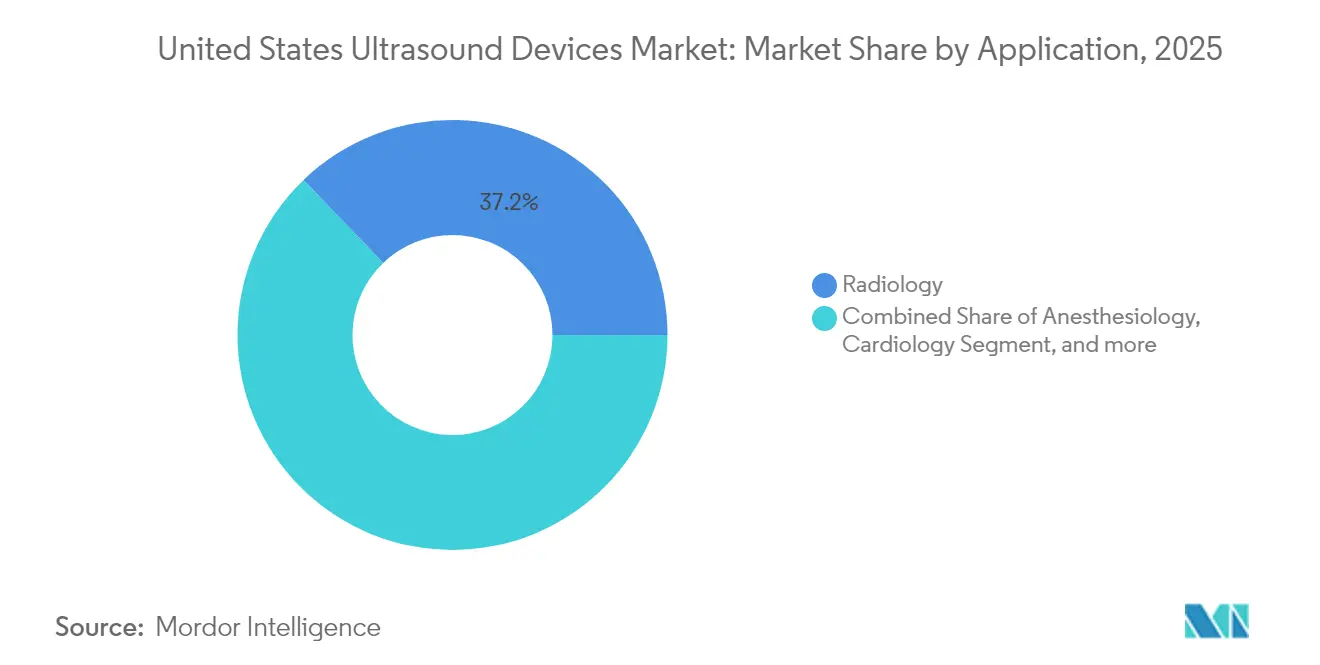
- 用途別では、放射線科が2025年に37.18%の収益シェアを占めました。クリティカルケアは2031年にかけて年平均成長率6.42%で拡大する見込みです。
- 技術別では、3D・4Dシステムが2025年に米国超音波デバイス市場シェアの42.05%を占め、高密度焦点式超音波は2031年にかけて年平均成長率5.89%で進展する見込みです。
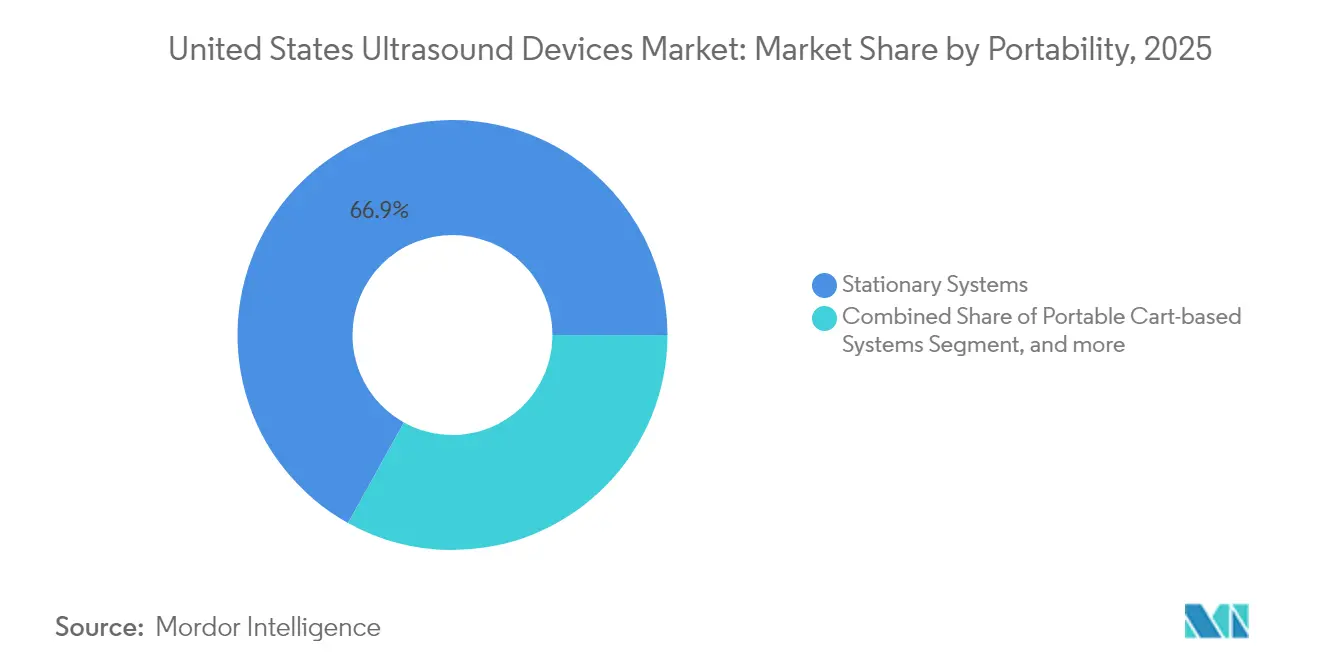
- 携帯性別では、固定型プラットフォームが2025年に66.92%のシェアを維持し、ハンドヘルドデバイスは2031年にかけて年平均成長率7.78%で増加する予測です。
- エンドユーザー別では、病院が2025年に米国超音波デバイス市場規模の55.56%のシェアを占め、在宅医療は2031年にかけて年平均成長率7.22%が見込まれています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
米国超音波デバイス市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | 年平均成長率予測への影響(〜%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 外来イメージング診療報酬へのシフト | +0.8% | 全国規模、北東部・西部での早期成果 | 中期(2〜4年) |
| AI主導のワークフロー最適化 | +0.9% | グローバル、主要都市圏に集中 | 短期(2年以内) |
| ハンドヘルド超音波デバイスの普及 | +0.7% | 全国規模、農村部での採用加速 | 中期(2〜4年) |
| 心臓科手術における超音波バンドル統合 | +0.4% | 全国規模、心臓科センターが主導 | 長期(4年以上) |
| OEMファイナンス・リースプログラム | +0.3% | 全国規模、病院システムに注力 | 短期(2年以内) |
| 遠隔超音波を支援する遠隔医療の拡大 | +0.6% | 全国規模、農村部への浸透強化 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
外来イメージング診療報酬へのシフト
メディケアは2025年に外来画像診断の支払いを2.9%引き上げ、入院病棟から外来施設への処置移行を促進した。これを受けて病院グループは、廊下をすばやく通過でき、より多くの患者を処理できるコンパクトなカート型システムを優先するようになっている。Smith+NephewとJointVueによる合弁業などでは、整形外科センターに電離放射線を使用しない3D超音波ナビゲーションを導入している。購買委員会は現在、スループット指標およびスキャン1件あたりのコスト数値に基づいてスキャナーを評価しており、米国超音波診断装置市場においてアナリティクスダッシュボードをサービス契約とバンドル提供するベンダーが優位に立っている。[1]連邦官報、「2025暦年における病院外来予定支払いシステムの更新」、federalregister.gov
AI主導のワークフロー最適化
全国で診断用超音波技師はわずか81,080人しかおらず、機械学習によるガイダンスは不可欠です。GE HealthCareとNVIDIAはIsaacプラットフォーム上で自律プロトコルを共同開発し、再スキャンを最大30%削減しながら測定の一貫性を向上させました。Fujifilm SonositeのVoice Assistにより、ユーザーはコンソールに触れることなくコマンドを発行でき、手術室での無菌フィールドを維持できます。新しいハードウェアではなくソフトウェアのアップグレードが価値実現への最も迅速な経路となっており、病院は米国超音波デバイス市場においてベンダー収益を安定させる複数年のサブスクリプション契約を締結するようになっています。[2]米国労働統計局、「診断用超音波技師の職業展望」、bls.gov
ハンドヘルド超音波デバイスの普及
半導体の小型化により装置コストが10,000 ミリオン 米ドルから約2,000 米ドルへと低下し、救急医が個人用のハンドヘルド超音波装置を携帯できるようになった。Butterfly NetworkのiQ3は、スマートフォンから3D画像を提供し、電子医療記録と統合するP4.3 Ultrasound-on-Chipを搭載している。米国の病院のうち救急部門でポイントオブケア超音波を使用しているのは現在47%にとどまっており、普及の余地は十分に残されている。地方の臨床医はテレガイダンスソフトウェアを活用して都市部の専門医に相談しており、米国超音波装置市場の地理的リーチを広げている。
心臓科手術における超音波バンドル統合
MRI監視下超音波アブレーションの新しいCPTコードが、心臓血管バンドルを新たな収益源として位置づけています。GE HealthCareのAI強化Flyrcadoエージェントは、心機能評価を診療報酬指標と整合させ、統合レポートツールが請求提出を迅速化します。次世代心エコー検査コンソールを購入する病院は電子健康記録との相互運用性を求めており、標準化されたDICOMプッシュと自動ICD-10コーディングを提供するプラットフォームが有利です。これらのエコシステム機能は米国超音波デバイス市場における顧客ロイヤルティを強化し、サービス契約を延長します。
抑制要因の影響分析*
| 抑制要因 | 年平均成長率予測への影響(〜%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| FDA 510(k)バックログによる規制遅延 | -0.5% | 全国規模、全メーカーに影響 | 短期(2年以内) |
| 病院による設備投資の延期 | -0.7% | 全国規模、農村部に集中 | 中期(2〜4年) |
| サイバーセキュリティコンプライアンスコストの上昇 | -0.3% | 全国規模、接続デバイスへの注目強化 | 長期(4年以上) |
| 断片化した診療報酬の状況 | -0.4% | 全国規模、州レベルの差異あり | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
FDA 510(k)バックログによる規制遅延
FD&C法第524B条は、接続されたすべてのスキャナーに対して、ソフトウェア部品表を含む広範なサイバーセキュリティ文書を要求するようになりました。[3]米国食品医薬品局、「医療機器におけるサイバーセキュリティガイダンス」、fda.gov人工知能モジュールはアルゴリズムドリフトデータを提出する必要があり、審査サイクルが従来の基準をはるかに超えて長期化しています。中小企業は収益化までの期間が長くなり、社内規制チームを維持する大手メーカーに市場を譲る可能性があります。米国超音波デバイス市場は、特に高成長の治療用途において、イノベーションの普及が遅れるリスクがあります。
病院による設備投資の延期
2025年のメディケア換算係数は2.83%低下し、イメージングの診療報酬が圧迫されました。農村部および安全網病院は交換サイクルを7年以上に延ばし、直接購入よりもリースやスキャン単価払いの方式を好んでいます。ベンダーはサービス、プローブ、ソフトウェアを単一の月額料金にまとめた使用量ベースのモデルを提案していますが、収益認識は複数年の時間軸にシフトします。資金難のプロバイダーは収益を生む処置に結びついたスキャナーを優先し、米国超音波デバイス市場における近期の販売台数を抑制しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
用途別:クリティカルケアが勢いを増す
放射線科は2025年に米国超音波デバイス市場シェアの37.18%を占め、高ボリュームの診断プロトコルによって支えられています。年平均成長率6.42%で進展するクリティカルケアは、集中治療の入院期間を短縮するベッドサイド評価の恩恵を受けています。心臓科の使用は、統合心エコー検査と血行動態モニタリングを評価するバンドル支払いモデルの下で拡大しています。筋骨格系イメージングは、スポーツクリニックが注射のリアルタイムガイダンスに採用するにつれて成長しています。泌尿器科は、超音波ガイド下アブレーションを検証する新しいCPTコードの後に加速しています。血管スクリーニングは、メディケアが予防プログラムに資金を提供するにつれて安定を維持し、米国超音波デバイス市場の基礎需要を支えています。
放射線科における米国超音波デバイス市場規模は、ワークフロー改善ツールが1台あたりのスキャン数を増やすにつれて緩やかに拡大する見込みですが、クリティカルケアは救急部門から段階的な予算シェアを獲得しています。ハンドヘルドデバイスが採用曲線をリードしていますが、高解像度の腹部・骨盤検査にはマルチプローブカートシステムが依然として不可欠です。ベンダーは予算制約にもかかわらず平均販売価格を引き上げるためにエラストグラフィーと人工知能パッケージをバンドルし、病院放射線科スイートにおけるプラットフォームの粘着性を強化しています。
注記: 全個別セグメントのシェアはレポート購入後に入手可能


技術別:高密度焦点式超音波がパイロット段階を超えて成熟
3Dおよび4Dプラットフォームは、産科および心臓診断を強化する優れた空間レンダリングにより42.05%のシェアを獲得しました。自動化された乳房超音波は、米国の医療施設において同日の高密度乳房スクリーニングパッケージの一環として、定期的なマンモグラフィと統合されています。高密度焦点式超音波(HIFU)は、5.89%のCAGRで、実験的腫瘍学から保険適用される前立腺および子宮筋腫治療へと移行しています。ドップラーは血管血流検査に不可欠であり続け、2Dはコスト面での優位性から低重症度の医療現場で引き続き使用されています。
治療用HIFUにおける米国超音波デバイス市場規模は依然として小さいものの、臨床的エビデンスの拡大とともに加速しています。一部の治療用プローブのFDAによるクラスIIへの再分類により参入障壁が低下し、学術センターはファーストムーバーの優位性確保に向けて競争を繰り広げています。既存ベンダーは熱線量モニタリングを統合する一方、ニッチなスタートアップ企業はビームフォーミングソフトウェアのライセンス供与を行っています。この二重経路のイノベーションは価格の多様性を維持し、米国超音波デバイス産業における複数セグメントの成長を支えています。
携帯性別:ハンドヘルドデバイスがワークフローを変革
固定型コンソールは2025年に66.92%のシェアを維持し、高度な処理能力と幅広いプローブポートフォリオに支えられています。年平均成長率7.78%で増加するハンドヘルドユニットにより、臨床医はトリアージベイ、救急車、および自宅でスキャンを行えるようになっています。ポータブルカートは中間セグメントを占め、機動性とパフォーマンスのバランスを取っています。
ハンドヘルドにおける米国超音波デバイス市場規模は、統合バッテリーとワイヤレス接続が遠隔監視下検査をサポートするにつれて最も急速に拡大しています。サブスクリプションバンドルは初期コストを低下させ、時間をかけてソフトウェアのアップグレードを重ねます。一方、固定型システムは測定を自動化してレポートを迅速化する人工知能パッケージを統合することでシェアを守っています。病院は米国超音波デバイス市場において各モダリティをその臨床ニッチに最適化した混合フリートを展開しています。
注記: 全個別セグメントのシェアはレポート購入後に入手可能
エンドユーザー別:在宅医療が主流に
病院は2025年に包括的なイメージングスイートを通じて55.56%の収益を支配しました。年平均成長率7.22%で進展する在宅医療は、遠隔モニタリングと人口の高齢化を活用しています。外来手術センターは低侵襲処置のための超音波ナビゲーションに投資し、診断イメージングセンターは外来紹介で繁栄しています。
米国超音波デバイス産業の成長は、ケアサイト全体での多様化を反映しています。モバイルイメージングサービスはカートベースのスキャナーを搭載したバンを長期ケア施設に派遣し、実店舗の拡大なしにリーチを広げています。メーカーは画像を読影放射線科医にルーティングするクラウドプラットフォームで差別化し、米国超音波デバイス市場のすべてのエンドユーザーにわたって継続的な関連性を確保しています。
地域分析
北東部は、人工知能および治療用超音波試験をパイロット実施する学術病院のおかげで早期採用が集中しています。同地域の大規模な統合デリバリーネットワークは定期的にフリートを更新し、次世代スキャナーの重要な実証の場を提供しています。同地域の農村郡では依然として超音波技師が不足しているため、ベンダーは研究を都市部の読影ハブにルーティングする遠隔超音波パッケージを推進しています。
中西部の医療システムはコスト規律を重視し、家庭医療、救急、産科でプローブを共有できるハンドヘルドデバイスを選択しています。州の免許ギャップがワークフォース計画を複雑にしていますが、地域の製造クラスターが交換部品のリードタイムを短縮し、広大な集水域をカバーする病院ネットワークの稼働時間を維持しています。
人口移動と施設の成長により、南部は機器出荷台数で全国平均を上回るペースで成長しています。医師不足が専門的なトレーニングへの依存を低減するAIガイドハンドヘルドの魅力を高め、新しい外来センターは資本コストとスループットのバランスを取るために中級カートを選択しています。
西部はテクノロジーセクターとの近接性を活かして、接続された超音波エコシステムのパイオニアとなっています。ベンチャー支援のスタートアップが教育病院と提携してクラウド分析をベータテストし、州の遠隔医療法が山岳地帯や先住民族地域でのリモートスキャンの診療報酬を促進しています。地域のニーズが総体として多様な機会のモザイクを生み出し、米国超音波デバイス市場における持続的な需要を支えています。
規制環境
米国では、診断用超音波システムおよびトランスデューサはFDAによって規制されており、一般的にクラスII医療機器(例えば21 CFR 892.1560の下)として扱われ、通常は診断用超音波システムおよびトランスデューサの市販承認に関するFDAの期待に沿った510(k)経路を通じて市場に投入されます。サイバーセキュリティおよびソフトウェア文書化の要件は、より広範なFDA医療機器規制の管理体制やより詳細な市販前提出パッケージと歩調を合わせ、接続型スキャナーにおいてますます重視されるようになっています。
重要なコンプライアンスの節目は、2026年2月2日に発効するFDAの品質マネジメントシステム規則(QMSR)であり、これはISO 13485:2016を米国の品質システム枠組みに組み込み、メーカーの品質プロセスと監査対応への期待を高めるものです。ハンドヘルドおよびポータブルセグメントについては、FDAは2026年5月6日発効のガイダンスを発行し、一部の未承認ポータブル超音波機器に「非診断用途専用」などの明確な表示を義務付け、誤表示を回避し適切な規制上の分類を支援するとしており、規律あるクレーム、表示、および承認戦略の必要性を一層強めています。
競合状況
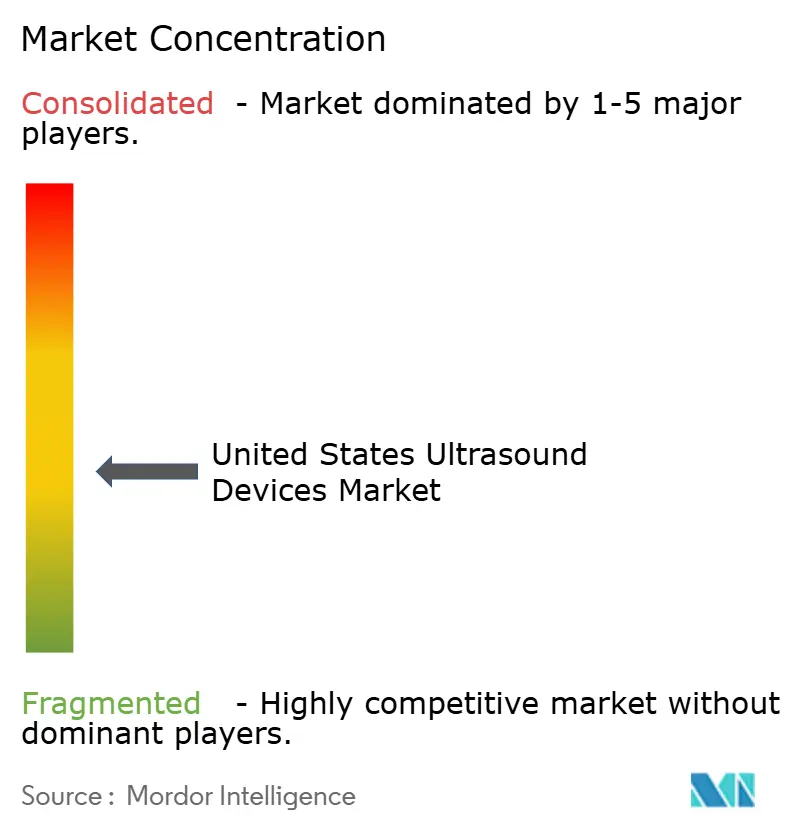
市場は中程度の断片化を示しています。GE HealthCareは超音波研究開発への投資を倍増させ、Intelligent Ultrasoundの人工知能資産を5,100万米ドルで買収した後、30%以上のシェアを占めています。NVIDIAとのコラボレーションにより、プローブ位置決めを自動化する組み込みエッジコンピューティングが提供され、リーダーシップの信頼性が強化されています。Philips、Canon、Samsung Medisonはプレミアムな産科および心臓科製品でシェアを守っていますが、Siemens Healthineersは戦略の不安定さと米国マーケティング支出の削減により6位に後退しました。
Butterfly Networkのような破壊的企業は半導体ベースのハンドヘルドと2030年までに5億米ドルの収益を目標とするサブスクリプションモデルを推進しています。Vave Healthは単一の圧電結晶でプリセットを切り替えるワイヤレスプローブで参入しました。神経科のInsightecと腫瘍科のHistoSonicsなどの治療専門企業が診断を超えてアドレス可能なベースを拡大し、既存企業に買収またはパートナーシップを促しています。
戦略的アライアンスはクラウド統合に焦点を当てており、PhilipsはReacts遠隔医療プラットフォームをLumifyに統合し、Samsung MedisonはAI支援ワークフローのためにSonioを買収しました。ファイナンスのイノベーションも激化しており、GE HealthCare、Mindray、Fujifilmは大規模な資本サイクルなしにマージンを守るためにスキャン単価払い契約を推進しています。競争は米国超音波デバイス市場において、画像品質だけでなくエコシステムの幅に依存しています。
米国超音波デバイス産業リーダー
-
GE Healthcare
-
Fujifilm Holdings Corporation
-
Canon Medical Systems
-
Koninklijke Philips N.V.
-
Siemens Healthineers AG
- 注:主要企業の掲載順は順位を示すものではありません。

市場機会と将来展望
ソノグラファー不足とスループット目標による業務上の圧力は、市場をワークフロー自動化へと引き続き導いており、設置済み機器群向けのソフトウェアアップグレードやサブスクリプションを通じて提供されるAI支援の画像取得、プロトコル案内、レポート自動化の余地を生み出しています。最近の動きはこの方向性を反映しています。GE HealthCareはBARDAとの取り組みを拡大し(約3,500万米ドル、2026年2月発表)、外傷ケアおよび緊急事態対応向けのAI搭載超音波を進展させ、Philipsは大規模診療環境においてAI中心の超音波ワークフローの商用化を継続しています(2026年のElevate Plusの米国承認およびAlturionの発売を含む)。
提供者がマージン圧力の下で総保有コストを見直す中で、国内サプライの回復力と迅速なサービス対応も現実的な機会となっています。Philipsは2025年8月に米国の製造とR&Dに1億5,000万米ドルを超える新規投資を発表し、ペンシルベニア州リーズビルおよびミネソタ州プリマスを含むこの投資は、地域化された生産、修理ロジスティクス、米国内でのソフトウェア開発が画質と並ぶ競争力の要素として扱われていることを示しています。同時に、QMSRおよびFD&C法の下でのより厳格な品質およびサイバーセキュリティへの期待は、病院、外来施設、在宅ケアワークフロー全体にわたって検証済みのアップデート、機器のライフサイクル管理、コンプライアンスに準拠したクラウド接続を提供できるベンダーへの需要を後押ししています。
最近の業界動向
- 2026年6月:Canon Medical SystemsがAI支援ワークフローを備えたAplio me Xを発表、AI対応の診断用超音波システム。この発売はCanonの高価値診断分野におけるAI対応超音波の地位を強化します。
- 2026年6月:FujifilmがPENTAX Medicalとの超音波機器供給に関する長期協業を更新(ARIETTAシリーズの統合)。このパートナーシップは内視鏡的超音波エコシステムを統合し、ARIETTA顧客への供給継続を支援します。
- 2026年2月:GE HealthCareがBARDAとのAI搭載超音波協業を拡大(約3,500万米ドル)。この拡大は政府資金プログラムの下でAI搭載外傷超音波ソリューションを推進します。


研究方法のフレームワークとレポートの範囲
市場の定義と対象範囲
本方法論は、病院、画像診断センター、外来クリニックなどのケア環境において、診断用画像診断および超音波ベースの治療用途を目的として米国内で販売・設置された超音波システムを対象としている。
対象外の範囲:超音波サービス契約、プローブのみのアフターマーケット交換販売、および標準的なチャネルを通じて新品システムとして販売される場合を除く中古・再生機器は対象外とする。
セグメンテーション概要
-
用途別
- 麻酔科
- 心臓科
- 婦人科/産科
- 筋骨格系
- 放射線科
- クリティカルケア
- 泌尿器科
- 血管
- その他の用途
-
技術別
- 2D超音波イメージング
- 3D・4D超音波イメージング
- ドップラーイメージング
- 高密度焦点式超音波
- その他の技術
-
携帯性別
- 固定型システム
- ポータブルカートベースシステム
- ハンドヘルド/ポケットデバイス
-
エンドユーザー別
- 病院・クリニック
- 診断イメージングセンター
- 外来手術センター
- その他のエンドユーザー
-
地域別
- 北東部
- 中西部
- 南部
- 西部
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、米国における超音波システムの購入対象、使用場所、および交換サイクルを促進する要因を把握するために最初に実施された。医療利用状況やケアの場に関する公開指標、ならびにスキャン量や購入タイミングに影響を与える政策・償還に関するシグナルを参照した。
情報源には、米国食品医薬品局(FDA)の医療機器データベース、メディケア・メディケイドサービスセンター(CMS)の処置・支払い参照情報、疾病管理予防センター(CDC)の健康統計、放射線科・循環器科グループなどの医学会からの刊行物といった公的・公式参照資料が含まれる。また、査読済み臨床ジャーナルを通じて普及パターン(例:救急・集中治療におけるポイントオブケア超音波)を調査し、企業の開示資料、投資家向けプレゼンテーション、信頼性の高いプレスリリースを活用して製品ポジショニングと価格動向を把握した。企業の事業規模やパイプラインシグナルのクロスチェックには、企業財務・インテリジェンス、特許、ニュース・財務情報に関する有料サブスクリプションを選択的に活用した。これらのデスクリサーチ情報源はあくまで例示であり、データポイントの収集・検証・明確化には追加の公開・有料参照資料を活用した。
一次インタビューおよびサーベイ
一次調査は、購買意思決定や日常的な利用状況を把握している関係者とともにデスクリサーチの結果を検証するために実施された。臨床ユーザー、放射線科・循器科の管理者、生物医学エンジニアリングチーム、流通・サービスチャネルの関係者にヒアリングを行い、交換タイミング、平均販売価格、ミックスシフトに関するギャップを現実的な前提のもとで補完した。
調査対象は、大規模な統合型デリバリーネットワークをはじめ、地域病院や外来画像診断施設など米国の主要な需要プールに重点を置いた。これは、購買パターンが施設の種類や予算サイクルによって異なる場合があるためである。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| 上位層:38% | 最高経営幹部(CXO):20% |
| 中位層:42% | 部門・ユニットリーダー:28% |
| 中小規模プレーヤー:20% | マネージャー:52% |
市場規模算定と予測
市場規模の算定は、処置主導の画像診断ニーズとケアの場の設置状況を機器集約度に結びつけ、それを交換サイクルにわたるシステム購入数に換算するという、米国需要プールのトップダウン再構築から始まる。作業の再現性を確保するため、毎年更新可能な限られた繰り返し可能な入力値を使用し、最終合計値を確定する前にインタビューのフィードバックを反映して調整した。
合計値を裏付けるために、選択的なボトムアップチェックも実施した。主に、システムクラスおよび用途別にサンプリングした平均販売価格、観察された出荷・入札活動パターン、年間ユニット処理量に関するチャネルでの議論を通じて行った。モデルを形成した主要な入力値には、主要な臨床用途別の推定スキャン量、設置済みベースの更新タイミング、救急・ICU環境におけるポイントオブケア超音波の普及率、ポータブルシステムへのミックスシフト、機能アップグレードおよび調達慣行に連動した価格動向が含まれる。
予測にあたっては、処置需要と設備投資行動のトレンドラインに基づくシナリオ分析を用い、計画された交換サイクルと予想される携帯性普及に関する一次情報で精緻化した。小規模なケア環境についてボトムアップの詳細が不足している場合は、施設数と予想機器密度を最も近い比較可能な施設タイプに結びつけるキャリブレーション済みの比率を用いてギャップを補完した。
データ検証と更新サイクル
アウトプットは、利用状況シグナル、機器交換タイミング、および示唆される価格設定の間の不整合を確認する複数のチェックを通じて検証される。算出された成長の急増が調達フィードバックや処置トレンドによって裏付けられない場合は前提を見直し、必要に応じて回答者に再連絡して変化の内容を確認する。
承認前に、モデルはユニット量の外れ値、価格帯、ケア環境全体のミックス前提に重点を置いて別のアナリストが段階的にレビューする。レポートは年次で更新され、需要や価格に影響を与える重要なイベントが発生した場合は中間更新が追加される。納品前には最新のデータパスを実施し、クライアントがその時点で入手可能な最新の情報を受け取れるようにしている。
Mordor Intelligenceの米国超音波装置市場規模と他の公表推計値との比較
米国超音波装置の公表値は、対象範囲の境界線が必ずしも同じ位置に設定されていないこと、および価格設定と交換前提が調査によって異なる扱いを受けていることから、差異が生じる場合がある。また、一方の推計が出荷・チャネルシグナルに重点を置き、もう一方が処置・設置済みベースのロジックに重点を置く場合にも差異が現れる。
CMSの処置・償還シグナル、FDAの機器承認活動、および調達ペースに関するチャネルチェックを証拠のアンカーとして活用し、Mordor Intelligenceの推計を米国における新規システム需要に結びつけ、隣接する収益ストリームとは区別している。主なギャップは通常、再生システムとサービス収益が含まれているかどうか、ポータブル機器の価格が時系列でどのように設定されているか、および基準年の通貨タイミングと更新ペースが同一の調達サイクルに合致しているかどうかから生じる。
ベンチマーク比較
| 情報源 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 31.1 ビリオン 米ドル(2025年) | |
| 業界ニュースワイヤーA | 24.6 ビリオン 米ドル(2024年) | より早い基準年と異なる成長ウィンドウを使用しており、公表値には治療システム、サービス収益、または再生ユニットが含まれるか除外されるかが明記されておらず、2024年の値が圧縮される可能性がある。 |
| 業界出版社B | 39.0 ビリオン 米ドル(2023年) | より広い収益境界と長い期間を適用しているとみられ、ポータブルとカートベースのミックスが分離されていない場合に開始年を引き上げる可能性のある単一平均に機器タイプと価格帯をブレンドしている可能性が高い。 |
3つの数値にわたるばらつきは、主に境界の選択(新規システムのみか、より広い収益か)と、価格・数量前提を固定するために使用した年によって説明される。入力値を利用状況、設置済みベースの更新、および現実的な平均販売価格(ASP)レンジに遡及可能な形で維持することで、当社の数値は米国のプロバイダーが実際に毎年購入するものに照らして照合しやすい状態を保っている。


レポートで回答される主要な質問
米国超音波デバイス市場の現在の価値はいくらですか?
市場は2026年に32億7,000万米ドルと評価されており、2031年までに42億2,000万米ドルに達する見込みです。
最も成長が速い用途分野はどこですか?
クリティカルケア超音波は、ベッドサイドイメージングが救急・集中治療室の標準となるにつれて、年平均成長率6.42%でリードしています。
ハンドヘルド超音波デバイスはどのくらいの速さで成長していますか?
ハンドヘルドスキャナーは、価格が4,000米ドルを下回り遠隔ガイダンス機能が拡大するにつれて、2031年にかけて年平均成長率7.78%を記録する見込みです。
現在最大のシェアを持つ技術セグメントはどれですか?
3D・4Dイメージングシステムは、産科および心臓科における優れた可視化により収益の42.05%を占めています。
診療報酬の変化はどのように購買意思決定に影響していますか?
メディケアの外来支払い増加と医師報酬削減が、スループットを最適化しスキャン単価を削減するポータブルシステムへの投資をシフトさせています。
AIを活用した超音波においてイノベーションをリードしている企業はどこですか?
GE HealthCare、Philips、Butterfly Networkがリストのトップに立ち、画像取得を自動化しクラウドベースの分析を統合するプラットフォームを提供しています。
最終更新日:



