
カート型従来式乳房超音波システム市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 市場規模 (2027) | 385.46 百万米ドル |
| 市場規模 (2032) | 538.14 百万米ドル |
| 成長率 (2027 - 2032) | 6.90 % |
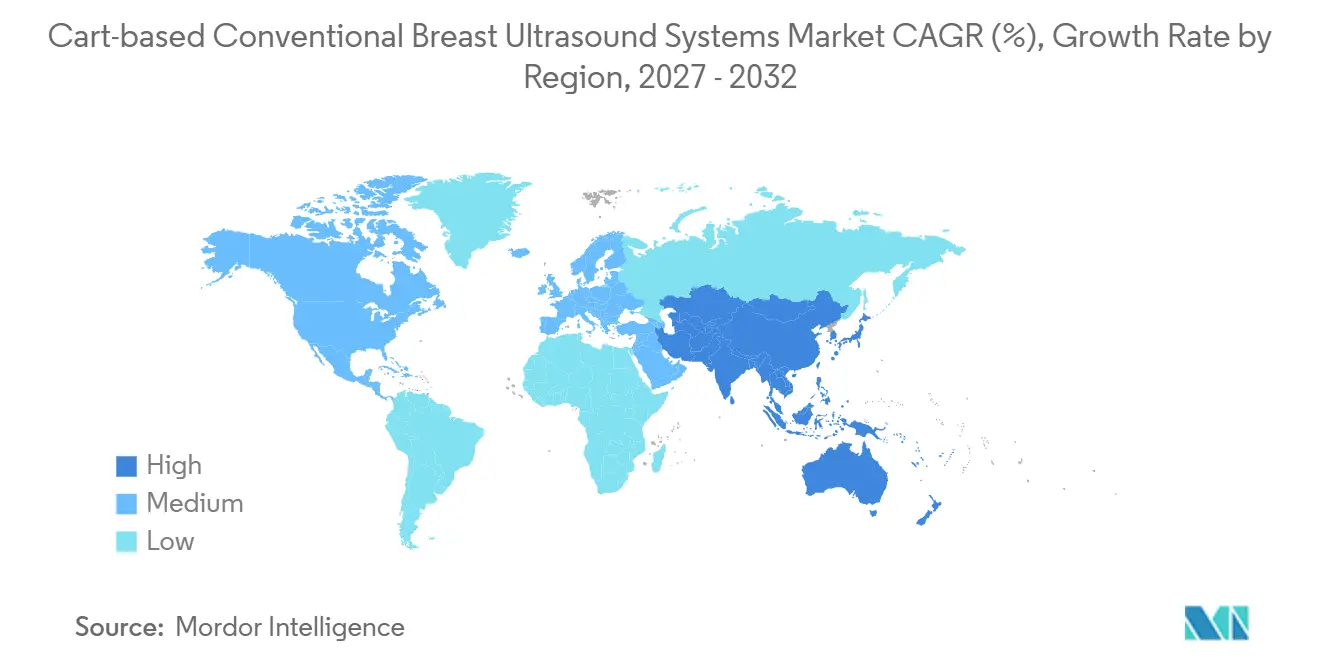
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
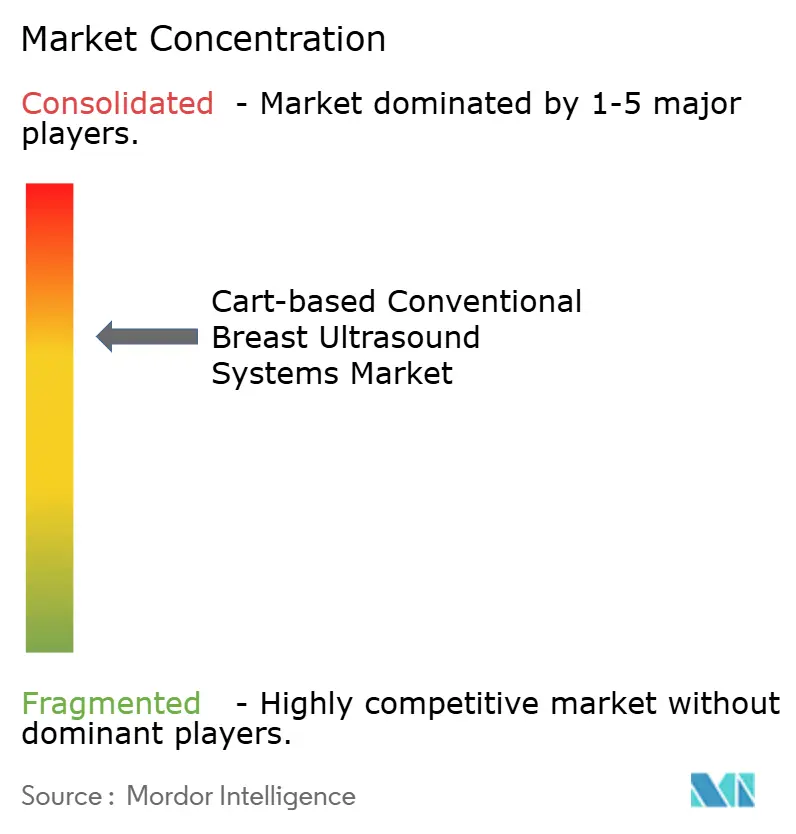
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるカート型従来式乳房超音波システム市場分析
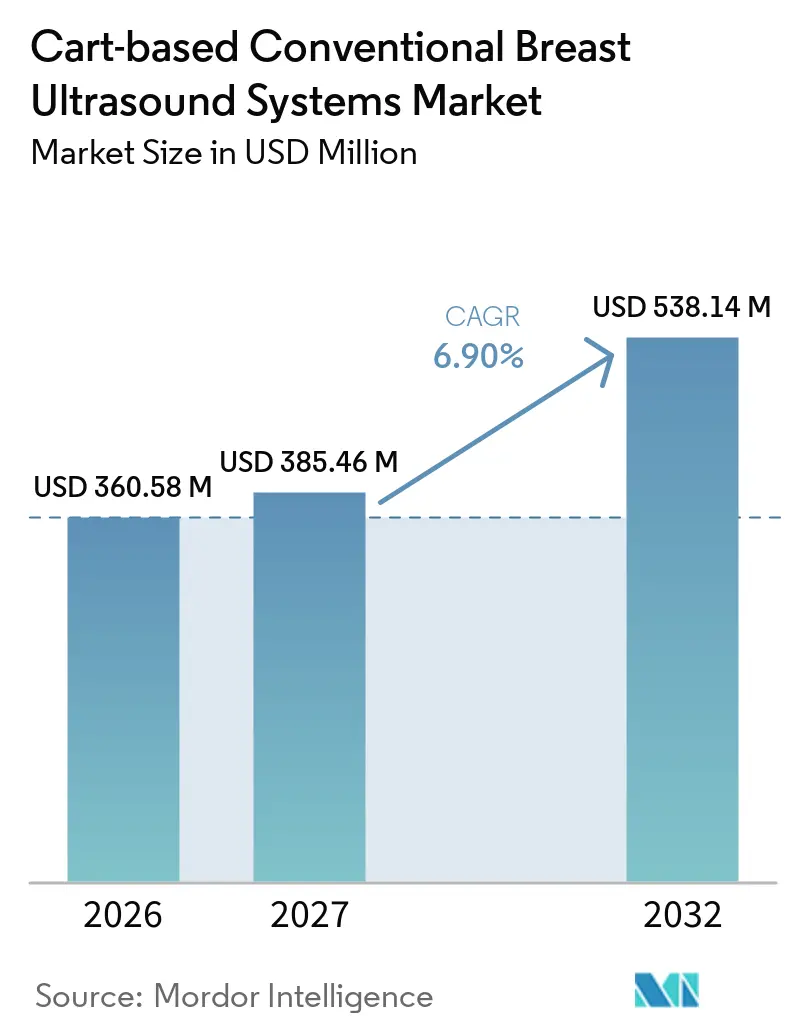
カート型従来式乳房超音波システム市場規模は、2026年の3億6,058万米ドルから2027年には3億8,546万米ドルに成長し、2027年~2032年にかけてCAGR 6.90%で2032年までに5億3,814万米ドルに達すると予測されています。
規制上の触媒、償還範囲の拡大、および急速なAI統合により、これらのプラットフォームはポイントソリューション型スキャナーから接続型診断ハブへと再定位されています。カート型プラットフォームは画像忠実度およびエラストグラフィ精度においてハンドヘルド機器を上回るため、病院は引き続き投資を行っており、一方でバイル検診ユニットは農村部へのアクセスを拡大しています。ベンダーは、超音波技師不足を補いながら1日あたりのスキャン件数を増加させるワークフロー自動化を組み込むための買収を加速させています。アジア太平洋地域のインフラ整備と、米国における高濃度乳房に関する義務規定が、成熟市場における買い替え需要と新興市場における初回購入需要のバランスをとる二速採用曲線を形成しています。
主要レポートのポイント
- エンドユーザー別では、病院が2026年のカート型従来式乳房超音波システム市場シェアの58.4%を占めました。モバイル検診ユニットは2032年までCAGR 8.7%で拡大しています。
- 用途別では、生検および介入ガイダンスが2032年までCAGR 9.3%で最も速いセグメント成長を記録しました。
- 地域別では、北米が2026年に45.8%の収益を獲得し、アジア太平洋地域は2032年までCAGR 8.2%で地域成長をリードすると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (~)CAGRへの影響(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 乳がん罹患率の上昇 | +1.20% | 北米・欧州でより高い影響を持つグローバル | 長期(4年以上) |
| 高濃度乳房に対する補完的スクリーニング義務化 | +1.80% | 北米が主要、EUが二次的普及 | 中期(2~4年) |
| 画像品質とエラストグラフィの技術的改善 | +1.10% | 先進市場が主導するグローバル | 中期(2~4年) |
| 償還フレームワークの拡大 | +0.90% | 北米および一部のEU市場 | 中期(2~4年) |
| AIガイドワークフロー最適化によるスキャンスループットの向上 | +1.30% | 高ボリュームセンターで加速するグローバル | 短期(2年以内) |
| 農村クリニックにおける遠隔超音波の普及 | +0.60% | APACが中核、米州農村部への波及 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
乳がん罹患率の上昇
カートプラットフォームは、エラストグラフィモジュールが携帯型ヘッドよりも信頼性高く組織硬度を定量化するため、早期発見において依然として重要な役割を果たしています。2024年にはオーストラリア人女性の7人に1人がこの疾患に罹患しており、この有病率は欧州および米国でも同様に見られます。[1] シェアウェーブエラストグラフィを採用した施設では、病変と脂肪のコントラストが向上し、診断経路が短縮されており、精密腫瘍学におけるカート型従来式乳房超音波システム市場の役割が強化されています。
高濃度乳房に対する補完的スクリーニング義務化
FDAの2024年9月の乳房密度通知規則は、マンモグラフィから超音波への紹介を正式化し、カート型従来式乳房超音波システム市場に対する構造的な需要増加を固定化しています。4つの密度カテゴリーに関する標準化された表現は変動性を排除し、プロトコル主導の処方を促進し、密度のみの所見に対するメディケアの自己負担額が現在平均250米ドルであるにもかかわらず、超音波を償還可能な次のステップとしています。
画像品質とエラストグラフィの技術的改善
透明なリラクサー強誘電体結晶により、トランスデューサの帯域幅が28.5 MHzで78%まで向上し、信号対雑音比が13 dB改善され、マルチアングルシェアウェーブ分析をサポートしています。[2] 自動乳房ボリュームスキャンをエラストグラフィに重ね合わせると、悪性腫瘍感度が91%に達し、複雑な病変評価のための選択プラットフォームとしてカート型従来式乳房超音波システム市場が強化されています。[3]
AIガイドワークフロー最適化によるスキャンスループットの向上
GE HealthCareによるIntelligent Ultrasoundの5,100万米ドルの買収により、ScanNav Assist AIが主流の産科および乳房ワークフローに導入され、手動測定が削減され、オペレーターのパフォーマンスが均一化されます。Siemens HealthineersとDeepHealthとの提携など同様の連携により、遠隔ガイダンスとリアルタイム画像品質フィードバックが可能となり、人員の比例的増加なしに検査能力が拡大されます。
抑制要因の影響分析*
| 抑制要因 | (~)CAGRへの影響(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| カートシステムの高い資本・維持コスト | -1.40% | 価格感応度の高い市場でより顕著なグローバル | 中期(2~4年) |
| 熟練した乳房超音波専門家の不足 | -1.10% | 農村部および発展途上地域で深刻なグローバル | 長期(4年以上) |
| 圧電トランスデューサのサプライチェーンの不安定性 | -0.80% | アジア太平洋製造拠点でより高い影響を持つグローバル | 短期(2年以内) |
| 低コスト携帯型競合製品からの価格圧力 | -1.00% | 北米・欧州が主要、APACへ拡大 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
カートシステムの高い資本・維持コスト
取得価格は10,000~120,000米ドルの範囲であり、サービス契約により5年以内に所有コストが倍増することが多いです。一方、Butterfly NetworkのiQ3(3,899米ドル)は、カートベンダーに対して具体的な診断上の優位性によるプレミアム価格の維持を迫る価値訴求を強化しています。費用対効果レビューが増加する中、追加の請求可能な処置による収益向上の証明が調達承認の要となっています。
熟練した乳房超音波専門家の不足
トレーニングパイプラインは需要に追いついておらず、特に乳房に特化した認定資格においてその傾向が顕著です。カナダおよび米国の農村郡では、2025年に欠員率が12%を超え、機器の在庫に関わらずスキャン量が制限されています。カート型従来式乳房超音波システム市場を維持するために、メーカーは新規導入にクラウドベースのシミュレーションモジュールとモジュール式認定カリキュラムをバンドルし、教育をデバイス機能に合わせています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
エンドユーザー別:
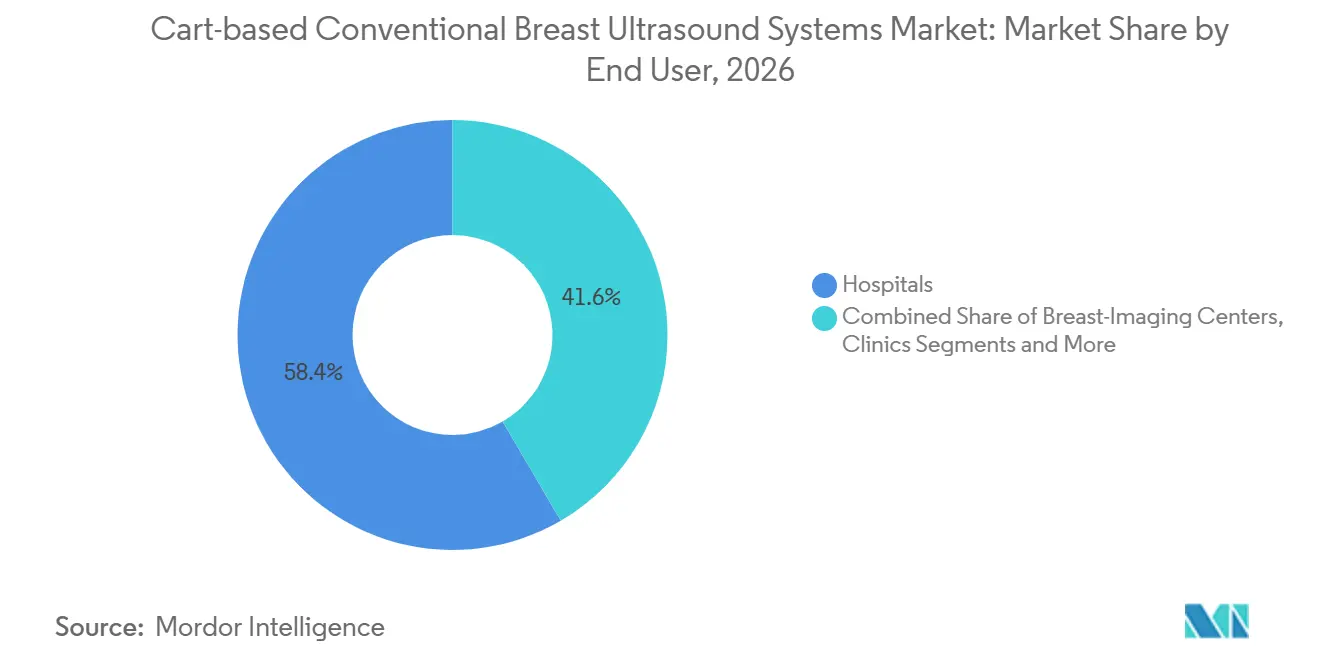
病院がボリュームを牽引し、モバイルユニットが成長を加速病院は2026年のカート型従来式乳房超音波システム市場規模の58.4%を占め、統合されたPACS接続性および包括的な診断プロトコルによって支えられています。これらの施設は高解像度エラストグラフィおよびAIガイド病変スコアリングに依存しており、ハンドヘルド代替機器に対するカートの優位性を強化しています。独立した画像診断センターおよび学術研究室がこれに続き、教育上の要請および試験的な作業負荷によって支えられています。
モバイル検診ユニットは最速のCAGR 8.7%を記録し、カート型従来式乳房超音波システム市場の採用が固定施設を超えて拡大していることを示しています。UC Davis MobileMammo+などのプログラムは年間5,000人の女性を検診する計画であり、同日補完画像診断を提供するためにマンモグラフィと共設置されたカート搭載スキャナーに依存しています。駐車場を臨時クリニックに転換することで、医療提供者は地理的格差を軽減し、集中治療センターへの患者パイプラインを構築しています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
用途別:
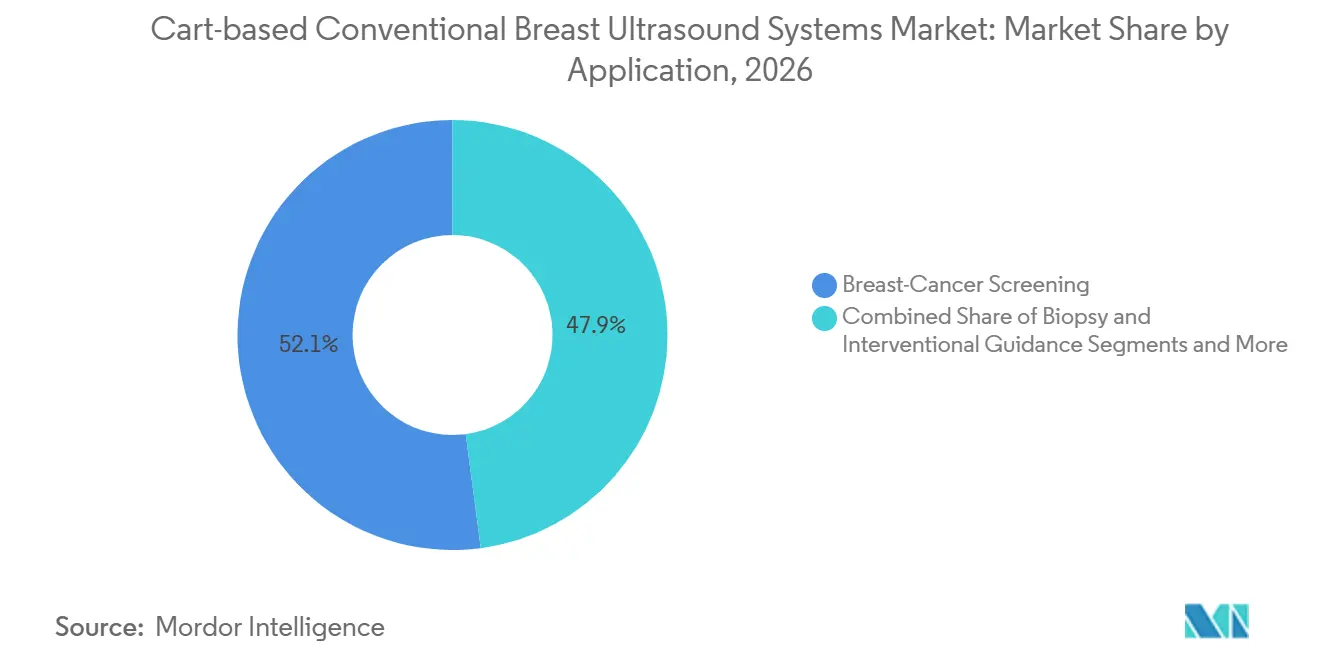
スクリーニングの優位性がインターベンショナル成長へシフトスクリーニングは、濃度に焦点を当てた紹介により、2026年のカート型従来式乳房超音波システム市場規模の52.1%を維持しました。診断的精査は病変の特性評価に不可欠であり続けましたが、生検および介入ガイダンス用途はCAGR 9.3%を達成し、セグメントの最高水準を記録しました。
AIアシスト高周波プローブは、硬化性腺症と早期悪性腫瘍を鑑別する際にAUC 0.94を達成しており、精密ガイド生検の効率を高め、再検査手技を削減しています。価値に基づく支払いモデルが合併症回避を評価するにつれ、介入グレードの弾性マッピングはカートシステムに対する防御可能な需要を生み出しています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
北米カート型従来式乳房超音波システム市場
北米は2026年収益の45.8%を占め、成熟した償還体制と、超音波紹介を制度化した2024年9月の高濃度乳房通知規則を反映しています。平均250米ドルの自己負担額が支払者の精査を引き起こしましたが、同時に施設が診断サイクルを短縮するプレミアムスキャナーを優先する動きも促しました。ブリティッシュコロンビア州の3台体制のフリートなどのモバイルアウトリーチは、農村部および先住民コミュニティにサービスを提供することで増分的な検診件数を追加しています。
アジア太平洋カート型従来式乳房超音波システム市場
アジア太平洋地域は、中国が全国的なスクリーニングを拡大し、日本が高齢者腫瘍科の能力を強化するにつれ、最速のCAGR 8.2%を記録すると予測されています。韓国における国内生産は納品リードタイムを短縮し、オーストラリアの州全体のモバイルフリートは、ポイントオブケアトリアージのためにカート型超音波を統合するハイブリッド展開モデルを示しています。
欧州・中東・アフリカおよび南米カート型従来式乳房超音波システム市場
欧州では、デジタルヘルス資金調達プログラムに対応したAI対応機器を中心に、安定した更新需要が見られる。湾岸諸国は西洋水準のがんセンターに投資しており、ブラジルの腫瘍科ネットワークは乳がん罹患率の上昇に対応するためマルチベダーフリートを調達している。資本制約が普及を妨げかねないラテンアメリカおよびアフリカ全域では、カスタマイズされたファイナンスパッケージおよびスキャン従量課金契約が台頭している。
競合ランドスケープ
GE HealthCareは2026年のカート型従来式乳房超音波システム市場シェアにおいて相当な割合をリードし、ScanNav Assist AIを活用して労働力のボトルネックを解消しサービス収益を確保しました。Siemens Healthineers、Philips、およびCanon Medicalは、継続的なエンジンアップグレードと現地化されたR&D支出を通じてプレミアム層を争っています。Philipsの1億5,000万米ドルの米国拡張は、部品供給ショックに対する国内製造の強靭性をめぐる競争激化を示しています。
Butterfly Networkは4,000米ドル未満のiQ3で価格圧力を強めていますが、耐久性、冷却耐性、および高度なエラストグラフィは依然として複雑な症例をカートに傾けています。ホワイトスペースの機会は遠隔超音波に集中しており、Siemens-DeepHealth SmartSonographyは遠隔地の専門家がスキャンを誘導することを可能にし、Samsung MedisonのZ20はLive ViewAssistを使用して初心者オペレーター向けに断面を事前ラベリングしています。AI、人間工学、および遠隔機能を統合するベンダは、低価格ハンドヘルド機器に対するパフォーマンスギャップを拡大するうえで最も有利な立場にあります。
カート型従来式乳房超音波システム産業リーダー
-
GE HealthCare
-
Siemens Healthineers
-
Koninklijke Philips N.V.
-
Canon Medical Systems Corp.
-
Hologic Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
カート型従来式乳房超音波システム市場 このレポートでカバーされる企業
- GE Healthcare
- Siemens Healthineers
- Koninklijke Philips
- Canon
- Hologic Inc. (SuperSonic)
- Samsung Medison Co. Ltd.
- Hitachi
- Mindray Bio-Medical Electronics Co.
- Fujifilm Holdings Corp.
- SonoScape Medical Corp.
- Esaote
- Alpinion Medical Systems
- Terason (TERATECH Corp.)
- Neusoft Medical Systems Co.
- Analogic Corp. (BK Medical)
- Shenzhen Lifotronic Tech.
- Edan Instruments Inc.
- General Imaging Medical Inc.
- Butterfly Network Inc.
- Shenzhen SinoSonic Medical
最近の産業開発事情 カート型従来式乳房超音波システム市場
- 2025年2月:PhilipsはReedsvilleの製造施設とAI超音波R&Dの拡張に1億5,000万米ドルを投資し、120のポジションを追加することを約束しました。
- 2024年11月:Mindrayは乳房ワークフローを対象とした音響インテリジェンス技術を搭載したResona A20を発表しました。
- 2024年9月:Samsung MedisonはFDAの産婦人科超音波AIソリューションの認可取得後、Sonioと提携しました。
グローバルカート型従来式乳房超音波システム市場レポートの範囲
セグメンテーション概要
| 病院 |
| 乳房画像診断センター・診断クリニック |
| 外来手術センター |
| 学術・研究機関 |
| モバイルスクリーニングユニット |
| 乳がんスクリーニング |
| 診断ワークアップ |
| 生検・インターベンショナルガイダンス |
| 治療反応モニタリング |
| その他(例:術中) |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| 韓国 | |
| オーストラリア | |
| アジア太平洋その他 | |
| 中東・アフリカ | GCC |
| 南アフリカ | |
| 中東・アフリカその他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米その他 |
| エンドユーザー別 | 病院 | |
| 乳房画像診断センター・診断クリニック | ||
| 外来手術センター | ||
| 学術・研究機関 | ||
| モバイルスクリーニングユニット | ||
| 用途別 | 乳がんスクリーニング | |
| 診断ワークアップ | ||
| 生検・インターベンショナルガイダンス | ||
| 治療反応モニタリング | ||
| その他(例:術中) | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| オーストラリア | ||
| アジア太平洋その他 | ||
| 中東・アフリカ | GCC | |
| 南アフリカ | ||
| 中東・アフリカその他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||
レポートで回答される主要な質問
カート型従来式乳房超音波システム市場の2026年の価値はいくらですか?
カート型従来式乳房超音波システム市場規模は2026年に3億6,058万米ドルに達しました。
収益はどのくらいの速さで成長すると予測されていますか?
収益はCAGR 6.90%で拡大し、2032年までに合計5億3,814万米ドルに達すると予測されています。
2032年までに最も増分的な需要を追加する地域はどこですか?
アジア太平洋地域は、検診プログラムおよびインフラ投資の拡大に伴い、最速のCAGR 8.2%を記録すると予測されています。
モバイルスクリーニングユニットがベンダーにとって重要な理由は何ですか?
モバイルユニットはCAGR 8.7%を示しており、これはサービスが十分に提供されていない地域へのサービス拡大により、新たな機器注文および継続的なスキャン件数を生み出しているためです。
AIは購買基準をどのように変えていますか?
病院は現在、超音波技師不足を補い1日あたりのスループットを向上させる組み込みワークフロー自動化を備えたシステムを優先しており、高い資本コストにもかかわらずカートプラットフォームの採用を強化しています。
最も速く拡大しているアプリケーションセグメントはどれですか?
生検および介入ガイダンスは、低侵襲手技中のリアルタイム画像診断に対る需要の高まりにより、CAGR 9.3%で成長をリードしています。