
バイオロジクス受託製造市場の規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 市場規模 (2027) | 42.88 十億米ドル |
| 市場規模 (2032) | 69.88 十億米ドル |
| 成長率 (2027 - 2032) | 10.26 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
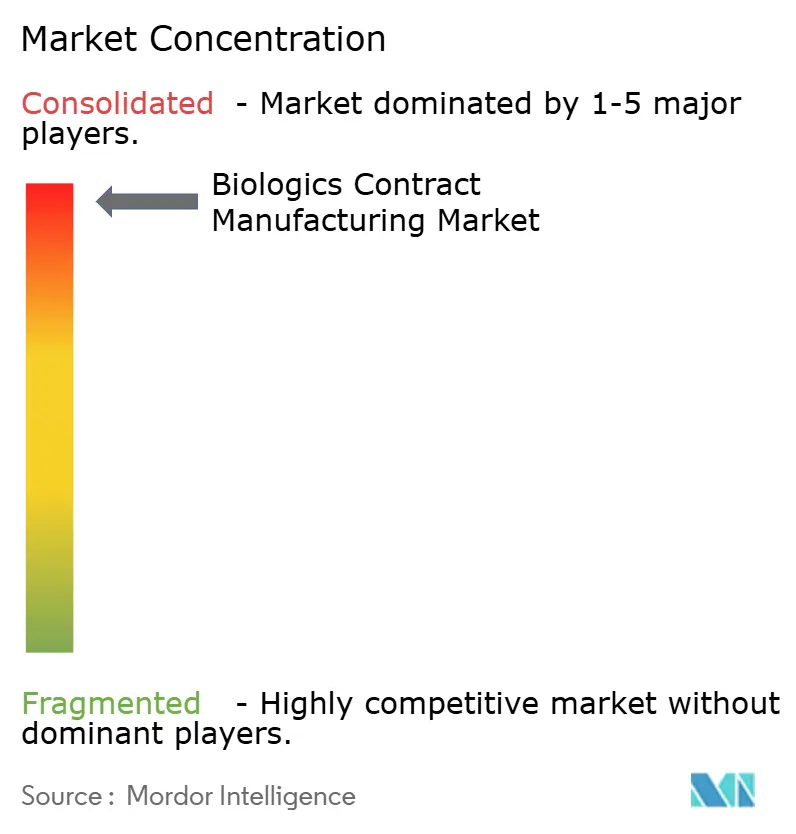
| 市場集中度 | 高 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるバイオロジクス受託製造市場分析
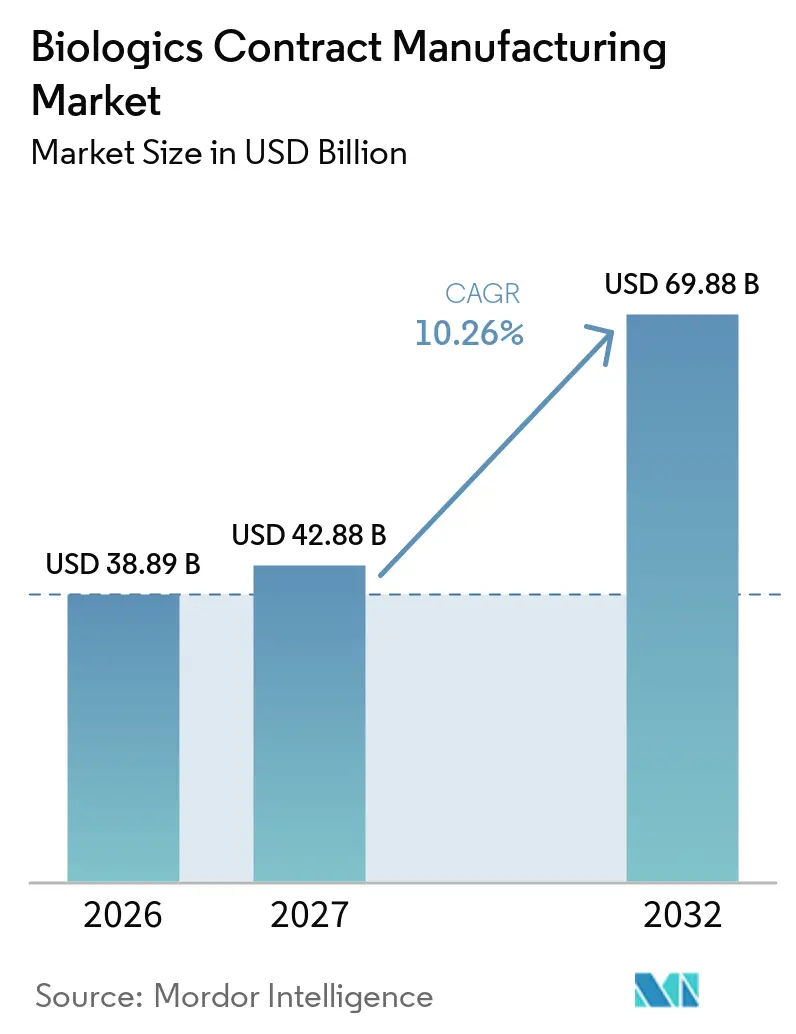
バイオロジクス受託製造市場規模は、2026年の388.89 ビリオン 米ドルから2027年には428.88 ビリオン 米ドルに拡大し、2032年までに698.88 ビリオン 米ドルに達する見込みで、2027年から2032年にかけてCAGR 10.26%で成長します。
慢性疾患の有病率の上昇、製品承認件数の増加、製造施設への投資拡大など、複数の要因が予測期間中のバイオロジクス受託製造市場の成長を牽引すると予想されています。
さに、慢性疾患の有病率の上昇が市場成長に大きな影響を与えています。これらの疾患の負担増大が、未充足の医療ニーズに対応するための革新的なバイオロジクスへの需要を押し上げています。例えば、2024年9月に英国心臓協会が発表した報告書によると、世界全体で約6億4,000万人、すなわち12人に1人が心臓または循環器疾患を患っています。また、2024年5月には世界保健機関(WHO)が、心血管疾患(CVD)が障害の主要原因として首位を占めていることを強調しました。特に、男性は女性と比較して約2.5倍高いリスクに直面しています。さらに、東ヨーロッパおよび中央アジアの30〜69歳の人々は、西ヨーロッパの同年代と比較して約5倍高いリスクを抱えています。加えて、新薬および新治療法の承認件数の増加が市場成長に大きく貢献すると予想されています。例えば、2024年には米国食品医薬品局(FDA)の医薬品評価研究センター(CDER)が50件の新分子実体(NME)を承認し、その内訳は32件の新化学実体(NCE)と18件の生物学的実体(NBE)でした。革新的なバイオロジクスへの需要の高まりと規制当局の承認が、市場の上昇軌道を持続させると予想されています。
加えて、バイオロジクス受託製造市場への投資が加速しており、革新的な治療法の推進における同市場の重要な役割が浮き彫りになっています。例えば、2024年10月にはJohnson & Johnsonが米国ノースカロライナ州に最先端のバイオロジクス製造施設を設立するために20 ビリオン 米ドル超の投資を約束しました。この施設は同社の革新的なバイオロジクスの生産強化を目的としており、2030年までに70以上の新しい治療法と製品を上市するという目標に沿ったものです。腫瘍学、免疫学、神経科学に重点を置き、先進技術を活用して製造オペレーションの最適化と効率化を図ります。この動向は、将来の医療需要に応えるうえでのバイオロジクス受託製造の重要性の高まりを反映しています。
したがって、慢性疾患の有病率の上昇、バイオロジクスの製品承認件数の増加、バイオロジクス製造施設への投資拡大といった要因により、バイオロジクス受託製造市場は予測期間中成長が見込まれます。ただし、高い初期投資・製造コスト、およびバイオロジクス製造に伴う課題が市場成長を抑制する要因となると予想されます。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
モノクローナル抗体(mAbs)セグメントは予測期間中に大幅な成長が見込まれます。
モノクローナル抗体の治療用途には、喘息、自己免疫疾患、がん、中毒、敗血症、薬物乱用、ウイルス感染症の治療が含まれます。さらに、がんの有病率の上昇と効果的な治療法への需要の高まり、戦略的投資と政府の取り組み、バイオロジクスへの需要増大が、予測期間中に市場プレイヤーに対して大きな機会を創出すると予想されます。また、バイオロジクス受託製造市場は、がんの有病率の上昇と効果的な治療法への需要の高まりを背景に、著しい成長を遂げています。
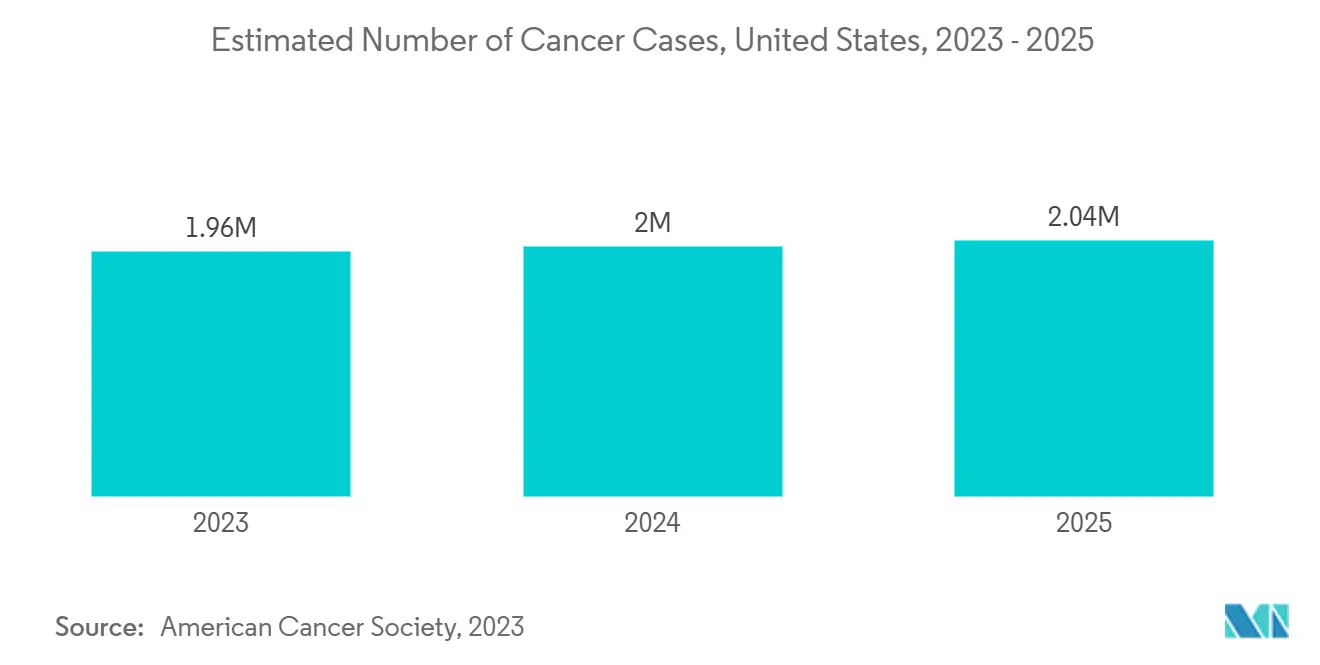
さらに、モノクローナル抗体(mAbs)セグメントは、がんの有病率の上昇と効果的な治療法への需要の高まりを背景に、著しい成長を遂げています。例えば、米国がん協会の調査によると、2023年に米国で約196万件の新規がん症例が推定されています。また、2024年には約89,100件の新規リンパ腫診断が見込まれています。このようながんの高い有病率が標的療法への需要を高め、予測期間中のセグメント成長を牽引しています。さらに、2023年12月にCells誌に掲載された論文では、がん治療の進歩が取り上げられました。同論文では、がんに対する治療可能性を持つ一連のモノクローナル抗体の開発が報告されており、そのうち91件が単独療法として、または化学療法剤や免疫チェックポイント阻害剤を含む他の抗体との併用療法として臨床現場で使用されています。
加えて、モノクローナル抗体の開発における研究開発活動の活発化がセグメントの拡大を促進しています。例えば、2023年3月にCatalent Inc.はBhami Research Laboratory(BRL)とライセンス契約を締結しました。この協力関係により、Catalentは高濃度バイオロジクス皮下投与向けに設計されたBRLの先進的な製剤技術を活用できるようになります。このパートナーシップを通じて、Catalentは製品デリバリーの効率向上と生物学的製剤の粘度低減を目指しています。BRLの技術は高い適応性を持ち、幅広いモノクローナル抗体および融合タンパク質に対応しています。この戦略的な動きは、バイオロジクス製造におけるイノベーションの重要性の高まりを示しています。
さらに、戦略的投資と政府の取り組みにより、企業は増大する需要に対応するための能力拡大が可能となり、予測期間中のセグメント成長を牽引しています。例えば、2024年9月にEurofins CDMO Alphora Inc.はカナダのオンタリオ州に最先端のGMPバイオロジクス製造施設を開発する計画を発表しました。この取り組みは、バイオロジクス受託製造市場における同社のポジション強化を目的としています。延床面積50,000平方フィートの新施設は、臨床用途および商業用途の両方を対象にモノクローナル抗体(mAbs)とタンパク質療法の製造に特化します。カナダ連邦政府からの多大な支援と戦略的イニシアチブ基金(SIF)かの資金提供を受け、同施設はカナダのバイオ製造能力の強化に貢献することが期待されており、2026年4月の完成を目標としています。この動向は、市場の継続的な進化と成長の可能性を示しています。
さらに、受託製造機関はバイオロジクスへの需要増大に対応し、製薬企業に効率的な製造ソリューションを提供するために能力を拡大しています。例えば、2023年6月にAGC Biologicsは、バイオ医薬品開発者向けにIND申請対応のGMP材料を提供するプログラム「AGCellerate」を開始しました。このプログラムは、開発フェーズおよび臨床フェーズを通じたプロジェクト推進を支援するため、固定されたスケジュールとコストで保証数量を規定しています。AGC BiologicsはmAbプログラムを提供しており、翌年には他のモダリティへの拡大を計画しています。このプログラムは、FDA(米国食品医薬品局)およびEMA(欧州医薬品庁)から承認を受けた同社独自のChef-1プラットフォームを使用しています。このプラットフォームは4つの商業製品に導入されており、現在は様々な臨床開発段階にある54の分子をサポートしています。れらの動向は、製薬業界からの需要増大に牽引されたセグメントの大幅な拡大を示しています。
したがって、上述の要因により、モノクローナル抗体(mAbs)セグメントは今後数年間で著しい成長が見込まれます。
北米は予測期間中に市場を支配する見込みです
北米は、バイオロジクスイノベーションを目的とした研究開発活動への投資増加などの要因により、市場を支配すると予想されています。先進的な生産技術の採用と、専門的な知識・最先端製造施設への需要の高まりが、市場拡大をさらに促進しています。これらの要因により、企業はコスト効率とスケーラビリティを維持しながら、バイオロジクスへの需要増大に対応できるようになっています。
さらに、企業は新興治療モダリティへの需要増大に対応するため、専門的な知識と施設を強化することでバイオロジクス製造能力を高めています。例えば、2024年6月に旭化成メディカルの米国子会社であるBionova Scientificは、ラスミドDNAに特化した新しいサービスラインを開始しました。この拡大を支援するため、同社は米国テキサス州に専用施設を設置しました。次世代抗体医薬品プロセス開発の専門知識で知られるBionovaは、高成長の細胞・遺伝子治療市場への参入を拡大しています。製造の専門知識、GMP能力、業界コネクションを活用して、同社はこれらの革新的な治療法の推進を目指しています。テキサスの新施設は、プラスミドのプロセス開発とGMP製造に特化します。プロセス開発のサービス運営は2025年第1四半期に開始予定で、GMP製造は同年後半に開始される予定でした。このような動向により、主要な市場プレイヤーは進化する業界の需要に効果的に対応できるようになります。
さらに、研究開発活動への投資増加が予測期間中の市場拡大に大きく貢献しています。これらの投資はバイオロジクス製造プロセスの進歩を可能にし、イノベーションを推進し、バイオロジクスへの需要増大に対応しています。例えば、2024年11月にAstraZenecaは、2026年末までに研究・製造能力を強化するために米国に35 ビリオン 米ドルの大規模投資を行うことを発表しました。この拡大には、マサチューセッツ州ケンブリッジのケンドールスクエアへの最先端の研究開発センターの設立、メリーランド州への次世代バイオロジクス製造施設、東西両海岸への細胞療法製造能力、テキサス州への専門製造オペレーションが含まれます。このような戦略的取り組みが市場の成長軌道を強化すると予想されています。
さらに、先進インフラおよび最先端生産技術への多大な投資が、この国のバイオロジクス受託製造市場において顕著な成長を牽引しています。例えば、2024年7月にBeiGene, Ltd.は米国ニュージャージー州のプリンストン・ウェスト・イノベーション・キャンパスに米国の主力施設を開設しました。この最先端施設は、先進的なバイオロジクス製造能力と専用の臨床研究開発センターを統合しています。臨床または商業段階にある30以上の分子のパイプラインを持つBeiGeneの広大な42エーカーのサイトは、革新的な医薬品の生産拡大に対応するよう設計されています。3年間の取り組みの集大成となるこの8 ビリオン 米ドルの投資は、米国におけるBeiGeneの統合製造・研究開発体制を強化します。市場はこのような戦略的投資から引き続き恩恵を受けると予想されています。
したがって、専門的な知識と施設への需要の高まり、研究開発投資の増加、先進インフラおよび革新的な生産技術の拡大といった上述の要因により、北米地域はバイオロジクス受託製造市場において著しい成長が見込まれます。
競合ランドスケープ
バイオロジクス受託製造市場は、世界および地域で事業を展開する複数の企業が存在するため、集約された市場構造となっています。市場を形成する主要企業には、グローバルプレイヤーと注目すべき地域企業の両方が含まれます。主要参加企業は、Wuxi Biologics、Boehringer Ingelheim International GmbH、LonzaFUJIFILM Diosynth Biotechnologies、Samsung Biologicsなどです。
バイオロジクス受託製造業界のリーダー企業
-
Wuxi Biologics
-
Boehringer Ingelheim International GmbH
-
Lonza
-
FUJIFILM Diosynth Biotechnologies
-
Samsung Biologics
- 注:主要企業の掲載順は順位を示すものではありません。
バイオロジクス受託製造市場 このレポートでカバーされる企業
- Wuxi Biologics
- Boehringer Ingelheim
- Lonza Group
- FUJIFILM Diosynth Biotechnologies.
- Samsung Biologics.
- Bioreliance (Merck KGaA)
- AGC Biologics
- Eurofins
- Charles River
- Abbvie
- Scorpius BioManufacturing
最近の産業開発事情 バイオロジクス受託製造市場
- 2025年1月:Samsung Biologicsは、非公開のヨーロッパ製薬企業と14 ビリオン 米ドル超の受託製造契約を締結しました。2030年12月まで継続するこの契約では、同社の韓国・松島施設での生産が行われます。Samsung Biologicsは2025年4月までに新バイオキャンパスIIに第5バイオ製造プラントを完成させ、世界の生産能力を180,000Lから784,000Lに増強する計画です。バイオロジクスへの需要増大に対応するため、同社は取締役会の承認を条件に、生産能力を964,000Lに引き上げる第6プラントの建設も検討しています。同社は大規模抗体製造とプロセスエンジニアリングの専門知識を活用し、抗体薬物複合体(ADC)を含むサービスを拡大しました。これらのサービスは後期探索、開発、コンジュゲーションをカバーしています。
- 2024年11月:FUJIFILM Diosynth Biotechnologiesは、再発型多発性硬化症(RMS)に対する米国FDA承認療法であるBRIUMVI(ウブリツキシマブ-xiiy)について、TG Therapeutics, Inc.と複数年にわたる製造供給契約を締結しました。この契約に基づき、FUJIFILM Diosynth Biotechnologiesは米国ノースカロライナ州の先進バイオ医薬品施設においてBRIUMVIの二次製造供給を管理し、同施設は2025年に完全稼働する予定でした。
世界のバイオロジクス受託製造市場レポートの調査範囲
バイオロジクス受託製造(BCM)とは、製薬企業が生物学的医薬品の製造を専門の受託開発製造機関(CDMO)にアウトソーシングすることを指します。これにより、企業は研究や商業化などのコア活動に集中できます。一方、CDMOは上流・下流プロセッシング、品質管理、規制遵守、サプライチェーン管理などの複雑なプロセスを担い、医薬品開発ライフサイクル全体にわたるエンドツーエンドのサポートを提供します。
バイオロジクス受託製造市場は、分子、用途、供給源、および地域によってセグメント化されています。分子別では、モノクローナル抗体(mAbs)、組換えホルモン/タンパク質、細胞・遺伝子ベースのバイオロジクス、ワクチン、アンチセンスおよび分子療法、その他にセグメント化されています。その他の分子には、抗体薬複合体(ADC)、RNAi、治療用ペプチドなどが含まれます。用途別では、腫瘍学、心血管疾患、自己免疫疾患、代謝疾患、感染症、その他にセグメント化されています。その他の用途には、遺伝性疾患や神経疾患などが含まれます。供給源別では、哺乳類と非哺乳類にセグメント化されています。地域別では、北米、ヨーロッパ、アジア太平洋、南米、中東・アフリカにセグメント化されています。各セグメントについて、市場規模と予測は収益(米ドル)に基づいて算出されています。
セグメンテーション概要
| モノクローナル抗体(mAbs) |
| 組換えホルモン/タンパク質 |
| 細胞・遺伝子ベースのバイオロジクス |
| ワクチン |
| アンチセンスおよび分子療法 |
| その他 |
| 腫瘍学 |
| 心血管疾患 |
| 自己免疫疾患 |
| 代謝疾患 |
| 感染症 |
| その他 |
| 哺乳類 |
| 非哺乳類 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| ヨーロッパ | ドイツ |
| イギリス | |
| フランス | |
| イタリア | |
| スペイン | |
| その他のヨーロッパ | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| オーストラリア | |
| 韓国 | |
| その他のアジア太平洋 | |
| 中東・アフリカ | GCC |
| 南アフリカ | |
| その他の中東・アフリカ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 |
| 分子別 | モノクローナル抗体(mAbs) | |
| 組換えホルモン/タンパク質 | ||
| 細胞・遺伝子ベースのバイオロジクス | ||
| ワクチン | ||
| アンチセンスおよび分子療法 | ||
| その他 | ||
| 用途別 | 腫瘍学 | |
| 心血管疾患 | ||
| 自己免疫疾患 | ||
| 代謝疾患 | ||
| 感染症 | ||
| その他 | ||
| 供給源別 | 哺乳類 | |
| 非哺乳類 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| ヨーロッパ | ドイツ | |
| イギリス | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| その他のヨーロッパ | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| オーストラリア | ||
| 韓国 | ||
| その他のアジア太平洋 | ||
| 中東・アフリカ | GCC | |
| 南アフリカ | ||
| その他の中東・アフリカ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
レポートで回答される主要な質問
バイオロジクス受託製造市場の規模はどのくらいですか?
バイオロジクス受託製造市場規模は2027年に428.88 ビリオン 米ドルに達し、CAGRで10.26%成長して2032年までに698.88 ビリオン 米ドルに達する見込みです。
バイオロジクス受託製造市場の現在の規模はどのくらいですか?
2026年のバイオロジクス受託製造市場規模は388.89 ビリオン 米ドルに達する見込みです。
バイオロジクス受託製造市場の主要プレイヤーは誰ですか?
Wuxi Biologics、Boehringer Ingelheim International GmbH、Lonza、FUJIFILM Diosynth Biotechnologies、Samsung Biologicsがバイオロジクス受託製造市場で事業を展開する主要企業です。
バイオロジクス受託製造市場で最も成長が速い地域はどこですか?
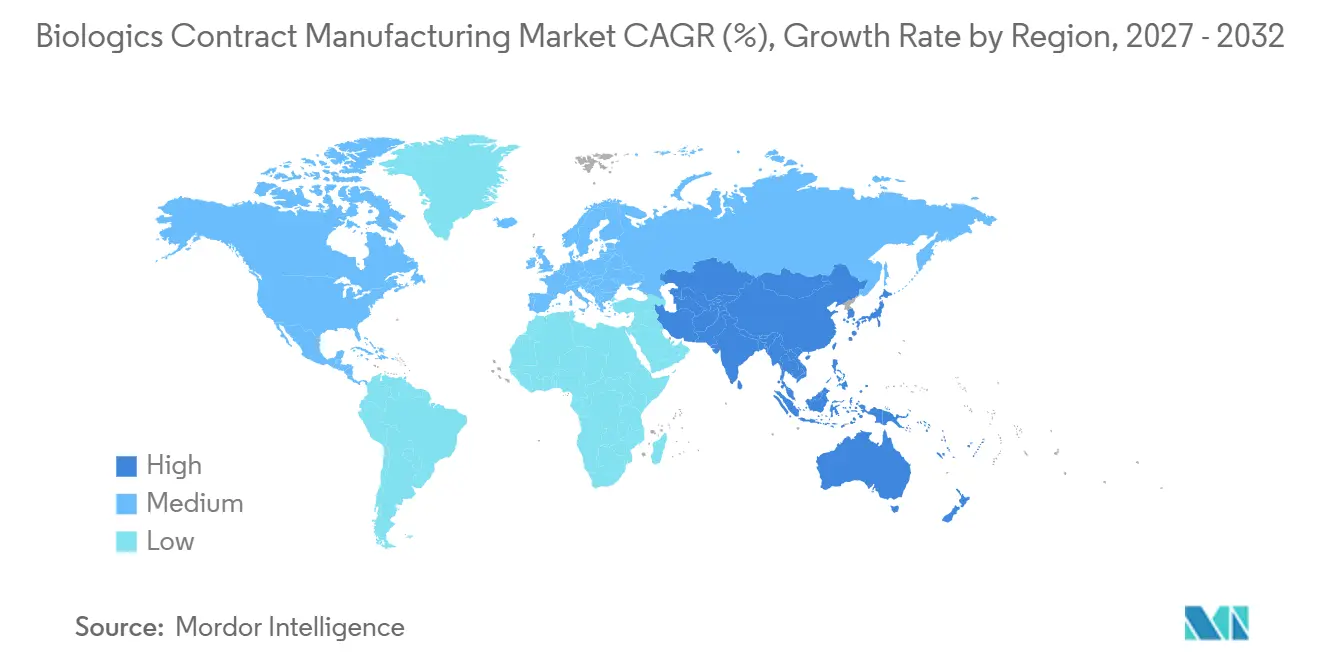
アジア太平洋地域が予測期間(2027年〜2032年)において最も高いCAGRで成長すると推定されています。
バイオロジクス受託製造市場で最大のシェアを持つ地域はどこですか?
2026年において、北米がバイオロジクス受託製造市場で最大の市場シェアを占めています。