
自家マトリックス誘導軟骨形成市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
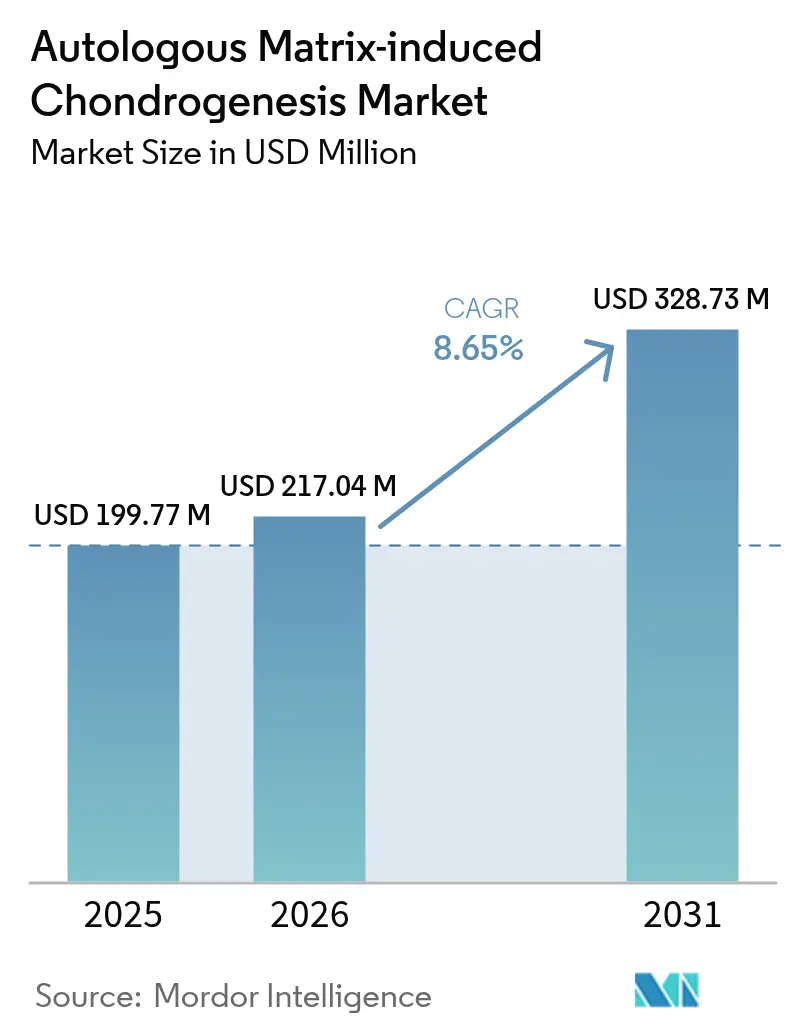
| 市場規模 (2026) | 217.04 百万米ドル |
| 市場規模 (2031) | 328.73 百万米ドル |
| Growth Rate (2026 - 2031) | 8.65 % |
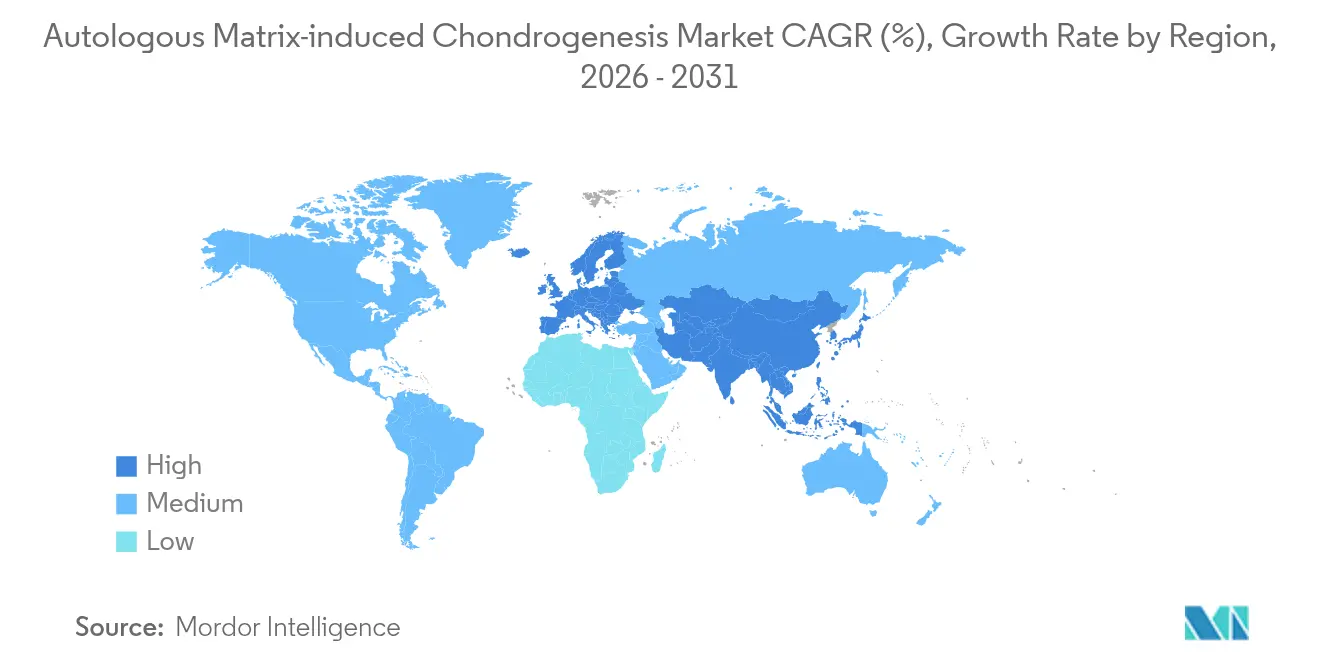
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
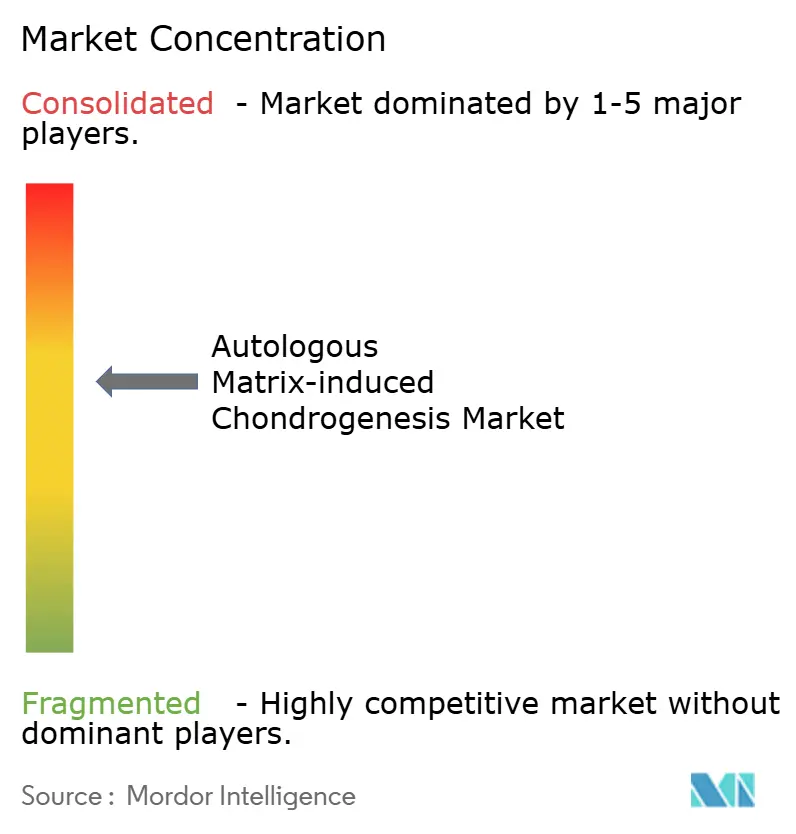
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる自家マトリックス誘導軟骨形成市場分析
自家マトリックス誘導軟骨形成市場規模は、2025年の1億9,977万USDから2026年には2億1,704万USDへと成長し、2026年から2031年にかけて8.65%のCAGRで2031年までに3億2,873万USDに達すると予測されています。従来の微小骨折術と複雑な細胞ベースインプラントの間を埋める単一ステージの橋渡し手術を求める外科医の需要が成長を牽引しており、AMICは骨髄刺激と保護スキャフォールドを組み合わせることでこのニッチを満たしています。低侵襲整形外科技術の急速な普及、外来手術件数の増加、FDAクリアランスの継続的な取得が需要を支えています。ヒアルロン酸スキャフォールドが引き続き主要材料ですが、生体活性・薬物送達ハイドロゲルの革新によりキトサンプラットフォームが競合を上回る成長を見せています。北米は償還制度の整備と強固な臨床エビデンスにより首位を維持し、アジア太平洋はインフラ投資とスポーツ参加人口の増加を背景に最も急速な拡大を記録しています。
主要レポートのポイント
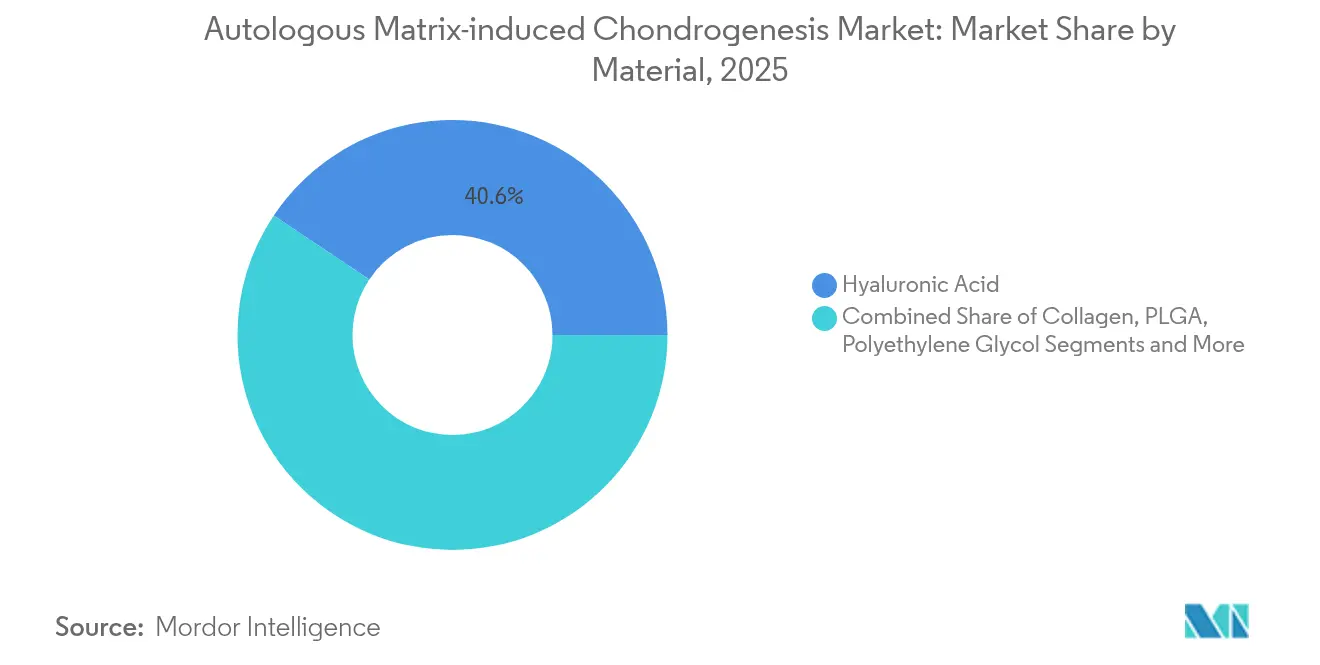
- 材料別では、ヒアルロン酸が2025年の自家マトリックス誘導軟骨形成市場シェアの40.62%を占め、キトサンおよびその他の新規生体材料は2031年にかけて11.35%のCAGRで成長すると予測されています。
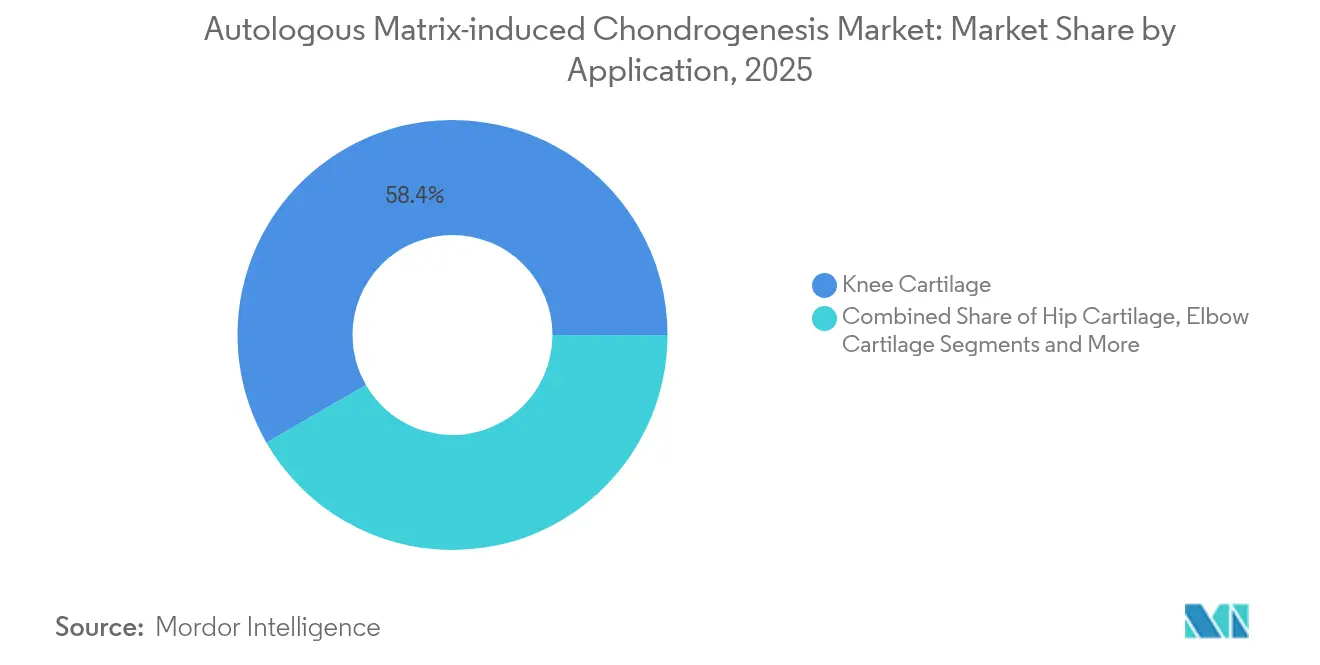
- 適用部位別では、膝軟骨が2025年の自家マトリックス誘導軟骨形成市場規模の58.35%を占め、股関節軟骨は2031年にかけて12.02%のCAGRで拡大すると予測されています。
- エンドユーザー別では、病院が2025年に52.67%の収益シェアで首位を占め、外来手術センターは2031年にかけて10.78%のCAGRで成長しています。
- 地域別では、北米が2025年の自家マトリックス誘導軟骨形成市場において36.20%のシェアを占め、アジア太平洋は2031年にかけて10.62%のCAGRが見込まれています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
グローバル自家マトリックス誘導軟骨形成市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (〜)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 変形性関節症および軟骨損傷の有病率の上昇 | +2.1% | 北米および欧州で最も高い影響を持つグローバル | 中期(2〜4年) |
| 世界的なスポーツ関連外傷症例の増加 | +1.8% | アジア太平洋および北米を中心としたグローバル | 短期(2年以内) |
| 低侵襲整形外科手術に対する需要の加速 | +2.3% | 先進市場が主導するグローバル | 中期(2〜4年) |
| 膝軟骨修復に対する償還の拡大 | +1.2% | 主に北米および欧州 | 長期(4年以上) |
| AMICを採用する外来外科センターの急増 | +1.9% | 北米からアジア太平洋へ拡大 | 短期(2年以内) |
| 単一ステージ修復を可能にする次世代光架橋HAスキャフォールドの開発 | +1.4% | 先進市場での早期採用を伴うグローバル | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
変形性関節症および軟骨損傷の有病率の上昇
世界的な平均寿命は上昇しており、それに伴い変性関節疾患を発症するまで生存する人口も増加しています。変形性関節症は現在2,700万人のアメリカ人に影響を与えており、外傷後症例はさらに全体の10〜12%を占め、耐久性のある軟骨修復オプションに対する未充足の臨床ニーズを浮き彫りにしています。[1]Mahammad Gardashli、「外傷後変形性関節症の治療における機械的負荷と整形外科生物学的療法」、Frontiers in Bioengineering and Biotechnology、frontiersin.orgこのような背景のもと、単一ステージのAMIC手術は、高価な細胞増殖ステップを回避しながら組織の質を改善できるため、外科医に支持されています。中期的なエビデンスによれば、高度なインプラントで治療された患者は4年以内の人工膝関節全置換術のリスクが87%低下しており、本手術の価値に基づく論拠を強化しています。予算圧力に直面する医療システムは、AMICをより高い下流コストを伴う関節置換術を遅延または回避する手段として捉えています。人口の高齢化と活動的なライフスタイルの継続に伴い、軟骨病変の安定した流入が単一ステージソリューションへの需要を上昇軌道に乗せ続けるでしょう。
世界的なスポーツ関連外傷症例の増加
組織的スポーツへの参加は青少年、アマチュア、プロレベルで増加しており、整形外科ケアへの傷害流入が拡大しています。2014年から2023年にかけて、米国の救急部門では84万3,000件以上のサッカー関連下肢傷害が記録され、そのうち足首の問題が36.39%を占めました。プロバスケットボールも同様の負担を抱えており、筋骨格系の問題が全健康イベントの65.54%を占め、膝だけで約4分の1を占めています。[2]Vangelis Sarlis、「スポーツアナリティクスを用いたNBAリーグにおける傷害パターンとパフォーマンスへの影響」、Computation、mdpi.com AMICの低侵襲アプローチは距骨病変アスリートの80.8%を約43ヶ月以内にスポーツ復帰させており、リハビリ速度を重視する選手やチームに響く統計です。[3]Riccardo D'Ambrosi、「距骨骨軟骨病変に対する関節鏡下自家マトリックス誘導軟骨形成後のスポーツ復帰」、Clinical Journal of Sport Medicine、journals.lww.com 外科医はそのためAMICを保存的管理と関節置換術という両極端の間の実用的な橋渡しと見なしています。グローバルなスポーツ参加の継続的な成長、特にアジア太平洋での成長が、軟骨温存技術の候補プールを拡大するでしょう。
低侵襲整形外科手術に対する需要の加速
医療提供は、支払者の義務と患者の好みに後押しされ、入院病棟から外来手術室へと急速にシフトしています。外来手術センターはすでに米国の手術の72%を実施しており、病院外来部門と比較して45〜60%低いコストで運営できます。メディケア・メディケイドサービスセンターは、ASCリストに新たな整形外科コードを追加し、適格施設の償還を3.1%引き上げることでこの移行を加速させています。AIガイド針関節鏡検査などの技術的な実現手段により、生検針よりわずかに広いポータルを通じて単一ステージの軟骨修復を行うことが可能となり、軟部組織への外傷を軽減し回復時間を短縮します。[4]Alex B. Walinga、「第一中足趾節関節の骨軟骨病変に対する針関節鏡検査:標準化されたアプローチ」、PubMed、pubmed.ncbi.nlm.nih.gov ASC環境での患者報告満足度が92%に達し、待機時間が5分の1に短縮されていることから、外来モデルはAMIC採用の肥沃な土壌を提供しています。
単一ステージ修復を可能にする次世代光架橋HAスキャフォールドの開発
材料科学はヒアルロン酸スキャフォールドを単純な粘弾性フィラーをはるかに超えた領域へと押し進めています。トランスフォーミング成長因子ベータ3を担持する注射可能なHAハイドロゲルは、前臨床モデルにおいて強固な軟骨形成を刺激し、より厚く整然とした軟骨修復をもたらします。光架橋によりこれらの構造体がさらに安定化され、外科医が関節鏡検査中に欠損部内でスキャフォールドを直接成形・硬化させることが可能となり、ワークフローを簡素化し手術時間を短縮します。HyaloFASTなどの商業システムが日常的な臨床使用に入り、生体活性単一ステージインプラントの規制経路を検証しています。初期の臨床プログラムでは、二段階細胞療法と比較して機能回復の加速とドナー部位罹患率の低下が報告されています。製造プラットフォームが成熟しコストが低下するにつれ、これらの高度なHAスキャフォールドはAMICのアドレス可能市場を拡大すると期待されています。
制約の影響分析*
| 制約 | (〜)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 10年を超える長期臨床アウトカムの不確実性 | -1.8% | 特にエビデンスに基づく医療システムにおけるグローバル | 長期(4年以上) |
| 第一層整形外科拠点外での外科医の習熟度の限界 | -1.2% | 新興市場および世界の農村地域 | 中期(2〜4年) |
| 微小骨折術と比較した高い手術・スキャフォールドコスト | -1.5% | 特に新興経済圏のコスト感応市場 | 短期(2年以内) |
| 新規生体材料に対する規制の遅れ | -0.9% | 規制管轄によって影響が異なるグローバル | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
10年を超える長期臨床アウトカムの不確実性
AMICの5年生存率は膝で85%、足首で89%に達していますが、ほとんどの支払者やガイドラインパネルは標準治療の推奨を改訂する前に15年の耐久性を要求しています。そのため、若く活動性の高い患者は、初期のAMICアウトカムが優れているように見えても、より長い歴史的データセットを持つ治療法に誘導される可能性があります。スキャフォールドの組成から固定戦略に至るまでの手技の不均一性が統合分析を複雑にし、メタ研究の検出力を低下させています。一貫性のないリハビリプロトコルがさらなる変動性を加え、保険会社が生涯費用対効果をモデル化することを困難にしています。長期レジストリが成熟するまで、保守的な償還政策が手術件数を制限し続けるでしょう。
第一層整形外科拠点外での外科医の習熟度の限界
AMICは、一般的な研修医課程ではほとんど習得されない、正確な欠損部デブリードマン、軟骨下微小穿孔、およびスキャフォールド取り扱いスキルを要求します。農村病院や新興市場の外科医は、体系的なトレーニング経路を欠くことが多く、シンプルで器具が少ない微小骨折術にデフォルトする場合があります。実践的な経験の不足はまた合併症リスクを高め、早期採用者を躊躇させ、紹介ネットワーク内での懐疑論を助長します。デバイスメーカーは遺体実習や仮想モジュールを運営していますが、高い移動費と機器コストが低リソース環境での普及を制限しています。このスキルギャップはAMICの公平な地理的普及を遅らせ、件数を高件数センターに限定しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
材料別:ヒアルロン酸がリーダーシップを維持しながらキトサンが台頭
ヒアルロン酸構造体は2025年の自家マトリックス誘導軟骨形成市場シェアの40.62%を占めました。滑液中に本来存在することが細胞接着を支持し分解から保護するという利点の組み合わせが、外科医の支持を維持しています。このセグメントはまた、主要市場での規制上の摩擦を軽減する最も多くの査読済みエビデンスを生み出しています。それにもかかわらず、キトサンの11.35%のCAGRは、購買者がその抗菌特性、間葉系細胞適合性、および調整可能な分解性を評価していることを示しています。新規製剤はメソポーラスシリカナノ粒子を組み込んで軟骨形成を促進し、キトサンを次のフロンティアとして位置づけています。メーカーは軟骨-軟骨下勾配を模倣した多層構造体をスケールアップしており、適応症の拡大をもたらしています。
並行して、コラーゲン膜は長い臨床的親しみやすさと多用途な取り扱いにより、実質的な既存基盤を維持しています。PEGおよびPLGA設計は、機械的強度または緩やかな吸収が必須のニッチなニーズに対応しています。ヒアルロン酸製品の自家マトリックス誘導軟骨形成市場規模は2031年までに1億3,360万USDに達すると予測されており、キトサンは最も速い絶対的な成長をもたらす見込みです。コスト圧力が高まる中、生体活性を犠牲にせずに単価を下げることができるサプライヤーが決定的な足がかりを確保するでしょう。
注記: 全個別セグメントのシェアはレポート購入時に入手可能


適用部位別:膝の優位性が股関節セグメントの台頭に直面
膝症例は2025年の自家マトリックス誘導軟骨形成市場規模の58.35%を占め、高い傷害発生率と関節鏡的アクセスのしやすさを反映しています。外科医は局所欠損、離断性骨軟骨炎、および複合半月板病変にAMICを使用し、20年以上にわたって洗練されたワークフローに自信を持っています。しかし、股関節手術は現在最も急速な成長を示しており、ナノ手術と軟骨工学プロトコルが試験から手術室へと移行するにつれて12.02%のCAGRを記録しています。最近の無作為化試験では視覚的アナログ疼痛スコアが7.8から0.2に低下しており、保守的な外科医が本手技を採用するよう促しています。
足首・距骨セグメントはスポーツ復帰データの有望性から恩恵を受けており、肩、肘、および小関節が専門的なパイプラインを充実させています。ロボティクスと画像診断の革新によりポータルサイズが縮小し精度が向上するにつれ、より多くの外科医が膝を超えた適応症を拡大し、歴史的な集中度を希薄化するでしょう。新興のエビデンスベースは、股関節アウトカムが膝のベンチマークに急速に匹敵する可能性を示唆しており、手術件数の増加を促進しています。
注記: 全個別セグメントのシェアはレポート購入時に入手可能
エンドユーザー別:外来手術センターが提供経済を再構築
病院は2025年に52.67%の収益シェアを維持し、統合された画像診断、麻酔サポート、および複雑な再手術への対応能力を活用しています。しかし、成長軸は外来手術センターへとシフトしており、単一ステージ整形外科に特化した手術室、画像診断ポッド、および滅菌スイートを追加しています。このセグメントの10.78%の予測CAGRは、品質目標を満たしながらも低コストのサイトを好む支払者の傾向を反映しています。自家マトリックス誘導軟骨形成市場参加者は現在、ASCが認定および在庫要件を満たすのを支援するために、インプラント、器具、およびデジタルワークフローツールをバンドルしています。
整形外科・スポーツ医学クリニックは中間的な位置を占め、術前評価と術後リハビリを担う紹介ハブとして機能しています。AMICに新たに参入する外科医のトレーニングにおいて中心的な役割を果たしながら専門知識を深めるにつれ、その手術シェアは安定を維持するでしょう。
地域分析
北米は2025年に36.20%のシェアで自家マトリックス誘導軟骨形成市場をリードしました。同地域は明確なFDA経路、ASC普及の拡大、および関節温存戦略を評価するアウトカムベースの支払いモデルから恩恵を受けています。最近のMACIアルスロおよびRejuvaKneeの承認により技術パイプラインがさらに検証され、外科医が適応症を拡大する自信を与えています。民間支払者は単一ステージ修復の償還をバンドル化する傾向を強めており、スキャフォールド使用に関連していた財務的不確実性を軽減しています。
欧州は強力な大学・産業間の連携と再生医療研究の伝統に後押しされ、僅差で続いています。Chondro-GideなどのCEマーク取得スキャフォールドは広く採用されており、各国の医療システムはAMICを費用対効果研究で評価し、より広範なカバレッジを解放する可能性があります。一方、ラテンアメリカはスポーツ傷害クリニックと官民整形外科センターへの投資を継続しており、段階的な価格設定と現地トレーニングを提供する意欲のあるサプライヤーに成長機会を提供しています。
アジア太平洋は10.62%のCAGRで最も急速に拡大している地域です。各国政府は病院建設にリソースを投入しており、高齢化人口が選択的関節手術の需要を押し上げています。中国は国内スキャフォールド製造を推進し、合弁事業を通じてグローバルブランドの参入障壁を下げながら、特定の軟骨手術の償還を開始しています。日本はロボティクスエコシステムを活用して股関節・足首関節鏡検査を洗練させており、インドの国家医療機器政策は費用対効果の高いインプラントの国内生産を支援しています。かつて医療ツーリズムに依存していた東南アジア諸国は、単一ステージ軟骨修復に適したASCネットワークを整備しています。一部の地域では学校サッカー選手の37.5%が膝傷害を経験するなど、若年スポーツ傷害率の上昇が潜在的な需要を裏付けています。
これらのダイナミクスが総合的に地域貢献を高め、収益源を多様化し、成熟した西洋経済への自家マトリックス誘導軟骨形成市場の歴史的依存を低減するでしょう。

規制環境
自己軟骨細胞誘導性軟骨形成術(AMIC)は、手技ベースの整形外科治療と、埋込型スキャフォールドの規制との間に位置し、その監督体制は各法域におけるスキャフォールド(および細胞成分がある場合はそれ)の分類方法によって形作られる。米国では、MACIのような細胞化軟骨インプラントは、公衆衛生局(PHS)法351条に基づき生物製剤として規制され、FDA生物製剤評価研究センター(CBER)の監督を受ける。一方、スキャフォールド材料や補助的な固定器具は、意図される用途や表示内容に応じて、より一般的に医療機器の規制経路で取り扱われる。再生医療標準に関するFDAの取り組み、特に再生医療製品向け自主的合意標準認定プログラム(SRP-RMT)は、より多くの生物活性スキャフォールドが臨床使用に導入される中で、試験方法や品質要件をより明確にしたいと考える開発者にとってのコンプライアンスの基盤となっている。
欧州では、MACIは規則(EC)No 1394/2007に基づき、組織工学製品と細胞治療製品を組み合わせた製品として規制されており、構造体に生細胞が含まれる場合は規制上のハードルが高くなる。対照的に、多くのAMICのワークフローは、無細胞膜または注射剤を骨髄刺激と組み合わせて利用している。償還に関連した医療技術評価の決定も、実際のアクセスを左右する。2025年3月、ポーランドの医療技術評価・関税制度庁(AOTMiT)は勧告34/2025を発出し、AMIC技術を用いた軟骨再生手術を病院治療における保証医療サービスとして分類した。これにより、スキャフォールド併用マイクロフラクチャーを提供する病院に対する、より明確な資金調達の道筋が生まれた。
バリューチェーン分析
AMICのバリューチェーンは、生体材料の投入とスキャフォールド製品の無菌製造から始まる。最も一般的なのは、豚組織由来のI型/III型コラーゲン膜、またはキトサンやヒアルロン酸ベースの製剤などの注射用ポリマー系である。製造業者は原材料を、生体適合性、機械的取扱特性、保存期間管理が検証された無菌の包装済みインプラントに変換する。上流側の供給の安定性(動物由来コラーゲンの調達、精製、品質ロットリリース)と下流側の物流(無細胞スキャフォールドでは通常コールドチェーンが不要であり、細胞治療と比べて流通が簡素化される)が、入手可能性とコストに影響を与える。
中間段階では、採用は器具とワークフロー支援に大きく依存する。手技の実施には、欠損部のデブリードマンと骨髄刺激(マイクロフラクチャー/ナノフラクチャー)のための関節鏡または小切開整形外科用器具セットが用いられ、使用する場合はフィブリン糊などの固定補助材も併用される。商業的なエコシステムでは、しばしばスキャフォールドを専用器具や外科医向けトレーニングと組み合わせ、整形外科ディストリビューターや共同購買機構を通じて、病院や外来手術センター(ASC)の購買プロセスに販路を通す。価値は現場で実現され、外科医、ASC/病院、リハビリテーション提供者が周術期プロトコルを調整するが、手技や術後リハビリのばらつきが依然としてボトルネックとなっている。サプライヤーは標準化されたキット、教育ラボ、成果追跡支援によってこれに対応している。
競合環境
自家マトリックス誘導軟骨形成市場は中程度の集中度を示しています。多国籍整形外科グループは戦略的買収と自社研究開発を通じて、AMICをより広範なスポーツ医学ポートフォリオに統合しています。Smith+NephewはCartiHealを1億8,000万USDで買収し、早期変形性関節症に対応するサンゴベースのインプラントを追加して、微小骨折術補助剤を超えた価値提案を拡大しました。Zimmer BioMetはOrthoGrid買収を通じてAI対応画像診断と生物製剤カタログを組み合わせ、同時に軟骨修復が失敗した場合の関節置換術への転換を簡素化するセメントレス部分膝プラットフォームを展開しています。
Geistlichは数十年にわたるコラーゲン膜研究を活かし、Chondro-Gideを骨髄刺激の信頼できる基盤として位置づけています。VericelはMACIアルスロで新境地を開き、関節鏡検査を通じて展開可能な初のFDAクリアランス取得細胞化スキャフォールドにより、より広い外科医層にAMICを開放しました。競争上の優位性は、スタンドアロンのインプラント性能よりも、ロボット対応器具、クラウドベースのアウトカム追跡、外科医教育ポータルなどのエコシステムサポートに依存する傾向が強まっています。
価格感応度が高い新興市場にホワイトスペースの機会があります。最小限の設備投資を必要とするコスト最適化されたキトサンまたはハイブリッドスキャフォールドに注力するベンダーはアクセスを拡大できる立場にあります。規制の収束とブレークスルー生体材料の迅速審査経路は商業化タイムラインを短縮し、競争を激化させながらも技術普及を加速させる可能性があります。
自家マトリックス誘導軟骨形成業界リーダー
Anika Therapeutics, Inc.
B. Braun SE
Smith+Nephew
Zimmer Biomet Holdings
Geistlich Pharma AG
- *免責事項:主要選手の並び順不同

市場機会と将来展望
単一段階での軟骨修復は、従来のマイクロフラクチャーと二段階の細胞増殖治療との間にホワイトスペースを生み出しており、AMICは骨髄刺激と安定化スキャフォールドを組み合わせることで、その運用上のニッチを占めている。整形外科手術が外来診療へ移行する流れは、関節鏡ワークフローに統合されるスキャフォールドシステムの導入機会を後押ししている。米国では外来手術センターが手術の大きな割合を占めており(レポートの文脈では72%と示されている)、これが手術室の時間短縮と在庫の簡素化を目的としたインプラントキットや器具セットの需要を支えている。製品差別化も広がりを見せており、ヒアルロン酸系スキャフォールドはレポートの文脈における最大の材料セグメントである(2025年に40.62%のシェア)。一方、キトサンベースのシステムを含む注射用プラットフォームは、日帰り手術環境における対応可能な欠損の形状やサイズを拡大している。
エビデンスの構築と評価は、近い将来における機会分野の一つである。膝関節における10年間の追跡研究や比較研究は、マイクロフラクチャー単独と比較した耐久性に関する知見を積み重ね続けているが、他の関節における高品質データは依然として少ない。このギャップは、支払者やガイドラインからのより広範な信頼につながる可能性のあるレジストリや標準化されたエンドポイントの余地を生み出している。客観的モニタリングツールに関する並行研究も現れつつある。例えば、2026年5月の研究では、AMIC後の初期の組織再構築プロセスを特徴づけるために滑液や血清中のバイオマーカーが検討されており、患者選定、プロトコル最適化、そしてスキャフォールド開発者にとっての製品訴求を支えうる、より定量的な追跡経路への移行を示唆している。これは、単一段階治療という本来の価値提案を損なうものではない。
最近の業界動向
- 2026年5月:ある臨床研究が、滑液バイオマーカー(MMP-3やCOMPなどの指標を含む)とAMIC後の転帰との関連性を報告し、単一段階修復後の初期関節内組織再構築に、より客観的な視点を加えた。この研究は、患者選定を改善し、スキャフォールドベースの軟骨修復ワークフローに関するエビデンスパッケージを強化しうる、測定可能な追跡フレームワークの開発を後押しするものである。
- 2025年6月:Acta Orthopaedica Belgicaが、青少年の膝軟骨病変に対するAMICが約2.6年の時点で良好な転帰を示したことを報告する臨床追跡調査を発表した。この青少年に関するデータは、成人コホートを中心とした臨床議論の範囲を広げ、より若く活動量の多い患者におけるAMICの評価を行う外科医にとって、実用的なエビデンスを提供する。
- 2024年10月:Arthroscopy Techniquesが、Anika Therapeutics社のNanoFx骨髄刺激システムを用いた関節鏡下AMICの実施手技を詳述する外科手技論文を発表した。この論文は、全関節鏡下による器具支援型ワークフローへの移行を後押しし、手技の標準化を高めるものであり、外来整形外科の場における導入を加速させる可能性がある。


研究方法のフレームワークとレポートの範囲
市場定義と対象範囲
本調査では、局所的な軟骨欠損の治療に用いられる自己軟骨細胞誘導性軟骨形成術に関連して発生する収益を市場として対象とする。これには、外科的修復の際に使用される関連マトリックスまたはスキャフォールド、および手技に付随する消耗品も含まれる。
対象範囲の除外事項:非AMICの軟骨修復手法(例:純粋な細胞ベースの移植)、広範な整形外科リハビリテーションサービス、およびAMIC手技に直接関連しない一般的な病院基盤設備コストは対象外とする。
セグメンテーション概要
- 材料別
- ヒアルロン酸
- コラーゲン
- ポリエチレングリコール(PEG)
- ポリ乳酸-コ-グリコール酸(PLGA)
- キトサンおよびその他の材料
- 適用部位別
- 膝軟骨
- 股関節軟骨
- 肘軟骨
- 足首・距骨軟骨
- その他の関節
- エンドユーザー別
- 病院
- 外来手術センター
- 整形外科・スポーツ医学クリニック
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- その他のアジア太平洋
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、まず患者と手技母集団に関する明確な見取り図を構築することから始まり、次にAMICが実際の臨床現場でどこで使用されているかを把握する。軟骨損傷の発生率、膝関節鏡手術の件数、治療パターンを理解するために、米国CDC、OECDの医療統計、各国の保健省、大規模な臨床レジストリなどの公的資料、および査読を受けた整形外科系専門誌を参照する。
次に、継続的に入手可能な資料を用いて価格や利用状況の指標を相互確認する。公表されている場合は、病院の診療報酬表、手技コーディングに関する指針、関連する医療材料の輸出入・通関統計(該当する場合)を用いる。企業の開示資料、投資家向け資料、信頼できる報道は、上市時期、地域重点、需要要因の妥当性確認に用いる。公的資料が乏しい場合には、企業財務データや特許データベースの有料サブスクリプションも利用する。これらの例は網羅的なものではなく、データの収集、検証、明確化のために他にも多くの公的資料が使用された。
一次インタビューおよび調査
一次調査は、デスク調査だけでは十分に解決できない前提、特に国別の手技採用状況、典型的な患者選定基準、AMICに用いられるマトリックスの実際の価格動向を検証するために用いられる。主要地域の整形外科医、病院の調達担当者、ディストリビューター、臨床専門家にインタビューを行い、利用状況、償還上の障壁、現地通貨での想定ASPの動向に関するギャップを解消する。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の職位 | 地域 |
|---|---|---|
| トップティア:38% | 経営幹部(CXO):15% | アジア太平洋(APAC):38% |
| ミドルティア:44% | 部門/事業リーダー:25% | 欧州・中東・アフリカ(EMEA):36% |
| 中小規模プレイヤー:18% | マネージャー:60% | 米州:26% |
市場規模算定と予測
規模算定モデルは、トップダウンによる需要母集団の構築から始まり、軟骨修復の手技件数を地域別に再構築し、その後、臨床使用パターンに基づくAMICの適用可能性と採用率でフィルタリングする。合計値は、マトリックスの平均販売価格のサンプル調査に手技当たりの想定使用単位数を乗じた値、および年間出荷量の範囲に関する販売チャネルからのフィードバックといった、選択的なボトムアップの確認によって裏付けられ、最終数値が確定される。
モデルに用いられる主要な入力データには、膝関節鏡手術および軟骨修復手技の件数、外科的治療を受ける局所軟骨病変の割合、マイクロフラクチャーや他の修復方法に対するAMICの浸透率、案件当たりの典型的なマトリックス使用量、現地通貨で見た材料種別ごとのASPが含まれる。国別の手技統計が欠落している場合は、整形外科手術の実施能力、スポーツ外傷の負荷、入院率などの代替指標を用い、その傾向を現地の専門家と検証する。
予測に関しては、手技件数と採用に関する傾向予測を用いたシナリオ分析に依拠し、その上に償還制度の変化や調達行動に基づく想定価格の推移を重ね合わせる。外科医のトレーニング進度や病院の予算周期など、公表統計に反映される前に表面化することが多い短期的な制約要因が一次調査のフィードバックから示された場合には、成長率を調整する。
データ検証と更新サイクル
検証は、モデルの出力値を、手技件数、臨床導入に関する情報、各地域で観測される価格帯などの独立した指標と比較することによって行われ、単一のデータソースのみが総計を左右することはない。国別の結果に不整合が見られる場合は、前提を再検討し、そのギャップが実際のものか、定義の不一致によるものかを確認するための追加のヒアリングを行う。
最終確定の前に、数値は段階的なアナリストによるレビューを経る。これには、時系列での差異確認、通貨換算、採用率およびASP要因に関する入力感度の確認が含まれる。本レポートは年次で更新され、重大な出来事が発生した場合には随時更新が行われる。その後、最新の市場状況を反映するための最終的な納品前レビューが実施される。
Mordor Intelligenceによる自己軟骨細胞誘導性軟骨形成術市場規模と他の公表推定値との比較
AMICについて異なる市場規模の数値が見られるのは、対象範囲の境界が常に一致しているわけではないことに加え、手技件数や価格が直接報告されるのではなく、推定によって導き出されることが多いためであり、これは通常のことである。通貨換算のタイミング、ASPの引き継ぎ方法、モデルの更新頻度なども、アナリストが同じ臨床領域を見ている場合であっても、目に見える差異を生む要因となる。
よくあるギャップの一因は、隣接する軟骨修復収益をカウントすることであり、一部の推定は、より広範な軟骨再生ツールをAMICに混在させている。もう一つの要因は、国別に採用がどのようなペースで進むかであり、対象となる手技母集団のわずかな変化が、総計を急速に変動させる可能性がある。為替レートを一貫した基準日に固定し、調達段階の確認を通じてマトリックスのASPの動向を検証し、同一の年次サイクルで手技件数と浸透率の前提を更新することで、最終的な市場総計は最新の需要指標にまで追跡可能な状態が保たれる。これはMordor Intelligenceが採用しているモデリング上の選択である。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法におけるギャップ |
|---|---|---|
| Mordor Intelligence | USD 217.04 M (2026) | |
| 産業リサーチ企業A | USD 400.00 M (2024) | AMICを超えた追加的な軟骨修復・再生関連収益を含んでいると見られる、より広い定義を用いており、また基準年もより早いため、すべての地域で手技採用率がより高いと仮定されている場合、総計が過大になる可能性がある。 |
| グローバル出版社B | USD 112.00 M (2024) | より狭い収益カウント範囲と、保守的な採用曲線に依拠しており、国別の材料別ASPの更新方法や、複数地域の総計における通貨換算タイミングの取り扱いに関する可視性は限られている。 |
この表は、差異の大部分がAMIC収益として何をカウントするか、および地域別の採用率とASP前提がどれだけ迅速に更新されるかによって説明されることを示している。当社のアプローチでは、各要因を明確な手技母集団と価格ロジックに紐づけて保持しており、これにより最終数値は再現しやすく、状況が変化した際のストレステストも行いやすくなっている。


レポートで回答される主要な質問
自家マトリックス誘導軟骨形成市場の現在の規模はどのくらいですか?
自家マトリックス誘導軟骨形成市場は2026年に2億1,704万USDと評価されています。
自家マトリックス誘導軟骨形成市場はどのくらいの速さで成長すると予測されていますか?
8.65%のCAGRで拡大し、2031年までに3億2,873万USDに達すると予測されています。
自家マトリックス誘導軟骨形成市場でリードしている材料セグメントはどれですか?
ヒアルロン酸スキャフォールドが強力な生体適合性データにより40.62%の最大シェアを占めています。
自家マトリックス誘導軟骨形成市場で最も急速に成長している地域はどこですか?
アジア太平洋が最も高い成長を示しており、2031年にかけて10.62%のCAGRが予測されています。
外来手術センターがAMIC採用にとって重要な理由は何ですか?
ASCはより低いコストと短い待機時間を提供し、その外来設定が単一ステージAMICワークフローに適しており、このエンドユーザーセグメントの10.78%のCAGRを推進しています。自家マトリックス誘導軟骨形成市場規模を2026年、2027年、2028年、2029年、2030年、2031年について予測しています。
AMIC普及を制限する主な課題は何ですか?
長期(10年超)の臨床データが限られていることが、確立された微小骨折術と比較した耐久性に関する支払者と外科医の懸念を高めています。
最終更新日:



