
BCGワクチン市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 189.47 百万米ドル |
| 市場規模 (2031) | 255.76 百万米ドル |
| 成長率 (2026 - 2031) | 6.18 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |

Mordor IntelligenceによるBCGワクチン市場分析
2026年のBCGワクチン市場規模は1億8,947万米ドルと推定され、2025年の1億7,844万米ドルから拡大し、2031年には2億5,576万米ドルに達する見込みで、2026年〜2031年にかけてCAGR 6.18%で成長します。結核流行国における新生児普遍的免疫化の義務付け、非筋層浸潤性膀胱がんにおける腫瘍学的使用の拡大、および政府による積極的な備蓄プログラムが相まって、健全な需要パイプラインを維持しつつ、戦略的調達機会を創出しています。持続的な供給不足が強靭な生産基盤の重要性を示しており、MerckおよびSerum Institute of Indiaからの投資発表は、今後5年以内に新たな生産ラインが稼働することを示唆していることから、メーカー各社は増産に向けた取り組みを加速させています。BCG非奏効性膀胱がんに関するFDAの改訂ガイダンス、およびWHOの更新された結核予防フレームワーク[1]世界保健機関、「結核予防治療ガイドライン」、who.intを含む規制面の追い風は、BCGワクチン市場の商業的範囲をさらに広げるとともに、組換え株や新規デリバリープラットフォームを通じた製品差別化を促進しています。
主要レポートの知見
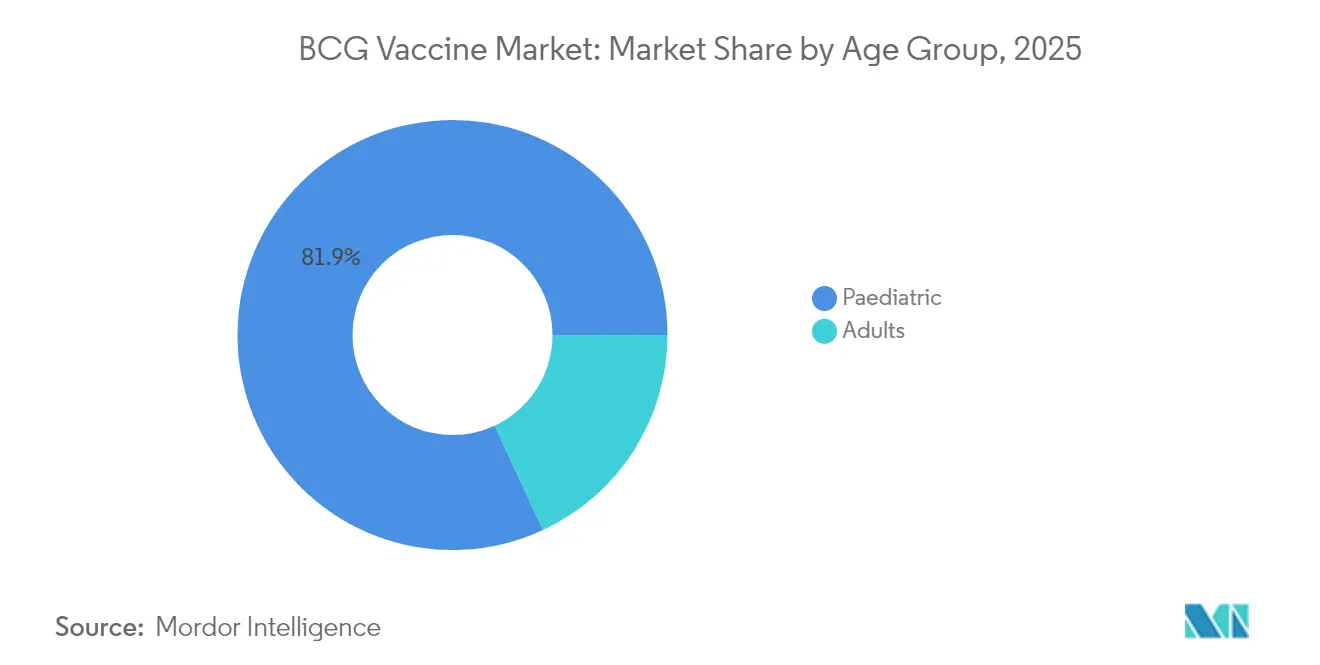
- 年齢層別では、小児向けワクチン接種が2025年のBCGワクチン市場において81.92%のシェアを占め、成人向け使用は2031年にかけてCAGR 6.95%で成長する見込みです。
- 用途別では、結核予防が2025年のBCGワクチン市場シェアの81.45%を占め、膀胱がん治療は2031年にかけてCAGR 7.05%で拡大する見通しです。
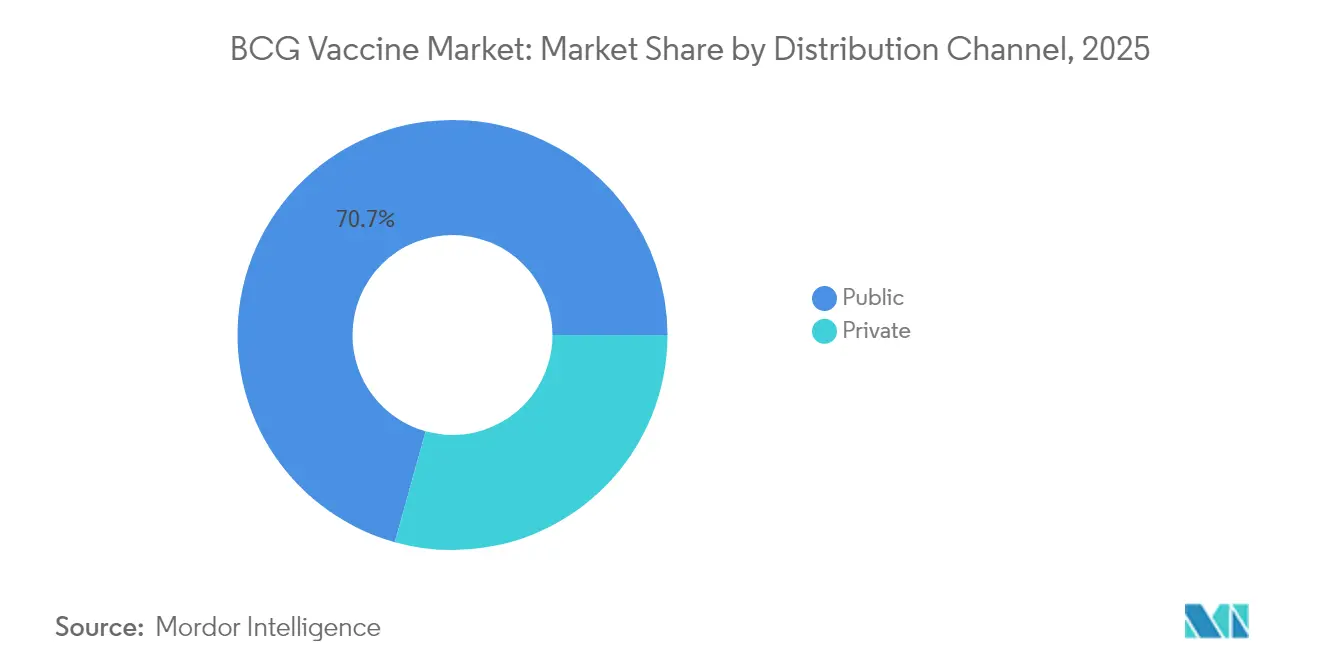
- 流通チャネル別では、公的調達が2025年のBCGワクチン市場規模の70.68%を占め、民間チャネルは同期間中にCAGR 7.11%で拡大すると予測されています。
- 地域別では、アジア太平洋が2025年に37.52%の収益シェアでトップとなり、2031年にかけてCAGR 7.12%で拡大する見込みです。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
推進要因の影響分析*
| 推進要因 | (概算)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 薬剤耐性結核および潜在性結核の有病率の上昇 | +1.8% | 東南アジア、サブサハラアフリカ、その他の高負担地域 | 長期(4年以上) |
| 新生児普遍的免疫化義務付けの拡大 | +1.2% | アジア太平洋を中心に、中東・アフリカおよびラテンアメリカへ波及 | 中期(2〜4年) |
| 政府資金による備蓄・キャッチアップキャンペーン | +0.9% | 結核流行国へのグローバルな注力 | 短期(2年以下) |
| 非筋層浸潤性膀胱がんに対するアジュバント免疫療法としてのBCGの採用拡大 | +1.4% | 北米、欧州連合、先進的なアジア太平洋地域 | 中期(2〜4年) |
| 新興呼吸器病原体に対するBCG誘導型訓練免疫のエビデンス | +0.7% | 高所得経済圏での早期採用 | 長期(4年以上) |
| 多抗原発現を伴う組換えBCG株の研究開発 | +0.5% | 北米および欧州連合のイノベーションハブ | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
薬剤耐性結核および潜在性結核の有病率の上昇
薬剤耐性株が今や国家レベルのワクチン接種戦略に影響を与えており、2023年に世界の結核症例の45%が記録された東南アジア全域でBCGカバレッジの強化が進んでいます[2]世界保健機関、「世界結核報告書2024」、who.int。M72/AS01E候補のフェーズ3試験におけるインドネシアのリーダーシップは、流行地域が次世代ソリューションに資金を投じながら、現行のBCGスケジュールを維持している実態を示しています。臨床的エビデンスは、青年期の再接種に関して45.4%の有効性を示しており、潜在感染の進行防止を目的とするプログラムを支持しています。したがって、高負担地域は保健機関が再接種方針を統合するにつれて、追加投与の最大のアドレッサブル市場を形成しています。多剤耐性が持続的な疫学的脅威であり続けることから、この推進要因は今後10年にわたってBCGワクチン市場の需要に影響を与え続けるでしょう。
新生児普遍的免疫化義務付けの拡大
政策立案者はBCGをホリスティックな乳幼児健康戦略の一部として捉える傾向が強まっており、フィンランドの2026年調達計画は罹患率の低い環境でも採用が進んでいることを確認しています。WHO のガイドラインはHIVに曝露した乳児や家族接触者へのBCG接種を推奨しており、国家レベルの展開に規模を加えています。インドネシアの国家免疫化戦略は、パンデミック関連の混乱にもかかわらず2024年に80%のカバレッジを達成し、中所得経済圏が義務付けを実行可能なプログラムへと転換する方法を示しています。アジア太平洋各国政府が資金を提供するインフラ整備は、コールドチェーンの拡充を含み、工場から診療所までの投与安定性を確保しています。したがって、BCGワクチン市場の中期的な成長モメンタムは、こうした新たに法制化されたスケジュールの展開ペースを追跡することになります。
政府資金による備蓄・キャッチアップキャンペーン
エムポックスの流行時に模型化されたユニセフの緊急入札は、今や不足時の迅速なBCG調達のテンプレートとして機能しています[3]ユニセフ、「免疫化キャッチアップキャンペーン2024」、unicef.org。CEPIによるSerum Institute of Indiaへの3,000万米ドルの投資はサージキャパシティを強化し、グローバルなメーカーに対してバッファー在庫の維持に関する財政的インセンティブを提供しています。WHOとユニセフは2024年に未接種の乳児が1,430万人いると集計しており、短期的な需要を急増させるキャッチアップ活動に弾みをつけています。備蓄は、メーカーに受注の見通しを与える複数年契約と一致しており、設備投資計画の改善をもたらします。こうした調達戦略は需要を年間予算サイクルから切り離すため、BCGワクチン市場の持続的な成長を支援することが期待されます。
非筋層浸潤性膀胱がんに対するアジュバント免疫療法としてのBCGの採用拡大
FDAは2024年4月にAnktivaを承認し、単剤療法に奏効しない患者に対するBCGの有効性を高める併用レジメンを検証しました。英国のMHRAは2025年7月にこの決定を追認し、欧州全域での臨床医の採用を迅速化しました。Serum Instituteの供給によって実現したImmunityBioの拡大アクセスプログラムは、腫瘍学的需要がメーカーのパートナーシップを刺激して継続性を守る方法を示しています。TAR-200試験では82.4%の完全奏効率が報告されており、それでもなおBCGを基本療法として依存する競合参入者が存在することを示しています。これらの進展は処置件数を押し上げ、高所得の医療システムにおけるBCGワクチン市場を直接的に牽引するでしょう。
抑制要因の影響分析*
| 抑制要因 | (概算)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 免疫不全患者における有害事象および禁忌 | -0.8% | 世界各地のHIV流行地域 | 中期(2〜4年) |
| 限られたグローバル生産者に関連する供給不足 | -1.2% | 北米および欧州で深刻 | 短期(2年以下) |
| 低所得環境におけるコールドチェーン物流コスト | -0.6% | サブサハラアフリカ、南アジア、ラテンアメリカの農村部 | 中期(2〜4年) |
| GMP グレードのシードロット拡張における生産能力の制約 | -0.4% | 世界各地の製造拠点 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
免疫不全患者における有害事象および禁忌
WHOは、播種性疾患が罹患した乳児において75%近くの死亡率に達するため、既知のHIV感染をBCGの正式な禁忌として分類しています。現在のプロトコルでは、結核陽性の母親から生まれた新生児の接種を予防療法が完了するまで遅らせており、資源が限られた施設でのワークフローを複雑にしています。オマーンのサーベイランスデータは、10万回投与あたり9.2件のBCG関連有害事象(主に膿瘍)を明らかにし、より強固なスクリーニング前検査を求める声が上がっています。こうした安全性への懸念は、まさに結核負担が最も高い地域でのカバレッジを低下させ、BCGワクチン市場のアドレッサブル市場を狭めています。流行地域全域で臨床医の教育と改善された診断が普及するまで、中期的な逆風は続くでしょう。
限られたグローバル生産者に関連する供給不足
Sanofiの撤退後、MerckはUS唯一の供給者であり続けており、高リスクの膀胱がん患者の配給を引き起こし、代替輸入チャネルを求める連邦への申し立てを促しています。Merckのノースカロライナ州の新工場の建設には少なくとも5年かかる見込みであり、無菌バイオロジクス製造に固有の長いリードタイムを浮き彫りにしています。日本のバイオシミラー支援フレームワークは、現在モノクローナル抗体に焦点を当てていますが、国内BCG生産を拡大し輸入依存を低減できる政策モデルを示しています。供給不足の間、カナダとスペインのクリニックは膀胱内投与療法の延期を報告しており、患者の転帰に直接影響を与えています。こうした混乱は、新たな生産能力が稼働するまでBCGワクチン市場の成長を損ないます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
年齢層別:
小児採用が基盤を維持する中、成人腫瘍学での採用が加速小児免疫化は2025年も引き続き主流であり、配布された総投与量の81.92%を占め、公衆衛生資金の意思決定の基盤を形成しています。154カ国で新生児ワクチン接種のカバレッジが定期的に90%を超えており、乳幼児期の早期保護がBCGワクチン市場をいかに形成しているかを示しています。膀胱がん治療が成人側でより速い拡大を牽引しており、最近の承認によって検証された併用レジメンを腫瘍専門医が採用するにつれて、2031年にかけてCAGR 6.95%が予測されています。成人需要は、複数の大学試験が高齢者集団における呼吸器感染症の転帰を評価する中で、訓練免疫のためのブースター戦略への関心の高まりによってさらに強化されています。予測期間中、小児向けの量的優位性は維持されますが、腫瘍学的投与が病院環境でプレミアム価格を設定するため、成人セグメントはバイアルあたりの限界収益が高くなります。したがって、病院は生産能力アップグレードを計画するサプライヤーの見通しを高める複数年契約を確保する専任調達ユニットを設けます。小児補助金メカニズムが価格を抑制する一方で、上昇する生産コストは成人腫瘍学の定価に転嫁されやすく、メーカーに対してマージン上昇の機会を提供します。
成人向けの機会は、根治的膀胱摘除術を遅らせる免疫療法を償還しようとする医療費負担者の意向からも恩恵を受けており、医療システム全体の治療コストを低下させます。規制当局は現在、BCG非奏効性適応症へのアクセスを迅速化するアダプティブライセンシング経路を奨励しており、新しい組換え株への複製が可能な先例を設けています。これらのダイナミクスが合わさって、BCGワクチン市場が小児における量的安定性と成人における価値成長をいかにバランスさせ、単一セグメントのショックに対して強靭な多様化された収益源を創出しているかを示しています。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能


用途別:
結核予防が量をリードし、膀胱がん治療が価値を押し上げる結核予防は2025年に81.45%のシェアを維持し、アジア太平洋とアフリカの普遍的スケジュールによって支持され、供給不足の間でも基準需要水準を持続させています。政府はユニセフとPAHO(汎米保健機関)のリボルビングファンドを通じて一括注文に資金を提供し、優遇価格を確保して年間を通じた調達予算を安定させています。インド、インドネシア、南アフリカの青年期コホートで再接種パイロットが拡大するにつれて、予防的使用に帰属するBCGワクチン市場規模は着実に上昇する見込みです。一方、膀胱がん治療はポジティブな試験結果と併用レジメンに対する医療費負担者のカバレッジ拡大に牽引されて、活発なCAGR 7.05%で前進しています。米国と欧州の腫瘍学ガイドラインは引き続き膀胱内BCGを第一選択治療として推奨しており、新興の競合品が存在するにもかかわらず一貫した利用を確保しています。
組換えBCGパイプラインは両用途の柱に深みを加えており、抗腫瘍免疫を高めるよう設計された操作済み株と並行して多抗原結核候補が進展しています。適応症横断的なイノベーションは、共通の上流プロセスを活用することで製造上のシナジーを引き出すことができます。利害関係者は、組換えオプションがピボタル試験を通過すれば、コストの観点から低所得環境では従来製剤が引き続き必要とされるため既存製品を共食いせずに、追加的な量がBCGワクチン市場に供給されると期待しています。
流通チャネル別:
公的セクターが優位を維持する一方、民間の腫瘍学サプライチェーンが引き締まる公的調達は2025年のグローバル出荷量の70.68%を占め、感染症管理における政府予算と多国間機関の恒続的な中心的役割を反映しています。省庁は、供給不足が発生した場合に公的注文を優先するようサプライヤーにインセンティブを与える納期遵守の履行条項を含む複数年枠組み協定を交渉しています。それでも、高所得国および新興経済圏の専門腫瘍センターが中断のない治療スケジュールを保証するためにメーカーから直接調達することが増えるにつれて、民間チャネルはCAGR 7.11%で拡大しています。こうした民間バイヤーは、前払いを行ったり安全在庫を維持したりする意欲があることが多く、限られた生産量を顧客間でバランスさせるメーカーにとっての魅力を高めています。
南アフリカのBiovacのような官民パートナーシップは、公衆衛生上の目標が供給のローカライズ、通貨リスクの軽減、熟練労働者の育成という商業的要請と共存できることを示しています。こうしたモデルは、地域投資コミットメントなどの付加価値基準を統合する形で、将来の入札設計に影響を与える可能性があります。その結果、BCGワクチン市場における競争は、純粋な価格競争から、供給安全保障、コールドチェーン性能、技術革新も評価する多面的な評価へとシフトしています。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
アジア太平洋地域BCGワクチン市場
アジア太平洋地域は2025年に世界収益の37.52%を占めてトップの地位を維持しており、2031年までの7.12%のCAGR見通しは他のすべての地域を上回っている。結核の高い罹患率、医療費の増加、インドと中国における強固な製造エコシステムが相まって、BCGワクチン市場における最大の地域シェアを支えている。インドネシアのM72/AS01E第3相試験への参加は、各国の予防接種プログラムが従来のBCG製剤の配布を継続す一方で、次世代ソリューションへの投資が同時に進んでいることを示している。中国のワクチン生産量は国内需要を満たすとともに、二国間援助チャネルを通じた輸出を支援しており、アジア太平洋地域のサプライ優位性をさらに強固なものにしている。
北米および欧州BCGワクチン市場
北米と欧州は第2層のクラスターを形成しており、腫瘍学における需要とイノベーションを評価する政策的枠組みに支えられた安定した需要を提供している。米国は、2030年の完成時に国内生産能力を3倍にすることが期待されるノースカロライナ州のMerckの数億ドル規模の施設を支援することで、慢性的な供給不足に対処している。欧州は、有利な価格交渉を行いながら供給の多様化を促進する共同入札プログラムの下での協調調達から恩恵を受けており、英国によるAnktivaの迅速な承認は、BCGベースの併用療法を支持する規制上の勢いを示している。
中東・アフリカ、南米およびアジア太平洋地域BCGワクチン市場
中東・アフリカと南米は、コールドチェーン物流の改善とともに結核撲滅イニシアチブが勢い増す中、未開拓の潜在力を示している。WHOの結核フリー中央アジア・イニシアチブは、中央アジア諸国がワクチン接種のスループットを加速させる後押しとなっており、南アフリカでは過去の供給不足に起因する罹患率の急増を受けて、緊急備蓄用の資金を確保するよう財務省に促している。ブラジルが結核スクリーニングを出生前ケアに統合したことは、公立病院におけるBCGカバレッジを拡大する新たな母子保健パラダイムの台頭を示している。これらの動向は、BCGワクチン市場が歴史的に一部のアジア諸国への依存から脱却し、地理的貢献がより均衡した形へと移行していくことを示唆している。


規制環境
BCGの規制環境は、多くの公共入札で参照される世界的な品質、安全性、プログラム適合性の期待を定める世界保健機関(WHO)のプレクオリフィケーションを基盤としている。需要側では、各当局が感染症スケジュールと並行して腫瘍学関連の使用経路を拡大し続けており、本レポートの対象範囲は、高所得市場におけるBCGの供給不足が供給継続性と代替調達への注目を高めていることを反映している。
アクセスと価格の手頃さは、各国の管理策によっても左右される。インドでは、国家医薬品価格庁(NPPA)が医薬品価格統制令に基づき必須ワクチンの価格を規制しており、2026年6月にはSerum Institute of IndiaのBCGワクチンについて20%の価格上昇(1回接種当たり9.9ルピーと報告)を承認し、供給可能性を支援した。製品登録は市場参入の関門として機能しており、シンガポール国家医薬品処方集がAJ Vaccines A/SをBCGワクチンAJVの登録製造業者として掲載していること(2026年6月更新)は、各国の規制当局が供給業者の多様化を後押しする役割を強めていることを示している。
バリューチェーン分析
BCGワクチンは、株の管理およびシードロット管理(デンマーク1331株など)から始まり、抗酸菌の発酵、下流工程、凍結乾燥へと進む、専門的なバイオ医薬品バリューチェーンをたどる。バッチリリースは、WHOプレクオリフィケーションおよび現地の国家規制当局(NRA)要件に整合した厳格な品質管理によって規定される。無菌設備およびGMPグレードのシードロット拡大には高い固定費と長いリードタイムが伴うため、単一拠点の混乱が過大な影響を及ぼし、冗長な製造拠点の戦略的価値を高めている。
下流部門では、大量の製品が多国間および政府の調達チャネルを経由し、入札条件とコールドチェーン性能要件が供給業者の選定と配分を左右する。UNICEFの調達・供給に関する最新情報(2024年後半)は、限られた生産量を予防接種スケジュールに合わせる運用上の複雑さを浮き立たせており、一方で民間チャネルにおける腫瘍学的需要は、一貫したロットの入手可能性と検証済みの流通に圧力をかけ続けている。Serum Institute of Indiaは大規模なワクチン製造を提供し、AJ関連の生産はデンマーク株の生産量を支え、Green Signal Bio Pharmaは凍結乾燥BCGおよびWHOプレクオリフィケーション目標に向けて位置付けを行っており、能力、コンプライアンス、入札アクセスがチェーン全体の位置付けにどのように影響するかを示している。
競争環境
競争環境は中程度の集中度を維持しており、WHO事前認定を取得した生産者は10社未満、高所得の腫瘍学市場での登録を保有する企業はさらに少数です。Merckが10年以上にわたって米国唯一の供給者である地位は、厳格な規制基準と高い固定コストが迅速参入を阻む実態を示しています。Sanofiの撤退は、マイコバクテリア発酵のための旧式施設を近代化するのに必要な資本集約度を明確にするとともに、組換え株を進める新規参入者にとってのホワイトスペースを開きました。ImmunityBioとSerum Instituteの提携は、革新的プラットフォームと大規模低コスト生産能力を組み合わせることの戦略的価値を示しており、2026年以降の競争の構図を塗り替える可能性があります。
メーカーは、単一拠点の生産停止に対するヘッジとして地理的多様化をますます追求しています。Serum Instituteによるオランダ施設の取得は、欧州経済領域への進出を拡大し、関税リスクを軽減するとともに、高価格の腫瘍学市場への輸送経路を短縮します。並行して、日本の厚生労働省は国内マイコバクテリアワクチン生産に対するインセンティブを模索しており、地元プレーヤーが外国からの供給優位を打破する政策主導の機会を示しています。
製品戦略は今や、量だけでなく付加価値による差別化を重視しています。組換えパイプラインは免疫原性の向上と広範な抗原カバレッジを標的とし、一方で製剤科学者は農村環境での投与を簡素化する凍結安定型または皮内マイクロニードルパッチに取り組んでいます。こうした改良品を最初に市場に投入できる企業は、従来のBCGのスケールアップのみに専念する既存企業からシェアを奪い、プレミアムセグメントを確保する可能性が高いでしょう。したがって、BCGワクチン市場における競争的な競合関係は、単なる製造規模ではなく、技術革新、生産能力の強靭性、および規制の俊敏性を中心に展開するよう設定されています。
BCGワクチン業界リーダー
Serum Institute of India Pvt. Ltd.
AJ Biologics Sdn Bhd
Microgen
Merck & Co., Inc.
Japan BCG Laboratory
- 注:主要企業の掲載順は順位を示すものではありません。
BCGワクチン市場
- Serum Institute of India
- Japan BCG Laboratory
- AJ Biologics
- Merck
- Statens Serum Institut
- GreenSignal Bio Pharma Pvt. Ltd.
- Biomed Lublin
- Taj Pharmaceuticals Ltd.
- NPO Microgen
- China National Biotec Group (CNBG)
- BCG Vaccine Laboratory (India)
- Bio Farma (Persero)
- Intervax Ltd.
- Sanofi S.A. (Sanofi Pasteur)
- Indian Immunologicals
- PT BioFarma Indonesia
- Chiron Behring Vaccines Pvt. Ltd.
- Cipla Ltd. (BCG on-co-pack)
- Valneva
- Microbix Biosystems Inc.

市場機会と将来展望
供給の強靭性とポートフォリオの差別化は、公共予防接種と腫瘍学グレードの膀胱内治療の両方にわたる、BCGにとって最も実行可能な空白領域である。UNICEFの2024年10月のBCG市場最新情報、および北米と欧州で記録された供給不足は、コンプライアンスに適合した生産能力を追加し、患者のスケジューリングに継続性が結びつく高所得腫瘍学市場で登録を確保できる供給業者にとって、近い将来の機会を裏付けている。ImmunityBioとSerum Institute of Indiaは、2024年5月にがん種を問わずBCGを対象とした独占的なグローバル供給契約を結んでこの方向性を強化し、ImmunityBioは2026年5月に東京-172株についてJapan BCG Laboratoryとの独占契約を通じて、米国向けの第二の供給経路を追加し、単一供給業者モデルを超えた調達を拡大した。
製造経済性も、規制された価格改定に伴って変化する。2026年6月にインドのNPPAが承認したBCGの価格上昇(Serum Institute of IndiaのBCGについて1回接種当たり9.9ルピーと報告)は、必須ワクチンの供給を維持する仕組みとなり、生産能力の活用と複数年にわたる調達契約を支援する。別の観点では、研究開発と次世代の経路がプレミアム的な位置付けの余地を広げており、Serum Institute of Indiaは組換えBCG(iBCG/rBCG)の取り組みを進めており、インドの規制当局の審査活動(2025年のCDSCO SECの議論)は、腫瘍学的性能、安全性、供給継続性の要件を目標とした組換え変異株の活発な評価パイプラインを示している。
Recent Industry Developments in BCGワクチン市場
- 2026年6月:Serum Institute of India Pvt. Ltd.は、そのBCGワクチンのNPPA価格上限を1回接種当たり9.8ルピーに引き上げると発表した。この価格調整は大量供給されるBCGの価格設定と入手可能性に影響を与え、インフレ連動の調達と整合し、生産能力の活用と政府主導の需要安定性を強化する。
- 2026年5月:ImmunityBioとSerum Institute of Indiaは、東京-172株についてJapan BCG Laboratoryとの独占的な米国向け開発・供給契約を発表した。米国市場向けのBCG調達の多様化は、供給不足のリスクを低減し、供給の強靭性を強化する。
- 2025年2月:ImmunityBioとSerum Institute of Indiaは、米国の供給不足に対処する代替手段として組換えBCGの拡大アクセスプログラムについてFDAの認可を取得した。規制上の後押しはアクセス選択肢を拡大し、新規のBCG変異株を受け入れる意欲を示している。


BCGワクチン市場 レポートの範囲と調査方法論
市場定義と対象範囲
本手法において、市場は結核予防および膀胱がんの治療用途で販売されるカルメット・ゲラン菌ワクチンの用量の価値を対象とし、対象国全体において公共および民間チャネルを通じて支払われた価格で計上される。
対象範囲からの除外:本市場規模には、より広範な結核治療薬、結核診断、または腫瘍学で使用される非ワクチン免疫療法は含まれない。
セグメンテーション概要
- 年齢層別
- 小児
- 成人
- 用途別
- 結核
- 膀胱がん
- 流通チャネル別
- 公的
- 民間
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他欧州
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- その他アジア太平洋
- 中東・アフリカ
- GCC
- 南アフリカ
- その他中東・アフリカ
- 南米
- ブラジル
- アルゼンチン
- その他南米
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、規模算定の前提を確定する前に、結核の負担、予防接種政策、およびワクチン供給に関する信号について明確な事実基盤を構築するために用いられた。国ごとの入力を一貫させるため、世界保健機関の結核・予防接種に関する指針、UNICEFのワクチン調達情報、および人口・医療支出に関する世界銀行の指標といった公開情報源に依拠した。
新生児予防接種を超えた需要を理解するため、CDCのワクチン情報ページ、膀胱内治療の使用に関する査読済みの臨床文献、およびワクチン出荷が集計レベルで報告される政府貿易統計といった情報源も精査した。企業の開示資料、投資家向け説明資料、および信頼性の高い報道は、生産能力の変化や供給不足に関連する制約を把握するために用いられ、その後、企業財務情報、特許データベース、および関連する場合には出荷レベルの輸出入データを提供する有料サブスクリプションと照合された。ここに挙げた情報源はあくまで例示であり、入力を収集、検証、明確化するために他の多くの公開文書やデータセットも精査された。
一次インタビューおよび調査
一次調査は、調達が実際にどのように機能し、特に供給不足の周期において需要が公共入札と民間供給の間でどのように移動するかを確認することに重点を置いた。主要地域の製造業者、流通業者、病院の調達担当者、および臨床関係者と幅広く対話を行い、価格設定、用量の使用パターン、および近い将来の供給前提を検証・調整できるようにした。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の職位 | 地域 |
|---|---|---|
| トップティア:31% | CXO:16% | アジア太平洋:43% |
| ミドルティア:47% | 機能/事業部門リーダー:40% | 欧州・中東・アフリカ:31% |
| 小規模プレイヤー:22% | マネージャー:44% | 米大陸:26% |
市場規模算定・予測
中核モデルは、予防接種プログラムにおける接種率の期待値、対象となる出生コホート、および公共と民間経路のいずれを通じて通常供給が消化されるかの割合から国別需要プールを再構築する、トップダウン方式で構築される。その国別レイヤーは地域合計に積み上げられ、最終的に対象年の世界価値へと統合される。
合計値の妥当性を保つため、チャネル別の抽出販売価格、調達に関する議論から得られる目安となる用量、および供給業者・流通業者による供給不足配分に関する感覚確認といった選択的なボトムアップ検証によって裏付けを行った。入力は、結核の発生率と予防に関する推奨事項、年間出生数と予防接種スケジュールの実践、膀胱内ワクチン療法を用いる膀胱がん治療プロトコル、および入札供給と民間市場供給の間で観察される価格差といった、追跡可能な指標に根拠を置くようにした。ある国で公開価格の可視性が限られている場合、類似した調達構造を持つ近隣市場から価格帯を推定し、その後インタビューを通じて再検証した。
予測にあたっては、供給可能性、入札のタイミング、および価格改定を透明性を持って変化させ、ベースケースに統合できるよう、シナリオ分析を用いた。将来見通しは、予想される生産能力の追加、継続する供給不足のリスク、および供給が正常化した際に腫瘍学的用途がどれだけ速く回復するかを含む主要変数の方向性を一次回答者が検証した後に最終化された。
データ検証・更新サイクル
結果は複数の段階で確認され、まず国レベルでの妥当性確認から始まり、続いて地域レベルでの積み上げ確認が行われ、異常値が説明不能な変動として残されないようにした。予防接種の接種率期待値、公共調達パターン、既知の供給制約といった独立した信号と結果を比較し、価格や量の前提が予想範囲を超えて動いた場合には情報源に再度連絡を取った。
承認前に、モデルと前提は、計算、単位、通貨タイミングが市場間で一貫していることを確認する段階的なアナリストレビューを経る。レポートは毎年更新され、大規模な供給拡大、長期化する供給不足、政策変更といった重要な出来事が発生した場合には中間更新が行われる。提供直前には最終的なデータ確認が完了し、クライアントは入手可能な最新の見解を受け取ることができる。
Mordor Intelligenceによるbcgワクチン市場規模の他の公表推定値との比較
このワクチンカテゴリーの公表値が異なるのは、需要の一部が公衆衛生上の予防接種によって推進され、別の一部は腫瘍学における病院治療の使用に結びついており、これら2つの経路が異なる方法で測定されているためである。供給不足の期間が一時的に用量の入手可能性、入札量、平均価格を変動させることがあるため、タイミングも重要である。
表には顕著な差が見られ、Mordor Intelligenceのモデルでは、隣接する結核関連製品やより広範な腫瘍学免疫療法支出を含めるのではなく、公共および民間チャネル全体における結核予防および膀胱がん用途に結びついたワクチン収益のみを合計している。差異は、価格の取り扱い方法からも生じ得る。一部の推定値は単一の平均価格または一つの調達チャネルに依拠しているが、他の推定値は入札価格と民間価格を混合し、異なる時点で通貨換算を更新している。
ベンチマーク比較
| 情報源 | 市場規模 | 研究手法におけるギャップ |
|---|---|---|
| Mordor Intelligence | USD 178.44 M (2025) | |
| 業界誌A | USD 104.84 M (2023) | より早い基準年を使用しており、予防接種の価値を重視する傾向があり、病院治療の用量および最近の価格・供給変動の捕捉が限定的である。 |
| 業界レポートB | USD 95.50 M (2023) | 市場をより古い需要と価格の前提に基づかせており、より狭いチャネル観を適用しているようで、民間市場価格が入札価格から乖離する場合、価値を過小評価する可能性がある。 |
全体として、この差異は主に対象範囲の整合性と年の選択、そして供給不足・回復期の各チャネル間での価格の混合方法によって説明される。明確な需要プール、チャネル別区分、および更新された価格確認に裏付けを結びつけることで、前提を更新する必要が生じた際にも、得られる推定値は追跡可能かつ再現可能な状態を保つ。


レポートで回答される主要な質問
BCGワクチン市場の現在の規模はどのくらいですか?
BCGワクチン市場規模は2026年に1億8,947万米ドルと評価されており、2031年までに2億5,576万米ドルに達することが期待されており、CAGR 6.18%を反映しています。
なぜ供給不足が繰り返し発生するのですか?
WHO事前認定を取得したGMPグレードBCGの生産者はわずかしかおらず、施設のアップグレードには最大6年を要するため、定期的な混乱が生じ、北米および欧州での患者アクセスが制約されています。
市場で最大のシェアを占める地域はどこですか?
アジア太平洋が37.52%のグローバル収益でトップを維持しており、高い結核罹患率、強固な新生児免疫化義務付け、および地域の製造能力によって牽引されています。
腫瘍学においてBCGはどのように使用されますか?
膀胱内BCGは非筋層浸潤性膀胱がんの第一選択療法であり続けており、Anktivaのような併用剤の最近の承認が完全奏効率を改善し、成人需要を強化しています。
どのようなイノベーションが競争環境を変える可能性がありますか?
複数の抗原を発現する組換えBCG株、凍結安定型製剤、およびマイクロニードルパッチが開発中であり、規制承認が得られれば高付加価値なプレミアム価格設定が可能になる可能性があります。
政府はどのようにして供給不足の影響を緩和していますか?
ユニセフやCEPIなどの機関は、緊急入札を展開し、新たな製造ラインに資金を提供し、生産不足の間もワクチン接種プログラムを維持するためのバッファー在庫を積み上げることで、中期的な市場成長を安定させています。
最終更新日:



