
破傷風トキソイドワクチン市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 6.47 十億米ドル |
| 市場規模 (2031) | 8.49 十億米ドル |
| 成長率 (2026 - 2031) | 5.59 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
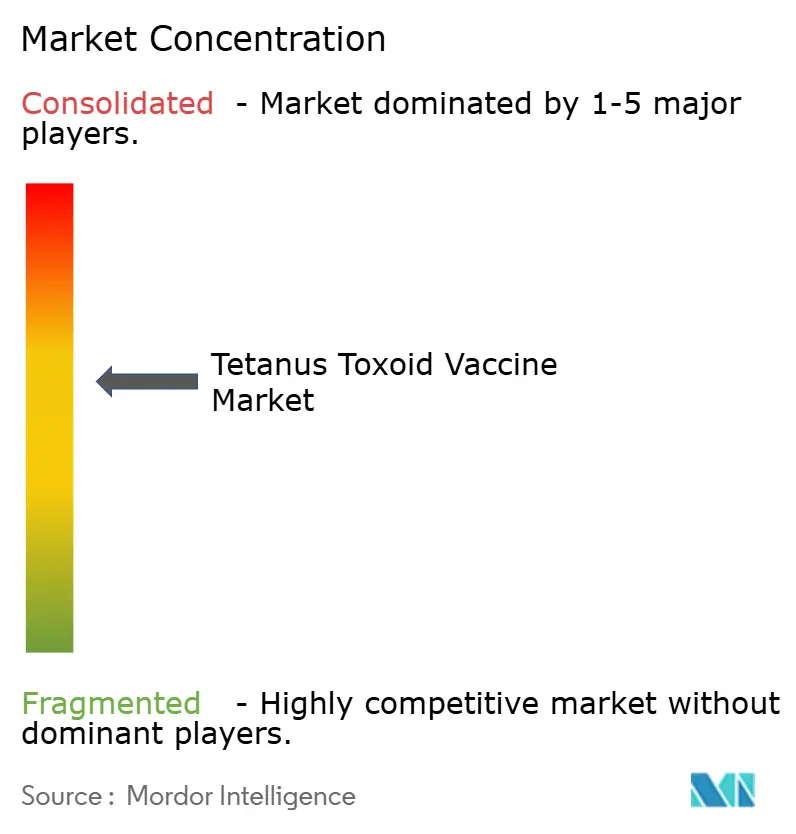
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる破傷風トキソイドワクチン市場分析
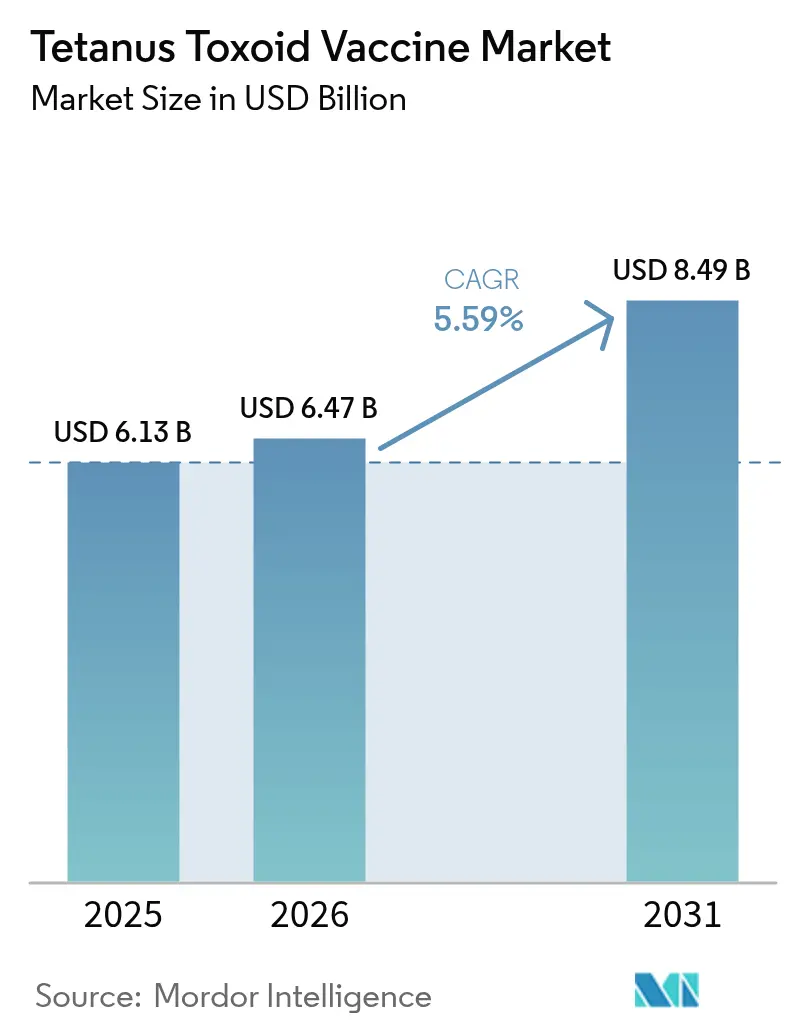
2026年の破傷風トキソイドワクチン市場規模は64億7,000万USDと推定され、2025年の61億3,000万USDから成長し、2031年には84億9,000万USDに達すると見込まれており、2026年〜2031年にかけてCAGR 5.59%で拡大します。需要の勢いは、国家免疫プログラム、混合製剤への選好の高まり、成人追加接種政策の拡大、および多国間調達資金の継続的な供給によって生じています。特にTdapを中心とした混合製剤は、ライフコース免疫化イニシアチブに後押しされ、CAGR 7.9%で最も急速に拡大しています。北米は成熟した償還制度の強みを背景に36%の収益シェアで首位を占めていますが、アジア太平洋は高成長市場として際立っており、各国政府が製造能力を拡大し、アクセスを広げ、公衆衛生予算を増加させるなか、CAGR 7.2%が予測されています。熱安定性技術はサプライチェーンを再編する見通しであり、冷蔵不要のTdワクチンのフェーズ1試験が2025年4月に開始され、コールドチェーンの廃棄を半分以上削減することを目指しています1。MassBiologicsによるTd製造終了などのメーカー撤退が生産拠点の集中という脆弱性を露呈したことから、供給の安定性は依然として懸念事項です。全体として、単独TT製剤よりもTdへの規制上の移行は、入札量を方向転換させ、製品パイプラインに影響を与えています。
主要なレポートのポイント
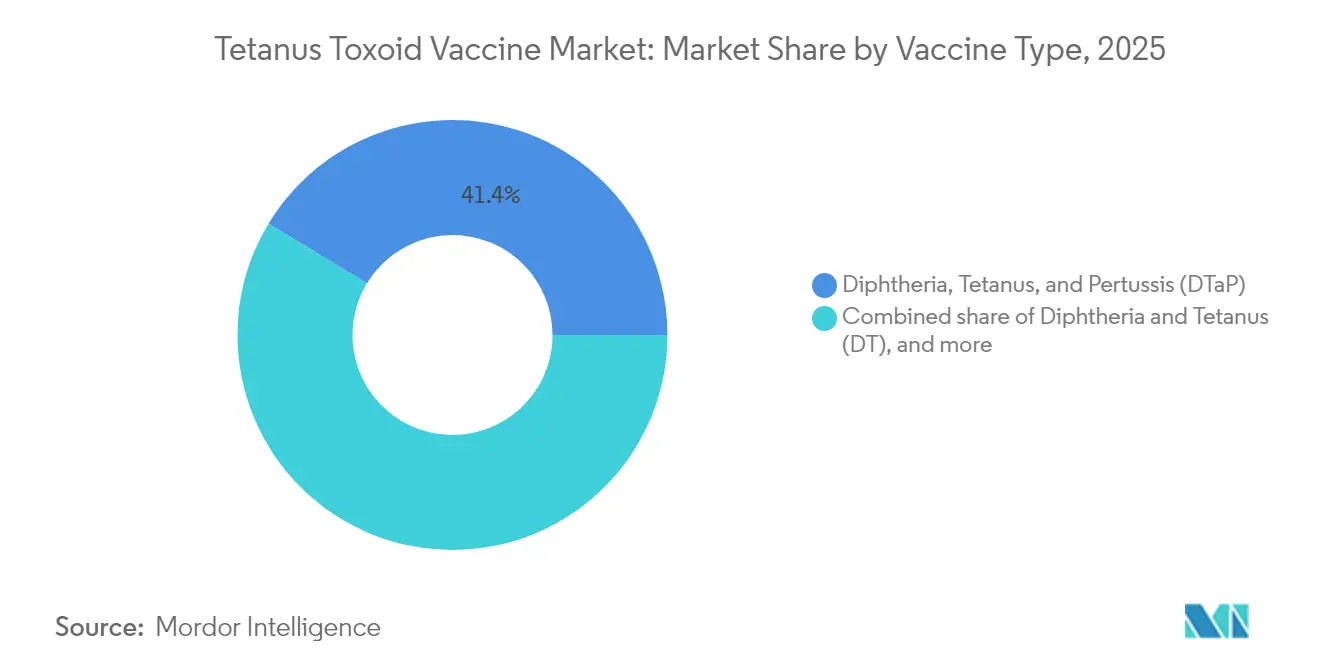
- ワクチン種別では、2025年における破傷風トキソイドワクチン市場シェアの41.35%をDTaPが占めました。一方、Tdapは2031年にかけてCAGR 7.75%での成長が予測されています。
- 年齢層別では、2025年の破傷風トキソイドワクチン市場規模において小児セグメントが84.30%のシェアを占め、成人コホートは2026年〜2031年にかけてCAGR 6.33%で前進すると予測されています。
- エンドユーザー別では、病院・外傷センターが2025年の収益の67.10%を占め、公的免疫化クリニックが2031年に向けてCAGR 6.82%という最も急速な成長軌道を示しています。
- 流通チャネル別では、政府調達が2025年の取扱量の62.20%を占め、民間・自費払いチャネルは2031年にかけてCAGR 7.03%を記録すると予想されています。
- 地域別では、北米が2025年の収益の35.60%を占め、アジア太平洋が2031年にかけてCAGR 7.12%で拡大する見込みです。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (〜) CAGR予測への影響(%) | 地理的 関連性 | 影響 時間軸 |
|---|---|---|---|
| 国家免疫プログラムの拡大と追加接種の指針更新 | +1.2% | 世界(低・中所得国重点) | 中期(2〜4年) |
| 高価数の五価・六価製剤の採用 | +1.8% | 北米、欧州、アジア太平洋 | 長期(4年以上) |
| UNICEF、Gavi、PAHOによる調達資金の継続 | +1.0% | アフリカ、南アジア、ラテンアメリカ | 中期(2〜4年) |
| 成人追加接種に対する意識の向上 | +0.8% | 北米、欧州、アジア太平洋 | 中期(2〜4年) |
| WHO事前認定経路を通じたコスト競争力のある製造業者の参入 | +0.5% | アジア、アフリカ | 短期(2年以内) |
| 低用量アジュバント・熱安定性製剤技術の進展 | +0.9% | 世界 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
国家免疫プログラムの拡大と追加接種政策の更新
世界のプログラムは現在、WHO免疫化アジェンダ2030(DTP3カバレッジ90%を目標とする)に支援されながら、乳児から高齢者までを網羅するカバレッジを重視しています。南スーダンなどの国々は2025年のアフリカ予防接種週間中にこのアプローチを再確認し、新ワクチンの導入と破傷風追加接種のアウトリーチを組み合わせました[2]UNICEF供給部門、「ジフテリア・破傷風・百日咳含有ワクチン:市場および供給最新情報」、unicef.org。「大規模キャッチアップ」キャンペーンは5歳未満児のパンデミック期間中の接種格差を解消することを目的としており、多くの保健省が青少年および成人の追加接種を接種スケジュールに組み込み、破傷風トキソイドワクチン市場の対象セグメントを拡大しています。こうした広範な政策は、中期にわたる段階的な多年齢層需要の予測を下支えし、ライフコース製剤を有するメーカーに追い風をもたらしています。
五価・六価混合ワクチンの採用拡大
高価数混合製剤は外来受診回数を短縮し、接種完了率を向上させ、物流を簡素化します。混合ワクチンを接種した小児は、より高い適時カバレッジを達成するというエビデンスがあります。CanSinoのDTcP候補品は中国の優先審査ステータスを有しており、DTcP-Hib-MCV4製品は2025年2月に臨床試験に入りました。移行期の中所得経済圏における年間五価ワクチン需要は、2023〜2025年にわたって1億3,500万回分と予測されています。ジフテリア・百日咳・破傷風の抗原を1回の注射に組み合わせる能力が、破傷風トキソイドワクチン市場の混合製剤へのシフトを強化し、長期的な成長を牽引すると期待されています。
UNICEF、GaviおよびPAHO回転基金による調達資金の継続
UNICEFは年間200億回分超を購入しており、その相当部分が破傷風抗原を含み、年間1億3,000〜1億4,000万回分のTdを2027年まで対象とする長期契約を確保しています。GaviのワクチンInvestment Strategy 2024は、2026〜2030年の財政期間における破傷風含有ポートフォリオへの継続的支援を概説しています。PAHOの回転基金はラテンアメリカの保健省に一括価格を確保しています。予測可能な入札はメーカーの設備計画を誘導し、価格安定を下支えし、熱安定性製剤および成人製剤ラインのR&Dリスクを軽減することで、破傷風トキソイドワクチン市場の見通しを強化しています。
先進国・新興国市場における成人追加接種免疫化への意識の高まり
成人免疫化キャンペーンは免疫の低下に対処するもので、研究によれば生物学的製剤を使用している患者のうちTdapの接種が最新の状態にあるのはわずか4%に過ぎません。市場モデリングは、より広範な成人ワクチンカテゴリーが2028年に277億USD(272億6,500万USD)に達する可能性を示しており、破傷風追加接種はその不可欠な構成要素です。ライフコースの概念はベトナムで普及しており、民間売上が3億USD超に達しています。したがって公衆衛生機関はメッセージを見直し、職場および薬局チャネルを活用しており、これらの動向は破傷風トキソイドワクチン市場のフットプリントを直接拡大しています。
WHO事前認定経路を通じたコスト競争力のある製造業者の参入
事前認定により新興サプライヤーは世界入札への参加が可能になります。Serum Institute of Indiaは2021〜2023年の間に世界ワクチンシェアを19%から24%へと引き上げました[3]バイオテクノロジー産業調査支援評議会、「インドバイオエコノミーレポート2024」、birac.nic.in。アフリカのAVMAは10年間で最大10億USDを投資し、生産を現地化する予定です。これらの新規参入者はサプライを多様化し、不足を軽減し、価格圧力をかけることで、破傷風トキソイドワクチン市場内の競争ダイナミクスを変化させています。
低用量アジュバント・熱安定性製剤技術の進展
ナノ工学アジュバントは標的送達と安全性の向上をもたらします。現在フェーズ1にあるStablepharmaのSPVX02は冷蔵なしで効力を維持し、60種のワクチンへの適用可能性が期待されています[4]バイオインダストリー協会、「Stablepharmaが世界初の冷蔵不要ワクチンをどのように先導しているか」、bioindustry.org。mRNAベースのDTPコンセプトも前臨床研究で良好な免疫原性を示しています。こうしたイノベーションは廃棄を削減し、物流コストを削減し、これまでアクセスできなかった地域を開拓する可能性があり、破傷風トキソイドワクチン市場にとって構造的な追い風となります。
阻害要因の影響分析*
| 阻害要因 | (〜) CAGR予測への影響(%) | 地理的 関連性 | 影響 時間軸 |
|---|---|---|---|
| ワクチン忌避と誤情報 | -0.9% | 世界(程度は地域によって異なる) | 中期(2〜4年) |
| 集中した製造拠点 | -0.7% | 輸入依存地域 | 短期(2年以内) |
| 低・中所得国におけるTd/Tdap移行の予算制約 | -0.6% | アフリカ、南アジア、ラテンアメリカ | 中期(2〜4年) |
| 混合ワクチンに関連する有害事象および訴訟リスク | -0.5% | 北米、欧州 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
すべての年齢層において接種率を損なうワクチン忌避と誤情報
機関への信頼低下と流布する誤情報が接種率を低下させています。2023年には1,450万人の子どもたちが定期ワクチン接種を逃し、その多くが脆弱な環境に置かれています。成人の追加接種は優先順位が低く、10年ごとのTd/Tdapスケジュールに関する認識不足が調査で示されています。需要低下は有効期限切れの在庫につながり、破傷風トキソイドワクチン市場内の効率的な供給管理を困難にしています。
製造拠点の集中によるサプライチェーンの脆弱性
MassBiologicsの2024年のTd製造撤退により米国内に単一のサプライヤーが残され、短期的な割当制限が発生しました。予測誤差と在庫管理の課題により、大規模な低・中所得国プログラムにも同様のボトルネックが生じています。規制の不均一性は代替サプライヤーの参入をさらに遅らせています。多様化努力が成熟するまで、これらの脆弱性は破傷風トキソイドワクチン市場に不安定性をもたらします。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
ワクチン種別:
混合ワクチンが市場の発展を牽引DTaPは5回接種の小児スケジュールを背景に、2025年の破傷風トキソイドワクチン市場シェアの41.35%を獲得しました。このセグメントの破傷風トキソイドワクチン市場規模は、指針が変更されないことから中一桁台の成長を示す見通しです。青少年、妊婦および成人への追加接種が拡大しているため、TdapのCAGR 7.75%は市場全体を上回っており、CDCはすべての妊娠中にTdapを推奨しており、乳児への百日咳予防効果は90%超です。
単独TT製剤は入札がTdへ移行するにつれて減少しており、mRNA DTPプロトタイプは予測期間終盤までに価格と製造パラダイムを破壊する可能性があります。したがって破傷風トキソイドワクチン産業は、変化するスケジュールの中で関連性を維持するため、高価数・熱安定性またはゲノムプラットフォーム製剤へのR&Dを集中させています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能


年齢層別:
小児の優位性が続くなか成人セグメントが勢いを増す小児は学校入学要件とVFC給付制度に支えられ、2025年の破傷風トキソイドワクチン市場規模の84.30%のシェアを占めました。それでも、免疫老化と外傷を受けやすいライフスタイルが追加接種の格差を浮き彫りにすることで、成人は6.33%のCAGRを示しています。免疫が低下した高齢者に不均衡な破傷風症例が見られることは、未充足ニーズを裏付けています。
メディケアのコスト上限などの政策的手段が経済的障壁を取り除き、迅速な唾液検査により数分で的を絞ったアウトリーチが可能になります。これらの要因が総合的に成人コホートを破傷風トキソイドワクチン市場の成長レバーとして再位置付けしています。
エンドユーザー別:
断片化した市場において公的免疫化クリニックが地歩を固める病院・外傷センターは創傷管理プロトコルにおける中心的役割から、2025年の収益の67.10%を生み出しました。統合された電子カルテにより即座の予防投与の判断が可能となり、取扱量の集中が維持されています。しかしコミュニティクリニックは、モバイルチームと文化的に適応したキャンペーンに支援され、ウィスコンシン州のRICEグラントなどの公平性志向の資金調達を反映して、CAGR 6.82%を記録するでしょう。
低価格スケジュール(サンアントニオでのTdは21.23USD、Tdapは40.20USD)が価格に敏感なユーザーを引き付けています。薬局・職場チャネルの拡大が利便性を高め、破傷風トキソイドワクチン市場への追加的な接種を誘導しています。

注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
流通チャネル別:
政府調達が優位を保つ一方で民間セクターが拡大EPI、NEPIまたは類似の枠組みの下での国家入札が総需要を固定し、技術仕様を形成します。ベトナムの公的プログラムはTdを無償供給しており、価格は中央で設定されています。UNICEFだけで2022年の世界Td取扱量の40%を満たしており、機関バイヤーの重要性を示しています。
保険会社が2023年10月以降ACIP指定ワクチンをネットワーク内でゼロ費用分担でカバーしなければならないため、民間・自費払いチャネルは上昇しています。地域流通センターの高度化により規模の経済が生まれ、到達コストの削減と廃棄の抑制が期待されます。競争的入札と民間採用が相まってアクセスを拡大し、破傷風トキソイドワクチン市場を成長させています。
地域分析
北米破傷風トキソイドワクチン市場
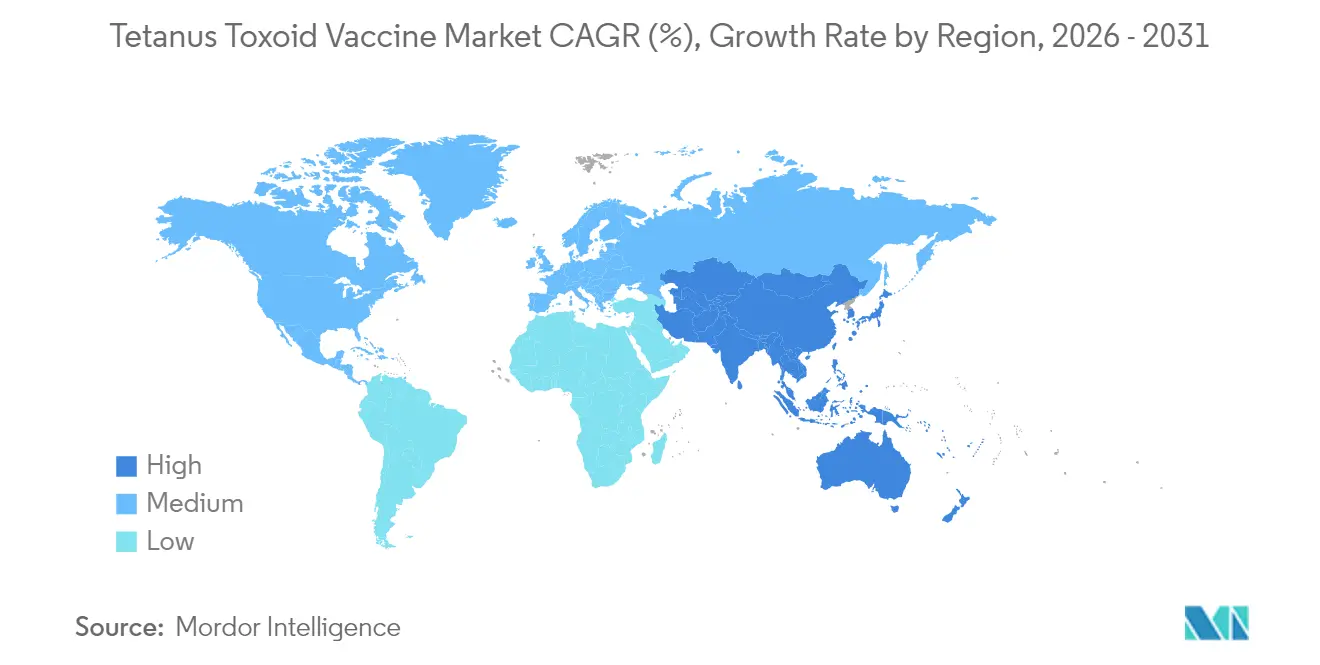
北米は2025年の収の35.60%を占め、成熟したカバレッジシステムおよびインフレ抑制法における成人向けワクチンの自己負担ゼロ条項に支えられている。しかしながら、2024年のTdワクチン不足は脆弱性を露呈し、一部の医療現場ではTdapへの代替を余儀なくされた。カリフォルニア州は百日咳の急増を受け、特に妊娠27〜36週を対象としたTdapの普及活動を強化している。継続的な立法および資金面での支援が、破傷風トキソイドワクチン市場における同地域の中心的役割を維持している。
アジア太平洋破傷風トキソイドワクチン市場
アジア太平洋地域は2031年に向けて7.12%のCAGRで際立った成長を示している。インドは世界の免疫プログラム向けワクチンの60%を供給し、中国は国内需要の90%を自国で賄っている。政府のインセンティブおよびWHO事前認定経路が輸出を後押ししている。ベトナムの民間ワクチン売上高が300 ミリオン 米ドルを超えていることは、中間層の需要拡大を示している。Serum Institute of Indiaの30億ドーズおよびBharat Biotechの40億ドーズという地域の生産能力は、スケーラブルな供給を支え、破傷風トキソイドワクチン市場における同地域の次世代的影響力を裏付けている。
欧州・中東・アフリカおよび南米破傷風トキソイドワクチン市場
欧州、中東、アフリカおよび南米は多様な成長要因を示している。欧州は高いカバレッジを維持しているものの、一部地域でのワクチン忌避という課題に直面している。高リスク国59カ国のうち47カ国が母体および新生児破傷風を排除しており、その多くはアフリカ諸国であり、ドナー支援による取り組みの成果を反映している。AVMAの1 ビリオン 米ドル規模のイニシアチブは、アフリカの世界生産シェアを現在の0.2%超へ引き上げることを目指している。PAHOの一括調達モデルは南米の価格を安定させている。これらの地域は総じて地理的多様性を広げ、破傷風トキソイドワクチン市場における集中リスクを軽減している。

規制環境
破傷風トキソイド含有ワクチンの規制は、トキソイド製造とバッチリリースに関する広く用いられる品質・安全性・力価基準に根ざしている。WHOは破傷風ワクチンの標準化規範(TRSフレームワークに基づくガイダンスを含む)を維持し、UNICEF、Gavi、その他の国際調達向けにDT/Td製品および関連製品を認定するWHOプレクオリフィケーション(PQ)プログラムを運営しており、PQステータスは多国間入札における実質的なゲートキーパーとなっている。米国では、認可済みの破傷風含有製品とその承認後の変更に関するFDAの監督は、生物製剤規制およびラベリング管理の下で行われており、TENIVACなどのTdワクチンに関する製品固有の規制文書も含まれる。
欧州では、ワクチンの開発とライフサイクル管理は、EMAの科学的ワクチンガイドラインおよび小児開発要件によって形作られており、一般的な混合ワクチンクラスに対する標準的な小児医薬品開発計画(PIP)を含む。これとは別に、欧州薬局方(Ph. Eur.)委員会は、バッチリリースの安全策を維持しつつ毒性試験要件を合理化するために破傷風ワクチンのモノグラフを更新しており、これは同地域に供給するメーカーの品質管理戦略および比較可能性パッケージに影響を与える。各市場において、規制の方向性は、単独のTTよりも配合製剤(DT/Td/Tdapおよびより高価数の小児混合ワクチン)を支持し続けており、多価製品では各抗原成分について力価要件が評価される。
競争環境
世界の供給はSanofi、GSK、Pfizer、MerckおよびSerum Institute of Indiaを中心に中程度の集中度を示しています。後者は2023年までにシェアを24%へと引き上げ、コスト競争力と事前認定の獲得から恩恵を受けています。CanSino、Bharat Biotechおよび複数の中国バイオ製剤メーカーなどの新興アジア企業が、特に混合製剤および成人用量製剤において能力を強化し、破傷風トキソイドワクチン市場内での競争を激化させています。
戦略的テーマとして、熱安定性R&D——StablepharmaのSPVX02はコールドチェーンの経済性を覆す可能性がある——および暴露後管理に迅速な抗体送達をもたらすTrinomabのSintetoなどモノクローナル抗トキシン療法が挙げられます。規制環境は分岐しており、コンプライアンス対応の敏捷性が競争上の差別化要因となります。プール入札がサプライヤーを互いに対抗させるため価格圧力は持続しますが、プラットフォーム科学および成人特化ファイルによる差別化はマージン防衛をもたらします。ホワイトスペースはアフリカ拠点の製造分野に存在しており、地域プレイヤーがAVMAグラントを活用して地域入札を獲得し、破傷風トキソイドワクチン市場における輸入依存を徐々に低下させる可能性があります。
2027年以降、mRNA混合候補製品はリードタイムを圧縮し柔軟な抗原交換を可能にすることで参入障壁を再定義し、既存のトキソイドメーカーに新規プラットフォーム能力への投資を促す可能性があります。より小規模なサプライヤーが次世代アップグレードの資金を調達できない場合、統合リスクが残り、長期的に破傷風トキソイドワクチン産業の集中度を高める可能性があります。
破傷風トキソイドワクチン産業のリーダー企業
Sanofi (Sanofi Pasteur, Inc)
Pfizer, Inc
GSK plc
Serum Institute of India Pvt. Ltd.
Merck & Co., Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
破傷風トキソイドワクチン市場
- Sanofi (Sanofi Pasteur)
- GlaxoSmithKline
- Pfizer
- Merck
- Serum Institute of India
- Bharat Biotech International Ltd.
- Biological E Ltd.
- Panacea Biotec Ltd.
- BB-NCIPD Ltd.
- PT Bio Farma (Persero)
- Emergent Bio Solutions
- LG Chem
- Sinopharm Group Co., Ltd.
- Sinovac Biotech
- KM Biologics (Mitsubishi Tanabe)
- Seqirus (CSL Ltd.)
- Aurobindo Pharma Ltd. (Vaccines Div.)
- Valneva

市場機会と将来展望
ライフコース予防接種政策と調達メカニズムは、成人および青少年向けのTd/Tdap供給に特定の空白領域を生み出しており、特にスケジュールが単独のTTから離れ、入札仕様がDT/Tdへ移行する場合に顕著である。多国間調達は依然として主要な機会チャネルであり、UNICEFの契約動向とWHO PQへのアクセスがどのサプライヤーが大規模に参加できるかを決定するためであり、WHOの2024-2026年ワクチンプレクオリフィケーション優先リストには明確にDTと成人用Tdが含まれており、これらのSKUに対する開発・登録の重点を強化している。また、機関需要の規模と適格供給の集中は、WHOプレクオリファイドメーカーが合計で年間約5億ドースのTd生産能力を維持していることによって強調されており、これは新規参入者がPQを追求し、入札適格性のための書類準備を強化することの根拠を支えている。
技術および製品形態のアップグレードは、2つ目の機会群を提供する。熱安定性の高いアプローチやコールドチェーン負荷の軽いアプローチ、多価配合の最新の安全性・力価基準を満たすための高度な精製方法は、遠隔地や資源制約のある環境で普及率を制限する廃棄率や流通の制約を対象としている。需要はまた、破傷風トキソイドを成分または担体プラットフォームとして含む、より大規模な予防接種ポートフォリオへの混合ワクチンへの広範な移行によっても強化されており、MenACWY-TTのような多価構造体やより高価数の小児混合ワクチンを含み、これは破傷風抗原の需要を単価ブースターサイクルだけでなくスケジュールの近代化と結び付けている。アクセス面では、WHOがワクチン申請に電子プレクオリフィケーションシステム(ePQS)の使用を義務化する2026年5月の動きが、国際的に調達されるチャネルで競争するメーカーに特定の運用コンプライアンス要件を導入する。
Recent Industry Developments in 破傷風トキソイドワクチン市場
- 2026年4月:カサウリのCentral Research Institute(CRI)は、新しい破傷風・成人ジフテリア(Td)ワクチン550万ドースをインドの全国予防接種プログラム(UIP)に供給することを約束した。この供給契約は、インドのプログラムがTTからTdへ移行することを支援し、Td製剤の国内公共部門対応市場を拡大し、国産生産による供給安全性を強化する。
- 2025年5月:英国の保健当局は、UK Vaccine Updateを通じて定期予防接種に関するメッセージングを再確認し、破傷風含有ワクチンのスケジュール遵守とブースターの認識を含めた。継続的な公式コミュニケーションは、プライマリケアチャネルを通じた需要の持続を支え、定期およびブースター接種で使用される配合製剤の政策主導の普及を強化する。
- 2024年6月:CDCのACIPは、破傷風トキソイドを含むサノフィとメルクの小児用六価混合ワクチンVAXELISを、アメリカインディアンおよびアラスカ先住民の乳児における侵襲性Hib疾患予防を支援するための優先推奨に追加することを決議した。優先的な位置付けは、小児スケジュールにおける高価数混合製品の役割を強化し、混合ワクチンポートフォリオ内での破傷風含有抗原の継続的な出荷量の押し上げを支える。


破傷風トキソイドワクチン市場 レポートの範囲と調査方法論
市場定義と対象範囲
本市場は、定期予防接種、ブースター、母子保健プログラム、負傷後の予防措置に使用される破傷風トキソイド含有ヒト用ワクチンから生じる収益を追跡し、メーカーの販売時点で測定され、各国間で米ドルに正規化される。
対象範囲外:動物用破傷風ワクチンおよび高度免疫破傷風抗毒素血清は除外される。
セグメンテーション概要
- ワクチン種別
- ジフテリア・破傷風・百日咳(DTaP)
- ジフテリア・破傷風(DT)
- 破傷風・ジフテリア・百日咳(Tdap)
- その他のワクチン種別
- 年齢層別
- 小児(0〜16歳)
- 成人(16歳超)
- エンドユーザー別
- 病院・外傷センター
- 公的免疫化クリニックおよびEPIサイト
- その他のエンドユーザー
- 流通チャネル別
- 政府調達
- 民間・自費払い
- 地域
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- その他のアジア太平洋
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、まず国別の需要像をマッピングし、その後収益計算を適用することから始まる。世界保健機関、UNICEFのプログラム資料、各国の公衆衛生機関などの資料から、公表されている予防接種スケジュール、ブースター推奨、および母子予防接種指針を確認する。
次に、単一のデータ系列に依存しないよう、価格および供給に関する指標を追加する。政府の入札ポータル、公開されている調達落札通知、税関貿易統計、ワクチンカバレッジに関する査読済み論文などの入力を用いて、地域別のボリューム、製品構成、価格帯を形成する。企業の開示資料や投資家向け発表資料は、公共チャネル調達と民間市場需要のどちらに販売が偏っているかを確認するために用いられ、企業財務情報の有料サブスクリプションと出荷単位の貿易データベースは、公開情報が限られている場合に選択的に用いられる。ここに挙げたデスクリサーチの入力はあくまで例示であり、収集、相互確認、明確化のために他にも多くの公開資料や有料資料が参照された。
一次インタビューおよび調査
一次調査は、入札の落札価格帯、現実的な廃棄バッファ、混合ワクチンが単価ブースターからどのように需要を移行させるかなど、公開資料から直接読み取れない仮定を検証するために用いられる。主要地域全体の調達関係者、予防接種プログラムアドバイザー、流通業者、病院薬局の担当者と対話することで、最終的な規模算定がワクチンの実際の購買、保管、投与方法を反映するようにしている。
これらの対話は、特に小児用配合ドースと母子ブースタープログラムが同じ供給チェーンを共有する場合に、実務上何が破傷風トキソイド含有収益として計上されるかを確認するのにも役立つ。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:32% | CXO:12% | アジア太平洋:42% |
| 中堅層:50% | 機能/部門責任者:36% | 欧州・中東・アフリカ:36% |
| 小規模プレーヤー:18% | マネージャー:52% | アメリカ大陸:22% |
市場規模算定と予測
市場規模算定は、予防接種スケジュール、対象人口、および実測されたカバレッジからドース数を再構築するトップダウン型の需要プールを用いて構築され、その後、国別価格帯を用いてこれらのドース数を収益に変換する。主要な入力には、出生コホート規模、ブースター接種タイミングの遵守、母子予防接種の普及率、プログラムカバレッジ率、小児スケジュールにおける混合ワクチンの割合が含まれ、これらが合わさって、ドース量と製品構成が国によって異なる理由を説明する。
需要プールが形成された後、サンプリングされた入札量に観測された落札価格を乗じたものや、開示情報が入手可能な場合のメーカーレベルの収益分割など、選択的なボトムアップ近似と出力を相互確認する。国別データが欠落または不規則な場合は、スケジュールの類似性、所得層、調達チャネル構成に基づく類似国のアナログを用いてギャップを処理し、インタビューのフィードバックを受けて出力を調整する。
予測については、政策や調達が段階的に変化することがあり、滑らかに変化しないため、シナリオ分析を行う。仮定は、カバレッジの想定される変化、ブースター政策の施行、混合ワクチンの採用、入札価格動向を用いて変動させ、その後専門家と共に見直し、将来予測の現実性を保つ。
データ検証と更新サイクル
出力は、公表されているカバレッジ動向、入札活動パターン、主要生産国の貿易フローの方向性などの独立した指標とモデル化された収益を比較する相互確認によって検証される。ある国の結果が異常に高い、または低いように見える場合、ドースの積み上げ、価格入力、および通貨換算のタイミングを再確認し、差異が説明できない場合はフォローアップの通話を実施する。
承認前に、モデルと仮定は複数段階のアナリストレビューを経て、算術、単位変換、成長要因が根底にある要因と整合するようにする。レポートは年次で更新され、ガイドラインの変更、大規模な調達変更、供給の混乱など重大な事象が発生した場合は臨時更新が行われる。提供の直前には、最新の公開資料とインタビューから得られた知見を反映するための最終確認が行われる。
Mordor Intelligenceの破傷風トキソイドワクチン市場規模と他の公表推計値の比較
破傷風トキソイドワクチンの公表市場価値は必ずしも一致しない。対象範囲が単価製品と配合製品の間で変わりうること、価格基準が定価と入札落札価格の間で異なりうること、更新時期が発行元によって異なることがその理由である。
動物用破傷風ワクチンはMordor Intelligenceの対象範囲外であり、それだけでも発行元がヒトと動物の予防接種収益を混合している場合、総額を変動させうる。その他の差異は通常、五価および六価製品が破傷風トキソイド含有収益として完全に計上されているかどうか、工場出荷価格と下流価格がどのように扱われているか、通貨換算に年間平均レートと時点レートのどちらが使用されているかに起因する。
ベンチマーク比較
| 出典 | 市場規模 | 研究手法のギャップ |
|---|---|---|
| Mordor Intelligence | USD 6.47 B (2026) | |
| 業界出版社A | USD 5.81 B (2024) | 基準年と予測期間の違いにより、報告される現在値が変動する可能性があり、公開されている概要では、混合ワクチンが完全に含まれているかどうか、または入札価格が国ごとにどのように正規化されているかが明確に述べられていない。 |
| グローバルコンサルティング会社B | USD 5.41 B (2025) | 工場出荷価格の枠組みを用いており、公共入札価格と民間チャネル価格を混合した基準よりも厳しい価格基準を適用している可能性があり、同様のワクチンタイプが対象として記載されていても総額が減少する場合がある。 |
表全体を見ると、この差は主に年の選択と、公共調達が中心の国における価格および販売チャネル構成に関する前提によって説明される。ドースプールをカバレッジ、スケジュール駆動の需要、現実的な価格帯に結び付けることで、この推計値は新しいプログラムや入札の指標が現れるたびに確認・更新できる入力に対して追跡可能なものに保たれる。


レポートで回答する主要な質問
破傷風トキソイドワクチン市場の現在の規模はどのくらいですか?
破傷風トキソイドワクチン市場は2026年に64億7,000万USDと評価されており、2031年までに84億9,000万USDに達すると予測されています。
どのワクチンセグメントが最も急速に成長していますか?
Tdapセグメントが2031年にかけてCAGR 7.75%という最も強い勢いを示しており、青少年、妊婦および成人への追加接種の推奨に後押しされています。
アジア太平洋が高成長地域と見なされる理由は何ですか?
アジア太平洋は、拡大する免疫化プログラム、インドと中国における大規模製造能力、および高まる民間セクター需要を兼ね備えており、CAGR 7.12%の予測につながっています。
熱安定性技術は市場にどのような影響を与えますか?
StablepharmaのSPVX02のような熱安定性製剤はコールドチェーン依存の排除を目指しており、廃棄を削減し遠隔地域での普及を広げることで、新たな需要の掘り起こしが期待されます。
供給継続性に対する主なリスクは何ですか?
製造拠点は依然として集中しており、MassBiologicsのような最近の撤退が地域的な不足を引き起こしています。より多くのサプライヤーがWHO事前認定を取得するまで、同様の混乱が世界的な入手可能性に影響を及ぼす可能性があります。
成人追加接種キャンペーンは効果を上げていますか?
はい。成人の接種率は依然として小児に遅れをとっていますが、追加接種の認識向上、メディケアのコスト上限および迅速免疫検査が成人セグメントのCAGR 6.33%を牽引しており、ライフコース市場機会の拡大を示しています。
最終更新日:



