
アーユルヴェーダ歯磨き粉市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 市場規模 (2026) | 1.60 十億米ドル |
| 市場規模 (2031) | 3.09 十億米ドル |
| 成長率 (2026 - 2031) | 14.08 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるアーユルヴェーダ歯磨き粉市場分析
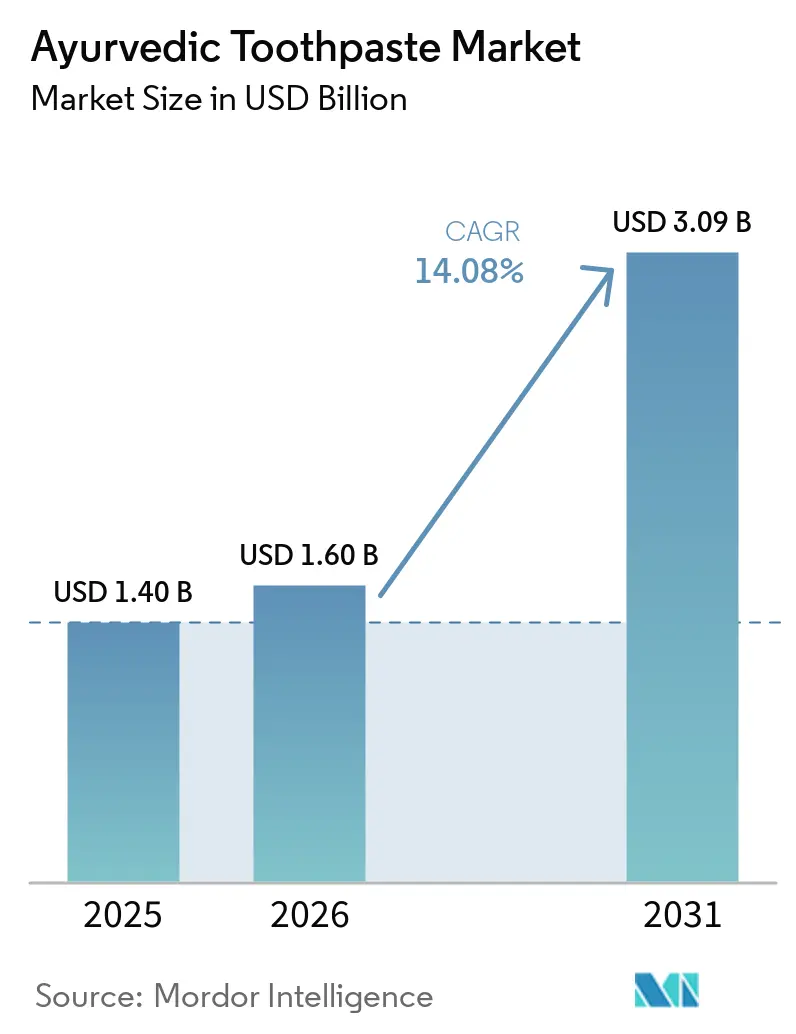
アーユルヴェーダ歯磨き粉市場規模は、2025年の1.40 ビリオン 米ドルから2026年には1.6 ビリオン 米ドルへと成長し、2026年から2031年にかけてCAGR 14.08%で2031年までに3.09 ビリオン 米ドルに達すると予測されています。この力強い成長軌跡は、合成化学物質への懸念の高まりと主流医療におけるアーユルヴェーダの原則への受容拡大を背景に、伝統的なインド医学に基づくオーラルケアソリューションへの消費者嗜好の根本的な転換を反映しています。世界保健機関の報告によれば、世界で35億人が口腔疾患に罹患しており、古来の知恵に根ざした効果的かつ穏やかなオーラルケア代替品への実質的な需要が生まれています[1]。インドの消費者行動研究はこの移行を示しており、回答者の49.79%が非ハーブ歯磨き粉からハーブ歯磨き粉へと移行し、アーユルヴェーダ製品がこの変革をリードしています。ブランディングの強化、ニーム・ミスワク・ターメリック・アムラを検証する臨床試験、リサイクル可能なHDPEチューブなどのサステナビリティへの取り組みが、カテゴリー浸透をさらに加速させています。アジア太平洋地域は最大の消費者基盤を有しており、この地域集中はアーユルヴェーダの深く根付いた伝統と、アーユルヴェーダ医学システムを世界的に推進するための国際協力枠組みを確立し多大なリソースを配分しているインドのAYUSH省による政府支援に起因しています[2]。
レポートの主要ポイント
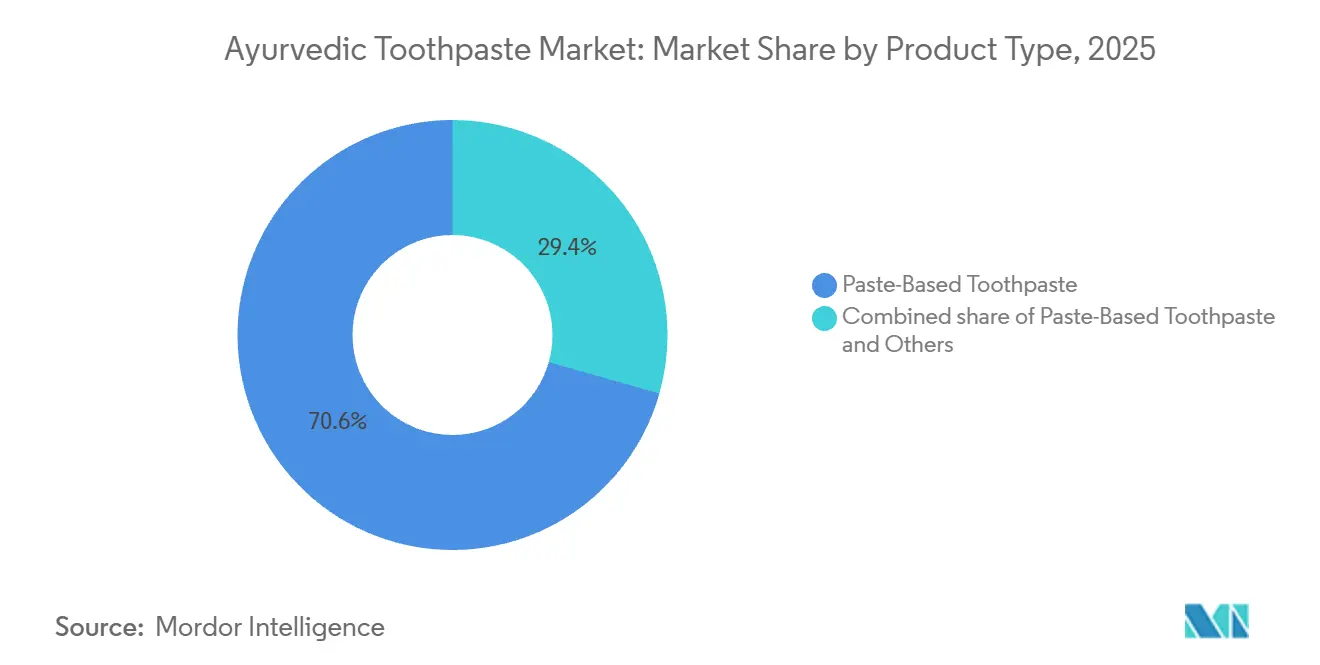
- 製品タイプ別では、ペーストベース製剤が2025年のアーユルヴェーダ歯磨き粉市場規模の70.62%のシェアを占め、2031年にかけてCAGR 14.22%で拡大すると予測されています。
- 価格帯別では、マス市場製品が2025年のアーユルヴェーダ歯磨き粉市場シェアの73.45%を占め、プレミアムセグメントは2031年にかけてCAGR 16.12%で拡大する見込みです。
- 包装別では、従来型チューブが2025年に94.05%のシェアを獲得し、ジャーが2031年にかけて最高のCAGR 15.05%を記録すると予測されています。
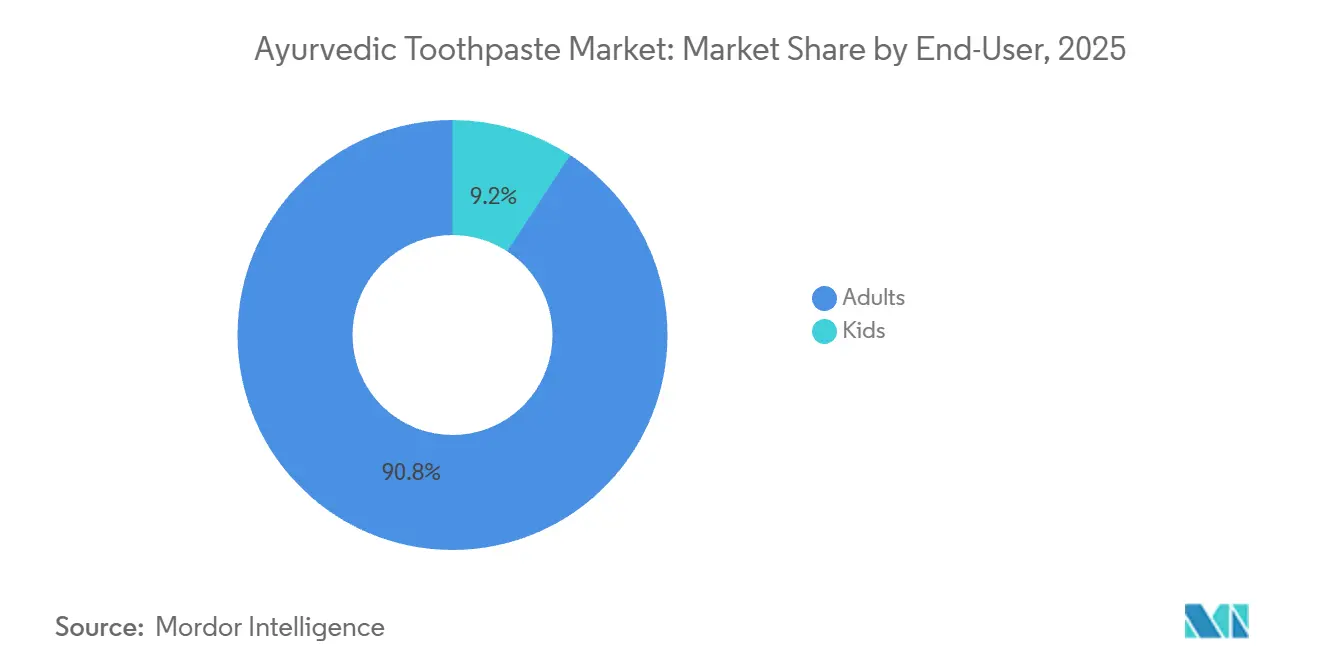
- エンドユーザー別では、大人が2025年に90.78%の収益シェアで優位を占め、子供向け製品が2031年にかけてCAGR 16.08%で最も速く成長する見込みです。
- 流通チャネル別では、コンビニエンスストア・食料品店が2025年に43.01%の貢献度でトップとなり、オンライン小売が2031年にかけてCAGR 15.21%で成長すると予測されています。
- 地域別では、アジア太平洋地域が2025年のアーユルヴェーダ歯磨き粉市場の82.44%を占め、2031年にかけて最高のCAGR 15.43%を維持すると予測されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 天然オーラルケア製品への嗜好の高まり | +3.2% | アジア太平洋地域と北米で最も強い影響を持つグローバル | 中期(2〜4年) |
| 歯科疾患予防意識の向上 | +2.8% | 医療アクセスが拡大する新興市場を中心としたグローバル | 長期(4年以上) |
| 伝統医学システムへの政府支援 | +2.1% | アジア太平洋地域が中核、欧州・北米への波及 | 長期(4年以上) |
| 積極的なブランドマーケティングとプロモーション | +1.9% | 先進国市場を重視したグローバル | 短期(2年以内) |
| サステナビリティと倫理的調達への関心の高まり | +1.7% | 北米と欧州連合、アジア太平洋地域へ拡大 | 中期(2〜4年) |
| オンラインおよびスーパーマーケットチャネルの拡大 | +1.5% | 北米とアジア太平洋地域が牽引するグローバル | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
天然オーラルケア製品への嗜好の高まり
アーユルヴェーダ成分への消費者嗜好は転換点に達しており、新たな歯磨き粉の発売の70%以上が「天然」ポジショニングを採用し、アーユルヴェーダ製剤がこの変革をリードしています。この転換はマーケティング上の言説を超えて実質的な製剤変更にまで及んでおり、メーカーは合成化学物質をニーム、ミスワク、ターメリック、アムラなどの伝統的なアーユルヴェーダ成分に置き換えています。アーユルヴェーダ成分を支持する臨床的エビデンスも増加しており、査読済み研究によれば、ニームとプロポリスを含む製剤はクロルヘキシジンに匹敵するプラーク低減効果を示しながら副作用が少ないことが実証されています。このトレンドは、従来の代替品よりも本物の伝統医学ソリューションを求める健康意識の高い消費者に特に響いています。この需要に応える企業は市場浸透の加速を経験しており、アーユルヴェーダ歯磨き粉はイドのオーラルケア市場全体において相当なシェアを占めるようになっています。
歯科疾患予防意識の向上
世界的な健康イニシアチブにより口腔健康への意識が前例のない水準に高まり、伝統的なアーユルヴェーダの原則に基づく予防ケア製品に対して実質的な市場拡大の機会が生まれています。世界保健機関(WHO)の包括的な国別プロファイルによれば、口腔疾患は世界で35億人に影響を与えており、未治療の齲蝕が世界で最も一般的な健康状態となっています。この意識の高まりは、特に時間の試練を経たアーユルヴェーダ成分による天然の抗菌特性を提供するプレミアムオーラルケアソリューションへの消費者の投資意欲向上につながっています。政府の保健機関は口腔の健康と全身状態との関連性をますます認識するようになっており、治療よりも予防を重視する公衆衛生キャンペーンを推進しています。歯科疾患の経済的負担は治療費として年間数千億ドルと推定されており、医療システムが伝統医学の代替手段を模索するよう促しています。このマクロレベルの意識が、何世紀にもわたる製剤の知恵を通じて治療上の利益と予防的保護の両方を提供するアーユルヴェーダ歯磨き粉への持続的な需要を生み出しています。
伝統医学システムへの政府支援
アーユルヴェーダ医学を支援する政策枠組みが、複数の管轄区域においてアーユルヴェーダオーラルケア製品に対する制度的な後ろ盾を生み出しています。インドのAYUSH省は包括的な国際協力協定を締結し、アーユルヴェーダ医学を世界的に推進するための予算を大幅に増額しており、アーユルヴェーダ歯磨き粉メーカーに直接的な恩恵をもたらしています。同省のイニシアチブには、伝統的製剤の臨床的検証のための研究資金、アーユルヴェーダ成分の標準化プロトコル、国際市場開発プログラムが含まれます。スリランカとマレーシアにおける同様の認定枠組みは、伝統医学を国家医療システムに統合し、アーユルヴェーダオーラルケア製品の規制経路を創出しています。欧州医薬品庁による特定の規制枠組みの下での伝統的ハーブ医薬品の認定は、標準化されたアーユルヴェーダ製剤の市場アクセスを提供しています。これらの政府イニシアチブは二国間協力協定を通じて国内市場を超えて拡大しており、アーユルヴェーダ歯磨き粉企業が国際展開のために公式な推薦を活用しながら、真正性と伝統的製剤の完全性を維持することを可能にしています。
積極的なブランドマーケティングとプロモーション
拡大するアーユルヴェーダオーラルケアセグメントで消費者の注目を競う企業間の競争が激化するにつれ、マーケティング投資の強度は新たな高みに達しています。Colgate-Palmoliveは広告費を売上高の13.6%に増加させ、前年比30ベーシスポイント上昇させており、この競争的な環境におけるブランド構築の戦略的重要性を示しています。デジタルマーケティング戦略は、伝統的なアーユルヴェーダ成分とその口腔健康における歴史的な応用に関する教育コンテンツを通じて、健康意識の高い消費者をターゲットにしています。企業は成分の真正性とアーユルヴェーダの遺産の検証を強調するインフルエンサーパートナーシップとソーシャルメディアキャンペーンに多大な投資を行っています。マーケティング競争は特に製品発売時に激化し、企業は伝統医学のストーリーテリングを通じて消費者の意識に新たなアーユルヴェーダ製品を定着させるために多大な予算を配分しています。このプロモーションの激化は消費者認知と試用率を拡大することで市場成長を加速させますが、マーケティング規模を欠く小規模プレイヤーの顧客獲得コストを増加させ、利益率を圧迫します。
制約要因の影響分析*
| 制約要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 合成歯磨き粉との激しい競争 | -2.3% | 確立されたブランドを持つ先進国市場を中心としたグローバル | 中期(2〜4年) |
| 規制・コンプライアンス上の課題 | -1.8% | 管轄区域によって強度が異なるグローバル | 長期(4年以上) |
| 不快な味が消費者受容を制限 | -1.4% | 味の嗜好に文化的差異があるグローバル | 短期(2年以内) |
| 新興市場での認知度の低さ | -1.1% | アフリカ、ラテンアメリカ、アジアの一部の新興市場 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
合成歯磨き粉との激しい競争
確立された合成歯磨き粉ブランドは、数十年にわたる消費者の習慣形成と広範な臨床的検証を通じて強力な競争優位性を維持しています。Colgate-Palmoliveの市場シェアは、大規模な流通ネットワークとマーケティング予算に支えられた従来製剤の確固たる地位を示しています。合成歯磨き粉は一貫した品質と有効性を確保する標準化された製造プロセスの恩恵を受けており、一方でアーユルヴェーダ代替品は成分の変動性と伝統的ハーブの季節的な入手可能性に関連する製剤上の課題に直面しています。確立されたオーラルケアルーティンがアーユルヴェーダ代替品への移行に対する心理的障壁を生み出すため、消費者の切り替えコストは依然として高いままです。競争の激化により一部の主要ブランドはアーユルヴェーダポジショニングから撤退しており、Colgate は特定の市場においてアーユルヴェーダポジショニングから科学ベースの製品コミュニケーションへと戦略的に転換しています。合成代替品との価格競争はアーユルヴェーダブランドのプレミアム価格設定の機会を制限しており、特に伝統医学の利点を欠くにもかかわらずマス市場の合成製品が魅力的な価値提案を提供する価格感応度の高い市場セグメントにおいて顕著です。
規制・コンプライアンス上の課題
規制の複雑さは、伝統医学製品に関する多様なグローバルコンプライアンス要件を乗り越えるアーユルヴェーダ歯磨き粉メーカーにとって実質的な障壁を生み出しています。2023年12月に施行された中国の新しい歯磨き粉規制は、伝統的成分に対する包括的な安全性評価と有効性の文書化を要求しており、新たなアーユルヴェーダ成分は3年間の監視期間の対象となります[3]。欧州連合の2025年化粧品規制は複数の成分制限とナノ材料禁止を導入しており、伝統的なアーユルヴェーダ製剤に影響を与える可能性があり、広範な製剤変更と試験への投資が必要となります。化粧品としてのオーラルケア製品に対するFDAの監督は、特に伝統医学の有効性の主張と成分安全性の文書化に関して、米国市場へのアクセスを求める企業に追加のコンプライアンス負担を課しています。管轄区域間の規制の相違はコンプライアンスコストを倍増させ、市場参入の遅延を生み出し、規制の専門知識を欠く小規模なアーユルヴェーダ専門企業に不均衡な影響を与えています。進化する規制環境は継続的な監視と適応を必要とし、伝統医学ベースの製品の急速な国際市場拡大を制約する継続的な業務上の複雑さを生み出しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
ペースト製剤がアーユルヴェーダイノベーションを主導ペーストベース歯磨き粉は2025年に70.62%の市場シェアを占めると同時に、2031年にかけてCAGR 14.22%で最も速く成長するセグメントを代表しており、消費者の親しみやすさと従来の形式への伝統的なアーユルヴェーダ成分の統合の成功の両方を反映しています。このデュアルリーダーシップの地位は、現代の歯磨き粉に消費者が期待する感覚的な体験を維持しながら、ニーム、ババール、ミスワク、ターメリックなどの多様なアーユルヴェーダハーブをペースト製剤に組み込むメーカーの能力に起因しています。ジェルベースの代替品は、軽いテクスチャーと伝統的成分の風味をより効果的に届けることを好むニッチな消費者嗜好に応えており、差別化されたアーユルヴェーダ体験を求める若い世代に特に訴求しています。伝統的な粉末・タブレット形式を含む「その他」カテゴリーは、本来の製剤アプローチを求める純粋主義者の間で支持を集めている本物のアーユルヴェーダ提供方法を代表しています。
臨床研究はペースト製剤の有効性上の優位性を支持しており、竹塩と伝統的ハーブを含むアーユルヴェーダペースト歯磨き粉が対照試験において有意な抗菌効果を達成することが研究で実証されています。伝統的な粉末形式は使用の利便性と泡立ちへの期待に関連する採用上の課題に直面していますが、真正性の利点が純粋なアーユルヴェーダ体験を求める消費者の間で成長機会を生み出しています。製造規模の経済はペースト製剤に有利に働き、広範なアーユルヴェーダ成分の配合を支援しながら競争力のある価格設定を可能にしています。この形式の汎用性により、クローブオイルを使用した知覚過敏管理からターメリックと活性炭の組み合わせによるホワイトニング応用まで、伝統的なアーユルヴェーダの原則を通じて特定の口腔健康上の懸念に対応した専門的な製品バリエーションが可能となっています。


注記: すべての個別セグメントのセグメントシェアはレポート購入後にご利用いただけます
価格帯別:
プレミアムポジショニングがアーユルヴェーダの真正性を反映マス市場製品は2025年に73.45%の市場シェアを維持していますが、プレミアムセグメントはCAGR 16.12%という優れた成長ダイナミクスを示しており、本物のアーユルヴェーダ製剤と伝統的な成分調達への消費者の投資意欲を示しています。この価格の二極化は市場の成熟を反映しており、確立されたアーユルヴェーダブランドが成分の真正性、伝統的な調達慣行、古来の製剤の臨床的検証を通じてプレミアムポジショニングを確立しています。プレミアムセグメントは、伝統医学の応用に関する継続的な研究とアーユルヴェーダの遺産を強調するマーケティング支出を支援するより高い利益率の恩恵を受けています。価格差により、プレミアムブランドはサフラン、金バスマ、希少な薬用植物などの高価な伝統的エキスを組み込み、本物のアーユルヴェーダポジショニングを通じてより高い小売価格を正当化することができます。
消費者調査によれば、プレミアムアーユルヴェーダ歯磨き粉の購入者は価格よりも成分の真正性と伝統的な製剤方法を優先しており、比較的非弾力的な需要パターンを生み出しています。マス市場セグメントは激しい価格競争とマージン圧力に直面しており、本物の成分調達のための規模の経済を欠く小規模プレイヤーの統合を促進しています。プレミアムセグメントの成長軌跡は、アーユルヴェーダ歯磨き粉を従来のプレミアムオーラルケア製品の正当な代替品として確立するブランド構築と消費者教育の取り組みの成功を示唆しています。アーユルヴェーダ専門店やウェルネス小売業者との流通チャネルパートナーシップは、専門家の推薦機会と伝統医学の文脈を通じた製品信頼性の向上を提供することでプレミアムポジショニングを支援しています。
包装タイプ別:
伝統と現代のサステナビリティの融合従来型チューブ包装は2025年に圧倒的な94.05%の市場シェアを維持しており、アーユルヴェーダ製剤のマス市場流通を支援する消費者の親しみやすさと製造効率上の優位性を反映しています。しかし、ジャー包装はCAGR 15.05%で最も速く成長する形式として台頭しており、環境との調和と自然な生活というアーユルヴェーダの原則に沿ったサステナビリティイニシアチブとプレミアムポジショニング戦略によって牽引されています。ジャー包装はプラスチック使用量の削減とリサイクル性の向上を可能にし、全体的なライフスタイルアプローチを求めるアーユルヴェーダ消費者に特に響く環境意識のトレンドに沿っています。この形式はまた、伝統的なアーユルヴェーダ医薬品の包装の遺産を反映した棚での存在感の向上と製品品質の知覚向上を通じてプレミアムブランドポジショニングを支援しています。
サステナブル包装のイノベーションは重要な競争の戦場となっており、Colgate などの企業は製品の完全性を維持しながらアーユルヴェーダのサステナビリティ原則に沿った環境目標を支援するリサイクル可能なHDPEチューブの開発に5年以上を投資しています。サシェ包装はアーユルヴェーダの利点に関心を持つ価格感応度の高い消費者の購入障壁を下げ、試用を可能にすることで新興市場への浸透戦略に役立っています。製造の複雑さとコストの考慮事項は大量生産においてチューブ形式に有利に働き、一方でジャー包装はプレミアムアーユルヴェーダブランドのストーリーテリングを強化する職人的なポジショニングと成分の可視性を支援しています。包装の進化は、環境管理と天然資源保全というアーユルヴェーダの伝統的な価値観に沿ったより広いサステナビリティトレンドを反映しています。
エンドユーザー別:
小児科でのアーユルヴェーダ受容が拡大する中での大人向け重視大人の消費者は2025年に90.78%の市場シェアを占めており、アーユルヴェーダ歯磨き粉が伝統医学の利点に精通した健康意識の高い成熟した消費者をターゲットとした洗練されたオーラルケアソリューションとしてポジショニングされていることを反映しています。しかし、子供向けセグメントはCAGR 16.08%で最も高い成長ポテンシャルを示しており、フッ素摂取リスクに対する親の懸念と発達中の口腔健康ニーズに対するより穏やかで天然のアーユルヴェーダ製剤への嗜好によって牽引されています。小児科向けアーユルヴェーダ歯磨き粉は特定の安全上の懸念に対応しながら、適切な口腔衛生習慣を促す魅力的な風味のためにフェンネルやカルダモンなどの伝統的成分を組み込んでいます。このセグメントは、親が価格よりも子供の安全と天然成分を優先することからプレミアム価格設定の機会の恩恵を受けています。
子供向けの製品開発には、伝統的なアーユルヴェーダの有効性と安全性のバランスをとる専門的な製剤アプローチが必要であり、多くの場合、より穏やかなハーブと伝統的なスパイスや天然甘味料を使用した風味プロファイルの強化が組み込まれています。Edinoraなどの企業は、伝統的な成分選択を通じて誤って飲み込んでも安全であると主張する、小児科の安全上の懸念に特化した食用歯磨き粉製剤を開発しています。大人向けセグメントの成長は、健康意識の向上と合成オーラルケア製品の本物のアーユルヴェーダ代替品を求める成熟した消費者の間での伝統医学受容の拡大により堅調に推移しています。人口統計的な分割は、年齢層を超えて本物のアーユルヴェーダ製剤原則を維持しながら、異なるユーザーニーズに対応するターゲットを絞ったマーケティング戦略と専門的な製品開発の機会を生み出しています。

注記: すべての個別セグントのセグメントシェアはレポート購入後にご利用いただけます
流通チャネル別:
デジタルプラットフォームがアーユルヴェーダ教育を促進コンビニエンスストアと食料品店は2025年に最大の43.01%の市場シェアを維持しており、多様な消費者セグメント全体でアーユルヴェーダ歯磨き粉のアクセシビリティを支援する広範な地理的カバレッジと衝動買いの機会を活用しています。しかし、オンライン小売はCAGR 15.21%で最も速く成長するチャネルとして台頭しており、消費者の購買行動の根本的な変化と伝統医学製品に対する製品教育の重要性を反映しています。デジタルチャネルは、アーユルヴェーダ成分、その伝統的な応用、口腔健康における歴史的な意義についての消費者教育を支援するブランド構築と直接消費者関係を可能にしています。オンラインプラットフォームはまた、消費者教育を必要とする本物のアーユルヴェーダ製剤に利益をもたらすニッチな製品の発見と詳細な成分情報を促進しています。
スーパーマーケットとハイパーマーケットは必須のマス市場流通能力を提供し、薬局は医療専門家の推薦を通じてアーユルヴェーダ歯磨き粉の信頼性を高める専門的な推薦機会を提供しています。チャネルミックスの進化は、利便性と詳細な製品情報へのアクセスに対する消費者嗜好の変化を反映しており、デジタルプラットフォームは伝統医学製品に関する情報に基づいた購買決定を支援する包括的な成分開示と顧客レビューを提供しています。日常必需品ポートフォリオ内のオーラルケアに対するAmazonの戦略的な注力は、主要なeコマースプラットフォームのカテゴリー拡大へのコミットメントを示しています。従来の小売チャネルは即時の製品入手可能性と感覚的な評価機会において優位性を維持し、デジタルチャネルは本物の伝統医学体験を求める消費者に対応するアーユルヴェーダ教育と専門的な製品バリエーションの入手可能性において優れています。
地域分析
アジア太平洋地域のアーユルヴェーダ歯磨き粉市場
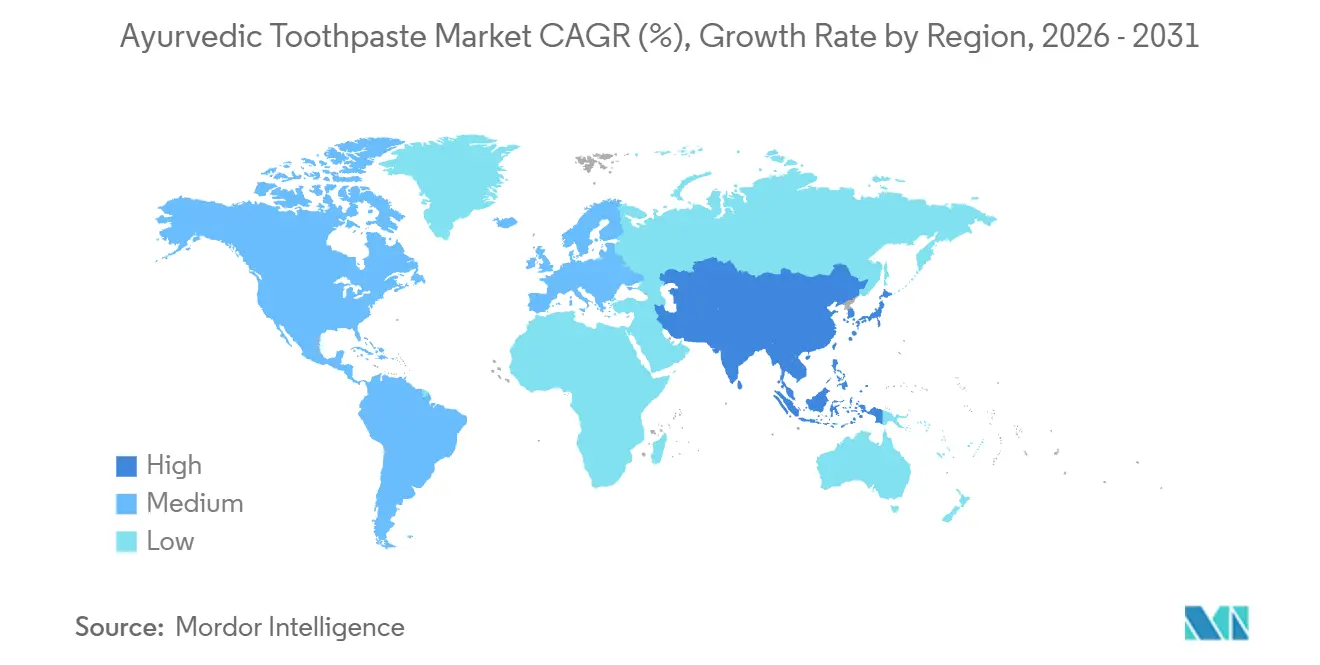
アジア太平洋地域は2025年に82.44%の市場シェアで世界のアーユルヴェーダ歯磨き粉市場を支配し、2031年にかけてCAGR 15.43%で成長予測をリードしており、アーユルヴェーダ医学システムの深い文化的統合と伝統的医療製品に対する政府の政策支援を反映しています。インドはこの地域の主要な成長エンジンであり、Daburなどの企業が戦略的なアーユルヴェーダポジショニングと本物の伝統的製剤を通じて支援する中、アーユルヴェーダ歯磨き粉はオーラルケア市場全体において相当なシェアを獲得しています。中国の市場発展は独自のパターンをたどっており、新しい歯磨き粉規制が伝統的成分に対する包括的な安全性評価を要求しながらアーユルヴェーダ医学統合のための構造化された経路を創出しています。日本とオーストラリアは、成分品質と伝統的なアーユルヴェーダ原則の臨床的検証を強調するプレミアムポジショニング戦略を通じて地域の成長に貢献しており、本物の伝統医学ソリューションにプレミアム価格を支払う意欲のある健康意識の高い消費者に訴求しています。
北米のアーユルヴェーダ歯磨き粉市場
北米は第2位の地域市場を代表しており、消費者の健康意識トレンドと伝統的なアーユルヴェーダオーラルケアを含む代替医療アプローチへの受容拡大によって牽引されています。オーラルケア製品に対するFDAの規制枠組みは、消費者安全基準を確保しながらアーユルヴェーダ製剤の伝統的成分検証のための構造化された経路を提供しています。カナダの市場発展も同様のパターンをたどっており、プレミアムポジショニングと天然健康製品規制がアーユルヴェーダ歯磨き粉市場の拡大を支援しています。この地域は、伝統的なアーユルヴェーダ成分とその口腔健康における歴史的な応用についての直接消費者向けマーケティングと教育を促進する高度なeコマースインフラの恩恵を受けています。
欧州のアーユルヴェーダ歯磨き粉市場
欧州はアーユルヴェーダオーラルケア製品への受容の高まりを示しており、標準化されたアーユルヴェーダ製剤の市場アクセス経路を提供する伝統的ハーブ医薬品規制によって支援されています。伝統的ハーブ医薬品に対する欧州医薬品庁の認定枠組みは、伝統的なインド医薬品の製品安全性と有効性基準を確保しながら規制の明確性を提供しています。ドイツとイギリスは、確立された天然健康製品市場と伝統医学の原則に基づくプレミアムオーラルケアソリューションへの投資意欲を持つ消費者を通じて、地域での採用をリードしています。しかし、この地域は2025年の化粧品規制が伝統的なアーユルヴェーダ製剤に影響を与える可能性のある成分制限を導入しており、企業が進化するコンプライアンス要件を乗り越える必要があるという規制上の複雑さに直面しています。イタリア、フランス、スペインを含む南欧市場はアーユルヴェーダオーラルケア代替品への関心の高まりを示していますが、従来ブランドへのより強い忠誠心と伝統的なインド医学の原則への限られた親しみやすさから、採用率は北欧水準を下回っています。
競合環境
市場集中度
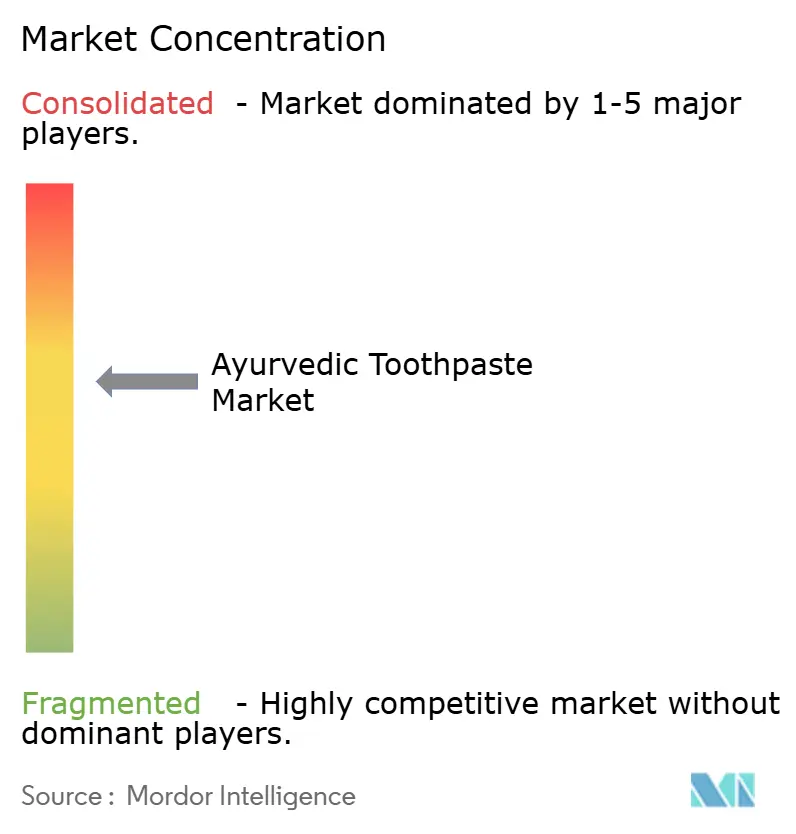
アーユルヴェーダ歯磨き粉市場は中程度の集中度を示しており、確立されたアーユルヴェーダ専門企業と伝統医学セグメントに参入する多国籍企業の両方が差別化されたポジショニング戦略を通じて効果的に競争できる空間を生み出しています。市場リーダーは、伝統的製剤の臨床研究とサステナブル包装イノベーションへの多大な投資を行いながら、真正性の検証と地理的拡大のデュアルアプローチを追求しています。主要プレイヤーには、Patanjali Ayurved Limited、Dabur India Limited、Colgate-Palmolive Company、Himalaya Wellness Company、Viccolabsなどが含まれます。
特定の市場におけるColgate-Palmoliveのアーユルヴェーダポジショニングからの戦略的撤退は、グローバルブランドの一貫性と伝統医学の真正性要件のバランスをとることの複雑さを示しており、一方でDaburなどの企業はインドのオーラルケアセグメントにおいて何世紀にもわたるアーユルヴェーダの遺産を活用することに成功しています。技術採用パターンは、デジタルトランスフォーメーションイニシアチブよりも伝統的な製剤科学と成分認証への戦略的な重点を明らかにしています。企業は、本物のアーユルヴェーダ調製方法を維持しながら伝統的成分の効力と生物学的利用能を高めるために現代の抽出技術に投資しています。
機会は専門的な治療製剤に存在しており、伝統的なアーユルヴェーダの原則が糖尿病患者向けのHimalayaのHiOra-Dのような標的を絞った成分の組み合わせを通じて特定の口腔健康状態に対応できます。新興の破壊的プレイヤーは、アーユルヴェーダ教育と成分の透明性を通じてブランド関係を構築しながら従来の小売マージンを回避する直接消費者向けモデルに注力していますが、スケーリングの課題が広範な流通ネットワークと伝統医学の専門知識を持つ確立されたプレイヤーへの即時の競争上の脅威を制限しています。
アーユルヴェーダ歯磨き粉業界のリーダー企業
-
Colgate-Palmolive Company
-
Viccolabs
-
Dabur
-
Himalaya Wellness
-
Patanjali Ayurved Limited
- 注:主要企業の掲載順は順位を示すものではありません。
アーユルヴェーダ歯磨き粉市場 このレポートでカバーされる企業
- Patanjali Ayurved Limited
- Dabur India Limited
- Colgate-Palmolive Company
- Himalaya Wellness Company
- Viccolabs
- Procter & Gamble
- Unilever PLC
- The Clorox Company
- Amway Corp.
- GlaxoSmithKline plc
- Marico Limited
- Ayurvedic Health Care Pvt. Ltd.
- Neemli Naturals
- Charak Pharma Pvt. Ltd.
- M.S. Kannan & Co.
- Herbalife Nutrition Ltd.
- Nature's Way Products, LLC
- Zandu Realty Ltd.
- Tanmai Biosciences
- Green Veda
最近の産業開発事情 アーユルヴェーダ歯磨き粉市場
- 2026年4月:Dabur India Ltdは、Dabur Red ToothpasteやMeswakを含むオーラルケア製品の生産を支援するため、タミル・ナードゥ州ティンディバナムに新製造施設への4億ルピーの投資を発表しました。追加された生産能力は、高販売量のアーユルヴェーダ歯磨き粉SKUの供給可用性と地域流通の機動性を強化します。また、より地域化された補充を通じて、モダントレードとeコマース全体でのより広いチャネル拡大を支援します。
- 2025年7月:Patanjali Foods Ltdの取締役会は、歯科ケア製品を含むPatanjali Ayurved Ltdのホーム・パーソナルケア事業を1,100億ルピーで買収することを承認しました。より大きな上場FMCG企業の下にオーラルケアを統合することで、アーユルヴェーダ歯磨き粉の製造と流通に関する意思決定を統合できます。この動きは、チャネル全体でPatanjaliのプラットフォーム規模を強化することで、既存ブランドの競争強度を高めます。
- 2024年12月:Dabur India Ltdは、化学物質無添加をポジショニングとし、ライセンスキャラクターブランディングで支援されたDabur Herb'l Kids Toothpasteの発売により、子供向け歯磨き粉セグメントに参入しました。この発売はアーユルヴェーダの隣接領域を小児科オーラルケアに拡大し、家族向けポートフォリオへの経路を構築します。また、安全性メッセージと風味形式が試用を促進するセグメントにおいて、ブランド主導の差別化と可視性の基準を引き上げます。
アーユルヴェーダ歯磨き粉市場 レポートの範囲と調査方法論
市場定義と対象範囲
この市場は、日常の口腔衛生のために使用される伝統的な植物性成分に中核的な便益の主張が結びついている、アーユルヴェーダまたはハーブとしてポジショニングされた歯磨き粉製品の小売および専門販売として定義されています。
対象範囲の除外:歯ブラシ、マウスウォッシュ、歯磨き粉(パウダー)、ホワイトニングストリップは除外し、軽微なハーブ風味添加物のみを含む非アーユルヴェーダの主流歯磨き粉も除外します。
セグメンテーション概要
- 製品タイプ別
- ジェルベース歯磨き粉
- ペーストベース歯磨き粉
- その他
- 価格帯別
- マス
- プレミアム
- 包装タイプ別
- チューブ
- ジャー
- その他
- エンドユーザー別
- 大人
- 子供
- 流通チャネル別
- スーパーマーケット/ハイパーマーケット
- コンビニエンスストア/食料品店
- 薬局/ドラッグストア
- オンライン小売店
- その他の流通チャネル
- 地域別
- 北米
- 米国
- カナダ
- 北米その他
- 欧州
- ドイツ
- イギリス
- イタリア
- フランス
- スペイン
- 欧州その他
- アジア太平洋
- 中国
- インド
- 日本
- オーストラリア
- アジア太平洋その他
- 南米
- ブラジル
- アルゼンチン
- 南米その他
- 中東・アフリカ
- 南アフリカ
- サウジアラビア
- アラブ首長国連邦
- 中東・アフリカその他
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、歯磨き粉とハーブオーラルケアの明確な需要像を構築し、主要消費国全体でアーユルヴェーダポジショニングの下で販売される製品に絞り込むことから始まりました。世界保健機関(口腔健康負担)、国連コムトレード(歯磨き粉貿易フロー)、国際貿易センター(貿易統計ビュー)、国内税関・統計ポータル、特許データベースなどの公開情報源が、マクロシグナルと製品活動を固定するために使用されました。
また、企業の年次報告書、投資家向けプレゼンテーション、ブランドウェブサイトに表示される製品ラベルと主張言語、小売業者のカテゴリーページ、信頼できるプレスカバレッジをレビューし、価格帯、パックサイズ、チャネルミックスの変化を理解しました。推測を減らすのに役立つ場合は、収益開示パターンを正規化するために企業財務とニュースの有料サブスクリプションが参照されました。ここに記載されているデスクソースは例示的なものであり、調査全体を通じてデータ収集、検証、明確化のために他の多くの参考文献が使用されました。
一次インタビューと調査
一次調査は、市場実務においてアーユルヴェーダ歯磨き粉として実際に何が適格かを検証し、異なる地域のモダントレード、薬局、オンラインチャネル全体での販売分割を確認することに焦点を当てました。メーカー、流通業者、小売業者、カテゴリー専門家と対話し、価格実現、プロモーション強度、プレミアム化のペースなどの前提を確認することで、モデルが公表されたナラティブのみに依存しないようにしました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:37% | CXO:12% | アジア太平洋:41% |
| 中位層:47% | 機能・ユニットリーダー:36% | 欧州・中東・アフリカ:34% |
| 小規模プレイヤー:16% | マネージャー:52% | 南北アメリカ:25% |
市場規模算定と予測
規模算定はトップダウンとボトムアップのアプローチを使用して構築されており、主要な構築は地域別の歯磨き粉消費プールから始まり、チャネルの存在と価格帯を通じてフィルタリングされたアーユルヴェーダシェアの前提を適用します。計算を追跡可能に保つために、パックサイズ別の平均小売価格、プレミアム対マスミックス、オンラインシェアの進行、歯磨き粉の輸出入の方向性、天然成分の主張が棚で採用されるペースなど、いくつかの繰り返し可能な入力に依存しました。
これらの結果は、代表的なSKUをサンプリングしてASP×推定数量を推定し、開示またはインタビュー入力が十分に強い場合はサプライヤーと流通業者のシグナルを積み上げるなど、選択的なボトムアップ近似と相互確認されました。特に小規模な国でギャップがある場合、前提は歯磨き粉カテゴリーの成長やハーブパーソナルケアの浸透などのプロキシ指標を使用して橋渡しされ、専門家のフィードバック後に修正されました。
予測については、シナリオ分析を使用して、一次回答者が最も一貫して指摘した変数である浸透、価格設定、チャネルミックスの現実的な変化に基づいて成長を調整できるようにしました。最終的な予測パスは観察されたプレミアム化とオンライン拡大と一致するように保たれましたが、採用が遅いケースに対してもストレステストが行われました。
データ検証と更新サイクル
アウトプットは、地域、チャネル、推定一人当たり消費量全体の内部整合性を確認し、貿易移動の方向性やカテゴリー価格帯などの独立したシグナルと比較することで検証されました。外れ値の成長率、急激なシェアの変動、価格の急騰はフラグが立てられ、レビューされ、基礎となる前提が再確認された後にのみ修正され、必要な場合は回答者に再連絡しました。
各レポートは承認前に多段階のアナリストレビューを経て、算術、スコープロジック、ナラティブの整合性がすべて一緒に確認されます。レポートは年次で更新され、価格、チャネル構造、またはラベリングと主張のルールを変更する重要なイベントが発生した場合に中間更新がトリガーされます。納品前に最終確認が行われ、クライアントはその時点で利用可能な最新の更新されたビューを受け取ります。
Mordor Intelligenceのアーユルヴェーダ歯磨き粉市場規模と他の公表推定値との比較
アーユルヴェーダ歯磨き粉の公表市場価値は、同じ空間をカバーしているように聞こえても大きく異なって見える場合があります。これは、包含ルールと価格の扱い方が静かに異なることが多いためです。違いは通常、アーユルヴェーダとして何がカウントされるか、どの地域がコア需要として扱われるか、モデルが小売価格またはメーカーレベルの実現を使用するかによって生じます。
この市場における最大のギャップドライバーは、軽微な植物性風味付けを持つハーブ歯磨き粉が同じバケツにグループ化されるかどうか、オンライン割引が平均販売価格にどのように変換されるか、そして現在の価格ラダーのリセットなしに古いベースイヤーが繰り越されるかどうかです。もう一つのドライバーは更新頻度であり、プレミアムミックスとパックサイズの変化における最近のシフトが、数量が安定していても価値合計を動かす可能性があります。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 1.60 ビリオン 米ドル(2026年) | |
| 業界調査出版社A | 2.49 ビリオン 米ドル(2025年) | この推定は以前の参照年を使用し、フッ素フリーのハーブ歯磨き粉を完全にアーユルヴェーダとして扱うことができるより広い定義を適用しており、ラベル主張ベースのスクリーニングと比較して対象セットを引き上げています。 |
| 調査ポータルB | 2.80 ビリオン 米ドル(2024年) | この数値は2024年を基準としており、小売価格または異なる価格レイヤーであるかどうかの明確さが限られており、地域全体のチャネル割引とパックサイズミックスの変化を完全に調整していない可能性があります。 |
この表は、年の選択とスコープスクリーニングがスプレッドの背後にある作業のほとんどを行っており、価格レイヤーの違いがそれをさらに広げる可能性があることを示しています。隣接するハーブ製品から真のアーユルヴェーダ主張主導の歯磨き粉を分離し、チャネル割引行動に対してASP前提を再確認することで、モデルは繰り返し可能な需要プールに近い状態を維持しており、これがMordor Intelligenceによって適用される主要なモデリング選択です。
レポートで回答される主要な質問
アーユルヴェーダ歯磨き粉市場の現在の価値はいくですか?
アーユルヴェーダ歯磨き粉市場は2026年に1.6 ビリオン 米ドルと評価されました。
アーユルヴェーダ歯磨き粉市場はどのくらいの速さで成長すると予想されますか?
このカテゴリーは2026年から2031年にかけてCAGR 14.08%を記録すると予測されています。
どの地域がアーユルヴェーダ歯磨き粉の販売をリードしていますか?
アジア太平洋地域は2025年の世界収益の82.44%を占め、引き続き最も速く拡大しています。
どのセグメントが最も高い成長ポテンシャルを示していますか?
プレミアム価格帯のアーユルヴェーダ歯磨き粉は2031年にかけてCAGR 16.12%で成長すると予測されています。