
アジア太平洋地域の歯磨き粉市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
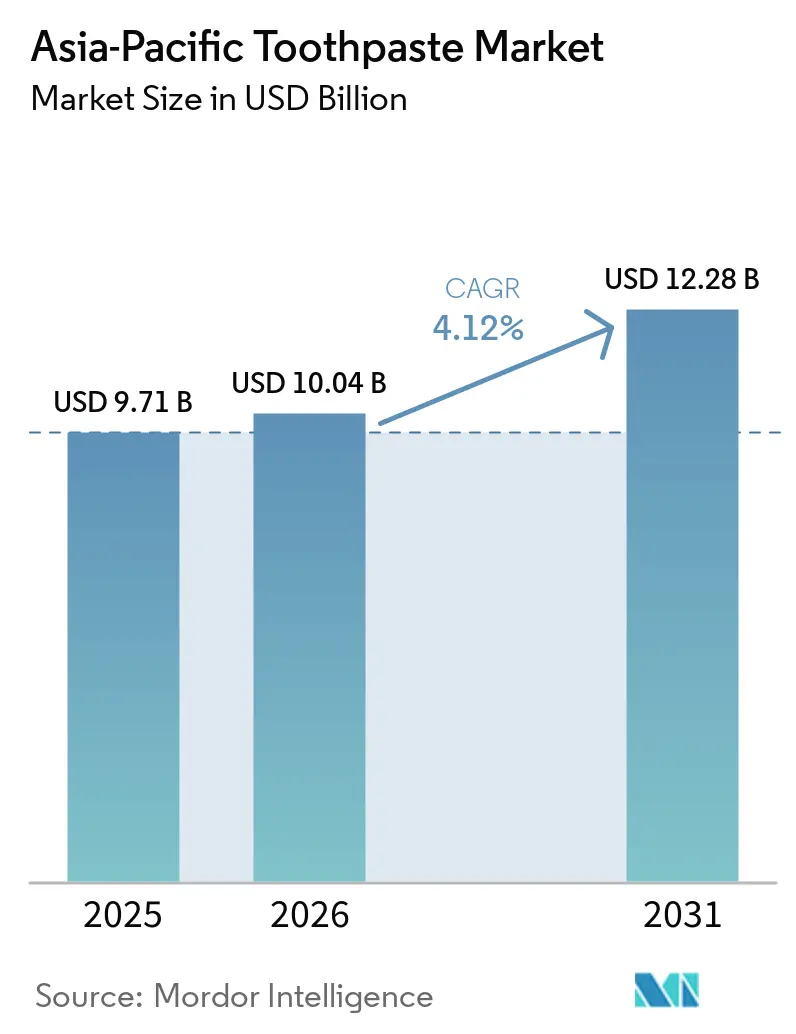
| 基準年の市場規模 (2025) | 9.71 十億米ドル |
| 市場規模 (2026) | 10.04 十億米ドル |
| 市場規模 (2031) | 12.28 十億米ドル |
| 成長率 (2026 - 2031) | 4.12 % |
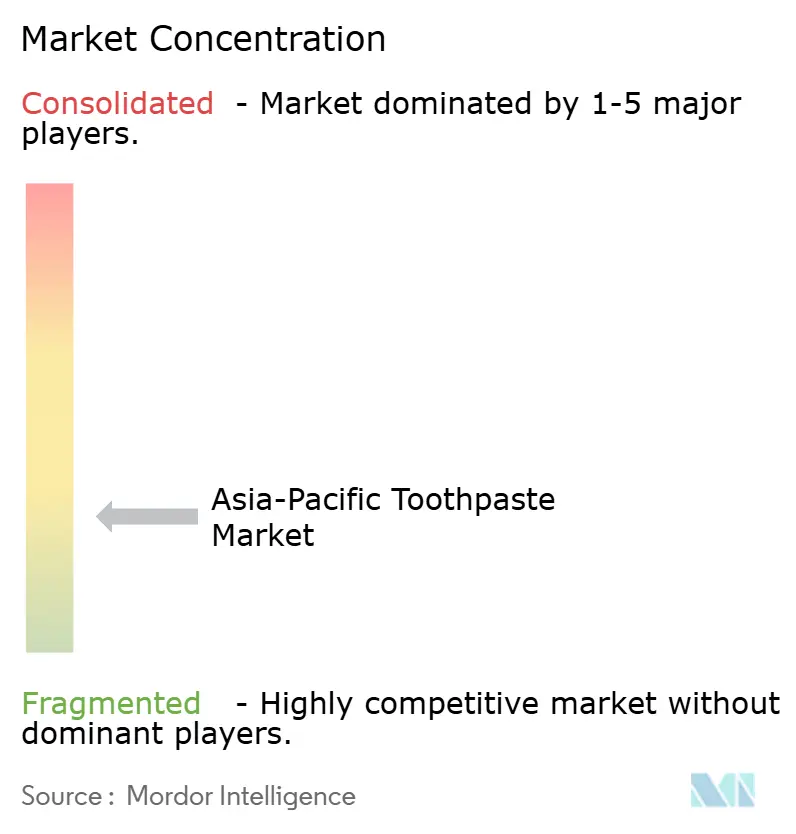
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるアジア太平洋地域の歯磨き粉市場分析
アジア太平洋地域の歯磨き粉市場規模は2025年に97.1 ビリオン 米ドルと評価され、2026年には100.4 ビリオン 米ドル、2031年には122.8 ビリオン 米ドルに達すると予測されており、2026年から2031年にかけてCAGR 4.12%で成長します。アジア太平洋地域の歯磨き粉市場は、口腔疾患が多くの人口に影響を与えるこの地域における予防的口腔ケアの必要性によって支えられています。世界保健機関は、2030年までに東南アジア全域でより強力な口腔保健対策と普遍的なカバレッジを求めており、これにより予防が公衆衛生アジェンダにおいてより高い優先事項として位置づけられています [1]。中国、インド、東南アジア諸国における家計支出の増加により、標準製品および専門製品の両方へのアクセスが拡大しています。メーカーは、臨床的に位置づけられた処方、ハーブ製品、ホワイトニングフォーマット、子供向けラインで対応しています。アジア太平洋地域の歯磨き粉市場はまた、より厳しい製品規制、偽造品リスク、および確立された消費者ロイヤルティという課題にも直面しており、これらは信頼されるブランド、正規流通、およびコンプライアンス能力を持つ企業に有利に働きます。
主要レポートのポイント
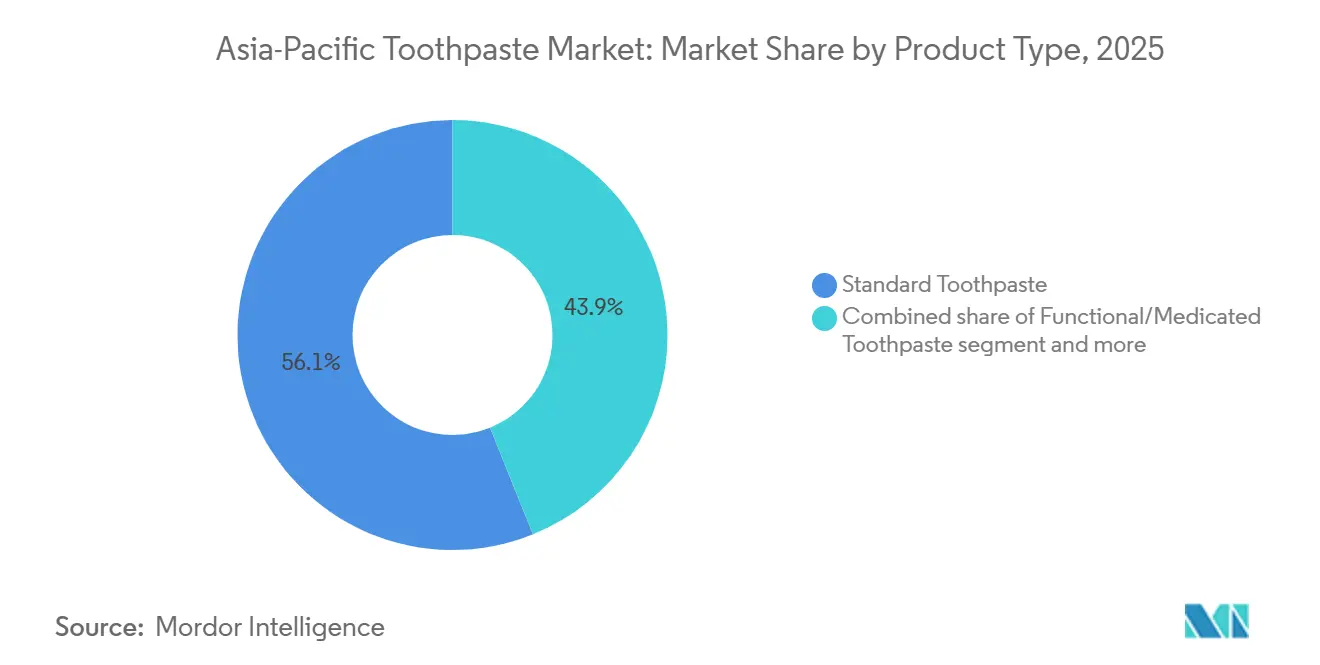
- 製品タイプ別では、標準歯磨き粉が2025年のアジア太平洋地域の歯磨き粉市場シェアの56.11%を占め、機能性・医薬部外品歯磨き粉は2031年にかけてCAGR 4.75%拡大すると予測されています。
- カテゴリー別では、従来型歯磨き粉が2025年のアジア太平洋地域の歯磨き粉市場シェアの74.51%を占め、ナチュラル・オーガニック歯磨き粉は2031年にかけてCAGR 5.11%で成長すると予測されています。
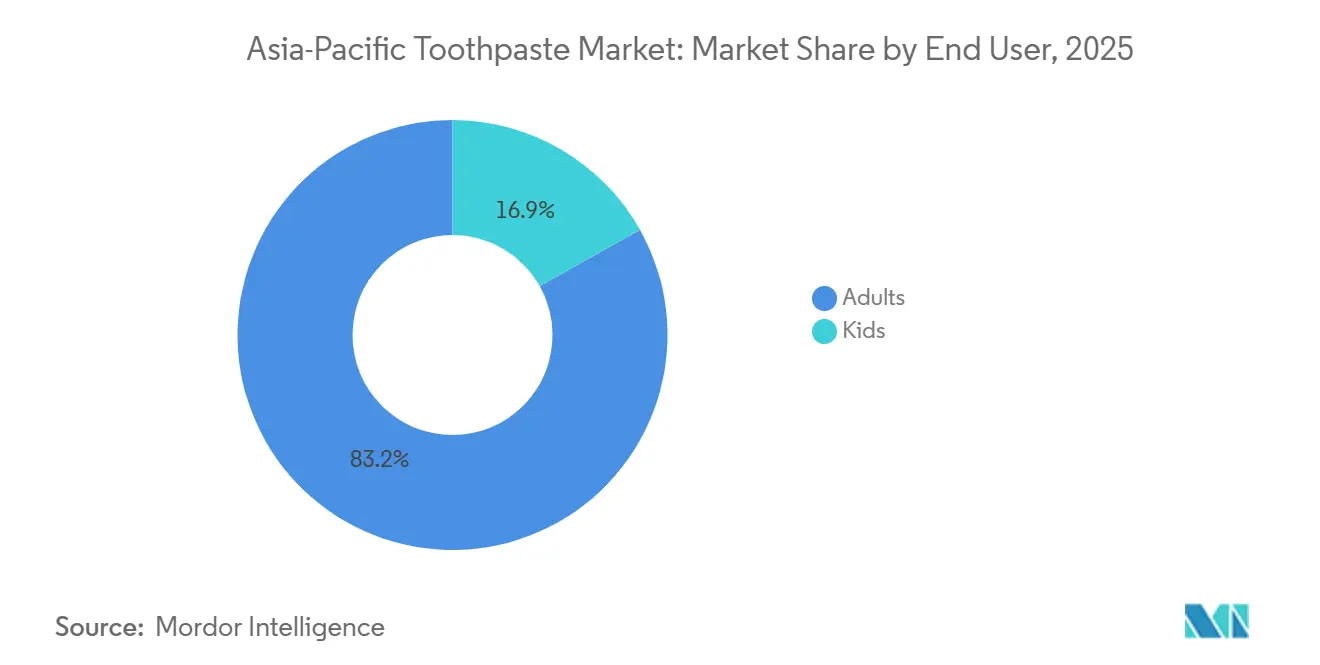
- エンドユーザー別では、大人が2025年のアジア太平洋地域の歯磨き粉市場規模の83.15%を占め、子供向け歯磨き粉は2031年にかけてCAGR 5.62%で成長すると予測されています。
- 流通チャネル別では、スーパーマーケットおよびハイパーマーケットが2025年のアジア太平洋地域の歯磨き粉市場シェアの32.14%を占め、オンライン小売店は2031年にかけてCAGR 6.37%で成長すると予測されています。
- 地域別では、中国が2025年のアジア太平洋地域の歯磨き粉市場シェアの33.95%を占め、インドは2031年にかけてCAGR 6.28%で成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 口腔衛生と予防に関する意識の高まり | +1.1% | インド、インドネシア、タイ | 中期(2〜4年) |
| ハーブおよびアーユルヴェーダ処方に対する需要の増大 | +0.8% | インド、東南アジア、中国 | 長期(4年以上) |
| 歯の知覚過敏に関する懸念の増加 | +0.7% | 中国、インド、日本、韓国 | 中期(2〜4年) |
| ホワイトニングおよびスペシャリティ歯磨き粉に対する需要の拡大 | +0.5% | 中国、韓国、日本、オーストラリア | 短期(2年以内) |
| 子供向け口腔ケア製品に対する需要の増加 | +0.4% | 中国、インド、インドネシア、東南アジア | 長期(4年以上) |
| 口腔保健啓発キャンペーンへの投資の増加 | +0.3% | 東南アジア、インド、アジア太平洋地域 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
口腔衛生と予防に関する意識の高まり
口腔衛生に関する意識の高まりが、アジア太平洋地域の歯磨き粉市場全体で定期的な歯磨き粉使用に対する需要を強化しています。口腔疾患は世界で推定35億人に影響を与えており、世界保健機関は口腔保健をより広範な健康とウェルビーイングの一部として位置づけています。世界保健機関の東南アジア行動計画は、2030年までに普遍的な口腔保健カバレッジを求め、予防のための国家プログラムに実践的な枠組みを提供しています。この方向性により、保健機関、学校、歯科専門家が日常的な口腔ケアの促進においてより大きな役割を担うようになります。また、予防メッセージが公衆衛生チャネルを通じて消費者に届くため、ブランド広告のみへの依存が軽減されます。啓発キャンペーンは、日常的な口腔ケア習慣が引き続き発展しているインド、インドネシア、タイ、その他の東南アジア市場において特に重要です。
ハーブおよびアーユルヴェーダ処方に対する需要の増大
ハーブ、アーユルヴェーダ、および子供向け製品が、アジア太平洋地域の歯磨き粉市場で対応されるニーズの範囲を拡大しています。Daburは、2025〜2026年度第3四半期に歯磨き粉事業が前年比10%成長し、ハーブバリアントが非ハーブバリアントを530ベーシスポイント上回る成長を記録したと報告しました。この結果は、分の由来が認識可能な製品パフォーマンスと組み合わされた場合に成長を支えられることを示しています。ニーム、クローブ、ミスワク、トリファラは、これらの成分を馴染みのある口腔ケア習慣と結びつける消費者にとって引き続き重要です。子供向け製品も、安全性、フレーバー、子供向けに設計された処方に対する親の関心から恩恵を受けています。中国の学校歯科プログラムや拡大するマタニティ・ベビー小売チャネルが、若いユーザー向けに作られた製品への需要をさらに支えています。
歯の知覚過敏に関する懸念の増加
歯の知覚過敏は、狭い臨床的ニーズを超え、アジア太平洋地域の歯磨き粉市場において日常的な使用上の懸念となりつつあります。酸性飲料、加工食品、ホワイトニングルーティンは、提供された資料において、都市部の消費者のエナメル質と歯茎のケアに対する懸念の高まりと関連付けられています。Haleonは2026年3月、中国における感覚過敏症向けSensodyneおよびParodontaxの拡大を支援するため、上海の口腔保健製造施設に6,500万ポンドの投資を発表しました。Lionは2025年9月、歯周炎ケアのためにトラネキサム酸とイソプロピルメチルフェノールを配合したDent Health Medicated Toothpaste DX Premiumを発売しました。Lionはまた、2026年4月に歯茎の炎症ケアのためにグリチルリチン酸ジカリウムを配合した改良版SYSTEMA Haguki Plus PREMIUM歯磨き粉を発売しました。これらの動きは、ブランドが処方の特異性と専門的な信頼性を活用して、知覚過敏および歯茎ケアソリューションを求める消費者を獲得しようとしていることを示しています。
ホワイトニングおよびスペシャリティ歯磨き粉に対する需要の拡大
ホワイトニングおよびスペシャリティフォーマットが、アジア太平洋地域の歯磨き粉市場において追加の購買理由を生み出しています。Colgate-Palmoliveは2026年8月、95%純粋安定化ビタミンCを配合し、j-hopeを起用したキャンペーンとともにColgate Optic White Vitamin Cをアジア太平洋地域全体で発売しました。Colgateはまた、2025年11月にインドでVisible White Purple Serumを発売し、歯磨き粉セラムフォーマットにおいてカラーコレクションのポジショニングを採用しました。これらの発売により、一部の消費者にとって歯のホワイトニングがパーソナルケアおよびビューティールーティンに近づいています。スペシャリティブランドは、従来の口腔ケア棚だけでなく、eコマースおよびビューティー志向の小売においても視認性が必要です。このカテゴリーは、日常的な歯磨き粉使用から離れることなく、確立されたブランドと新興ブランドの両方に高付加価値製品への道を提供します。
抑制要因の影響分析*
| 抑制要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 製品クレームおよびラベリングに関する厳格な要件 | -0.5% | 中国、タイ、オーストラリア、アジア太平洋地域全体への波及 | 中期(2〜4年) |
| 確立された歯磨き粉ブランドに対する強い消費者ロイヤルティ | -0.4% | インド、中国、韓国 | 長期(4年以上) |
| ブランドへの消費者信頼を損なう偽造品 | -0.3% | インド(都市部および地方都市市場を含む)および東南アジア | 短期(2年以内) |
| 合成化学成分に関する消費者の懸念 | -0.2% | インド、韓国、オーストラリア、および中国の都市部プレミアムセグメント | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
製品クレームおよびラベリングに関する厳格な要件
製品クレーム、ラベリング要件、および成成分に関する懸念が、アジア太平洋地域の歯磨き粉市場にとって重大な抑制要因となっています。中国の歯磨き粉規制規定は、国内および輸入歯磨き粉の届出を義務付け、安全性評価、有効性の裏付け、および成分情報に関する要件を定めています [2]。提供された資料によると、硬質粒子試験を含む7つの追加必須試験方法が2026年3月から適用されます。タイの2025年フッ化物歯磨き粉ラベリング改訂草案も、製品表示とクレームに対するより厳しい審査を示しています。大企業はコンプライアンスコストをより広いポートフォリオに分散できますが、中小企業は試験および文書化要件を満たすことに苦労する可能性があります。合成成分に疑問を持つ消費者は、より明確な処方と製品安全性に関するより直接的なコミュニケーションへの圧力を加えています。
ブランドへの消費者信頼を損なう偽造品
偽造品は、アジア太平洋地域の歯磨き粉市場において新規サプライヤーの成長能力を制限する可能性があります。確立されたブランドは、インド、中国、韓国における繰り返しの購買習慣と長年の流通関係から恩恵を受けています。偽造品は別の問題を引き起こします。なぜなら、正規ブランドへの信頼を損ない、正規販売に貢献することなく価格圧力を生み出す可能性があるからです。India Todayは2025年10月、デリー当局が不正歯磨き粉などの製品を製造する工場を摘発したと報じました。小規模都市や地元市場の非公式チャネルは、製品のトレーサビリティをより困難にする可能性があります。ブランドは、包装検証ツール、より強力な小売業者管理、eコマース販売者チェックを通じて対応していますが、これらの対策には継続的な投資が必要です。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
医薬部外品バリアントの成長に伴い標準歯磨き粉が数量を牽引標準歯磨き粉は2025年のアジア太平洋地域の歯磨き粉市場規模の56.11%を占め、機能性・医薬部外品歯磨き粉は2031年にかけてCAGR 4.75%で成長すると予測されています。標準製品は、価格に敏感な大規模消費者グループにわたる日常的な家庭のニーズに対応するため、その地位を維持しています。機能性製品は、消費者が知覚過敏、プラーク、着色、歯茎ケアのサポートをますます求めるようになっているため、注目を集めています。提供された資料によると、中国の歯磨き粉分類カタログ草案は、抗象牙質過敏症、プラーク抑制、着色除去、歯茎ケアを含む8つの有効性カテゴリーを特定しました。より明確なカテゴリー定義により、企業が差別化されたオファリングを開発・実証しやすくなります。これにより、異なる効能を持つ製品を評価する消費者にとってもクレームの比較が容易になります。
医薬部外品歯磨き粉は、専門的な使用に限定されることなく、日常的な小売においてより重要になっています。Lionは2026年10月、歯周病の懸念を持つ消費者向けにDX Double Anti-InflammatoryおよびDX Multi-Functionを日本全国で発売し、Dent Health DX範囲を刷新しました。Haleonは提供された資料によると、中国で4万人以上の歯科医師と関与し、2024年の中国発売以来240万個のparodontaxサンプルを配布しました。Lionはまた、2025年3月にデキストラナーゼ素を有効プラークケア成分として配合したCLINICA PRO plus Periodontal Barrier Toothpasteを発売しました。日本の医薬品規制と韓国の食品医薬品安全処の枠組みは、臨床的に位置づけられた製品に対する正式な基準の使用を支援しています。クレームを誇張することなく信頼できる効能を伝えられるブランドは、このセグメントでより有利な立場に置かれる可能性があります。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
カテゴリー別:
ナチュラル・オーガニックオプションが台頭する中、従来型製品がリード従来型歯磨き粉は2025年のアジア太平洋地域の歯磨き粉市場規模の74.51%を占め、ナチュラル・オーガニック歯磨き粉は2031年にかけてCAGR 5.11%で成長すると予測されています。従来型製品は、幅広い入手可能性とアクセスしやすい価格を提供するため、インドネシア、フィリピン、インド農村部、中国農村部において引き続き重要です。成分の透明性が中間市場の消費者にとってより重要になるにつれ、ナチュラル・オーガニック代替品が成長しています。Daburは、2025〜2026年度第3四半期にハーブ歯磨き粉バリアントが非ハーブバリアントを530ベーシスポイント上回る成長を記録したと報告しました。このギャップは、ハーブポジショニングへの需要がプレミアム都市部消費者を超えて拡大していることを示しています。マレーシアとインドネシアは、透明な成分と製品保証に関するハラール関連要件を通じて別の需要基盤を加えています。
従来型製品とナチュラル製品の境界はより不明確になっています。ブランドは、馴染みのある有効成分と植物由来のフレーバー、植物エキス、より穏やかな感覚的手がかりを組み合わせることができます。I-neは提供された資料によると、2025年12月にゴールドマイクロシリカ技術を使用した研磨剤不使用の医薬品ホワイトニング歯磨き粉GWHITEを日本で発売しました。この発売は、エナメル質ケアのポジショニングが完全なナチュラル認証を必要とせずに、より穏やかなオプションを求める消費者にアピールできることを示しています。Watsons Malaysiaと共同で発売されたjoiブランドは、提供された資料においてナチュラルポジショニングとサイエンス志向の成分サポートを持つフッ素フリーのヒドロキシアパタイト歯磨き粉として説明されています。有効性、成分の明確さ、合理的な価格のバランスを取る製品は、カテゴリーの境界を越えて競争できます。このアプローチにより、サプライヤーは多くの消費者が期待するパフォーマンス言語を維持しながら、ナチュラル製品需要に対応する方法を得られます。
エンドユーザー別:
子供向け歯磨き粉が加速する中、大人が価値を牽引大人は2025年のアジア太平洋地域の歯磨き粉市場規模の83.15%を占め、子供向け歯磨き粉は2031年にかけてCAGR 5.62%で成長すると予測されています。大人の需要は、大人の消費者が個人使用のために購入し、しばしば家庭の口腔ケアの決定を行うため、引き続き中心的です。ホワイトニング、歯茎ケア、知覚過敏ケア、コスメティックポジショニングにより、大人がプレミアム製品を選ぶ理由が増えています。インドにおけるColgateのVisible White Purple Serumとアジア太平洋地域全体でのOptic White Vitamin Cキャンペーンは、大人向け歯磨き粉が衛生だけでなく外見においてもどのようにポジショニングされているかを示しています。Unileverは2025年10月のジャカルタファッションウィークでPepsodent Ultra Whiteを発売し、ホワイトニングをプレミアムパーソナルケアの場に位置づけました。これらの例は、大人向け製品がカテゴリーにとって最も広い価値プールを生み出し続ける理由を示しています。
子供向けセグメントは、幼児期の歯科ケアに対する親の意識の高まりと、若いユーザー向けに設計された製品によって支えられています。Himalaya Wellness CompanyのKIDS歯磨き粉は、提供された資料によると、フッ素フリーバリアントにニーム、ザクロ、キシリトールを使用しています。このような製品は、成分の安全性と偶発的な摂取に関する親の懸念に応えています。中国の学校歯科検診要件と成長するマタニティ・ベビー小売ネットワークが、子供向け口腔ケア製品への需要を支えています。ヒドロキシアパタイトおよびハーブバリアントは、健康意識が高まる市場において追加の差別化ポイントを提供できます。企業は、明確な文書と適切なコミュニケーションで安全性クレームを支援する必要があります。子供向け製品は早期の家庭内ブランド親しみやすさを確立できますが、購入を行う親の期待にも応えなければなりません。
流通チャネル別:
オンライン小売が勢いを増す中、実店舗小売がリードスーパーマーケットおよびハイパーマーケットは2025年のアジア太平洋地域の歯磨き粉市場規模の32.14%を占め、オンライン小売店は2031年にかけてCAGR 6.37%で成長すると予測されています。大型フォーマット店は、家庭での発見、比較、および繰り返し購入の主要な場所であり続けています。コンビニエンスストア、食料品店、薬局、および伝統的な取引は、現代的な小売アクセスが均一でない地域において引き続き重要です。薬局への配置は、日本、韓国、オーストラリアにおける機能性歯磨き粉の臨床的認知を支援できます。提供された資料によると、Lion、Sunstar、Haleonはこの関連性を強化するために専門家との関与を活用しています。したがって、実店舗流通は日常的な入手可能性と製品信頼性の両方において引き続き重要です。
オンライン小売は、アジア太平洋地域の歯磨き粉市場においてスペシャリティ製品が消費者に届く方法を再形成しています。提供された資料は、Colgate Indiaがクイックコマースの口腔ケア成長が従来のeコマース成長よりも速いと特定したことを指摘しています。迅速な配送は、定期的な補充をプレミアム製品選択の機会に変えることができます。デジタルファーストブランドは、Douyin、TikTok Shop、Tmall、JD.com、Shopeeおよび類似のチャネルを使用して、大型小売チェーンに関連するリストコストの一部なしに専門製品を紹介でます。中国プラットフォームのサブスクリプションモデルは、繰り返し販売とより予測可能な需要を支援する可能性があります。オンラインチャネルはまた、馴染みのないフォーマットに対する消費者教育、レビュー、製品デモンストレーションをよりアクセスしやすくします。その成長は実店舗小売の必要性を排除しませんが、視認性とトライアルを獲得するために必要な支出のバランスを変えます。
地域分析
中国歯磨き粉市場
中国は2025年のアジア太平洋歯磨き粉市場シェアの33.95%を占め、同地域最大の国別市場機会であり続けている。提供された財務開示によると、雲南白薬グループのヘルスプロダクツ業部門は2025年上半期に34.42 ビリオン 人民元の収益を記録した。提供された資料によると、HaleonのparodontaxはサムズクラブのChina店舗において、中国ローンチから3ヶ月以内に最も売れているガムヘルスブランドとなった。Haleonの2026年3月の上海への投資は、SensodyneおよびparodontaxのSensodyne拡大を支援することを目的としており、2027年末までに30都市へのparodontax流通を含む。中国のNMPAの規則(届出要件および安全性への期待を含む)は、国内外のサプライヤーにとって規制対応能力の価値を高めている。Douyin、JD.com、およびTmallは、プレミアム製品に関心を持つ都市部の消費者にリーチする手段を、既存企業と新興企業の双方に提供している。
インド歯磨き粉市場
インドは2031年までのCAGR 6.28%で、最も速い地理的成長を記録すると予測されている。Daburは2025〜2026会計年度第3四半期に歯磨き粉が10%成長したと報告しており、ハーブ系バリアントは非ハーブ系オプションよりも速く成長している。同社はまた、タミル・ナードゥ州ティンディバナムに400 クロール インドルピーの製造施設の起工式を行い、歯磨き粉をフェーズ1の主要製品とし、11,000 MTの計画生産能力を持つ。Patanjali、Himalaya Wellness、およびVicco Laboratoriesは、ハーブに特化した競合他社の強力なグループを国内に形成している。アーユルヴェーダ製品基準の制度化は、一貫性を向上させ、地域に根ざした製品の信頼性を支援することができる。インドのハーブ志向、拡大する近代的小売、および成長するデジタルコマースの組み合わせは、企業が異なる所得層にリーチするための複数の経路を提供している。
アジア太平洋歯磨き粉市場
日本、韓国、オーストラリア、インドネシア、タイ、およびシンガポールは、アジア太平洋歯磨き粉市場に対してさまざまな形の機会を提供している。日本は成熟した数量需要を持つが、プレミアム製品は処方とフォーマットのイノベーションを通じて進化し続けている。提供された資料によると、花王は2026年7月にピュオーラ炭酸歯磨き粉フローティングホワイトニングを発売し、ブランドをホワイトニング分野へ拡張した。韓国は美容志向の製品コンセプトと正式なクレームフレームワークを活用し、プレミアムオーラルケアのポジショニングを支援している。インドネシアとタイは近代的小売の拡大とソーシャルコマースの普及から恩恵を受けており、タイの2025年フッ化物表示規則草案はより正式なコンプライアンス環境を示している [3]。オーストラリアの治療用製品規則は、臨床的にポジショニングされた歯磨き粉のクレームを支援することができる。これらの市場を総合すると、地域の成長は単一の消費者パターンではなく、プレミアム化、正式な小売開発、製品規制、およびオンラインエンゲージメントの組み合わせから生まれていることが示されている。
競合環境
アジア太平洋地域の歯磨き粉市場には、Colgate-Palmolive、Unilever、Haleon、Procter & Gambleが含まれており、強い地域認知度を持つ地域専門企業と競合しています。雲南白薬は中国において伝統的な中国医学の遺産を活用し、DaburとPatanjaliはインドでアーユルヴェーダのポジショニングを使用しています。Lion CorporationとKao Corporationは、製品開発と地域流通を通じて日本で確立されたポジションを持っています。多国籍企業は研究能力、臨床メッセージング、クロスボーダーブランドプラットフォームを活用しています。国内企業は多くの場合、地域の成分親しみやすさ、非公式小売リーチ、国固有の消費者信頼において優位性を持っています。
いくつかの最近の動きは、企業がどのように戦略を適応させているかを示しています。Haleonは2025年6月にTSKFジョイントベンチャーの買収を7億ポンドで完了し、中国における市販薬ヘルスケアビジネスの直接的な運営管理を獲得しました。Haleonはまた、2026年3月に上海製造投資を発表し、地域生産をSensodyneとParodontaxの拡大に結びつけました。Colgateは、インドのセラムフォーマットと地域ビタミンCキャンペーンを通じてホワイトニングコンセプトを拡大しました。UnileverのPepsodent Expertレンジとウルトラホワイト発売は、歯科専門家メッセージングとビューティーポジショニングを組み合わせる価値を示しています。これらの動きは、地域的な関連性がますます製品ポジショニング、地域での事業展開、および消費者教育のための信頼できるチャネルに依存していることを示しています。
競争はまた、新しい製品フォーマットとデジタルコマースを通じても発展しています。提供された資料によると、広州唯美姿のSakyブランドは、中国においてプラットフォーム発売とライブストリーミングコマースを使用するデジタルファーストの挑戦者グループを代表しています。SANGIのAPAGARD SERENAは、@cosme Best Cosmetics Awards 2025のベスト口腔ケアカテゴリーで殿堂入りを果たしました。この認知は、ヒドロキシアパタイトホワイトニング製品がビューティーと口腔ケアの両チャネルでどのように地位を築けるかを示しています。新興ブランドはオンライン発売を通じて一部の参入コストを削減できますが、確立された企業はコンプライアンス、流通、ブランド認知において優位性を維持しています。医薬部外品製品は臨床的信頼性を必要とし、ホワイトニング製品はよりライフスタイル志向のコミュニケーションから恩恵を受けます。両方のニーズを満たせる企業は、地域全体でより効果的に競争できる可能性があります。
アジア太平洋地域の歯磨き粉業界リーダー
-
Colgate-Palmolive Company
-
Unilever
-
The Procter & Gamble Company
-
Himalaya Wellness Company
-
Patanjali Ayurved Limited
- 注:主要企業の掲載順は順位を示すものではありません。
アジア太平洋歯磨き粉市場 このレポートでカバーされる企業
- The Procter & Gamble Company
- Unilever
- Colgate-Palmolive Company
- Haleon plc
- Lion Corporation
- Dabur India Limited
- Church & Dwight Co., Inc.
- Sunstar Group
- Yunnan Baiyao Group Co., Ltd.
- Vicco Laboratories
- Himalaya Wellness Company
- Kao Corporation
- Amway Corporation
- Patanjali Ayurved Limited
- LG Household & Health Care Ltd.
- Hawley & Hazel (BVI) Co. Ltd.
- Guangzhou Weimeizi Industrial Co., Ltd.
- Amorepacific Corporation
- GC Corporation
- Dr. Bronner's Magic Soaps
最近の産業開発事情 アジア太平洋歯磨き粉市場
- 2026年10月:Lionは2026年10月7日に日本全国でDX Double Anti-InflammatoryとDX Multi-Functionの2つの新バリアントを発売し、Dent Health Medicated Toothpasteレンジを刷新しました。歯周病の懸念を持つ消費者をターゲットとしています。この刷新は、腫れ、出血、口臭を同時に対処する更新された処方により、Lionの医薬部外品口腔ケアリーダーシップを体系的に深化させるものです。
- 2026年8月:Colgateは、95%純粋安定化ビタミンCを配合し、7日間で7年分の着色除去を臨床的に証明したOptic White Vitamin Cをアジア太平洋地域全体で発売し、BTSメンバーのj-hopeをブランドアンバサダーとした地域キャンペーンを展開しました。このキャンペーンは、エンターテインメントマーケティングと臨床的に検証されたホワイトニングを統合し、口腔ケアをアジア太平洋地域のパーソナルビューティー経済の中に位置づけています。
- 2026年7月:Kaoは2026年7月11日にPureora Carbonated Toothpaste Floating Whiteningを発売し、500万個以上を販売したベストセラーの炭酸歯磨き粉フォーマットを着色除去・ホワイトニングサブセグメントに拡張しました。この製品は炭酸による発泡作用を使用して蓄積した着色を除去し、研磨剤ホワイトニング代替品と直接競合します。
アジア太平洋地域の歯磨き粉市場レポートの範囲
歯磨き粉は、歯ブラシを使用して歯に塗布し、歯の外観と健康を清潔に保つためのペーストまたはジェルベースの口腔洗浄剤です。アジア太平洋地域の歯磨き粉市場は、製品タイプ(標準歯磨き粉および機能性・医薬部外品歯磨き粉)、カテゴリー(従来型およびナチュラル・オーガニク)、エンドユーザー(大人および子供)、流通チャネル(スーパーマーケット/ハイパーマーケット、コンビニエンスストア、薬局・ドラッグストア、オンライン小売店、その他の流通チャネル)、地域(中国、インド、日本、オーストラリア、インドネシア、韓国、タイ、シンガポール、アジア太平洋地域のその他)によってセグメント化されています。市場規模および予測は、上記すべてのセグメントについて金額(米ドル)ベースで提供されています。
セグメンテーション概要
| 標準歯磨き粉 |
| 機能性・医薬部外品歯磨き粉 |
| 従来型 |
| ナチュラル・オーガニック |
| 大人 |
| 子供 |
| スーパーマーケット/ハイパーマーケット |
| コンビニエンスストア/食料品店 |
| 薬局・ドラッグストア |
| オンライン小売店 |
| その他の流通チャネル |
| 中国 |
| インド |
| 日本 |
| オーストラリア |
| インドネシア |
| 韓国 |
| タイ |
| シンガポール |
| アジア太平洋地域のその他 |
| 製品タイプ別 | 標準歯磨き粉 |
| 機能性・医薬部外品歯磨き粉 | |
| カテゴリー別 | 従来型 |
| ナチュラル・オーガニック | |
| エンドユーザー別 | 大人 |
| 子供 | |
| 流通チャネル別 | スーパーマーケット/ハイパーマーケット |
| コンビニエンスストア/食料品店 | |
| 薬局・ドラッグストア | |
| オンライン小売店 | |
| その他の流通チャネル | |
| 地域別 | 中国 |
| インド | |
| 日本 | |
| オーストラリア | |
| インドネシア | |
| 韓国 | |
| タイ | |
| シンガポール | |
| アジア太平洋地域のその他 |
レポートで回答される主要な質問
アジア太平洋地域の歯磨き粉販売の予測は?
アジア太平洋地域の歯磨き粉市場は、2025年の97.1 ビリオン 米ドルから2031年までに122.8 ビリオン 米ドルに、CAGR 4.12%で成長すると予測されています。
アジア太平洋地域で最大の歯磨き粉需要を持つ国はどこですか?
中国は提供されたデータにおける最大の国内市場であり、2025年に33.95%の地域シェアを占めています。
地域の歯磨き粉販売において最も速く成長すると予測されている国はどこですか?
インドは、ハーブ嗜好、より広い小売アクセス、デジタルチャネルに支えられ、2031年にかけてCAGR 6.28%で成長すると予測されています。
アジア太平洋地域でオンライン歯磨き粉販売が成長している理由は何ですか?
オンライン小売店は、ソーシャルコマース、クイックコマース、プラットフォーム主導の製品発売が消費者アクセスを拡大するにつれ、2031年にかけてCAGR 6.37%で成長すると予測されています。