
航空アナリティクス市場の規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
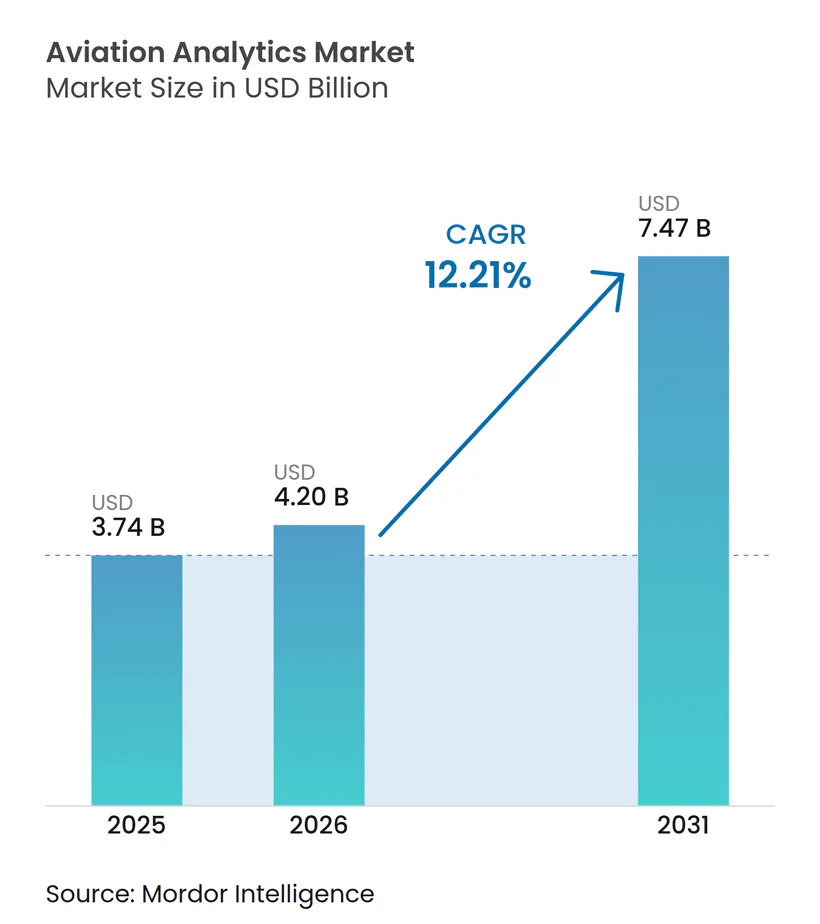
| 市場規模 (2026) | 4.20 十億米ドル |
| 市場規模 (2031) | 7.47 十億米ドル |
| 成長率 (2026 - 2031) | 12.21 % |
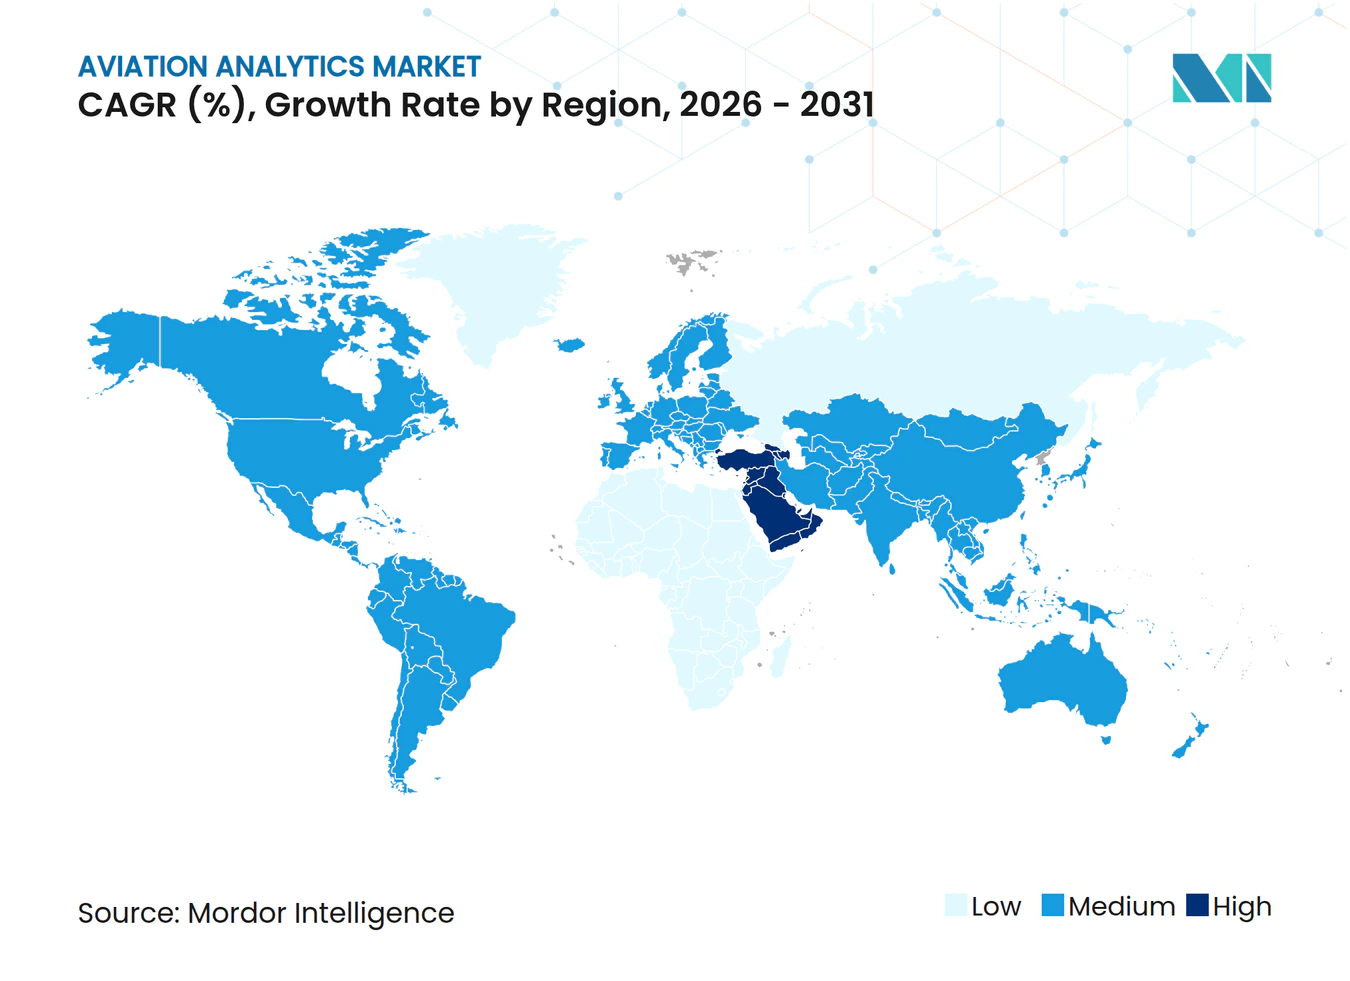
| 最も急速に成長している市場 | 中東 |
| 最大市場 | 北米 |
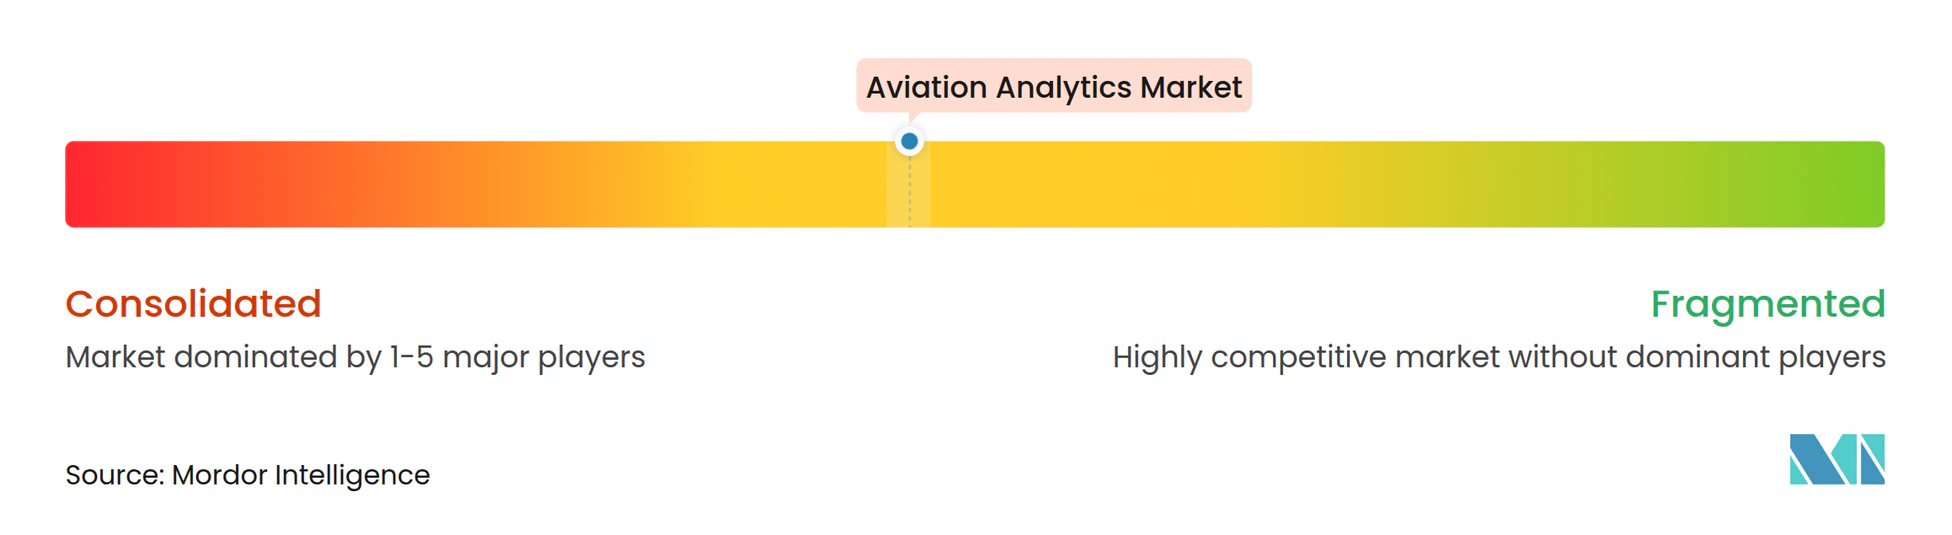
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる航空アナリティクス市場分析
2026年の航空アナリティクス市場規模は42億米ドルと推計され、2025年の37億4,000万米ドルから成長しており、2031年には74億7,000万米ドルに達する見込みで、2026年〜2031年にかけて年平均成長率(CAGR)12.21%で拡大しています。この拡大は、燃料コストの削減、安全基準の遵守、次世代航空機からのデータストリーミングの活用に対するオペレーターの需要を反映しています。予測的メンテナンス(プレディクティブメンテナンス)は、1時間あたり最大10万米ドルのコストが発生する可能性がある航空機地上待機(AOG)イベントを防止するために導入が進んでいます。燃料管理プラットフォームは、航空会社が機械学習モデルを活用して総燃料費の1〜4.3%を削減するため、最大のアプリケーション分野であり続けています。スケーラブルなインフラがリアルタイムの意思決定とAI主導のパーソナライゼーション施策を支援するため、クラウド展開が主流となっています。地域別では、空港容量拡大プログラムと機材更新に高度なデータソリューションを必要とする中東が成長をけん引しています。
主要レポートのポイント
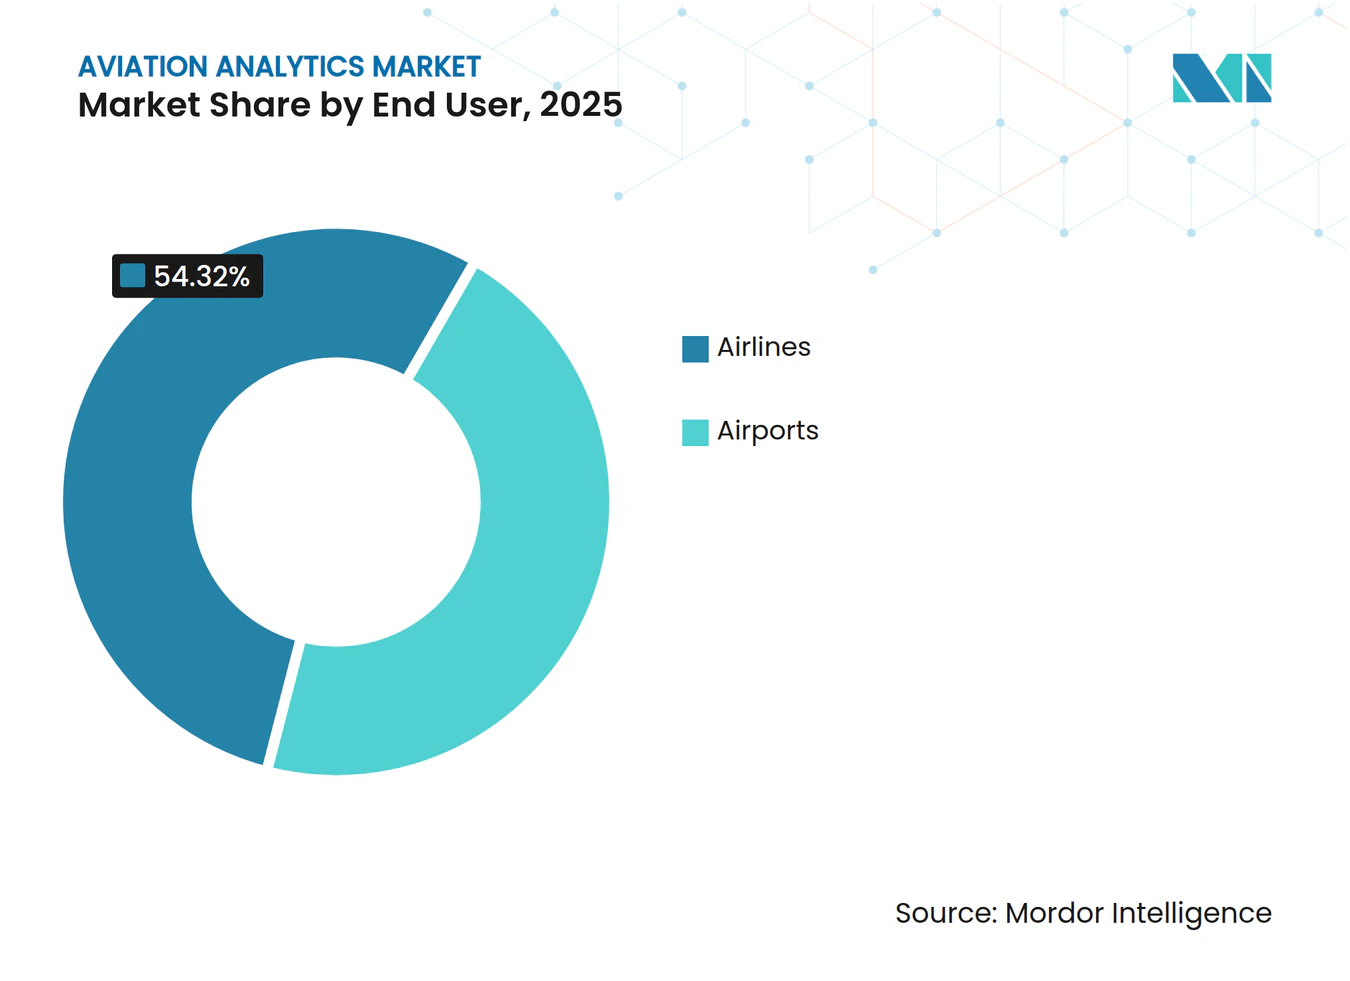
- エンドユーザー別では、航空会社が2025年に54.32%の収益シェアでトップとなり、空港は2031年まで年平均成長率(CAGR)15.05%で最も速く成長しています。
- アプリケーション別では、燃料管理が2025年の航空アナリティクス市場シェアの29.55%を占め、同セグメントは2031年に向けて年平均成長率(CAGR)14.08%で拡大する見込みです。
- アナリティクスタイプ別では、予測的アナリティクス(プレディクティブアナリティクス)が2025年の航空アナリティクス市場規模の45.02%を占め、処方的アナリティクス(プレスクリプティブアナリティクス)が2031年に向けて最高の年平均成長率(CAGR)13.18%で成長しています。
- 展開方式別では、クラウドソリューションが2025年収益の67.12%を占め、最高の年平均成長率(CAGR)15.21%を記録しています。
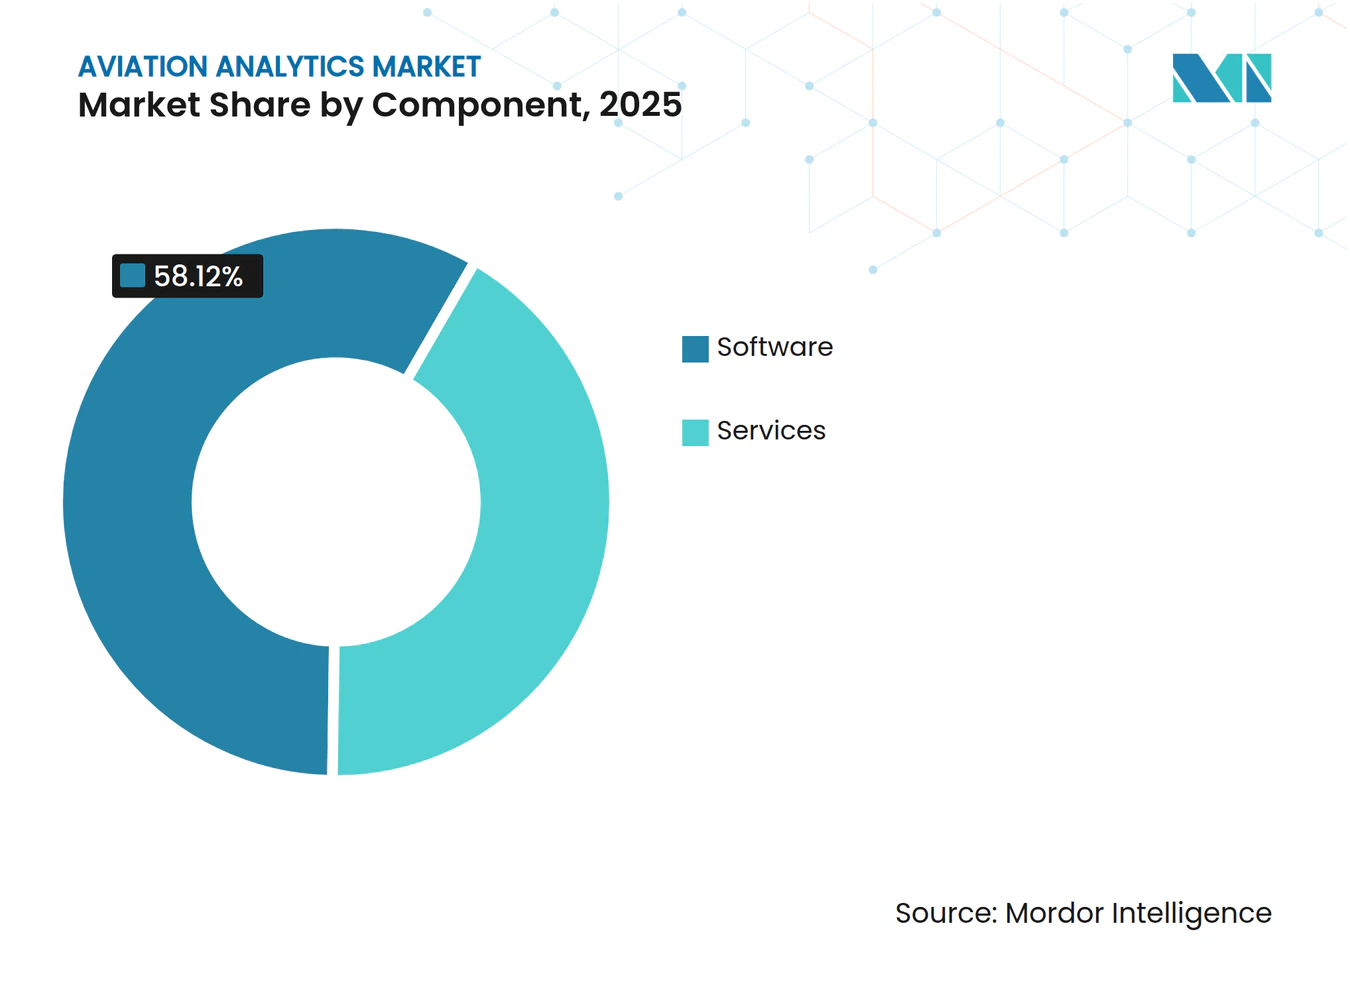
- コンポーネント別では、ソフトウェアが2025年売上高の58.12%を占め、サービスは2031年に向けて年平均成長率(CAGR)12.05%を記録しています。
- ビジネス機能別では、財務が2025年の航空アナリティクス市場規模の32.10%を占め、サプライチェーン分析が年平均成長率(CAGR)10.62%を記録しています。
- 地域別では、北米が2025年に35.21%のシェアを占め、中東が年平均成長率(CAGR)11.31%で最も速く成長しています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (〜)年平均成長率(CAGR)予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| AOGの損失を削減する予測的メンテナンスの導入 | +2.8% | グローバル、北米および欧州での早期普及 | 中期(2〜4年) |
| SAFコスト圧力の中での燃焼最適化 | +3.1% | グローバル、規制により欧州で最も強い | 短期(2年以内) |
| 次世代航空機センサーからのビッグデータの収益化 | +2.2% | 北米およびアジア太平洋 | 長期(4年以上) |
| FDMアナリティクスを推進する安全管理義務 | +1.9% | 欧州および北米 | 中期(2〜4年) |
| 動的ルーティングを可能にするリアルタイムSAFパフォーマンスデータセット | +1.7% | 欧州および北米、アジア太平洋へ拡大 | 短期(2年以内) |
| マイクロサービスアナリティクス需要を生み出すeVTOL機群からのエッジAIテレメトリー | +0.8% | 北米および欧州 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
AOG損失を削減するための予測的メンテナンスの導入
航空会社は航空機をクラウドベースの診断システムに接続し、リアルタイムのセンサーフィードを分析して差し迫った障害を検知します。Airbusは、11,600機がSkywise(スカイワイズ)エコシステムにデータをストリーミングすることで、予測プログラムにより2043年までにオペレーターが年間40億米ドルを節約できると試算しています。[1] United Airlinesは、機材の健全性分析を拡大することでスケジュールの信頼性向上を実証し、Collins AerospaceはAscentia(アセンティア)プラットフォームを通じてメンテナンス起因の遅延を30%削減したと報告しています。[2] Veryon Diagnosticsは、過去の部品障害から学習するAIモデルを組み込むことで、トラブルシューティング時間が50%短縮され、遅延が10%削減されたと報告しています。予測的インサイトが成熟するにつれ、航空会社は定期点検ベースから状態監視ベースのメンテナンスへと移行し、労働力と予備部品在庫を解放しています。
SAFコスト圧力の中での燃焼最適化
持続可能な航空燃料(SAF)の価格は従来のジェット燃料を大幅に上回り、詳細な効率性分析の必要性を高めています。Virgin Atlanticの100% SAFによる大西洋横断飛行では95トンのCO₂が削減され、データドリブンのフライト計画技術の有効性が実証されました。Alaska AirlinesはAIを活用してルート選択と降下プロファイルを最適化し、定時運航を維持しながら排出量を削減しています。Boeingの燃料アナリティクスモジュールは、1フライトあたり650以上のパラメーターを分析し、ワイドボディ機材の場合、年間100万米ドル以上に相当する1〜3%の燃料消費削減をもたらします。リアルタイムのSAFパフォーマンスデータセットへのアクセスにより、航空会社はハブ間の燃料供給状況と価格差に基づいて動的にルートを変更できます。
次世代航空機センサーからのビッグデータの収益化
現代の機体は、高度なアビオニクスとIoTノードを通じて1フライトあたりテラバイト規模のデータを生成します。学術研究により、統合されたセンサーネットワークが民間航空における予測的アナリティクスと運用最適化を支えることが確認されています。GE Aerospace FlightPulse(フライトパルス)などのプラットフォームは、生のフライトパラメーターを乗務員にとって実用的なインサイトに変換し、進入安定性と上昇性能を向上させます。[3] 航空会社は匿名化された運用データをピア航空会社やOEM向けのベンチマークサービスとして商業化し、中核的な輸送業務を妨げることなく新たな収益源を創出するケースが増えています。
FDMアナリティクスを推進する安全管理義務
飛行データモニタリング(FDM)の40年にわたる進化は、世界的な機体損失事故率の低下に貢献しました。Teledyne Controlsは、現代のFDMシステムを気象・スケジュールフィードと連携させ、逸脱状況を文脈化してシステム的な危険を特定します。GE Aerospace Safety Insight(セーフティインサイト)はデータクリーニングとリスクスコアリングを自動化し、オペレーターが集約されたピアデータセットに対してパフォーマンスをベンチマークするのを支援します。欧州の規制当局は現在、継続的な安全パフォーマンス測定を義務付けており、包括的なFDMアナリティクスプラットフォームのグローバル導入を加速させています。
抑制要因の影響分析*
| 抑制要因 | (〜)年平均成長率(CAGR)予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| データ相互運用性を阻害するレガシーITサイロ | -1.8% | グローバル、既存の航空会社で最も深刻 | 中期(2〜4年) |
| 航空分野に精通したデータサイエンティストの不足 | -1.4% | アジア太平洋および中東で深刻 | 長期(4年以上) |
| クラウドへのフライトデータストリーミングのサイバーリスク | -1.1% | セキュリティに敏感な地域で高まっている | 短期(2年以内) |
| 行動アナリティクスを制限する乗客プライバシー規制 | -0.9% | 欧州のGDPR規則下で、世界的に拡大中 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
データ相互運用性を阻害するレガシーITサイロ
多くの既存航空会社は、数十年にわたって構築された独自の予約・メンテナンス・財務システムを運用しており、断片化したデータ環境をもたらしています。これらの環境を統合するには、ミドルウェアとETLパイプラインへの多大な投資が必要です。Lufthansaは10以上のERPインスタンスを統合された調達アナリティクス層に連携させることでこの制約を克服し、グループ全体の支出の可視性を実現しました。[4] それでも、変革管理のハードルと予算の競合により、アナリティクスの潜在力を十分に引き出すリアルタイムエンタープライズアーキテクチャへの移行は遅れています。
航空分野に精通したデータサイエンティストの不足
高度なアナリティクスプロジェクトには、航空工学と機械学習の両方に精通した専門家が必要です。経験豊富な技術者の退職がAI人材への旺盛な需要と重なり、プロジェクトのタイムラインを遅らせるスキルギャップが生じています。航空会社は大学との提携や、卒業生をフライトオペレーションのメンターと組み合わせるローテーションプログラムの提供で対応しています。AI対応の人材計画ソフトウェアは採用担当者を支援していますが、ドメイン知識の深さは技術的な野心と比べて依然として緩やかな成長にとどまっており、複雑なアナリティクスユースケースの迅速な拡大を制限しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
エンドユーザー別:
航空会社がリード、空港が急成長航空会社に帰属する航空アナリティクス市場規模は2025年に20億3,000万米ドルに達し、グローバル収益の54.32%に相当します。フルサービスキャリアは統合型収益管理エンジンに投資しており、Delta Air Linesではクラウドへの完全移行後に営業利益が10%向上しました。低コストオペレーターは動的な付帯サービス価格設定アルゴリズムを適用しており、airBalticはAI主導のオファーによって乗客の支出を6%増加させました。貨物航空会社は、燃料と貸切料金の変動を軽減するためにルート最適化ツールを導入しています。
絶対規模は小さいものの、空港は2031年に向けて年平均成長率(CAGR)15.05%を記録しています。大規模ハブはIDEMIAとSITAのALIXソリューションを活用して手荷物追跡を自動化し、照合精度を向上させてミスハンドルバッグを削減しています。Orlando Internationalなどの中規模ハブは、コンピュータービジョン選別ベルトによって1時間あたり2,800個の手荷物を処理しています。地方空港はクラウドダッシュボードを採用して待ち時間と資産稼働率を可視化し、大都市のゲートウェイとの技術格差を縮小してアナリティクス導入サイクルを強化しています。


注記: 全セグメントの個別シェアはレポート購入後にご確認いただけます
アプリケーション別:
燃料管理が主導、安全アナリティクスが加速燃料管理は2025年の航空アナリティクス市場シェアの29.55%を占め、アプリケーショングループの中で最も高い14.08%のCAGRをもって首位を維持すると予測されています。BoeingのFuel Analyticsは、抵抗を生じさせるイベントを検出し最適化された速度を推奨するために、1レグあたり200件の標準分析を照会します。航空会社はこれらのインサイトを調達データセットと連携させてヘッジ戦略を調整し、財務的リターンを増幅させています。在庫管理モジュールは余剰スペアパーツを最大30%削減し、より新しいデジタルツールのための運転資本を解放します。
フライト安全アナリティクスは規制当局の精査から恩恵を受けています。Teledyne Controlsは、FDMカバレッジの拡大と進入・着陸インシデントの減少との間に強い相関関係があることを明らかにしています。リスク管理アナリティスはAIを組み込んで嵐による連鎖的な遅延を予測し、乗務員配置とゲート割り当てのプロアクティブな対応を可能にします。レーダーシミュレーターは、レーダー関連の運用手順のシナリオベースの訓練と評価を支援することができます。Amadeus の混乱管理プラットフォームは、イベントが発生した際の復旧時間を短縮し、ネットワークの完全性と乗客の信頼を守ります。
アナリティクスタイプ別:
予測的アナリティクスの優位性、処方的アナリティクスの勢い予測的ソリューション(プレディクティブソリューション)は2025年の航空アナリティクス市場規模の45.02%を占め、数十年にわたるデジタル飛行データの蓄積とメンテナンスにおける実証済みの投資対効果によって支えられています。Airbus Skywise(スカイワイズ)は過去および飛行中のテレメトリーを統合し、定期点検よりはるか前に部品故障のパターンを特定します。診断的アナリティクス(ダイアグノスティックアナリティクス)は根本原因の調査において依然として不可欠ですが、より新しい処方的モデル(プレスクリプティブモデル)は即時の行動を推奨します。
処方的導入(プレスクリプティブ導入)はアルゴリズムの成熟に伴い、年率13.18%で成長する見込みです。GE AerospaceのNetwork Operationsプラットフォームは、航空機・乗務員・ゲート変数を評価して混乱回復シナリオを提示し、非定常運航コストを15%削減します。航空会社は処方的アウトプット(プレスクリプティブアウトプット)を乗務員スケジューリングと搭載計画システムに直接統合し、半自律的なネットワーク制御への道を開いています。
展開方式別:
クラウドファースト、ハイブリッドの拡大クラウド展開は2025年支出の67.12%を占め、航空会社がレガシーワークロードを毎時数百万のテレメトリーポイントを処理可能なハイパースケール環境に移行させた結果です。Deltaのエンドツーエンドの移行により、悪天候時のリアルタイムな再手配が可能となり、顧客満足度指標が向上しました。弾力的なコンピューティングパワーにより、航空会社はオンプレミスサーバーを追加することなく新たな最適化モデルをテストでき、イノベーションサイクルを加速させています。
航空機設定データなどのセキュリティに敏感な機能は引き続きオンプレミスに置かれています。米国の航空会社で大規模なフライトキャンセルを引き起こした2024年の大規模サイバー攻撃を含む、増大するサイバー脅威により、経営陣は重要システムのエアギャップリポジトリを維持するよう促されています。その結果、ハイブリッドアーキテクチャが支持を集め、ローカルデータ管理とクラウドベースの高度なアナリティクスを組み合わせています。FAA(米国連邦航空局)の新規則は、ネットワーク接続されたアビオニクスに対して電子システムのセキュリティ実証を義務付けており、投資判断に影響を与えています。
コンポーネント別:
ソフトウェアが中核、サービスが拡大ソフトウェアは2025年収益の58.12%を生み出し、視覚的ダッシュボード、AI推論エンジン、モバイル意思決定支援アプリを包含しています。GE Aerospace、Boeing、Collins Aerospaceは、統一されたデータモデルのもとで燃料・メンテナンス・安全モジュールを統合したエンドツーエンドのスイートを提供しています。オープンAPIは、サードパーティのスタートアップが気象リスクやスロット交換最適化のための専門アルゴリズムを追加することでエコシステムの発展を促進しています。
サービスはソフトウェアを上回る年平均成長率(CAGR)12.05%で成長しています。マネージドサービス契約は、社内のデータサイエンス人材が不足している航空会社が複雑なプラットフォームから価値を引き出すのを支援します。Collins AerospaceはAscentia Analytics Services(アセンティアアナリティクスサービス)を提供し、オペレーターに代わってデータ取り込み・検証・ルール作成タスクを管理します。トレーニングと変革管理の取り組みは現場の受容を確保し、プロジェクトのリターンを向上させてサプライヤーとの関係を強化します。

注記: 全セグメントの個別シェアはレポート購入後にご確認いただけます
ビジネス機能別:
財務が予算を主導、サプライチェーンの緊急性が高まる財務は2025年収益構成の32.10%を占め、航空会社が運賃のパーソナライゼーションとコスト管理を優先した結果です。LATAM Airlinesは、Sabre Air Price IQを採用して申告運賃から動的オファーへの移行を実現し、市場変動を通じた単位収入の回復力を向上させました。CiriumとAerlytixは、金利の変動の中で資産評価への精査が高まる中、リース会社向けの共同リスク分析スイートを立ち上げました。
サプライチェーン分析は年平均成長率(CAGR)10.62%で最も急速に成長しており、AOGイベントを長引かせる慢性的な部品不足に対応しています。Aviation Weekは、世界のMRO(整備・修理・オーバーホール)支出が2026年までに1,190億米ドルに達すると予測しており、予測的な予備部品計画の必要性を高めています。Ramcoのメンテナンスプラットフォームのクライアントは、定型的な発注の90%を自動化し、整備士の移動時間を削減して貴重な労働力を複雑な作業に振り向けています。在庫可視化ダッシュボードはサプライヤーの納品予測を統合し、プランナーが部品出荷を再ルーティングしてスケジュールの連鎖的な混乱を回避できるようにしています。
地域分析
北米航空アナリティクス市場
北米は2025年の世界収益の35.21%を占め、早期の旅客データ接続性と主要航空宇宙OEMの存在によって支えられています。ユナイテッド航空は予測的メンテナンスをナローボディ機全機に拡大し、定時出発率を改善しました。一方、アラスカ航空はAIを活用してシアトル発便の燃料節約につながるルート上昇調整を実施しました。AIおよびサイバーセキュリティに関するFAAのガイダンスは航空会社に規制上の明確性をもたらしていますが、攻撃頻度の増加により境界防御への投資が再び促進されています。
アジア太平洋航空アナリティクス市場
アジア太平洋地域は多面的な見通しを示しています。中国とインドは拡大する国内ネットワークを中心にアナリティクスを強化しており、日本と韓国は老朽化した航空機と次世代航空機のデータセットを統合してフリート全体の効率化を図っています。タイの空港拡張計画は、待ち時間を規制基準以下に抑えるために旅客フローダッシュボードを活用しており、リアルタイムの状況認識に対する需要の高まりを示しています。
中東航空アナリティクス市場
中東はビジョン2030イニシアチブのもとでフリートが倍増するなか、最速の11.31%のCAGRを記録しています。同地域の座席供給量は2000年の7,000万席から2024年には2億5,700万席に増加し、エミレーツ航空とカタール航空はハブバンクウェーブのバランスを取るために統合ネットワーク計画スイートを採用しています。サウジアラビアによるリヤド・エアの設立はさらなる複雑性をもたらしており、稼働率を高く維持するために処方的クルーペアリングツールが不可欠となっています。ドバイとドーハの空港運営者は、旅客密度を追跡してリソースロスターをリアルタイムで調整するコンピュータービジョンプラットフォームを導入しています。
ラテンアメリカおよびアフリカ航空アナリティクス市場
ラテンアメリカとアフリカは低い基盤から導入が加速しています。LATAMはインテリジェントプライシングを導入し、エチオピア航空は地域のMRO成長を支援するためにクラウドベースのメンテナンスログを導入しています。通貨の変動性と不均一な接続インフラが導入速度を抑制していますが、グローバルプラットフォームプロバイダーとのパートナーシップが参入障壁を下げ、二次ハブ全体での段階的な展開を促進しています。
規制環境
航空アナリティクス規制は、ネットワーク接続されたアビオニクスに対するサイバーセキュリティ要件と安全監督の収斂に加え、デジタル運用のための航空データ標準化要件によって、ますます形作られている。FAAとEASAは、2024年にワシントンD.C.、2025年にケルンで開催された国際航空安全会議などの定例フォーラムを通じて構造化された協力関係を維持し、デジタル近代化、安全インテリジェンス、サイバーセキュリティといった、航空会社によるクラウドおよびハイブリッドアナリティクス導入の設計に影響を与えるテーマについて方針を一致させている。
標準化とデータガバナンスも、アナリティクスプラットフォームで使用される入力データの厳格化を進めている。EUROCAE理事会は2026年6月24日、データ中心型のデジタル規制・認証フレームワークを策定するワーキンググループWG-136を承認し、フランスで2026年9月21日にキックオフを予定している。この取り組みは、文書中心の証明プロセスからデータ対応型のコンプライアンスワークフローへの移行を支援するものである。並行して、ICAOはAIXM 5.1/5.1.1などの形式を用いて、地形、障害物、飛行場マッピング、AIP、進入飛行手順を含む符号化航空データセットの段階的導入を推進しており、実施計画は2031年まで続く。これにより、航空アナリティクススタック全体でデータ品質、検証、トレーサビリティ機能の必要性が拡大している。
バリューチェーン分析
航空アナリティクスのバリューチェーンは、航空機や運航からの多元的データ取得(フライトデータ、燃料・性能パラメータ、安全性・FDMフィードを含む)から始まり、保守、部品、財務を管理するエンタープライズシステムへと移行する。航空会社、空港、OEMエコシステムは、取り込み、ETL、統合レイヤーを通じてこれらのデータセットを統合・正規化し、燃料管理、予知保全、安全リスクスコアリング、ネットワーク運用のためのモデルを運用化するために、クラウドおよびハイブリッドプラットフォームへの依存を強めている。
ソリューション提供は通常、相互に連結した3層にわたって行われる。(i)GE Aerospaceの運航・燃料アナリティクススイートを含むプラットフォーム・アプリケーションプロバイダー、(ii)ERPおよびクラウド変革を担うSAPなどのエンタープライズソフトウェア・データ基盤ベンダー、(iii)従来の航空会社ITと最新のデータファブリックおよびガバナンスを接続する、IBMを含むシステムインテグレーターおよびアドバイザリーパートナーである。航空宇宙サプライチェーンの上流デジタル化はさらに別の相互運用性レイヤーを追加しており、Fraunhofer ISSTのManufacturing-X傘下のAerospace-Xプロジェクトは、階層間の可視性と耐性を高めるため、連携型のデータスペースに基づく交換モデル(Gaia-XやCatena-Xなどの概念を含む)に注力している。これらの入力は、その後、在庫リスク、MRO計画、サプライヤーパフォーマンス管理のための下流アナリティクスに供される。
競争環境
市場集中度
競争環境
航空アナリティクス市場は中程度の集中度を示しており、航空宇宙の既存プレーヤーが垂直統合されたプラットフォームを提供し、テクノロジー大手がクラウドとAIパイプラインを提供し、スタートアップが特定のペインポイントに焦点を当てています。BoeingがJeppesen、ForeFlight、AerDataをThoma Bravoに105億5,000万米ドルで売却することに合意したことは、中核製造と安全アナリティクスのニッチへのポートフォリオ再編を示しています。SafranによるAIスペシャリストPreligensの2億2,000万ユーロ(2億5,510万米ドル)での買収は、自律システムのコンピテンシーへの高いプレミアムを示しています。
投資対効果の定量化が容易な予測的メンテナンスと燃料最適化において競争が激化しています。GE Aerospaceはエンジンデジタルツインを活用し、SITAとAmadeusは幅広い航空会社向けITの足跡を活かしてモデルに高品質な運用データを供給しています。新興のホワイトスペースには、eVTOL機群アナリティクス、空港のカーブからゲートへの同期化、レガシーサイロを解消するクロスオペレーションコントロールタワーが含まれます。複数のユースケースを統一されたデータファブリックの下にまとめるプロバイダーは、航空会社がベンダーの複雑さとサポートコストを削減しようとする中で優位性を獲得します。
切り替えには複雑な統合とユーザーの再トレーニングが必要なため、サプライヤーの交渉力はバランスが保たれています。ただし、長期サービス契約と独自のアルゴリズムはクライアントを特定のエコシステムに囲い込む可能性があります。成功した挑戦者は、オープンアーキテクチャと成果ベースの価格モデルによって差別化を図り、効率化の利益を顧客と共有することでインセンティブを調整し、対象可能な予算を拡大しています。
航空アナリティクス産業のリーダー
-
International Business Machines Corporation (IBM)
-
Honeywell International Inc.
-
SAP SE
-
GE Digital (General Electric Company)
-
Oracle Corporation
- 注:主要企業の掲載順は順位を示すものではありません。
航空アナリティクス市場 このレポートでカバーされる企業
- Airbus SE
- The Boeing Company
- GE Digital (General Electric Company)
- Honeywell International Inc.
- Collins Aerospace (RTX Corporation)
- International Business Machines Corporation (IBM)
- Oracle Corporation
- SAP SE
- SITA
- Amadeus IT Group, S.A.
- Palantir Technologies Inc.
- OAG Aviation Worldwide Limited
- Sabre GLBL Inc.
- IFS World Operations AB
- Swiss-AS
- Ramco Systems Ltd.
- OpenAirlines
- Skymetrix
- Osprey Flight Solutions (Sora Risk Solutions Limited)
- L3Harris Technologies, Inc.
- Luxoft Holding, Inc.
- Cloud Software Group, Inc. (TIBCO)
- PROS, Inc.
市場機会と将来展望
明確な機会の一つは、運航、保守、商業機能をつなぐ統合されたクラウドベースのエンタープライズデータ基盤を通じた、航空会社・空港の意思決定システムの近代化である。現在の市場動向は、航空会社がサイロ化されたツールからプラットフォーム中心のプログラムへ移行していることを示している。これには、エンタープライズ変革のためのRISE with SAPの導入(例:ガルーダ・インドネシア航空)や、SAPとIBMが航空会社のERP近代化を支援する大規模統合プログラムが含まれる。これにより、単一用途の導入に価値を限定するのではなく、財務、サプライチェーン、MROワークフロー全体にわたるアナリティクスの対象範囲が拡大する。
2つ目のホワイトスペースは、データ標準化とデジタルコンプライアンスに関連するアナリティクスである。標準化団体と規制当局は構造化された機械可読入力を推進しており、これによりソースデータ生成者と業務アナリティクス利用者の間で検証、リネージ、継続的モニタリングツールへの需要が生まれている。EUROCAE WG-136(2026年6月24日承認)はデジタル規制・認証フレームワークの正式化を進めており、一方でAIXM 5.1/5.1.1を使用したICAO主導の航空データ符号化プログラムは2031年まで続く計画で、コンプライアンスとデータ品質の作業を2031年まで拡大させる。アプリケーション面では、燃料・運航アナリティクスの継続的な導入(例:エールフランス・KLMグループ、SAS、サウディアが利用するGE Aerospaceのプラットフォーム)は、基盤となる統合データレイヤーとガバナンスモデルが整備されていることを前提に、燃料専用モジュールを超えて統合的な安全性、混乱対応、保守アナリティクスへ拡大していく道筋を示している。
最近の産業開発事情 航空アナリティクス市場
- 2026年7月:IndiGo(インディゴ航空)は、新造エアバスA320neoファミリー機810機に向けてHoneywell Aerospaceの最新アビオニクスおよび電源システムを選定した。この動きは機隊アップグレードを規定し、アビオニクス供給のダイナミクスを拡大するとともに、大規模事業者全体でHoneywellのデータ活用型安全・燃料管理エコシステムを強化する。アナリティクスプラットフォームのデータソースを拡大する。
- 2026年7月:Honeywell Aerospaceは、Enigma AerospaceとのMOU(覚書)を発表し、ミッションシステム、ナビゲーション、電子戦(EW)能力をEnigma Phoenix UASに統合する。この協業は、UASおよびプラットフォーム間の相互運用性に関する防衛・航空アナリティクス能力を拡大する。
- 2026年6月:Odysight AI(Honeywell APU部門との協業)は、Honeywell Aerospace APU部門から発注を受け、Odysight AIの予知保全ビジョンベースシステムのProof of ConceptをHoneywell製APUで開始した。このPoCは航空アナリティクス内での直接的な予知保全応用を示すものであり、成功すればHoneywellのタービン機械フリート全体に拡大する可能性がある。
航空アナリティクス市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本調査において、市場は航空データを意思決定支援に変換するソフトウェアおよびサービスを対象とし、航空会社、空港、航空航法関係者、MROユーザーを対象に、運用、商業、安全のユースケースにわたります。
対象外の範囲:純粋な接続ハードウェア、アナリティクス層を持たない一般的なITアウトソーシング、および航空固有のアナリティクス成果のために販売・使用されない場合の無関係なエンタープライズBIツールは除外されます。
セグメンテーション概要
- エンドユーザー別
- 航空会社
- フルサービスキャリア
- 低コストキャリア
- 貨物・チャーター航空会社
- 空港
- 大規模ハブ空港
- 中規模ハブ空港
- 小規模・地方空港
- 航空会社
- アプリケーション別
- リスク管理
- 在庫管理
- 燃料管理
- 収益管理
- 顧客アナリティクス
- 飛行安全アナリティクス
- 乗務員管理
- 混乱管理
- アナリティクスタイプ別
- 記述的アナリティクス
- 診断的アナリティクス
- 予測的アナリティクス
- 処方的アナリティクス
- 展開方式別
- オンプレミス
- クラウド
- コンポーネント別
- ソフトウェア
- サービス
- マネージドサービス
- プロフェッショナルサービス
- ビジネス機能別
- 販売およびマーケティング
- 財務
- MROオペレーション
- サプライチェーン
- フライトオペレーション
- ネットワーク計画およびスケジューリング
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- 英国
- ドイツ
- フランス
- 欧州その他
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- アジア太平洋その他
- 南米
- ブラジル
- 南米その他
- 中東・アフリカ
- 中東
- サウジアラビア
- アラブ首長国連邦
- 中東その他
- アフリカ
- 南アフリカ
- アフリカその他
- 中東
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、航空交通、フリート活動、および運用強度に関するファクトベースの構築から始まります。これらのドライバーがアナリティクスの使用量と支払い額を形成するためです。需要の方向性と構造的な断絶を理解するために、ICAO航空輸送統計、IATAリリース、FAAおよびEASAの安全刊行物、世界銀行またはOECDのマクロ指標などの公開ソースを参照します。
次に、企業の提出書類、年次報告書、投資家向け資料、製品ドキュメントを用いて、典型的な価格モデル(サブスクリプション、使用量ベース、サービス)と導入障壁をマッピングします。並行して、アナリティクス機能がどこで進化しているかを確認するために特許データベースをレビューし、利用可能な場合には収益開示と取引活動をクロスチェックするために企業財務情報とニュースの有料サブスクリプションを使用します。このリストは網羅的ではなく、データ収集、前提条件の検証、未解決の質問の明確化のために他の多くの公開および有料ソースも使用されました。
一次インタビューおよびサーベイ
一次調査は、アナリティクス予算がどのように承認されるか、どの機能が最初に購入するか、パイロット後の更新を促進するものは何かなど、デスクソースでは完全に答えられない現実確認に焦点を当てています。主要地域の航空会社および空港の運用チーム、整備計画担当者、デジタルリーダー、ソリューションパートナーにインタビューおよびサーベイを実施し、浸透率と価格に関する前提条件を実際の購買行動に合わせて調整します。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:39% | CXO:14% | アジア太平洋:49% |
| 中位層:43% | 機能・ユニットリーダー:32% | 欧州・中東・アフリカ:33% |
| 小規模プレイヤー:18% | マネージャー:54% | 南北アメリカ:18% |
市場規模算定と予測
規模算定は、航空活動とデジタル支出シグナルから始まり、それをユーザーグループ別のアナリティクス付帯率に変換するトップダウンの需要プールを使用して構築されます。その上が形成されると、典型的な年間契約額のサンプリング、導入およびサポートシェアの検証、インタビューで議論されたアクティブ展開数の妥当性確認など、選択的なボトムアップチェックによって裏付けられます。
モデルで使用される主要インプットには、商業フライト活動と容量トレンド、フリート規模と稼働率パターン、MROイベント強度(定期点検や非定期取り外しなど)、ほぼリアルタイムのアナリティクスを可能にする接続航空機データストリームへのミックスシフトが含まれます。導入はさらに、クラウド移行ペース、データガバナンスの制約、アナリティクスを安全・コンプライアンスワークフローに引き込む規制報告ニーズによって形成されます。直接的なボトムアップの詳細が欠けている場合、ギャップはインタビューフィードバックと観察された価格帯を使用して絞り込まれる保守的な範囲によって処理されます。
予測はシナリオ分析を使用して作成され、ベース、保守的、高採用のケースが交通回復経路、燃料とコストの圧力、および継続的なデジタル近代化プログラムに連動しています。最終的な将来曲線は専門家とともにレビューされ、浸透率と平均契約額の予想される上昇が、購買者が実装・維持できると述べていることと一致するようにします。
データ検証と更新サイクル
アウトプットは、航空ITスペンドに関するコメンタリー、報告されたデジタルトランスフォーメーションプログラム、アナリティクスが改善を目的とする運用KPIの変化など、独立したシグナルと照合されます。地域とユーザータイプにわたって分散チェックが実行され、外れ値が発生した場合は前提条件の再検討が行われます。ギャップが説明できない場合は、選択された回答者に再連絡して根本的なドライバーを確認します。
承認前に、モデルとロジックは、単位整合性チェック、通貨換算タイミングチェック、浸透率や価格などの主要レバーのストレステストを含む多段階のアナリスト審査を経ます。レポートは年次で更新され、重要なイベントが発生した場合は中間更新が行われ、その後、最新データが反映されるよう最終的な納品前チェックが実施されます。
Mordor Intelligenceの航空アリティクス市場規模算定と他の公表推計との比較
公表された市場価値がしばしば異なるのは、各出版社がアナリティクスとして何をカウントするかの境界、基準点として使用する年、および価格と採用率を予測期間に投影する方法をそれぞれ独自に選択するためです。読者が使用する数値を自分たちが行っているビジネス上の意思決定に合わせられるよう、相違点を明示します。
交通とフリート活動のシグナル、およびアナリティクス予算配分と更新行動に関するインタビューチェックが、Mordor Intelligenceの2026年市場規模を、航空オペレーターがその年に現実的に展開・支払いできる水準に固定するために使用される根拠です。最大のギャップは通常、より広範な航空ソフトウェアスイートなどの隣接カテゴリーが含まれているかどうか、導入サービスが全額カウントされているかどうか、および古い基準年がクラウドサブスクリプション価格と通貨タイミングのリセットなしに繰り越されているかどうかから生じます。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法のギャップ |
|---|---|---|
| Mordor Intelligence | 42.00億米ル(2026年) | |
| 業界刊行物A | 34.40億米ドル(2024年) | より早い基準年を使用しており、公表されたサマリーではサービスおよびインテグレーション収益が完全にカウントされているかどうかが明確でなく、モデル化された対象支出を過小評価する可能性があります。 |
| プレスリリースB | 29.00億米ドル(2025年) | この推計は特定のアナリティクス機能に結びついたより狭い対象範囲を適用しているようであり、採用率とサブスクリプション価格の進行が予測期間に向けてどのように更新されたかを説明していません。 |
表の数値の広がりは主に基準年の選択と対象範囲に何が含まれるかによって説明され、特にサービスとアナリティクスとして分類できるより広範なソフトウェアが該当します。観察可能な活動指標にモデルを結びつけ、価格と浸透率を実務家と再確認することで、最終的な値は明確なインプットと再現可能なステップに追跡可能なままとなります。
レポートで回答する主要な質問
航空アナリティクス市場の現在の規模は?
航空アナリティクス市場は2026年に42億米ドルに達しており、2031年には74億7,000万米ドルに達する見込みで、年平均成長率(CAGR)12.21%を反映しています。
最も収益を生み出しているアプリケーション分野はどれですか?
燃料管理アナリティクスがトップであり、2025年収益の29.55%を占め、航空会社が燃料とSAF効率の向上を追求する中で年平均成長率(CAGR)14.08%で拡大しています。
航空会社はなぜアナリティクスをクラウドに移行しているのですか?
クラウドプラットフォームは弾力的なコンピューティングパワーとリアルタイムデータ処理能力を提供し、AI主導の意思決定システムを支援しながらオンプレミスのインフラコストを削減します。
最も成長の速い地域はどこですか?
中東は大規模な機材拡張計画、空港容量への投資、国家航空セクター戦略により、最高の年平均成長率(CAGR)11.31%を記録しています。
市場成長を遅らせる可能性のある抑制要因は何ですか?
レガシーITサイロがデータ統合を阻害し、航空分野に精通したデータサイエンティストの不足が複雑なアナリティクスプロジェクトのグローバルな拡大速度を制限しています。
サプライヤー環境の集中度はどの程度ですか?
上位5社がグローバル収益の約半分を支配しており、市場は中程度の集中度を示し、特化したスタートアップに機会が残されています。