
レーダーシミュレーター市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
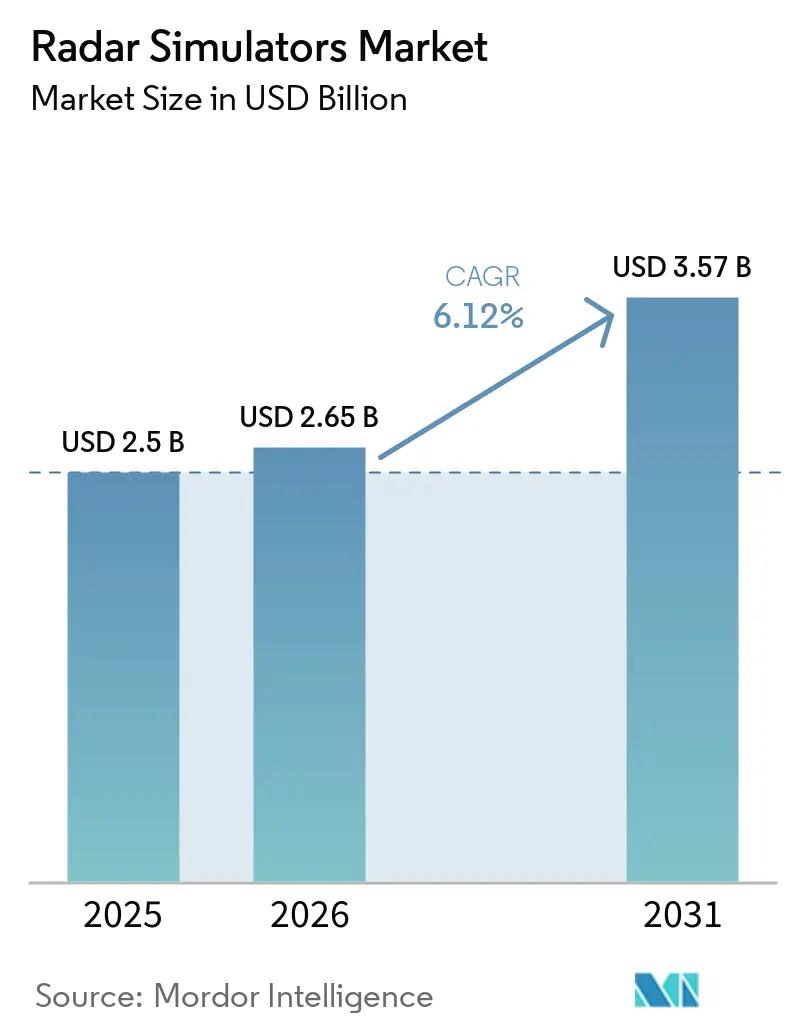
| 市場規模 (2026) | 2.65 十億米ドル |
| 市場規模 (2031) | 3.57 十億米ドル |
| 成長率 (2026 - 2031) | 6.12 % |
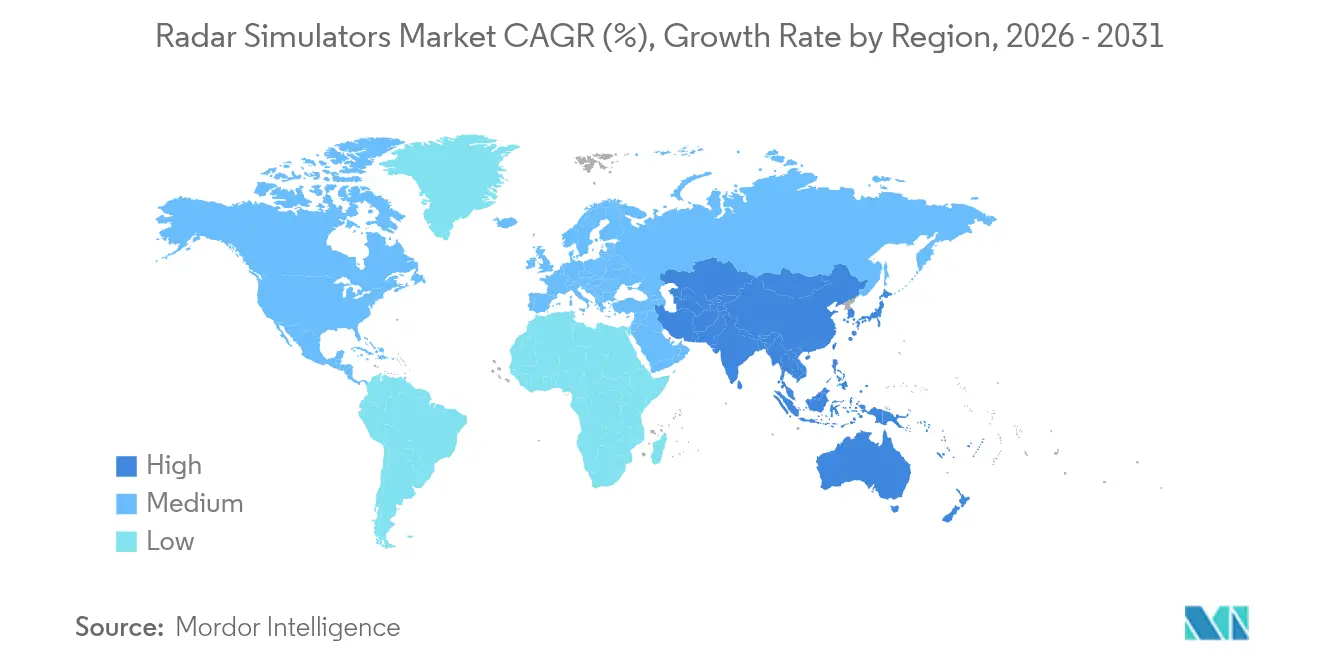
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるレーダーシミュレーター市場分析
2026年のレーダーシミュレーター市場規模は USD 26億5,000万と推定されており、2025年の USD 25億から成長し、2031年には USD 35億7,000万に達すると予測されており、2026〜2031年にかけて6.12%のCAGRで成長しています。防衛近代化の加速、地政学的緊張の高まり、および民間航空安全に関する規制強化がこの拡大を支えています。ソフトウェア定義レーダーおよび人工知能(AI)における技術的マイルストーンが、従来のハードウェア中心の訓練装置と柔軟でアップグレード可能なデジタルツインとの差を広げています。調達当局は現在、高忠実度シミュレーターを、運用コストを低減し、プラットフォームのライフサイクルを延長し、即応性を加速させる戦略的な戦力増幅装置として位置づけています。オープンアーキテクチャかつサイバーセキュリティに配慮したソリューションを提供できるベンダーが、防衛省および商業オペレーターからの支持を獲得しています。[1]
レポートの主要ポイント
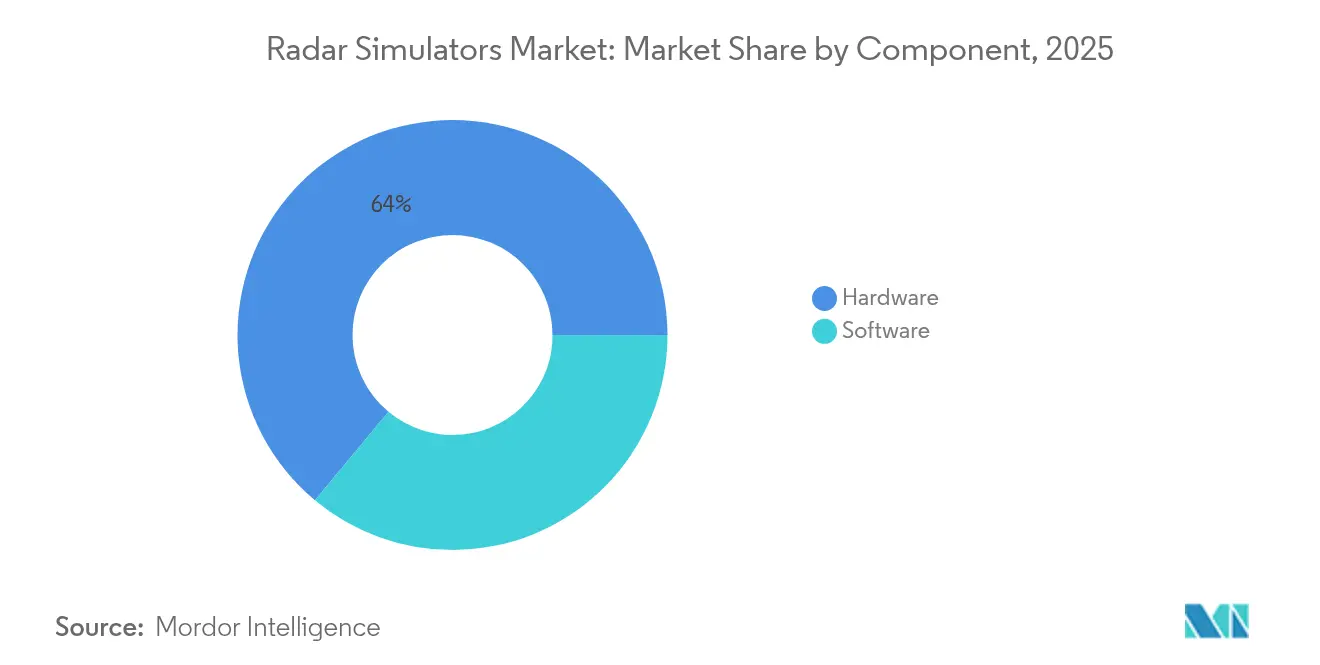
- コンポーネント別では、ハードウェアが2025年のレーダーシミュレーション市場シェアの63.95%を占め、ソフトウェアは2031年に向けて8.20%のCAGRで拡大すると予測されています。
- プラットフォーム別では、地上ベースシステムが2025年に47.45%の収益シェアで首位に立ち、艦艇ベースソリューションは2031年にかけて7.15%のCAGRで拡大しています。
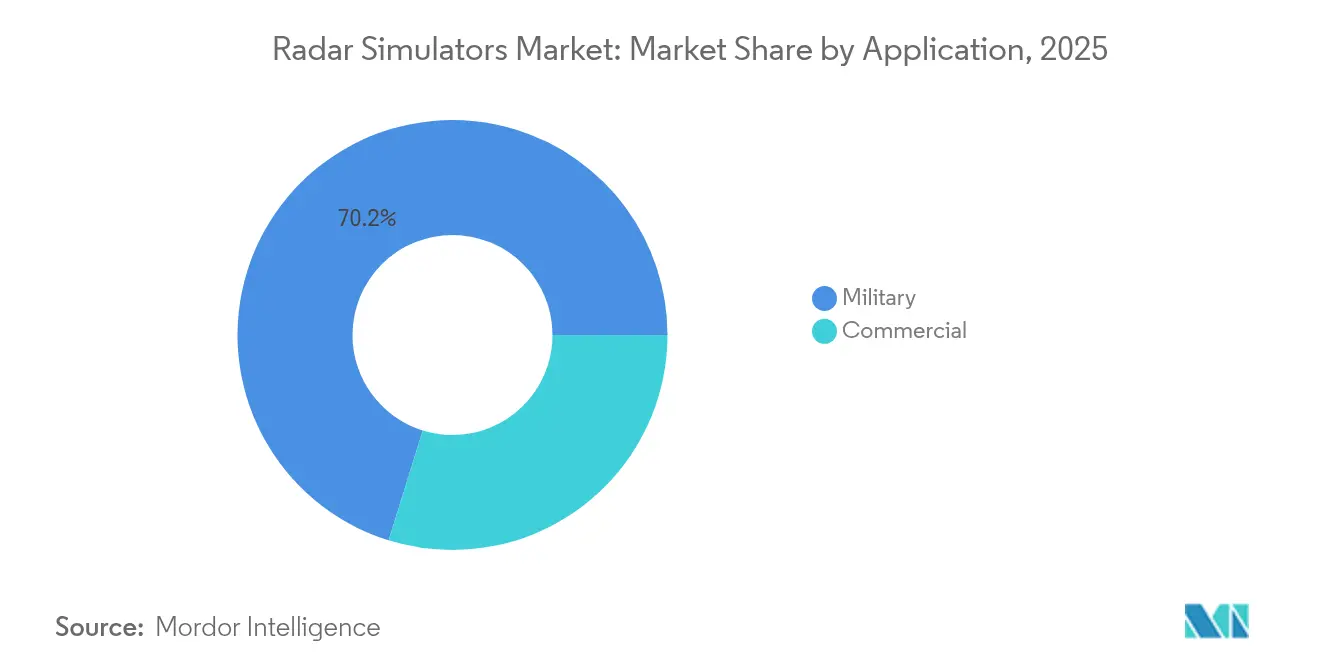
- 用途別では、軍事訓練が2025年のレーダーシミュレーション市場規模の70.20%のシェアを占め、商業用途は2031年に向けて7.85%のCAGRで成長しています。
- エンドユーザーセクター別では、防衛省が2025年の需要の57.30%を保持し、商業航空会社およびANSPが2031年にかけて8.05%と最も高い予測CAGRを示しています。
- 地域別では、北米が2025年に42.10%のシェアを占め、アジア太平洋地域が2026〜2031年にかけて最も高い8.05%のCAGRを記録すると予測されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
促進要因インパクト分析*
| 促進要因 | CAGRへの(〜)%インパクト予測 | 地理的関連性 | インパクトの時間軸 |
|---|---|---|---|
| シミュレーターベースのレーダー訓練に対する防衛支出の増加 | +1.8% | 北米およびアジア太平洋に集中したグローバル | 中期(2〜4年) |
| ソフトウェア定義レーダーアーキテクチャの採用増加 | +1.5% | 北米および欧州、アジア太平洋に拡大中 | 長期(4年以上) |
| 各軍種にわたる手頃なマルチミッション訓練への需要 | +1.2% | グローバル | 短期(2年以内) |
| AI対応コグニティブレーダーテスト要件の急増 | +1.0% | 北米および欧州 | 長期(4年以上) |
| 5G/6Gネットワークとのスペクトル共存テストの必要性 | +0.7% | グローバル、先進国市場での早期採用 | 中期(2〜4年) |
| レーダー開発におけるデジタルツインフレームワークの拡大 | +0.6% | 北米および欧州 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
シミュレーターベースのレーダー訓練に対する防衛支出の増加
防衛予算の配分は増加し続けており、消耗品コストなしに実脅威スペクトルを再現する訓練エコシステムへの資金が投入されています。東アジアの軍事費は2023年に4,110億ドルに達し、前年比6.2%増加しており、中国単独で3,140億ドルを見積もり、年間7%の成長を維持しています。日本の2024年防衛予算は21%増加して553億ドルとなり、1952年以来最大の増加幅を記録しました。韓国はL-SAM IIレーダープログラムに5,677億ウォン(4億477万ドル)を割り当て、当初からエンドツーエンドのシミュレーションを組み込んでいます。[2] これらの投資は、軍がコスト効率の高い常時利用可能な仮想レンジを優先することから、レーダーシミュレーション市場の需要を後押ししています。高度な訓練装置は飛行時間の消費を抑制し、装備品の疲労を遅らせ、24時間365日のカリキュラム提供を可能にすることで、現代の即応性計画において不可欠な存在となっています。
ソフトウェア定義レーダーアーキテクチャの採用増加
ソフトウェア定義レーダーは、ハードウェアの交換ではなくファームウェアのアップデートによって波形を再構成し、統合タイムラインを短縮して脅威ファイルの展開を加速します。IEEE 2024年のデモンストレーションでは、汎用プロセッサ上でのリアルタイムパルス圧縮を実現し、カスタムASICソリューションとの同等性を証明しました。[3] 飛行中に送信を最適化するコグニティブレーダーの概念は、適応ロジックの高速ループバックテストをサポートするシミュレーターを必要とします。現在、防衛研究所では、オペレーターが水上捜索、射撃管制、対砲兵モードを順次エミュレートできる統合型ワークステーションが展開されており、訓練インフラのフットプリントが縮小されています。この柔軟性により、アルゴリズムの更新から実環境への展開までのサイクルタイムが短縮され、レーダーシミュレーション市場全体でオープンアーキテクチャシミュレーターへの需要が強化されています。
各軍種にわたる手頃なマルチミッション訓練への需要
軍は、航空、陸上、海上のシナリオを組み合わせた統合型訓練装置を求めています。CAEの艦艇戦闘システムシミュレーターは、共通コンソールから対潜水艦、防空、水上戦の訓練をサポートし、マルチミッション効率を実証しています。米国海兵隊(USMC)は、安全性、可用性、コスト上のメリットを理由に、実飛行よりも合成F-35環境に多くのカリキュラム時間を割り当てています。このようなクロスドメインプラットフォームは相互運用性を向上させ、合同任務部隊が地理的な同一拠点や過剰な各軍種別支出なしに複合作戦を演習することを可能にします。その結果、軍が孤立したレガシー訓練装置をエンタープライズ全体のライセンス駆動型エコシステムに置き換えるにつれて、レーダーシミュレーション市場は持続的な追い風を受けています。
AI対応コグニティブレーダーテスト要件の急増
機械学習アルゴリズムが実用化されたレーダーに搭載されることで、試験施設は制御された環境内で敵対的なジャミングや欺まん的な信号特性を再現することを求められています。HENSOLDTの2024年量子レーダー研究は、数百万通りのクラッター変動を生成できる合成環境の重要性を強調しています。シミュレーターは現在、AIがリアルタイムで波形を変更するクローズドループの意思決定サイクルをモデル化しなければなりません。GPUアクセラレーション型シーン生成と強化学習フレームワークを統合したベンダーが競争上の優位性を獲得しており、プログラムオフィスはフリートへのリリース前にアルゴリズムの堅牢性に関する定量的な証拠を求めています。レーダーシミュレーション市場はそのため、追加の複雑性レイヤーを吸収し、ハードウェアの処理能力よりもソフトウェアの価値をさらに高めています。
抑制要因インパクト分析*
| 抑制要因 | CAGRへの(〜)%インパクト予測 | 地理的関連性 | インパクトの時間軸 |
|---|---|---|---|
| 高忠実度HILシミュレーターの高い資本コスト | -1.3% | グローバル、特に小規模防衛請負業者に影響 | 短期(2年以内) |
| 厳格な輸出規制およびサイバーセキュリティコンプライアンス | -0.9% | グローバル、地域ごとに要件が異なる | 中期(2〜4年) |
| 検証済みの実世界RF環境データセットの不足 | -0.8% | グローバル、紛争環境での深刻な課題 | 中期(2〜4年) |
| リアルタイムFPGA/GPU統合の複雑性 | -0.6% | グローバル、特に高度なシミュレーションプラットフォームに影響 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
高忠実度HILシミュレーターの高い資本コスト
RFフロントエンド、シールドレンジ、マイクロ秒タイミングを再現する高速FPGAによって駆動される包括的なハードウェアインザループベンチは、1,000万ドルを超える場合があります。小規模な請負業者や新興国はこのような設備の資金調達に苦労しており、しばしばシナリオの幅を制限する低リアリティのシステムで妥協することになります。クラウドホスト型のソフトループ代替案はコスト面で魅力的ですが、多くの軍は専用ベンチのみが提供できる信号レベルの刺激精度を依然として要求しています。この資本障壁が調達決定を遅らせ、レーダーシミュレーション市場の一部が十分に対応されていない状態を維持しています。
厳格な輸出規制およびサイバーセキュリティコンプライアンス
機密レーダーモードのモデリングが可能なシミュレーターはITARおよびEARの対象となり、多国間協力を複雑にしています。MIL-STD-461Fの電磁限界およびEUROCAE ED-203Aのサイバーセキュリティフレームワークへの準拠により、開発サイクルに数か月が追加されます。ベンダーは暗号化、外部メディア制御、および改ざん記録を組み込まなければならず、コストと技術的複雑性が増大します。中小企業はこれらの障壁を乗り越えるためにプライム企業と提携することが多く、レーダーシミュレーション市場全体でイノベーションを抑制し、市場投入までの時間を延長する可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
コンポーネント別:
ハードウェアの優位性の中でソフトウェアが台頭ハードウェアは2025年のレーダーシミュレーション市場シェアの63.95%を維持しており、リアルタイムRF生成、精密タイミング、および低遅延FPGAへの持続的なニーズを示しています。それにもかかわらず、アルゴリズムの巧妙さが現在シナリオの忠実度を左右しているため、ソフトウェア収益は8.20%のCAGRで上昇しています。SA-Radarなどの現代的なフレームワークは、ユーザーが追加の回路基板なしにカリキュラムにドラッグアンドドロップできる属性制御可能な波形ライブラリを提供しています。
今後5年間で、主要なインテグレーターは、仮想フライト訓練のトレンドを反映して、スリム化されたモジュラーハードウェアをサブスクリプションベースのソフトウェアモデルと組み合わせる方向にシフトすると思われます。この移行により、脅威ライブラリが進化するにつれてエンドユーザーがフォークリフト型アップグレードを回避することが可能になります。並行して、オープンAPIがサードパーティプラグインを促進し、付加価値分析ツール、自動採点エンジン、AIベースのインストラクターのエコシステムを生み出し、レーダーシミュレーション市場の収益を初期ハードウェア納入以上に拡大しています。


注記: 全個別セグメントのセグメントシェアはレポート購入後に入手可能
プラットフォーム別:
地上ベースの優位性の中で艦艇システムが成長を牽引地上型トレーナーは、レーダーシミュレーター市場において47.45%のシェアを占めいます。これは、固定設置型であるため、大型アンテナアレイ、十分な冷却設備、および高出力アンプをサイズ制約なく収容できるためです。地上型トレーナーは、乗員がトラック融合、クロスドメイン交戦、および電子対抗手段の戦術を訓練する統合防空・ミサイル防衛学校において引き続き不可欠な存在です。
一方、艦艇プラットフォームは、沿岸紛争および接近阻止戦略により艦隊が複雑な電磁環境を習得することを迫られているため、最も高い7.15%のCAGRを達成しています。Rheinmetallの海上スイートは、海面クラッターのダイナミクスおよびダクティング影響をシミュレートし、乗員が実際の探知課題に備えられるよう支援します。CAEの艦艇トレーナーは、対潜水艦、防空、および対水上打撃モジュールをポータブルコンソールに集約し、艦上展開を効率化します。空中搭載型トレーナーは引き続き戦闘機および監視コミュニティに対応していますが、機上組み込み型訓練が外部シミュレーターの成長を抑制し、当該セグメントのレーダーシミュレーション市場シェアを安定させています。
用途別:
商業訓練の増加が軍事優位性に挑戦戦闘即応性が高度なライブ・バーチャル・コンストラクティブネットワーキングに依存しているため、軍事用途は2025年のレーダーシミュレーション市場規模の70.20%を維持しています。それにもかかわらず、航空会社およびANSPが規制コンプライアンスのために合成環境を採用するにつれて、商業の採用は7.85%のCAGRで加速しています。
国際民間航空機関(ICAO)のコンピテンシーベースの訓練フレームワークは、パイロットおよび管制官がレーダー依存手順を管理できることを示す証拠を要求しています。SkyRadarの学術キットは初級学生に一次監視の概念を紹介し、Airways InternationalのTotalControlはターミナルエリアレーダー管理に対応しています。この規制上の圧力が民間オペレーターを、空港および気象レーダーエミュレーションを含むターンキーパッケージへと促し、レーダーシミュレーション市場全体での収益源の多様化を支援しています。

注記: 全個別セグメントのセグメントシェアはレポート購入後に入手可能
エンドユーザーセクター別:
航空会社が防衛調達パターンに挑戦2025年において、国防省はレーダーシミュレーター市場のソリューションの57.30%を購入しており、ライフサイクルサポートを保証する不定期納入契約を伴うエンタープライズ契約を優先しています。一方、商業航空会社およびANSPは、機材を拡充しパフォーマンスベースナビゲーションを採用するにつれ、最も高い8.05%のCAGRを示しています。
EUROCAEのサイバーセキュリティガイドラインは、航空会社がレーダー連携アビオニクスを侵入シナリオに対して検証できる隔離されたラボを義務付けています。その結果、航空会社は監査要件を満たし運航上の混乱を最小化するために、専用のレーダーシミュレーションスイートの予算を確保しています。一方、航空宇宙OEMおよびMROは、レーダーの回線交換ユニット(LRU)の検証のためにシミュレーターをエンジニアリングベンチに統合しており、レーダーシミュレーション市場において安定しているものの比較的小さなシェアを占めています。
地域分析
北米レーダーシミュレーター市場
北米がレーダーシミュレーター市場において優位性を保つ背景には、強固な国防予算の配分、先進的な研究機関、および厳格な航空交通安全規制がある。米国国防総省(DoD)のモデリング・シミュレーション指令は、実弾演習コストを削減するめのバーチャルトレーニングを推進しており、複数年にわたる安定した調達を確保している。国内の主要防衛企業は、ミサイル防衛、電子戦(EW)、および宇宙監視モジュールを統合したターンキーパッケージを提供しており、同盟国への対外有償軍事援助(FMS)をさらに促進することで、地域的なリーダーシップを一層強固なものとしている。
アジア太平洋レーダーシミュレーター市場
アジア太平洋地域の成長軌道は、地政学的な緊張の焦点と急速な能力近代化によって牽引されている。中国の安定した7%の国防予算増加は、対ステルスレーダー旅団を支援するデジタルトレーニングへの投資を促進している。日本と韓国は海洋領域認識を優先し、実海域試験の費用を抑制するためにレーダーシミュレーターを艦隊戦闘システムへ統合している。オーストラリアは米国の同盟国とインド太平洋における有事を想定した共同シミュレーションで協力する一方、インドは老朽化した輸入資産を代替するために国産訓練装置の生産を拡大している。
欧州・中東・アフリカおよび南米レーダーシミュレーター市場
欧州は、安定した国防支出と、レーダーシミュレーターの継続的な性能向上を必要とする厳格な民間航空監督のバランスを保っている。ThalesおよびLeonardoがサプライヤー基盤の中核を担い、EUのサイバー規制に準拠したソフトウェア定義コアの高度化を推進している。中東諸国はパトリオットおよびTHAADバッテリーと連携した包括的な防空訓練スイートを調達している一方、アフリカおよび南米は予算の現実に即したニッチなソリューション、例えば海上安全保障任務向けの沿岸監視レーダー訓練装置を採用している。
規制環境
民間航空分野では、レーダーシミュレーターおよび模擬ATC環境は、飛行シミュレーションおよびサイバーセキュリティの枠組みによってますます形作られている。2026年4月、欧州連合は欧州委員会実施規則(EU)2026/781(EASA分野)を公表し、(EU)No 1178/2011および(EU)No 965/2012を改正して、飛行シミュレーション訓練装置(FSTD)に対する更新された資格要件を導入した。この変更により、訓練機関はタイプベースの検査のみに依存するのではなく、実証可能な能力とタスクとツールの整合性を重視するようになる。模擬ATC環境については、ARINC 439が主要な合意標準として機能し、プログラム全体で参照される相互運用性および監視関連の技術基準には、ADS-B/SSRの文脈でICAO Doc 9871やEUROCAE ED-101(RTCA DO-260C)が含まれる。
米国では、FAAタワーシミュレーションシステム(TSS)が、レーダー連携型管制官訓練の近代化に向けた具体的な規制およびプログラムの基盤を提供している。2024年FAA再認可法がこの拡大を推進しており、同機関は2025年末までに95施設、2028年までにより広範なNASへの統合を目標としている。防衛分野では、レーダーおよびIFFシミュレーションは輸出管理および機密モード取扱い(ITAR/EAR)によって制約されており、Mode 5および安全な国家モードを規定するNATO STANAG 4193やDoD AIMS 17-1000といった軍事相互運用性標準も、上位軍事シミュレーション能力の商業的な広範な流通を制限している。
バリューチェーン分析
レーダーシミュレーターのバリューチェーンは、要件定義と標準への適合(例えば、民間監視の文脈におけるICAO Doc 9871、およびIFF関連の試験・訓練におけるSTANAG 4193/DoD AIMS 17-1000)から始まる。その後、シナリオおよびセンサーモデルの開発、リアルタイム信号生成、そして訓練エコシステムへのシステム統合へと進む。上流の入力には、RFおよびタイミングサブシステム(高速データコンバータ、FPGA/GPUコンピューティング、精密クロック)、放射源およびチャネルモデル、クラッターおよび伝搬ライブラリ、認定用のサイバー耐性ツールチェーンが含まれる。より高度な防衛用途では、ハードウェア・イン・ザ・ループ(HWIL)が一般的な統合経路であり、オープンシステムアーキテクチャセンサーモデル(OSM)とオープンシステムアーキテクチャ信号注入器(OSI)を用いて、合成レーダー環境を戦術用ハードウェアおよびミッションシステムに接続する。
中流工程では、大手企業や専門ベンダーがこれらの要素を、設定可能なベンチまたは展開可能な訓練スイートにパッケージ化する。彼らは顧客受入試験および、必要に応じてRMFに準拠した管理を含むセキュリティ枠組みを通じて性能を検証する。この流れは最近の動向にも見られ、2025年5月にはRTXが米国ミサイル防衛庁向けにAN/TPY-2レーダーを模したハイエンドレーダーシミュレーターを発表し、2025年2月にはL3HarrisがBlock 70 F-16搭載の全デジタルViper Shield電子戦スイートの初飛行を完了した。下流の価値は、設置、訓練者/操作者向けツール、脅威およびシナリオの更新、長期的な維持支援を通じて実現され、ボトルネックはしばしばAESA相当の忠実度モデリング、リアルタイム統合の複雑さ、サイバーセキュリティ認定のタイムラインに集中している。
競合環境
市場集中度
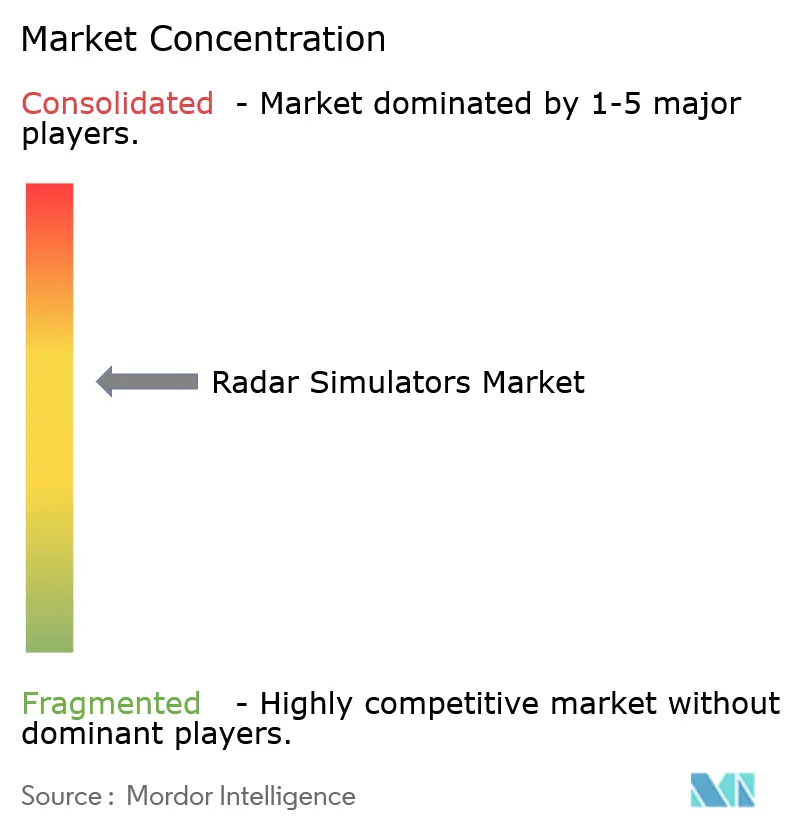
レーダーシミュレーター市場は適度に集約されています。L3Harris Technologies、RTX Corporation、およびCAE Inc.は、ハードウェアベンチ、シナリオデータベース、および複数年サービス契約を組み合わせた垂直統合ポートフォリオを活用しています。彼らのグローバルサポートネットワークとコンプライアンスインフラは、防衛省にとって高い切り替えコストをもたらしています。
中堅専門企業は、集中したR&Dによって差別化を図っています。Cambridge Pixelは商用グラフィックスカード上で動作するソフトウェアのみのレーダー信号ジェネレーターを提供し、学術機関や小規模オペレーターの参入障壁を低下させています。SkyRadarは航空大学向けにモジュール型ラボを調整し、そのエコシステムへのキャリア初期段階での親しみを育んでいます。Buffalo Computer Graphics はターンキーブリッジシミュレーターを求める海軍訓練学校に対応し、海上レーダーシミュレーションを専門としています。これらの企業は大型案件への統合においてプライム企業と提携することが多い一方、知的財産のニッチを通じて自律性を維持しています。
技術ロードマップはAI駆動型シナリオ生成、自動パフォーマンス分析、およびクラウド展開可能なマイクロサービスに収束しています。機械学習能力を持たないサプライヤーは、顧客が静的な再生機能をコモディティとして同一視するにつれてプレミアムマージンの侵食リスクにさらされています。ITAR、EAR、および新興サイバーセキュリティ指令へのコンプライアンス習熟が既存企業をさらに差別化し、これらの規制の迷路を乗り越えるリソースを持たない新規参入者を阻んでいます。
レーダーシミュレーター産業のリーダー企業
-
RTX Corporation
-
CAE Inc.
-
Mercury Systems, Inc.
-
Adacel Technologies Limited
-
L3Harris Technologies, Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
レーダーシミュレーター市場 このレポートでカバーされる企業
- L3Harris Technologies, Inc.
- RTX Corporation
- CAE Inc.
- Mercury Systems, Inc.
- Adacel Technologies Limited
- Applied Research International Pvt. Ltd.
- Buffalo Computer Graphics, Inc.
- Cambridge Pixel Ltd.
- Textron Systems Corporation (Textron Inc.)
- Cobham Ultra SeniorCo S.à r.l.
- Northrop Grumman Corporation
- Thales Group
- Leonardo DRS, Inc. (Leonardo S.p.A.)
- ANSYS, Inc.
- Keysight Technologies, Inc.
- HENSOLDT AG
市場機会と将来展望
レーダーシミュレーションが日常的な訓練スループットの制約に取り込まれ、ATCおよび統合防空訓練を含む運用目的で検証されている分野において、機会が拡大している。2024年FAA再認可法によって推進されているFAAタワーシミュレーションシステム(TSS)拡大プログラムは、管制官訓練能力に結びついたシミュレーションインフラに対する持続的な需要シグナルを提供している。同時に、EASAの2026年4月実施規則(EU)2026/781は、FSTD資格要件を更新し、能力重視のシミュレーションのより広範な採用を支援している。これらの基盤は、準拠した模擬監視環境、測定可能な性能評価、サイバーセキュリティ管理を、航空会社、ANSP、訓練学校向けのターンキー製品にパッケージ化できるベンダーに恩恵をもたらす。
防衛訓練および試験場もまた、デジタルツインのワークフローとソフトウェア定義レーダーの進化を支える、脅威を再現したレーダーおよび電子戦環境における新たな空白領域を生み出している。2026年2月、Evidenは、2025年11月にスペインのロス・ラノス空軍基地で行われたNATO戦術指導プログラム(TLP)演習において、地対空レーダー脅威模擬システムARPEGEの展開を強調し、実飛行やミッションリハーサルと統合可能な、可搬性が高く演習対応の脅威シミュレーションへの関心を示した。政府調達の動向は、統合シミュレーション環境向けのマルチモードレーダーシミュレーター(MMRS)ソフトウェアライセンスを使用する米国のプログラムや、専門海事研究所向けレーダーシミュレータープラットフォームの単独調達通知など、レーダーモデリング・シミュレーションスタックの継続的な近代化を示している。これらの動向は総じて、単独の新規訓練装置構築だけでなく、ソフトウェア中心のアップグレード、オープンアーキテクチャインターフェース、HWIL対応モジュールへの需要を強めている。
最近の産業開発事情 レーダーシミュレーター市場
- 2026年6月:RTX(レイセオン)は、SPY-6ファミリーのレーダーに関して米海軍から5.15億米ドルの契約を獲得した。SPY-6の生産・統合作業の規模は、実戦配備能力を反映したレーダーモード検証、信号環境エミュレーション、および要員訓練コンテンツへの需要を強め、レーダーシミュレーションおよび試験ツールに対する隣接需要を支えている。
- 2026年5月:CAEとSaabは、GlobalEyeプラットフォームを基盤としたカナダの早期警戒管制機(AEW&C)プログラムを共同で追求するための提携契約に署名した。この提携には統合訓練およびシミュレーションが明確に含まれており、複雑な監視・ミッションシステムエコシステム向けに、プラットフォームと合成訓練を組み合わせた提供形態への傾向を強めている。
- 2025年6月:インド空軍は、国内開発のレーダーシミュレーターRADSIMをインド沿岸警備隊に引き渡した。この移管により、インドの海洋・空域運用環境における高忠実度のレーダーおよびATC訓練へのアクセスが拡大し、現地能力構築を支援するとともに、輸入訓練システムへの依存を低減した。
レーダーシミュレーター市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本市場は、レーダー信号および動作条件をエミュレートするために使用されるレーダーシミュレーションソリューションを対象としており、チームが実際のレーダーレンジに依存することなく、オペレーターの訓練、システムのテスト、およびパフォーマンスの検証を行えるようにします。
対象外の範囲:レーダーの動作および返信をシミュレートしない一般的なフライトシミュレーターおよび純粋に合成された訓練コンテンツは除外します。
セグメンテーション概要
- コンポーネント別
- ハードウェア
- ソフトウェア
- プラットフォーム別
- 地上ベース
- 航空機ベース
- 艦艇ベース
- 用途別
- 商業
- 軍事
- エンドユーザーセクター別
- 防衛省および軍隊
- 航空宇宙OEMおよびMRO
- 商業航空会社およびANSP
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- 英国
- フランス
- ドイツ
- ロシア
- その他の欧州
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- その他のアジア太平洋
- 南米
- ブラジル
- その他の南米
- 中東およびアフリカ
- 中東
- サウジアラビア
- イスラエル
- アラブ首長国連邦
- その他の中東
- アフリカ
- 南アフリカ
- その他のアフリカ
- 中東
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、予測年度に仮定を持ち込む前に、実際の需要および予算シグナルにモデルを基づかせるために使用されました。公開されている国防予算文書および調達リリースを精査するとともに、SIPRIのトレンドデータ、ITUのスペクトル配分、およびICAOの刊行物などのソースを参照しました。これらは民間訓練および監視近代化の文脈を提供するものです。入手可能な場合は、税関統計を用いて輸出入の方向性を確認し、査読済みの航空宇宙・防衛ジャーナルを通じて文脈を強化しました。
また、公開企業の財務報告書および投資家向けプレゼンテーションを活用して、プログラムのエクスポージャー、製品ポジショニング、および隣接する訓練ツールとシミュレーター製品を区別する収益に関する表現を把握しましたニュースおよび財務データベースは、契約受注、施設のアップグレード、および納入スケジュールの追跡に役立てました。また、特許データベースは、レーダー信号生成およびデジタルモデリング作業が集中している領域を把握するために使用しました。これらのデスクインプットは、価格設定、プラットフォームミックス、およびアップグレードサイクルの合理的な範囲を設定するために使用されました。ここに記載されているソースは例示的なものであり、データ収集、相互確認、および明確化のために他の多くの公開資料も使用されています。
一次インタビューおよびサーベイ
一次調査は、国防訓練の関係者、航空宇宙テストチーム、システムインテグレーター、ならびにシミュレーターおよびサブシステムサプライヤーとのインタビューおよび構造化サーベイに重点を置き、何が購入されているか、またその理由を検証しました。本市場はグローバル市場であるため、主要な購買地域全体での議論のバランスを取り、プラットフォームの優先事項(空中搭載型、地上型、および艦艇型)と訓練用途とシステムテスト用途の分割を検証しました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:26% | CXO:19% | アジア太平洋:39% |
| 中位層:53% | 機能・ユニットリーダー:21% | 欧州・中東・アフリカ:36% |
| 中小規模プレイヤー:21% | マネージャー:60% | 南北アメリカ:25% |
市場規模算定と予測
規模算定は、国防および民間訓練需要を調達および近代化シグナルを用いて再構築し、空中搭載型、地上型、および艦艇型レーダー環境全体にわたるシミュレーター採用にマッピングするトップダウン構築から始まります。モデルは、レーダープラットフォームのアップグレードサイクル、訓練時間およびスループット需要、典型的なシミュレーターの更新期間、ならびにハードウェアとソフトウェアへの支出の分割などのインプットを使用し、これらが合わせてアドレス可能な需要プールを定義します。
合計値を現実的に保つため、主要プログラムタイプの予想ユニット数量に対するサンプル平均販売価格の乗算、および納入リードタイムと構の深さに関するチャネルチェックなど、選択的なボトムアップ近似値との照合によって出力を裏付けました。国またはプログラムについて直接的なユニット視点が得られない場合、艦隊規模、訓練インフラ密度、および既知の調達強度などのプロキシ指標を使用してギャップを処理し、地域パターンに正規化しました。予測については、国防予算の方向性、トレーナー能力の追加、およびレーダーデジタル化のペースに関する専門家の見解に支えられたシナリオ分析を使用しました。シナリオは単一の中央ケースにブレンドされます。
データ検証と更新サイクル
検証は、結果が単一のデータセットや一つのインタビューストリームに依存しないよう、複数のチェックを通じて実施されました。チームは、契約フロー、納入スケジュール、およびプラットフォームあたりの暗示的支出などの独立したシグナルに対してモデル出力を比較し、地域またはプラットフォームが基礎となる需要指標を上回る速度で成長した外れ値を精査しました。
承認前に、アナリスト間で仮定が再検証され、大規模な調達発表やプログラムの遅延など、主要なインプットが変化した場合には再接触が行われます。レポートは年次で更新され、重要なイベントが見通しを変える場合には中間更新が実施されます。納品前に最新の更新された見解をクライアントが受け取れるよう、最終確認が完了されます。
Mordor Intelligenceのレーダーシミュレーター市場規模と他の公表推計値との比較
レーダーシミュレーターの公表市場規模がしばしば一致しないのは、各調査が異なる基準年から始まり、異なるシミュレーター機能の組み合わせを計上し、異なる価格設定および通貨タイミングの仮定を適用している可能性があるためです。また、設置済みベースのアップグレードサイクルのどの程度が新規需要として扱われるか、あるいはメンテナンス活動として扱われるかによっても差異が生じる場合があります。
この差異は通常、スコープの選択と需要プールの構築方法によって説明されます。例えば、隣接する訓練システムが含まれているか、民間航空ナビゲーション訓練が全額計上されているか、ソフトウェアアップデートが時間の経過とともにどのように価格設定されているかなどが挙げられます。為替レートのタイミング、複数年契約の取り扱い、および公開調達インプットの更新頻度も、数値を上下に動かす可能性があります。
ベンチマーク比較
| ソース | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 2.65 ビリオン 米ドル(2026年) | |
| グローバルコンサルタンシーA | 3.13 ビリオン 米ドル(2024年) | 異なる基準年を使用しており、シミュレーター関連のインテグレーションおよびトレーニングサービスをヘッドラインに束ねることで、より広い収益範囲を捉え、現在の見かけ上の価値を高めている可能性があります。 |
| 産業出版社B | 2.59 ビリオン 米ドル(2025年) | 2025年を基準年として使用しており、近代化プログラムの採用曲線についてより保守的な見方を適用している可能性があり、アップグレードサイクルを通じて発生すると見込まれる近期支出を削減する場合があります。 |
この表は、差異が主にタイミングと計上対象に関するものであることを示しており、Mordor Intelligenceのモデルでは、プラットフォーム全体にたるレーダー訓練およびシステムテストニーズに直接結びついたシミュレーターハードウェアおよびソフトウェアに価値が固定されており、レーダー信号エミュレーションが明確に成果物の一部でない限り、隣接する訓練ツールは除外されています。この規律により、数値は調達シグナル、プラットフォーム需要指標、および再現可能な価格設定ロジックに追跡可能な状態を保ち、年次更新の監査が容易になります。
レポートで回答されている主要な質問
グローバルレーダーシミュレーター市場の現在の価値はいくらですか?
レーダーシミュレーター市場は2026年に USD 26億5,000万と評価されており、2031年には USD 35億7,000万に拡大すると予測されています。
どのコンポーネントセグメントが最も速く成長していますか?
ソフトウェアは最も成長が速いコンポーネントであり、アルゴリズムの高度化がハードウェアの追加を上回る中、2031年に向けて8.20%のCAGRで拡大しています。
なぜ艦艇用レーダーシミュレーターは強い需要を見せているのですか?
海上緊張の高まりと、費用のかかる実海上試験なしに多領域作戦を演習する必要性が、7.15%のCAGRで艦艇シミュレーターの需要を牽引しています。
商業航空会社はレーダーシミュレーションをどのように活用していますか?
航空会社およびANSPは、規制義務を満たしながら訓練コストを削減し安全性を向上させるために、パイロットおよび管制官の資格認定にシミュレーターを活用しています。
どの地域が最も高い成長率を記録すると予測されていますか?
アジア太平洋地域は、中国、日本、インド、および韓国の防衛予算の拡大に後押しされて、8.05%のCAGRで成長すると予測されています。
市場拡大を制約する主要な要因は何ですか?
ハードウェアインザループベンチの高い初期コストと、複雑な輸出規制およびサイバーセキュリティ規制が、特に小規模ベンダーの採用を制限しています。