
自動車用電動ドライブアクスル市場規模とシェア
市場概要
| 調査期間 | 2019 - 2031 |
|---|---|
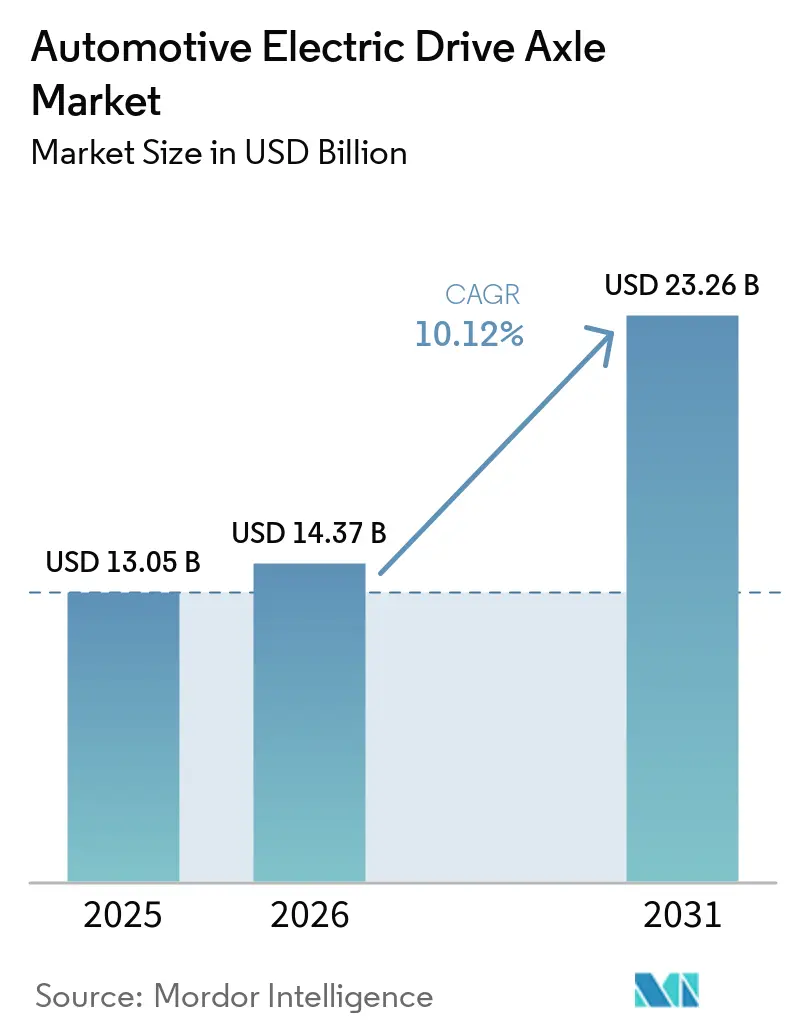
| 市場規模 (2026) | 14.37 十億米ドル |
| 市場規模 (2031) | 23.26 十億米ドル |
| 成長率 (2026 - 2031) | 10.12 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
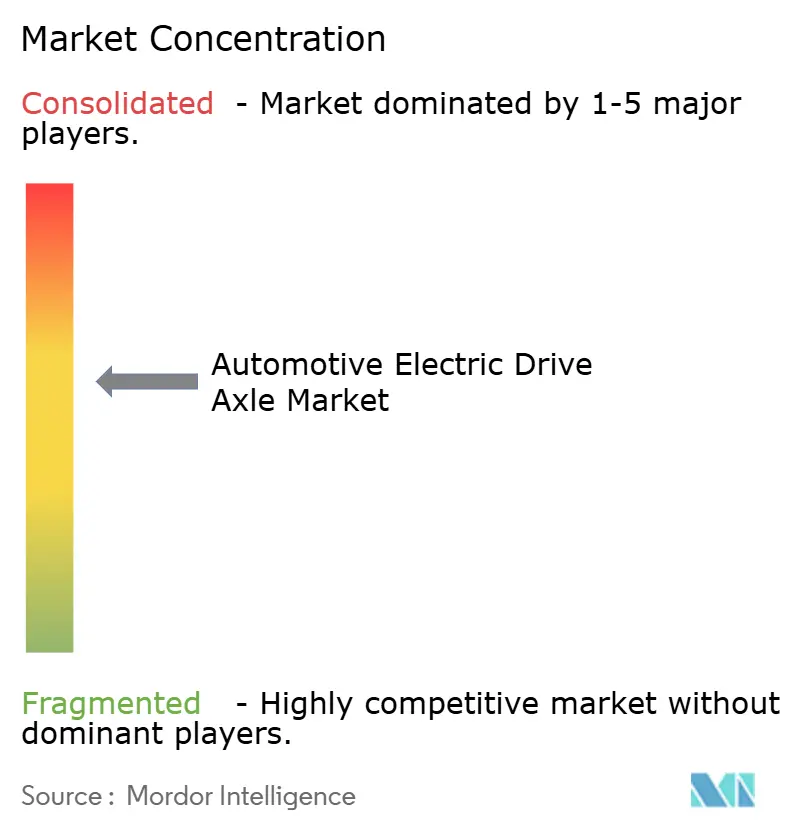
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる自動車用電動ドライブアクスル市場分析
自動車用電動ドライブアクスル市場規模は2025年に13.05 ビリオン 米ドルと評価され、2026年の14.37 ビリオン 米ドルから成長し、予測期間(2026年〜2031年)にCAGR 10.12%で2031年までに23.26 ビリオン 米ドルに達すると推定されています。ゼロエミッションモビリティへの加速的な移行、義務付けられたフリートCO₂目標、およびバッテリーコストの急速な低下が、eアクスルサプライヤーに対して安定した受注量の見通しをもたらしています。800Vシステムをベースとしたモデル投入、4イン1統合ソリューションの台頭、およびアジア太平洋地域における生産拠点の拡大がコスト曲線を圧縮し、対応可能な需要を拡大しています。競争上のポジショニングは現在、熱管理のノウハウ、希土類磁石の代替技術、およびソフトウェア定義トルクベクタリング機能をパッケージ化する能力にかかっています。稼働中車両向けのコンバージョンキット、SUVおよびピックアップ向けの高マージン・デュアルモーターレイアウト、および国内ドライブトレインコンテンツに対する公的補助金が、自動車用電動ドライブアクスル市場全体にわたって追加的な収益源を開拓しています。
主要レポートのポイント
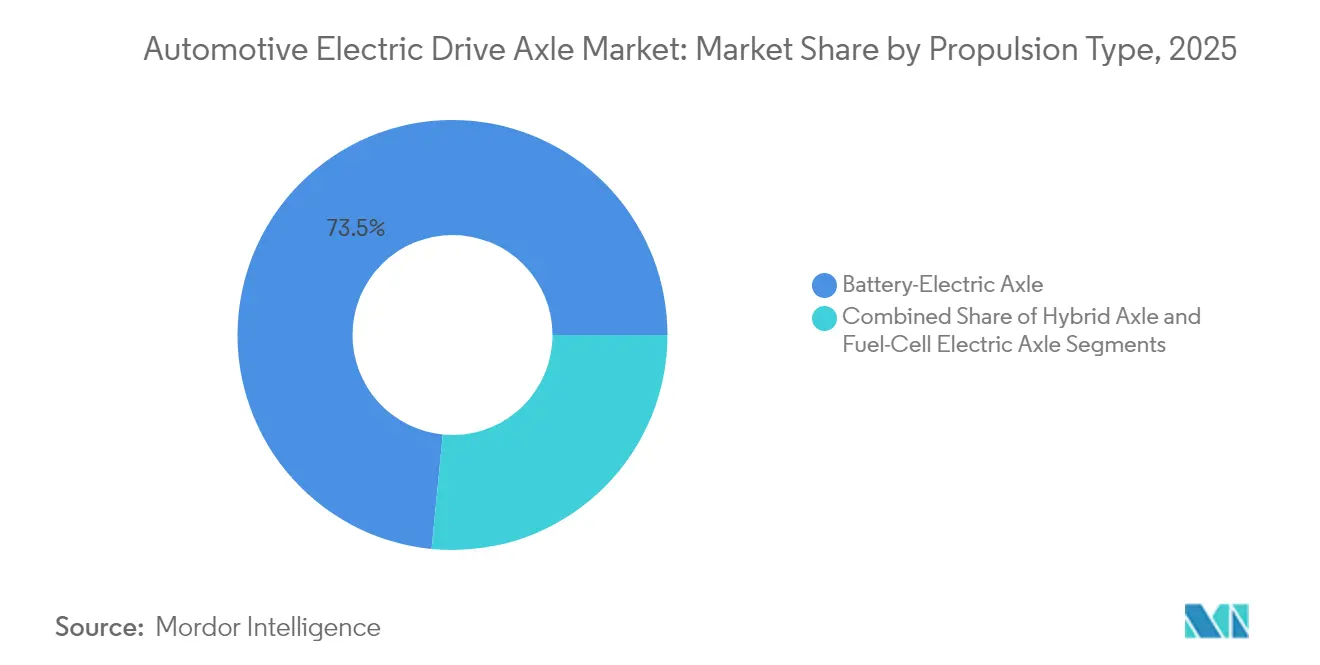
- 推進タイプ別では、バッテリー電動アクスルが2025年に73.45%の市場シェアでリードし、燃料電池アクスルは2031年までに11.08%のCAGRで成長すると予測されています。
- 統合レベル別では、3イン1システムが2025年の自動車用電動ドライブアクスル市場において42.45%のシェアを占め、4イン1構成は2031年までに11.55%のCAGRで成長すると予測されています。
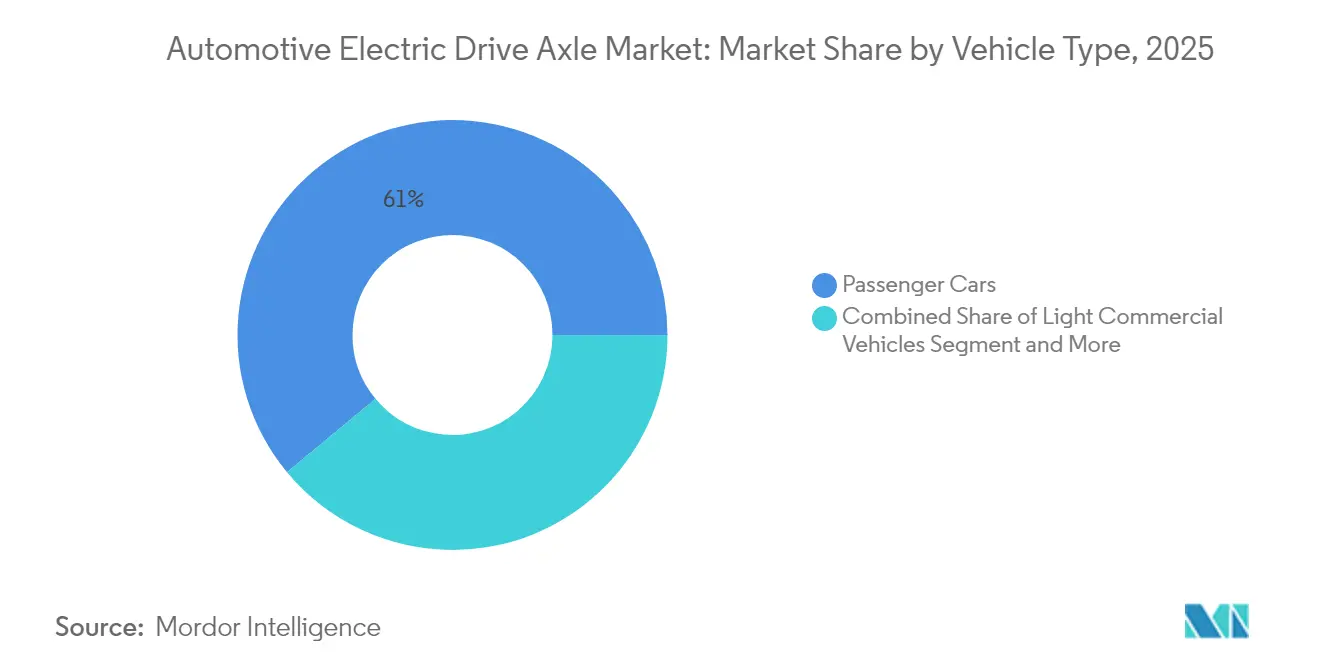
- 車両タイプ別では、乗用車が2025年の自動車用電動ドライブアクスル市場規模の61.02%を占め、オフハイウェイおよび特殊機器は2031年までに10.78%のCAGRで拡大する見込みです。
- 販売チャネル別では、OEM装着ユニットが2025年に88.12%のシェアで支配的であり、アフターマーケット後付けキットは12.35%のCAGRで成長すると予測されています。
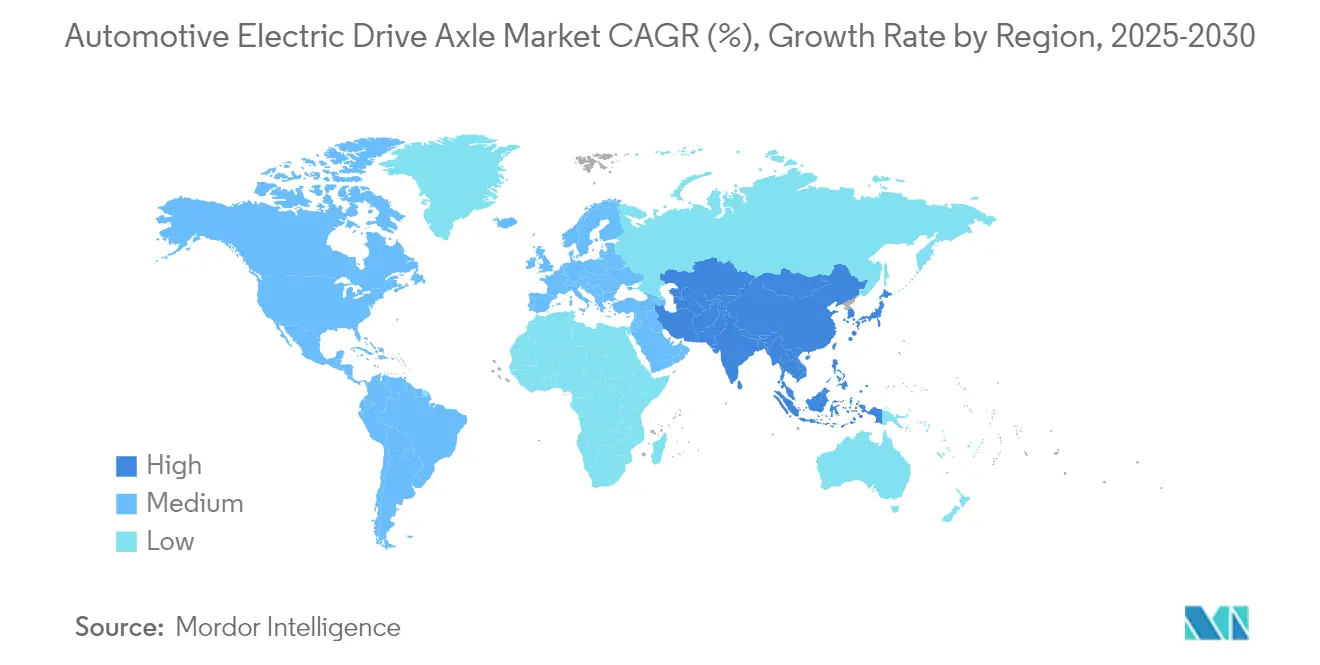
- 地域別では、アジア太平洋が2025年に44.70%の収益シェアを占め、13.24%のCAGRで成長する見込みです。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| 電動化ロードマップが需要を加速 | +2.1% | グローバル、中国・EU・北米が主導 | 中期 (2~4年) |
| ゼロエミッション義務化と購入インセンティブ | +1.8% | EU、カリフォルニア、中国、新興市場への波及 | 短期 (2年以内) |
| バッテリーパックコストが80米ドル/kWh未満に低下 | +1.5% | グローバル、価格感応度の高いアジア太平洋市場で最大の影響 | 中期 (2~4年) |
| バッテリー電動SUVおよびピックアップの投入急増 | +1.2% | 北米、欧州、アジア太平洋での段階的普及 | 短期 (2年以内) |
| 次世代アクスル設計を必要とする800Vアーキテクチャ | +0.9% | 世界のプレミアムセグメント、ドイツと中国での早期採用 | 長期 (4年以上) |
| ソフトウェア定義トルクベクタリングの収益化 | +0.7% | 先進的な接続インフラを持つ先進国市場 | 長期 (4年以上) |
| 情報源: Mordor Intelligence | |||
OEM電動化ロードマップがeアクスル需要を加速
世界の自動車メーカーによる複数年にわたる確固たる生産目標が、ティア1サプライヤーに対して受注量の見しを異例なほど明確に示しており、専用eアクスルラインおよびローカライズされた部品調達に向けた大規模な設備投資を促しています。BMWのノイエ・クラッセ向け第6世代eドライブは、セダン、SUV、コンパクトクロスオーバーにわたってリアおよびオールホイールレイアウトの両方をサポートしながら、ドライブトレイン効率を20%向上させています。ZFは310 ビリオン ユーロ(約33.5 ビリオン 米ドル)の高電圧eモビリティ受注を確保しており、確定したロードマップが自動車用電動ドライブアクスル市場のサプライヤーにとって拘束力のある実行可能な契約に直結することを示しています。
政府によるゼロエミッション義務化と購入インセンティブ
拘束力のある販売割当と高額な違反罰則が、eアクスルの採用を任意の選択から規制上の要件へと転換しています。英国のZEV義務化は2024年に電動車販売22%からスタートし、2035年までに100%に引き上げられ、ドライブトレインコストプレミアムを実質的に上回る非適合車両1台あたり15,000ポンド(約19,000米ドル)の罰金が裏付けとなっています。カリフォルニア州のアドバンスト・クリーン・カーズII規則は、2035年までに小型車販売の100%をゼロエミッション車とし、2036年までに中型・大型フリートを完全転換することを義務付けており、短期的な燃料価格の変動に関わらず需要を確固たるものにしています[1]。
バッテリーパックコストが80米ドル/kWh未満に低下し、eアクスルの手頃さが拡大
急速な化学的改善、大規模なセル工場、および政策インセンティブが相まって、パックコストをディーゼルバンおよびコンパクトカーとの総所有コストパリティを解放する重要な80米ドル/kWh未満の閾値へと押し下げています。アルゴンヌ国立研究所は、税額控除を考慮する前でも、コストが2023年の約140米ドル/kWhから2035年には86米ドル/kWhへと低下すると予測しています。国際クリーン交通委員会は2030年までに72米ドル/kWhを予測しており、一般消費者が高統合eアクスルの追加コストを吸収できるようになるとしています[2]。
バッテリー電動SUVおよびピックアップの投入急増
製品パイプラインは、強力なデュアルモータまたはeビームアクスルを必要とする高マージンのトラックおよびSUVへと傾斜しており、サプライヤーの平均単価収益を押し上げている。北米における10万米ドル超の電動トラックセグメントは2024年上半期に58,000台を販売し、前期比35%の増加を記録したことで、パフォーマンス志向のEVに対する潜在的な消費者需要が実証された。American Axle & Manufacturingの3イン1 eビームは150kWを発揮し、ボディ・オン・フレーム構造へのドロップイン互換性を備えており、自動車用電動ドライブアクスル市場において急成長するこのニッチ分野に直接対応している。
制約の影響分析*
| 制約 | (~) CAGR予測への影響(%) | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| 希土類 磁石価格の変動 | −1.4% | グローバル、 特にコスト感応度の高い地域 | 短期 (2年以内) |
| 従来のドライブラインとのコスト格差 | −1.1% | 新興市場および 世界中の価格感応度の高いセグメント | 中期 (2~4年) |
| OEMによるティア1対応可能市場の圧縮 | −0.8% | 確立されたOEM能力を持つ 先進地域 | 中期 (2~4年) |
| 4イン1統合における熱管理の限界 | −0.6% | グローバルの 高性能アプリケーション | 長期 (4年以上) |
| 情報源: Mordor Intelligence | |||
希土類磁石価格の変動性
ネオジムおよびジスプロシウムの価格の急激な変動がマージン予測可能性を損ない、メーカーを代替磁石化学または励磁技術へと向かわせています。日産は、サマリウム鉄磁石への代替によりモーターコストを30%削減し、単一地域に集中したサプライチェーンへのエクスポージャーを低減することを目標としています。GEエアロスペースの23kWデュアルフェーズ磁気モーターはジスプロシウムを排除しながら電力密度を向上させており、希土類材料から離れる際にパフォーマンスの妥協がもはや避けられないものではないこと示しています[3]。
従来のドライブラインとの初期コスト格差
eアクスル車両の高い購入価格は、可処分所得が低い地域や補助金付きディーゼル燃料が普及している地域のバイヤーを依然として遠ざけており、フリートの更新を遅らせています。バッテリーおよびインバーターのコストは低下傾向にある一方、充電インフラおよび熱管理アップグレードへの追加支出により、車両価格は同等のICEモデルを上回ったままです。ローカライズされた部品生産、輸入関税の軽減、およびスクラップインセンティブが格差縮小のために展開されています。それでも、融資メカニズムが成熟するまでは、初期プレミアムが自動車用電動ドライブアクスル市場の多くの新興市場における普及の重大な障壁であり続けています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
推進タイプ別:
バッテリー電動の優位性が市場の進化を牽引バッテリー電動アクスルは2025年に収益の73.45%を占めると予測されており、自動車用電動ドライブアクスル市場における中心的な役割を裏付けています。大量生産規模、急速充電インフラの拡大、およびゼロ排気管エミッション車両を優遇する政策がこのリーダーシップを支えています。ハイブリッドeアクスルは過渡的なデューティサイクルに対応し、燃料電池アクスルは黎明期にあるものの、大型トラックのパイロットプログラムおよびバス試験によって牽引され、予測期間(2026年〜2031年)に11.08%のCAGRで成長すると予測されています。燃料電池プラットフォームの自動車用電動ドライブアクスル市場規模は、シンビオの大型トラック(クラス8)向け400kWスタックパックなどのイニシアチブに支えられ、水素インフラの発展に沿って拡大すると見込まれています。カリフォルニア州のバス展開への支援は、燃料電池アクスルの長距離輸送における潜在性をさらに裏付けています。
燃料電池レンジエクステンダーへのOEMの関心の高まりと国家水素戦略は、パワートレインの多様化が段階的に進むことを示唆しています。バッテリー電動または燃料電池スタックのいずれにも対応できるモジュラーハウジングを提供できるサプライヤーは、フリートオペレーターが両技術を試験する中でボリュームリスクをヘッジできるでしょう。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
統合レベル別:
熱的課題にもかかわらず4イン1システムが台頭モーター、ギア、インバーターを統合した3イン1ユニットは2025年に42.45%のシェアを占め、現在の冷却エンベロープ内でコスト効率の高いパッケージングを提供しています。しかし、顧客のRFQは現在、熱ループも統合する4イン1レイアウトを好む傾向にあり、予測期間中にそのセグメントの成長を11.55%のCAGRで牽引するでしょう。4イン1設計に関連する自動車用電動ドライブアクスル市場規模は、ワイドバンドギャップ半導体が放熱を改善し、より小型の冷却回路を可能にするにつれて複利成長すると予測されています。シェフラーのソリューションは、すべての要素をコンパクトなCセグメント車両に適合する70kgのモジュールに統合しています。
熱的複雑性は依然として高性能EVでの採用を制限しており、持続的な電力負荷には別途チラーが必要です。サプライヤーは、質量を増加させることなくピーク電力ウィンドウを延長するために、相変化材料およびスプリットループアーキテクチャへの投資を行っいます。
車両タイプ別:
オフハイウェイアプリケーションが予想外の成長を牽引乗用車は2025年の市場シェアの61.02%を占め、都市部のインセンティブおよび電動セダンとクロスオーバーへの消費者の高い親しみやすさによって牽引されています。物流会社がラストマイルのゼロエミッション規制に準拠しようとする中、小型商用バンが勢いを増しています。自動車用電動ドライブアクスル市場は、建設・農業機器メーカーが騒音・排出規制を満たすためにフリートを電動化するにつれ、作業現場機械へのシフトも進んでいます。これらのオフハイウェイ用途は、予測期間(2026年〜2031年)に10.78%のCAGRで成長すると予測されています。
パーカー・ハニフィンは、ローダーおよびショベル向けに電動ドライブと油圧作業機能を組み合わせ、慎重に調整されたトルクカーブによってデューティサイクルの要求を満たせることを実証しています。ダンフォスの43kWオンボードチャージャーはダウンタイムを短縮し、レンタルフリートにとって重要なハードルを克服しています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
販売チャネル別:
アフターマーケット改造が勢いを増す工場装着システムは2025年に88.12%で支配的であり、eアクスルはシャシーエレクトロニクスと緊密に共同設計されています。しかし、フリートが転換をキャペックスを抑えたコンプライアンス手段と見なすため、後付けキットは予測期間中に12.35%のCAGRで勢いを増すでしょう。バレオのキットは、ディーゼルバンを新しいEVの約半額で電動化にアップグレードできます。ZFアフターマーケットのメンテナンス・修理・交換プログラムには、インバーター寿命を延ばしワークショップサービスを簡素化する専用フルードが含まれています。
欧州の規制当局は後付けに対する税額控除を検討しており、実施されれば普及曲線をさらに急峻にする可能性があります。衝突安全性とサイバーセキュリティのエンジニアリング基準が、広範な採用に向けた主要な障壁となっています。
地域分析
アジア太平洋地域 自動車用電動ドライブアクスル市場
アジア太平洋は2025年の収益の44.70%を占め、13.24%のCAGRで拡大し、自動車用電動ドライブアクスル市場の重力的中心となっています。中国は2024年に世界のEVの70%以上を生産し、地元のeアクスルメーカーに比類のない規模の優位性をもたらしています。国家補助金、バッテリー材料の国内採掘、および積極的な割当目標が高い工場稼働率を維持しています。同地域は2030年までに新規EV販売の主要シェアを占めると予測されています。日本のティア1企業は迅速に方向転換しており、日本電産は低コストマイクロEV向けに調整された小型eモーターを最適化し、中規模サプライヤーはR&Dを共同化して技術格差を縮小しています。
北米 自動車用電動ドライブアクスル市場
北米は電動ピックアップと政策主導のローカルコンテンツ規則を中心に勢いを増しています。インフレ削減法は消費者リベートを地域調達のドライブトレインに結び付け、アクスル組立ラインへの新規投資を誘導しています。BorgWarnerは2025年第1四半期のe製品売上が前年同期比47%増加したと報告しており、米国OEM工場での力強い立ち上がりを反映しています。アメリカン・アクスルのe-Beamは、ボディオンフレームプラットフォーム向けに150kWの出力でこのトラック需要の波を狙っています。
欧州およびASEAN 自動車用電動ドライブアクスル市場
欧州は厳格なフリートCO₂規制に支えられたプレミアムEVエンジニアリングでリードを維持しています。2024年の22%電動車販売義務化は2035年までに100%に引き上げられ、マクロ環境が軟調であっても安定したアクスル需要を確保しています。ZFはIVECO BUSと統合ドライブラインソリューションでパートナーップを結ぶ一方、フォックスコンとデジタルシャシーシステムで協議しています。熱管理イノベーションと800V採用が、ブランドが高速ドイツ高速道路での航続距離延長を目指す中でテンダーを形成しています。一方、新興のASEAN市場は2031年までに大幅なEV CAGRが見込まれていますが、大規模なアクスル組立が南方にシフトする前に、融資と充電インフラが成熟する必要があります。
規制環境
電動ドライブアクスルの需要は、電動パワートレインのパフォーマンス、耐久性、および高電圧安全性をニッチとして扱うのではなく、ますます具体的に規定する厳格化するゼロエミッションおよび安全コンプライアンス体制によって形成されています。欧州では、規則(EU)2024/1257が電気エネルギー消費量およびバッテリー耐久性を含む技術要件を導入し、新型M1およびN1車両タイプに対して2026年11月29日までの強制適合が求められています。このタイムラインは、測定された効率および耐久性目標を目指したOEMグレードの統合eアクスルシステムへの需要を強化しています。
安全基準の収束も進んでいます。米国国家道路交通安全局は2024年12月20日にFMVSS第305a号を最終化し、電動パワートレインの完全性およびREESS安全要件を更新しました。4,536kg以下のGVWR車両には2027年9月1日から、より重い車両には2028年9月1日から強制適用が開始されます。EUでは、欧州委員会委任規則(EU)2026/1188が、電動パワートレイン安全性に関するUN規則第100号の改正第03シリーズへの適合を2026年7月7日から義務付け、高電圧絶縁、衝突後の電気安全性、および標準化された緊急対応文書に関するグローバルな整合を強化しています。
バリューチェーン分析
自動車用電動ドライブアクスルのバリューチェーンは、上流の材料およびデバイス供給(モーター用希土類永久磁石および銅、インバーター用SiCパワー半導体および受動部品、ハウジング用アルミニウム鋳造または鍛造)から、中流のメカトロニクス製造(ステーター巻線、ローター組立、精密ギア、インバーターモジュールおよびクリーン組立、シーリングおよび潤滑)を経て、下流の統合および流通に至ります。OEMへの直接供給が数量を支配し、サービスフルード、診断、および交換モジュールがライフサイクルニーズを支えています。統合が3イン1および4イン1アーキテクチャへとシフトするにつれ、サプライヤーはモーター、トランスミッション、パワーエレクトロニクスを単一ハウジングに統合し、NVH、熱挙動、および機能安全に関するライン末端テストの厳密な管理の重要性が高まっています。
eアクスルは重量があり高付加価値の組立品であるため、車両組立工場への近接性およびローカルコンテンツプログラムから恩恵を受けることから、地域化もより顕著になっています。インドでは、ボッシュとタタ・オートコンプが50:50の合弁事業契約(2026年3月に取締役会承認が報告)に署名し、eアクスルおよび電動牽引モーターを製造することで、地域製造拠点への方向性を反映しています。OEMの内製化能力は引き続き調達戦略を形成しており、BMWはオーストリアのシュタイアーで第6世代電動ドライブユニットの量産を開始しています(2025年8月)。システムレベルでは、ティア1企業および専門アクスルメーカーも能力拡大のためにパートナーシップを追求しており、ガレット・モーションとシャーンシー・ハンデ・アクスルが商用トラック向け電動ビームアクスルシステムの共同開発に合意しています(2025年4月)。
競争環境
自動車用電動ドライブアクスル市場は中程度の集約を示しており、伝統的なティア1サプライヤーはOEMの内製化とコスト主導のアジア系新規参入者に直面しています。ZF、ボッシュ、マグナ、日本電産は深いドライブトレインポートフォリオを活用しながらも、機械的精度を超えた差別化が求められています。ZFはドライブライン事業のスピンオフを検討しており、ハードウェアの幅広さと民生電子機器のスピードを組み合わせるフォックスコンとのMOUに署名しました。ボッシュは希土類価格変動から顧客を守るために永久磁石フリーモーターファミリーを拡充しました。マグナの93%効率800V eドライブはプレミアムドイツモデルでの足場を確保しています。
国内規模に支えられたアジア系サプライヤーは主にコストで競争しています。BYDはLFPバッテリーパックとバンドルした統合eアクスルの輸出を開始しており、バリュー志向セグメントにおける西側のシェアを脅かしています。日本電産のeアクスルGen3プラットフォームは、ヘアピン巻線とスプリット冷却チャネルを使用することで15%の軽量化を実現すると主張しています。OEMの垂直統合は独立系企業のマージンを圧迫しており、フォードとメルセデス・ベンツは知的財産を確保するためにeモーター組立の内製化を進めています。
ホワイトスペースの成長領域には、後付けキット、オフハイウェイ機械、およびアクスルデータ上に重ねたサブスクリプションソフトウェアが含まれます。BorgWarnerはFinDreamsバッテリーとLFPパックでパートナーシップを結び、小型トラック向けの統合推進モジュールを提供しています。メカトロニクスと分析およびリモートアップデートを融合できるサプライヤーは、ハードウェアマージンが圧縮される中でシェアを守るのに最も有利な立場にあります。
自動車用電動ドライブアクスル産業リーダー
-
Robert Bosch GmbH
-
ZF Friedrichshafen AG
-
Nidec Corporation
-
Magna International Inc.
-
American Axle & Manufacturing
- 注:主要企業の掲載順は順位を示すものではありません。
自動車用電動ドライブアクスル市場 このレポートでカバーされる企業
- ZF Friedrichshafen AG
- Robert Bosch GmbH
- Magna International Inc.
- Nidec Corporation
- American Axle & Manufacturing
- Dana Inc.
- GKN Automotive
- Schaeffler AG
- BorgWarner Inc.
- Aisin Corporation
- Cummins Inc.
- Valeo SA
- Hitachi Astemo
- BYD Co. Ltd.
- Hyundai Mobis
市場機会と将来展望
機会は、統合ドライブユニットのプラットフォーム主導のスケーリングおよび主要な車両生産拠点近傍への高電圧パワートレイン製造のローカライズを中心に集まっています。OEMの投資はこのシフトを示しており、BMWはオーストリアのシュタイアーでeドライブ生産を拡大し、2026年4月に第2電動モーターラインでの量産を開始して2シフト操業に移行し、2026年7月には週間生産量が4,000ユニットを超えました。この立ち上がりはモジュラーeドライブアーキテクチャの供給可用性を強化しています。欧州では、アウディ・ハンガリアが2026年6月にジェール工場でフォルクスワーゲン・グループMEB+プラットフォーム向けMEBeco電動ドライブユニットの量産を開始し、反復可能なeアクスルおよびEDU調達を可能にする標準化プラットフォームの役割を強化しています。
第2の機会領域は、ローカライズおよびコスト目標が地域サプライヤーおよび合弁事業のための空間を生み出す新興EV製造回廊における新規能力の構築です。ウノ・ミンダは2026年5月に、電動ドライブユニットおよび専用ハイブリッドトランスミッションシステムを生産するためにマハーラーシュトラ州チャトラパティ・サンバジナガルにグリーンフィールド施設を設立する承認を発表し、統合推進モジュールへの市場シフトに沿っています。これらの能力増強の動きと並行して、サプライヤーは磁石フリーまたは希土類削減モーターアーキテクチャおよびより高統合の熱ソリューションを通じた差別化の余地もあり、希土類磁石価格の変動性および4イン1統合レベルで観察される熱的制約からの圧力を反映しています。
最近の産業開発事情 自動車用電動ドライブアクスル市場
- 2026年7月:ZFは中国でeREプラス4イン1レンジエクステンダードライブシステムの量産を発表し、リープモーターのD19モデルにシステムをデビューさせました。この商業化は、スペースと組立の複雑さを削減しながらレンジエクステンション用途をサポートするために複数の機能をパッケージ化した高統合ドライブモジュールへの継続的な需要を裏付けています。
- 2026年4月:バレオはインドのプネーで、マヒンドラのボーン・エレクトリック・プラットフォームへの対応に関連した統合3イン1電動パワートレインシステムの新製造ラインを開設しました。追加されたローカライズされた能力は、重いドライブトレイン組立品の地域コンテンツと短縮された物流に焦点を当てたサプライヤー戦略を強化しています。
自動車用電動ドライブアクスル市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本調査において、自動車用電動ドライブアクスル市場は、道路車両を駆動するために使用される統合型eアクスルアセンブリを対象としており、通常は電動モーター、減速ギア、およびパワーエレクトロニクスを一つのアクスルドライブユニットに統合してOEMに販売されるもの(および一部のケースではレトロフィットキットとして販売されるもの)を含みます。
対象外の範囲:ホイールハブ駆動システムは含まれず、従来型アクスルに追加された単独のeモーターも電動ドライブアクスルとして扱いません。
セグメンテーション概要
- 推進タイプ別
- バッテリー電動アクスル
- ハイブリッドアクスル
- 燃料電池電動アクスル
- 統合レベル別
- 2イン1(モーター、ギア)
- 3イン1(モーター、ギア、インバーター)
- 4イン1(モーター、ギア、インバーター、熱管理)
- 車両タイプ別
- 乗用車
- 小型商用車
- 中型・大型商用車
- オフハイウェイおよび特殊(建設・農業)
- 販売チャネル別
- OEM装着
- アフターマーケット改造キット
- 地域別
- 北米
- 米国
- カナダ
- 北米その他
- 南米
- ブラジル
- アルゼンチン
- 南米その他
- 欧州
- ドイツ
- 英国
- フランス
- スペイン
- イタリア
- 欧州その他
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- アジア太平洋その他
- 中東・アフリカ
- アラブ首長国連邦
- サウジアラビア
- 南アフリカ
- 中東・アフリカその他
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、EVおよびハイブリッド生産に関するファクトベースの構築、パワートレインコンテンツの前提条件、地域別車両ミックスの整理から始まり、それを車両クラス別にeアクスルが実際に搭載されている箇所にマッピングします。
主に、IEA EVアウトルックデータセット、各国の輸送・車両登録統計、CO2およびフリート目標に関する米国EPAおよびEUの規制公表資料、ならびに関連するパワートレインコンポーネントの動向を把握するためのUN Comtradeなどの貿易ソースといった公開情報を活用しています。
モデルを実用的なものにするため、統合トレンド(2-in-1、3-in-1、4-in-1)および車両クラス別の標準的な搭載状況に関する企業の年次報告書、届出書類、投資家向けプレゼンテーション、製品カタログ、および信頼性の高い報道も参照しています。サプライヤーの収益内訳、特許活動、または出荷・貿易シグナルのクロスチェックが必要な場合は、企業財務・インテリジェンス向けの有料サブスクリプション、特許データベース、および出荷レベルの輸出入記録を選択的に活用しています。これらのデスクソースは網羅的なものではなく、作業中の前提条件の明確化と検証のために他の公開資料も使用しています。
一次インタビューおよびサーベイ
一次調査は、統合型eアクスルと他の電動推進レイアウトの採用曲線を検証し、統合レベルおよび車両クラス別の価格とコンテンツの前提条件を確認するために使用されます。APAC、EMEA、およびアメリカ大陸をカバーするドライブトレインサプライヤー、OEM側のエンジニアリングおよび購買チーム、ならびにチャネル参加者と対話することで、最終数値の確定前にデスクリサーチで生じたギャップを解消しています。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:30% | CXO:18% | APAC:49% |
| 中位層:51% | 部門・ユニットリーダー:23% | EMEA:32% |
| 中小規模プレイヤー:19% | マネージャー:59% | アメリカ大陸:19% |
市場規模算定と予測
市場は、まずパワートレイン別の車両生産台数をeアクスル搭載台数に変換し、地域別および統合レベル別の平均販売価格を用いて収益に換算するトップダウン型の需要プールを用いて構築されます。
構造が安定した後、サンプリングされたサプライヤーのeアクスルへの収益エクスポージャーの積み上げ、発表済みプラットフォームの調達状況の確認、およびインタビューフィードバックとの照合による推定ASP×販売量の検証など、選択的なボトムアップ推計を用いて合計値を裏付けます。
最も重要なインプットは、地域別のBEVおよびPHEV生産台数、ドライブトレインレイアウト別(フロント、リア、デュアル設定)のeアクスル普及率、2-in-1から3-in-1および4-in-1設計へのミックスシフト、磁石およびパワーエレクトロニクスのコスト動向、ならびにOEM搭載とレトロフィット需要の分割です。小規模な車両クラスやニッチな地域でデータが不足している場合は、比較可能な市場からの最近傍仮定でギャップを補い、専門家レビューを通じて非現実的な跳躍を回避しています。
予測においては、政策タイムライン、プラットフォームの切り替え、およびサプライチェーンの制約が単純な直線トレンドよりも速く需要を変動させる可能性があるため、シナリオ分析を採用しています。シナリオは、EV販売成長、現地化要件、および予想される統合アップグレードなど、専門家が反応できる変数に紐付けられており、観察された生産・価格シグナルと整合性を保つベースケースに集約されます。
データ検証と更新サイクル
アウトプットは、EV販売トレンド、発表済み車両プログラム、およびサプライヤーの生産能力・拡張ニュースなどの独立したシグナルと照合されます。大きな乖離が見られた場合は、普及率または価格前提にさかのぼって原因を追跡します。
外れ値は複数のステップで検討され、統合ミックス、ASPの動向、または地域別生産シェアなどの主要インプットが不整合と判断された場合は、回答者に再連絡します。
レポートは年次で更新され、主要な規制変更や車両生産見通しの予期せぬ変化など、重要なイベントが発生した場合には中間更新が行われます。納品前には最終的なアナリストによる確認が実施され、データセットが最新の公開指標および最新のインタビューベースの検証を反映していることが確認されます。
Mordor Intelligenceの自動車用電動ドライブアクスル市場規模算定と他の公表推計との比較
この分野では、公表されている市場規模が大きく異なる場合があります。これは、一部の調査が密接に関連する製品定義を混在させていること、また基準年や通貨タイミングが異なることに起因しています。価格が単純な平均値として仮定されている場合や、実際のドライブトレインレイアウトを確認せずにすべての電動化車両に搭載が仮定されている場合にも、ばらつきが生じます。
一部の外部推計はホイール駆動システムと電動アクスル駆動を組み合わせており、統合型eアクスルを超えたシステムタイプが計上対象に含まれます。Mordor Intelligenceでは、市場は自動車用途に使用される統合型電動ドライブアクスルアセンブリに限定されており、ホイールハブ駆動および従来型アクスルへの単独モーター追加は除外されているため、需要プールは実際のeアクスル搭載状況と一致しています。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 14.37 ビリオン 米ドル(2026年) | |
| 産業調査出版社A | 7.60 ビリオン 米ドル(2024年) | 電動アクスル駆動とホイール駆動の複合市場として提示されることが多く、一部の統合型eアクスル構成が除外される場合があり、また基準年が早い時点に設定されているため、後年の規模算定と比較して記載値が低くなる可能性があります。 |
| 市場調査出版社B | 15.38 ビリオン 米ドル(2024年) | 通常、電動アクスル駆動とホイール駆動システムの両方を含み、より広範なコンポーネントの枠組みを使用しているため、隣接するアーキテクチャが取り込まれ、一部の車両クラスで純粋な統合型eアクスルの搭載率が低い場合でも合計値が高くなる可能性があります。 |
表中のばらつきは、主にシステムとして何が計上されるか、およびスナップショットにどの年が使用されるかによって説明されます。対象範囲を統合型eアクスルに限定し、採用率とASPの推移を車両生産台数およびレイアウト確認に紐付けることで、得られた数値は追跡が容易になり、新たなプラットフォームおよび価格シグナルが出現した際に再計算しやすくなります。
レポートで回答される主要な質問
自動車用電動ドライブアクスル市場の現在の規模はどのくらいですか?
市場は2026年に147億3,700万USDであり、2031年までに232億6,000万USDに達すると予測されています。
自動車用電動ドライブアクスル市場ではどの推進タイプが支配的ですか?
バッテリー電動アクスルが73.45%のシェアを保持しており、ハイブリッドおよび燃料電池の代替品を大きく上回っています。
4イン1 Eアクスルが普及している理由は何ですか?
モーター、ギア、インバーター、熱管理を1つのモジュールに統合し、重量とコストを削減しながら、よりタイトなパッケージングニーズをサポートします。
自動車用電動ドライブアクスルで最も成長が速い地域はどこですか?
アジア太平洋は、中国における強力な政策支援と大規模EV製造により、13.24%のCAGRでリードする見込みです。