
電気自動車用ドライブラインシステム市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 40.76 十億米ドル |
| 市場規模 (2031) | 57.05 十億米ドル |
| 成長率 (2026 - 2031) | 6.95 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | アジア太平洋 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる電気自動車用ドライブラインシステム市場分析
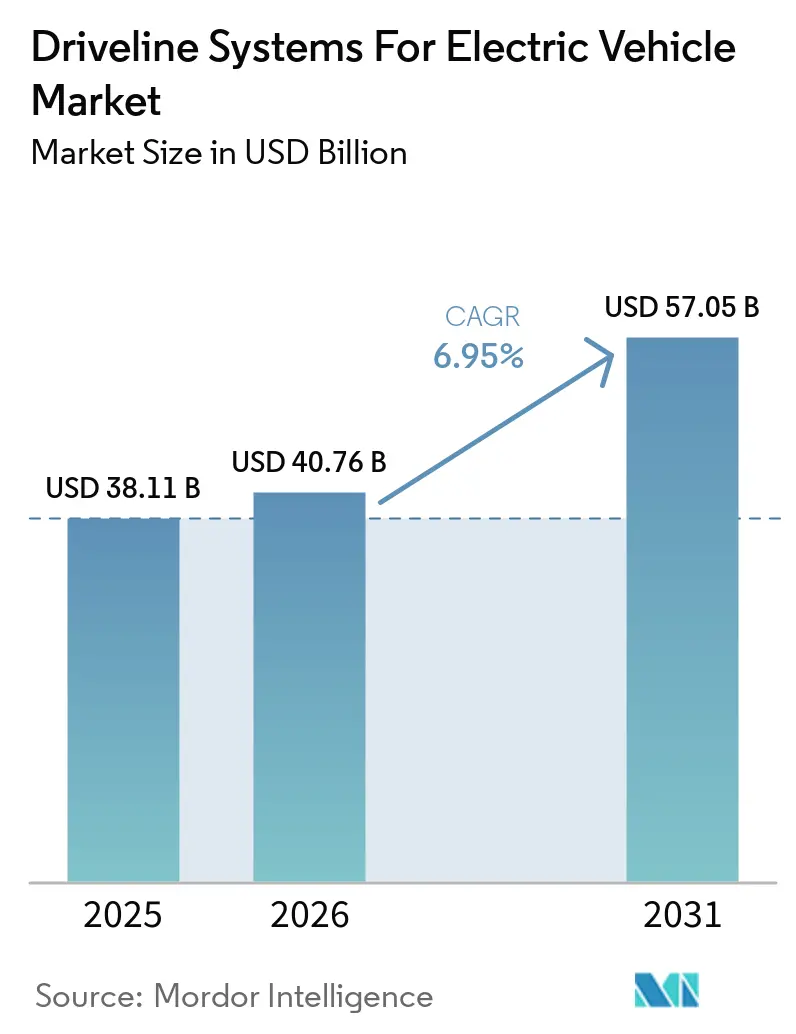
電気自動車用ドライブラインシステムの市場規模は、2025年の381億1,000万米ドルから2026年には407億6,000万米ドルへと成長し、2026年〜2031年のCAGR 6.95%で2031年までに570億5,000万米ドルに達すると予測されています。この軌跡は、排出規制の強化、炭化ケイ素インバーターコストの低下、OEMによる積極的なプラットフォーム展開を背景とした自動車セクターの電動化加速を反映しています。アジア太平洋地域は中国の規模優位性を背景に需要をリードしており、北米と欧州はパワー密度を高めメガワット充電を可能にする高電圧アーキテクチャを優先しています。統合型3-in-1 eアクスルは、コンポーネント数の削減、熱管理の簡素化、組立時間の短縮を実現するため、新プラットフォームの意思決定において主流となっています。一方、希土類価格の変動と精密加工のボトルネックがコスト上昇圧力を生み出しており、サプライチェーンの強靭性が経営幹部の重要課題となっています。競争の激しさは中程度であり、既存のTier-1サプライヤーは規模と品質システムを活用していますが、インホイールモーターや高速リデューサーの専門企業がニッチな成長領域を獲得しています。
レポートの主要ポイント
- アーキテクチャタイプ別では、パラレル構成が2025年の電気自動車ドライブトレイン市場シェアの47.95%をリードし、パワースプリットシステムは2031年までにCAGR 7.22%で拡大する見込みです。
- トランスミッションタイプ別では、E-CVTが2025年の電気自動車ドライブトレイン市場シェアの41.12%を占め、デュアルクラッチユニットは2031年までにCAGR 7.43%で成長する見込みです。
- 車両タイプ別では、バッテリー電気自動車プラットフォームが2025年の電気自動車ドライブトレイン市場規模の56.72%のシェアを獲得し、プラグインハイブリッドは2031年までにCAGR 8.12%を記録すると予測されています。
- 駆動タイプ別では、前輪駆動が2025年の電気自動車ドライブトレイン市場規模の61.48%のシェアを占め、全輪駆動システムは同期間にCAGR 8.01%で拡大しています。
- モーター出力別では、45〜100 kWユニットが2025年の電気自動車ドライブトレイン市場シェアの50.83%を占めていますが、250 kW超のモーターはCAGR 8.25%で最も成長の速いセグメントとなっています。
- コンポーネント別では、統合型eアクスルが2025年の電気自動車ドライブトレイン市場シェアの33.27%を確保し、予測期間中にCAGR 8.03%で上昇すると見込まれています。
- 地域別では、アジア太平洋地域が2025年の電気自動車ドライブトレイン市場において45.37%の市場シェアで支配的であり、2026年〜2031年にかけてCAGR 8.31%で成長すると予測されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(〜%)予測 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| BEV販売台数の急増 | +1.8% | グローバル、アジア太平洋地域がリード | 中期(2〜4年) |
| CO₂およびZEV規制の強化 | +1.2% | EU、カリフォルニア州、中国 | 長期(4年以上) |
| OEMによる3-in-1 eアクスルへの移行 | +1.1% | 北米、EU プレミアムセグメント | 中期(2〜4年) |
| 800Vプラットフォームによるリデューサー高速化 | +1.0% | グローバルプレミアム・パフォーマンスセグメント | 中期(2〜4年) |
| 電動モーターおよびSiCインバーターのコスト低下 | +0.9% | グローバル製造拠点 | 短期(2年以内) |
| 重量物向けメガワット充電 | +0.8% | 北米、EU商業回廊 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
BEV販売台数の急増
2024年のグローバルバッテリー電気自動車生産台数は1,710万台に達し、前年比25%増となりました。そのうち60%以上を中国が占めています。販売台数の増加はドライブトレイン需要を直接押し上げます。すべてのBEVに高トルクモーター、インバーター、精密リデューサーが必要なためです。テスラとBYDによる2万5,000米ドル未満のBEV投入は、コスト同等性が実現可能であることを証明し、主流の購買層を電気自動車へと誘導しています。新プラットフォームの多くは改造ICE設計ではなく専用設計であるため、サプライヤーは効率とパッケージングを最適化したeアクスルを提供する必要があります。自動車メーカーは現在、調達を集約し、完全なアクスルアセンブリに対して単一サプライヤー契約を締結しており、これにより単体コンポーネントベンダーの利益率が圧縮されています。統合化のトレンドはパワー密度を高め、グローバル車両プログラム全体の保証管理を簡素化します。
CO₂およびZEV規制の強化
2025年に施行されるユーロ7規制はフリート平均CO₂を削減し、カリフォルニア州の先進クリーンカーII(Advanced Clean Cars II)は2026年までにZEV販売35%、2035年までに100%を目標としています[1]。中国のデュアルクレジット制度は新エネルギー車のクォータを設定し、効率的なドライブトレインへの義務的な需要を生み出しています。これらの規制は、すべてのキロワット時で効率を最大化する永久磁石モーターとSiCインバーターを優遇します。都市部の騒音規制は静粛な電気推進の魅力をさらに高めています。地域ごとのコンプライアンス期日が異なるため、多国籍拠点を持つサプライヤーは段階的な展開に合わせて設備拡張のタイミングを計り、投資リスクを緩和しながらシェア獲得を最大化できます。
OEMによる3-in-1 eアクスルへの急速な移行
電気自動車プラットフォームは、モーター、インバーター、リデューサーを一体化したハウジングに統合した統合ドライブトレイン設計をますます採用しています。電気自動車プラットフォームは、モーター、バッテリー、制御システムをシャシーに統合したスケートボードアーキテクチャを積極的に採用しており、ドライブシャフト、ディファレンシャル、トランスファーケースなどの従来のドライブラインコンポーネントを排除しています。この転換はコンポーネントを合理化するだけでなく、パワー密度を高め、従来のレイアウトを凌駕します。
Magna、ZF、Boschなどの主要サプライヤーは、これらの統合システムで顕著な効率性を達成しています。さらに、モジュラーアーキテクチャにより、さまざまな車両サイズ間でのコンポーネント共有が可能となり、スケーラビリティが強化されます。初期の製造上のハードルは課題をもたらしましたが、その後の自動化によりこれらの問題が緩和され、生産サイクルタイムが短縮され、一貫性が向上しました。OEMにとって、統合ドライブトレインの魅力は、より迅速な車両統合と簡素化された保証管理にあります。この優位性は、スペースが限られているコンパクト車両においてより顕著です。その結果、業界はこれらの効率的高性能なドライブトレインへと急速に移行しています。
重量物向けメガワット充電の波及効果
メガワット充電ステーションのグローバルネットワークが拡大するにつれ、高電圧ドライブトレインの進化が促進されています。これは特に商用車に当てはまり、持続的な高出力充電に対応するために高度な熱管理システムへの依存度が高まっています。乗用車も恩恵を受けており、新しい急速充電インフラに対応するために800Vアーキテクチャを採用するケースが増えています。
これに対応して、サプライヤーは熱制御の革新を展開しています。これには、高電流レベルに対応した高度な冷却剤、液体コールドプレート、強化された電気部品の使用が含まれます。北米と欧州でメガワット充電回廊が勢いを増す中、かつては大型トラックのドライブトレイン専用だった技術がSUVやパフォーマンスセダンにも統合されるようになっています。この進化は高電圧システムの市場を拡大するだけでなく、効率的な急速充電電気自動車に向けた業界の転換を強調しています。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(〜%)予測 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 希土類価格の変動 | -0.6% | グローバル、中国の供給集中 | 短期(2年以内) |
| 電動ドライブ加工への高い設備投資 | -0.4% | アジア太平洋、EU、北米の製造拠点 | 中期(2〜4年) |
| インバーターの熱的トルク限界 | -0.3% | 高性能・商用セグメント | 中期(2〜4年) |
| シャフトを代替するインホイールモーター | -0.2% | プレミアム・特殊車両セグメント | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
精密電動ドライブ加工への高い設備投資
800Vリデューサーなどの先進的な電気自動車ドライブトレインコンポーネントに適した高精度歯車研削盤は、多大な設備投資を必要とします。このような投資障壁は中小企業を遠ざけ、新興市場でのグリーンフィールド建設を遅らせます。高い労働スキル要件が初期費用を押し上げる一方、償却期間は典型的なプログラムライフサイクルを超えて延びます。自動化は有効ですが、マイクロメートル精度の加工では熟練した機械工を完全に代替することはまだできないため、設備拡張はドイツ、日本、米国の既存の自動車拠点に集中しています。
連続トルクに対するインバーターの熱的限界
炭化ケイ素(SiC)インバーターは、持続的なトルク負荷にさらされると熱的限界に直面します。接合部温度が安全動作閾値を超え、出力低下を引き起こす可能性があります。液体冷却システムはこの問題を軽減できますが、空冷システムと比較してコストが高く、コスト重視の車両セグメントに課題をもたらします。
継続的な高出力を必要とするトラックなどの重量物用途では、パッケージングとコストの制約から代替アーキテクチャが必要となることがあります。熱負荷をより適切に分散するために、分散型インバーター設計を採用するケースもあります。相変化化合物などの先進材料は将来の熱管理ソリューションとして有望ですが、まだ商業的実用性を達成していません。このため、熱設計は高負荷駆動サイクルにおける重大な課題として残っています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
アーキテクチャタイプ別:
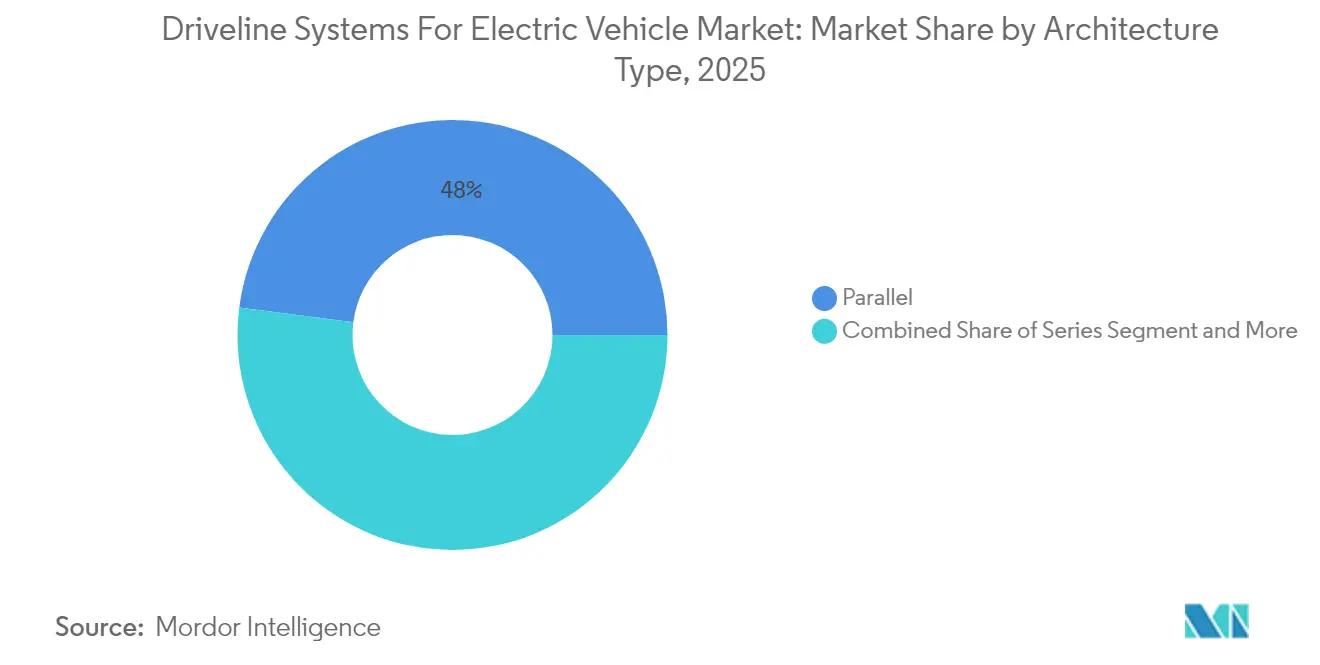
パラレルの優位性がパワースプリットの挑戦に直面パラレルハイブリッドは2025年の電気自動車ドライブトレイン市場シェアの47.95%を占め、機械的なシンプルさと既存トランスミッションの再利用が評価されています。その広い動作範囲は、適度な電動化で規制目標を達成するコスト重視の地域に適合しています。パワースプリットシステムは2031年までにCAGR 7.22%で拡大する見込みです。これは、よりスムーズなトルク遷移と都市部での効率向上を実現するためであり、ゼロエミッションゾーンを持つプレミアムセグメントや欧州の都市で重視される特性です。
トヨタとフォードはベンチマークであり続けていますが、新規参入企業は規制期限に迅速に対応するためにE-CVT特許のライセンスを取得しています。遊星歯車セットとデュアルモーター制御を専門とするサプライヤーは長期契約を確保し、パラレル重視の企業はシェア維持のためにソフトウェアアップグレードに投資しています。電気自動車ドライブトレイン市場は、コスト、効率、パッケージングのバランスを取るアーキテクチャを引き続き評価しており、グローバルOEMの間でデュアルソーシング戦略が継続することが示唆されています。

トランスミッションタイプ別:
E-CVTのリーダーシップがデュアルクラッチの革新に挑戦される電子CVTは2025年の電気自動車ドライブトレイン市場規模の41.12%のシェアを占め、トヨタの2モーターシステムが滑らかな推進力と高い耐久性を両立させていることが支持されています。OEMはエンジンを効率の最適点に保つE-CVTのシームレスな変速比変更を評価しています。デュアルクラッチユニットは、スポーティなEVとプラグインハイブリッドが魅力的なパフォーマンスのために素早いギアチェンジを採用するにつれ、2031年までにCAGR 7.43%で加速しています。
フォルクスワーゲンの0.15秒DSGシフトは、デュアルクラッチボックスがE-CVTとの効率差を縮めながら運転の楽しさを高める方法を示しています。デュアルクラッチの製造規模はE-CVTよりも低く、コストプレミアムが生じています。それでも、都市部での電気専用走行に向けた規制の動きは、特に高電圧電気アーキテクチャと組み合わせてエンジンオフ走行を延長できる場合、将来の販売量をE-CVTに傾ける可能性があります。
モーター出力別:
中出力の優位性と高出力の加速45〜100 kWのモーターは2025年に50.83%のシェアで市場を支配しており、過大なバッテリーパックを必要とせずに主流のパフォーマンス目標を満たしています。磁性材料と冷却技術の着実な進歩により、これらのユニットは手頃な価格を維持しながら9秒以内の0〜96 km/h加速を実現しています。250 kW超のモーターは最も成長の速いセグメントであり、CAGR 8.25%を記録しています。これは、持続的な出力を必要とする高級セダン、SUV、高積載トラックによって牽引されています。
テスラ モデルS プレイドのようなトリモーターフラッグシップは技術の限界を押し広げ、サプライヤーに20,000 RPMの信頼性に向けた絶縁システムとロータ設計の改良を促しています。バッテリー化学が放電率とエネルギー密度を向上させるにつれ、高出力用途の電気自動車ドライブトレイン市場規模は引き続き拡大し、パフォーマンスEVが熱的低下なしにサーキット走行に耐えられるようになります。
車両タイプ別:
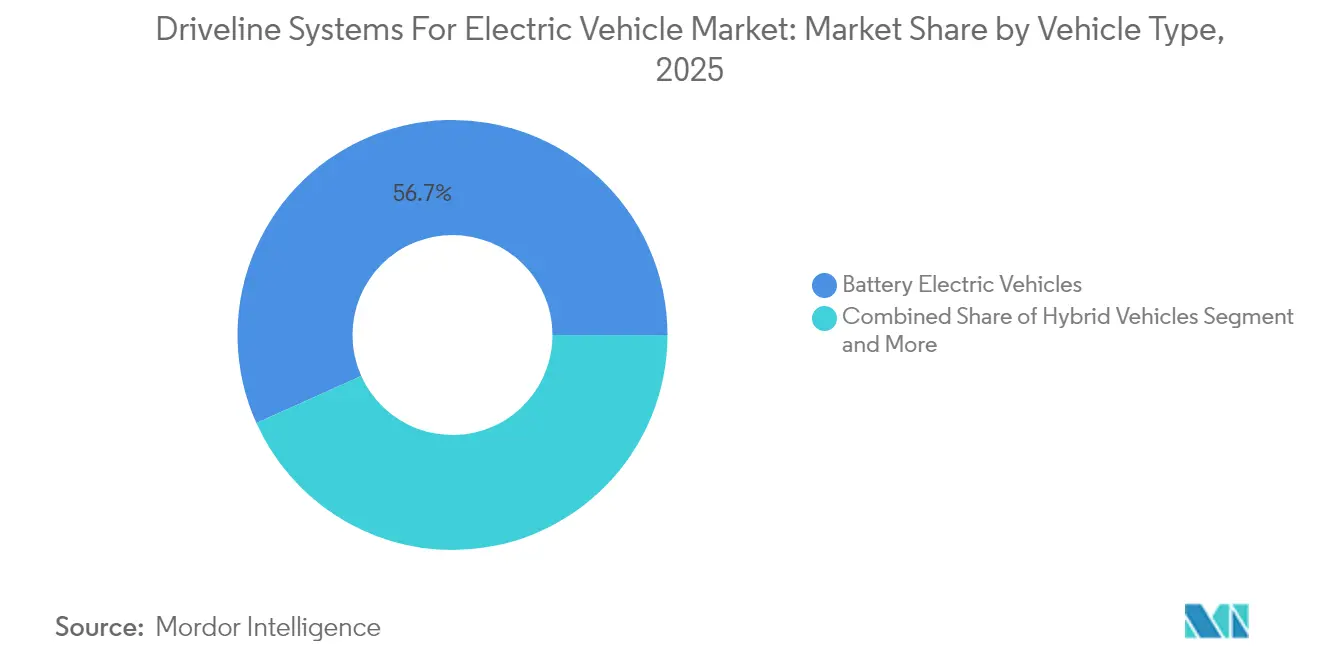
BEVのリーダーシップとPHEVの成長加速バッテリー電気自動車は2025年に56.72%のシェアを占め、純電気推進の主流受容を示しています。専用スケートボードプラットフォームにより、フラットフロア、十分なクラッシャブルゾーン、最適化されたeアクスル配置が可能となっています。プラグインハイブリッドはCAGR 8.12%で成長する見込みであり、特に充電インフラが限られている北米や日本の一部地域において、航続距離への不安と厳格な排出規制のバランスを取っています。
BEVはセル調達と電子機器統合においてスケールメリットを享受し、PHEVはインフラが成熟するまでのコンプライアンスの橋渡し役を果たしています。デュアル戦略を追求する自動車メーカーは、電圧クラスとトルク要件によってコンポーネント仕様が異なるため、ドライブトレインベンダーとの柔軟な供給契約が必要となります。電気自動車ドライブトレイン市場は、両車両タイプに適応可能なモジュラーキットを提供するサプライヤーを評価しています。
駆動タイプ別:
FWDの効率性とAWDのパフォーマンス需要前輪駆動構成は2025年の電気自動車ドライブトレイン市場シェアの61.48%を占め、コンパクトなパッケージングとコンポーネント数の削減から恩恵を受けています。統合されたフロントアクスルレイアウトにより、ハーネス長が短縮され、冷却ループ設計が簡素化されます。全輪駆動システムはCAGR 8.01%を記録する見込みであり、牽引力、牽引能力、パフォーマンス優位性を求めるプレミアム購買層によって牽引されています。
Rivianのようなイノベーターは、クアッドモーターAWDがトルクベクタリングとオフロードの機動性をどのように向上させるかを示し、競合製品の基準を引き上げています。バッテリー配置戦略は駆動タイプによって異なります。FWD車両は通常、キャビンスペースを確保するためにパックを中央に搭載しますが、AWDセットアップは最適な重量バランスのためにモジュールを分散配置できます。スケーラブルなインバーターネットワークと堅牢な通信プロトコルを習得したサプライヤーは、電気自動車ドライブトレイン市場のこのセグメントで長期契約を確保するでしょう。
コンポーネント別:
eアクスル統合がドライブトレイン進化をリード統合型eアクスルは2025年の電気自動車ドライブトレイン市場シェアの33.27%を占め、OEMがコスト削減と軽量化を追求する中でCAGR 8.03%で成長しました。モーター、インバーター、リデューサーを統合することで、ケーブル、シール、ブラケットが削減され、システム重量80 kg未満で95%の効率レベルを実現しています。
個別モーターとパワーモジュールは、カスタムパッケージングやレガシーアーキテクチャが優先される場合に引き続き主流ですが、新プラットフォームが立ち上げられると価値提案は統合に向かいます。巻線、半導体パッケージング、精密歯車加工を垂直統合するTier-1企業は価格交渉力を持ちます。電気自動車ドライブトレイン市場は統合ソリューションに収束しており、個別サプライヤーは高速ベアリングやインバーターゲートドライバーなどの専門ニッチに転換しています。
地域分析
アジア太平洋地域の電気自動車用ドライブラインシステム市場
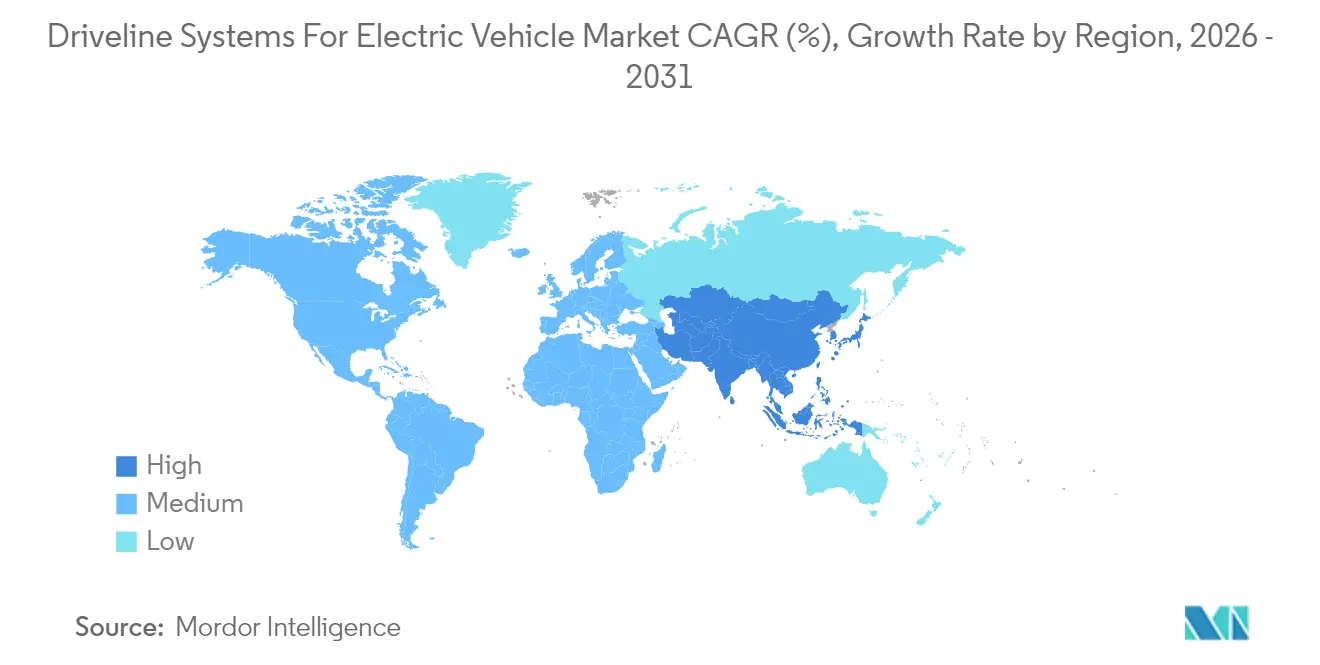
アジア太平洋地域は2025年に電気自動車ドライブトレイン市場シェアの45.37%を獲得し、2031年までに8.31%のCAGRで成長すると予測されている。中国の生産台数は、購入補助金と高密度な充電インフラを背景に、2024年に1,100万台以上のEVに達した。上海および広州周辺の大規模なバッテリー・ドライブトレインクラスターは、輸出市場に波及するユニットコスト優位性をもたらしている。日本の産業基盤は高信頼性モーターおよびe-CVTをグローバルOEMに供給し、インドの生産連動型インセティブ制度はインバーターおよびリデューサー生産への外国投資を呼び込んでいる。韓国は高級SUVへの注力により、高度な冷却ループを備えた800V eアクスルへの需要が高まり、地域の技術力をさらに深化させている。
北米の電気自動車用ドライブラインシステム市場
北米は第2位に位置し、高トルク・全輪駆動システムを搭載した電動ピックアップトラックおよびSUVへの需要に牽引されている。インフレ抑制法は税額控除に国内コンテンツを要件とし、サプライヤーはアメリカ合衆国およびメキシコにおけるインバーター、モーター、ギアボックスの組立を現地化している。テスラの垂直統合型キャンパスは、バッテリー、ドライブトレイン、車両ラインを同一拠点に集約することで物流コストを削減するモデルを体現している。カナダのリチウムおよびレアアース資源は地域サプライチェーンを支え、メキシコの工場はコスト競争力のある労働力とUSMCAの貿易上の優位性を享受している。全体として、同地域は高出力システムおよびメガワット充電対応を重視している。
欧州の電気自動車用ドライブラインシステム市場
欧州は技術的リーダーシップを活用して高い人件費を相殺している。グリーンディールによる2035年のエンジン廃止は安定した需要を保証し、都市中心部のゼロエミッションゾーンはプレミアムBEVの早期投入を促進している。ドイツのエンジニアリング企業はトルクベクタリングおよび回生ブレーキの改良を組み込んだ統合型eアクスル設計をリードしている。フランスはコンパクトな都市型EVを支援し、軽量フロントドライブアクスルを優先している。イギリスはインセンティブ補助金を活用して国内自動車雇用を守り、歴史的なエンジン工場近傍に新たなドライブトレイン工場を育成している。東欧諸国、特にハンガリーおよびポーランドは、ドイツOEMの拡大に連動したリデューサーおよびインバーター生産への新規投資を受け入れている。
規制環境
電動ドライブライン系統の設計とサプライヤー選定は、高電圧アーキテクチャ、バッテリー保護、輸入部品に直接影響する安全規制やローカルコンテンツ規則によって、ますます形作られている。中国では、国家安全標準GB 18384-2025(電気自動車安全)およびGB 38031-2025(動力用バッテリー安全)が2026年7月に施行され、熱暴走の結果(発火または爆発なし)や高電圧絶縁・遮断に関する要件が厳格化される。この変化により、OEMやTier-1サプライヤーは、より強固なパック・eアクスル統合、HVインターロック戦略、拡張された検証体制へと移行を進めている。
米国では、電動ドライブラインサプライヤーは安全規制と通商政策の両方の下で事業を行っている。FMVSS第305a号(49 CFR 571.305a)は、乗用車向けの電動パワートレインの完全性に関する更新要件を定めており、2027年9月から義務化が開始されるため、検証計画やプラットフォームのタイムラインに影響を与える可能性がある。通商面では、第232条自動車部品枠組みがコストとローカライゼーションの判断に引き続き影響を及ぼしている。産業安全保障局(Bureau of Industry and Security)は四半期ごとの適用対象追加受付枠(2026年4月)を開始し、商務省(Department of Commerce)は自動車および中・大型車部品の輸入調整オフセットの運用手順(2026年5月)を公表しており、USMCAなどの地域貿易規則に基づく北米での組立拠点や適合的な調達の事業的根拠を一層強めている。
バリューチェーン分析
バリューチェーンは、原材料(永久磁石モーター用のレアアース、巻線用の銅、アルミ鋳造品、歯車用の特殊鋼)や上流の電子部品(パワー半導体および制御IC)から始まり、減速機やディファレンシャルの精密加工、モーター生産、インバーター組立、そしてeアクスルおよび完全な電動駆動ユニットへの最終統合へと至る。Tier-1サプライヤーは、モーター、インバーター、減速機を一体化した3-in-1システムをOEM組立工場に納入する動きを強めており、これにより単体部品ベンダーの役割が縮小する一方で、サプライヤーの担当範囲内でのシステムレベルの熱管理、NVH、機能安全検証の重要性が高まっている。
ボトルネックはレアアース供給と特定の半導体ノードに集中している。この動きは、レアアース輸出制限と半導体不足に関連した2025年の混乱によって、欧州のドライブライン生産計画が影響を受けたことで明らかになった。これに対応して、現地化とパートナーシップ主導の生産能力構築が、チェーン設計においてより中心的な役割を担うようになっている。Bosch Ltd と Tata Autocomp Systems は2026年3月、インドでeアクスルおよびトラクションモーターを製造する50:50の合弁事業を発表し、REE Automotiveが2025年12月にCascadia Motion(BorgWarner傘下)と締結した覚書は、プラットフォームレベルの統合パートナーシップがOEMの採用サイクルを短縮できることを示している。物流・貿易コンプライアンスも、北米・欧州が国内コンテンツと地域調達を推進するにつれ、サプライヤー計画においてより多くの比重を占めるようになっており、加工、モーター組立、インバーター生産のニアショアリングを促進し、リードタイムと関税リスクの低減につなげている。
競争環境
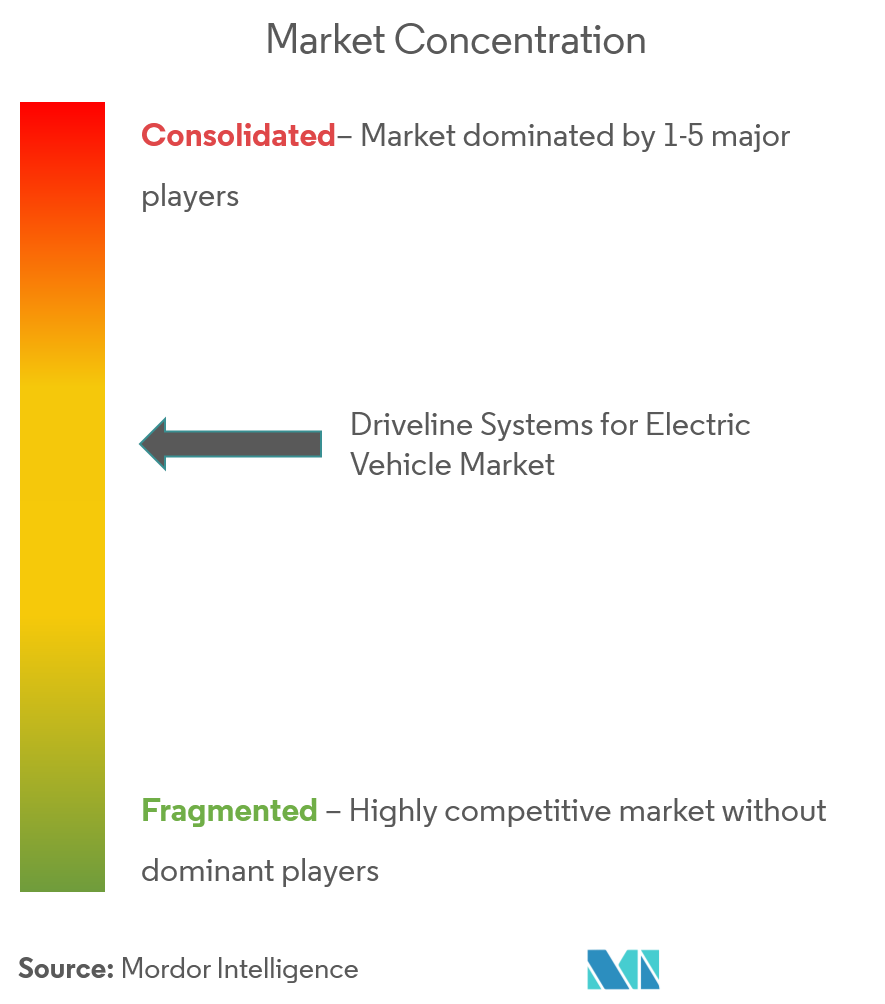
電気自動車ドライブトレイン市場は中程度に集約されており、少数の主要サプライヤーが業界全体の収益の相当なシェアを保有しています。Bosch、ZF、Continentalは数十年にわたるトランスミッション専門知識を電動モジュールに応用し、OEMに車両開発サイクルを短縮するターンキーeアクスルを提供しています。グローバル工場により、量産規模、サプライヤー品質認証、ジャストインタイム物流の習熟が可能となっています。
買収と合弁事業が激化しています。BorgWarnerによるSantrollのモーター資産の取得とCATLとのパートナーシップは、モーター、インバーター、バッテリーペアリングのエンドツーエンド制御を目指す動きを示しています。Magna、Schaeffler、GKNは高速リデューサーと先進ベアリングに進出し、800Vアーキテクチャに対応するOEMに航続距離改善につながる段階的な効率向上を提供しています。
ディスラプターはニッチ領域で既存企業に挑戦しています。Protean、GKN、イスラエルと中国の新規参入企業は、優れた操縦性とスペース節約を約束するインホイールモーターを推進しています。炭化ケイ素専門企業はインバーターモジュールを標的とし、オンダイ温度センシングとトレンチ技術を統合してパワー密度を高めています。プラットフォームサイクルが短縮するにつれ、OEMは迅速なプロトタイプ反復、機能安全コンプライアンス、柔軟な地域生産を提供するサプライヤーを評価し、今後10年間を通じて競争の変動が続くでしょう。
電気自動車用ドライブラインシステム産業のリーダー企業
-
BorgWarner Inc.
-
ZF Friedrichshafen AG
-
Continental AG
-
Robert Bosch GmbH
-
GKN Automotive Limited
- 注:主要企業の掲載順は順位を示すものではありません。
電気自動車用ドライブラインシステム市場 このレポートでカバーされる企業
- Robert Bosch GmbH
- ZF Friedrichshafen AG
- BorgWarner Inc.
- Continental AG
- GKN Automotive Limited
- DENSO Corporation
- Schaeffler AG & Co. KG
- Valeo SA
- Dana Incorporated
- American Axle & Manufacturing Holdings
市場機会と将来展望
短期的な機会は、より高い統合度のeアクスル、より高電圧のドライブトレイン、そして主要なEV組立拠点周辺での生産現地化に集中している。統合eアクスルは2025年に市場シェアの33.27%を既に占めており、OEMが単一サプライヤーによるアクスル組立へ移行する動きは、パワーエレクトロニクス、高速減速機、熱管理を、部品数を抑えつつ車両統合を迅速化できる検証済みモジュールにまとめられるサプライヤーに機会をもたらしている。具体的な例として、BMW Groupは2026年4月、オーストリアのシュタイヤーにおいて第6世代eドライブモーター向けの第2生産ラインを稼働させ、次世代モーターファミリーの継続的な工業化と、対応するインバーターおよび精密歯車への需要を示している。
地域的な生産能力拡大は、ローカルコンテンツ要件や、モーター、インバーター、減速機のサプライチェーンのリスク低減努力とも合致している。Uno Mindaは2026年5月、マハラシュトラ州でのグリーンフィールド施設を承認し、電動駆動ユニットや専用ハイブリッドトランスミッションを含む高電圧パワートレイン製品に注力している。Mercedes-Benzは2026年6月、ベルリン・マリーンフェルデで軸流モーターの量産を開始し、差別化されたモータートポロジーとオートメーション集約型の生産への投資を継続している。コンプライアンス面では、2026年7月に施行される中国の厳格化された安全標準が、HV絶縁、バッテリー安全インターフェース、熱閉じ込めに関する共同エンジニアリングソリューションの価値を高めている。同時に、FMVSS第305号号に基づく米国の安全スケジュールと、継続する関税措置が相まって、北米での試験、文書化、製造深度を支えられるサプライヤーを引き続き優位に立たせている。
最近の産業開発事情 電気自動車用ドライブラインシステム市場
- 2026年6月:BorgWarnerは、メキシコのサンルイスポトシ拠点でのEV部品生産拡大に向けて4,900万米ドルの投資を発表し、2025年から2028年にかけての事業拡大に伴い2026年中に雇用を追加する計画である。この拡大は、北米の車両プログラムへの電動ドライブライン供給の現地化を支え、モーターおよび統合駆動系コンテンツを調達するOEMのリードタイムと貿易関連コストリスクの低減に寄与する。
- 2026年5月:BorgWarnerは、ノースカロライナ州ヘンダーソンビルの製造拠点に対する1億米ドルの拡張を発表し、電動化プログラムに関連した生産能力と新規雇用を追加した。この投資は、ドライブラインおよびパワートレイン部品の国内製造深度を強化し、サプライヤーの拠点配置を地域コンテンツ要件やOEMの北米生産への調達シフトに合わせるものである。
- 2026年1月:ZF Foxconn Chassis Modulesは、BMWの「Neue Klasse」車両向けのeアクスルを製造するため、ハンガリーのデブレツェンに工場を開所した。この新工場は、主要OEMの組立拠点に近接した欧州のeアクスル産業能力を拡大し、統合アクスルモジュールへの移行と地理的に強靱なサプライチェーンを一層後押しするものである。
電気自動車用ドライブラインシステム市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本調査では、電気自動車に使用されるドライブラインシステムから生じる収益を対象とし、システムが車両に搭載され、OEMまたは同等の交換チャネルを通じて供給された時点で計上します。
対象外の範囲:高電圧バッテリーパック、単独の充電ハードウェア、および車輪へのトルク伝達を行わない一般的な車両用電子機器は除外します。
セグメンテーション概要
- アーキテクチャタイプ別
- シリーズ
- パラレル
- パワースプリット
- トランスミッションタイプ別
- オートマチック
- デュアルクラッチ
- E-CVT
- モーター出力別
- 45〜100 kW
- 100〜250 kW
- 250 kW超
- 車両タイプ別
- ハイブリッド車
- プラグインハイブリッド車
- バッテリー電気自動車
- 駆動タイプ別
- 前輪駆動
- 後輪駆動
- 全輪駆動
- コンポーネント別
- 電動モーター
- eアクスル/統合ドライブ
- パワーエレクトロニクス
- 歯車リデューサー&ディファレンシャル
- シャフト&カップリング
- 冷却/潤滑剤
- 地域別
- 北米
- 米国
- カナダ
- 北米その他
- 南米
- ブラジル
- アルゼンチン
- 南米その他
- 欧州
- 英国
- ドイツ
- スペイン
- イタリア
- フランス
- ロシア
- 欧州その他
- アジア太平洋
- インド
- 中国
- 日本
- 韓国
- アジア太平洋その他
- 中東・アフリカ
- アラブ首長国連邦
- サウジアラビア
- トルコ
- エジプト
- 南アフリカ
- 中東・アフリカその他
- 北米
データソース、市場規模の算定、および検証
デスクリサーチ
まず、公開されているEV生産・販売データを用いて需要プールをマッピングし、車両ごとのドライブラインコンテンツと照合することで、ユニット数と金額の整合性を保ちます。主な入力データには、各国の交通・車両登録機関、国際貿易統計ポータル、関連する税関の輸出入データ、および査読済み工学ジャーナルに掲載された技術文献が含まれます。
前提条件を実用的に保つため、企業の年次報告書、投資家向けプレゼンテーション、決算説明会のトランスクリプト、およびeアクスル採用やマルチスピードトランスミッション普及などの技術ミックスの変化に関する信頼性の高い自動車専門誌も活用します。有用な場合には、企業財務・インテリジェンス、特許調査、および数量・価格動向の妥当性確認のための輸出入の出荷レベルチェックに有料データベースを使用します。ここに記載されているソースはあくまで例示であり、データ収集、検証、および明確化のために追加の公開資料も参照しています。
一次インタビューおよびサーベイ
次に、コンポーネントサプライヤー、OEM側のエンジニアリング・購買担当者、およびアフターマーケットチャネル参加者へのインタビューと構造化サーベイを通じてモデルを検証し、公開価格やドライブラインコンテンツの前提条件におけるギャップを修正します。これはグローバル市場であるため、主要なEV生産拠点と需要センター全体でフィードバックのバランスを取っています。この入は、ドライブトレインアーキテクチャの分割、典型的なシステムASP範囲、および技術アップグレードのタイミングを調整するために使用されます。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:30% | CXO:17% | アジア太平洋地域:46% |
| 中位層:51% | 部門・ユニットリーダー:25% | 欧州・中東・アフリカ地域:29% |
| 中小規模プレイヤー:19% | マネージャー:58% | 南北アメリカ地域:25% |
市場規模の算定と予測
規模の算定はトップダウンとボトムアップの両方のロジックを用いて構築されますが、核心となるのは地域別のEV生産・販売からスタートし、ドライブトレインアーキテクチャのシェアを適用して搭載台数を推定するトップダウンの需要再構築です。これらの台数は、モーターとギアボックスのeアクスルへの統合、リダクションギアの使用、ディファレンシャルレイアウトの変化などのコンテンツ変化を反映したシステムレベルのASPバンドを用いて金額に換算されます。
合計値を現実的に保つため、サプライヤー収益の積み上げ、サンプリングされたプログラム数量のチャネルチェック、主要ドライブラインサブシステムの単純なASP×出荷台数テストなど、選択的なボトムアップ近似値と照合します。モデルを動かす主な入力には、BEVとPHEVのミックス、ドライブライン仕様に影響する平均モーター出力トレンド、シングルモーター対デュアルモーターレイアウトの普及率、プラットフォームサイクル別の平均車両生産台数、および価格リセットに影響するコモディティ連動コスト圧力が含まれます。
予測においては、プログラムの立ち上がりや政策変更によって数量が急速に変動する可能性があるため、EV生産台数とドライブトレインミックスに関するシナリオ分析を使用します。サブセグメントレベルで情報が不足している場合、そのギャップはインタビューで検証された地域レベルの平均値を使用して対処し、登録台数、生産台数、または貿易データにより強いシグナルが現れるまで保守的な範囲を適用します。
データ検証と更新サイクル
承認前に、EV生産合計、発表されたプラットフォーム能力増強、サプライヤー収益の方向性などの独立したシグナルと推定値を照合し、外れ値はその要因が明確に説明されるまで見直します。差異が大きい場合は、アーキテクチャ分割、価格推移、または地域ミックスに関する前提条件を再検証し、専門家の回答者に再度確認を求める場合があります。
計算、ユニットロジック、および通貨処理が地域・年度を通じて一貫して保たれるよう、多段階の内部レビューを実施します。レポートは年次で更新され、EV補助金の急激な変更や大規模な生産中断などの重大なイベントが発生した場合には中間更新が行われます。納品直前に最終更新を完了し、クライアントが利用可能な最新の見解を受け取れるようにします。
他の公表推定値と比較したMordor Intelligenceの電気自動車用ドライブラインシステム市場規模
EVドライブラインシステムの公表市場規模は、同じ範囲をカバーしていると主張していても大きく異なって見える場合があります。これは、ドライブラインコンテンツとして何を計上するかの定義や基準年の取り扱いが一貫していないためです。また、ある調査では完全なeアクスルシステムを価格設定し、別の調査では一部のコンポーネントのみを価格設定している場合にも異が生じ、合計金額が変わります。
EV生産台数、ドライブトレインアーキテクチャのシェア、およびシステムレベルのASPチェックの3つのエビデンスポイントにより、Mordor Intelligenceは以前の年度の価格設定や隣接するパワートレインコンテンツを混在させることなく、2026年における車両搭載ドライブライン需要プールに基づいた数値を維持しています。差異は通常、ハイブリッド重視の範囲の取り扱い方、マルチモーター普及率の計算方法、通貨換算タイミングの処理方法、およびモーターとギアリダクション段階における大幅なコスト変動後に価格カーブが更新されているかどうかから生じます。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 40.76 ビリオン 米ドル(2026年) | |
| グローバルコンサルタンシーA | 13.80 ビリオン 米ドル(2023年) | より早い基準年とより狭いドライブライン境界を使用しており、いくつかのシステム要素が車両ごとの完全なドライブラインシステムとしてではなく、個別のコンポーネント市場として価格設定されています。 |
| ストラテジーファームB | 45.20 ビリオン 米ドル(2023年) | 2023年をモデルの基準とし、EVドライブラインコンテンツのより広い包含を適用しており、追加のアーキテクチャを取り込み、車両ごとの想定ASPを引き上げる可能性があります。 |
この比較は、年度の選択と完全なドライブラインシステムとして何が計上されるかが、差異の背後にある2つの最大の要因であることを示しています。ユニット数をEV生産台数に基づいて算定し、検証済みのシステム価格バンドを用いて金額に換算することで、明確なステップに追跡可能で、市場の変化に応じて再確認しやすい数値を導き出しています。
レポートで回答される主要な質問
電気自動車用ドライブラインシステム市場の現在の規模はどのくらいですか?
電気自動車用ドライブラインシステム市場は予測期間(2026年〜2031年)にCAGR 6.95%を記録する見込みです
電気自動車ドライブトレイン市場の現在の価値はどのくらいですか?
市場は2026年に407億6,000万米ドルと評価されており、2031年までに570億5,000万米ドルに達すると予測されています。
最も成長の速いドライブトレインコンポーネントはどれですか?
統合型eアクスルがCAGR 8.03%で成長をリードしており、OEMが簡素化された高効率アセンブリを求めているためです。
800Vプラットフォームが重要な理由は何ですか?
より高速な充電、高いモーター速度、軽量な配線を可能にし、航続距離とパフォーマンスを向上させます。
希土類価格の変動はサプライヤーにどのような影響を与えますか?
モーターコストを上昇させ、磁石リサイクルや代替モータートポロジーへの投資を促進する可能性があります。
電動ドライブトレイン生産をリードしている地域はどこですか?
アジア太平洋地域が45.37%の最大シェアを保有し、中国の規模優位性を背景に拡大を続けています。