
市場概要
| 調査期間 | 2019 - 2031 |
|---|---|
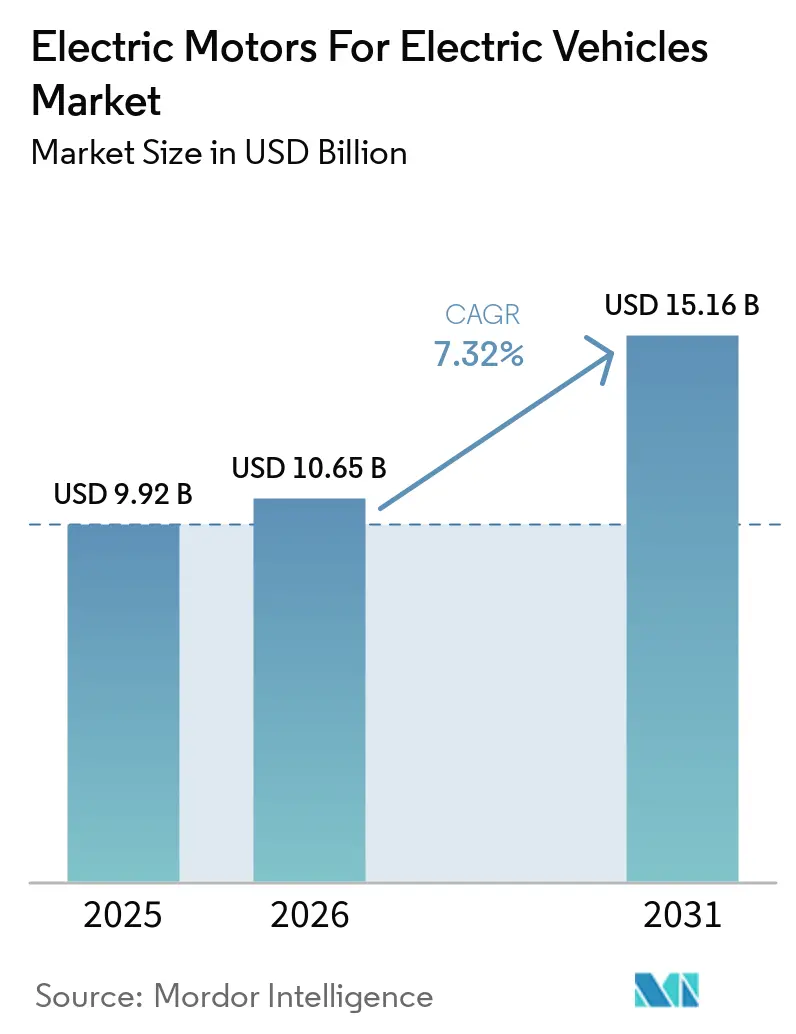
| 市場規模 (2026) | 10.65 十億米ドル |
| 市場規模 (2031) | 15.16 十億米ドル |
| 成長率 (2026 - 2031) | 7.32 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる電気自動車用電動モーター市場分析
電気自動車用電動モーター市場規模は2025年に9.92 ビリオン 米ドルと評価され、2026年には10.65 ビリオン 米ドルと推定され、2031年までに15.16 ビリオン 米ドルに達すると予測されており、2026年から2031年にかけてCAGR 7.32%で成長します。永久磁石同期モーターは、自動車メーカーがパワー密度と熱効率を重視することから、乗用車プログラムの中核であり続けています。同時に、希土類の供給混乱により、モーターの調達先、磁石へのアクセス、および現地生産がサプライヤー選定においてより重要になっています。800V車両および統合型eアクスルへの移行は、モーター、インバーター、ギアボックス、冷却システム、およびキャリブレーション作業を組み合わせることができるサプライヤーに有利に働きます。バッテリー電気自動車が需要の主な源泉であり続ける一方、政策の柔軟性によりプラグインハイブリッド設計の役割も維持されています。EVモーター市場は、車両生産の成長、推進方式の選択の変化、およびシステム性能を犠牲にすることなく材料リスクを管理するサプライヤーの能力によって形成されています。
主要レポートのポイント
- モータータイプ別では、永久磁石同期モーターが2025年のEVモーター市場シェアの59.24%を占め、交流誘導モーターは2031年にかけてCAGR 9.92%で成長すると予測されています。
- 車両クラス別では、乗用車が2025年のEVモーター市場シェアの51.12%を占め、2輪車は2031年にかけてCAGR 15.22%で成長すると予測されています。
- 推進方式別では、バッテリー電気自動車が2025年のEVモーター市場シェアの67.72%を占め、プラグインハイブリッド電気自動車は2031年にかけてCAGR 8.81%で成長すると予測されています。
- 出力別では、200~400kWの範囲が2025年のEVモーター市場シェアの56.83%を占め、400kW超のモーターは2031年にかけてCAGR 10.62%で成長すると予測されています。
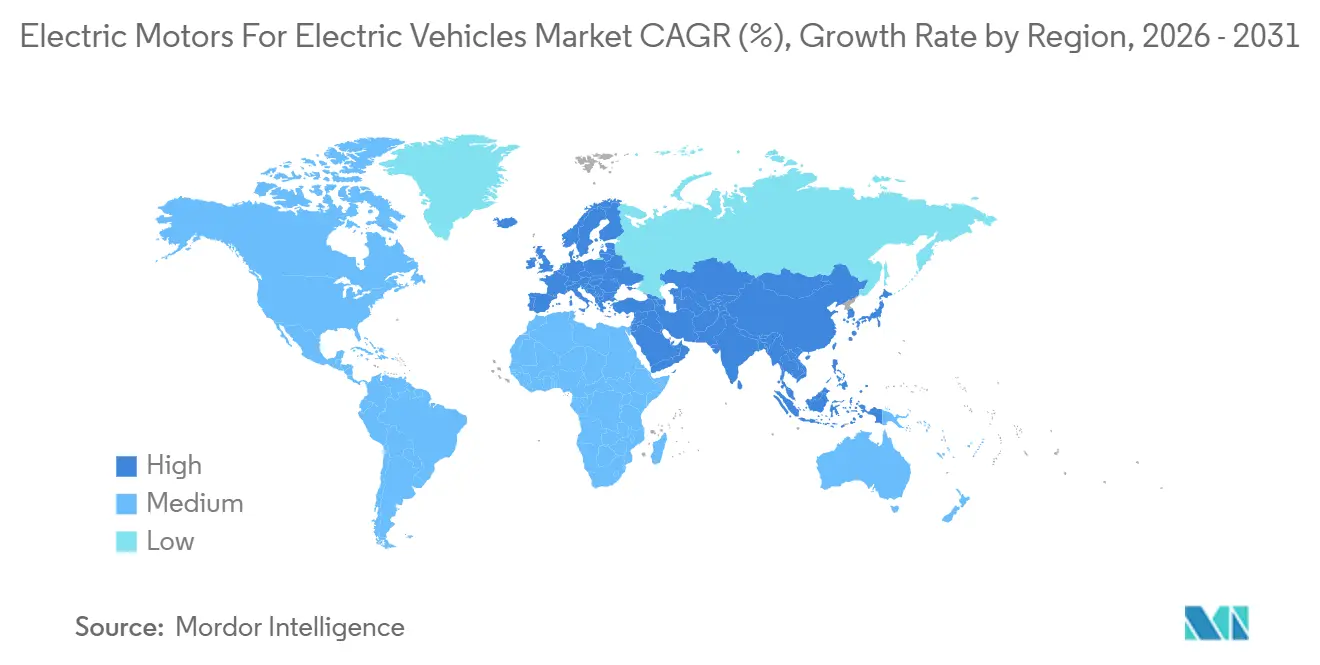
- 地域別では、アジア太平洋地域が2025年のEVモーター市場シェアの52.53%を占め、2031年にかけてCAGR 9.11%で成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地域的関連性 | 影響の時間軸 |
|---|---|---|---|
| EV生産・販売の増加 | +2.1% | グローバル | 短期(2年以内) |
| 排出規制の強化と電動化インセンティブ | +1.3% | EU、中国米国、韓国 | 中期(2~4年) |
| 高効率・高パワー密度・航続距離への需要 | +0.9% | アジア太平洋中核、EU、北米 | 中期(2~4年) |
| 統合型eアクスルおよびマルチモータープラットフォームの成長 | +0.7% | アジア太平洋、EU、北米 | 中期(2~4年) |
| 希土類削減モーター設計と現地化サプライチェーン | +0.6% | 北米、EU、インド、アジア太平洋需要側 | 長期(4年以上) |
| 商用EV デューティサイクルの電動化 | +0.5% | アジア太平洋中核、中国、EU | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
電気自動車販売の拡大と地域政策
国際エネルギー機関によると、世界の電気自動車販売台数は2025年に2,000万台を超え、新車乗用車販売台数の20%を占めた [1]。中国は世界のEV販売台数の55%以上を占め、同国はモーター購買需要の最大プールを有している。EVモーター市場はまた、インドおよび東南アジアにおいても独自の需要源を持ち、同地域では二輪車および三輪車が低出力モーターシステムを使用している。この需要は、欧州の乗用車プログラムと同一の製品要件には従わない。インドの電動二輪車小売販売台数は、FAME IIIおよびPM E-Drive施策に支援され、2026年度に140万台を超えた。したがって、サプライヤーは5 kW未満のハブモーターから400 kWを超える高出力商用eアクスルシステムまでをカバーするポートフォリオを必要としている。
排出規制の強化と電動化インセンティブ
EU規制は、近中期にわたって新型乗用車のフリート平均排出量目標を設定しています。EU気候フレームワークの下、規制は新型乗用車の完全な排出量削減を要求しています[2]。中国のデュアルクレジット政策は、新エネルギー車クレジットを内燃機関車の生産権と連動させ、EV生産量を支援しています。計画されているEU改正では、低炭素燃料を通じた将来の排出量目標達成における限定的な柔軟性が認められ、近期においてPHEVドライブトレインの商業的役割が維持されます。この政策環境はコンパクトなモーター構成を支援し、PHEVの予測成長と整合しています。機能安全要件がモーター制御システムのエンジニアリング閾値を高めることから、確立されたティア1サプライヤーも恩恵を受けます。
高効率・高パワー密度・航続距離への需要
乗用車・商用車の購入者は、航続距離と持続的な高出力性能をますます重視しています。BMWはプラント・シュタイアーで次世代モーターの量産を開始しており、高電圧アーキテクチャとシリコンカーバイドパワーエレクトロニクスを採用しています。BMWは前世代システムと比較してエネルギー損失とコストが低減したと報告しており、ノイエ・クラッセモデルはWLTP航続距離の延長を実現するよう設計されています。高電圧モーターにはPEEKやPAIなどの高度な絶縁材料が必要であり、材料および製造要件が増加します。MAHLEは大型トラック向けにMCTモーターを発表し、VECTOサイクル下で高いピーク出力と高効率を実現しています。この設計は希土類磁石の使用量とシステム重量を削減しており、メーカーが材料リスクを低減しながら効率を改善できることを示しています。
統合型eアクスルおよびマルチモータープラットフォームの成長
統合型eアクスルは、モーター、インバーター、ギアボックス、および熱システムを単一のアセンブリに組み合わせます。このアプローチはEVモーター市場を変化させており、スタンドアロンコンポーネントとして販売されるモーターよりもシステム能力が重要になっています。Nidecは2025年に第3世代7-in-1 eアクスルの量産を開始しました。Turntide Technologiesは2026年2月のCONEXPO-CON/AGGにおいて、商業的に検証されたアキシャルフラックス電動ドライブユニットを発表しました。このアセンブリはモーター、ギアボックス、インバーターを組み合わせ、OEMの検証作業を短縮します。マルチモーター車両は1台あたりのモーター搭載数も増加させており、全電動メルセデス-AMG CLA 45に使用された3基のアキシャルフラックスモーターがその例として示されています。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地域的関連性 | 影響の時間軸 |
|---|---|---|---|
| 希土類磁石の価格・供給の不安定性 | -1.6% | グローバル、EU・米国・インドで深刻 | 短期(2年以内) |
| 精密モーター製造における高い資本集約性 | -1.4% | グローバル、北米・EU・インドの新規参入者に深刻な影響 | 長期(4年以上) |
| 高出力時のNVH・熱デレーティング・耐久性のトレードオフ | -0.8% | アジア太平洋中核、EUプレミアムセグメント | 中期(2~4年) |
| プラットフォーム統合と相互運用性の制約 | -0.5% | 北米、EU | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
希土類磁石の価格・供給の不安定性がPMSMの規模拡大を制約
中国の主要希土類材料に対する輸出規制が、高温PMSM磁石の供給を混乱させました。その後、中国の磁石輸出は大幅に減少し、Ford、BMW、Suzuki、Stellantisの生産に影響を与えました。中国はグローバルの焼結永久磁石生産を支配しており、希土類含有設計がグローバルEVモーターの大部分を占めています。中国以外から磁石を調達するバイヤーは中国ベンチマーク価格を上回るプレミアムに直面し、NdPr酸化物価格は場合によっては大幅に上昇しました。Energy Fuelsは米国産NdPr酸化物を高温EV ドライブトレイン磁石への使用に向けて検証しましたが、下流の加工および焼結能力は依然として中国に集中しています。
精密モーターセグメントへの競争参入を制限する高い資本集約性
精密モーター生産には、専用の巻線ライン、ステーター含浸装置、自動組立システム、および厳格な品質管理プロセスが必要です。OEMグレードの生産ラインには多大な設備投資が必要です。メーカーはまた、顧客から有意な収益を得る前に、広範な認定要件を満たす必要があります。IATF品質要件およびISOの機能安全プロセスがさらにコストを増加させ、確立されたメーカーに有利に働きます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
モータータイプ別:
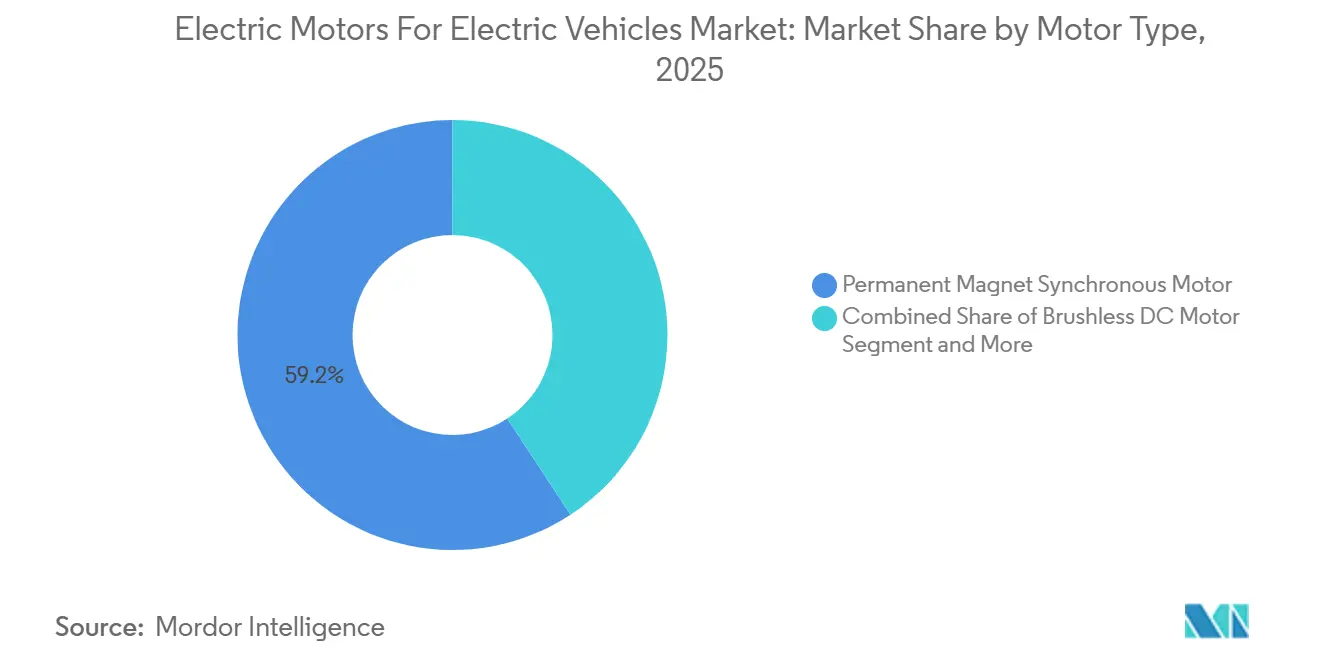
PMSMのリーダーシップがサプライチェーンの転換に直面永久磁石同期モーターは2025年のEVモーター市場シェアの59.24%を占めました。そのリードは、乗用車アプリケーションにおける高いパワー密度と優れた効率を反映しています。ブラシレスDCモーターは多くの2輪車および補助システムアプリケーションで使用されています。より単純な制御エレクトロニクスを使用し、10kW未満でコスト優位性を維持しています。スイッチトリラクタンスモーターおよびその他のイプは引き続き小規模なカテゴリーです。トルクリップルと騒音の懸念がプレミアム乗用車キャビンでの使用を制限しています。
交流誘導モーターは最も成長が速いモータータイプであり、2031年にかけてCAGR 9.92%が予測されています。輸出規制により、OEMおよびティア1サプライヤーはNdFeB磁石に依存するモーター設計を再評価するよう促されています。誘導モーターはこれらの磁石への直接依存を排除しますが、部分負荷条件下では効率が低下する場合があります。磁石不要のモーター技術は重作業用途の代替手段を提供します。希土類フリーのドライブ設計はコスト効率の高い電動化を支援することもできます。その結果、EVモーター市場では、特に商用車および新興市場において、磁石不要のプラットフォーム受注が増加する可能性があります。



車両クラス別:
2輪車が独自のモビリティ経済性を反映乗用車は2025年のEVモーター市場シェアの51.12%を占めました。乗用車のモーター選択は一般的に性能、航続距離、および効率的な運転を優先します。2輪車は2031年にかけてCAGR 15.22%で最も成長が速い車両クラスです。インド、ベトナム、インドネシアがこの需要の主要な源泉です。5kW未満の範囲では、EV所有コストが同等の内燃機関モデルを下回る可能性があります。商用車もフリートバイヤーが電動バスおよびトラックに移行するにつれてより重要になっています。
EU規制は都市バスのゼロエミッション運行への移行を支援しています。3輪車は南アジアおよび東南アジアで高い需要があり、政策支援が商用電気自動車を促進しています。ハブモーターは機械式トランスミッションを排除し、システム全体の重量を削減するため、2輪車で広く使用されています。また、内燃機関2輪車の後付け電動化も可能にします。オフロードおよび特殊車両は、高トルク商用モーター設計のサプライヤーに追加のアプリケーション領域を提供します。EVモーター業界は専用のハブモーターエンジニアリングを必要としており、これらの要件は乗用車eアクスルプログラムから容易に転用できません。
推進方式別:
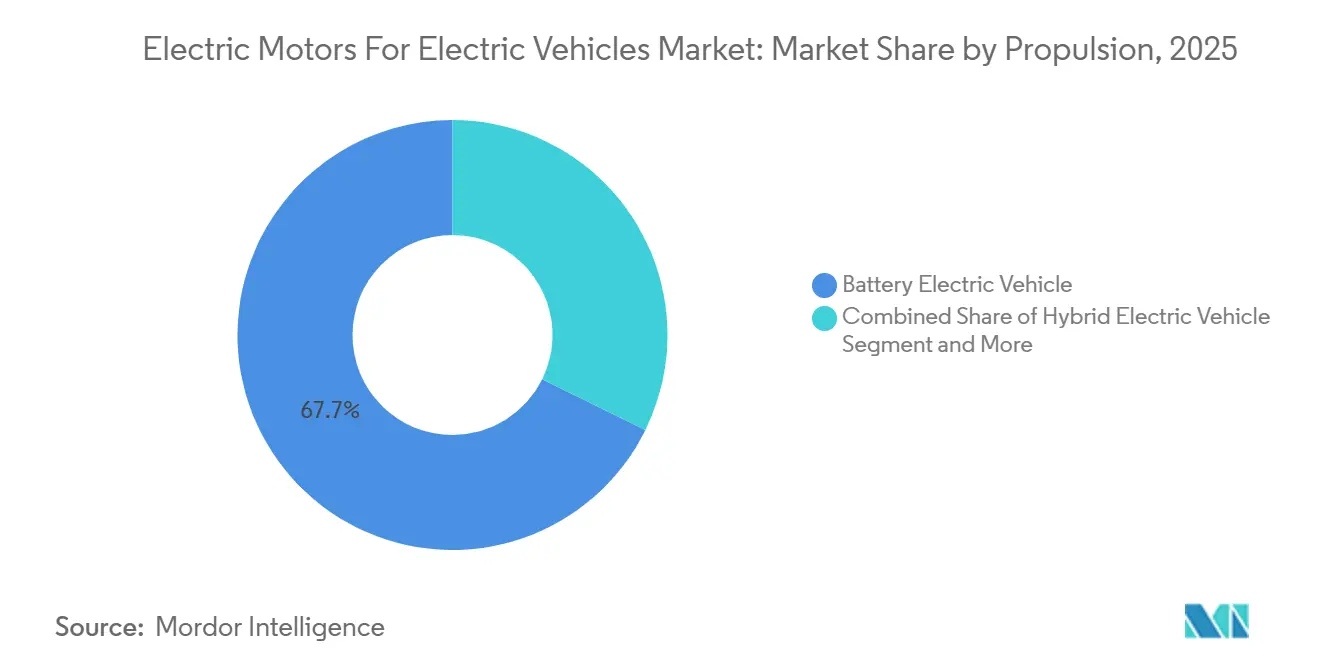
BEVが構造的多数を維持バッテリー電気自動車は2025年のEVモーター市場シェアの67.72%を占めました。その地位は、中国における成熟した長距離車両アーキテクチャと欧州における幅広いモデルレンジを反映しています。プラグインハイブリッド電気自動車はCAGR 8.81%で最も速く成長すると予測されており、2031年にかけての成長が見込まれています。規制改正によりPHEVの継続的な役割が強化されました。PHEVプラットフォームは限られたパッケージングスペースに収まるコンパクトな高パワー密度モーターを必要とし、P2およびP4モーター配置への需要を持続させています。
BorgWarnerは中国OEMからグローバルPHEVプラットフォーム向けP2 eモーター受注を獲得しました。のプログラムはS巻線技術を採用し、生産開始が予定されています。ハイブリッド電気自動車は、より低コストの移行オプションとして日本および東南アジアで引き続き有意な需要を生み出しています。燃料電池電気自動車は小規模なセグメントにとどまり、主に日本、韓国、中国の大型車両および路線バスに使用されています。BEVはリードを維持すると予想されます。ただし、ハイブリッドモーター能力を持つサプライヤーは、BEVのみに注力するサプライヤーよりもPHEVプラットフォームでより速い成長の恩恵を受ける可能性があります。

出力別:
中出力モーターがリードし、大型車需要が拡大200~400kWの範囲は2025年のEVモーター市場シェアの56.83%を占めました。この出力帯は主流の乗用車および小型商用車に対応しています。出力、熱管理要件、およびシステムコストのバランスを取っています。100~200kWの範囲は中級乗用車および都市配送フリートに対応しています。100kW未満のモーターは2輪車、3輪車、および軽作業車両をカバーしています。これらの小型システムは1台あたりの収益は低いものの、インドおよび中国で相当な数量を生み出しています。
400kW超のモーターは2031年にかけてCAGR 10.62%を記録すると予測されています。電動バス、長距離トラック、および高性能車両が主要な需要源です。これらのアプリケーションは持続的な出力、熱耐久性、および堅牢な回生制動能力を必要とします。専用の電動モーターシステムは、バス、トラック、および都市間コーチの過酷なデューティサイクルをサポートするための高度な冷却技術を組み込んでいます。主流の乗用車セグメントよりも1台あたりの収益が高いことが、高出力アプリケーション向けEVモーター市場を支援しています。
地域分析
アジア太平洋地域の電気自動車用電動モーター市場
アジア太平洋地域は2025年のEVモーター市場シェアの52.53%を占め、2031年にかけてCAGR 9.11%で成長すると予測されています。中国は主要な消費センターであると同時に、希土類材料および永久磁石の主要サプライヤーでもあります。中国の輸出政策は、EVモーター市場全体における永久磁石同期モーター(PMSM)のコストと入手可能性に影響を与える可能性があります。中国はまた、電動中型・大型トラックのグローバル販売をリードしています。インドは2輪車・3輪車セグメントの拡大と現地製造プログラムに支えられた重要な第2の成長センターを代表しています。
欧州の電気自動車用電動モーター市場
Nidecはフブリにオーチャードハブキャンパスを設立しました。インドはPM E-Driveプログラムを延長し、磁石不足に対応してトラクションモーターの現地化タイムラインを緩和しました。日本と韓国はプレミアム車両および高度なモーター技術への需要を支援しています。BorgWarnerは韓国のBセグメントSUV向けステーターアセンブリ受注獲得しました。欧州はより規制主導の需要パターンに従っており、EU CO2規制によりOEMはBEVおよびPHEVの提供を拡大することが求められ、持続的なモーター調達を支援しています。
南北アメリカおよびEMEAの電気自動車用電動モーター市場
BMWのシュタイアー工場は、第6世代モーター生産の開始に伴い高電圧サプライハブとなっています。YASAはヤーントンに改良施設を開設し、生産能力を拡大しました。北米は商用EVモーターの生産能力を拡大し、国内希土類供給能力を開発しています。BorgWarnerはREEVトラックおよび大型SUV向け統合ドライブモジュールの受注を獲得しました。南米、中東、アフリカは初期段階の市場にとどまっています。これらの地域は主に輸入モーターアセンブリを調達し、価格感応度が高い一方、ブラジルはPHEVへの関心を示しており、中東のフリートプログラムは物流セクターからの初期需要を生み出しています。
地域版
競合ランドスケープ
市場集中度
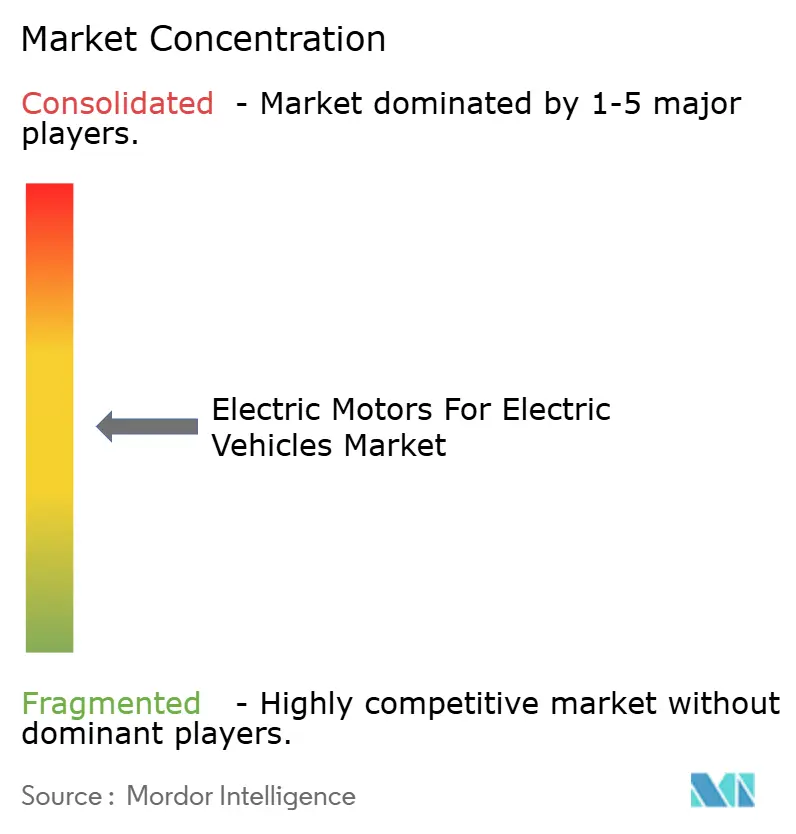
EVモーター市場はティア1システムレベルで中程度に集中しています。Nidec、BorgWarner、ZF Friedrichshafen、Magna International、Robert Bosch、AISIN、Schaeffler、Valeoが主要サプライヤーです。TeslaとBYDはトラクションモーター生産を垂直統合しており、独立系サプライヤーの機会を縮小しています。Jing-Jin Electric Technologies、Shenzhen Inovance、Shanghai Edriveを含む中国サプライヤーは、コスト優位性とローカルコンテンツ能力で競争しています。西側サプライヤーは統合型eアクスル、高電圧パワーエレクトロニクス、および検証済みシステムエンジニアリングで差別化しています。中国サプライヤーは新モデルから生産までのサイクルを大幅に短縮しています。
競争活動はヘアピン巻線、直接オイル冷却、およびシリコンカーバイドインバーター統合にますます焦点を当てています。BorgWarnerのS巻線技術とZFのAxTraxアーキテクチャは、両社をこれらの分野で強力に位置づけています。Magnaは武漢施設からChery向けeDriveシステムを供給しています。この展開は、中国OEMプログラムの受注競争における現地生産の重要性を浮き彫りにしています。NidecのトヨタEVプラットフォーム向け中国調達eアクスルも同様に、調達決定がプラットフォーム受注に影響を与えることを示しています。BorgWarnerの中国、韓国、北米にわたる受注は、地域プログラムと統合モジュールへの注力を示しています。
希土類フリー高出力モーター、インホイールモーターシステム、および小型モビリティアプリケーション向けコスト重視の統合ドライブに潜在的な機会が残っています。MAHLEはMCTプラットフォームを希土類フリーの大型車用途に位置づけています。YASAは高出力インホイールプロトタイプを開発しました。Protean Electricもハブモーター技術分野で競争しています[3]。EquipmakeおよびTurntide Technologiesは商用およびオフハイウェイアプリケーションにおけるアキシャルフラックスの機会を追求しています。EVモーター市場は、信頼性の高いモーター設計と冷却、インバーター、ギアボックス、製造、および現地調達の能力を組み合わせることができるサプライヤーに報いています。
電気自動車用電動モーター業界のリーダー
-
NIDEC CORPORATION
-
BorgWarner Inc.
-
ZF Friedrichshafen AG
-
Magna International Inc.
-
Robert Bosch GmbH
- 注:主要企業の掲載順は順位を示すものではありません。
電気自動車用電動モーター市場 このレポートでカバーされる企業
- NIDEC CORPORATION
- BorgWarner Inc.
- ZF Friedrichshafen AG
- Magna International Inc.
- Robert Bosch GmbH
- BYD Company Limited
- DENSO CORPORATION
- AISIN CORPORATION
- Schaeffler AG
- Valeo
- Continental AG
- Hitachi Astemo, Ltd.
- Mitsubishi Electric Corporation
- Toshiba Corporation
- Johnson Electric Holdings Limited
- Magna Powertrain
- MAHLE GmbH
- Jing-Jin Electric Technologies Co., Ltd.
- Shenzhen Inovance Technology Co., Ltd.
- Shanghai Edrive Co., Ltd.
- Tesla, Inc.
- YASA Limited
- Equipmake Ltd.
- Protean Electric Limited
最近の産業開発事情 電気自動車用電動モーター市場
- 2026年9月:MAHLEはハノーバーで開催されたIAA Transportation 2026において、永久磁石不要のMCT電動モーターを初公開しました。ピーク出力370kW、VECTOサイクル効率95%を実現し、大型商用車向けです。この設計は1台あたり最大3kgの希土類磁石を排除し、同等のPMSMと比較してドライブシステム全体の重量を最大10kg削減します。フリートオペレーターの重要鉱物供給リスクに直接対応しています。
- 2026年8月:BorgWarnerはグローバルOEMと次世代統合ドライブモジュール契約を締結し、2027年に生産を開始します。このシステムはGenIV Viper Dパワースイッチ、次世代同軸ギアボックス、および高パワー密度での厳しい性能要件を目標とするオイル冷却モーターを特徴としています。
電気自動車用電動モーターのグローバル市場レポートの範囲
電気自動車用電動モーター市場レポートは、モータータイプ(ブラシレスDCモーター、永久磁石同期モーター、交流誘導モーター、スイッチトリラクタンスモーター、その他モーター)、車両クラス(2輪車、3輪車、乗用車、商用車、その他車両)、推進方式(BEV、HEV、PHEV、FCEV)、出力(100kW未満、100~200kW、200~400kW、400kW超)、地域(北米、南米、欧州、アジア太平洋、中東、アフリカ)別にセグメント化されています。予測は金額および数量で提示されています。
セグメンテーション概要
モータータイプ別
| ブラシレスDCモーター |
| 永久磁石同期モーター |
| 交流誘導モーター |
| スイッチトリラクタンスモーター |
| その他のモータータイプ |
車両クラス別
| 2輪車 |
| 3輪車 |
| 乗用車 |
| 商用車 |
| オフロードおよびその他 |
推進方式別
| バッテリー電気自動車 |
| ハイブリッド電気自動車 |
| プラグインハイブリッド電気自動車 |
| 燃料電池電気自動車 |
出力別
| 100kW未満 |
| 100kWから200kW |
| 200kWから400kW |
| 400kW超 |
地域別
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 北米その他 | |
| 南米 | ブラジル |
| 南米その他 | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| ロシア | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| オーストラリア | |
| アジア太平洋その他 | |
| 中東・アフリカ | 南アフリカ |
| サウジアラビア | |
| アラブ首長国連邦 | |
| 中東・アフリカその他 |
| モータータイプ別 | ブラシレスDCモーター | |
| 永久磁石同期モーター | ||
| 交流誘導モーター | ||
| スイッチトリラクタンスモーター | ||
| その他のモータータイプ | ||
| 車両クラス別 | 2輪車 | |
| 3輪車 | ||
| 乗用車 | ||
| 商用車 | ||
| オフロードおよびその他 | ||
| 推進方式別 | バッテリー電気自動車 | |
| ハイブリッド電気自動車 | ||
| プラグインハイブリッド電気自動車 | ||
| 燃料電池電気自動車 | ||
| 出力別 | 100kW未満 | |
| 100kWから200kW | ||
| 200kWから400kW | ||
| 400kW超 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 北米その他 | ||
| 南米 | ブラジル | |
| 南米その他 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| ロシア | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| オーストラリア | ||
| アジア太平洋その他 | ||
| 中東・アフリカ | 南アフリカ | |
| サウジアラビア | ||
| アラブ首長国連邦 | ||
| 中東・アフリカその他 | ||
レポートで回答される主要な質問
EVモーターの需要を牽引しているものは何ですか?
EV生産の成長、排出規制、および効率的な電動ドライブトレインへの需要が、2031年にかけての需要を支援する主要要因です。
電気自動車アプリケーションでリードするモータータイプはどれですか?
永久磁石同期モーターは、乗用車向けに優れたパワー密度と効率を提供するため、2025年に59.24%のシェアを占めました。
交流誘導モーターが注目を集めている理由は何ですか?
交流誘導モーターは希土類磁石への依存を回避するため、2031年にかけてCAGR 9.92%で成長すると予測されています。
最も速く成長している車両カテゴリーはどれですか?
2輪車はインドおよび東南アジアの需要に牽引され、2031年にかけてCAGR 15.22%で成長すると予測されています。
800Vシステムは電動ドライブトレインにおいてどのような役割を果たしますか?
800Vシステムは高出力運転、効率の向上、および統合型eアクスル設計を支援しますが、より高度な絶縁材料とパワーエレクトロニクスを必要とします。