
自動車パワートレインシステム市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
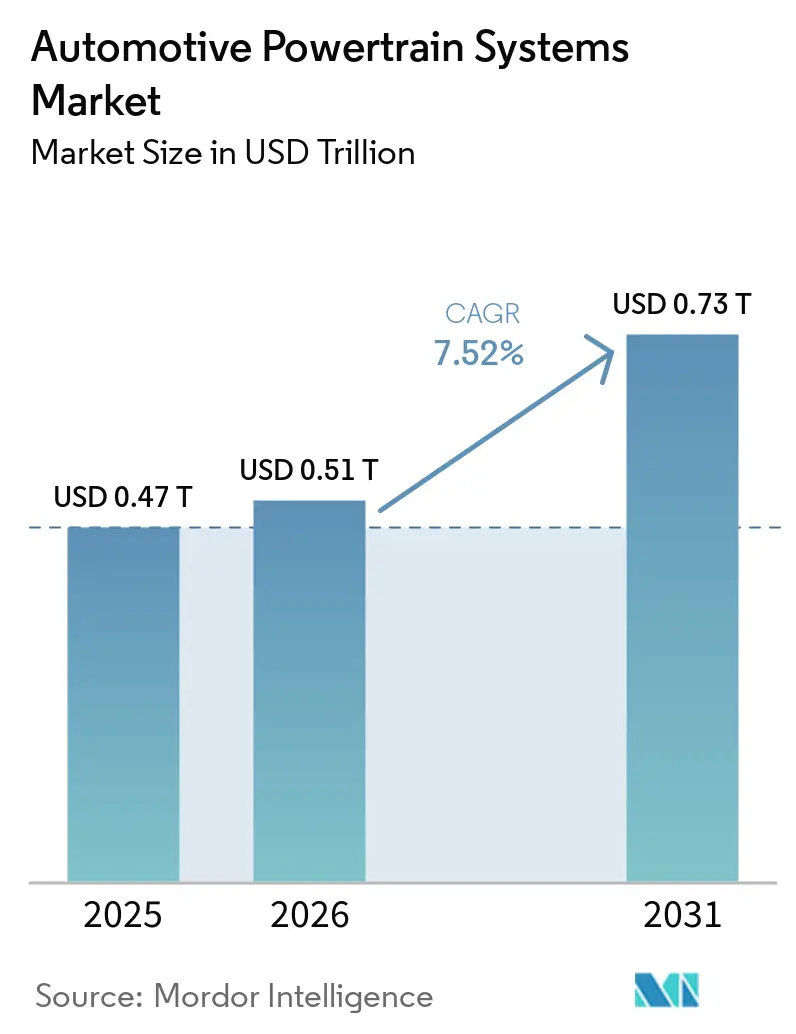
| 市場規模 (2026) | 0.51 兆米ドル |
| 市場規模 (2031) | 0.73 兆米ドル |
| 成長率 (2026 - 2031) | 7.52 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | アジア太平洋 |
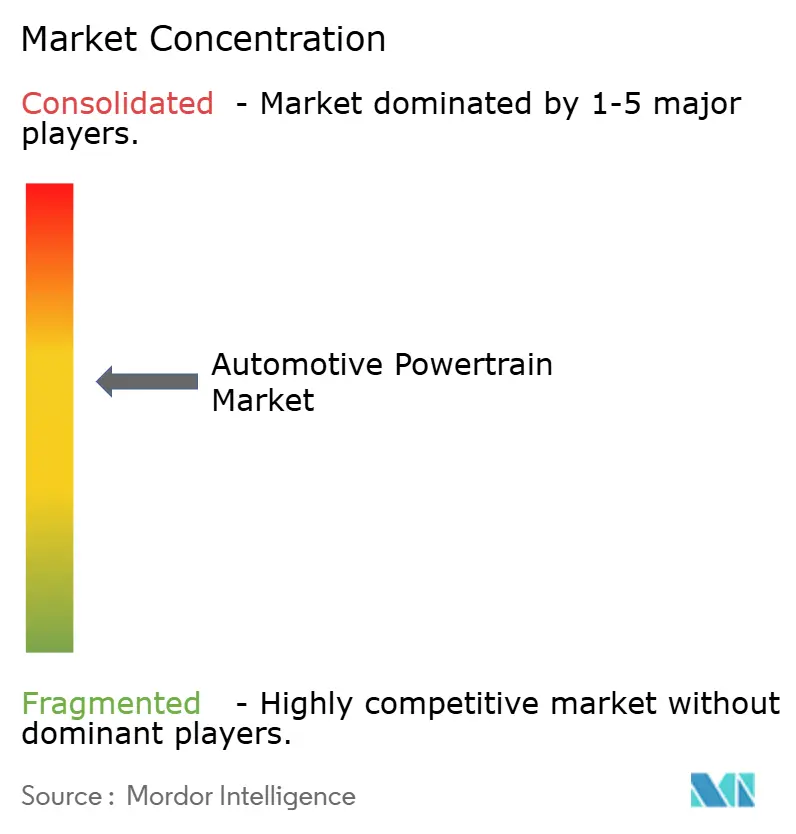
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる自動車パワートレインシステム市場分析
自動車パワートレインシステムの市場規模は、2025年の4,700億米ドルから2026年には5,100億米ドルに成長し、2026年から2031年にかけて7.52%のCAGRで2031年までに7,300億米ドルに達すると予測されています。この拡大は、排出規制の強化、バッテリーコストの急速な低下、および自動車メーカーによる専用電動プラットフォームへの顕著なシフトに起因しています。内燃機関(ICE)は依然として相当な規模の優位性を保持しているものの、その技術ロードマップは画期的なイノベーションよりも効率改善に焦点を当てており、一方で電動パワートレインが新規設備投資の大部分を吸収しています。サプライヤーは、製品サイクルの短縮、ユニットあたりのソフトウェアコンテンツの増加、およびバッテリー中心の設計に不均衡な影響を与える原材料価格の変動に対処しています。OEMがeアクスルと制御ソフトウェアを垂直統合するにつれて競争の激しさが増し、従来のTier-1のマージンが圧迫され、中小規模の専門企業間のアライアンスが促進されています。
主要レポートのポイント
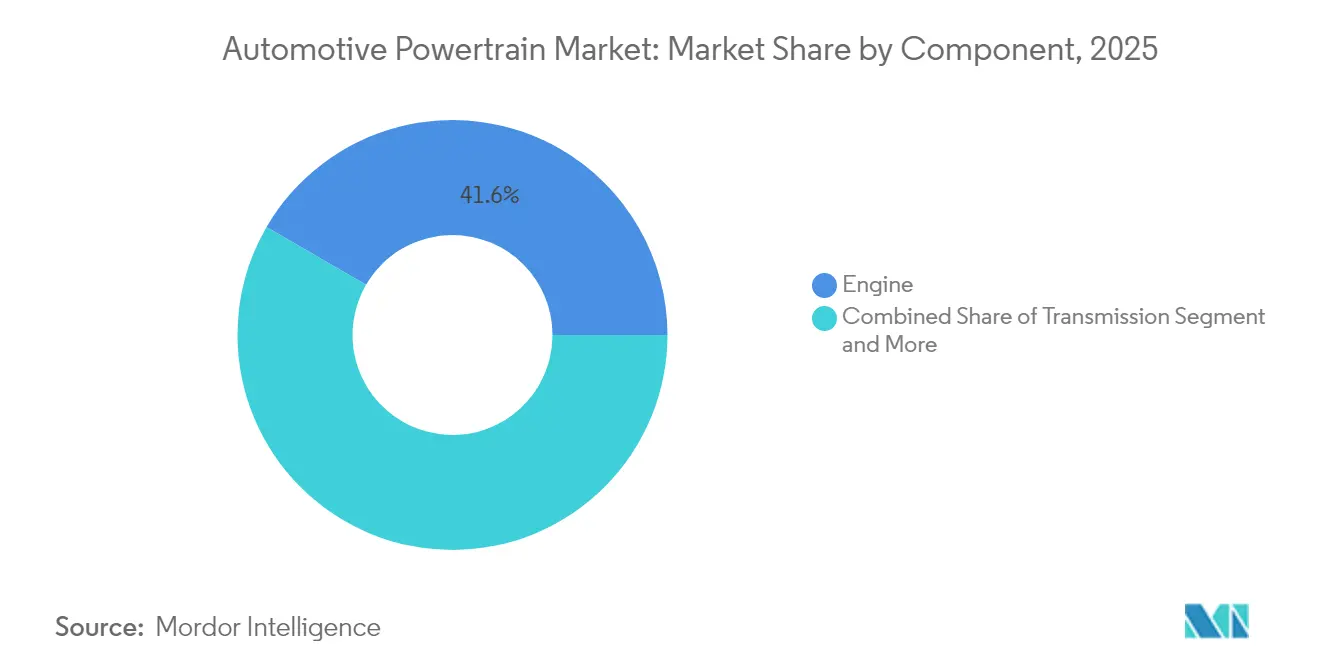
- コンポーネント別では、エンジンが2025年の自動車パワートレインシステム市場規模の41.63%を占め、一方で主にeドライブユニットからなる「その他」カテゴリーは2026年から2031年にかけて9.43%のCAGRで成長する見込みです。
- 推進タイプ別では、内燃機関が2025年の自動車パワートレインシステム市場シェアの78.28%を占め、電動パワートレインは2031年まで10.18%のCAGRで拡大すると予測されています。
- 駆動タイプ別では、前輪駆動が2025年の収益の46.78%を占めてトップとなり、全輪駆動システムが2031年まで最高の8.23%のCAGRを示しています。
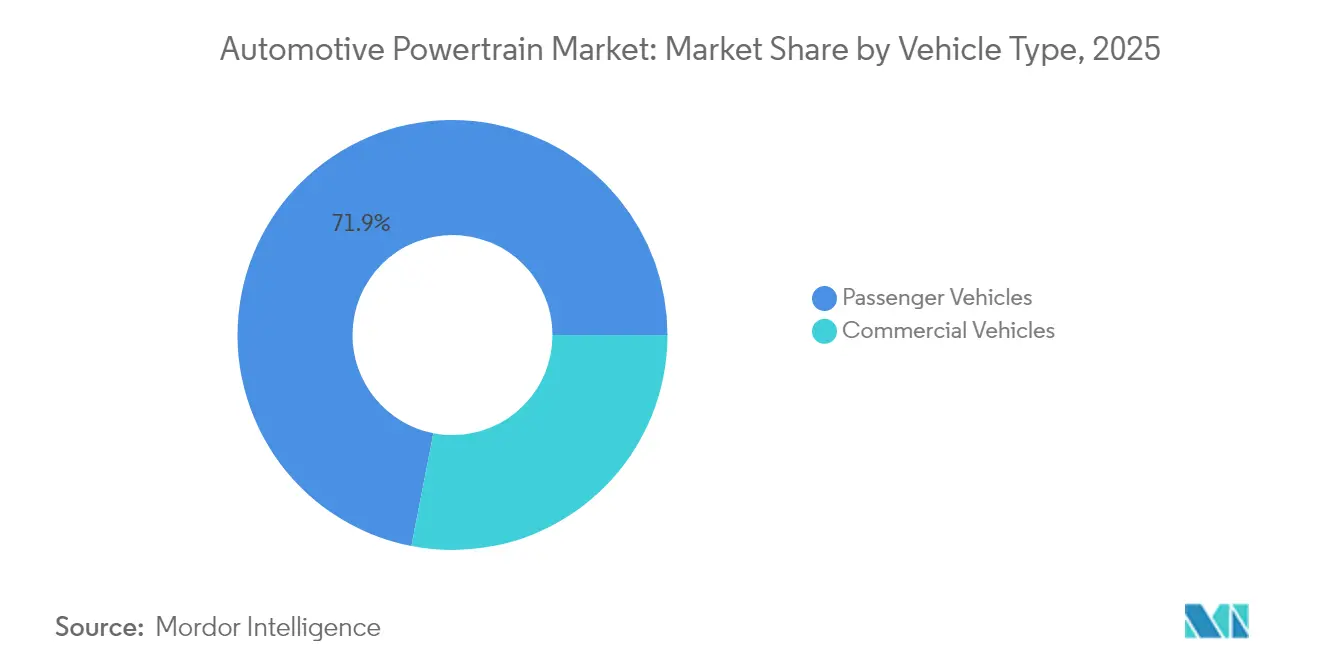
- 車両タイプ別では、乗用車が2025年の販売の71.94%のシェアを占め、2031年まで8.61%のCAGRを記録する見込みです。
- 販売チャネル別では、OEMルートが2025年の需要の86.88%を生み出しており、アフターマーケットはAI対応の予知保全サービスにより8.79%のCAGRが見込まれています。
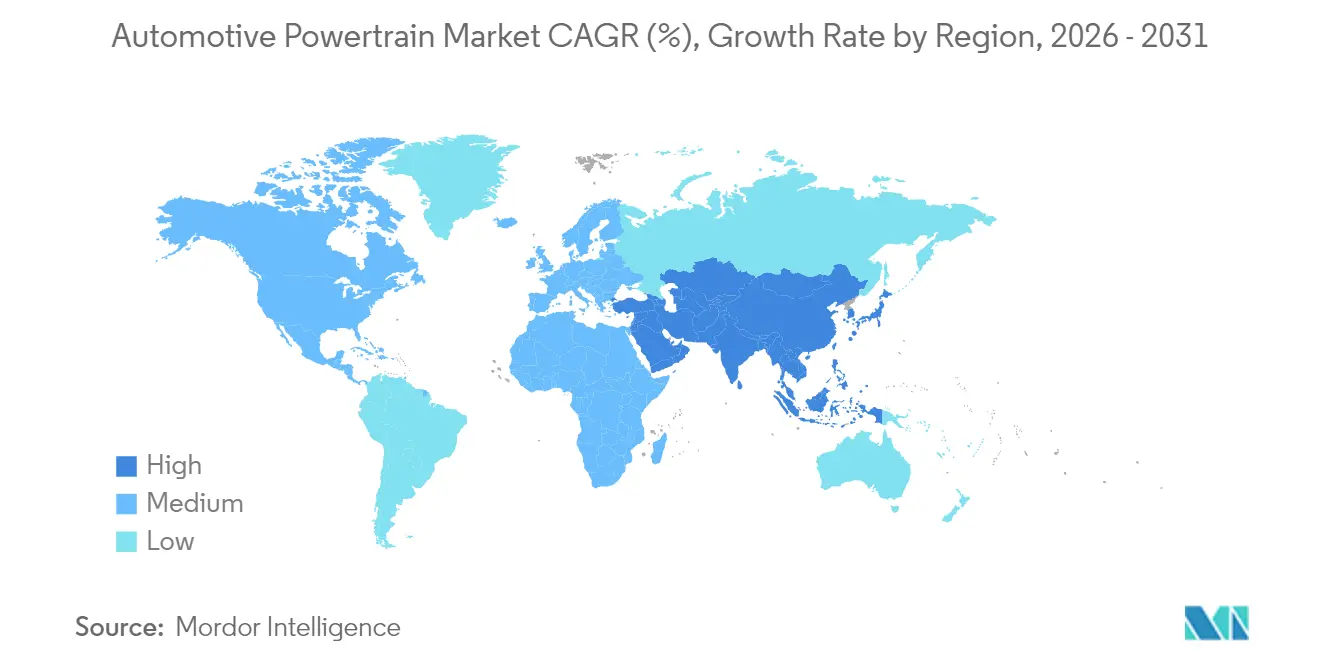
- 地域別では、アジア太平洋が2025年の収益の48.86%を占め、同地域が2031年まで最速の7.94%のCAGRを記録すると予測されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| バッテリーコストの急速な低下 | +2.1% | アジア太平洋中心、北米およびEUへの波及 | 短期(2年以内) |
| 世界的なCO2規制の強化 | +1.8% | 世界全体、EUおよび中国が主導 | 中期(2~4年) |
| OEMのEVプラットフォームへのシフト | +1.5% | 世界全体、主要自動車拠点に集中 | 中期(2~4年) |
| 商用フリートの電動化 | +1.2% | 北米およびEU、アジア太平洋の都市部へ拡大 | 長期(4年以上) |
| ナトリウムイオン電池の台頭 | +0.9% | アジア太平洋中心、主に中国とインド | 中期(2~4年) |
| AI駆動の予知保全 | +0.8% | 世界全体、先進国市場での早期普及 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
バッテリーコストの急速な低下による手頃な価格の電動パワートレインの実現
2024年には、平均バッテリーパック価格が以前の水準と比較して大幅に低下しました。今後数年間も価格は引き続き低下すると予測されています。CATLおよびBYDが運営する工場での規模の優位性に加え、より低コストでほぼ同等のエネルギー密度を実現するリン酸鉄リチウム化学が、バッテリー電気自動車(BEV)のICEの総所有コストを予測より早く下回ることを可能にしています。パック価格の低下により、フリート事業者が蓄積エネルギーを電力網に再販することで新たな収益源を生み出す高電圧双方向充電設計が実現します。商用BEVの回収期間は、高稼働率の都市路線において現在3年以内となり、フリートの転換が加速しています。
世界的なCO₂および燃費規制の強化
欧州、中国、および米国の一部の州の規制当局は、自動車メーカーに電動パワートレインの主流化を促す厳格なフリート平均CO₂上限を施行しています。ユーロ7フレームワークは、OEMが登録するすべての車両のCO₂に対して罰金を課し、不遵守を財政的に不可能にしています[1]「自動車および軽商用車のCO₂排出性能基準」、欧州委員会、ec.europa.eu。中国のデュアルクレジット制度は、2030年までに電気自動車またはハイブリッド車の販売において相当なシェアを要求し、ナンバープレートの割り当てを進捗状況に連動させることで、国内ブランドのパワートレイン転換を加速させています。カリフォルニア州のアドバンスト・クリーン・カーズIIプログラムはゼロエミッション目標を中型トラックにまで拡大し、フリート事業者に資産ライフサイクルの再評価を迫っています。これらの収束する規制は、将来のICE投入に向けた対象市場を縮小させ、サプライヤーに大量生産向けeアクスル生産への転換を強いています。
OEMによる専用EVプラットフォームおよび内製eアクスルへの転換(規模の経済)
世界的なブランドは、マルチエネルギー「スケートボード」プラットフォームを廃止し、専用設計のEVアーキテクチャへと移行しており、電気自動車パワートレインシステムの発展を後押ししています。General MotorsのUltiumおよびVolkswagenMEBはそれぞれ、工具の共用化とサプライヤーの再認定に関わる多額の投資を受けています。専用レイアウトにより、設計者は従来のトンネルやファイアウォールの制約から解放され、配線の複雑さが軽減されるとともに、バッテリーパックを構造部材として活用することが可能になります。Fordなどの自動車メーカーは現在、eアクスルを内製化しており、内製・外製の意思決定を再構築し、車両1台あたりのコンテンツコストの相当部分を外部のTier-1サプライヤーから自社へとシフトさせています。この傾向は、従来のサプライヤー基盤における利益率を圧迫する一方で、ソフトウェア主体のパワーエレクトロニクスを手がけるニッチなインテグレーターに新たな事業機会をもたらしています。
商用フリートの電動化義務(ラストマイル、大型トラック回廊)
政府調達およびゼロエミッションゾーンが商用BEVプログラムに確実な需要量を提供しています。ロンドン、パリ、アムステルダムは日中のディーゼルバンを制限しており、物流企業はサービス時間を維持するために市街地近くに充電デポを確保することを余儀なくされています。アマゾンのリビアンへの10万台の発注は、大規模事業者が規模を活用してバッテリー供給とインフラの譲歩を確保し、2030年まで eアクスルの需要を固定する方法を示しています。
抑制要因の影響分析*
| 抑制要因 | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 重要鉱物価格の変動 | −1.4% | 世界全体、バッテリー依存地域での最大露出 | 短期(2年以内) |
| OEMの垂直統合による圧迫 | −0.9% | 世界全体、従来の自動車拠点に集中 | 中期(2~4年) |
| 充電インフラの普及の遅れ | −0.7% | 北米およびEU、アジア太平洋では影響が限定的 | 長期(4年以上) |
| 消費者の航続距離不安 | −0.6% | アジア太平洋の新興経済国、中東・アフリカ、および南米の一部 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
重要鉱物サプライチェーンの変動と価格変動
2022年から2024年にかけて、炭酸リチウム価格は大幅な変動を経験しました。この変動により、バッテリーメーカーは四半期ごとに契約を調整せざるを得なくなり、コスト予測が混乱しました。チリ、オーストラリア、中国への採掘の集中、および中国の精製能力の相当なシェアが、OEMを地政学的ショックにさらしています。フォードのミシガン州精製への35億米ドルの投資はサプライチェーンの一部を国内化することを目指していますが、立ち上げのタイムラインは2026年まで延び、短期的な緩和は限定的です。
OEMの垂直統合によるTier-1 ICEサプライヤーの対象市場の圧迫
BorgWarnerは、自動車メーカーがeアクスルプログラムを内製化し、プラットフォームあたりのICEオプションを削減するにつれて、従来のエンジンコンポーネントで相当な収益の落ち込みを報告しました。BEVドライブトレインはICEアセンブリの4分の1の可動部品しか持たず、アフターマーケットのフィルター、ガスケット、および流体の需要を縮小させています。サプライヤーは、縮小するICEベースからのキャッシュフローのバランスを取りながらパワーエレクトロニクスの買収資金を調達しようと奔走しており、フリーキャッシュ転換率と信用指標に圧力をかけています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
コンポーネント別:
eドライブの統合が従来の階層を再形成エンジンは2025年に41.63%のシェアで自動車パワートレインシステム市場規模の最大のスライスを生み出しており、自動車メーカーは新規ICEプログラムを縮小しています。一方、主にファイナルドライブとコンパクトなeドライブユニットからなる「その他」カテゴリーは、重量と組立工程を削減する統合モーター・インバーターパッケージの優位性を活かし、2031年まで9.43%のCAGRですべての競合を上回る成長を示す見込みです。トランスミッションはシェアを失いつつあります。これはほとんどのBEVが単一の減速ギアを必要とするためですが、高速道路効率を求める40トントラックには多段変速機が重要性を増しています。デファレンシャルサプライヤーは、機械式リミテッドスリップクラッチではなく、ソフトウェア制御と同期した電子トルクベクタリングモジュールへと転換しています。
軽量複合材ドライブシャフトと埋め込み振動センサーは、かつて受動的だった部品を予知診断のデータノードに変え、前述のAIメンテナンスドライバーと調和しています。eドライブの普及が拡大するにつれて、モーター巻線とパワーモジュールの両方の能力を持つTier-1企業が新規ビジネスを獲得し、純粋な機械専門企業はマージン侵食のリスクにさらされています。全体として、コンポーネントミックスは、機械加工のノウハウではなくパワーエレクトロニクスの知的財産によって管理される、より少なく、より高価値なアセンブリへと移行しています。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能


推進タイプ別:
ICEの優位性が電動化の速度を隠しているICEシステムは依然として2025年の収益の78.28%を占めていますが、BEVが急速に進む中、2031年までに年間で顕著なシェアポイントを失い、大幅に低下する可能性があります。電気自動車セグメントは10.18%のCAGRで拡大すると予測されています。バッテリー電気パワートレインは、パックコストの低下と厳しい排出ペナルティが交差することで顕著な成長を達成しています。
プラグインハイブリッドは、充電インフラが遅れている地域での移行的な橋渡し役を果たしています。燃料電池電気自動車はニッチにとどまり、欧州およびカリフォルニアの水素回廊に沿った大型フリートに限定されています。地域的な差異が続いています。中国は新車におけるプラグイン車両の普及率を大幅に引き上げることを目指しており、一方でインドおよびASEANの一部は公共充電密度が改善されるまでユーロ6プラスのICE最適化に依存し続けています。
駆動タイプ別:
全輪駆動システムが電動化の優位性を活用輪駆動は2025年に46.78%のシェアで首位を維持しており、小型車プラットフォームによって牽引されています。しかし、デュアルモーターBEVは、ソフトウェアトルクベクタリングがメカニカルシャフトなしで牽引力を高めるため、全輪駆動を最速の8.23% CAGRへと押し上げています。後輪駆動は、フロアパン下バッテリーがフロントアクスルをステアリング精度のために解放するプレミアムスポーツセダンにおいて、緩やかな復活を遂げています。
電動AWDユニットは、インバーター、モーター、減速ギアを75 kg未満のパッケージに統合し、スケートボードアーキテクチャの柔軟性を実現するとともに、消費者が購入後に取得できるオーバー・ザ・エア・パフォーマンスアップグレードを可能にしています。車両アーキテクチャが電動化へと進化するにつれ、自動車ドライブトレイン市場は、統合型eアクスル、電動ドライブユニット、およびFWD・RWD・AWD構成全体にわたるソフトウェア制御トルク配分によってますます形成されています。この変化により、価値は鋳鉄製ディファレンシャルからシリコンカーバイドMOSFETスタックおよびファームウェアアルゴリズムへとシフトしています。
車両タイプ別:
商用電動化がフリート変革を加速乗用車は多様な価格帯とブランドロイヤルティにより、2025年に71.94%で最大のユニット数量を占めています。商用車は、配送バンおよび都市バス事業者が予測可能な運行コストと都市アクセスコンプライアンスを求めるため、8.61%のCAGRを記録する見込みです。
フリートはデポ充電を活用して、割引オフピーク電力を使用した顕著な夜間充電を達成し、ディーゼルベンチマークと比較して燃料コストを節約しています。インド、南米、東南アジアにおけるeバスの普及拡大が、地域のセルアセンブリ工場でのパック容量拡大を加速させ、サプライチェーンを短縮し、関税リスクを軽減しています。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
販売チャネル別:
アフターマーケットサービスがデジタル統合を通じて変革OEM販売チャネルは、工場出荷時のパワートレイン納入を反映して2025年に86.88%のシェアを保持しています。アフターマーケットは規模は小さいものの、クラウドアナリティクスがサービス料金モデルを開放するため8.79%で成長しています。独立系ガレージはOEMデータレイクへのサブスクリプションアクセスを購入し、ジャストインタイムの部品在庫管理を可能にしています。
BEVでは、収益の中心がオイル交換からバッテリー健全性チェック、熱管理改修、およびトルク上限を引き上げるソフトウェアアンロックへとシフトしています。予知アルゴリズムが計画外のダウンタイムを削減し、これはライドヘイリングおよびラストマイルフリートにとって特に価値ある指標です。
地域分析
アジア太平洋地域の自動車パワートレインシステム市場
アジア太平洋地域は2025年に48.86%のシェアで自動車パワートレインシステム市場を支配しており、2031年までに7.94%のCAGRを維持することが見込まれています。中国のデュアルクレジットプログラムおよび手厚いEV補助金国内需要と輸出拡大を促進し、インドのFaster Adoption and Manufacturing of Electric Vehicles(FAME)インセンティブは商用車の電動化を第2層都市にまで拡大しています。日本はハイブリッド技術を洗練させ、韓国はバッテリーイノベーションに秀でていますが、中国の急成長と比較すると成長は鈍化しています。
北米の自動車パワートレインシステム市場
北米は、地域内バッテリーサプライチェーンの構築を促進するインフレ削減法のクリーンテクノロジー税額控除に支えられ、顕著な成長を記録しています。商用フリートは連邦政府の調達義務およびデポ充電器向けの電力会社リベートの恩恵を受けていますが、農村部のインフラの希薄さが個人向けBEV普及の抑制要因となっています。メキシコのコスト競争力の高い部品工場は国内調達比率の基準を満たし、地域統合を強化しています。
欧州の自動車パワートレインシステム市場
欧州は、欧州グリーンディールの2050年気候中立目標を活用し、自動車パワートレインシステム市場において相当なシェアを維持しています。ドイツのプレミアムブランドは800ボルトアーキテクチャへの研究開発に注力する一方、東欧諸国は人件費の低減を求める最終組立ラインを誘致しています。高エネルギー価格とアジア製バッテリー輸入への依存が経済性に課題をもたらしていますが、リサイクル義務化によって二次利用および材料回収事業が生まれ、コスト上昇圧力を相殺する可能性があります。軽量材料とコンパクトなパッケージングは進歩を続けていますが、短期的なコスト格差が依然として残っており、自動車エネルギー回収システム市場における普及を遅らせています。

規制環境
パワートレインの設計およびソーシングの意思決定は、主要な自動車地域間で異なる排出ガス規制と安全規制によって、ますます形作られている。欧州連合では、Euro 7(規則(EU)2024/1257)が、汚染物質排出、CO2関連のコンプライアンス圧力、電池耐久性を対象とする共通の技術要件を定めている。2026年11月29日以降、認可当局はEuro 7を満たさない車両への型式認証を拒否しなければならない。並行して、2026年6月のUNECE WP.29(車両規則の調和に関する世界フォーラム)の活動には、タイヤ摩耗や液体水素などのトピックを対象とする新たな国連規則の採択作業が予定されており、実路走行排出要件の更新は国連規則の改正を通じて進行している。
米国では、最近のEPAの措置で言及されている連邦の方向性には、2026年初頭の大きな政策転換に加え、2026年5月の連邦官報における提案があり、これはTier 4基準汚染物質規制の段階的導入スケジュールを修正し、一部車両についてTier 3の適用をモデルイヤー2027年および2028年まで延長し、Tier 4要件はモデルイヤー2029年から開始するというものである。Euro 7の期限をめぐるEUの規制強化とUNECEの調和、そして進化する米国連邦の枠組みは、OEMおよびティア1サプライヤーが、内燃機関、ハイブリッド、電気パワートレイン全体にわたって、地域別のキャリブレーション、認証戦略、製品構成を維持する必要性を高めている。
バリューチェーン分析
自動車パワートレインシステムのバリューチェーンは、原材料や半導体の投入から、機械・電気機械系のサブコンポーネント、システム統合、OEM組立、そしてサービス・アフターマーケット支援に至る。上流では、ハウジングやギア用の鋼・アルミニウム、モーター用の銅、インバーターや統合型eアクスル用のパワー半導体(IGBTおよびシリコンカーバイド)などが重要な投入物であり、鉱物や電子部品のリードタイムの変動によって供給リスクが高まっている。中流では、ティア1および専門サプライヤーが、エンジン、トランスミッション、ディファレンシャル、そしてますます統合が進むeドライブユニット(モーター、インバーター、減速機)を設計・製造している。トルクベクタリングやオーバー・ジ・エア更新の拡大に伴い、ソフトウェアと制御系の重みが増しており、差別化の軸が機械加工からエレクトロニクスやファームウェアへと移行している。
最近の提携関係は、電動化と現地化を軸としたチェーンの再編を示している。Onsemiは2026年4月にGeely Auto Groupとの協業を拡大し、シリコンカーバイドのパワー技術をGeely SEA-Sの900Vアーキテクチャに統合した。一方、UNTは2026年2月にHorse Powertrainと提携し、ハイブリッドシステム向けのIGBTおよびSiCパワーモジュールを共同開発した。製造エコシステムも密度を増しており、Minda CorpとTurntideが2026年3月にインドでEVパワートレイン部品向けの合弁会社を設立したことも含め、現地化の目標を支えつつ、部品メーカー、電子部品サプライヤー、OEMのプラットフォームロードマップの結びつきを強めている。
競争環境
このセクターは中程度の断片化を示しています。トヨタ産業、Aisin、ZFなどの従来のエンジンおよびギアボックスのリーダーは依然として相当なICE数量を獲得していますが、長期的な衰退に直面しています。Bosch、Valeo、BorgWarnerはインバーター専門企業や炭化ケイ素スタートアップを買収し、車両あたりのコンテンツを守っています。CATL、BYD、フォックスコンなどの新規参入者はセル、BMS、eドライブをバンドルし、コンシューマーエレクトロニクスのサプライチェーンの俊敏性を活用して従来の価格設定を下回っています。
テスラの垂直統合アプローチは、モーター設計、パワーエレクトロニクス、および制御ファームウェアを組み合わせ、物理的なハードウェア変更なしにパフォーマンス層を差別化する無線アップグレードを可能にしています。戦略的協力が強化されており、MagnaはLG Energy Solutionとeアクスルでパートナーシップを結び、ステランティスは次世代化学へのアクセスを確保するために全固体電池事業に共同投資しています。
規制コンプライアンスは規模を優遇し、ICE最適化とBEV拡大を同時に行うためのバランスシートの強さを欠く中堅専門企業間のM&Aを促進しています。ソフトウェア能力が決定的な競争の場として浮上しており、サプライヤーはマルチブランドポートフォリオ全体で推進、バッテリー、および充電機能を調整する標準化されたミドルウェアの展開を競っています。
自動車パワートレインシステム産業のリーダー
Robert Bosch GmbH
Denso Corporation
ZF Friedrichshafen AG
Magna International Inc.
Aisin Corporation
- 注:主要企業の掲載順は順位を示すものではありません。
自動車パワートレインシステム市場
- Robert Bosch GmbH
- Denso Corporation
- ZF Friedrichshafen AG
- Magna International Inc.
- Aisin Corporation
- BorgWarner Inc.
- Vitesco Technologies Group AG (Continental AG)
- Hyundai Transys
- Schaeffler AG
- GKN Automotive
- Allison Transmission, Inc.
- Dana Incorporated
- Valeo SA
- JTEKT Corporation
- Cummins Inc.
- Mahle GmbH
- BYD Auto Co., Ltd.
- Tesla, Inc.

市場機会と将来展望
ひとつの機会分野は、現地化されたスケーラブルな電動パワートレイン製造と、それを支える電子部品の構築である。政府や企業は、eドライブユニット、ハイブリッドトランスミッション、パワー半導体の供給を拡大する能力増強に資金を投じている。インドでは、Uno Mindaが2026年5月に、電動ドライブユニット(EDU)や専用ハイブリッドトランスミッション(DHT)システムを含む4輪車用電気パワートレインシステムのグリーンフィールド施設を承認した。2026年2月には、Mahindra and Mahindraがナグプールにおいて、内燃機関、EV、将来のパワートレインプラットフォームにまたがる大規模な統合型自動車・トラクター製造投資を発表し、サプライヤーパークの構想によって支えられている。これらの動きは合わせて、OEMのコスト目標とソーシング要件を満たしながら統合型eドライブアセンブリを現地で工業化できるティア1企業や専門企業にとっての空白領域を浮き立たせている。
もうひとつの機会は、電動化されたパワーエレクトロニクス層にあり、シリコンカーバイドの生産能力とパッケージング技術が、より高電圧なアーキテクチャとより小型なeアクスル統合を後押ししている。2026年7月、Boschは米国商務省との間で、CHIPSプログラムオフィスの下での最大2億2,500万米ドルの直接助成金に関する最終契約を締結し、カリフォルニア州ロズビルにおけるシリコンカーバイド半導体製造への20億米ドルの投資を支援することとなり、サンプル生産が開始された。この生産能力の増強は、SiCベースのインバーター設計のより広範な採用を後押しし、パワーモジュールサプライヤー、熱管理の専門企業、そして試験・検証プロバイダーにとって、世界のOEMプラットフォーム全体での認証サイクルを短縮する機会を生み出している。
Recent Industry Developments in 自動車パワートレインシステム市場
- 2026年5月:デンソー株式会社とアイシン株式会社は、ダイハツ工業株式会社向けに、e-Hijet Cargoおよびe-Atraiの電動軽商用車用のeアクスルシステムの供給を開始した。この供給開始は、統合型ドライブユニットが大量生産かつコストに敏感な商用車セグメントへ進出していることを裏付けており、コンパクトなeアクスルアーキテクチャと現地化された組立拠点への需要を強めている。
- 2026年4月:Robert Bosch GmbHは奇瑞汽車(Chery Automobile)との間で、新世代の48Vビークルアーキテクチャの開発・量産に関する枠組み契約を締結した。この協業は、48Vという方向性を量産市場向けの電動化レバーとして強化するものであり、完全なBEV採用が地域によって異なる中でも、サプライヤーがハイブリッド化されたパワートレイン関連事業に関与し続けることを支えている。
- 2024年9月:HORSEは、フレックス燃料EV用途向けに、ブラジルのスタートアップLecarへ年間12,000台のHR10レンジエクステンダーエンジンを供給することに合意した。この取引は、燃料の柔軟性を優先する市場におけるレンジエクステンダーおよびハイブリッド対応内燃機関プログラムへの継続的な投資を浮き立たせており、電動ドライブトレインと並んで、専門的なエンジン、制御系、統合能力への需要を維持している。


自動車パワートレインシステム市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本調査において、自動車パワートレインシステム市場は、ICE、ハイブリッド、および電動パワートレインにわたる乗用車および商用車において推進力を生み出し車輪にトルクを伝達するシステムおよび主要アセンブリの集合を対象とし、市場価値で測定されます。
対象外の範囲:シャシー、ボディエレクトロニクス、インフォテインメント、タイヤ、および一般的な内装部品などのパワートレイン以外の車両システムは計上しません。
セグメンテーション概要
- コンポーネント別
- エンジン
- トランスミッション
- デファレンシャル
- ドライブシャフト
- その他(ファイナルドライブ、eドライブユニット)
- 推進タイプ別
- 内燃機関(ICE)
- 電気自動車(EV)
- ハイブリッド(HEV/PHEV)
- 駆動タイプ別
- 前輪駆動(FWD)
- 後輪駆動(RWD)
- 全輪駆動(AWD)
- 車両タイプ別
- 乗用車
- 商用車
- 販売チャネル別
- OEM
- アフターマーケット
- 地域別
- 北米
- 米国
- カナダ
- その他の北米
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- その他のアジア太平洋
- 中東・アフリカ
- アラブ首長国連邦
- サウジアラビア
- 南アフリカ
- トルコ
- その他の中東・アフリカ
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、市場構造を構築し、インタビューのみでは推定が困難な外部参照ポイントを確立するために使用されました。政府交通機関による車両生産・登録統計、主要パワートレインコンポーネントの通関・貿易ダッシュボード、SAEインターナショナルおよび国際自動車工業会(OICA)などの機関による術刊行物などの公開情報を活用しました。また、国際エネルギー機関(IEA)などの機関によるエネルギー・排出量刊行物を使用し、時間の経過とともにパワートレインミックスを変化させる電動化の進展を把握しました。
供給側については、年次報告書、10-K形式の提出書類、投資家向けプレゼンテーション、および製品カタログをレビューし、パワートレインステムとして出荷されるものとスタンドアロンコンポーネントとの区別を明確にしました。特許データベースは、eアクスル、マルチスピードEVトランスミッション、および効率改善における方向性の変化を追跡するために参照され、その結果がモデルで使用される前提条件に反映されました。さらに、企業財務・インテリジェンスの有料サブスクリプション、ならびにニュースおよび財務情報を活用し、主に報告された収益のクロスチェックおよび主要な工場・プログラム・規制イベントのタイミング確認に使用しました。ここに記載されているソースは例示であり、データ収集、検証、および明確化のために他の多くの公開文書やデータセットも使用されました。
一次インタビューおよびサーベイ
一次インタビューおよびサーベイは、OEM向け製品リード、エンジニアリング・プログラムマネージャー、サービスおよびリプレースメント分野のチャネル関係者など、パワートレインの意思決定を詳細に追跡する関係者との対話を通じて、システム境界、ミックスシフト、および価格ロジックの検証に重点を置きました。これらのインタビューはまた、生産フットプリントと電動化のタイミングが地域によって異なるため、APAC、EMEA、およびアメリカ大陸にわたる地域パターンの確認にも役立ちました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:31% | CXO:14% | APAC:43% |
| 中位層:48% | 機能・ユニットリーダー:42% | EMEA:33% |
| 中小規模プレーヤー:21% | マネージャー:44% | アメリカ大陸:24% |
市場規模算定と予測
規模算定は、地域別の車両生産量とパワートレインミックスを再構築し、システム需要に変換した後、平均システム価格を用いて価値換算するトップダウンアプローチで構築されました。合計値の妥当性を確保するため、サンプリングされたサプライヤー収益の積み上げ、車両あたりの典型的なシステム内容のチャネルチェック、エンジン・トランスミッション・電動ドライブモジュールを対象とした数量×ASPのスポットチェックなど、選択的なボトムアップ近似を用いて出力値を検証しました。
モデルは、限られたデータ説明・再現可能な市場フィンガープリントを使用しており、世界および地域別の乗用車・商用車生産量、BEVおよびハイブリッドの普及率、平均パワートレインコンテンツのシフト(例:ICEのダウンサイジング対ハイブリッドモジュールの追加)、トランスミッション採用率(関連する場合はマルチスピードEVのケースを含む)、ならびに材料・電子部品コンテンツに連動した価格変動が含まれます。直接的な価格データが不均一な場合、インタビューからのプロキシレンジを使用してギャップを処理し、合計値を確定する前に公開されているコストおよびインフレ指標に対して正規化しました。
予測は、電動化の進展ペース、排出規制の遵守タイミング、および生産能力の立ち上げに関する専門家コンセンサスに支えられたシナリオ分析を用いて実施されました。前提条件の不確実性が高い場合は、ベースケースを選択した上で、BEVシェアおよびシステムASPの進展に関する代替シナリオに対してストレステストを実施し、過度に積極的な曲線を回避しました。
データ検証と更新サイクル
モデル結果、生産動向、発表済みプラットフォームの立ち上げ、ICE・ハイブリッド・電動システム間で観察されたミックスシフトなど、独立したシグナルを用いたトライアンギュレーションによって検証されました。地域および車両タイプレベルで分散チェックが実施され、一つの異常な前提条件が市場全体を歪めないよう、外れ値は第二アナリストによるレビューで確認されました。
規制変更、大規模な生産混乱、または予想を上回るEVミックスシフトなど、主要なインプットが大きく変動した場合、その変化が一時的なものか構造的なものかを確認するために回答者に再連絡しました。レポートは年次で更新され、重要なイベントが数量または価格に影響を与える場合は中間更新が実施されます。納品前には最終更新スイープが実施され、市場の見解が最新の公開シグナルおよび最新の一次フィードバックを反映していることが確認されます。
Mordor Intelligenceの自動車パワートレインシステム市場規模算定と他の公表推計との比較
自動車パワートレインシステムの公表市場価値は、企業によってシステム界の設定、基準年の選択、電動化の進展に伴う価格・ミックス前提条件の適用が異なるため、大きく乖離することがあります。通貨換算のタイミングやアフターマーケットを計上するかどうかも、業界の状況が類似して聞こえる場合でも合計値を変化させる可能性があります。
この市場における主要なギャップ要因は、通常、完全なパワートレインシステムとして扱われるものと隣接するドライブラインまたは電子部品セットとの区別、および車両生産量とパワートレインミックスから価値を構築するか、重複するコンポーネントを二重計上する可能性のある広範な収益プールから構築するかという点に帰着します。また、一つの推計が予測期間全体にわたって急激かつ均一な価格上昇を前提としている場合、または電動ドライブユニットへのミックスシフトが地域別の実際のプラットフォーム立ち上げを確認せずに早期に適用されている場合にも差異が生じます。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 0.51 兆米ドル(2026年) | |
| グローバルコンサルタンシーA | 0.97 兆米ル(2025年) | より広範なコンポーネントバスケットと古いパワートレインタイプの分類を使用しており、隣接するドライブラインおよび非システムコンテンツを取り込む可能性があり、車両タイプ全体で合算した場合に合計値が膨らむことがあります。 |
| 産業出版社B | 1.01 兆米ドル(2025年) | より高い長期成長プロファイルを適用し、地域別の車両生産量との明確な整合なしにポジションとエンジンタイプの分類を混在させており、電動化が加速した場合に価値を過大評価する可能性があります。 |
この表は広範な乖離を示しており、Mordor Intelligenceのモデルでは、合計値は車両生産量と推進ミックスから再構築されたパワートレインシステム需要に基づいており、価格はインタビューレンジおよび地域別リアリティチェックに対して検証されています。システム境界を一貫して維持し、重複を排除することで、市場価値は明確な数量・ミックス・ASPのステップに遡ることが容易になり、年次更新の再現性が高まります。


レポートで回答される主要な質問
自動車パワートレイン市場の現在の価値はいくらですか?
このセクターは2026年に5,100億米ドルとなっています。
2031年まで市場はどのくらいの速度で拡大しますか?
収益は7.52%のCAGRで成長し、7,300億米ドルに達すると予測されています。
規模と成長の両面でどの地域がリードしていますか?
アジア太平洋が2025年の収益の48.86%を占め、最高の7.94%のCAGRを示しています。
どのコンポーネントセグメントが最も速く成長していますか?
「その他」カテゴリー内のeドライブユニットが9.43%のCAGRで成長しています。
最終更新日:



