
自動車用エアサスペンション市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 13.64 十億米ドル |
| 市場規模 (2031) | 20.06 十億米ドル |
| 成長率 (2026 - 2031) | 8.02 % |
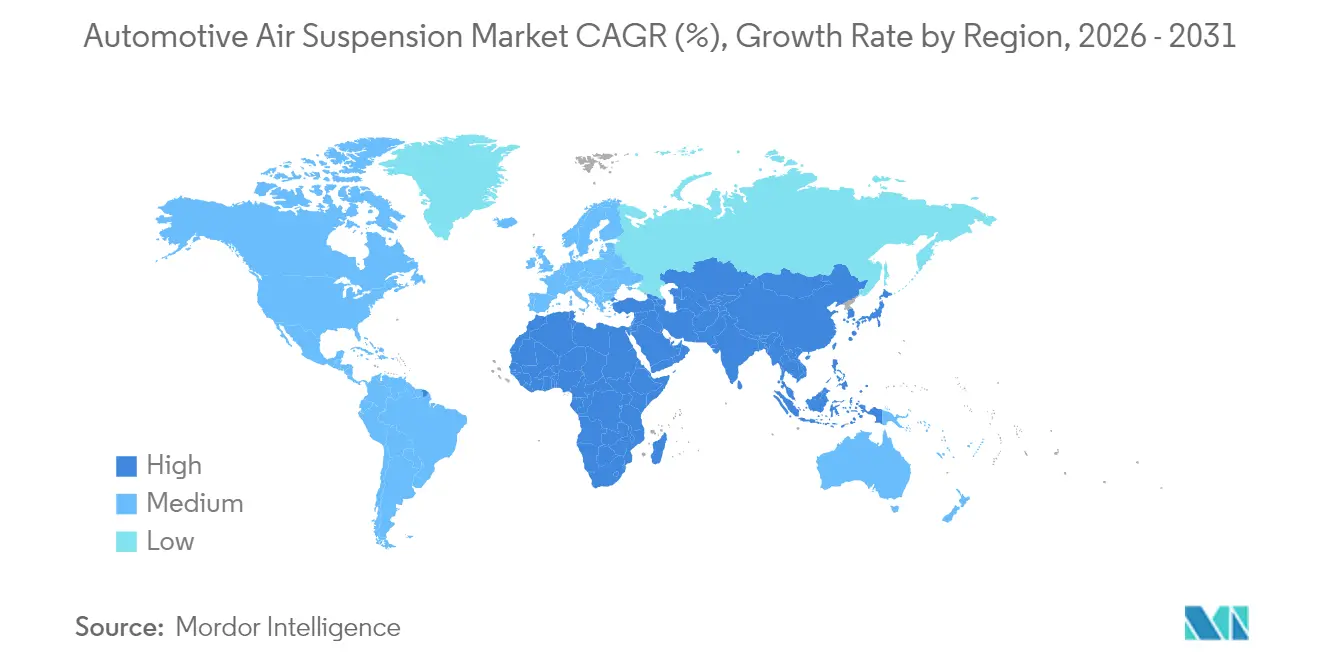
| 最も急速に成長している市場 | 中東とアフリカ |
| 最大市場 | アジア太平洋 |
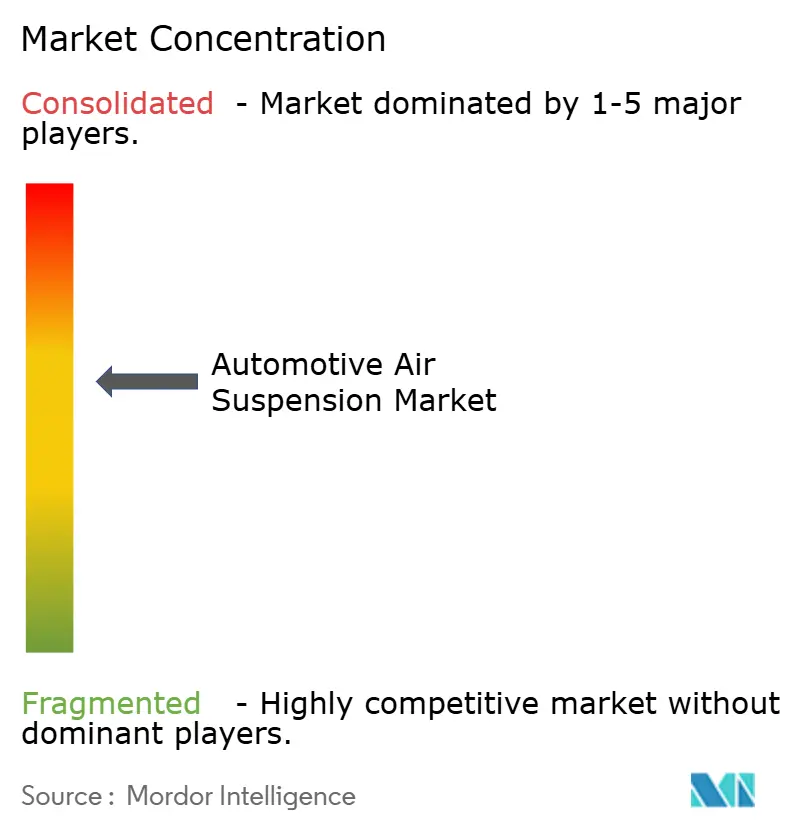
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる自動車用エアサスペンション市場分析
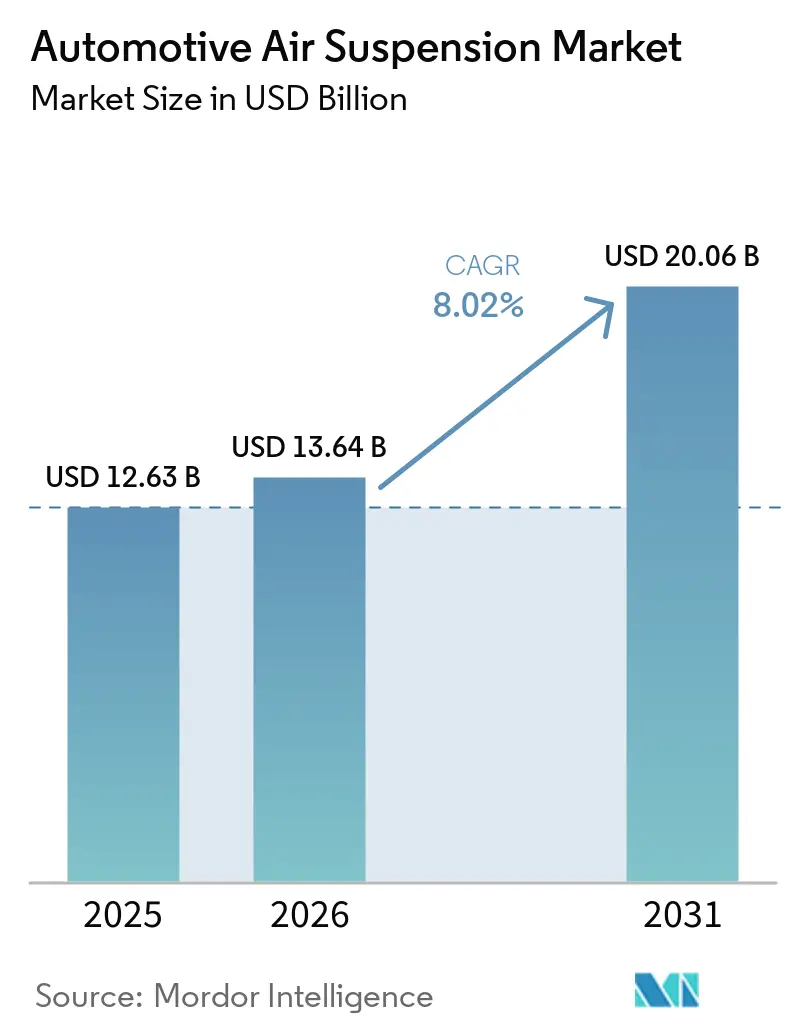
自動車用エアサスペンションシステム市場規模は2026年に137億4,000万米ドルと推定され、2025年の126億3,000万米ドルから成長し、2031年には200億6,000万米ドルに達する見込みで、2026年から2031年にかけてCAGR 8.02%で成長します。プレミアムな乗り心地への需要の高まり、ソフトウェア定義シャシーとのより深い統合、乗用車および商用車の電動化が強力な成長基盤を形成しています。OEMのプラットフォーム戦略はエアサスペンションをアダプティブダイナミクスの中核的な実現手段として位置づけており、ティア1サプライヤーは電子制御、ダンピング、センシング技術をモジュール型製品に統合しています。乗用車が依然として数量の中心を担っていますが、電動化された大型トラックおよびSUVが新たな価値領域を開拓しており、最適化された荷重移動と予測的な車高制御がエネルギー節約に直結しています。地域別の勢いはアジア太平洋地域が最も強く、中国の高級車販売と日本のイノベーションに支えられており、中東・アフリカはインフラ投資とプレミアム車両の普及を背景に最も急成長する市場として台頭しています。
主要レポートのポイント
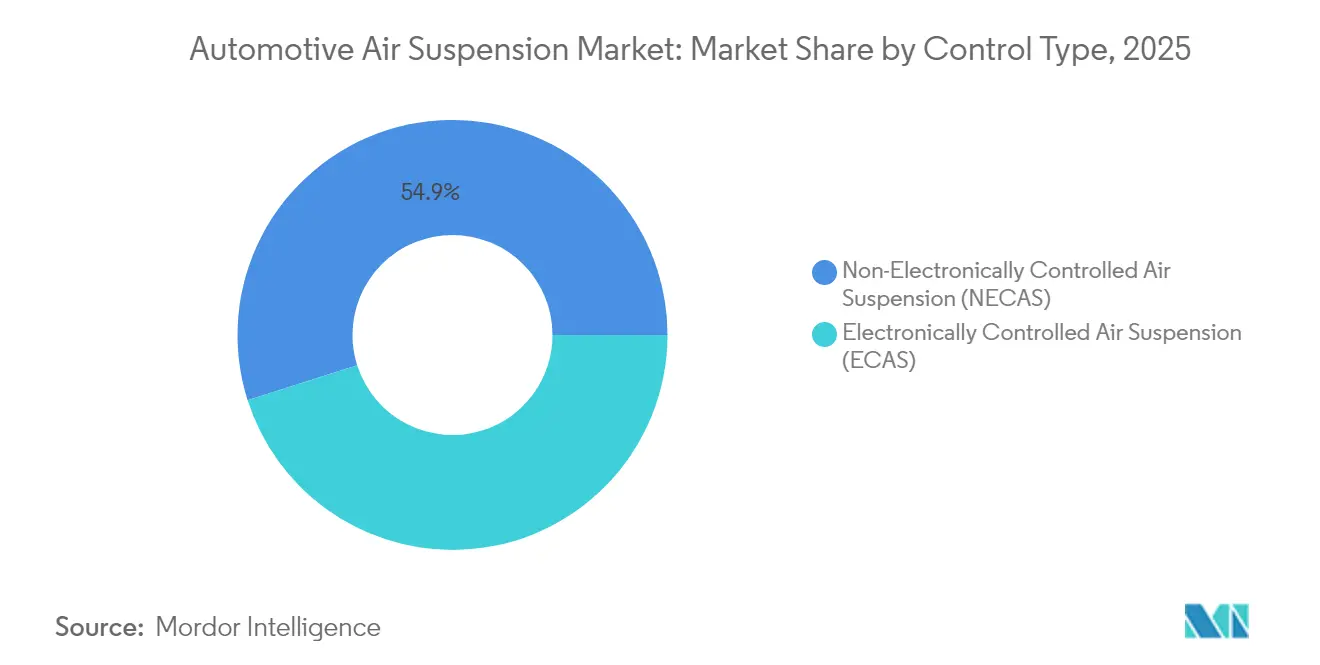
- 制御タイプ別では、非電子制御エアサスペンションが2025年に54.90%の最大シェアを維持し、電子制御エアサスペンションは2026年から2031年にかけてCAGR 9.03%で最も速い成長を示すと予測されます。
- 車両タイプ別では、乗用車が2025年の設置台数の65.10%をリードし、大型トラックは2031年までCAGR 7.94%で最も速い拡大が見込まれます。
- エンドユーザー別では、OEM装着が2025年の収益の73.60%を占め、アフターマーケットは予測期間中にCAGR 7.38%で成長すると予測されます。
- コンポーネント別では、エアスプリングが2025年の売上の33.95%を占めましたが、電子制御ユニットはCAGR 9.96%で最も速い成長が見込まれます。
- 推進方式別では、内燃機関車両が2025年に84.60%のシェアで優位を占め、バッテリー電気自動車はCAGR 10.78%で最も高い成長軌道にあります。
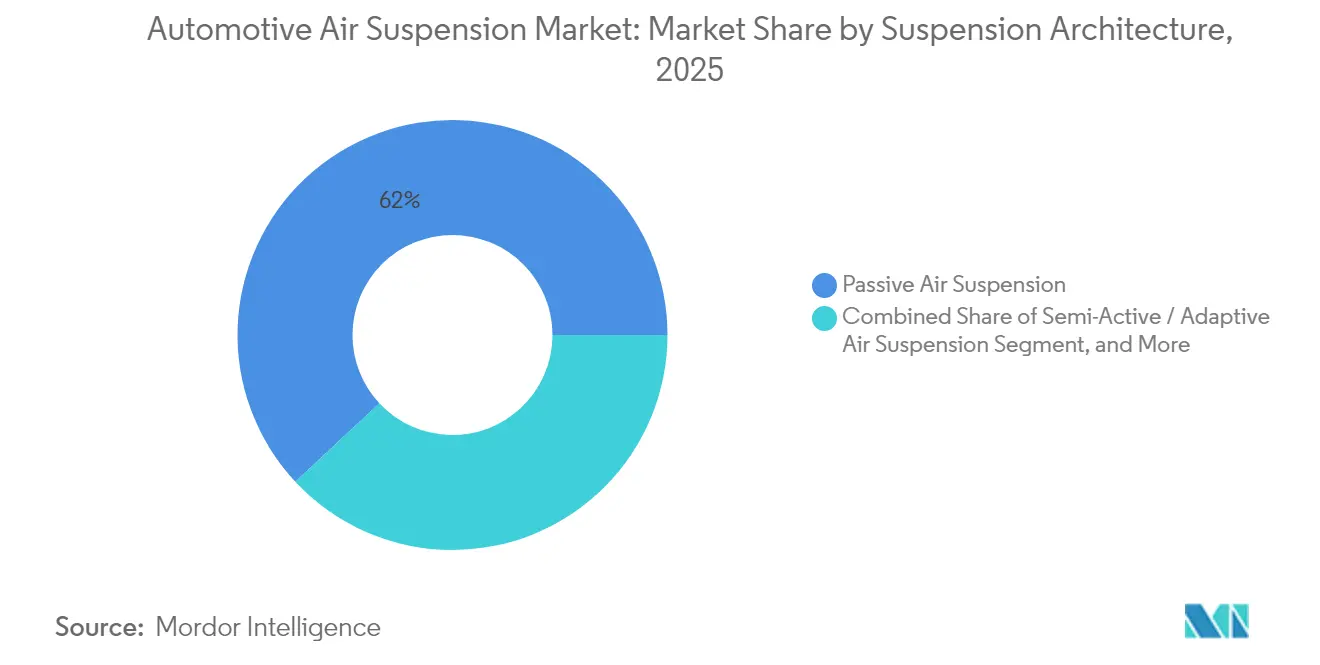
- サスペンションアーキテクチャ別では、パッシブエアサスペンションが2025年の需要の61.95%を占めましたが、フルアクティブエアサスペンションはCAGR 11.62%で成長すると予測されます。
- 販売チャネル別では、OEM直販が2025年の数量の61.90%を占め、ティア1またはモジュールサプライヤーチャネルはCAGR 7.89%で成長する見込みです。
- 地域別では、アジア太平洋地域が2025年に38.90%の最大地域シェアを保持し、中東・アフリカはCAGR 6.94%で2031年まで最も速く成長する地域となる見込みです。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGR予測への影響(概算%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 乗り心地とキャビン快適性への需要の高まり | +1.8% | 欧州およびアジア太平洋地域のプレミアムに重点を置いたグローバル市場 | 中期(2〜4年) |
| アジア太平洋地域および欧州における高級・プレミアム車販売の拡大 | +1.5% | アジア太平洋地域が中心、欧州が副次的 | 長期(4年以上) |
| ECAとADASおよびシャシードメインコントローラーの統合 | +1.2% | 北米および欧州、アジア太平洋地域へ拡大 | 中期(2〜4年) |
| 電動大型トラックの車隊燃料節約効果 | +0.8% | グローバル商用車市場 | 長期(4年以上) |
| 物流車隊のTCOを低減する予測保全デジタルツイン | +0.6% | 北米および欧州、グローバルへ拡大 | 長期(4年以上) |
| 振動に敏感な貨物規制の強化 | +0.4% | 欧州および北米の規制重点地域 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
乗り心地とキャビン快適性への需要の高まり
プレミアムな快適性への期待は、消費者意識とブランド差別化戦略に後押しされ、主流セグメントにも浸透しています。INFINITIの2025年型QX80はこの変化を体現しており、電子制御エアサスペンションが乗降の容易さ、オフロードでのアーティキュレーション、牽引安定性のために動的な車高を調整します[1]。可処分所得の増加に支えられたアジアの購買者は、利便性と地位の象徴を兼ね備えた機能に特に敏感です。バッテリー電気SUVでは、Vibracousticのシステム(XPengのG9向け)のような二室式エアスプリングを統合することで、乗り心地のコンプライアンスとバッテリー熱管理を同時に実現します[2]。路面データを活用した予測アルゴリズムにより、快適性とハンドリングがさらに向上します。Land Roverの最新レンジローバーは、ナビゲーション連動のeホライゾン情報を使用してダンパー設定を事前調整します。これらの進歩は総じて、エアサスペンションをグローバル市場全体で具体的な差別化要因として強化しています。
アジア太平洋地域および欧州における高級・プレミアム車販売の拡大
中国はプレミアム需要の中心地であり続けており、国内外のブランドが電子制御エアサスペンションの装着を拡大して憧れの購買者を獲得しています。BMWは2024年のグローバル納車においてEVミックス17.4%を達成し、電動化がしばしばキャビンの静粛性とエアロ最適化スタンス制御のためのオプションエアサスペンションパッケージと一致することを示しています。Mercedes-Benzが上海でのR&D拠点を拡大することで、地域の乗り心地の好みに合わせたエアサスペンションモジュールを含むシャシー技術のローカライズが加速しています。西側のライバルを下回るコストを目指す中国のプレミアムEVスタートアップは、コスト管理されたエアシステムをミドルティアの価格帯に投入し、地域での普及を加速させています。
ECAとADASおよびシャシードメインコントローラーの統合
車両ダイナミクスは、反応的なダンピングから予測的なソフトウェア定義制御へとシフトしています。ZFのsMOTIONアクティブサスペンションはポルシェ パナメーラおよびタイカンに搭載され、車両モーションセンサーおよび路面プレビューデータとインターフェースしながらリアルタイムでダンピング力を調整します[2]。48Vの電気バックボーンがバルブとアクチュエーターに効率的な電力を供給するアーキテクチャは、BMWの次世代プラットフォーム全体に普及しています。Continentalは多数の受注を報告しており、その相当部分は安定性および操舵電子機器とバンドルされた統合ECAモジュールへの需要を反映しています。その結果、単一の電子制御ユニットが車高、ロール抑制、危険回避を統括するシャシーネットワークが実現し、全体的な安全認識におけるエアサスペンションの役割が増大しています。
電動大型トラックの車隊燃料節約効果
電動トラックの運営者は、1マイルあたりに消費されるキロワッ時を詳細に分析しています。Stellantisのスタラ・フレームプラットフォームは、500マイルのBEV航続距離と14,000ポンドの牽引能力を実現するよう設計されており、巡航高度での空気抵抗を低減するためにアダプティブ・エアサスペンションを統合し、自動車用エアデフレクターなどの空力部品を補完するとともに、静止時にペイロード質量を均等化します。予知保全アナリティクスと組み合わせることで、フリートオペレーターは部品寿命を延ばし、総所有コストを改善することができます。
制約の影響分析*
| 制約 | CAGR予測への影響(概算%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 中間セグメント車両向けの高いシステムおよび統合コスト | -1.1% | グローバル、特に新興市場 | 短期(2年以内) |
| 信頼性とメンテナンスの複雑さへの懸念 | -0.7% | グローバルの商用車セグメント | 中期(2〜4年) |
| ECU接続ECAにおけるサイバーセキュリティリスク | -0.5% | 北米および欧州、APACへ拡大 | 中期(2〜4年) |
| エラストマーおよびコンポジットの価格変動 | -0.3% | グローバルサプライチェーンへの影響 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
中間セグメント車両向けの高いシステムおよび統合コスト
電子制御エアサスペンションの部品表コストは従来のスチールスプリングを数百米ドル上回る可能性があり、コスト重視のCセグメント車への採用を妨げています。複雑なキャリブレーション作業によりECUロジックが追加され、シャシーマウントが強化されるため、エンジニアリングコストがさらに膨らみます。新興市場のOEMは高度なシャシー快適性よりも低い取引価格を優先し、マスセグメントへの普及が遅れています。しかし、中国でのローカル調達とより無駄のないコンポーネント設計によりコスト差は縮小しており、XPengがVibracousticの二室式スプリングを採用しながらG9の価格競争力を維持した決断はコスト削減イノベーションの好例です。
信頼性とメンテナンスの複雑さへの懸念
機械式リーフスプリングやスチールスプリングサスペンションに慣れた車隊管理者は、エアシステムをダウンタイムリスクとして認識しています。車高センサーとコンプレッサーは新たな故障モードをもたらし、診断ツールを持つ熟練技術者を必要とします。発展途上地域での限られたサービスネットワークがこれらの懸念を悪化させ、一部のオペレーターをパッシブハードウェアに留まらせています。サプライヤーは強化されたメンブレン材料、耐腐食性フィッティング、デジタルツイン診断で対応しています。SAF-HOLLANDのHaldex買収後のポートフォリオは、リークやバルブ劣化を事前に検知するオンライン監視サービスをバンドルしており、商用購買者を安心させることを目的としています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
制御タイプ別:
ECAがデジタル統合を推進NECASソリューションは2025年のエアサスペンションシステム市場において54.90%のシェアを維持しており、主に車隊購買者が実証済みのシンプルさと低い取得コストを重視するためです。このセグメントは、静的な積載均等化で十分なバス、トレーラー、基本的なピックアップモデルで引き続き普及しています。一方、ECAは、OEMがソフトウェア中心のアーキテクチャへ移行するにつれてCAGR 9.03%で急速に拡大しています。ECAユニットは加速度計、カメラ、地図サービスからデータを収集してサスペンション設定を予測し、快適性とハンドリングをリアルタイムで向上させます。ECAはEVのエアロ最適化のための可変車高もサポートしており、今後のプレミアムクロスオーバーには不可欠です。
ソフトウェア定義車両は無線キャリブレーションと機能アンロックを重視しており、これらはECAに固有の機能です。ZFのsMOTIONとContinentalのE-Levelファミリーは、スプリングカーブを微調整したりオフロードモードを追加したりする販売後のアップデートを可能にします。NECASはレトロフィットおよびコスト重視の地域で引き続き関連性を持ちます。しかし、ECAが中型高級セダン、パフォーマンスSUV、電動デリバリーバンの標準装備となるにつれて、そのシェアは低下すると予測されます。バルブと圧力センサーの継続的な価格低下により、バリューセグメント全体でECAへの移行が加速するでしょう。
注記: 全個別セグメントのセグメントシェアはレポート購入後に入手可能
車両タイプ別:
商用車の電動化が普及を加速乗用車は2025年のエアサスペンションシステム市場シェアの65.10%を高級セダンとSUVを通じて獲得しており、高い快適性が販売ポイントとなっています。しかし、中型・大型トラックはCAGR 7.94%で、全車両カテゴリーの中で最も高い成長軌道にあります。電動ドライブラインは、自動積載均等化と車高制御を可能にすることでエアサスペンションの価値を増幅させ、航続距離を延ばしてバッテリーパックを保護します。小型商用バンとコーチは、それぞれ都市配送効率と乗客快適性のためにこの技術を採用していますが、その成長プロファイルは中型・大型トラックに遅れをとっています。
クラス8電動トラクターにおけるエアサスペンション技術は、法定重量制限を維持しながら車軸荷重を分散させることでバッテリー質量のペナルティを軽減します。乗用車は数量面でリードを維持しますが、商用セグメントがイノベーションサイクルを牽引し、コンポーネントの耐久性と予測保全能力に影響を与え、後に小売モデルへと波及します。
エンドユーザー別:
アフターマーケットが勢いを増すOEM装着は2025年のエアサスペンションシステム市場シェアの73.60%を占めており、統合の複雑さと衝突安全性およびADASキャリブレーションとのサスペンションチューニングの整合の必要性によるものです。アフターマーケットは、車両パークの老朽化と快適性やスタンスのアップグレードを求めるエンスージアストに支えられ、CAGR 7.38%で拡大しています。MidOcean Partnersの傘下となったArnott Industriesは、欧州SUVおよびアメリカンマッスルカー向けのマルチブランド交換キットを積極的に拡大しており、レトロフィット領域内での統合意図を示しています。
消費者は工場装着エアスプリングが寿命(多くの場合8年後)に達した際にアフターマーケットキットに目を向けます。プラグアンドプレイECA交換モジュールの入手可能性の向上により取り付け時間が短縮され、訴求力が広がっています。OEMチャネルは初回装着において不可欠であり、保証適用、型式認定、統合診断が最重要です。アフターマーケットは老朽化した車隊、パフォーマンスエンスージアスト、調整可能な最低地上高を求めるニッチなオフロードコミュニティから増分収益を獲得するでしょう。
コンポーネント別:
ECUが技術進化をリードエアスプリングは2025年のエアサスペンションシステム市場シェアの33.95%を占め、車両荷重を支えるという不可欠な機能を反映して最大のシェアを形成しました。しかし、電子制御ユニットはCAGR 9.96%で最も速く成長するコンポーネントです。ECUはコンプレッサー出力、バルブタイミング、センサーフィードバックを統括し、路面入力を予測する機械学習アルゴリズムをますます搭載しています。コンプレッサー、リザーバー、センサーはシステム全体の数量に概ね連動して拡大し、ダンパーのイノベーションは優れたロール制御のためにマグネトレオロジー流体チャンバーとエアブラダーの統合に焦点を当てています。
Continentalの記録的な受注残は、OEMがエアサスペンションをブレーキおよびステアリングロジックと統合した完全な制御スタックを購入していることを示しています。エアスプリングサプライヤーは、より高い圧力に耐えながらバネ下重量を削減するテキスタイル強化ベローズなどの材料革新を続けています。一方、ECUサプライヤーは無線アップデートに対するサイバーセキュリティモジュールを組み込み、車両ハッキングへの露出に対する懸念の高まりに対応しています。
推進方式別:
BEV統合がイノベーションを推進内燃機関プラットフォームは2025年のエアサスペンションシステム市場において依然として収益シェアの84.60%を占めていますが、BEVはCAGR 10.78%ですべての推進グループを上回っています。バッテリーパックの重量を抱える電動SUVとピックアップは、充電状態やペイロードに関わらず一定の車高を維持するためにエアサスペンションを活用しています。XPengのG9は可変剛性チャンバーを採用し、熱管理と航続距離を最適化するために圧力をシフトさせており、推進方式に連動した設計要求を反映しています。
BEVの数量が拡大するにつれて、シャシードメイン制御とエネルギー管理ソフトウェアを統合する範囲が広がり、エアサスペンションはオプションの快適装備から戦略的な効率化デバイスへと昇格します。
サスペンションアーキテクチャ別:
アクティブシステムが普及パッシブアーキテクチャは2025年のエアサスペンション市場シェアの61.95%を占めました。基本的なセルフレベリングで十分なトレーラー、バン、エントリーレベルの高級車で好まれています。フルアクティブシステムはコストが高いものの、超フラットな乗り心地プロファイルを要求するプレミアムセダンおよび自律走行対応ロボタクシーにより、CAGR 11.62%で成長しています。セミアクティブ設計は中間点を提供し、フル油圧アクチュエーターのコストをかけずにソレノイド制御バルブを使用してミリ秒単位でダンピングを変化させます。
レンジローバーのアダプティブシステムは、GPSを通じて路面地形を読み取り、凹凸の前にダンパーを準備することでパッシブとアクティブのパラダイムを橋渡しします。価格差が縮小するにつれて、セミアクティブ設定は中価格帯クロスオーバーに普及し、フルアクティブユニットはエグゼクティブEVおよびレベル3自律走行プロトタイプのフラッグシップ製品となるでしょう。
注記: 全個別セグメントのセグメントシェアはレポート購入後に入手可能
販売チャネル別:
ティア1統合が拡大OEM直接調達は2025年のエアサスペンションシステム市場において61.90%のシェアを維持しており、安全性が重要なシャシー部品の従来の調達方法と一致しています。ティア1モジュールサプライヤーはCAGR 7.89%で拡大しており、エアスプリング、ダンパー、センサー、電子機器をパッケージ化したターンキーシャシーサブフレームへのOEMの需要を取り込んでいます。ZFによる統合シャシーソリューション部門の創設は、サプライヤーが単一の部品番号の下で調和したハードウェアとソフトウェアを提供できるようにするこの垂直統合への推進を象徴しています。
小規模コンポーネントベンダーはサイバーセキュリティと機能安全適合のための資格取得コストの上昇に直面しており、より大規模なシステムインテグレーターとのパートナーシップや買収へと向かっています。SAF-HOLLANDによるHaldexの追加は車軸およびサスペンションシステムの範囲を広げ、サプライチェーンの簡素化を求めるグローバルトラックメーカーにアピールしています。
地域分析
アジア太平洋地域の自動車用エアサスペンション市場
アジア太平洋地域は2025年に38.90%のシェアを占め、エアサスペンションシステム市場をリードしました。中国における高級車および電気自動車の需要がボリュームの大部分を牽引しており、日本のブランドは引き続き乗り地技術の改良を進めています。メルセデス・ベンツの現地化されたR&Dおよびグローバルティア1サプライヤーによる製造拠点は、サプライチェーンを短縮し、地域の乗り心地の好みに合わせた仕様への適応を可能にしています。新エネルギー車に対する政府支援も、先進的なシャシー統合の上限を引き上げています。
EMEAおよびアメリカ大陸の自動車用エアサスペンション市場
インフラプロジェクトと富裕層の消費者基盤が収束するにつれ、中東およびアフリカは2031年までに6.94%という最も高いCAGRを達成する見込みです。プレミアムSUVおよびピックアップトラックが市場の中心を占めており、購入者は砂漠地形での多用途性を確保するための車高調整式サスペンションを高く評価しています。欧州では、厳格なフリートCO₂規制が軽量エアスプリングおよび車高ベースの空力効率戦略を促進しているため、高い普及率を維持しています。 北米の動向は、ピックアップトラックおよび大型トラックの採用状況に左右されます。ステランティスをはじめとするデトロイト・スリーのメーカーは、牽引安定およびBEVの空力性能を満たすため、ボディ・オン・フレームプラットフォームをエアサスペンションモジュールを中心に再編しています。南米は依然として新興市場ですが、燃費向上に寄与するコンポーネントへの輸入関税引き下げに支援され、ブラジルのプレミアムSUV組立分野での採用が増加しています。
規制環境
自動車用エアサスペンションシステムは、シャシー部品、電子制御、商用車の構造要件を対象とする、より広範な車両安全および型式認証の枠組みの中に位置付けられる。欧州連合では、規則(EC)No 661/2009(一般安全規則)が、サスペンション性能とシステム統合が安全性の結果に影響を与える可能性のある車両およびトレーラーに関連する型式認証要件の重要な基盤となっている。UNECE WP.29の構造・安全基準、統合された車両構造決議やUN Regulation No. 107などのバス安全要件も、UN規則に従う多くの非EU市場全体で調和された期待を形成している。
米国では、FMVSS(49 CFR Part 571)および関連するNHTSAの手続きによりコンプライアンスが規定されており、市場アクセスは自動車部品に関する通商政策の影響も受けている。Section 232の自動車・自動車部品関税プログラム(対象部品への25%の関税)は、エアスプリング、バルブ、センサー、モジュールなどの輸入サブコンポーネントに材料コストとコンプライアンス上の変動要因を加えた。米国商務省は、Section 232の適用除外プロセスに関連する申請を受け付ける期間を2026年4月1日から4月14日まで開設し、サプライヤーが分類、調達拠点、関税相殺メカニズムを積極的に管理する必要性を一層強めている。
バリューチェーン分析
自動車用エアサスペンションのバリューチェーンは、ベローズ用のエラストマーと補強材、ハウジング用のアルミニウムとエンジニアリングプラスチック、コンプレッサー、リザーバー、ソレノイドバルブ、車高・圧力センサー、電子制御ユニットなど、上流の材料およびサブコンポーネントから始まる。これらの部品は、ティアサプライヤーによってエアスプリング、ストラット、統合ECASモジュールに組み立てられ、その後、ティア1サプライヤーおよびモジュールサプライヤーが完全なコーナーモジュールまたはアクスル・トレーラーシステムとして、ジャストインタイム方式でOEMやトレーラーメーカーに供給する。アフターマーケット専門業者も、部品ディストリビューターや取付業者網を通じて、交換用エアスプリングやストラット、レトロフィットキットを供給している。
供給側の動きは、現地化とサプライチェーンの脆弱性の両方を示している。Audiは、2024年9月のプロジェクト開始を経て、2つの完全電動SUVモデルのエアスプリングサプライヤーとして中国拠点のKHATを指名し、中国メーカーがプレミアムEVプラットフォームでの資格認定を拡大していることを浮き立たせている。同時に、Stellantisは2026年3月14日、サスペンションモジュールの納入を巡るサプライヤーとの対立により、Toluca組立工場でのJeep Cherokeeの生産を停止し、モジュールの物流とOEMの組立スケジュールがいかに密接に連動しているかを示した。技術と拠点の側面では、ZFは2025年6月にHyundai向けに第5世代OptiRide ECASの量産を開始し、統合型スマート空圧アクチュエーターへの移行が続いていることを反映している。VB-AirsuspensionによるFord Transit Custom・Volkswagen Transporter向けVB-FullAir 4C(2026年4月末より提供開始)など、新たな商用製品の投入は、商用バンプラットフォームがより完成度の高いエアサスペンションパッケージをより広範な流通チャネルに取り込んでいることを示している。
競合環境
市場は中程度の集中度を示しています。Continental、ZF Friedrichshafen、Hendrickson、ThyssenKrupp Bilsteinが市場の主要プレーヤーであり、深いシャシーポートフォリオと数十年にわたるOEMプログラムを活用しています。競争上のレバーには、制御ソフトウェアの洗練度、センサー統合、サプライリスクを低減するグローバル生産拠点が含まれます。
ZFはアクティブセーフティとシャシーテクノロジーチームを統合し、OEMが機能安全規範を満たしながらコンポーネント数を削減できるバンドルされたステアリング、ブレーキ、サスペンションソリューションを提供しています。Continentalは、消費者の購入後パーソナライゼーションへの需要に応えるために、無線での乗り心地プロファイル更新を可能にするソフトウェア定義アーキテクチャを積極的に追求しています。Hendricksonは商用車の堅牢性に注力し、電動トラックに適した低圧大容量スプリングを備えたPRIMAAX EX過酷使用ラインを投入しています。
プライベートエクイティの関心が高まっており、MidOcean PartnersによるArnott Industriesの買収は断片化したアフターマーケット供給を統合し、電子制御レトロフィットキットを拡大することを目的としています。一方、XPengなどの中国の新興企業は独自のエアシステムをEVに統合して既存ブランドを下回るコストを実現しており、将来の価格競争を示唆しています。持続可能性の主張も差別化要因となっており、FORVIAはAutoShanghai 2025において新しいエアサスペンションイノベーション全体でCO₂を30%削減することを約束し、OEMの脱炭素化要求に応えています。
自動車用エアサスペンション業界リーダー
-
Continental AG
-
ZF Friedrichshafen AG
-
Hendrickson International
-
Thyssenkrupp Bilstein
-
Vibracoustic SE
- 注:主要企業の掲載順は順位を示すものではありません。
自動車用エアサスペンション市場 このレポートでカバーされる企業
- Continental AG
- ZF Friedrichshafen AG
- Hendrickson International
- Thyssenkrupp Bilstein
- Vibracoustic SE
- Firestone Industrial Products
- Hitachi Astemo
- Mando Corporation
- SAF-Holland SE
- Meritor (Cummins)
- AccuAir Suspension
- Air Lift Company
- Arnott Industries
- BWI Group
- KYB Corporation
- Komman Air Suspension
- Guangzhou Guomat Air Spring
- Dunlop Systems & Components
- Tenneco Inc.
市場機会と将来展望
商用車向けの現地化・ソフトウェア統合型空圧プラットフォームを巡り、ホワイトスペースが形成されつつあり、OEMおよびフリート運営者はモジュール式の空気供給、処理、電子制御エアサスペンション機能を求めている。2026年5月から6月にかけて発表された、Bosch、Brakes India、Wheels Indiaによる50:50の合弁事業が、エアサスペンションモジュールを含む先進的な商用車用空気システムをインドで設計・製造するという内容は、サプライヤーがECASおよび関連する空気管理コンテンツを備えたトラック・バス向けに地域的な設計・製造能力を構築していることを示している。
生産能力拡大やサプライヤー資格認定の動きも、トレーラー・重負荷用途、およびプレミアムEVプログラムにおける機会を後押ししている。Hendrickson Trailerは2026年6月、ケンタッキー州サマセットの工場でトレーラー用エアサスペンションの生産能力を増強するために1,300万米ドルの投資を行うことを開示し、北米のトレーラーサスペンション需要向けに段階的な生産規模拡大が見込まれることを示唆している。プレミアムEV分野では、Audiが2026年3月に2つの完全電動SUVモデルのエアスプリング供給先としてKHATを選定したことは、OEMが従来の欧州系大手を超えて調達を多様化する意欲を示しており、厳格な検証をクリアできるコスト競争力のあるサプライヤーに機会が生まれている。各セグメントを通じて、センサー、バルブ、ECUロジックを統合したECASモジュールへの移行は、ドメインコントローラーアーキテクチャやオーバー・ジ・エア校正要件に対応したソフトウェア対応シャシー部品を提供できるティア1およびモジュールサプライヤーにとっての優位性を強めている。
最近の産業開発事情 自動車用エアサスペンション市場
- 2026年6月:Hendricksonは、ケンタッキー州サマセットの工場でトレーラー用エアサスペンションシステムの生産能力を拡大するために1,300万米ドルの投資を発表した。この動きは、ドライバン・冷蔵フリート向けのトレーラーサスペンション機器のさらなる生産増を支え、稼働率重視のサスペンションパッケージを優先する調達サイクルに向けてHendricksonの地位を確立するのに役立つ。
- 2025年6月:ZFは、Hyundai Motor Company向けに第5世代の電子制御エアサスペンション(ECAS)であるOptiRideの量産を開始した。このプラットフォーム単位の供給は、バルブとセンサーを統合したスマート空圧アクチュエーター設計への移行を強め、商用車分野で競合するECASサプライヤーの統合ハードルを高めている。
- 2024年7月:Continentalは、天然ゴムとEPDM混合材料を用いたTough RuNRエアスプリングラインを発表し、エアスプリング製造における50%超のカーボンフットプリント削減を報告した。この製品開発は、材料選定やサステナビリティに関する主張が、走行性能や耐久性能と並んで競争上の差別化要因になっていることを示している。
自動車用エアサスペンション市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本市場は、乗用車および商用車を対象に、乗り心地の向上、積載量の均等化、および車高制御を目的として使用される自動車用エアサスペンションシステムから生み出される収益を対象としており、OEM装着品とアターマーケット交換品の両方を含みます。
調査範囲の除外事項:本市場規模の算定には、自動車以外のエアサスペンション用途(道路車両のサスペンションに含まれない産業用、鉄道用、またはトレーラー専用の空気圧システムなど)は含まれません。
セグメンテーション概要
- 制御タイプ別
- 電子制御エアサスペンション(ECAS)
- 非電子制御エアサスペンション(NECAS)
- 車両タイプ別
- 乗用車
- 小型商用車
- 中型・大型トラック
- バスおよびコーチ
- エンドユーザー別
- OEM
- アフターマーケット
- コンポーネント別
- エアスプリング
- コンプレッサーおよびリザーバー
- 電子制御ユニット
- 車高・圧力センサー
- ショックダンパー
- 推進方式別
- ICE車両
- バッテリー電気自動車
- サスペンションアーキテクチャ別
- パッシブエアサスペンション
- セミアクティブ/アダプティブエアサスペンション
- フルアクティブエアサスペンション
- 販売チャネル別
- OEM直販
- ティア1/モジュールサプライヤー
- 地域別
- 北米
- 米国
- カナダ
- 北米その他
- 南米
- ブラジル
- アルゼンチン
- 南米その他
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- 欧州その他
- アジア太平洋地域
- 中国
- 日本
- インド
- 韓国
- アジア太平洋地域その他
- 中東・アフリカ
- サウジアラビア
- アラブ首長国連邦
- 南アフリカ
- ナイジェリア
- 中東・アフリカその他
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、市場の基本的な境界を設定し、需要の背景を構築し、当社の前提条件が公開されている業界シグナルと一致していることを確認するために使用されました。OICAなどの機関が公表する車両生産統計、UNコムトレードなどのプラットフォームからの貿易・関税品目データ、運輸機関が公表する道路車両登録シリーズ、および装着・コンプライアンスの動向を示す安全・技術基準の参考資料(入手可能な場合)などを参照しました。
モデルの現実性を維持するため、公開企業の提出書類、年次報告書、および投資家向けプレゼンテーションも精査し、サスペンション関連事業の収益構成の手がかり、製品ポジショニング、および地域別エクスポージャーを把握しまた。一部では、企業財務・インテリジェンス、ニュース・財務情報、および特許データベースに関する有料サブスクリプションを活用し、技術の方向性を相互確認するとともに、新たなプログラムが採用動向を変化させる可能性のある領域を特定しました。これらのデスクリサーチソースはあくまで例示であり、インプットの収集・検証・明確化には他の公開資料も使用されています。
一次インタビューおよびサーベイ
一次調査は、OEM側のエンジニアリングまたは購買担当者、部品サプライヤー、ディストリビューター、およびアフターマーケット参加者へのエキスパートインタビューと構造化サーベイを通じて実施され、その後フィードバックをデスクリサーチのシグナルと照合しました。本市場はグローバル市場であるため、アジア太平洋地域、欧州・中東・アフリカ地域、および南北アメリカ地域にわたってインプットを検証し、装着率、プレミアム車両の構成比、および交換サイクルにおける地域差を最終的な前提条件に反映させました。
一次調査フィールドワーク回答者の分布
| 企タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:28% | 最高経営幹部(CXO):15% | アジア太平洋地域:48% |
| 中位層:57% | 部門・ユニットリーダー:28% | 欧州・中東・アフリカ地域:29% |
| 小規模プレイヤー:15% | マネージャー:57% | 南北アメリカ地域:23% |
市場規模算定と予測
市場規模の算定は、トップダウンとボトムアップの両ロジックを用いて構築されました。トップダウン側では、車両タイプおよび推進方式別のエアサスペンション装着率と車両生産・保有台数のシグナルを組み合わせて対応可能な需要プールを再構築し、制御タイプおよび部品内容を反映した価格帯を適用しました。需要プールが構築された後、サンプリングされたサプライヤーの収益手がかり、OEMプログラム構成に関する議論、および主要部品の単純な台数×平均販売価格アプローチを用いた選択的なボトムアップ検証によって結果を裏付け、乖離が生じた場合には合計値の調整に活用しました。
本市場においては、プレミアム乗用車のシェア、新車へのエアサスペンション普及率と後付けの比較、ならびにコンプレッサおよびエアスプリングの交換サイクルが主要なインプットとなりました。また、電子制御システムと非電子システムの分割、SUVの成長と電動化に連動した地域別構成比の変化も追跡しました。小規模国や薄いアフターマーケット報告においてデータギャップが存在する場合は、類似した車両保有台数からのプロキシ比率を用いて欠損部分を補完し、インタビュー時に前提条件を検証することで最終推計値の信頼性を確保しました。
予測においては、シナリオ分析を用いることで、異なる車両生産とプレミアム化の経路のもとで採用率と価格が制御された形で変動できるようにし、過去系列のトレンド挙動を用いて平滑化しました。普及率の変化、システムあたりの部品内容、および価格推移に関する前提条件はエキスパートと確認し、インプットが混在している場合には調整を保守的に維持しました。
データ検証と更新サイクル
検証は複数のパスで実施され、合計値が単一の前提条件に依存しないようにしました。モデルのアウトプットは、地域別車両生産動向、プレミアムプラットフォームの想採用曲線、台数と金額アウトカムの整合性チェックなどの独立したシグナルと比較され、その後、異常な急変が疑問視され再計算されるアナリストレビューが行われました。
インタビューフィードバックとデスクリサーチ指標の間に大きな乖離が生じた場合は、最終承認前に回答者に再連絡して変化の内容(例:プラットフォームの立ち上げ遅延、価格リセット、供給制約など)を明確にしました。レポートは年次で更新され、重要なイベントが発生した場合には中間更新が行われます。また、クライアントが最新の見解を受け取れるよう、最終納品前チェックも実施されます。
Mordor Intelligenceの自動車用エアサスペンション市場推計と他の公表推計との比較
自動車用エアサスペンションの公表市場規模は、トピック名が同じように見えても一致しないことが多くあります。相違点は通常、エアサスペンションシステムとして何がカウントされるか、起点として使用される年度、および価値が車両需要プールから構築されるかより広範なサプライヤー収益バスケットから構築されるかによって生ます。
表に示された大きな幅は主に、一部のソースが異なる価格水準を持つ以前の年度を市場の起点としており、また一部が道路車両エアサスペンションシステムの定義の外に位置する隣接する空気圧サスペンションカテゴリーを含んでいることに起因しています。表はタイミングも示しており、一方の推計は2024年、もう一方は2025年で示されているのに対し、Mordor Intelligenceのモデルでは現在年度の値は2026年で示され、乗用車および商用車にわたるOEMおよびアフターマーケット需要に整合させた上で、同一の調査範囲ルールを用いて2031年まで延長されています。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 13.64 ビリオン 米ドル(2026年) | |
| グローバルコンサルタンシーA | 10.01 ビリオン 米ドル(2024年) | より古い価格環境と異なる基準年を使用しており、OE、キャビン、電気・ハイブリッドのサブ市場を分割しているため、合計における自動車用エアサスペンション価値としてカウントされる内容が変化する可能性があります。 |
| 産業出版社B | 7.48 ビリオン 米ドル(2025年) | 2025年を基準とした系列で報告市場価値が狭く、部品カバレッジの違いおよび電子システムと非電子システムの価格設定方法が、需要プール構築と比較してヘッドライン数値を引き下げる可能性があります。 |
総合すると、この幅は単一の計算誤りではなく、主にタイミングと調査範囲の取り扱いによって説明されます。インプットを車両生産、装着率、交換パターン、および現実的な価格帯に結び付けることで、新たなプログラムと価格が進化するにつれて再確認・再現可能な透明性の高い合計値が得られます。
レポートで回答される主要な質問
自動車用エアサスペンション市場の規模はどのくらいですか?
自動車用エアサスペンション市場規模は2026年に137億4,000万米ドルに達し、CAGR 8.02%超で成長して2031年までに200億6,000万米ドルに達すると予測されます。
エアサスペンションシステム市場をリードしている地域はどこですか?
アジア太平洋地域が2025年に38.90%のシェアでリードしており、中国の高級車需要と日本の技術リーダーシップが牽引しています。
電子制御エアサスペンションはどのくらいの速さで成長していますか?
電子制御システムはCAGR 9.03%で拡大しており、ADASおよびデジタルシャシープラットフォームとのより深い統合により非電子制御システムを上回っています。
エアサスペンションのアフターマーケットは成長していますか?
はい、アフターマーケットセグメントはCAGR 7.38%で拡大しており、老朽化した車両とパフォーマンスエンスージアストがレトロフィットおよび交換キットへの需要を牽引しています。
電動トラックにとってエアサスペンションシステムが重要な理由は何ですか?
最適化された荷重移動と空力的な車高制御により、エネルギー効率を最大3.5%向上させ、車両航続距離を直接延ばします。