
自動車用エアバッグ市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
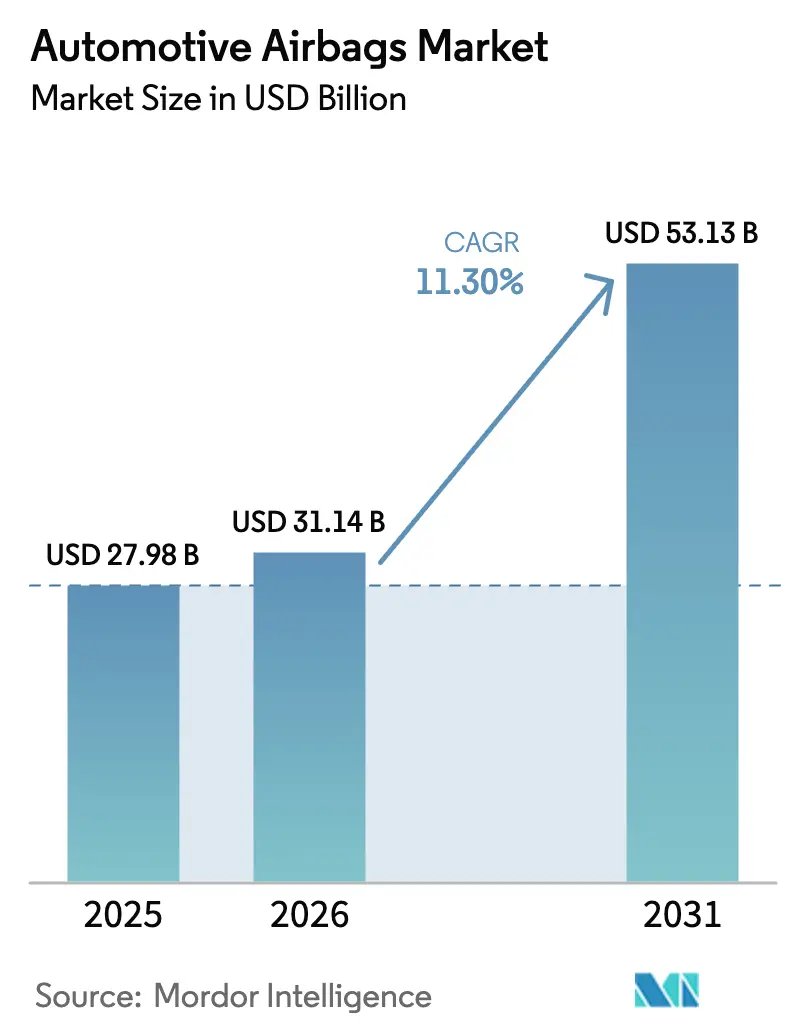
| 市場規模 (2026) | 31.14 十億米ドル |
| 市場規模 (2031) | 53.13 十億米ドル |
| 成長率 (2026 - 2031) | 11.30 % |
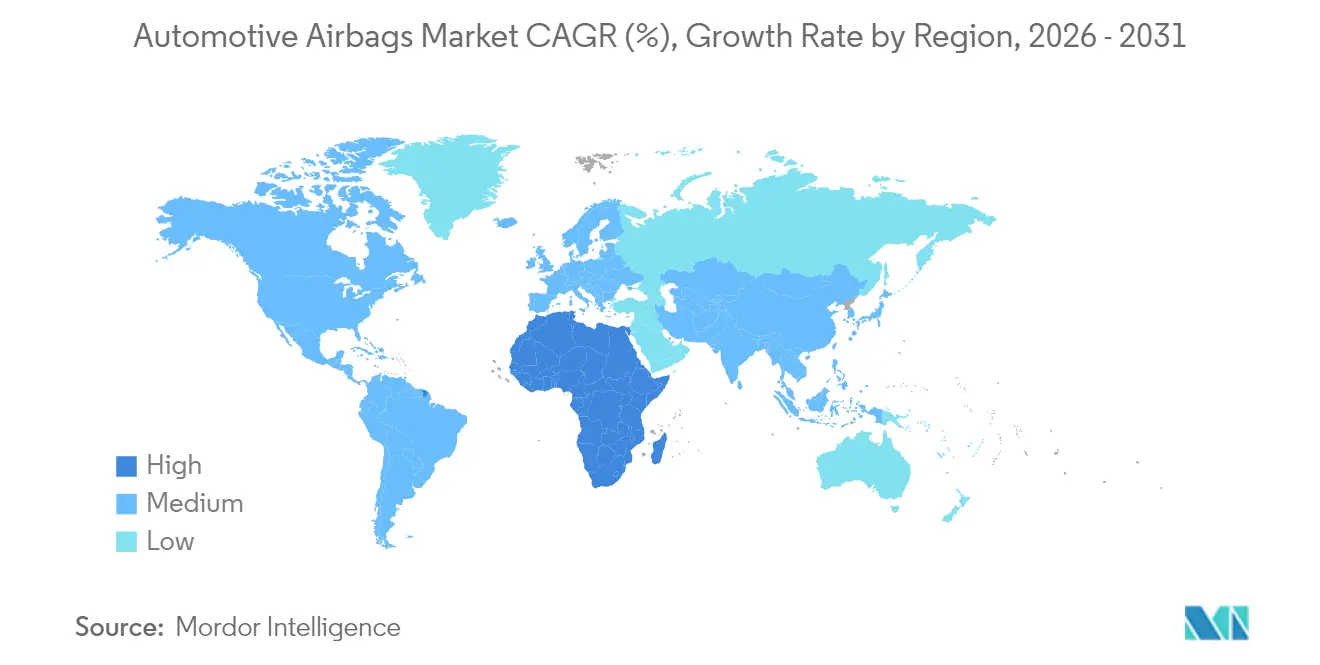
| 最も急速に成長している市場 | 中東とアフリカ |
| 最大市場 | アジア太平洋地域 |
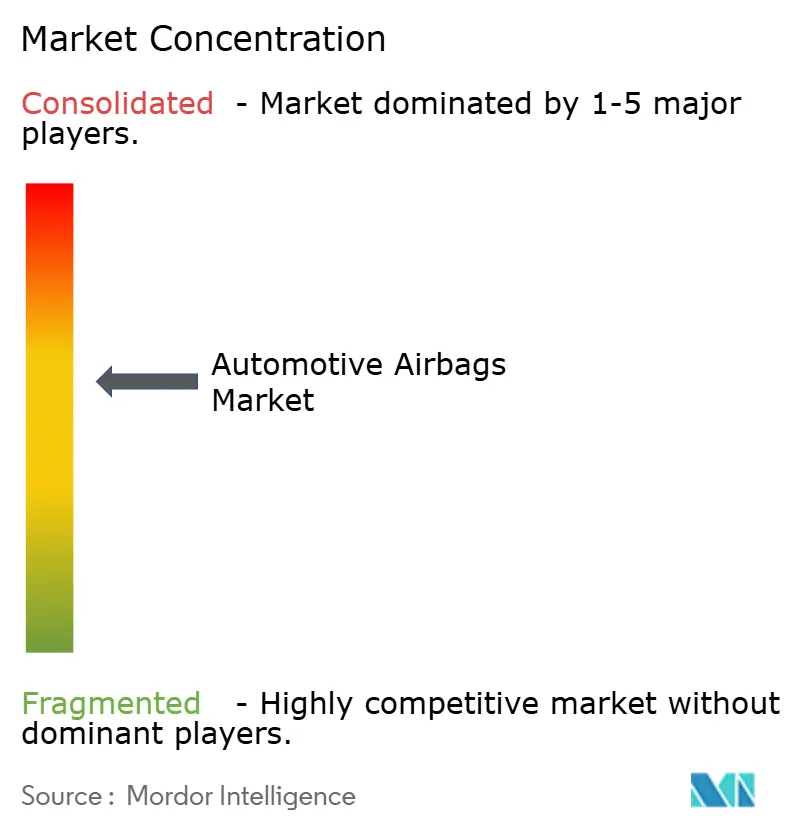
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる自動車用エアバッグ市場分析
自動車用エアバッグ市場は、2025年の279億8,000万USDから2026年には311億4,000万USDへと成長し、2026年~2031年にかけて11.30%のCAGRで2031年には531億3,000万USDに達すると予測されています。新興経済圏における前面衝突および側面衝突に関する規制の強化、電気自動車への急速なシフト、そしてSUVへの持続的な需要が最大の追い風となっています。自動車メーカーはより多くのセンサーと高性能な電子制御ユニットを統合して展開の精度を高める一方、サプライヤーは持続可能性と軽量化目標の両方を満たす軽量ファブリックへの投資を進めています。半導体不足は依然として近期の最大のボトルネックですが、積極的な在庫戦略と長期供給契約によってその影響は緩和されています。保険インセンティブや安全意識の高まりに後押しされた後付け需要の拡大も、自動車用エアバッグ市場にさらなる勢いをもたらしています。
レポートの主要ポイント
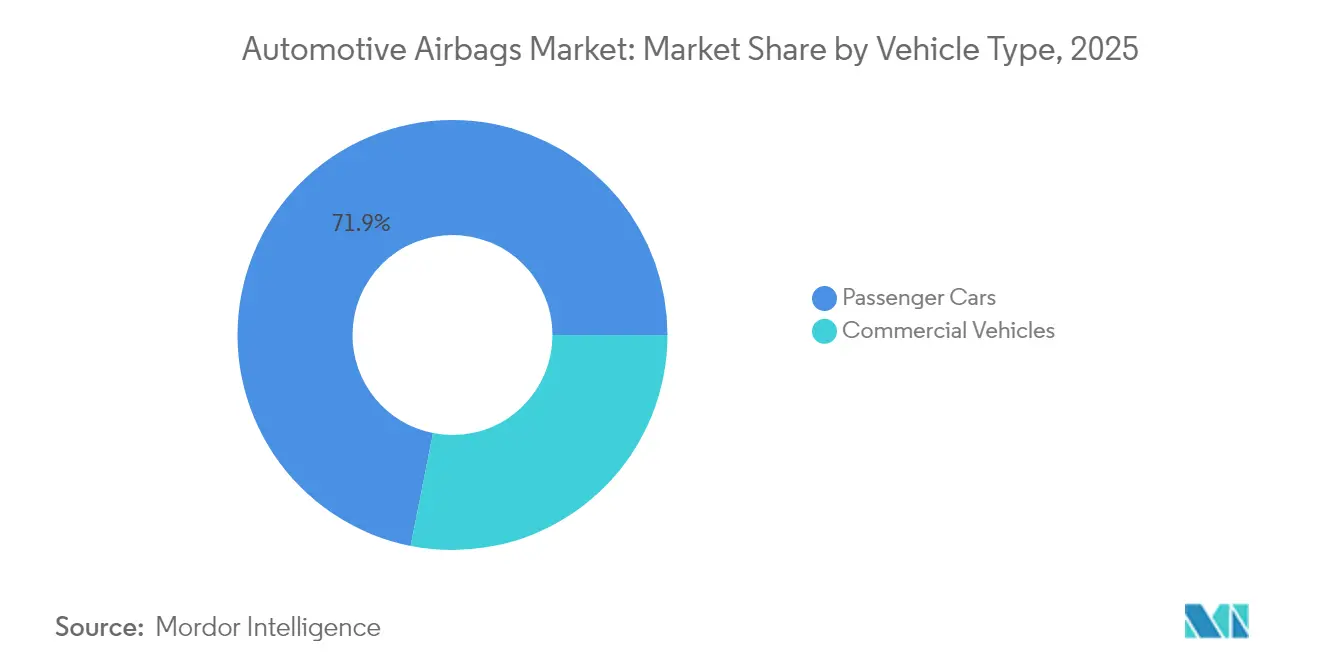
- 車両タイプ別では、乗用車が2025年に71.88%の売上シェアで自動車用エアバッグ市場をリードしており、商用車は安全規制がトラックやバスにも拡大する中、2031年までに8.12%のCAGRで拡大すると予測されています。
- 推進タイプ別では、バッテリー電気自動車(BEV)が最も成長の速いサブセグメントとして台頭しており、14.85%のCAGRでの成長が見込まれていますが、ICE車両は依然として86.65%のシェアで支配的な地位を占めています。
- コンポーネント別では、エアバッグモジュールが2025年に52.10%のシェアを保持していますが、クラッシュセンサーおよびECUはアルゴリズム最適化された展開精度への需要増加に牽引され、11.95%のCAGRで最も速く成長しています。
- 材料別では、ナイロン66が2025年に65.95%のシェアで引き続き主流の選択肢となっており、ポリエステルはコスト効率とリサイクル性から13.05%のCAGRでの成長が期待されています。
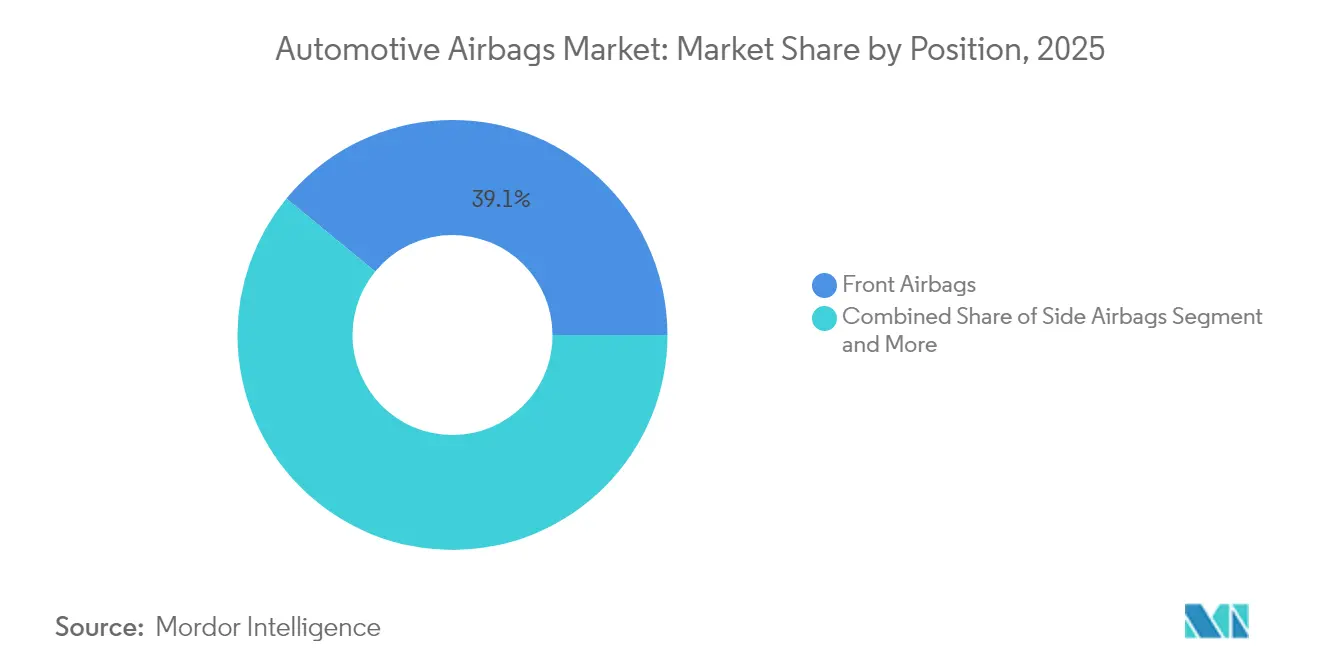
- エアバッグ位置別では、フロントエアバッグが2025年に市場の39.05%を占めており、カーテンエアバッグは側面衝突安全への関心の高まりに支えられ、13.85%のCAGRでの成長が見込まれています。
- 販売チャネル別では、OEMが2025年に市場の90.75%を占めていますが、アフターマーケットは後付け需要の拡大および安全規制への適合に牽引され、13.45%のCAGRで勢いを増しています。
- 地域別では、アジア太平洋地域が2025年に42.10%の市場シェアで支配的な地位を占めており、中東・アフリカ地域は新車生産の増加と輸入ベースのエアバッグ統合に支えられ、2031年までに14.90%のCAGRで最も成長の速い地域となる見込みです。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGRへの影響(%) | 地域的関連性 | 影響の時間軸 |
|---|---|---|---|
| 新興市場におけるデュアルエアバッグ規制 | +2.3% | インド、東南アジア、ラテンアメリカ | 短期(2年以内) |
| 新興市場における前面・側面衝突義務化 | +2.1% | インド、ブラジル、ASEAN | 中期(2〜4年) |
| EV向けパッケージングによるモジュール統合の推進 | +1.8% | 欧州、中国 | 中期(2〜4年) |
| SUV比率上昇によるカーテンエアバッグ需要の牽引 | +1.7% | 北米、欧州への波及 | 短期(2年以内) |
| 中国OEMによるユーロNCAPエアバッグ搭載推進 | +1.5% | グローバル、主な影響は中国および輸出市場 | 中期(2〜4年) |
| 保険連動型フリート安全アップグレードインセンティブ | +1.2% | 北米および欧州 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
新興経済圏における前面・側面衝突安全基準の厳格化
急速な規制の展開により、自動車用エアバッグ市場の台数が拡大しています。インドが2025年1月からすべての乗用車にデュアルフロントエアバッグを義務付ける規制だけで、年間約1,000万台の追加需要が生まれます。ブラジルの同様の義務化により、国内のエアバッグ普及率はほぼ完全普及に近い水準まで上昇しました。これらの規制は消費者啓発キャンペーンや有利な保険条件と相まって、工場での装着率を加速させています。サプライヤーはリードタイム目標を達成しつつ、価格感応度の高いセグメントでのコスト競争力を維持するため、グローバルな品質基準を保ちながら現地生産体制を強化しています。
EVプラットフォームのパッケージング要件がマルチモジュール統合を推進
EVにおけるバッテリーの配置とフラットフロアキャビンは衝突時の動力学を変容させ、設計者に専用エアバッグの採用を迫っています。Autoliv社のベルヌーイエアバッグ™は広いキャビン形状に対応し、インフレーターの熱を30%低減します。Hyundai Mobis社の2025年製センターエアバッグのような中央エアバッグは、側面衝突時のドライバーと同乗者の接触を防止します。これらの専用モジュールはEV1台あたりの平均エアバッグ搭載数を増加させ、自動車用エアバッグ市場の機会を拡大する一方、高電圧パック周辺の熱ストレスを最小化する軽量ガス発生装置に向けた研究開発を促進しています。
北米においてSUV比率の上昇がサイドカーテンエアバッグ需要を喚起
SUVは米国の小型車販売の70%以上を占め、横転リスクを高めています。横転時も膨張状態を維持するサイドカーテンエアバッグは、販売店のショールームで訴求力の高い装備となっています。道路安全保険研究所(Insurance Institute for Highway Safety)は、頭部保護カーテンが存在する場合にドライバーの死亡率が37%低減されると指摘しています [1].エアバッグ、
道路安全保険研究所(Insurance Institute for Highway Safety)、iihs.org 自動車メーカーは3列目シートまで保護範囲を拡大し、乗員同士の傷害を防止するファーサイドユニットを統合しています。その結果、自動車用エアバッグ市場においてカーテンモジュールの普及が深化しています。
インドおよび類似する途上国市場におけるデュアルエアバッグ義務化
インド、東南アジア、南米の規制当局は、デュアルエアバッグを最低限の安全基準と位置付けています。このような低コストのコンプライアンス対応は非常に大きな人命救助効果をもたらしており、米国運輸省(US Department of Transportation)のデータは前面エアバッグがドライバーの死亡率を29%削減することを示しています [2].より安全な車両、
米国運輸省(US Department of Transportation)、transportation.gov 例えばインドの国内組立メーカーは、キャビンスペースを犠牲にすることなく助手席エアバッグを収納できるようにダッシュボードを再設計しています。コスト意識の高い消費者をターゲットとする地場OEMにとって、この義務化は第一層サプライヤーに安定的な数量増加をもたらしています。
制約要因の影響分析*
| 制約要因 | (~)CAGRへの影響(%) | 地域的関連性 | 影響の時間軸 |
|---|---|---|---|
| 半導体およびインフレーター用推進薬の不足 | -1.8% | 北米、欧州 | 短期(2年以内) |
| ゼロディフェクト研究開発コストの上昇による第2層サプライヤーへのマージン圧迫 | -1.2% | グローバル、小規模サプライヤーへの集中的影響 | 中期(2〜4年) |
| アフターマーケットにおける偽造エアバッグ | -0.9% | アジア、アフリカ、ラテンアメリカ | 中期(2〜4年) |
| EV軽量化による代替拘束装置探索の推進 | -0.7% | グローバル、プレミアムEVセグメントでの早期影響 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
半導体不足による生産の混乱
エアバッグECUは32ビットマイクロコントローラーに依存しており、供給割当の不足により2024年の世界車両生産台数は230万台削減されました。サプライヤーは28週に及ぶ受注残を報告し、自動車メーカーは高マージンモデルを優先する動きをとりました。部品コストは2023年の基準値比で12〜15%上昇し、第2層サプライヤーのマージンを圧迫しました。戦略的バッファリングおよびファウンドリーレベルの合意により供給は安定化しつつありますが、自動車用エアバッグ市場の近期拡大は依然として抑制されています。
アフターマーケットにおける偽造エアバッグが消費者の信頼を損なう
米国道路交通安全局(NHTSA)の推計によれば、2024年に25万個の偽造エアバッグが北米の車両に搭載され、そのうち80%以上が安全試験に不合格でした。しばしばオンラインで販売される非正規品は正規品を価格で下回り、乗員の安全を脅かしています。OEMおよびサプライヤーは現在、認証用QRコードとRFIDタグを埋め込んでいますが、これにより1台あたりのコストが3〜5USDを増加させています。アフターマーケットの信頼性、ひいては自動車用エアバッグ市場の持続的成長を守るためには、継続的な取り締まりと消費者教育が不可欠です。 [3]車両用エアバッグと傷害防止、
米国道路交通安全局(National Highway Traffic Safety Administration)、nhtsa.gov
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
車両タイプ別:
乗用車が数量を支え、商用車が加速乗用車は2025年の自動車用エアバッグ市場において71.88%を占め、生産台数の多さと1台あたりのエアバッグ搭載数の増加に支えられています。一方、商用車は2031年までに8.12%のCAGRでより速いペースで拡大しており、欧州の一般安全規制(General Safety Regulation)が2025年から新型大型モデルに高度な拘束システムを義務付けていることが背景にあります。フリートマネージャーはエアバッグ一式導入によって傷害関連のダウンタイムが42%削減されるという実績を評価しており、この効果が初期コストを相殺しています。商用車向け自動車用エアバッグ市場の規模は、安全装備車両に対して保険割引を提供するテレマティクス連動型インセンティブを活用しながら着実に拡大すると見込まれています。
電子商取引の急拡大により長距離輸送活動が増加し、混雑した輸送回廊でのドライバー保護強化が求められています。北米のフリートはクラス8トラクターにサイドカーテンエアバッグおよびニーエアバッグを指定装備とするようになっており、平均エアバッグ搭載数は2020年の2個から2025年には5個へと増加しています。規制当局が乗員安全のさらなる向上を視野に入れる中、商用プラットフォームは自動車用エアバッグ市場にとって堅調な追加成長機会を提供しています。
注記: 各セグメントのシェアはレポート購入後にご確認いただけます


推進タイプ別:
BEVが統合の複雑性を再定義ICE車両は2025年において86.65%のシェアで依然として数量の面では主流ですが、BEVは自動車用エアバッグ市場において2031年までに14.85%のCAGRで最も速い成長を示しています。バッテリーパックが従来のクラッシャブルゾーンを制約するため、外部プリクラッシュエアバッグや低温インフレーターの採用が進んでいます。Autoliv社の低熱量ガス発生装置は高電圧システム周辺の防火安全制約に対応し、設計の自由度を広げています。2024年の世界電気自動車販売台数が1,700万台を超え、それぞれに補助的拘束モジュールが必要となる中、BEV向け自動車用エアバッグ市場の規模は複利的に拡大する見込みです。
ハイブリッドおよびプラグインハイブリッドモデルは8.85%のCAGRで成長しており、燃焼エンジンと電動コンポーネントの両方に対応するデュアルモード展開アルゴリズムへの需要を牽引しています。サプライヤーはECUに機械学習ロジックを統合し、毎秒400のデータポイントを解析して展開力を調整しています。このような複雑性がECUの売上シェアを押し上げ、ソフトウェア重視のポートフォリオを持つプレーヤーを中心に自動車用エアバッグ市場の集約を促進しています。
コンポーネント別:
センサーおよびECUがモジュールを上回る成長エアバッグモジュールは2025年の自動車用エアバッグ市場売上の52.10%を占めていますが、センサーおよびECUが最も速く成長するセグメントとなっており、2031年までに11.95%のCAGRで拡大しています。現在の車両には6〜12個の加速度計、圧力センサー、ジャイロスコープが搭載され、30ミリ秒以内に展開判断を行う中央プロセッサーにデータを供給しています。Robert Bosch GmbH社の2025年AI搭載ECUは展開精度を10%改善し、誤作動率を低減して自動車メーカーのゼロディフェクト目標達成を支援しています。高度なロジックはまた、体格や着座位置に応じて膨張を調整する乗員適応型エアバッグを支え、自動車用エアバッグ市場における差別化要因となっています。
7.55%のCAGRで成長するインフレーターは、二酸化炭素排出量を削減するクリーンな推進薬へのトレンドが続いています。開発の焦点は、膨張時間の一貫性を損なうことなくより少ない微粒子を発生させるガス発生剤混合物でアジ化ナトリウムを代替することに置かれています。
材料別:
ポリエステルが持続可能性の優位性で急成長ナイロン66は優れた引張強度と耐熱性により2025年の自動車用エアバッグ市場において65.95%のシェアを維持しています。しかし、供給の不安定性と原材料コストの上昇から、OEMはポリエステルファブリックの試験導入を進めており、これはナイロン66より15〜20%低コストでほぼ同等の性能を有しています。Autoliv社が2025年に発売した100%リサイクルポリエステル製クッションは、バージンポリエステルと比較して温室効果ガス排出量を半減させます。SKケミカルズ(SK Chemicals)のクローズドループリサイクルは使用済みエアバッグをBHETモノマーに変換し、EUの廃棄車両指令(End-of-Life Vehicle Directive)の下で規制上の必要性となり得る循環性を実証しています。ポリエステルの13.05%のCAGRは、自動車用エアバッグ市場内での材料シェアの緩やかな再編を示しています。
位置別:
カーテンエアバッグが3列目カバレッジを拡大フロントエアバッグは引き続き普遍的な存在であり、2025年の台数の39.05%を占めています。カーテンエアバッグは13.85%のCAGRで最も速い成長を示しており、特にSUVやバンのような重心の高い車両における横転による死亡事故の低減に貢献しています。3列目カーテンは2025年型起亜(Kia)EV9などのプレミアムSUVでデビューし、ファミリー向け大型車への保護を拡大しました。ニーエアバッグは8.65%のCAGRを記録しており、現在では中東の複数の量販モデルで標準装備となっており、脚部傷害軽減に対する消費者の期待をより広く育てています。外部エアバッグはまだ黎明期にあるものの、フロンティアイノベーションの象徴であり、衝撃エネルギーが乗員に到達する前にバンパーゾーンを事前に引き締めて吸収するものであり、これは高度な位置の自動車用エアバッグ市場シェアを拡大させる可能性の高い開発です。
注記: 各セグメントのシェアはレポート購入後にご確認いただけます
販売チャネル別:
アフターマーケットが後付け需要で存在感を高めるOEM装着は2025年の自動車用エアバッグ市場規模の90.75%を占めています。しかし、後付け需要がアフターマーケットセグメントを2031年までに13.45%のCAGRで成長させています。北米および欧州の保険会社は追加エアバッグを装備した車両に対して5〜15%の保険料割引を提供しており、整備工場での認定キットの在庫確保を促しています。認証技術が偽造品の浸入を防ぎ、信頼性を維持してリピートビジネスを開拓しています。新興経済圏でも規制当局が安全成果を観察するにつれ同様のインセンティブが採用されており、アフターマーケットが自動車用エアバッグ市場における新車搭載の堅固な補完的存在として定着することを確実なものにしています。
地域分析
アジア太平洋地域の自動車用エアバッグ市場
アジア太平洋地域は2025年の自動車用エアバッグ市場において42.10%のシェアを占めており、中国の2億2,000万ユニットを超えるエアバッグ生産量とインドの前席2エアバッグ義務化がその基盤となっている。中国における1台あたりの平均エアッグ搭載数は2020年の2.3個から2025年には4.8個へと増加しており、輸出モデルにおけるユーロNCAPへの適合を目指す国内ブランドの取り組みがその背景にある。日本と韓国は技術的な深みと製造規模を提供し、グローバルなOEMプラットフォームへモジュールを供給している。Joysonfのような地域サプライヤーは主要な組立工場との近接性を活かし、リードタイムを短縮するとともに、次世代EVプログラムにおける統合を深化させている。
GCC自動車用エアバッグ市場
中東は最も成長の速いサブ地域であり、2031年までに14.90%のCAGRで成長すると予測されている。湾岸協力会議(GCC)加盟国は安全規制を強化するとともに大型SUVを好む傾向があり、1台あたりのエアバッグ搭載数がグローバル平均を上回る水準へと押し上げられている。サウジアラビアおよびアラブ首長国連邦における現地組立合弁事業は、ティア1サプライヤーによるインフレーターおよびクッション製造施設の設立を促し、同地域をアフリカおよびヨーロッパの一部への輸出拠点として位置づけている。ニーエアバッグを含む7つのエアバッグを搭した2025年型日産パトロールは、高まる消費者の期待を体現している。
北米および欧州の自動車用エアバッグ市場
北米と欧州は合わせてグローバル収益のほぼ半分を占めている。北米の成長はSUVの人気と厳格なFMVSSの側面衝突に関する改定によって牽引されており、欧州の一般安全規則(GSR)は2026年以降、側面遠方エアバッグおよび歩行者用エアバッグに関する新たな義務を課している。両地域はAI対応ECUおよびより環境負荷の低い推進剤の開発を主導しており、これらのイノベーションは後に新興市場へと波及し、自動車用エアバッグ市場における安全基準のグローバルな均質化を強化している。

規制環境
自動車用エアバッグの規制環境は、衝突保護と電動パワートレインの安全性の両面で厳格化が進んでいます。米国では、国家道路交通安全局(NHTSA)が2026年4月、Jilin Province Detiannuo Safety Technology Co., Ltd.製のDTN60DBマーク付きフロント運転席エアバッグインフレーターの輸入および販売を禁止する最終決定を発出し、代替インフレーターおよび不正な供給経路への監視を強化しました。2026年6月には、NHTSAはFMVSS No.214(側面衝突)およびFMVSS No.305aとNo.307関連要件全体にわたり、参照事項の更新と旧規定の削除を行う修正案を最終化し、衝突適合性と電動パワートレインの安全性要件との整合を継続しました。
国際的には、UNECE型式認証が世界の乗員保護設計を左右する主要な要因であり続けており、2025年に発効したUN Regulation No.94(前面衝突)およびNo.95(側面衝突)の更新は、複数のOEMプラットフォームの2026年型式認証プログラムに影響を与えています。中国では、乗用車後方衝突安全性に関するGB 20072-2024が2026年7月1日から新型車に対して義務化され、電動車およびハイブリッド電動車に関連する規定も含まれます。この変更により、サプライヤーはバッテリーおよび高電圧システム保護要件と並行して、エアバッグ、センシング、拘束戦略の検証を進める必要に迫られています。
バリューチェーン分析
自動車用エアバッグのバリューチェーンは、上流の石油化学製品やナイロン・ポリエステル用繊維、コーティング布、インフレーター用の推進薬・火工品から、精密金属部品、衝突センサー、マイクロコントローラー、ECUといった電子部品にまで及びます。これらの部品はその後、切断・縫製されたクッション、インフレーター統合、折り込み、ライン末端検査を含むTier-1モジュール組立に投入され、その後OEM組立工場や認証済みアフターマーケット流通チャネルへ供給されます。品質保証とトレーサビリティはチェーン全体にわたり実施されており、補修部品における認証要件の厳格化はラベリングと検証の工程を増加させ、一方でエアバッグECUに使用されるマイクロコントローラーをはじめとする電子部品の入手可能性は、依然として重要な制約要因となっています。
サプライチェーン戦略は、生産能力の確保、リードタイムの短縮、EVプラットフォームとの設計変更同期を図るため、地域化とパートナーシップ主導の傾向をますます強めています。2025年12月、Kolon Industriesはベトナム・ホーチミン市に新たなエアバッグ用ファブリック工場を建設するため700億ウォンの投資を発表し、Autolivへの供給とグローバルモジュールプログラム向けファブリック供給力の強化を目指しています(操業開始は2028年を目標)。2026年7月、Autoliv (Shanghai) Management Co., Ltd.はXPENGと技術開発およびサプライチェーン連携をカバーする戦略的協力枠組み契約を締結し、Tier-1各社がスピード重視のEV OEMとともに製品開発、調達、実行体制を強化していることを示しています。
競合状況
自動車用エアバッグ市場は中程度の集中度を示しています。Autoliv Inc.は世界66か所の製造拠点と2025年にベルヌーイエアバッグモジュールを導入したイノベーションパイプラインに支えられ、市場をリードしています。ZF Friedrichshafen AGはTRW統合後のシステムレベルの専門知識を活かし、センサーからアクチュエーターまでの一体型パッケージを提供してそれに続いています。Joyson Safety Systemsはトップ3の一角を占め、量販モデル向けのバリュー志向ソリューションに注力し、中国OEMとの強固な関係を維持しています。
ゼロディフェクト品質目標に関連する急増する研究開発コストを吸収するための規模追求を背景に、業界再編が続いています。錦州金恒(Jinzhou Jinheng)などの中国系プレーヤーは国内需要を足掛かりに製造を磨き上げ、輸出契約を獲得するため積極的に前進しています。エアバッグメーカーと半導体企業のパートナーシップは一般的となっており、Robert Bosch GmbHはAutoliv Inc.とAI組み込み制御ユニットで協力し、Continental AGは台湾のファウンドリーとの長期契約でマイクロコントローラーの供給を確保しています。これらの提携は、自動車用エアバッグ市場におけるリーダーシップを維持する上でのチップセキュリティとソフトウェア能力の戦略的重要性を強調しています。
持続可能性も競争軸の一つとなっています。Autoliv社のリサイクルポリエステルクッションとZF社のアクティブヒールエアバッグは、環境負荷の軽減と、前席乗員の足部外傷など新たな傷害パターンへの対応を両立する製品への転換を示しています。環境への配慮と高度な乗員保護能力の両方を実証できるサプライヤーは、OEMが調達指標をESG目標に合わせる中で長期的なソーシング契約を獲得しています。
自動車用エアバッグ産業のリーダー企業
ZF Friedrichshafen AG
Autoliv Inc.
Toyoda Gosei Co. Ltd
Joyson Safety Systems
Hyundai Mobis Co. Ltd
- 注:主要企業の掲載順は順位を示すものではありません。
自動車用エアバッグ市場
- Autoliv Inc.
- ZF Friedrichshafen AG (ZF TRW)
- Joyson Safety Systems
- Toyoda Gosei Co. Ltd
- Hyundai Mobis Co. Ltd
- Continental AG
- Daicel Corporation
- Nihon Plast Co. Ltd
- Ashimori Industry Co. Ltd
- Sumitomo Corporation (Airbag Fabric)
- Robert Bosch GmbH
- Kolon Industries Inc.
- Yanfeng Automotive Trim Systems Co. Ltd
- Jinzhou Jinheng Automotive Safety System Co. Ltd
- Denso Corporation

市場機会と将来展望
主要な機会分野の一つは、アジアにおける生産能力および自動化の向上であり、サプライヤーは物流リスクを低減し、エアバッグ搭載箇所の増加や高度なインフレータータイプを採用するOEMプラットフォームへの対応力を高めるため、現地生産の拡大を進めています。Autolivは2026年1月、中国・嘉定工場のフェーズIIを稼働させ、高層倉庫システムなどの自動化を導入し、迅速な供給と厳格な在庫管理を支援しています。ZF LIFETECは2026年3月、中国・西安のインフレーター拠点において1.5億ユーロの生産能力拡張プロジェクトを開始し、SHI2/SHI3ハイブリッドインフレーター生産ラインを中心に、より高機能な拘束システムパッケージ向けのインフレーター供給量を増強しています。
規制・コンプライアンスサイクルもまた、特に電動化が新たな検証要件を高める中で、センシングおよび統合分野において短期的な作業需要を生み出しています。NHTSAは2026年6月にFMVSS No.214およびFMVSS No.305aとNo.307関連要件の参照事項を修正・簡素化する更新を最終化し、また2024年8月にFMVSS No.208チャイルドシート参照事項を更新した最終規則は、2026年9月1日に完了する義務的段階導入を含んでいます。2025年に発効したUN Regulation No.94およびNo.95のUNECE補足規定と合わせ、これらの節目はOEMプログラムおよび認証済み補修チャネルにおけるエアバッグモジュールおよび関連展開ロジックのエンジニアリングおよびテスト活動を支えています。
Recent Industry Developments in 自動車用エアバッグ市場
- 2026年7月:Autolivはグレートウォールモーターとグローバル戦略的協力枠組み契約を締結し、グローバル事業および製品戦略に関する長期パートナーシップを深化させました。この動きは、中国OEMが輸出を拡大し車種ラインアップを広げる中で、拘束システムの協調開発と調達を支え、エアバッグモジュールおよびインフレーター供給に関するプログラムの見通しを改善します。
- 2025年2月:ZF LIFETECは、フロアカーペットの下で展開し、車内空間を占有せずに足および下肢の損傷を軽減するアクティブヒールエアバッグを発表しました。この製品方向性は対象となるエアバッグ搭載箇所を拡大し、OEMが内装レイアウトの柔軟性を維持しながら保護コンテンツを追加できるようにします。
- 2024年12月:日産は中東向けに、ニーエアバッグを含む7基のエアバッグ構成を備えた新型パトロールを発表しました。大量生産のSUV車種における標準搭載エアバッグ数の増加は、車両1台当たりの基本コンテンツを高め、SUV中心市場における多箇所エアバッグセットへのサプライヤー需要を強化します。


自動車用エアバッグ市場 レポートの範囲と調査方法論
市場定義と範囲
本市場は、乗用車および商用車を含む、路上走行車両向けに販売される自動車用エアバッグシステムの価値を対象とし、工場装着需要と補修需要の両方を含みます。売上は、OEMおよびアフターマーケットチャネルに供給されるコンポーネントおよびモジュールレベルで計上されます。
範囲の除外:シートベルト、単体で販売されるエアバッグ用ファブリック、二輪車用エアバッグは本市場規模の算定から除外されます。
セグメンテーション概要
- 車両タイプ別
- 乗用車
- 商用車
- 推進タイプ別
- 内燃機関車両(ICE)
- バッテリー電気自動車(BEV)
- ハイブリッド・プラグインハイブリッド車両(HEV/PHEV)
- 燃料電池電気自動車(FCEV)
- コンポーネント別
- エアバッグモジュール
- インフレーター
- クラッシュセンサーおよびECU
- エアバッグファブリック
- 材料別
- ナイロン66
- ナイロン6
- ポリエステル
- 位置/エアバッグタイプ別
- フロントエアバッグ
- サイドエアバッグ
- カーテンエアバッグ
- ニーエアバッグ
- インフレータブルシートベルト
- 販売チャネル別
- 純正装備品製造業者(OEM)
- アフターマーケット/補修品
- 地域別
- 北米
- 米国
- カナダ
- その他の北米
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 欧州
- ドイツ
- 英国
- フランス
- スペイン
- イタリア
- その他の欧州
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- その他のアジア太平洋
- 中東・アフリカ
- サウジアラビア
- アラブ首長国連邦
- トルコ
- 南アフリカ
- エジプト
- その他の中東・アフリカ
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、エアバッグを搭載できる車両保有台数および新車生産台数である需要プールをマッピングすることから始まり、それを規制および安全性採用の兆候と結び付けます。NHTSAの欠陥・リコールデータベース、Euro NCAP試験プロトコル、UNECE車両安全規制、各国の運輸統計機関などの公的な道路安全・運輸関連情報源を参照します。これらの情報源は、エアバッグがいつ義務化され、標準装備化が進むかを示すためです。
この需要プールを市場価値に転換するため、公表されている車両生産統計(OICA総数など)を貿易・出荷指標(関連する場合は税関統計を使用)と組み合わせ、企業の公開資料(年次報告書、投資家向け資料、製品カタログなど)からシステムコンテンツおよびプラットフォーム浸透率を推定します。企業財務データの有料サブスクリプションおよび出荷レベルの輸出入データベースは、収益エクスポージャーのクロスチェックおよび国別の異常な急増の特定に選択的に使用されました。ここに記載した情報源は例示であり、データ収集、検証、および研究の明確化のために、他にも多数の公開文書やデータセットが検討されました。
一次インタビューおよび調査
一次調査(電話ヒアリングおよびアンケート調査)は、車両1台当たりのエアバッグコンテンツがセグメントおよび駆動方式別にどのように変化しているかを確認し、変化が速いモジュールおよび主要サブコンポーネントの価格動向を検証するために実施されました。コンポーネントサプライヤー、車両プログラムチーム、販売代理店、修理・サービス関係者など、バリューチェーン全体の関係者と対話し、公開データで残るギャップを埋め、その後、地域別の最終的な合計値の整合性を確認しました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:27% | 経営幹部(CXO):18% | アジア太平洋(APAC):41% |
| 中位層:53% | 機能・部門責任者:27% | 欧州・中東・アフリカ(EMEA):35% |
| 小規模企業:20% | マネージャー:55% | 米州:24% |
市場規模算定と予測
中核となる規模算定ロジックは、トップダウン型の需要再構築に基づいて構築されています。地域別の車両生産・販売台数に、車両クラスおよび駆動方式ごとのエアバッグ搭載率と車両当たり平均エアバッグ数を適用することで、搭載エアバッグ台数に変換されます。この需要スタックが構築された後、エアバッグ搭載箇所および販売チャネル(OEM対補修)によって異なる平均販売価格を用いて価格付けを行い、その結果を単一の市場価値に集約します。
モデルの現実性を保つため、エアバッグに対するサプライヤーの収益エクスポージャー、モジュールの部品構成比サンプル、補修比率のチャネル確認といった選択的なボトムアップ検証によって合計値を裏付けます。ある国について公表統計が乏しい場合は、車両生産動向、安全規制の導入時期、乗用車・商用車の現地比率といった代理指標を用いてギャップを埋め、その後インタビューにて再確認を行います。結果に大きな影響を与える入力要素には、車両当たりのエアバッグ数(フロント、サイド、カーテン、ニー、および新しいセンターユニット)、車両クラス別のOEM採用率、保有台数と事故発生率に連動する補修率、より高コンテンツの車両へのミックスシフト、材料および電子部品コンテンツに連動する価格動向が含まれます。
予測はシナリオ分析を用いて作成されます。これは、短期的な変動が車両生産サイクルおよび規制主導の採用によって引き起こされることが多く、滑らかな線に沿って進まないためです。各地域について、まず主要な推進要因を予測し、それを市場モデルに適用し、含意される成長率を車両当たりコンテンツ拡大および供給制約の正常化に関する専門家の合意見解とクロスチェックします。
データ検証と更新サイクル
検証は、車両生産動向、標準装備に影響する安全規則の変更、より広範なパッシブセーフティ支出に占めるエアバッグの想定シェアなど、独立した指標に対して市場合計値を照合することによって行われます。ある地域でこれらの推進要因では説明できない急増が見られる場合、前提条件が再確認され、その変化が量主導、ミックス主導、または価格主導によるものかを確認するために回答者への再連絡が行われます。
承認前には、モデルは複数段階のアナリストレビューを経て、単位計算、通貨換算のタイミング、地域別集計が検証され、異常値には明確な根拠が求められます。レポートは年次で更新され、大規模な規制変更、補修に影響する大規模なリコール、車両生産の急激な変動など、重大な事象が発生した場合には随時更新が行われます。提供直前には最新スキャンが実施され、最新の公開情報および確認済みの一次情報を反映した内容となります。
Mordor Intelligenceの自動車用エアバッグ市場規模と他の公開推定値との比較
自動車用エアバッグの公表市場価値は、トピック名が同じように見えても大きく異なることがあります。これは、各グループが異なる製品バスケットを対象としており、車両当たりコンテンツの価格付け方法も異なるためです。当社の分析では、最大の差異は、何がエアバッグ販売として扱われるか、補修需要がどのように処理されるか、平均販売価格の変動速度がどのように想定されているかに起因することが多いです。
公表されている推定値の一部は、関連する拘束製品を含めたり、完全なエアバッグモジュール外で販売されているサブコンポーネントを計上している場合があり、これにより表面上の数値が急速に拡大することがあります。表はこの範囲の広がりを示しており、一部の数値はシートベルト関連の拘束価値を含んでいるように見えます。一方、Mordor Intelligenceが適用するより狭い計上ルールでは、センサー、ECU、およびインフレーターは完全なエアバッグモジュールの一部として出荷される場合のみ計上され、シートベルトおよび単体のエアバッグ用ファブリックは価値合計から除外されます。
ベンチマーク比較
| 出典 | 市場規模 | 研究方法論のギャップ |
|---|---|---|
| Mordor Intelligence | USD 27.98 B (2025) | |
| 総合コンサルティングA | USD 33.40 B (2025) | より広範なパッシブセーフティ範囲を採用しており、シートベルト拘束価値を追加し、完全なエアバッグモジュール外で販売される単体の電子部品やファブリックを計上している可能性があり、価格付けされたコンテンツの基盤が膨張している。 |
| 業界団体B | USD 24.90 B (2025) | 生産連動型の台数前提に依拠しており、車両当たりエアバッグ数の進展を保守的に見積もり、新しいエアバッグ搭載箇所に対する価格上昇を限定的にしか反映していないため、ミックス主導の価値成長を過小評価する可能性がある。 |
総合すると、この差異の多くは、製品バスケットに何が含まれるか、また価格付けおよび車両当たりコンテンツが年ごとにどのように更新されるかによって説明されます。当社のアプローチは、市場合計値を車両生産、搭載率およびコンテンツの前提、チャネル別価格付けにまで追跡可能な状態に保つことで、結果の再現性および明確な検証による検証可能性を高めています。


レポートで回答される主要な質問
自動車用エアバッグ市場の現在の価値および期待される成長は?
自動車用エアバッグ市場は2026年に311億4,000万USDと評価されており、2031年までに531億3,000万USDに達すると予測されており、2026年〜2031年のCAGRは11.30%です。
自動車用エアバッグ需要に最も貢献する車両タイプは何ですか?
乗用車が自動車用エアバッグ市場の71.88%を占めていますが、商用車も2031年までに8.12%のCAGRで存在感を高めています。
カーテンエアバッグが他のタイプよりも速く成長している理由は何ですか?
SUVの人気と厳格な側面衝突基準がカーテンエアバッグへの需要を高めており、13.85%のCAGRで拡大しています。
サプライヤーが持続可能性のために採用している材料は何ですか?
ナイロン66は依然として65.95%のシェアで支配的ですが、リサイクルポリエステルファブリックが13.05%のCAGRで進展しており、温室効果ガス排出量を約50%削減しています。
最終更新日:



