
オーストラリア倉庫・保管市場の規模とシェア
市場概要
| 調査期間 | 2019 - 2030 |
|---|---|
| 予測データ期間 | 2025 - 2030 |
| 歴史データ期間 | 2019 - 2023 |
| 市場規模 (2025) | 7.40 十億米ドル |
| 市場規模 (2030) | 8.78 十億米ドル |
| 成長率 (2025 - 2030) | 3.50 % |
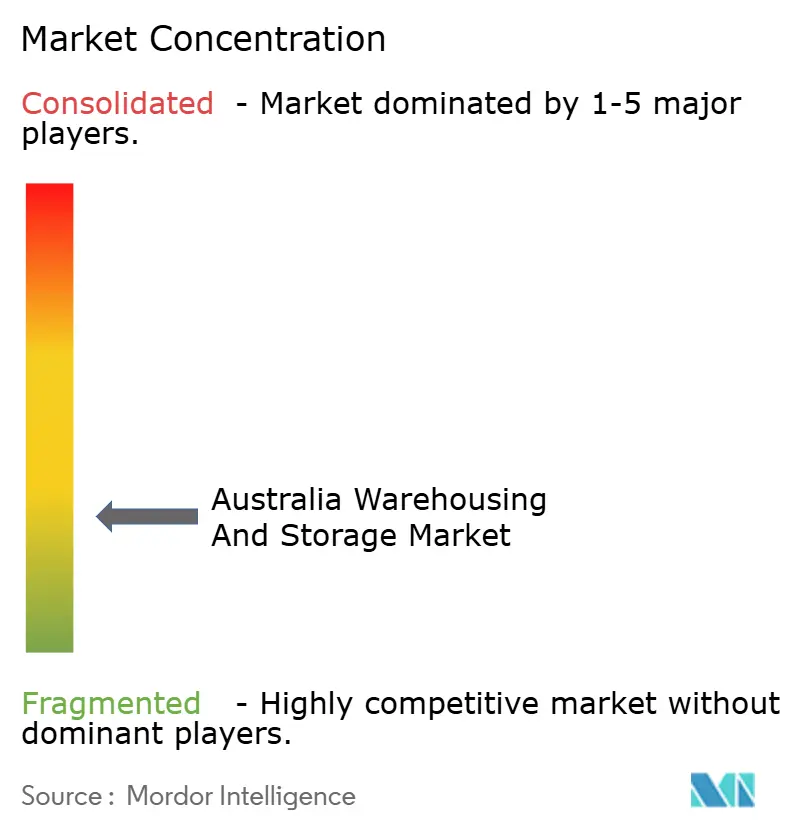
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるオーストラリア倉庫・保管市場分析
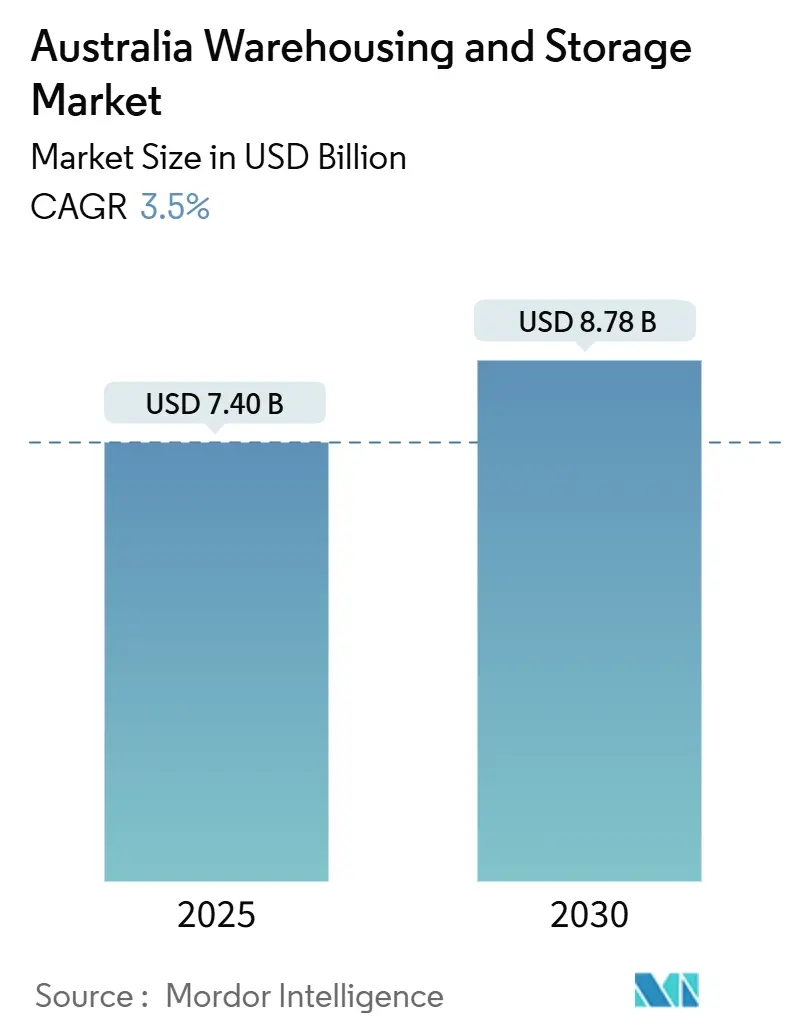
オーストラリア倉庫・保管市場の規模は2025年に74億米ドルと推定され、予測期間(2025年~2030年)にCAGR 3.5%で成長し、2030年までに87億8,000万米ドルに達する見込みです。
この緩やかな成長軌跡は、Eコマースフルフィルメント、コールドチェーンの拡大、政府主導のインフラプロジェクトが段階的な成長を牽引する一方、工業用地の希少性と労働力不足が全体的な加速を抑制するという、成熟した物流環境を反映しています。即日配送への期待が在庫を都市圏内のマイクロフルフィルメントセンターへと引き寄せ、コールドチェーンノードが港湾や医薬品ハブ周辺で増加しており、内陸鉄道回廊が長距離輸送フローを再編する内陸インターモーダルパークを生み出しています。競争は自動化の深度に左右されており、早期導入者はロボティクスから25%の生産性向上を実現する一方、保険会社による気候リスクの再評価が資本予算の最優先事項としてレジリエンス強化を押し上げています。市場の断片化は続いていますが、優良立地と高スループット技術を組み合わせられる資本力のある事業者が、オーストラリア倉庫・保管市場において突出した価値を獲得しています。
主要レポートのポイント
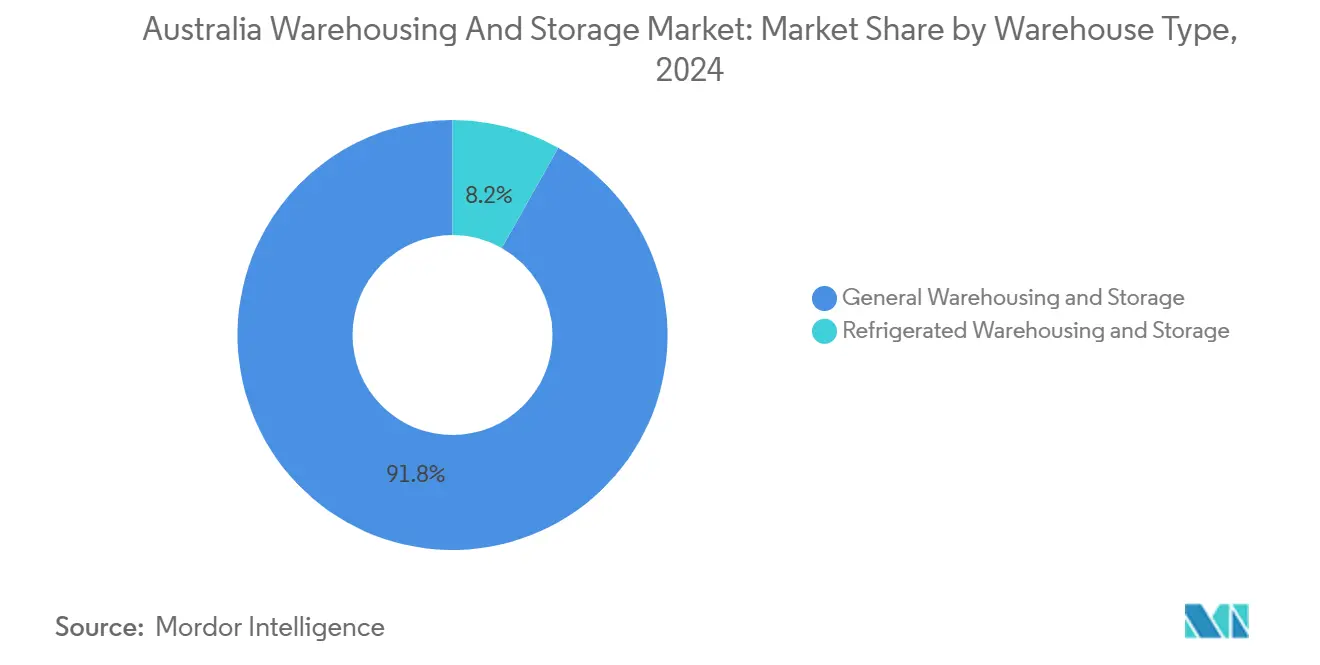
- 倉庫タイプ別では、一般保管が2024年に91.81%の収益シェアをリードし、冷蔵倉庫は2030年までCAGR 3.73%で拡大する見込みです。
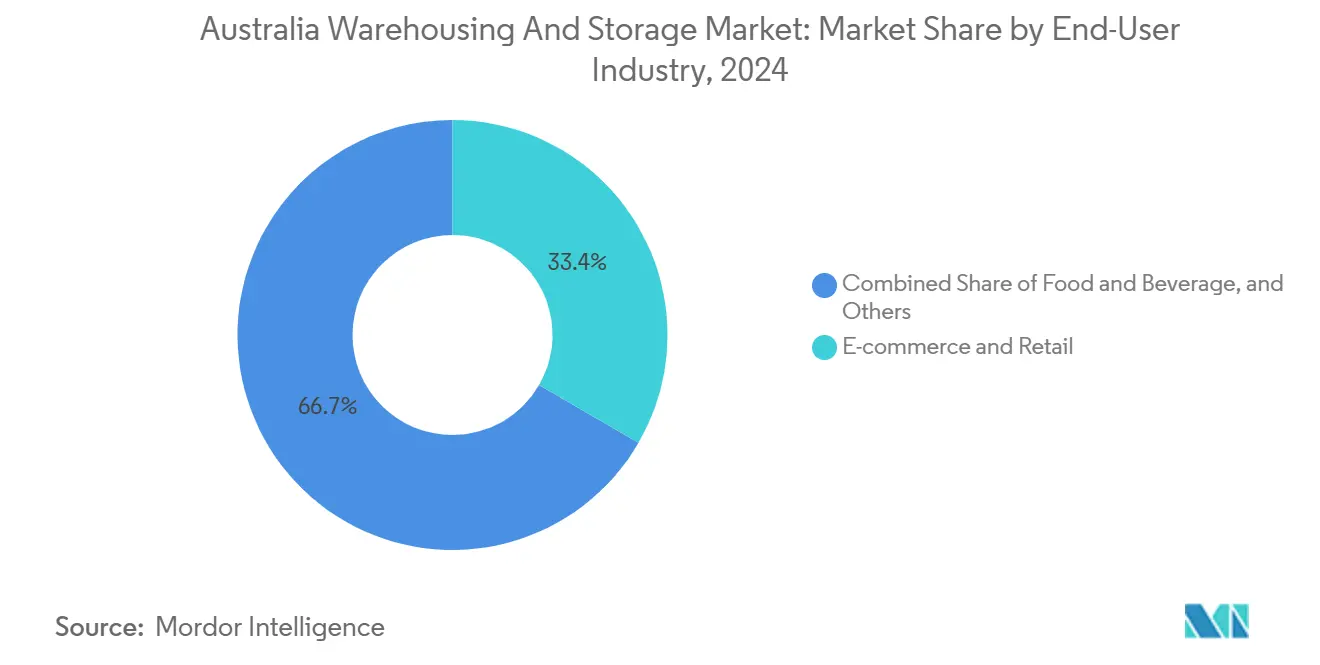
- エンドユーザー産業別では、Eコマースおよび小売が2024年のオーストラリア倉庫・保管市場シェアの33.35%を占め、ヘルスケア・医薬品・ライフサイエンスは2030年までCAGR 4.63%で成長すると予測されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (概算)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ラストマイルフルフィルメントに対するEコマース需要の急増 | +0.8% | シドニー、メルボルン、ブリスベン都市圏 | 短期(2年以内) |
| コールドチェーン物流の成長 | +0.6% | シドニー、メルボルン、アデレード回廊 | 中期(2〜4年) |
| 政府のインフラ投資 | +0.5% | メルボルン〜ブリスベン内陸鉄道幹線 | 長期(4年以上) |
| 倉庫自動化およびロボティクスの導入 | +0.4% | 全国主要工業地区 | 中期(2〜4年) |
| 重要医療物資の義務的備蓄 | +0.3% | 全国戦略的ハブ | 短期(2年以内) |
| 防衛セクターのサプライハブの拡大 | +0.2% | 南オーストラリア州、西オーストラリア州、ニューサウスウェールズ州 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
ラストマイルフルフィルメントに対するEコマース需要の急増
オンライン小売支出は2024年に690億豪ドル(460億米ドル)に達し、12%増加したことで、小売業者は単一拠点モデルを廃止し、人口集積地から50km圏内にマイクロフルフィルメントセンターを設置せざるを得なくなりました。5,000〜15,000m²規模の施設がリース問い合わせの主流となっており、Amazonの6拠点展開により2024年に20万m²の容量が追加され、都市部インフィル倉庫への持続的な需要が示されています。年間12〜15回転という在庫回転率は、従来の小売流通における4〜6回転と比較して高く、ロボティクス対応の高天井建物への需要を高め、電力密度の高い立地へのプレミアムを押し上げています。こうした変化により、オーストラリア倉庫・保管市場は港湾よりも消費地近傍に集積しています[1]。
コールドチェーン物流の成長(食品・飲料、医薬品)
オーストラリアの都市住民一人当たりの冷蔵保管量は0.4m³にとどまり、米国の0.6m³を下回っており、250万m³の構造的不足が生じています。医薬品バイオロジクスおよびワクチンの流通には2〜8℃の保管が必要であり、常温スペースに比べて40〜60%高い賃料を要求します。メルボルンにおけるNewColdの1億8,000万豪ドル(1億1,210万米ドル)規模の自動化施設(4万5,000パレット収容)は、この拡大の背後にある資本集約性を示しています。FSANZおよびTGA基準を満たすデュアル認証施設は、特にアジアのプレミアム食品市場を狙う輸出業者にとって、優先モデルとして台頭しています[2]。
政府のインフラ投資(港湾、内陸鉄道)
150億豪ドル(93億4,000万米ドル)規模の内陸鉄道は、500km超の回廊における単位コストを30〜40%削減することで、貨物経済を再編しています。ムーアバンクインターモーダルターミナルの170万TEU容量は、1年以内に隣接する20万m²の倉庫開発を促進し、鉄道・港湾ノードの牽引効果を実証しました。メルボルン港の2030年目標800万TEUおよび国家再建基金のインセンティブが、賃料がすでに25〜30%のプレミアムを帯びる港湾半径20km圏内の工業用地需要を増幅させています。
倉庫自動化およびロボティクスの導入
国家ロボティクス戦略が掲げる25%の生産性向上目標が、事業者を自動搬送車、ピッキングシステム、AI駆動の倉庫管理ソフトウェアへと向かわせています。導入コストは年間20%低下しており、ColesのWitronセンターは正社員一人当たり4万〜6万豪ドルの人件費削減により3〜4年で設備投資を回収しています。精度が99.8%に向上することで返品が減少しスループットが向上し、賃金インフレにもかかわらず利益率を強化しています。
抑制要因の影響分析*
| 抑制要因 | (概算)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 優良工業用地の希少性とコスト | -0.7% | シドニー、メルボルン、ブリスベンの中心部 | 短期(2年以内) |
| 労働力不足と賃金上昇 | -0.4% | 全国、特に地方中心部で深刻 | 中期(2〜4年) |
| ESG改修のための資本圧力 | -0.3% | 全国の老朽化した工業地区 | 中期(2〜4年) |
| 保険料の上昇 | -0.2% | 山火事・洪水リスクのある地域 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
優良工業用地の希少性とコスト
シドニーの優良立地は1m²当たり1,000豪ドル超の価格で取引され、メルボルンの空室率は1.1%にとどまっており、ユーザーはラストマイルコストを15〜25%増加させる外縁部への移転を余儀なくされています。開発業者は高さ40mに達する多層設計で対応していますが、建設コストが30〜40%上昇し、投資回収期間が長期化しています。Goodman Groupの2,000ヘクタールの土地バンクは、機関投資家による支配が希少性を持続させている実態を示しています[3]。
労働力不足と賃金上昇
物流セクターは2024年に4万7,000件の欠員を抱え、倉庫関連職種が12%の不足を占め、賃金は全国平均を8%上回っています。自動化の普及に伴い技術スキルへのプレミアムが拡大し、メカトロニクス人材の人件費が膨らみ、効率化の恩恵が顕在化するまで利益率を圧迫しています[4]。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
倉庫タイプ別:
一般保管が規模をリードし、コールドチェーンが前進一般倉庫は2024年のオーストラリア倉庫・保管市場規模の91.81%を占めており、家電から機械に至る幅広い流通ニーズを反映しています。安定した需要により、事業者は大規模な設備投資を広い床面積にわたって償却でき、コストリーダーシップを維持しています。冷蔵倉庫施設は規模こそ小さいものの、医薬品バイオロジクスおよびプレミアム食品輸出を背景に2030年までCAGR 3.73%を記録しています。冷蔵スペースにおけるオーストラリア倉庫・保管市場シェアは、常温・冷蔵・冷凍チャンバーを組み合わせたマルチゾーン施設が希少な土地を最適活用することで上昇しています。資本集約度は依然として高いものの、40〜60%の賃料プレミアムが、NewColdメルボルンのような自動化高層建築への投資を厭わない投資家に魅力的な利回りをもたらしています。
事業者は既存の常温倉庫にHVACと断熱パネルを後付けしていますが、自動シャトルを備えた専用設計の施設が優れたエネルギー効率を実現しています。再生可能エネルギーを調達する電力会社は、スコープ3排出目標を抱えるテナントを獲得しており、コールドチェーンの魅力を支えています。新たな医療規制により医薬品のシリアル化追跡が義務付けられ、コンプライアンスコストは上昇しますが、ライフサイエンステナントとの長期リース契約を確保できます。その結果、一般保管の規模と冷蔵ノードのバランスを取る多角化事業者が、オーストラリア倉庫・保管市場における需要サイクルをヘッジしています。
エンドユーザー産業別:
Eコマースがリード、ヘルスケアが台頭Eコマースおよび小売は2024年のオーストラリア倉庫・保管市場規模の33.35%のシェアを獲得し、二桁台のオンライン販売成長に牽引されました。繁忙期の急増需要が柔軟なスペースを必要とし、小売業者は主要幹線道路近くの投機的建設に事前コミットしています。一方、ヘルスケア・医薬品・ライフサイエンスは、国家備蓄義務と先進治療の国内回帰を背景にCAGR 4.63%で最も急速に成長しています。温度管理、セキュリティ、規制の厳格さが、常温利回りを上回るプレミアム賃料を可能にしています。
自動車および広義の製造セグメントは安定したスループットを維持し、大型部品向けの専用ラッキングを支えています。アジア向けタンパク質輸出の増加に伴い食品・飲料の流通量が増加し、港湾近接のコールドチェーン容量が求められています。化学品・特殊材料はニッチな分野にとどまりますが、危険物プレミアムが法令遵守事業者の収益性を高めています。全体として、テナントの多様化がサイクルリスクを低減し、オーストラリア倉庫・保管市場における持続的な吸収を支えています。
注記: 全セグメントの個別シェアはレポート購入後にご確認いただけます
地域分析
ニューサウスウェールズ州とビクトリア州が全国容量の約60%を占めており、シドニーの消費密度とメルボルンの製造基盤が支えています。シドニーの優良賃料は1m²当たり1,000豪ドルを超える土地価格の中で過去最高水準を維持し、メルボルンは内陸鉄道へのアクセスを活かして州間貨物を西部工業地区に引き込んでいます。クイーンズランド州のブリスベンハブは農産物輸出と太平洋貿易を背景に成長しており、ブリスベン港周辺でコールドチェーンノードが増加しています。
西オーストラリア州の鉱業セクターは予備品・消耗品向けの重量物デポを必要としており、パース工業地区はリチウム電池サプライチェーンに対応する倉庫を追加しています。南オーストラリア州はAUKUS主導の防衛物流に乗り、セキュリティ管理された施設への需要が高まっています。トゥーウンバやパークスなどの地方ターミナルは、内陸鉄道がダブルスタック列車を内陸部に引き込むことで重要性を増しており、土地コストは都市部平均より40〜50%低い水準にあります。
ノーザンテリトリーとタスマニアは規模こそ小さいものの、ダーウィンとホバートがアジア向け水産物輸出に接続することで最も高い成長率を記録しています。西シドニー国際空港の貨物地区(24時間365日稼働の7万5,000m²倉庫)は、航空貨物の統合が立地選定をいかに変えるかを示す好例です。こうした動向が、オーストラリア倉庫・保管市場が供給制約に直面しながらも、全国的に堅調な吸収を維持する要因となっています。
競争環境
オーストラリア倉庫・保管市場は依然として断片化しています。国内大手のLinfoxとToll Groupが規模でリードしていますが、DHL、CEVA、DP Worldなどのグローバル企業がDP Worldによる2024年のSilk Logistics買収などの買収を通じて拡大しています。機関投資家による投資は2024年の工業取引で98億豪ドル(61億米ドル)に達し、取引量の52%が安定したインフレヘッジ利回りを求めるファンドによるものでした。
差別化はますます自動化密度、ESG資格、医薬品グレードの冷蔵保管などの専門能力に依存しています。垂直型倉庫と都市部マイクロフルフィルメントサイトが、テクノロジー対応スタートアップが柔軟性で競争するニッチを開いています。防衛セクター向けセキュア保管、地方コールドチェーンのギャップ、逆物流向けサーキュラーエコノミーデポが白地機会として際立っています。小規模事業者がロボティクスとサステナビリティ改修のための資本要件に苦しむ中、統合が進むと予想されます。
オーストラリア倉庫・保管産業のリーダー企業
-
Linfox
-
Toll Group
-
Qube Holdings
-
DHL Group
-
Mainfreight
- 注:主要企業の掲載順は順位を示すものではありません。
オーストラリア倉庫・保管市場 このレポートでカバーされる企業
- Linfox
- Toll Group
- Qube Holdings
- DHL Group
- Mainfreight
- CEVA Logistics
- Silk Logistics
- Warehousing and Logistics Australia
- AWDS
- SLR Trans
- Specialised Logistics Australia
- Clarke Global Logistics Pty Ltd
- SCT Logistics
- Effective Logistics
- Think Global Logistics
- Proworld Logistics
- Morrows Logistics
- GMK Logistics
- One Warehousing
- FlexFlow Logistics
最近の産業開発事情 オーストラリア倉庫・保管市場
- 2025年2月:Rohlig Logisticsがメルボルン空港に1万9,000m²の倉庫(1万7,500パレット収容、再生可能エネルギーシステム搭載)を開設しました。
- 2024年10月:カンタス航空が西シドニー国際空港の貨物地区に2万4,000m²の施設を事前コミットしました。
- 2024年8月:DP WorldがSilk Logisticsを1億7,450万豪ドル(1億867万米ドル)で買収し、全国倉庫カバレッジを拡大しました。
- 2024年4月:Mainfreightがムーアバンクインターモーダルターミナルに5万5,865m²の倉庫を開設し、6万6,000パレット収容を稼働させました。
オーストラリア倉庫・保管市場レポートの調査範囲
セグメンテーション概要
| 一般倉庫・保管 |
| 冷蔵倉庫・保管 |
| Eコマースおよび小売 |
| 食品・飲料 |
| 製造・自動車 |
| ヘルスケア・医薬品・ライフサイエンス |
| 化学品・特殊材料 |
| その他 |
| 倉庫タイプ別 | 一般倉庫・保管 |
| 冷蔵倉庫・保管 | |
| エンドユーザー産業別 | Eコマースおよび小売 |
| 食品・飲料 | |
| 製造・自動車 | |
| ヘルスケア・医薬品・ライフサイエンス | |
| 化学品・特殊材料 | |
| その他 |
レポートで回答される主要な質問
オーストラリア倉庫・保管市場の現在の市場規模はいくらですか?
市場は2025年に74億米ドルと評価されています。
市場は2030年までにどのくらいの速度で成長すると予測されていますか?
CAGR 3.5%で成長し、87億8,000万米ドルに達すると予測されています。
最も急速に拡大している倉庫タイプはどれですか?
冷蔵倉庫がCAGR 3.73%で成長をリードしており、医薬品およびプレミアム食品物流が牽引しています。
自動化投資が加速している理由は何ですか?
ロボティクスとAIにより正社員一人当たり最大6万豪ドルの人件費を削減し、受注精度を99.8%に向上させることで、迅速な投資回収を支えています。
内陸鉄道プロジェクトは倉庫需要にどのような影響を与えますか?
長距離貨物を鉄道に転換し、メルボルン〜ブリスベン回廊沿いの新たな内陸ターミナル周辺での倉庫開発を促進しています。
最も急速に成長すると予測されているエンドユーザー産業はどれですか?
ヘルスケア・医薬品・ライフサイエンスが、国家備蓄と先進治療の国内回帰を背景にCAGR 4.63%で拡大する見込みです。