
ロシア倉庫・保管市場規模とシェア
市場概要
| 調査期間 | 2019 - 2030 |
|---|---|
| 予測データ期間 | 2025 - 2030 |
| 歴史データ期間 | 2019 - 2023 |
| 市場規模 (2025) | 6.44 十億米ドル |
| 市場規模 (2030) | 7.19 十億米ドル |
| 成長率 (2025 - 2030) | 2.23 % |
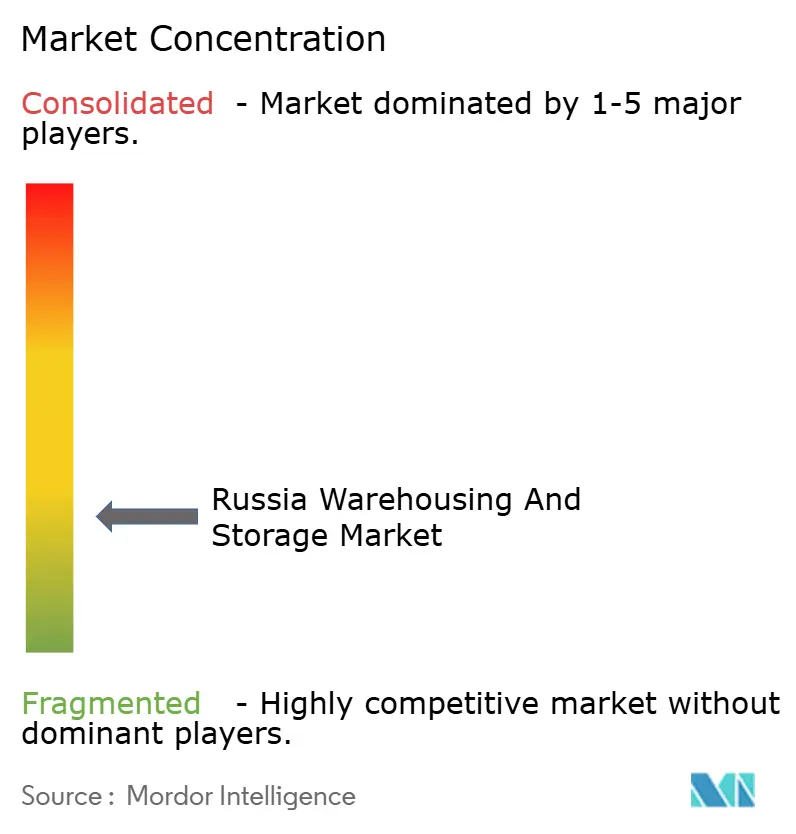
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるロシア倉庫・保管市場分析
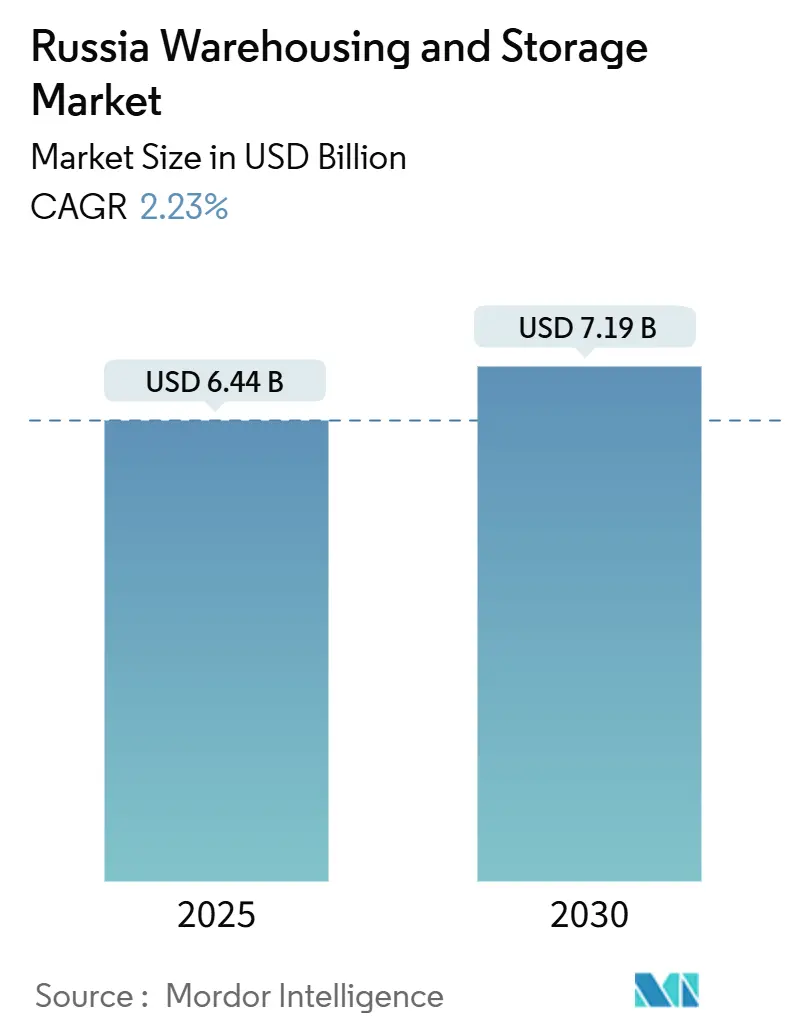
ロシア倉庫・保管市場規模は2025年に64億4,000万米ドルと推定され、予測期間(2025年~2030年)中に2.23%のCAGRで2030年までに71億9,000万米ドルに達すると予測されています。
この緩やかな拡大は、政府主導のインフラ支出、地方のEコマース普及、および地政学的な逆風を相殺するコールドチェーン投資の増加によって支えられています。輸入代替および「フレンドショアリング」貿易回廊への転換に代表される構造的適応は、ロシアの広大な地理全体にわたる保管スペースへの持続的な需要を支えています。事業者は、新たな鉄道および北極海航路の輸送能力を活用した地域フルフィルメントハブ、冷蔵保管施設、マルチモーダル施設に資本を再配分しています。労働力不足を背景に技術導入が強く推進されており、国内の倉庫管理システムおよび自動化ソリューションが制限された西側機器に取って代わりつつあります。
主要レポートのポイント
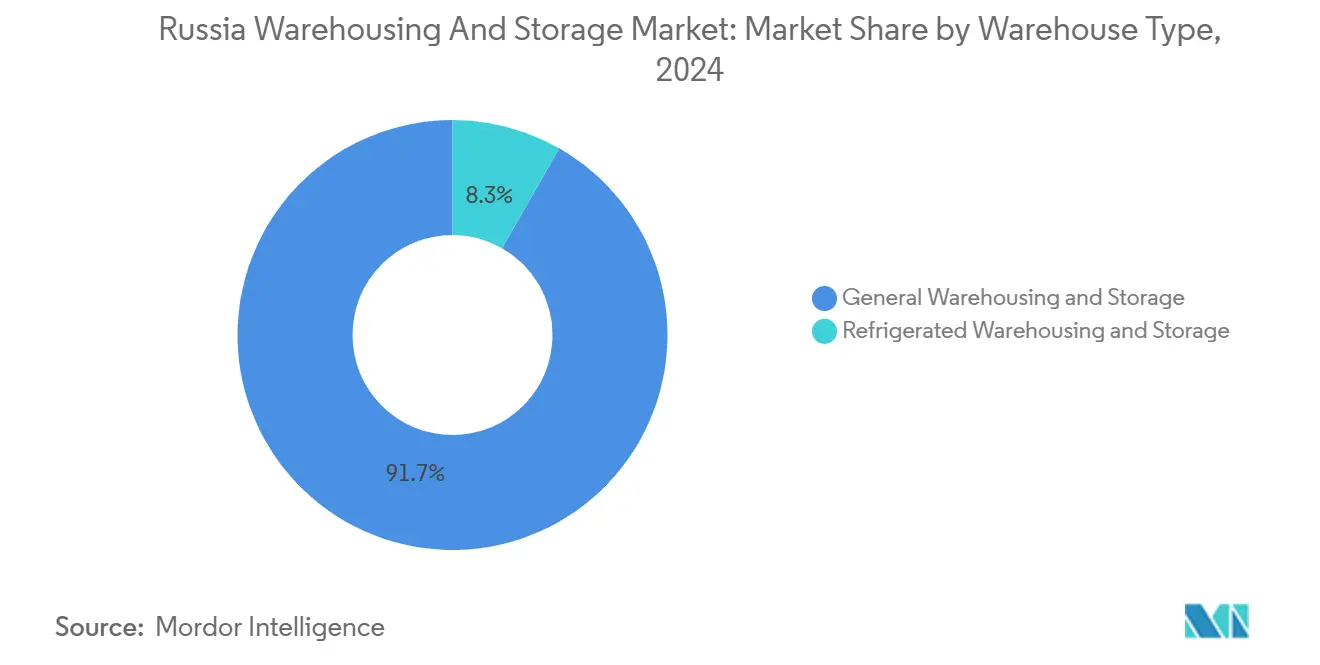
- 倉庫タイプ別では、一般倉庫・保管が2024年のロシア倉庫・保管市場シェアの91.74%を占めて首位となり、冷蔵倉庫・保管は2030年にかけて最も速い2.79%のCAGRを記録しました。
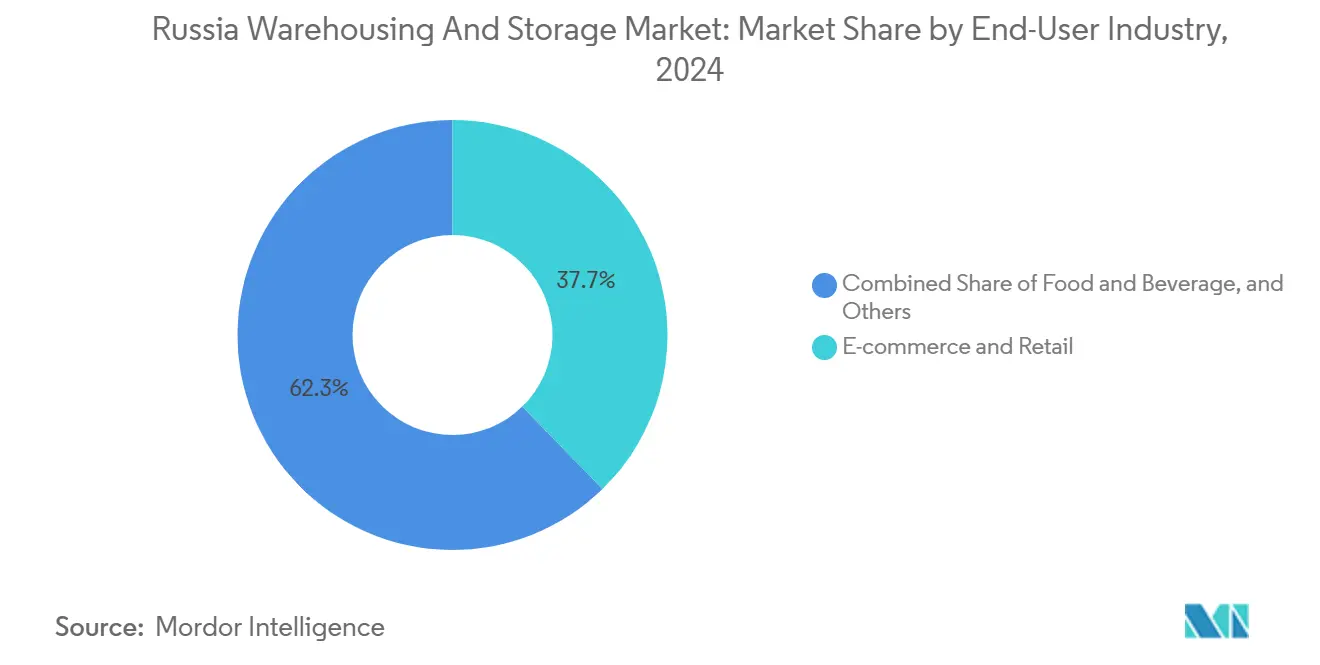
- エンドユーザー産業別では、Eコマース・小売が2024年のロシア倉庫・保管市場規模の37.70%を占め、2030年にかけて2.85%のCAGRで拡大すると予測されています。
ロシア倉庫・保管市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | CAGR予測への影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| モスクワおよびサンクトペテルブルク以外へのEコマースフルフィルメント需要の拡大 | +0.8% | カザン、エカテリンブルク、ノボシビルスクで早期成果が見込まれる全国規模 | 中期(2~4年) |
| 国内コールドチェーンインフラに対する政府のインセンティブ | +0.4% | 農業地域および北極圏に集中した全国規模 | 長期(4年以上) |
| 輸入代替政策を背景とした現地化推進による在庫バッファリングの促進 | +0.3% | 製造拠点を重視した全国規模 | 短期(2年以内) |
| ロシアの3PLにおける倉庫自動化およびWMSの採用拡大 | +0.2% | モスクワ、サンクトペテルブルク、主要工業センター | 中期(2~4年) |
| 北極海航路および一帯一路を通じたマルチモーダル物流回廊の開発 | +0.3% | 北極圏、極東、中国との国境地帯 | 長期(4年以上) |
| CISおよび中央アジアに対応する国境近接「フレンドショアリング」ハブへの需要増加 | +0.2% | ベラルーシとの西部国境、カザフスタン近郊の南部地域 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
モスクワおよびサンクトペテルブルク以外へのEコマースフルフィルメント需要の拡大
地方のオンライン小売成長が、マーケットプレイスによるラストワンマイル配送の迅速化を目的とした二次都市へのフルフィルメントセンター設置を促進し、ロシア倉庫・保管市場を牽引しています。カザンにあるYandex.Marketの70,000㎡のハブは1日10万件以上の注文を処理し、2,500人の雇用を創出しており、地方規模の要件を示しています。Fix Priceのカザン近郊における4,300億ルーブル(4,300万米ドル)の施設は中央ロシア全域の3,000店舗を支援しており、分散型ネットワークへの小売業者のコミットメントを示しています。消費者の期待はほとんどの都市部で24~48時間配送にシフトしており、より高い安全在庫水準とマルチノード型流通戦略を促進しています。上位2都市以外でのEコマース普及率は15%未満にとどまり、大都市圏の25%と比較して低く、倉庫拡大の余地が十分に残されています。地方自治体は土地・公共料金のインセンティブを提供し、これらの未開拓市場を対象とする開発業者のプロジェクトスケジュールを加速させています[1]。
国内コールドチェーンインフラに対する政府のインセンティブ
農業省は2024年に冷蔵保管施設の建設に対して1,200億ルーブル(1億1,104万米ドル)を充当し、基準金利20%超に対して3%の優遇融資を提供しました。RZD Logisticsは冷蔵ターミナルネットワークを30%拡大し、中国向け食肉シャトルサービスに対応するためノボシビルスク、エカテリンブルク、沿海地方を追加しました。北極開発政策は、北極海航路を通じた年間を通じた食料流通を維持する温度管理型デポに対して1,500億ルーブル(1億3,880万米ドル)を配分しています。主要都市ではコールドチェーンの稼働率がすでに85%を超えており、建設コストが高い中でも民間部門の参入を促しています。国際食品安全基準(-25℃~+25℃)への準拠は輸出志向の生産者を引き付け、特殊スペースへの長期的な需要を固定化しています[2]。
輸入代替政策を背景とした現地化推進による在庫バッファリングの促進
公共入札における地元サプライヤーへの15%の価格優遇を含む国内調達インセンティブにより、製造業者は手持ち在庫を増やすことを余儀なくされています。平均在庫保有期間は2022年以降40~60日増加しており、生産拠点近くの一般保管能力への需要を押し上げています。自動車メーカーは現在、サプライチェーンリスクを軽減するために部品を90~120日分保有しており、これは以前の水準の3倍です。並行輸入チャネルは有用ではあるものの、コンプライアンス管理を満たすための追加検査スペースを必要とします。連邦反独占局は、国内工場の設備稼働率が2024年に78%に上昇したと報告しており、前年の65%から増加しており、原材料および完成品を収容するための倉庫拡大の必要性を強化しています。
ロシアの3PLにおける倉庫自動化およびWMSの採用拡大
物流全体で150万件の欠員と推定される労働力不足が自動化の採用を加速させています。施設の60%が部分的な機械化を開始していますが、完全にロボット化されているのはわずか3%です。西側ソリューションが制限される中、国内WMSベンダーが2024年の500億~600億ルーブル(460億~550億米ドル)のソフトウェア市場の大部分を獲得しました。LemanA PROの導入により、注文処理速度が4倍に向上し、99.8%の精度を達成しながら人員ニーズが35%削減されました。X5 Groupの社内WMSは現在15の物流センターにわたって100万SKUを管理しており、小売自動化のテンプレートを設定しています。国内機器サプライヤーは12~18ヶ月の受注残を報告しており、持続的な投資勢いを示しています。
抑制要因の影響分析*
| 抑制要因 | CAGR予測への影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 西側マテリアルハンドリング技術へのアクセスを制限する地政学的制裁 | -0.4% | 全国規模、ハイテク物流ハブで最も深刻 | 短期(2年以内) |
| 建設・運営コストを押し上げる不安定なルーブルと高金利 | -0.3% | 全国規模、コスト影響に地域差あり | 短期(2年以内) |
| シベリアおよび極東における地域的な労働力不足による能力増強の制限 | -0.2% | シベリア、極東、北極圏 | 中期(2~4年) |
| 上位2連邦管区以外での高品質クラスA施設の不足 | -0.1% | モスクワおよびサンクトペテルブルクを除く地方市場 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
西側マテリアルハンドリング技術へのアクセスを制限する地政学的制裁
輸出規制により、欧州および北米からの高度な自動保管システムおよびソフトウェアの直接供給が遮断されました。ロシアの事業者は並行輸入チャネルに依存しており、調達コストが2倍になり、OEMのメンテナンスサポートも受けられません。国内代替品は一般的に望ましいパフォーマンスの60~70%しか満たさず、施設はレガシーの手動プロセスと国内自動化を組み合わせることを余儀なくされています。高スループットのEコマースセンターは最も深刻な影響を受けており、国内エンジニアリング能力が成熟するまで高速ソーターの導入を延期しています。ISO 9001およびISO 14001に基づく認証は引き続き可能ですが、機器の原産地確認のため検証サイクルが長くなっています[3]。
建設・運営コストを押し上げる不安定なルーブルと高金利
倉庫建設コストは2024年に1㎡あたり35,000~40,000ルーブルに急騰し、通貨変動の中で輸入材料・機器が高騰したことで前年比25%増となりました。中央銀行は21%の政策金利を維持し、資金調達コストを押し上げ、開発業者は国家支援融資またはアンカーテナントとの合弁事業を模索することを余儀なくされました。モスクワ地域の賃料は2025年9月までに8%軟化し、空室率は3.8%に上昇しており、テナントがコスト全額転嫁を吸収できないことを反映しています。一部のプロジェクトは実現可能性を維持するために25%超のリターンを必要とし、優先回廊以外での着工を遅らせています[4]。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
倉庫タイプ別:冷蔵保管が特殊成長を牽引
一般倉庫・保管は2024年のロシア倉庫・保管市場シェアの91.74%を占め、製造、小売、流通ネットワーク全体にわたる多様な在庫要件のバックボーンとしてのセグメントの役割を強調しています。輸入代替により平均在庫カバレッジが40~60日延長され、生産拠点近くの柔軟なラッキングおよびバルクスペースへの需要が高まっています。新たな連邦鉄道リンクにより幹線輸送コストが削減され、荷主はモスクワ大都市圏からサマラやクラスノヤルスクなどの新興拠点に余剰在庫を移転しており、ロシア倉庫・保管市場の地域収益基盤を拡大しています。
冷蔵倉庫ははるかに小規模ですが、2030年にかけてすべての倉庫タイプの中で最も高い2.79%のCAGRを記録すると予測されています。ロシア産食肉・魚介類に対するアジアの旺盛な需要と、加工食品の国内消費増加が相まって、持続的なコールドチェーン拡大を支えています。補助率3%の融資と税額控除が温度管理型プロジェクトへの投資判断を有利にし、多くの地域で一般的な倉庫よりも魅力的にしています。冷蔵保管に関連するロシア倉庫・保管市場規模は、北極海航路沿いの高度なターミナル建設によってさらに拡大しており、80%を超える稼働率水準が加速した竣工スケジュールを正当化しています。開発業者はHACCPおよびGDP基準を満たすことに課題を抱えていますが、適合スペースの希少性から価格決定力を得ています。
エンドユーザー産業別:Eコマースの優位性が加速
Eコマース・小売は2024年のロシア倉庫・保管市場規模の37.70%を占め、2030年にかけて2.85%のCAGRで拡大すると予測されており、市場リーダーかつ最も成長の速い垂直市場としての二重の地位を維持しています。主要マーケットプレイスはハブアンドスポーク型モデルを追求し、2日間配送を保証するために二次都市から500km以内に中規模フルフィルメントセンターを開設しています。この分散化は、現代のクロスドックスペースおよびメザニン設備付きソーティングゾーンへの需要を触媒し、ロシア倉庫・保管市場全体を押し上げています。
食品・飲料は記録的な農業輸出と政府の1,200億ルーブル(1億1,104万米ドル)のコールドチェーン刺激策に後押しされて2位にランクされています。中国向けの食肉「シャトル列車」は鉄道ヤード隣接の多温度デポを必要とし、特殊3PLに機会をもたらしています。製造・自動車クライアントは部品在庫を90~120日分に延長し、強化されたセキュリティとジャストインタイムシーケンシング能力を備えたバッファー倉庫を必要としています。ヘルスケア・ライフサイエンスは温度マッピングと冗長電源を備えたGDP認証スペースを求めており、モスクワ以外ではまだ供給不足のニッチ市場です。化学品・特殊材料は流出防止設備を備えた危険物対応施設に依存しており、防衛機器や電子機器などの新興セクターは保税・高セキュリティ保管を提供する事業者に新たな収益源をもたらしています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
地理的分析
モスクワとサンクトペテルブルクは合わせて2024年のロシア倉庫・保管市場価値の約60%を占めており、これは優れたインフラ、高い人口密度、および既存のサプライチェーンによるものです。しかし、成長の勢いはシフトしています。ヴォルガ連邦管区は、カザンの新たなEコマースハブと自動車サプライヤーを中心に、現代的なスペースの二桁の採用増加を記録しました。開発業者は低い土地価格と地方自治体のインセンティブの恩恵を受け、回収期間を5年に短縮しています。
ノボシビルスクやクラスノヤルスクなどのシベリアのハブは、東部ポリゴン鉄道プロジェクトが輸送能力を解放するにつれてスループットが急増しています。コールドチェーンおよびバルク穀物デポが回廊沿いに発展し、この地域を東向き輸出の集約拠点として位置付けています。極東連邦管区のロシア倉庫・保管市場シェアは最も速く上昇しており、ウラジオストクの港湾整備と中国・韓国の消費者への戦略的近接性に支えられています。同地域の貨物量は2024年に前年比25%増加し、クラスA施設の投機的建設を促進しています。
北極圏の領土は絶対規模では小さいものの、政府資金が突出しています。ムルマンスクやサベッタなどの北極海航路拠点には、年間を通じて水産物・食肉輸出を取り扱う冷蔵トランシップメントセンターが設置されています。カザフスタンおよびベラルーシとの国境州は、簡素化された通関と「フレンドショアリング」フローの恩恵を受け、遊休工業用地の保税倉庫への転換を促しています。しかし品質格差は依然として存在しており、上位2連邦管区以外では在庫のわずか22%しかクラスA基準を満たしておらず、賃料格差を形成し続ける構造的な需給ミスマッチを浮き彫りにしています。
競争環境
ロシア倉庫・保管市場は中程度の分散を特徴としており、地元の有力企業であるFM Logistic Russia、RZD Logistics、STS Logisticsが確立された鉄道リンクと政府との関係を活用して能力を拡大しています。引き続き活動している国際企業、主にGEFCOとVolga-Dnepr Groupは、コンプライアンスを確保するために調達を現地化し、国内ソフトウェアスタックに切り替えています。制裁により、市場支配力は市場金利以下で国家融資にアクセスできるロシア系プロバイダーに傾いています。
PJSC MagnitやFix Priceなどの小売チェーンは垂直統合を加速させ、サービス品質を確保しサードパーティコストを削減するために独自の物流施設を建設しています。テクノロジーパートナーシップが盛んになっており、X5 Groupは社内WMSを展開し、NOYTECHはサードパーティ倉庫にAI駆動のスロッティングアルゴリズムを提供してピック率を18%改善しています。自動化スペシャリストのLemanA PROとLocotekは複数拠点の受注を確保しており、国産ソリューションへのシフトを示しています。
ホワイトスペースの機会は、医薬品コールドチェーン物流、危険物保管、および中央アジアへのクロスボーダーEコマースに対応する保税フルフィルメントに集中しています。特殊不動産とコンプライアンス認証を組み合わせた事業者は価格プレミアムと低い解約率を享受しています。逆に、モスクワ周辺の一般クラスB施設では2025年に空室率が上昇し、供給過剰リスクが生じています。競争の激しさは第1層都市で最も高いものの、地方市場は現代的な在庫が限られているため優れたマージンを提供しています。
ロシア倉庫・保管産業リーダー
-
FM Logistic
-
RZD Logistics
-
PJSC Magnit
-
STS Logistics
-
Major Logistics Group
- 注:主要企業の掲載順は順位を示すものではありません。
最近の産業動向
- 2025年1月:TransContainerは、東西鉄道回廊を強化するため、ノボシビルスク、エカテリンブルク、沿海地方のターミナルを近代化・拡張する1,070億ルーブル(9,901万米ドル)の計画を発表しました。
- 2024年12月:RZD Logisticsは冷蔵ターミナルネットワークの30%拡張を完了し、主要地域に多温度施設を追加しました。
- 2024年11月:Yandex.Marketはカザンに70,000㎡のフルフィルメントセンターを開設し、2,500人の雇用を創出して1日10万件の注文を処理しています。
- 2024年10月:Fix Priceは3,000店舗に対応するため、カザン近郊の物流施設に400億ルーブル(3,701万米ドル)を投資しました。
ロシア倉庫・保管市場レポートの範囲
| 一般倉庫・保管 |
| 冷蔵倉庫・保管 |
| Eコマース・小売 |
| 食品・飲料 |
| 製造・自動車 |
| ヘルスケア・医薬品・ライフサイエンス |
| 化学品・特殊材料 |
| その他 |
| 倉庫タイプ別 | 一般倉庫・保管 |
| 冷蔵倉庫・保管 | |
| エンドユーザー産業別 | Eコマース・小売 |
| 食品・飲料 | |
| 製造・自動車 | |
| ヘルスケア・医薬品・ライフサイエンス | |
| 化学品・特殊材料 | |
| その他 |
レポートで回答される主要な質問
ロシア倉庫・保管市場の2025年の価値はいくらですか?
市場は2025年に64億4,000万米ドルと評価されています。
2030年にかけての市場成長速度はどのくらいですか?
2.23%のCAGRを記録し、2030年までに71億9,000万米ドルに達すると予測されています。
倉庫タイプで最大のシェアを持つセグメントはどれですか?
一般倉庫・保管が2024年に91.74%のシェアで首位となりました。
冷蔵保管が投資を集めているのはなぜですか?
政府補助金、アジアへの輸出需要、および国内食品安全基準が冷蔵保管施設の2.79%のCAGRを牽引しています。
最も速く拡大しているエンドユーザー産業はどれですか?
Eコマース・小売が37.70%で最大のシェアを占め、地域フルフィルメントネットワークの拡大に伴い2.85%のCAGRで成長しています。
制裁は倉庫技術にどのような影響を与えていますか?
輸出規制により西側自動化へのアクセスが制限され、機器コストが上昇し、国内ソリューションの採用が促進されています。