
オーストラリア採掘物流市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
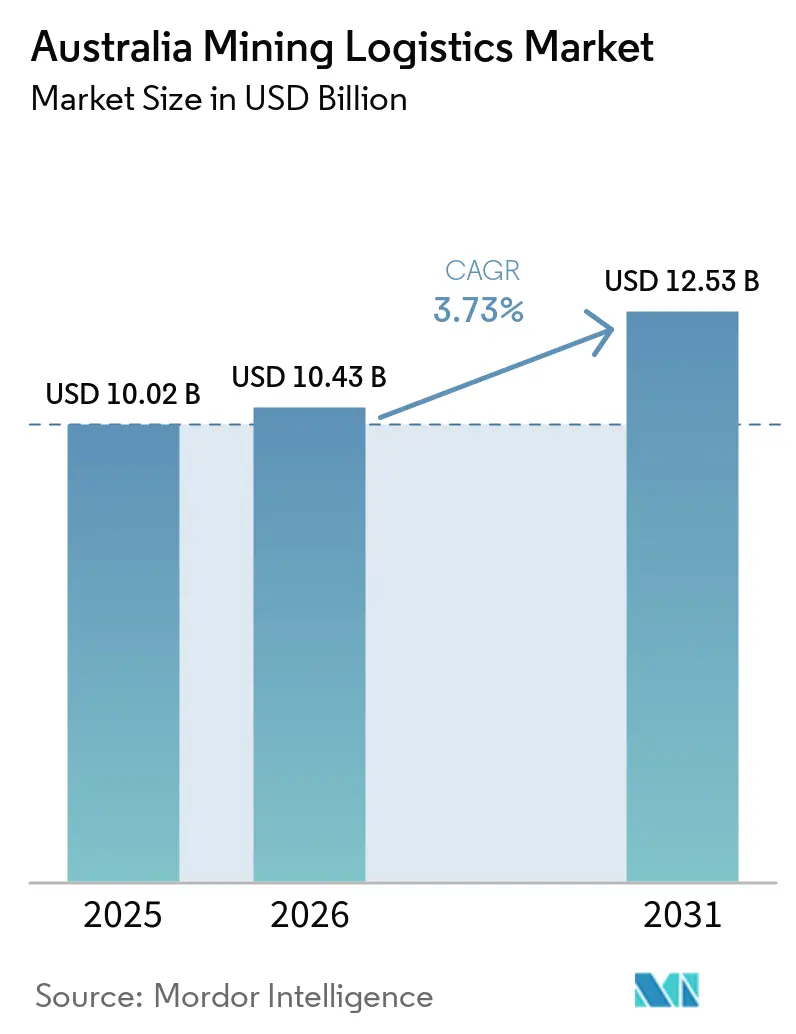
| 基準年の市場規模 (2025) | 10.02 十億米ドル |
| 市場規模 (2026) | 10.43 十億米ドル |
| 市場規模 (2031) | 12.53 十億米ドル |
| 成長率 (2026 - 2031) | 3.73 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるオーストラリア採掘物流市場分析
オーストラリア採掘物流市場規模は2025年に100億2,000万米ドルと評価され、2026年の104億3,000万米ドルから2031年には125億3,000万米ドルに達すると推定されており、予測期間(2026年~2031年)中のCAGRは3.73%です。
鉄鉱石のバルク輸送量の増加、重量物輸送回廊への連邦・州政府の継続的な資本支出、および自律型鉄道運行の急速な普及により、オーストラリア採掘物流市場は効率主導の安定した成長軌道を維持しています。AutoHaul機関車やネットワーク全体のデジタルツインを含むデジタル技術は、燃料消費の削減、計画外ダウンタイムの最小化、および原料山の回転率向上に貢献しており、ディーゼル価格の上昇や労働力不足が上昇圧力をかける中でも1トン当たりコストの安定化を支援しています。同時に、リチウム、希土類元素、銅の輸出の台頭により、事業者は単一品目のパイプラインではなく、柔軟な多品目フローに対応したネットワークの再設計を迫られています。2024年から2026年にかけての鉄道および港湾整備に対する140億豪ドル(87億1,000万米ドル)相当の公的コミットメントは、気象関連の操業停止や商品価格の変動に対する緩衝となる設備余力を生み出しています。
主要レポートのポイント
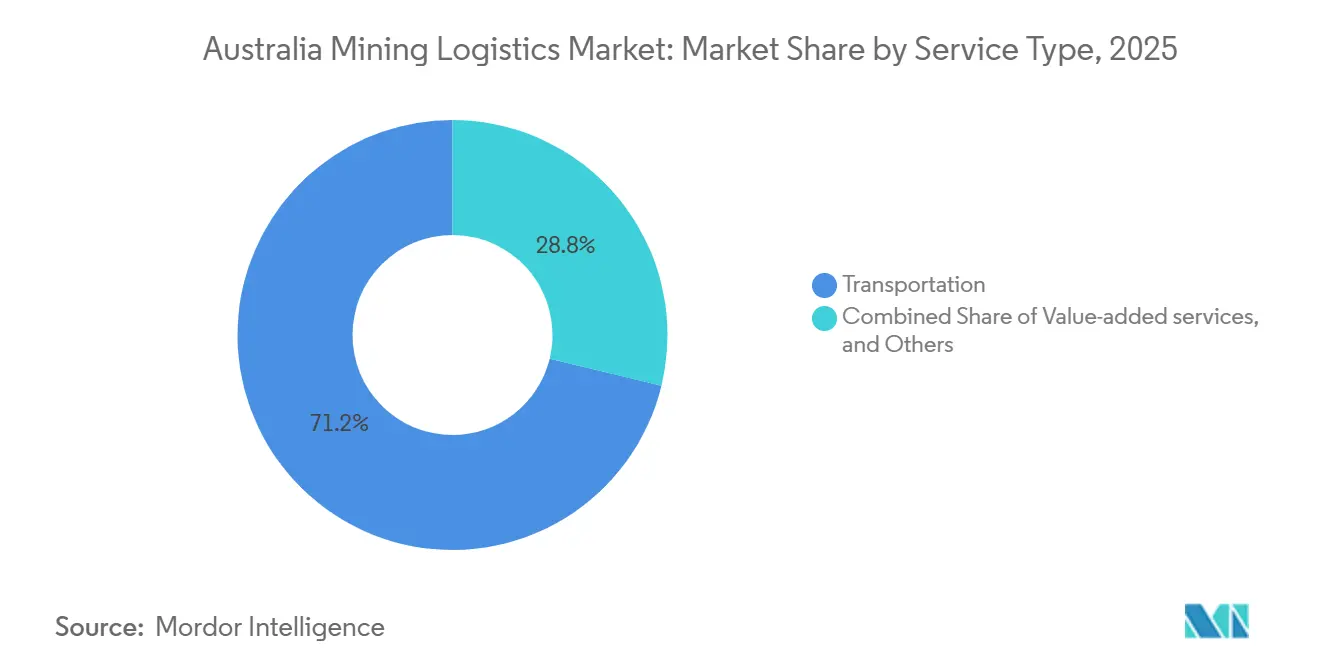
- サービスタイプ別では、輸送サービスが2025年のオーストラリア採掘物流市場シェアの71.20%を占めてトップとなり、付加価値サービスは2026年から2031年にかけてCAGR 4.65%で拡大し、サービスカテゴリーの中で最も高い成長率が見込まれています。
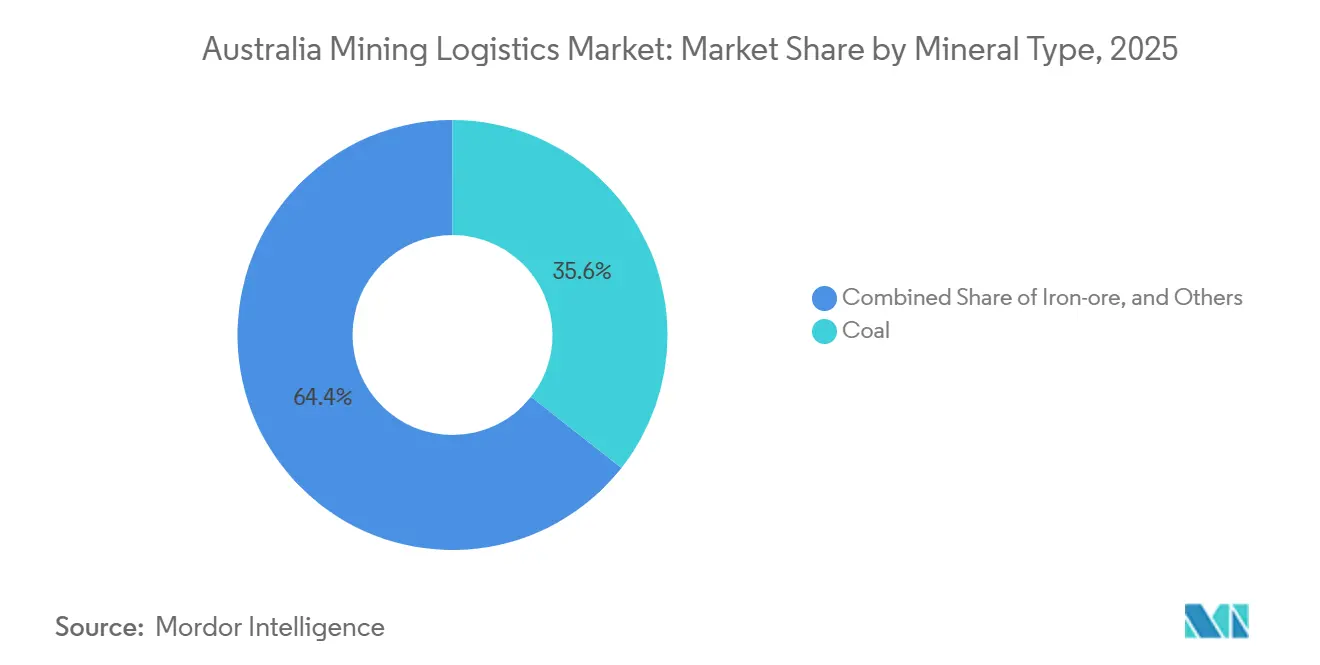
- 鉱物タイプ別では、石炭が2025年のオーストラリア採掘物流市場規模の35.61%を占め、鉱物セグメントの中で最高のシェアを記録しました。金の物流は2026年から2031年にかけてCAGR 5.13%で成長し、鉱物の中で最も速いペースとなっています。
- 地域別では、西オーストラリア州が2025年に63.70%の収益シェアを保持し、最大の地域的地位を占めています。クイーンズランド州は2026年から2031年にかけてCAGR 4.50%で最も強い地域拡大を示す見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
オーストラリア採掘物流市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 鉄鉱石輸出量の急増がバルク輸送需要を支える | +0.9% | 西オーストラリア州(ノーザンテリトリーへの波及あり) | 中期(2~4年) |
| 連邦・州政府の重量物輸送鉄道および港湾整備への資本支出急増 | +0.7% | 全国(西オーストラリア州ピルバラおよびクイーンズランド州石炭回廊に集中) | 長期(4年以上) |
| 急速なデジタル化(AutoHaul、テレマティクス、デジタルツイン)による効率向上 | +0.6% | 西オーストラリア州およびクイーンズランド州の主要採掘地域 | 短期(2年以内) |
| 重要鉱物(リチウム、希土類元素)への世界的需要がフローを多様化 | +0.5% | 西オーストラリア州リチウム地帯、ノーザンテリトリー希土類地帯 | 中期(2~4年) |
| グリーン鉄鋼パイロットプロジェクトが新たな国内坑口から工場までの回廊を創出 | +0.3% | 西オーストラリア州ポートヘドランドおよびピルバラ地域 | 長期(4年以上) |
| 水素トラック回廊の先行導入が燃料コストを削減し内陸ルートを開拓 | +0.2% | 南オーストラリア州(銅地帯からポートアデレードへの早期試験あり) | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
鉄鉱石輸出量の急増がバルク輸送需要を支える
オーストラリアは2025年に9億1,200万トンの鉄鉱石を出荷し、2024年比3.2%増となり、契約量は2027年までに9億4,500万トンに達する見込みです。この増加はRio TintoとBHPがすでに1,800キロメートル以上の重量物輸送軌道を運営している既存のピルバラ鉄道ネットワークに集中しています。新規鉱山ではなく既存鉱山の操業延長によって生産量が増加するため、増分量は実績のある資産を通じて流れ、事業者の価格決定力が維持されます。鉄鉱石は総貨物量の50%超を占め続け、重要鉱物が拡大する中でもオーストラリア採掘物流市場を支えています。この中期ドライバーは、2028年まで続く長期供給契約を確保することで予測CAGRに0.9パーセントポイントを加算します[1]。
連邦・州政府の重量物輸送鉄道および港湾への資本支出
キャンベラは2024年から2026年にかけて内陸鉄道に93億豪ドル(57億9,000万米ドル)を充当し、2027年の完成時にメルボルン・ブリスベン間の輸送時間を18時間短縮し、1トン・キロメートル当たりコストを12%削減します。西オーストラリア州はピルバラ港湾側線に28億豪ドル(17億4,000万米ドル)を配分し、2027年までにポートヘドランドの処理能力を5億7,000万トンから6億2,000万トンに増強します。クイーンズランド州は主要石炭路線の複線化に19億豪ドル(11億8,000万米ドル)を投資し、2026年末の工事完了時に2,500万トンの追加輸送能力を実現します。これらの資産は数十年にわたって低い構造的物流コストを固定し、オーストラリアの輸出品にブラジルおよびアフリカの競合国に対する優位性をもたらします[2]。
急速なデジタル化による運営コストの削減
FortescueのAutoHaulフリートは2025年に54台の自律型機関車に拡大し、乗務員事故ゼロで12億トンを輸送し、機関車の燃料使用量を7%削減しました。Rio Tintoのデジタルツインは2024年の導入直後に計画外メンテナンスを18%削減しました。BHPのテレマティクスは2024年にロードトレインの燃料を6%削減しました。迅速な投資回収により、デジタルツールは即時利益の中核に位置づけられ、オーストラリア採掘物流市場のCAGRに0.6パーセントポイントを加算します。
重要鉱物への世界的需要がフローを多様化
リチウム生産量は2025年に炭酸リチウム換算(LCE)で86,000トンに達し、22%増加しました。一方、希土類酸化物は23,000トンに達しました。精鉱はバルク鉄鉱石とは異なり、汚染管理が必要なコンテナ積みで輸送されます。第三者物流事業者は20%以上のマージンプレミアムを生む不活性ガス処理設備とブレンディングシェッドを設置しています。輸送量は2029年まで増加し続け、セクターCAGRに0.5パーセントポイントの押し上げをもたらします。
制約要因の影響分析*
| 制約要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 商品価格の変動が第三者物流の契約視認性を低下させる | -0.4% | 全国(石炭およびベースメタル物流への影響が顕著) | 短期(2年以内) |
| 極端なサイクロンおよび洪水がピルバラ・クイーンズランド州のサプライチェーンを寸断 | -0.3% | 西オーストラリア州ピルバラおよびクイーンズランド州沿岸地域 | 短期(2年以内) |
| ディーゼル排出規制の強化がロードトレインのコストを引き上げる | -0.2% | 全国(ニューサウスウェールズ州およびクイーンズランド州石炭回廊に集中) | 中期(2~4年) |
| 遠隔地における深刻なドライバーおよびメンテナンス要員不足が設備能力を圧迫 | -0.3% | 西オーストラリア州、ノーザンテリトリー、クイーンズランド州の遠隔採掘地域 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
商品価格の変動が契約視認性を短縮
鉄鉱石価格は2025年に1トン当たり95米ドルから135米ドルの間で乱高下し、原料炭は100米ドルの幅で変動しました。鉱山会社は複数年の輸送契約を縮小し、スポット枠へのシフトを進め、第三者運送業者の収益確実性を低下させました。視認性の低下は特殊貨車および自動積み出し設備の資金調達コストを引き上げ、予測CAGRから0.4パーセントポイントを削減します[3]。
極端なサイクロンおよび洪水がサプライチェーンを寸断
2025年2月にサイクロン・エリーがピルバラの鉄道を12日間停止させ、450万トンの鉱石が滞留し、事業者に3億2,000万豪ドル(1億9,929万米ドル)の売上損失をもたらしました。2025年3月のクイーンズランド州洪水はグーニエラ線の40キロメートルを水没させ、9日間輸出を停止させました。繰り返す事象により、保険会社は保険料を15%~25%引き上げ、成長から0.3パーセントポイントを削減しています[4]。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サービス別:自動化が付加価値活動に向けてマージンプールを再配分
輸送サービスは2025年にオーストラリア採掘物流市場の71.20%のシェアを占め、市場を支配しました。鉄道は6億2,000万トンを輸送し、ロードトレインは1億8,000万トンを運搬し、西オーストラリア州とクイーンズランド州における坑口から港湾までのフローの規模を示しています。しかし、デジタル化された機関車フリート、予知保全、および最適化された積み込みがコスト曲線を平坦化し、中核輸送セグメントの成長を抑制しています。道路輸送は鉄道が届かない遠隔地のベースメタルおよび金鉱山に不可欠であり、沿岸海運は喫水制限が適用される鉱物砂やマンガンを取り扱っています。
ブレンディング、在庫管理、品質保証、梱包などの付加価値サービスはCAGR 4.65%(2026年~2031年)で推移しており、オーストラリア採掘物流市場平均を大きく上回っています。鉱山会社は中国の製鉄所における在庫日数を18日に削減し、精密なジャストインタイム出荷への需要を刺激しています。FortescueはAutoHaulから節約した2億1,600万豪ドル(1億3,452万米ドル)をピルバラのブレンディングハブに再投資し、自動化が高マージンのサービスに資本を再配分する方法を確認しました。QubeとTollは自動コンテナハンドラーを追加し、汚染管理が必要なリチウムおよび銅フローを取り込むために屋根付き保管施設を拡張しました。一方、ドローンによる原料山測定はBHP施設においてブレンドのばらつきを15%削減しました。


注記: 全セグメントのシェアはレポート購入後に入手可能
鉱物/金属別:多様化が高付加価値ストリームを押し上げる
石炭は2025年のオーストラリア採掘物流市場シェアの35.61%を維持し、原料炭が22%、一般炭が14%を占めました。アジアの製鉄会社が電気アーク炉への段階的な移行を進めたことで、2025年に原料炭の積み込みが4%減少し、欧州の気候政策により一般炭の貨物が6%削減されました。
一方、金の物流は2026年から2031年にかけてCAGR 5.13%を記録すると予測されており、石炭や鉄鉱石を上回っています。1オンス当たり2,340米ドルという過去最高値が西オーストラリア州とノーザンテリトリーの生産を加速させ、鉱山ゲートから精製所までの安全でタイムクリティカルな輸送への需要を喚起しています。希土類元素とリチウムの新興回廊は、バルク貨物よりもプレミアムを要求するコンテナベースの特殊貨物を追加しています。マウントアイザおよびクロンカリーからの銅精鉱は2025年に180万トンに増加し、タウンズビル港の新規設備が稼働するにつれてオーストラリア採掘物流市場規模の成長から恩恵を受けるでしょう。

注記: 全セグメントのシェアはレポート購入後に入手可能
地域分析
西オーストラリア州は2025年のオーストラリア採掘物流市場価値の63.70%を占め、6億2,000万トンの鉄鉱石と320万トンのリチウム精鉱に支えられています。1,800キロメートルにわたる専用鉄道とポートヘドランドの世界規模の岸壁が、アジアの製鉄所への最低納入コストを支えています。自律型機関車は2025年に鉄道運営費を7%削減し、この地域の優位性を強化しました。しかし、2年間で3回のサイクロンが複数日の操業停止を引き起こし、沿岸資産のレジリエンスの課題を浮き彫りにしました。グリーン鉄鋼パイロットプロジェクトは現在、2028年までに輸出流の一部を国内加工に転換する可能性のある州内坑口から工場までの回廊を創出しています。
クイーンズランド州はCAGR 4.50%(2026年~2031年)で最も速い成長を示すと予測されており、原料炭需要の回復と北西部での銅拡大に支えられています。グーニエラおよびブラックウォーターシステムの鉄道複線化により、2026年末までに2,500万トンの追加輸送能力が実現し、ダルリンプルベイでの待機時間が短縮されます。しかし、2025年3月の洪水で40キロメートルの軌道が水没し、沿岸回廊の気候変動リスクへの脆弱性が明らかになりました。
南オーストラリア州は水素物流の試験地として台頭しています。プロミネントヒル回廊では6台の燃料電池ロードトレインが30%の燃料節約を目標とし、20台のトラックへの給油設備が2026年までに稼働する予定です。ノーザンテリトリーのノーランズ希土類プロジェクトは、不活性ガスISOコンテナを必要とする新たな1,800キロメートルの回廊を経由して2027年までにダーウィン港へ年間14,000トンを輸送します。ニューサウスウェールズ州はハンターバレーの石炭を中心とし、ビクトリア州とタスマニア州は浅い港湾の制約を受けながら少量の鉱物砂と褐炭を取り扱っています。これらの州は合計でオーストラリア採掘物流市場量の12%を占めています。
規制環境
オーストラリアの鉱業物流は、全国的に調整された貨物政策と州ごとの鉱業・環境許認可によって形作られており、ほとんどの管轄区域では4.5トンを超える車両(質量、寸法、積載、コンプライアンス)に対して重車両国家法(HVNL)が重車両運行の基盤となっている。全国重車両規制庁(NHVR)および全国運輸委員会(NTC)も、荷主や請負業者が使用する全国的なガイダンスや基準を通じて運行要件に影響を与えており、これには荷重拘束ガイドや重車両改造に関する全国実施規範(VSB6)が含まれ、鉱山から港への輸送回廊におけるロードトレイン連結車や特殊機材の設計・運用に影響している。
鉱業関連の物流資産については、国家的な環境上の重要事項に関して1999年環境保護及び生物多様性保全法(EPBC法)との関連が生じる場合があり、これが鉄道支線、港湾工事、新規運搬道路の時期や範囲に影響を及ぼす。連邦政策の取り組みも、重要鉱物のサプライチェーンに対する投資優先事項の枠組みを示しており、これにはオーストラリア政府の重要鉱物戦略2023-2030および全国貨物・サプライチェーン戦略(2025-29年行動計画)が含まれ、新興鉱物フローに対応する強靭でデータ活用型の貨物ネットワークと戦略的インフラを重視している。該当する場合、洋上鉱物の物流は1994年洋上鉱物法の下に置かれ、連邦および州・準州の共同当局によって管理される。
バリューチェーン分析
オーストラリアの鉱業物流は主に鉱山から港へ(および鉱山からプラントへ)というバリューチェーンに沿っており、その流れは鉱山計画、掘削・発破、マテリアルハンドリングから始まり、一次運搬(坑内または私有運搬道路)、二次運搬(ロードトレインまたは重量貨物鉄道)、港湾インターフェースサービス(列車荷降ろし、ストックヤードでの積み上げと回収、ブレンディング、船積み)へと進む。特にピルバラの鉄鉱石において、統合型鉱山会社は専用鉄道・港湾システムを保有し、幹線輸送を内製化することで第三者アクセスを減らしている。同時に、Aurizon、Linfox、Qube、Tollをはじめとする外部委託事業者や請負業者、専門の道路・プロジェクト物流会社が、幹線輸送能力、倉庫保管、コンテナ化、そして重要鉱物精鉱の汚染防止などの付加価値サービスを提供している。
バリューチェーン上の主要な摩擦点は、港湾と鉄道のインターフェース、および制約のある地域回廊に集中しており、悪天候、安全上の運行停止、インフラの限界がスループットを妨げ、貨物をより高コストの輸送手段へシフトさせることがある。最近の運用シグナルは、統合的なマルチモーダル契約と的を絞ったインフラ投資によってリスクとコストが管理されていることを示している。BHPがCopper South Australiaに関してAurizonと結んだ長期物流契約は、道路依存を減らし信頼性を高めるためのエンドツーエンドの鉄道・道路・港湾連携を重視しており、一方で西オーストラリアの私有運搬道路における安全上の一時停止は、ロードトレインの生産性を維持するうえでコンプライアンス、保守、インシデント管理が引き続き重要であることを示している。コンテナ化された、より高価値の鉱物については、鉱山ゲートから輸出ターミナルまでの製品完全性を守るために、屋根付き保管、不活性ガス取扱い、より厳格なチェーン・オブ・カストディ手順が加えられる傾向が強まっている。
競争環境
市場集中度
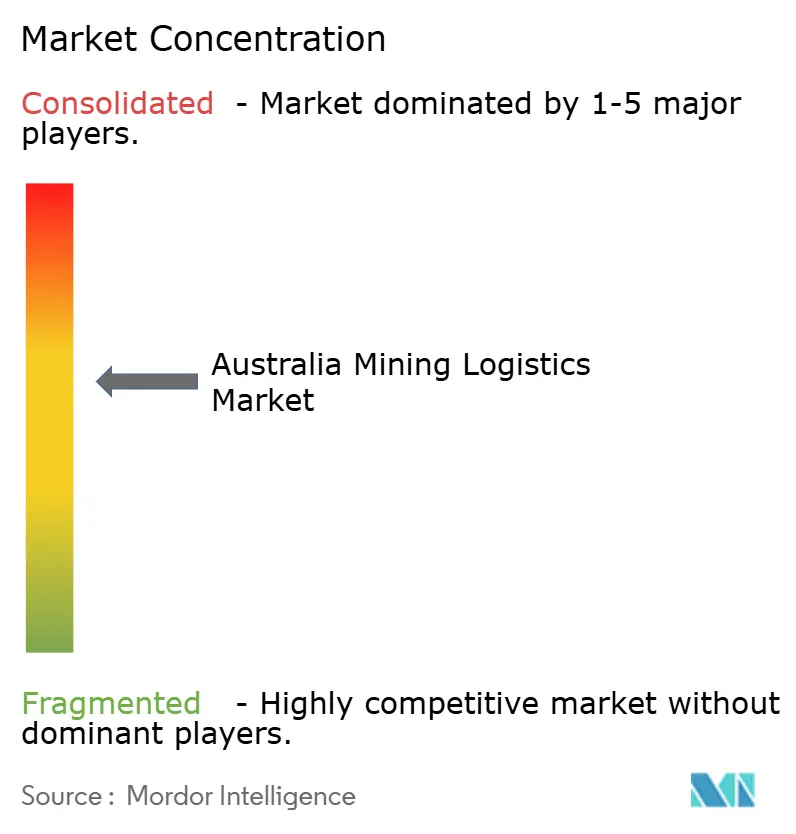
オーストラリア採掘物流市場は中程度の集中度にあります。統合型鉱山会社のBHP、Rio Tinto、Fortescueが専用ネットワークを通じて鉄鉱石輸送量の3分の2を取り扱い、規模の効率性を確保する一方で第三者のアクセスを制限しています。Aurizonのクイーンズランド州鉄道は2025年に2億1,000万トンを輸送しましたが、バルク多様化のための新型貨車に7,800万米ドルを投入しています。Pacific Nationalは石炭回廊で予知保全を展開し、契約を守っています。QubeとTollはリチウムおよび銅フローに対応した自動倉庫を通じて付加価値のフットプリントを拡大し、プレミアム料金を獲得しています。
ホワイトスペースの成長は、汚染のない取り扱いと不活性雰囲気を必要とする重要鉱物にあります。Linfoxはアラフラと提携し、酸化防止に特化した希土類コンテナを開発し、高マージンの輸送ルートを獲得しました。Centurionのような小規模事業者は、安全性とタイムセンシティビティが規模を上回る金ドーレ輸送を標的にしています。燃料電池コストが予測通りに低下すれば、水素トラックのパイロットが400キロメートルを超える内陸ルートでディーゼル既存事業者を脅かす可能性があります。
自律型鉄道の技術特許は2024年から2025年にかけて35%増加し、HitachiとWabtecが障害物検知とエネルギー管理を改良しています。鉱山会社がESG監査のためのエンドツーエンドの透明性を求める中、ISO 55001資産管理規格への準拠が契約の前提条件となっています。
オーストラリア採掘物流産業リーダー
-
Aurizon
-
Linfox Pty, Ltd.
-
BIS Industries
-
Centurion
-
Toll Holdings, Ltd.
- 注:主要企業の掲載順は順位を示すものではありません。
市場機会と将来展望
自動化とデジタル運用は、コアの幹線輸送を超えたサービスの空白地帯を生み出しており、特に車両群や輸送回廊が試験段階から日常的な自律運用へと移行するにつれてその傾向が強まっている。2026年には、西オーストラリアでの改修型自律運搬導入(EACON Mining Technologysが改修したKomatsu HD1500トラックを用いてHavana Pitで実施する昼間シフトの自律運用)や、生産分類向け機械学習ツールのより広範な採用(Glencore、NRW Holdings、Macmahonを含む顧客企業が運営する現場でのMaxMine導入)が、鉱業物流におけるOT統合、相互運用性、データに基づく性能管理への需要を拡大している。これはディスパッチ最適化、予知保全、自動化されたストックヤード計測などの付加価値サービスを後押ししている。
特に混乱時に港湾アクセスや安全上の制約が厳しくなり得る西オーストラリアにおいて、能力の強靭性とマルチユーザー型の輸出経路も機会分野の一つである。目に見える投資シグナルとして、ポートヘッドランドのバイパス水路工事があり、Pilbara Portsは2026年にゾーン5バイパス水路プロジェクトをJan De Nul Australiaに発注し、海上安全性と運用の強靭性を向上させようとしている。これに加え、BHPはネルソンポイントでのポートヘッドランドのボトルネック解消工事(より広範な港湾プロジェクトの下でのカーダンパー6の建設を含む)を進めている。新興・小規模生産者向けには、Arc InfrastructureとFIJVsによるゲラルドン港のYogi Magnetite Projectに対する鉄道輸出経路評価に関する覚書のような、オープンアクセス型の鉄道・港湾接続構想が、初期インフラ負担を軽減する共有物流チェーンへの商業的関心を示している。また、Infrastructure Australiaが2026年3月にマウントアイザ-タウンズビル間鉄道回廊アップグレードを国家優先リストから除外したような回廊優先順位の変更も、実行面のギャップと、制約のある地域における段階的アップグレード、民間参加、ネットワークスケジューリング・ソリューションの潜在的役割を浮き彫りにしている。
最近の業界動向
- 2026年7月:BHPは西オーストラリアのミニスターズ・ノース・プロジェクトの実行を承認し、既存のヤンディ・インフラに接続する13kmの運搬道路とランドブリッジの建設を含む。この決定は鉱山からネットワークへの接続を前進させ、確立されたピルバラの物流システムに関連する追加の内部運搬・マテリアルハンドリング活動を下支えする。
- 2025年9月:LinfoxはFortescueとのパートナーシップを強化し、ピルバラ全域で専門輸送、倉庫保管、流通サービスを拡大した。この動きは主要な鉄鉱石事業周辺でのサービス強度の向上を支え、西オーストラリアにおける現場から港までの統合支援に対する需要を強めている。
- 2024年6月:Rio Tintoは自律制御を追加のピルバラ鉄道区間に拡大するAutoHaulの拡張を完了した。このアップグレードは自律型重量貨物鉄道運用への移行を深め、サイクルの信頼性を高め、データ活用型の保守・列車スケジューリング能力の重要性を高めている。
研究方法のフレームワークとレポートの範囲
市場の定義と対象範囲
本調査では、鉱業ロジスティクスを、鉱山および処理サイトを起点として、鉄道積み込み地点、港湾、国内または輸出引き渡し地点までオーストラリア国内で鉱業投入物および採掘物を輸送するために使用される有償サービスとして規模を算定している。
調査範囲の除外事項:採掘された商品そのものの価値、サービスとして価格設定されていない自社内輸送、および鉱業サプライチェーンに関与しない大半の非鉱業産業フレートを除外する。
セグメンテーション概要
- サービス別
- 輸送
- 道路
- 鉄道
- 沿岸海運/はしけ
- 航空
- 倉庫管理および在庫管理
- 付加価値サービス
- 輸送
- 鉱物/金属別
- 鉄鉱石
- 原料炭および一般炭
- ベースメタル(銅、亜鉛、ニッケル)
- 金
- その他の鉱物/金属
- 地域別
- 西オーストラリア州
- クイーンズランド州
- ニューサウスウェールズ州
- 南オーストラリア州
- ノーザンテリトリー
- ビクトリア州
- タスマニア州
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサチは、価格前提を適用する前に、数量、ルート、および操業条件に関する一貫した基準点を設定するために活用された。これに使用された公的・公式情報源には、オーストラリア統計局の産業・フレートシリーズ、ジオサイエンス・オーストラリアの鉱業統計、資源・エネルギー生産および輸出に関する産業・科学・資源省の最新情報、州の鉱業省庁および規制当局(西オーストラリア州やクイーンズランド州のものを含む)、オーストラリア鉄道軌道公社のネットワーク刊行物、ならびに港湾当局のスループットおよび貿易報告書が含まれる。
これらのシグナルを実用的な市場モデルに変換するため、企業の年次報告書、投資家向けプレゼンテーション、監査済み財務諸表のほか、回廊整備、気象影響、鉱山の生産立ち上げに関する信頼性の高い報道も精査した。必要に応じて、企業財務に関する一部の有料サブスクリプション、輸送・荷役における技術採用を確認するための特許データベース、および貿易連動数量を相互検証するための輸出入の積荷レベルチェックも活用した。これらの例は網羅的なもではなく、データ収集、検証、および作業中の確認のために他の多くの情報源も参照した。
一次インタビューおよびサーベイ
一次情報は、鉱山から港湾までの輸送に関与するロジスティクスオペレーター、鉱業サプライチェーンチーム、港湾・鉄道関係者、およびサービス請負業者へのインタビューおよびサーベイを通じて収集された。オーストラリアの調査対象範囲については、価格設定、稼働率、およびサービスミックスの前提を確認し、デスクリサーチの結果に対してストレステストを実施できるよう、主要産出州と主要商品輸送回廊全体でバランスよく対話を行った。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| 上位層:36% | CXO:12% |
| 中位層:50% | 部門・ユニットリーダー:31% |
| 中小規模プレーヤー:14% | マネージャー:57% |
市場規模算定と予測
規模算定は、オーストラリアの鉱業産出量と回廊フロー指標を用いて再構築した需要プールを起点とし、輸送モードシェア、典型的な輸送距離、荷役ステップ、およびサービス価格レンジを用いロジスティクスサービス価値に変換することで行われる。合計値は、鉱業エクスポージャーに紐づいたオペレーター収益の分割サンプルやトンキロメートル当たりの平均価格の回廊レベルチェックなど、選択的なボトムアップ近似値によって裏付けられ、示唆されたレートが市場フィードバックと一致しない場合はモデルが調整される。
モデルで使用される投入値には、主要商品(鉄鉱石、石炭、ベースメタル、金)の採掘トン数、鉱山から港湾および鉱山から鉄道への輸送パターン、港湾バルクスループット、主要ネットワークにおける鉄道アクセスおよびパス利用可能性、道路幹線輸送価格に影響するディーゼル価格動向、ならびに新規鉱山拡張や気象障害による稼働率の変化が含まれる。州または回廊別に変数が一貫して入手できない場合は、隣接期間のプロキシシェアを用いてギャップを補完し、インタビューによる確認を通じて検証した。
予測については、期待される鉱業生産および輸出ペースを基準としたシナリオ分析に依拠し、業界参加者との確認を経た価格設定および稼働率パスを適用した。ベースケースは商品全体で一貫性を保ちつつ、鉄道制約や港湾拡張がロジスティクスミックスを明確に変化させる回廊については個別に調整した。
データ検証と更新サイクル
アウトプットは、公表された港湾スループット、鉄道フレート強度、財務開示における鉱業関連収益エクスポージャーに関する公開情報などの独立したシグナルと照合し、最大の乖離については承認前に調査した。データポイントが期待されるトン数または価格ロジックと相違した場合は、前提を再検討し、感度分析を再実施し、変更が合計値を大幅に動かす可能性がある場合は回答者の一部に再連絡した。
各レポートは年次で更新され、大規模な能力増強、輸送経済に影響する政策変更、または急激な燃料価格の変動など、重要なイベントが発生した場合には中間更新が実施される。納品前に、アナリストが主要な投入値と換算値について最新の確認を行い、クライアントが最新の更新済みビューを受け取れるようにしている。
Mordor Intelligenceのオーストラリア鉱業ロジスティクス市場規模と他の公表推計値との比較
オーストラリア鉱業ロジスティクスの公表市場数値は、グループによって異なるサービス層を計上し、数量と価格に異なるプロキシを使用するため、一貫性を欠いて見える場合がある。この乖離は通常、ラストマイルの鉱山サービスが幹線輸送にバンドルされているかどうか、港湾および鉄道の荷役がどのように扱われているか、そしてディーゼルおよび労働コストに伴う価格上昇がどの程度速いと想定されているかに起因する。
一部の外部推計は、第三者ロジスティクスとして必ずしも価格設定されていないサイトサービスを含む、より広範な鉱業サプライチェーン支出を組み込んでいる。Mordor Intelligenceでは、合計値を鉱業に関連した輸送、倉庫保管および在庫管理、ならびに鉱山または処理拠点から鉄道、港湾、および仕向け市場への鉱業材料の移動を直接支援する付加価値ロジスティクスに限定しており、トン数と回廊の前提は陳腐化した基準年ミックスを回避するために年次サイクルで更新されている。
ベンチマーク比較
| 情報源 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 100.2 ビオン 米ドル(2025年) | |
| 業界調査機関A | 100.0 ビリオン 米ドル(2024年) | 四捨五入を伴う古い基準年を使用しており、コア鉱山から鉄道および鉱山から港湾への輸送チェーンを超えた追加の鉱業支援ロジスティクスをバンドルしているように見受けられ、需要プールとサービス価格ミックスの両方に影響を与えている。 |
| 業界誌B | 92.0 ビリオン 米ドル(2025年) | 可視性の高い回廊の限られたセットから合計値を構築し、保守的なレート上昇を適用することが多く、オペレーターの価格設定に現れる高コストの遠隔回廊や有償荷役ステップを過小評価する可能性がある。 |
この比較は、年度の選択、サービス層のカバレッジ、およびレート上昇の前提が分散の大部分を説明していることを示している。需要プールを商品トン数と回廊輸送に紐づけ、オペレーターのフィードバックを通じて価格を確認することで、最終的な数値は再現可能な投入値と明確なチェックに対して追跡可能な状態を維持している。
レポートで回答される主要な質問
2026年のオーストラリア採掘物流市場の規模はどのくらいですか?
オーストラリア鉱業ロジスティクス市場は2026年に107.43 ビリオン 米ドルと推定される。
2031年までの予測成長率はどのくらいですか?
市場は2031年までCAGR 3.73%で成長すると予測されている。
最も速く拡大しているサービス分野はどこですか?
ブレンディング、在庫管理、品質保証、梱包を含む付加価値サービスは、CAGR 4.65%で特に急成長しているセグメントである。
2025年に最も高い価値シェアを記録している地域はどこですか?
西オーストラリア州はピルバラ地区の鉄鉱石産に牽引され、2025年の市場総額の63.70%を占める。
最も変革的な技術トレンドは何ですか?
自律走行鉄道(例:FortescueのAutoHaul)、テレマティクス、デジタルツインを含む急速なデジタル化は、燃料消費と計画外ダウンタイムを削減する主要な技術トレンドである。
最も強い成長見通しを示す鉱物セグメントはどれですか?
金のロジスティクスは鉱物の中で強い成長見通しを示しており、西オーストラリア州および北部準州における産出量を押し上げる金価格の記録的な高騰に牽引され、CAGR 5.13%と予測されている。