
ライフサイエンスにおけるAI市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
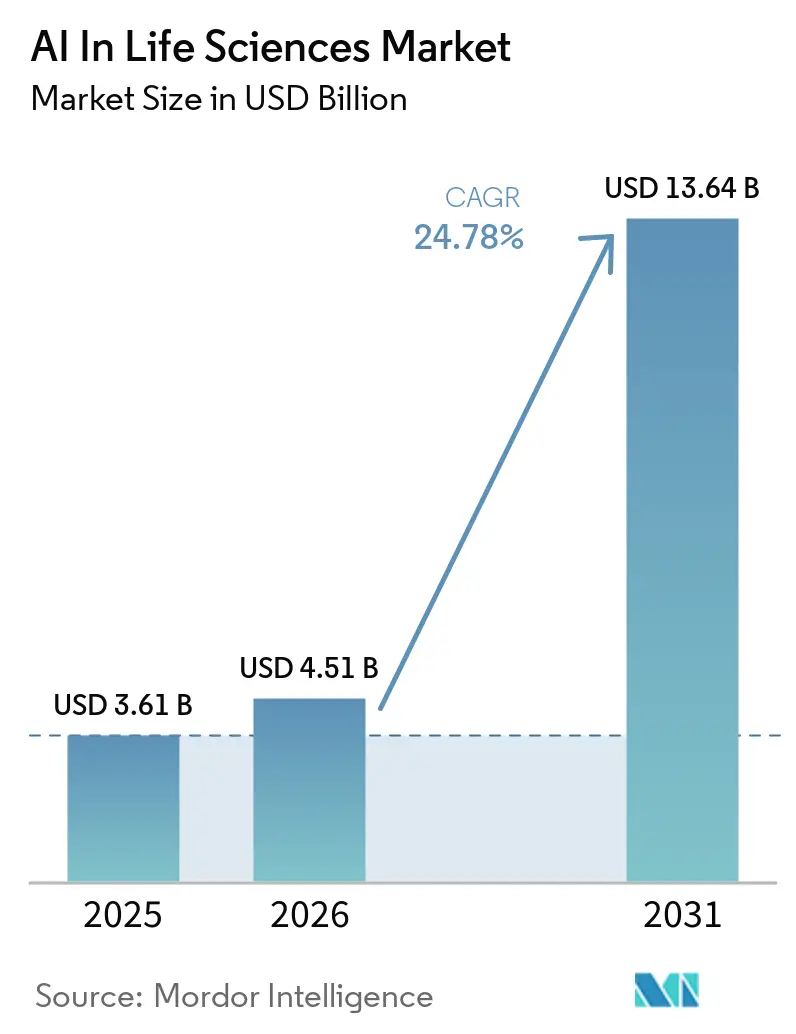
| 市場規模 (2026) | 4.51 十億米ドル |
| 市場規模 (2031) | 13.64 十億米ドル |
| 成長率 (2026 - 2031) | 24.78 % |
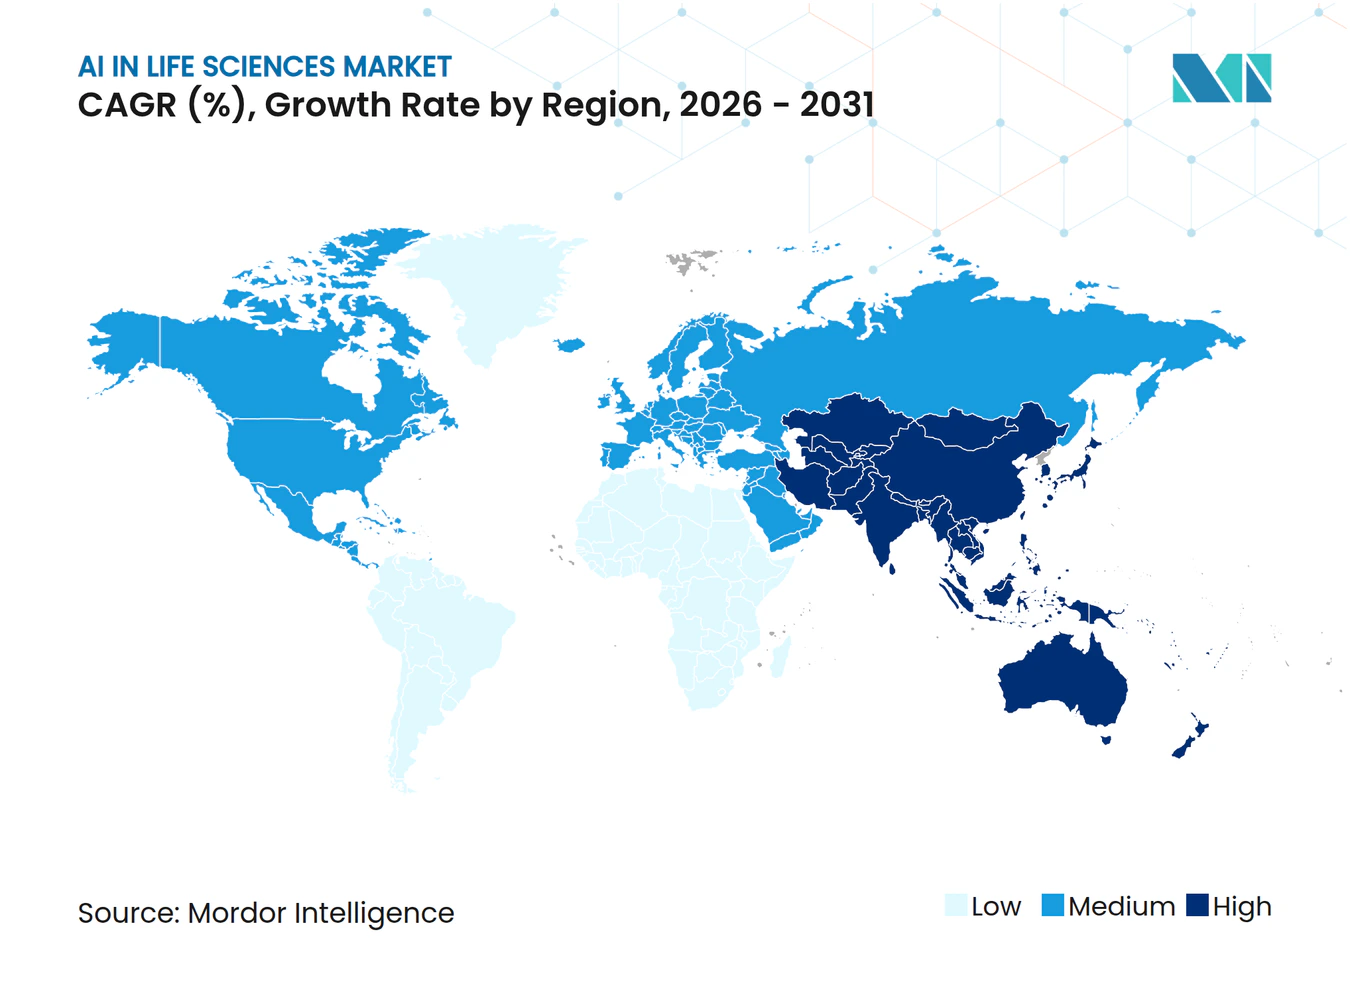
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるライフサイエンスにおけるアーティフィシャルインテリジェンス市場分析
ライフサイエンスにおけるAI市場規模は、2025年の36.1億米ドルから2026年には45.1億米ドルに増加し、2031年には136.4億米ドルに達すると予測されており、2026年から2031年にかけて24.78%のCAGRで成長する。
規制当局がAIから導出されバイオマーカーを正当なエビデンスとして認めるようになり、また連合データネットワークがかつてサイロ化されていた臨床データセットをモデルトレーニングに利用可能にしたことで、導入が加速している。ハイパースケーラーと製薬企業の提携によって達成された分子あたりの計算コストの70%削減が大規模シミュレーションへのアクセスを拡大しており、一方で生成型タンパク質設計プラットフォームへのベンチャーキャピタル流入は2024年以降3倍に増加している。同時に、バイオファーマデータのうちFAIR基準を満たすものはわずか6%にとどまり、データ品質ソリューションに対する並行した機会を浮き彫りにしている。地域別では、北米が人材とインフラにおいてスケールの優位性を維持しているが、アジア各国の政府プログラムが最も高い成長見通しへと転換されつつある。
主要レポートの要点
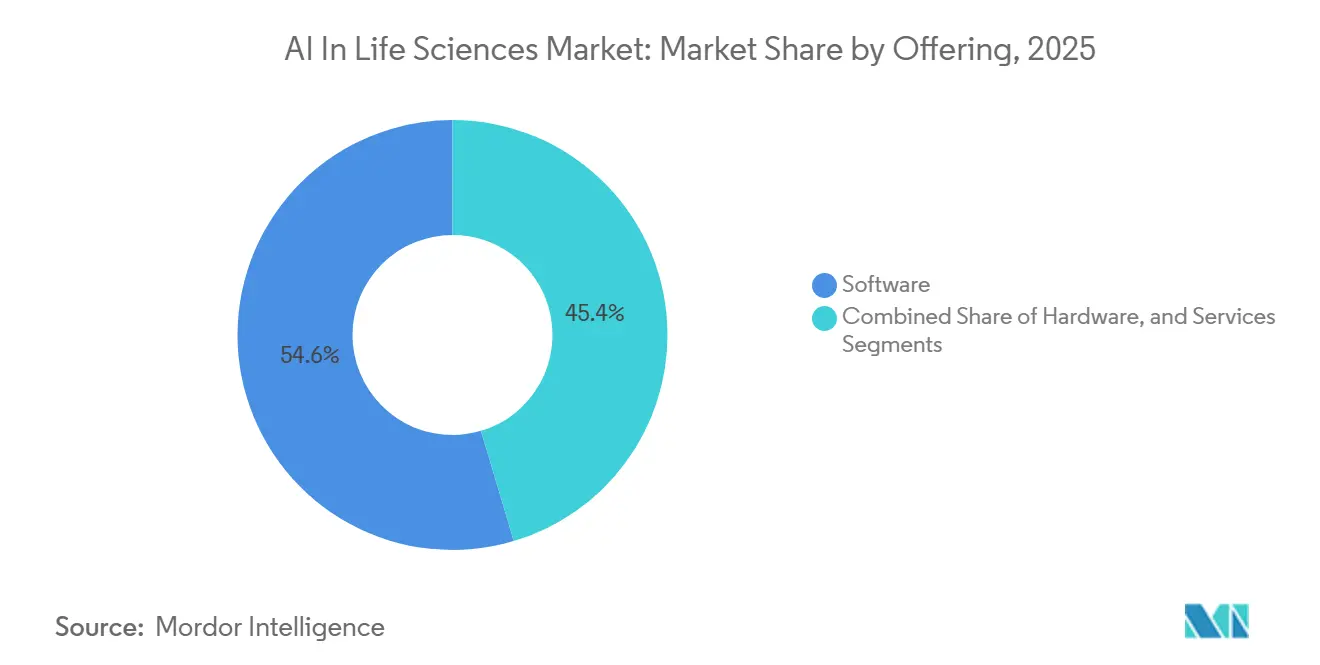
- 提供形態別では、ソフトウェアが2025年のライフサイエンスにおけるAI市場シェアの54.60%をリードし、サービスは2031年にかけて28.15%のCAGRを記録すると予測されている。
- デプロイメントモデル別では、クラウドプラットフォームが2025年の収益基盤の50.55%を占め、オンプレミスソリューションは2026年から2031年にかけて26.3%のCAGRで推移する見込みである。
- アナリティクスタイプ別では、予測型システムが2025年のリーダーシップを維持しているが、生成型モデルは2031年にかけて28.1%のCAGRという最も急激な上昇が見込まれている。
- アプリケーション別では、創薬が2025年の収益シェアの25.60%を獲得し、臨床試験最適化は予測期間中に27.3%のCAGRで拡大している。
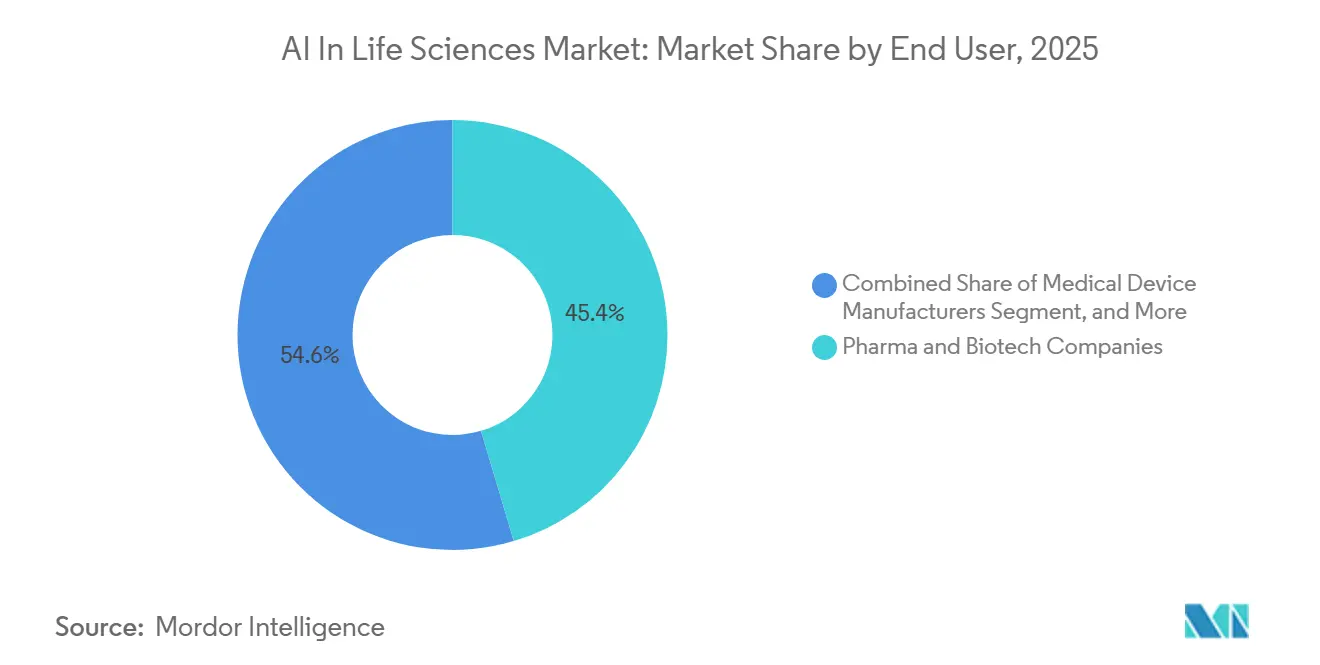
- エンドユーザー別では、製薬・バイオテクノロジー企業が2025年の需要の45.40%を占め、CROは2031年にかけて27.2%のCAGRという最も急速な拡大経路を示している。
- 地域別では、北米が2025年の収益シェアの48.60%を占め、アジアは2031年にかけて28.3%という最も高い地域CAGRが見込まれている。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (〜)CAGRへの影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| FDAのRTOR対応AIバイオマーカー承認 | 5.20% | 北米;欧州への波及 | 中期(2〜4年) |
| EU医療データスペースの連合モデルトレーニング | 4.80% | 欧州;グローバル多国籍企業 | 長期(4年以上) |
| 中国バイオAIパイロットプログラム | 3.70% | アジア、主に中国 | 中期(2〜4年) |
| ハイパースケーラーパートナーシップによる計算コスト削減 | 4.10% | グローバル;北米および欧州に集中 | 短期(2年以内) |
| 生成的タンパク質設計へのベンチャーキャピタル急増 | 3.30% | 北米および欧州;新興アジア | 中期(2〜4年) |
| 分散型試験の義務化 | 2.90% | グローバルアーリーアダプター | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
FDAのRTOR対応AIバイオマーカー承認
米国FDAのリアルタイムオンコロジーレビューは、AI対応バイオマーカーの審査サイクルを最大40%短縮し、腫瘍学プログラムが従来の経路よりもはるかに早く市場に到達できるようにしています。腫瘍学における成功事例は2024年に神経変性疾患および希少疾患の適応症にまで拡大し、AI生成エンドポイントに対する規制当局の信頼を示しています。各新規承認は、検証済みバイオマーカーが別々のパイプラインにわたって再利用できるため、連鎖的な価値を生み出し、全体的なポートフォリオ生産性を加速させます。FDAがグローバルベンチマークを確立したことで、他の規制機関もすでに同様の迅速化トラックを評価しており、事実上この機会をグローバル化しています。[1]
EU医療データスペースが連合AIモデルトレーニングを解放
2025年1月に発効した欧州医療データスペース(EHDS)は、ライフサイエンス開発者に27加盟国にわたる調和された臨床、ゲノム、画像データセットへのAPIベースのアクセスを提供しています。重要なことに、連合学習ルールは物理的なデータ転送なしにモデルトレーニングを可能にし、プライバシーを保護しながら断片化という歴史的な障壁を排除しています。予測では、重複の削減と証拠生成の加速を通じて10年間で110億ユーロの効率化節約が見込まれています。アーリーアダプターは、アルゴリズムがオンサイトで学習し中央で更新できるようにパイプラインを再設計しており、このアプローチはヨーロッパの厳格なプライバシー姿勢を準拠ベンダーにとっての競争上の差別化要因に変えています。[2]
中国の第17次五カ年バイオAI計画が200以上のパイロットプログラムを推進
中国の最新の国家計画はAIとバイオテクノロジーの融合を戦略的柱として位置づけています。200以上のパイロットプログラムがゲノミクス、デジタル病理学、自動化学をカバーし、助成金と優遇調達によって支えられています。資金調達をめぐる省間競争が、地域製造と学術研究を組み合わせた密集した地域クラスターを生み出し、輸入ソフトウェアスタックへの依存を低減しています。この政策青写真は国内ヘルステック経済への250億米ドルの増分的な押し上げを目標とし、グローバル規範との規制上の同等性が実証された際に中国サプライヤーがターンキーAIソリューションを輸出できるよう位置づけています。[3]
ハイパースケーラーパートナーシップが分子あたりの計算コストを70%削減
ハイパースケーラーと医薬品開発者の間の共同エンジニアリングイニシアチブが分子シミュレーション向けのハードウェア構成を最適化し、2024年以降、分子あたりの計算費用を約70%削減しています。主な例として、NVIDIAとRecursion Pharmaceuticalsの協力があり、カスタマイズされたGPUクラスターとグラフベースの創薬アルゴリズムを組み合わせています。コスト効率の向上により、合成的にアクセス可能な数十億の化合物ライブラリを数ヶ月ではなく数日でスクリーニングできるようになり、ヒット率の確率を改善し初期段階のタイムラインを短縮しています。このようなインフラへの優先アクセスを確保した企業は不均衡なディールフローを獲得しており、小規模な同業他社は希少なGPUの高騰したスポット価格に苦しんでいます。[4]
制約の影響分析*
| 制約 | (〜)CAGRへの影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| EU AI法によるCEマーク取得タイムラインの延長 | −3.1% | 欧州;EUへの販売企業 | 中期(2〜4年) |
| バイオ医薬品におけるFAIR準拠データの少なさ | −2.8% | グローバル、特に成熟市場 | 短期(2年以内) |
| GPU不足による推論コストの上昇 | −2.4% | グローバル;北米および欧州で深刻 | 短期(2年以内) |
| AI生成分子に関するIP上の曖昧さ | −1.9% | アジア(日本および韓国) | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
EU AI法が臨床AIシステムのCEマーク取得タイムラインを遅延
ほとんどの臨床アルゴリズムを「高リスク」に分類するEU AI法は、2024年8月に施行され、CEマークプロセスに追加の適合性評価監査を重ねています。ベンチャー支援を受けることが多い小規模イノベーターは社内規制チームを持たないため最も大きな打撃を受けており、画像診断および意思決定支援ツールで6〜12ヶ月の発売遅延が見込まれています。大手メーカーはコストを吸収できますが、このボトルネックは欧州のAIデバイスのパイプラインを一時的に縮小させており、アルゴリズム改良に必要な下流のデータ生成を遅らせています。
バイオ医薬品データのわずか6%のみがFAIR準拠
業界調査によると、現在の研究開発データのわずか6%のみがFAIR原則を満たしており、機械学習モデルがコホート間で汎化する能力を制限しています。不十分なメタデータ、サイロ化されたストレージ、一貫性のないオントロジーが、モデルトレーニングに先立つデータ整理フェーズを膨らませています。ナレッジグラフとデータガバナンス部門に早期投資した組織は、モデル精度が実質的に高く、品質改善の経済的根拠を裏付けています。自動キュレーションパイプラインとオントロジーアライメントを提供するベンダーは、製薬予算が基盤的データ資産に向けて再配分されるにつれて恩恵を受ける立場にあります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
提供内容別:
ソフトウェアが主導、サービスが加速ソフトウェアコンポーネントは2025年の収益基盤の54.60%を生み出し、コードライブラリとアルゴリズムスイートをライフサイエンスにおけるAI市場の主要な価値ドライバーとして確立した。主要プラットフォームはオミクスデータを分析し、候補分子を提案し、試験登録の実現可能性を予測することで、製薬パイプラインに直接組み込まれている。ベンダーは、監査担当者向けにモデルの系譜を文書化する説明可能性モジュールによって差別化を図るケースが増えている。サービスは、より小さなシェアを占めるものの、クライアントがAIのアウトプットを規制されたワークフローに整合させる統合スペシャリストを求めるため、2026年から2031年にかけて28.15%のCAGRで拡大している。ソフトウェアライセンスと検証プロトコルおよびポストマーケットパフォーマンスモニタリングをバンドルしたマネージドサービス契約は、スポンサーからベンダーへのコンプライアンス負担の移転を可能にするため、普及が進んでいる。
ハードウェアは収益シェアでは控えめながら、戦略的に重要である。確率的微分方程式ソルバーおよびハイスループットドッキング向けに設計された専用アクセラレータボードは、現在のGPU供給制約に対応している。企業は、機密データ向けのオンプレミスクラスターと大規模スクリーニングジョブ向けのバーストトゥクラウドキャパシティを組み合わせたハイブリッドインフラ戦略を採用し、供給変動へのヘッジとデータレジデンシールールの適用を図っている。ハードウェアセグメントに紐づくライフサイエンスにおけるAI市場規模は、新たな半導体参入企業がドメイン固有アーキテクチャをリリースするにつれ、10%台半ばの成長率で拡大すると予測されている。


注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
展開モデル別:
クラウドプラットフォームがコラボレーションを促進クラウドデプロイメントは2025年の支出の50.55%を獲得し、弾力的なコンピューティングと分散型コラボレーションが当初のセキュリティ懸念を上回るというセクターの認識を反映している。ハイパースケーラーは現在、事前設定された監査ログを備えた医療データ準拠環境を提供し、21 CFR Part 11およびGDPRの検証サイクルを短縮している。マルチテナントサンドボックスにより、学術コンソーシアムとバイオテック企業が匿名化されたコホートを共有し、外部イノベーションを加速させることが可能となっている。しかしながら、ハイブリッドアーキテクチャがデフォルトになりつつある。組織は超機密性の高いゲノムアーカイブをオンプレミスで保持しながら、連合型分析ワークロードをクラウドで実行することで、データ主権を損なうことなく利用率を向上させている。
オンプレミスソリューションは、ソブリンクラウド規制とレイテンシクリティカルなユースケースに後押しされ、期間中に26.3%のCAGRを達成すると予測されている。データサイロの継続が障壁となっており、調査対象企業の81%が単一環境内でEHR、イメージング、オミクスデータを統合することの困難さを挙げている。その結果、プラットフォームベンダーは組み込みのETLユーティリティとオントロジーマッパーをパッケージ化している。このダイナミクスは、ソフトウェアライセンスのサブスクリプション料金を補完するサービス主導の収益ストリームを支え、ライフサイエンスにおけるAI市場内の長期的な更新率を安定させている。
分析タイプ別:
生成AIが発見を再形成予測型アナリティクスは2025年においてトップラインのリーダーシップを維持しており、毒性、患者反応、試験登録ダイナミクスを予測する統計的・機械学習モデルによって支えられている。こうした機能は、フェーズIIの成功確率を最大15パーセントポイント引き上げることに貢献していると評価されている。記述的・処方的レイヤーは、特に製造品質管理ループにおいて、データ可視化と業務上の意思決定を引き続き支援している。
しかしながら、生成型セグメントは最も急速にスケールしており、一部のベンダーは2031年にかけて28.1%のCAGRを記録している。深層拡散モデルとトランスフォーマーアーキテクチャは、多目的フィットネス関数に導かれた実行可能な低分子ライブラリを提案することができる。自動合成ロボットと連携することで、創薬サイクルは四半期単位から数週間へと短縮され、ボトルネックはアイデア生成から生物学的検証へとシフトする。生成型ユースケースを通じるライフサイエンスにおけるAI市場規模は、ソフトウェア出全体に占める割合が上昇すると予測されている。
アプリケーション別:
臨床試験最適化が勢いを増す創薬アプリケーションは2025年の収益プールの25.60%を占め、マルチオミクスデータセット全体にわたるAI対応ターゲット同定によって牽引された。グラフニューラルネットワークとケモインフォマティクスルールの統合により、「アンドラッガブル」ターゲットの探索範囲が拡大した。臨床試験最適化のライフサイエンスにおけるAI市場シェアは、2026年から2031年にかけて27.3%のCAGRでセグメントが成長するにつれ、上昇する見込みである。
リアルワールドデータをマイニングして組み入れ基準を精緻化するアルゴリズムはスクリーン失敗率を低下させており、一方でリモートモニタリングウェアラブルは安全性シグナル検出を改善する継続的バイオマーカーを提供している。製薬スポンサーは、適応型試験デザインがプロトコル修正をさらに削減する場合、潜在的に70%のコスト削減が可能であると報告している。イメージングベースの診断、バイオプロセス最適化、個別化医療の意思決定支援は依然として相当規模のニッチ市場を形成しており、基盤モデルがますますマルチモーダルになるにつれ、それぞれが恩恵を受けている。
エンドユーザー別:
製薬企業がリード、CROが加速製薬・バイオテクノロジー企業は、AIをR&D、規制、製造、商業オペレーションに組み込んだことで、2025年の支出の45.40%を占めた。デュアル戦略が一般的であり、独自データセット向けの社内センターオブエクセレンスとフロンティアアルゴリズムの外部ライセンスを組み合わせている。
CROは、スポンサーが複数スポンサーのデータを既に保有するパートナーにアナリティクス集約型タスクをアウトソースするため、2031年にかけて27.2%のCAGRという最も急速に拡大する顧客グループを形成している。CRO契約に紐づくライフサイエンスにおけるAI市場規模は、規制当局がクロススタディのインサイトを増幅するデータ標準化を奨励するにつれ、成長すると予測されている。医療機器メーカー、学術機関、支払者が需要の残りを構成し、集合的にエコシステムの相互運用性を推進している。

注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
南北アメリカ、EMEA、APACのライフサイエンスにおけるAI市場
北米は2025年の世界収益の48.60%を占め、充実したベンチャーキャピタル基盤、デジタル診断に対する有利な償還コード、および規制当局との早期関与によって支えられている。米国単独のライフサイエンスにおけるAI市場規模は、FDAのRTORプログラムによって押し上げられており、同プログラムはAI対応バイオマーカーを検証し、複数の開発プログラムにわたって再利用可能なものとしている。複数州にまたがる医療情報交換ネットワークはより豊富なトレーニングデータセットを可能にしているが、州間のプライバシー規制が依然としてデータポータビリティを複雑にしている。HIPAAに準拠したブループリントがコンプライアンス監査を短縮するため、クラウドサービスの採用は他の地域を上回るペースで進んでおり、中堅バイオテクノロジー企業は自社クラスターを構築することなくハイパースケールコンピューティングを活用できる。欧州は第2位の地域であり続けており、EHDSの連合ネットワークが拡大すれば加速する見込みである。学術医療センターと製薬スポンサーを結ぶ業界コンソーシアムは、プライバシーを保護したクロスボーダートレーニングを試験的に実施しており、欧州ベンダーが自国市場における規制への精通を活かすことで、ライフサイエンスにおけるAI市場シェアが拡大する可能性が高い。この勢いを相殺する要因として、AI法のハイリスク分類が追加の文書化レイヤーを導入し、製品サイクルを長期化させる可能性がある。企業はアジャイルスプリントに規制チェックポイントを組み込むことで対応しており、この手法は初期イテレーションを長期化させる一方で、後期段階の是正コストを削減する。アジアは2026年から2031年にかけて21.3%のCAGRという最も高い成長軌道を示している。中国は協調的な産業政策を活用してAI対応創薬メガプロジェクトに資金を投じており、地方のバイオテクノロジーパークは税制優遇措置と国家レベルのスーパーコンピューティングへのアクセスを提供している。日本と韓国はロボティクスと自動化を専門としているが、AI生成分子に関するIP上の曖昧さが依然としてライセンスリスクプレミアムを生み出している。インドの受託研究エコシステムは大量の英語医療記録を活用しており、アルゴリズムのトレーニングと検証のアウトソーシングハブとして同国を位置づけている。各国の規制が異なるため国別の市場参入戦略が必要となるが、ローカライズされたクラウドリージョンとソブリンAIイニシアチブが従来グローバルプレイヤーにはアクセス不可能だった新たなデータセットを解放しており、総体的な機会は魅力的である。南米および中東・アフリカは現時点では規模が小さいものの、重要なフロンティアセグメントを構成している。ブラジルの国家ゲノムプログラムおよびサウジアラビアのゲノムプロジェクトは、トレーニングインプットの多様性を求めるAI開発者を引き付ける集団特異的データセットを生成している。各国政府は多国籍パートナーシップを誘致するためにイノベーション助成を配分しており、インフラとスキルが成熟するにつれて今後10年間でこれらの地域の合算市場シェアを高める可能性のあるトレンドとなっている。
規制環境
ライフサイエンス分野のAI規制は、医療製品規則と横断的なAI要件を組み合わせたライフサイクルガバナンスへと移行しつつあります。米国では、FDAが事前決定変更管理計画(PCCP)を通じた反復的なモデル変更の管理アプローチを正式化しており、2024年12月にはAI対応医療機器ソフトウェア機能に関する最終ガイダンスを公表しました。これにより、承認された計画の範囲内で変更が行われる場合、市販後の修正が支援されます。2026年4月には、FDAが連邦官報を通じて情報提供要請を発行し、早期臨床試験のAIによる最適化に焦点を当てたパイロット事業の設計を進め、規制対象の開発ワークフローにおいてNIST AIリスク管理フレームワークに沿った構造化リスク管理手法の活用を強化しました。
欧州では、EU AI法が2024年8月から施行されており、高リスクに分類される多くの臨床・診断用AIシステムについてMDR/IVDRと併せて適用され、文書化、適合性評価、市販後モニタリングにおけるコンプライアンス基準を引き上げています。具体的な実施上のマイルストーンとして、欧州委員会は2026年2月(第72条第3項)を期限に、高リスクAIシステムの市販後モニタリング計画のテンプレートを定める実施法を採択することになっています。中国では、国家薬品監督管理局(NMPA)が2026年5月に「人工知能+医薬品規制」に関する実施意見を公表し、医薬品規制へのAI統合を一層推進し近代化を加速する方針を示しており、製品ライフサイクル全体にわたって準拠可能なAIツールへの規制上の後押しが強まっていることを示しています。
バリューチェーン分析
バリューチェーンは、(1)データ生成とスチュワードシップ(電子カルテ、画像データ、オミクス、リアルワールドデータ)、(2)データエンジニアリングとガバナンス(標準化、オントロジー、プライバシー保護型アクセス)、(3)モデル開発と検証(予測型・生成型AI、説明可能性、監査証跡)、(4)コンピューティングと展開(クラウド、ハイブリッド、オンプレミス)、(5)創薬、臨床開発、製造業務における下流での実行、にわたります。主要なボトルネックは上流に存在します。現在の実務においてFAIR原則に準拠しているバイオ医薬品R&Dデータはごく一部にとどまり、これがデータ準備のコストとサイクルタイムを増大させ、研究間の一般化を制限しています。このため、ガバナンスとトレーサビリティを実装できるデータプラットフォーム、ナレッジグラフ、サービスパートナーの役割が高まっています。
パートナーシップは、AI創薬とプロセス開発、サプライチェーンの強靭性をますます結びつけており、バリューチェーンは単独のソフトウェア調達から、製薬会社、テックバイオ企業、CDMOが関与する統合プログラムへと移行しています。例として、Gilead SciencesとTerray Therapeuticsは2024年12月に複数標的の共同研究契約を締結し、生成AIとハイスループット実験を組み合わせました。また、Veranovaは2024年5月にPhorum.AIと提携し、化学・製造最適化のために生成AIを導入しました。製造の強靭性の面では、Ginkgo Bioworksが2025年4月に複数のパートナーとともにARPA-Hから2,900万米ドルの契約を獲得し、分散型API製造手法(無細胞発現)の開発に取り組んでいます。2025年7月には、Phlow CorpとAntheiaが、生合成と連続フロー化学を用いた国内生産の強化に向けた継続的なパートナーシップを発表し、AI主導のR&D意思決定と拡張性のある準拠した製造経路との結びつきが強まっていることを示しました。
競合環境
市場集中度
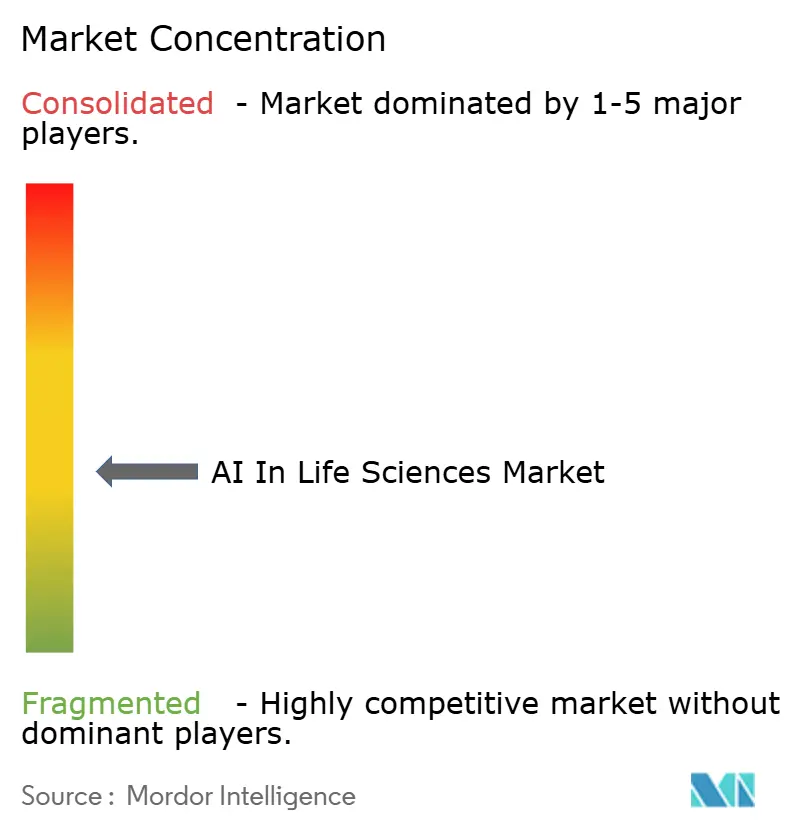
市場は中程度に集約されています。IBM、IQVIA、Oracleはデータ調和、モデルトレーニング、検証、市販後サーベイランスを統合するフルスタックプラットフォームを提供しています。すべてのイノベーションを社内で追求するのではなく、合弁事業を形成しニッチプロバイダーを買収し、バンドルされた提供物を通じてネットワーク効果を生み出しています。上位5社が世界収益の約45%を集合的に支配しており、特化した挑戦者の余地を残しています。
フォーカス差別化は台頭する競合他社の特徴です。AtomwiseとInsilico Medicineは生成化学と自動化ウェットラボ検証を組み合わせたクローズドループシステムを展開し、初期段階のタイムラインを年単位から月単位に圧縮しています。Owkinは連合学習を先駆けており、病院データをオンプレミスに保持しながらモデルパラメータが移動することを可能にしています。これは欧州のGDPRおよび類似の制度下での重要な要件です。ハイパースケーラーのクラウドクレジット、エクイティステーク、共同マーケティング契約は現在、市場ポジショニングの中心となっており、スタートアップに迅速な概念実証結果に変換できる補助的なコンピューティングを提供しています。
戦略的アライアンスも市場参入を支配しています。製薬スポンサーは、発見と開発全体でインセンティブを整合させる前払い現金とステージゲートマイルストーンを組み合わせた複数ターゲット・複数年契約を締結しています。最近のメガディールは、検証済みリードを供給するAIパートナーが従来のバイオテクノロジーライセンス契約に匹敵する経済性を獲得できることを確認しています。したがって、競争の激しさは純粋なアルゴリズム性能から、独自のトレーニングデータセット、計算アクセス、規制精通度を包含する方向にシフトしています。
ライフサイエンスにおけるAI産業リーダー
-
IBM Corporation
-
NuMedii Inc.
-
Atomwise Inc
-
AiCure LLC
-
Nuance Communications Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
ライフサイエンスにおけるAI市場 このレポートでカバーされる企業
- IBM Corporation
- IQVIA
- Oracle Corporation
- Atomwise Inc.
- Insilico Medicine Inc.
- NuMedii Inc.
- AiCure LLC
- Nuance Communications Inc.
- Insitro
- SOPHiA GENETICS SA
- Enlitic Inc.
- Valo Health
- Generate Biomedicines
- Recursion Pharmaceuticals
- Exscientia plc
- Owkin
- BenevolentAI
- Deep Genomics
- CluePoints
市場機会と将来展望
短期的な機会は、規制対象の開発プロセス全体の摩擦を軽減するコンプライアンス対応AIであり、特にR&D意思決定や臨床ワークフローで使用されるモデルのガバナンス、人的監督、市販後モニタリングを実装するツールが該当します。2026年1月、規制当局は医薬品開発のための「Good AI Practice」指針の公表を通じて収斂の動きを進めました。これにより、データの来歴管理、モデル変更管理、検証パッケージ、モニタリング計画といったベンダー機能への需要が高まり、FDAおよびEUの要求事項との整合が求められています。また、検証、文書化の自動化、マネージド型パフォーマンスモニタリングを中心とするサービス主導の成長も後押ししており、特にハイブリッドアーキテクチャや連合学習を運用する組織では、複数のデータ保有者にまたがる監査可能性が必要とされています。
第二のホワイトスペースは、大規模仮想スクリーニングやマルチモーダル基盤モデル開発の障壁を下げる、産業規模のコンピューティングと共同イノベーションモデルであり、ハイパースケールの高速化を領域特化型ワークフローに転換するものです。2026年1月、NVIDIAとEli Lillyは、BioNeMoおよび関連機能を活用した5年間・10億米ドル規模のAI共同イノベーションラボを発表し、2026年4月にはNovo NordiskとOpenAIが、創薬、製造、商業運営全体にわたるAI統合を目指す戦略的パートナーシップを発表し、対象となる支出領域を創薬のみのパイロットの枠を超えて拡大しました。データアクセスと連合プログラムもまた、国境を越えてプライバシー保護型分析を展開できるベンダーにとって明確な機会を生み出しています。2025年1月に発効した欧州保健データスペースは、EU加盟国間でのAPIベースのアクセスと連合学習を可能にし、多様な臨床、ゲノム、画像データソースを横断して運用可能な相互運用プラットフォームおよびガバナンス層への需要を高めています。
最近の産業開発事情 ライフサイエンスにおけるAI市場
- 2026年6月:IBMとGoogle Cloudは、業界特化型AIエージェントおよびライフサイエンスなどの規制業界向け提供機能を含む、エンタープライズAIの拡大に向けた戦略的パートナーシップを発表しました。IBM Consulting AdvantageとGoogle Cloud Gemini Enterpriseの統合は、反復可能なワークフローと、医薬品開発およびヘルスケア業務全体におけるガバナンス対応AIのより迅速な展開を目指すものです。
- 2026年5月:クリーブランド・クリニック、理化学研究所、IBMは、量子コンピュータを用いて12,635原子から成るタンパク質をモデル化したと発表し、これは量子ハードウェア上で行われた最大規模のタンパク質シミュレーションとされています。これは量子・古典コンピューティングと分子シミュレーションの実践的な融合を進展させるものであり、構造・相互作用モデリングの精度を高めることでAI主導の創薬を補完しうる能力です。
- 2025年5月:IncyteとGenesis Therapeuticsは、標的ごとに3,000万米ドルの契約一時金とマイルストーン構造を伴う提携を締結し、低分子創薬向けにGEMSプラットフォームを導入しました。この契約は、AIパートナーが従来の創薬アウトソーシングに匹敵する経済性を得つつ、スポンサー企業が差別化されたモデルパイプラインへのアクセスを拡大するという、複数標的・プラットフォームベースのパートナーシップの市場パターンを裏付けています。
ライフサイエンスにおけるAI市場 レポートの範囲と調査方法論
市場の定義と対象範囲
この市場は、ライフサイエンスのワークフローで使用されるAIソフトウェア、ハードウェア、および関連サービスから生み出される収益を対象としている。創薬、臨床試験、診断、バイオテクノロジー、患者モニタングにわたる利用を含み、主要地域別に報告されている。
対象範囲の除外事項:このサイジングは、汎用ITインフラ支出と、定義されたライフサイエンスアプリケーションの成果に紐づかないライフサイエンス以外のAIユースケースを除外している。
セグメンテーション概要
- 提供内容別
- ソフトウェア
- サービス
- ハードウェア
- 展開モデル別
- クラウド/オンデマンド
- オンプレミス
- 分析タイプ別
- 記述的
- 予測的
- 処方的
- 生成AI
- アプリケーション別
- 創薬
- 医療診断および画像診断
- 臨床試験最適化
- バイオテクノロジーおよびバイオプロセシング
- 精密医療および個別化医療
- 患者モニタリングおよびリアルワールドエビデンス
- エンドユーザー別
- 製薬・バイオテクノロジー企業
- 受託研究機関(CRO)
- 医療機器メーカー
- 学術・研究機関
- 医療提供者および支払者
- テクノロジー別
- 機械学習
- 自然言語処理
- コンピュータビジョン
- ディープラーニングおよびニューラルネットワーク
- 生成AIモデル
- 地域別
- 北米
- 米国
- カナダ
- 欧州
- ドイツ
- 英国
- フランス
- 北欧諸国
- 欧州その他
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- アジア太平洋その他
- 南米
- ブラジル
- 南米その他
- 中東・アフリカ
- サウジアラビア
- アラブ首長国連邦
- 南アフリカ
- 中東・アフリカその他
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチでは、ライフサイエンスの活動とデジタル導入を示す公開指標を用いて需要プールをマッピングする。情報源には、米国FDAおよびEMAの刊行物、世界保健機関、ClinicalTrials.gov、OECDの医療統計が含まれる。これらを総合することで、試験件数、治療領域の焦点、規制シグナルなどの指標を固定するのに役立てている。
また、企業の開示書類、投資家向けプレゼンテーション、プレスリリースをレビューし、AI製品の発売、パートナーシップ、収益に関するコメントを追跡した上で、それらの記述を特定のライフサイエンスユースケースに結びつけている。必要に応じて、アナリストは企業財務・インテリジェンスの有料サブスクリプション、特許データベース、輸出入の出荷レベルデータベースを活用し、ハードウェアフローとR&D集約度を推定している。このリストは網羅的なものではなく、インプットの収集、検証、明確化のために追加の公開情報源が使用された。
一次インタビューおよびサーベイ
一次調査は、バイヤーが実際に購入するもの、デプロイメントの価格設定方法、エンドユーザータイプおよび地域によって導入状況がどのように異なるかを確認するために使用される。製薬・バイオテクのバイヤー、CROのステークホルダー、医療提供の参加者、ソリューション側の専門家と対話し、それらのインプットを公開報告では埋められないギャップの解消に活用した。この分野では契約によって収益認識とバンドル方法が異なるため、初期の前提が観察されたロールアウトパターンと一致しない場合にはフォローアップインタビューを実施した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:35% | CXO:16% | アジア太平洋:44% |
| 中位層:48% | 機能・ユニットリーダー:26% | 欧州・中東・アフリカ:31% |
| 小規模プレイヤー:17% | マネージャー:58% | 南北アメリカ:25% |
市場規模算定と予測
規模算定は、ライフサイエンスの活動指標をAIツールおよびサービスの対応可能な支出プールに変換し、主要アプリケーション領域に配分するトップダウンアプローチを用いて構築されている。重要なインプットには、臨床試験の開始件数と複雑性、R&Dパイプラインの集約度、規制環境におけるクラウド導入、記述型・予測型アナリティクスから生成型AIへの移行の状況、ソフトウェアサブスクリプション・使用量ベース料金・サービスの典型的な契約構造が含まれる。
モデルの妥当性を保つため、サンプリングされたベンダーの収益開示、平均年間契約額のチャネルチェック、ユニットシグナルが利用可能な場合のAI対応プラットフォームの数量×平均販売価格推定などの選択的なボトムアップチェックを用いて合計値を検証している。ボトムアップのエビデンスが不完全な場合は、エンドユーザータイプ別の導入レンジを使用し、小さな外れ値が合計を過大評価しないよう保守的な正規化を適用している。
予測には、予算サイクル、AIから導出されたエビデンスに対する規制当局の受容度、連合データネットワーク導入のペースに関する専門家インプットに支えられたシナリオ分析を使用している。その後、最終的な時系列が確定される前に、価格推移と利用率トレンドに関する感度チェックを通じて前提条件のストレステストを実施している。
データ検証と更新サイクル
アウトプットは、地域別ライフサイエンスR&Dの方向性、報告されたAIプログラムのロールアウト、観察された資金調達・パートナーシップ活動などの独立したシグナルと照合し、合計値が実際の導入状況に紐づいた状態を維持している。セグメントがこれらのシグナルに対して速すぎるまたは遅すぎる成長を示す場合、基礎となるドライバーを再確認し、前提条件を修正している。
承認前に、分散チェック、通貨の一貫性、地域別・エンドユーザー別の前年比変動に焦点を当てた複数のアナリストレビューを経る。レポートは年次で更新され、価格設定、規制、または導入行動を変化させる重大なイベントが発生した場合には中間更新が実施される。納品直前に最終チェックを完了し、クライアントが最新の見解を受け取れるようにしている。
Mordor Intelligenceのライフサイエンス人工知能市場規模算定と他の公表推計との比較
ライフサイエンスにおけるAIの公表市場規模は、トピック名が同じように見えても大きく乖離することがある。これは、各出版社が支出を異なる方法で定義し、導入と価格設定に異なるインプットを使用しているためである。最も一般的な理由は、AI収益として何をカウントするか、サービスの扱い方、複数年契約の年次換算方法、前提条件の更新頻度の違いである。
一部の公表合計値は、より広範な医療AIの収益を含めたり、ライフサイエンスのワークフローに紐づかない隣接するエンタープライズソフトウェア支出を含めたりしている。Mordor Intelligenceのモデルでは、収益は定義されたライフサイエンスアプリケーション(創薬、臨床試験、診断、患者モニタリングなど)にマッピングされる場合にのみカウントされ、汎用ITおよびユースケースに紐づかないAIツールは除外されているため、需要プールの特定性が維持されている。
ベンチマーク比較
| 情報源 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 36.1億米ドル(2025年) | |
| 業界出版社A | 35.0億米ドル(2025年) | 類似のアプリケーションリストを使用しているが、サービスの扱いと複数年プラットフォーム契約の年次換算方法が明確でなく、当年度の報告収益を圧縮する可能性がある。 |
| グローバル出版社B | 27.3億米ドル(2025年) | 規制対応デプロイメントに対するより保守的な導入前提と緩やかな価格推移により、長期的な成長経路が強固であっても近期の合計値が低下している。 |
この表は、乖離が主に対象範囲の規律と、導入および契約価値を年間収益に変換する方法によって説明されることを示している。インプットを観察可能なライフサイエンス活動に紐づけ、インタビューベースの価格ロジックとクロスチェックすることで、最終的な数値は計画利用に向けて追跡可能かつ再現可能な状態を維持している。
レポートで回答される主要な質問
ライフサイエンスにおけるAI市場の現在の価値はいくらですか?
市場は2026年に45億1,000万米ドル相当であり、CAGR 24.78%で2031年までに136億4,000万米ドルに拡大すると予測されています。
現在最も高い収益を生み出している地域はどこですか?
北米は48.60%のシェアでリードしており、強力なベンチャー資金調達、FDAのRTORなどの規制上のインセンティブ、および成熟したクラウドインフラによるものです。
臨床試験におけるAIの急速な普及を推進しているものは何ですか?
組み入れ基準を精緻化し、リモートモニタリングを可能にし、登録実現可能性を予測するアルゴリズムが、臨床試験最適化セグメントを2031年にかけて27.3%のCAGRへと押し上げている。
EU医療データスペースはAI導入にどのような影響を与えますか?
EHDSは27加盟国にわたる連合学習を可能にし、プライバシーを維持しながらデータサイロを削減し、10年間で110億ユーロの効率化利益を追加すると期待されています。
ハイパースケーラーとの計算パートナーシップはなぜ重要ですか?
NVIDIAなどのプロバイダーとの協力により、分子あたりの計算コストが約70%削減され、創薬研究者が実際の予算内でより大規模な仮想ライブラリをスクリーニングできるようになっています。
市場成長を遅らせる可能性のある課題は何ですか?
主要な逆風には、EU AI法の下でのCEマーク取得タイムラインの延長、FAIR準拠データセットの限界、および推論コストを押し上げるハイエンドGPUの継続的な不足が含まれます。