
会計におけるAI市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 10.87 十億米ドル |
| 市場規模 (2031) | 68.75 十億米ドル |
| Growth Rate (2026 - 2031) | 44.60 % |
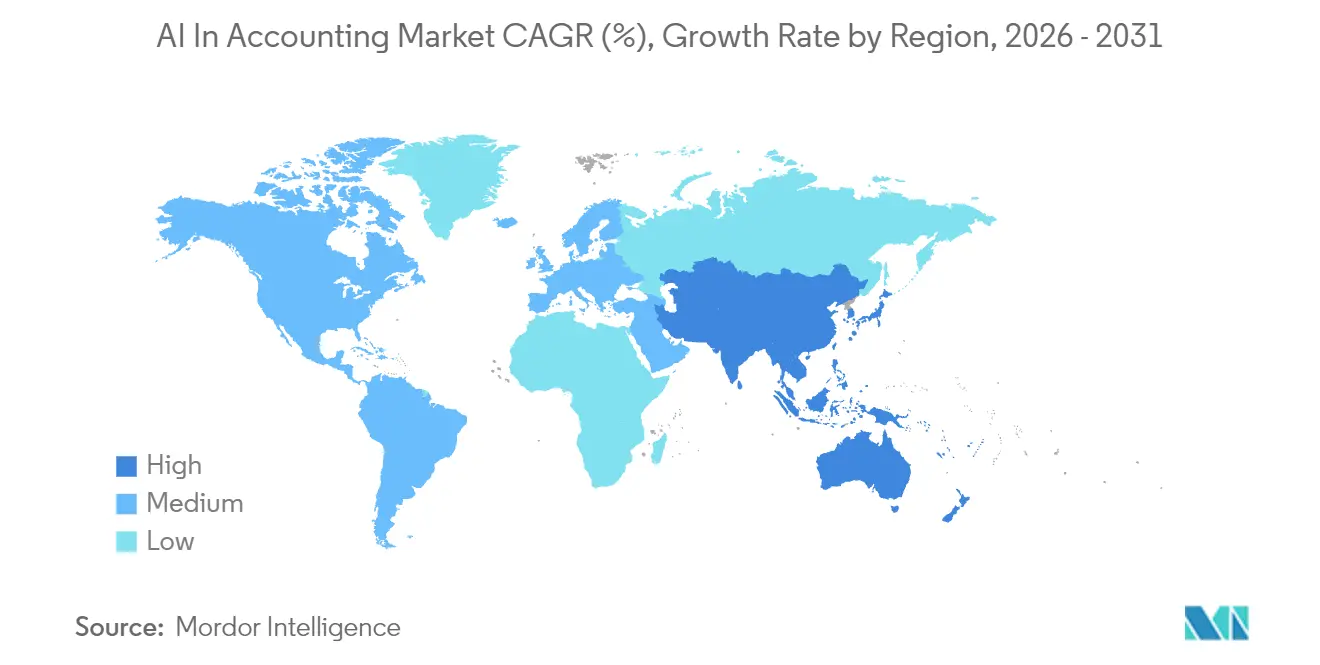
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
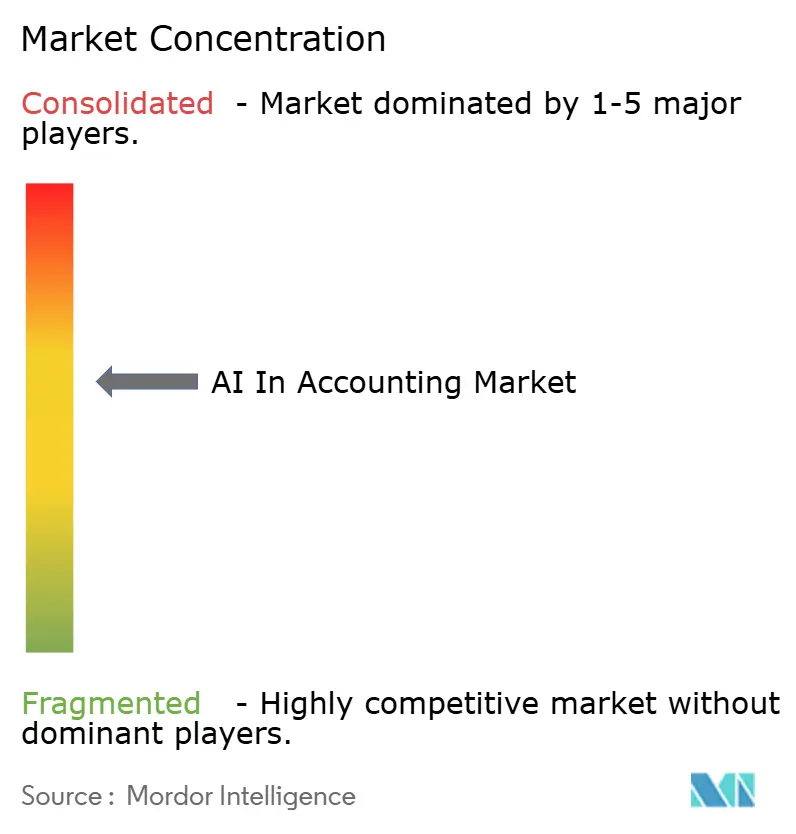
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる会計におけるAI市場分析
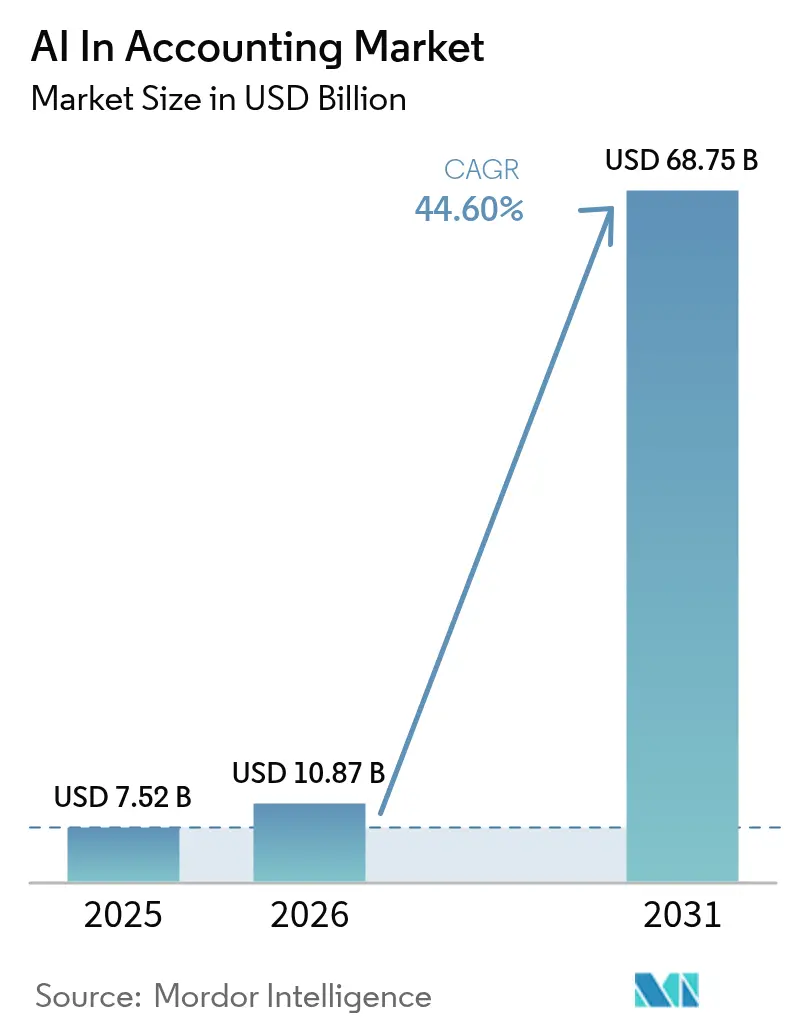
会計におけるAI市場規模は2026年に108億7,000万米ドルと推定され、2025年の75億2,000万米ドルから成長し、2031年には687億5,000万米ドルに達する見込みで、2026年〜2031年にかけて44.6%のCAGRで成長しています。この急速な成長軌道は、生成AIのブレークスルー、請求書および税務申告に関する義務的なデジタル化規則、ならびに労働集約的な財務ワークフローを集合的に自動化する企業全体のクラウド移行の収束によって推進されています。光学文字認識(OCR)から大規模言語モデル(LLM)コパイロットに至るソフトウェア層は、非構造化された請求書や領収書を構造化された元帳エントリに変換し、管理者が月次決算タスクを日数ではなく時間単位で完了できるようにしています。同時に、スケーラブルなクラウドインフラストラクチャは、以前は機械学習ワークロードのための計算基盤を欠いていた中小企業(SME)にエンタープライズグレードのAIをもたらしています。これらの相互に絡み合う力は会計の運営モデルを書き換え、人間の努力をデータ入力から異常解決、差異分析、および戦略的キャッシュフロー指導へとシフトさせています。組み込みAIをERP統合の緊密化および管轄区域固有のコンプライアンス更新と組み合わせるベンダーが、今後5年間でアップセルおよびクロスセルの機会を獲得する可能性が最も高いです。 [1]Oracle Corporation、「2024年回顧:Oracle Cloud ERPが財務の未来を再構築する」、oracle.com
主要レポートのポイント
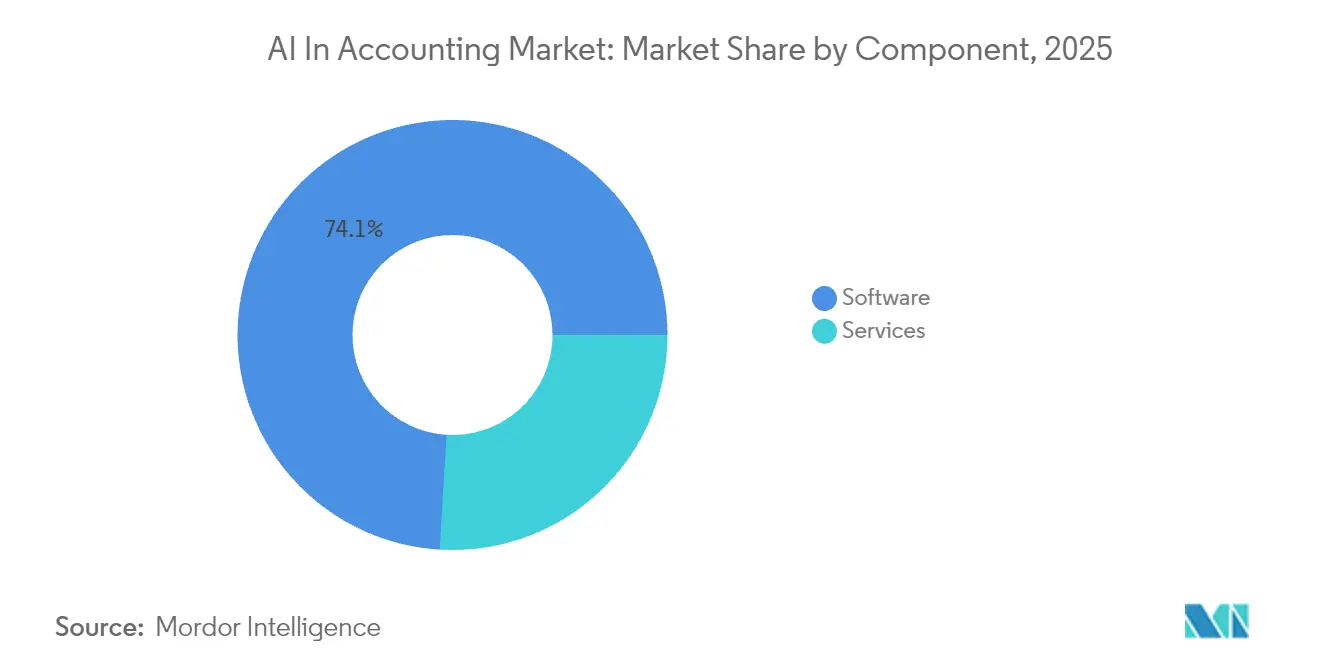
- コンポーネント別では、ソフトウェアが2025年の会計におけるAI市場シェアの74.05%を占め、サービスは2031年にかけて45.3%のCAGRで拡大する見込みです。
- 展開モード別では、クラウドが2025年の基準値の61.72%を占め、会計におけるAI市場の見通し期間中に45.8%のCAGRで成長する予測です。
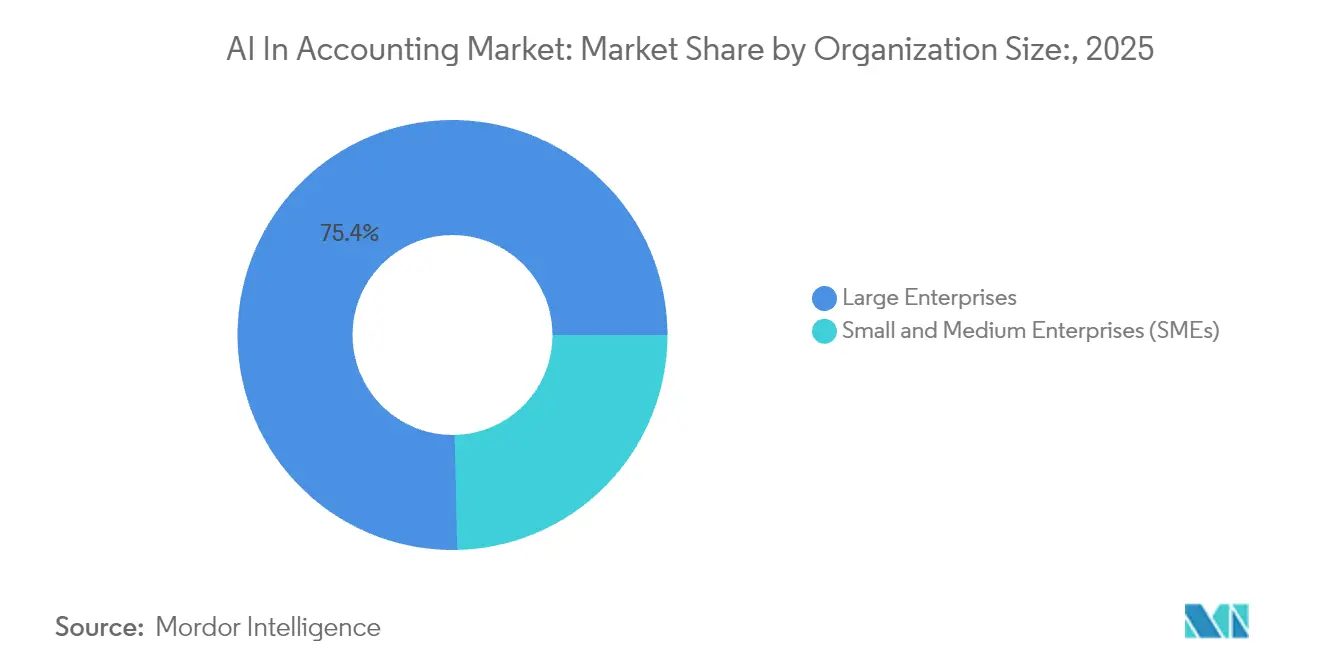
- 組織規模別では、大企業が2025年の会計におけるAI市場で75.35%の価値を占め、中小企業は2031年にかけて45.2%のCAGRで最速成長を記録する見込みです。
- アプリケーション別では、不正およびリスク管理が2025年の会計におけるAI市場で33.58%の収益シェアをリードし、自動化された記帳は46.1%のCAGRで急増する見込みです。
- エンドユーザー業界別では、BFSIが2025年の会計におけるAI市場支出の29.15%を占め、専門サービスおよび会計事務所は45.9%のCAGRが見込まれています。
- 地域別では、北米が2025年の会計におけるAI市場で38.74%のシェアで優位を占め、アジア太平洋は46.2%のCAGRで最速の拡大が見込まれています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 非構造化請求書データに対するNLP精度 | +8.2% | 北米およびヨーロッパが主導するグローバル | 中期(2〜4年) |
| 中堅企業におけるクラウドファーストERP移行 | +9.1% | アジア太平洋および北米が最も強いグローバル | 短期(2年以内) |
| リアルタイムキャッシュフローダッシュボードに対するSMEの需要 | +7.8% | 新興市場に集中したグローバル | 中期(2〜4年) |
| 電子請求書およびデジタル税に向けた規制の推進 | +6.4% | 欧州およびアジア太平洋が中心、米州へのスピルオーバー | 長期(4年以上) |
| 監査ワークフロー向け生成AIコパイロット | +7.9% | 北米および欧州、アジア太平洋へ拡大 | 短期(2年以内) |
| 月次決算向け自律型AIエージェント | +6.8% | 先進国市場の企業が主導するグローバル | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
非構造化請求書データに対するNLP精度の加速
自然言語モデルは現在、請求書、契約書、領収書から主要フィールドを95%を超える精度で抽出し、買掛金チームを長年にわたり停滞させてきたキーボード入力のボトルネックを効果的に排除しています。2024年からNetSuiteに組み込まれたOracleのBill Captureモジュールは、事前訓練されたモデルがPDFの請求書を自動的に分類された経費エントリに変換する方法を示しています。抽出を超えて、ルールベースのエンジンが取引を承認のためにルーティングし、重複にフラグを立て、例外ワークフローをトリガーし、初期採用者全体で処理時間が30%削減されたことが記録されています。下流の見返りは、より迅速なベンダー支払い、早期支払い割引の獲得、およびサプライヤー満足度の向上に現れており、さらなるAI投資のビジネスケースを強化しています。構造化された元帳は分析ダッシュボードにもデータを提供するため、CFOは運転資本ポジションに対するほぼリアルタイムの可視性を得ており、同じデータバックボーン上で動作する予測的トレジャリーモジュールへの需要が高まっています。
中堅企業における広範なクラウドファーストERP移行
中堅企業は、AIをすべての仕訳ステップに組み込んだマルチテナントSaaSスイートを支持し、オンプレミス元帳を放棄しています。MicrosoftのCopilot for Financeはこの転換を例示しています:管理者は平易な言葉でプロンプトを入力するだけでフラックス分析を生成でき、LLMが補助元帳を照会し、差異を計算し、コメントを起草します。 [2]Microsoft Corporation、「Microsoft 365 Copilot for Finance 2025リリースウェーブ1の概要」、microsoft.com このような機能は総所有コストの計算式を再定義しています:企業は今やサブスクリプション料金を、回避されたアップグレードプロジェクト、より迅速な決算サイクル、および削減された監査調整と比較考慮しています。クラウド展開はさらに、コンピュート集約型モデルのための基盤インフラストラクチャを保証し、財務チームを容量計画から解放します。更新が自動的に展開されるため、顧客は破壊的なバージョン移行なしに継続的にアルゴリズムの改善を継承します。この特性は、IT人材が少ないセクターでの市場浸透を加速します。
SMEのリアルタイムキャッシュフロー予測ダッシュボードへの需要
不安定なマクロ経済状況により、中小企業は流動性に関する先を見越した詳細な可視性を求めています。RilletなどのAIネイティブERPベンダーは、銀行フィードAPI、決済プロバイダーデータ、および季節的な売上パターンを取り込んで週単位のキャッシュポジション予測を提供するダッシュボードで対応しています。投資家の熱意は市場の緊迫性を反映しています:Rilletは2025年5月に中堅市場の勘定科目体系構造に合わせた機械学習エンジンを深化させるために2,500万米ドルを調達しました。結果は顕著です:試験顧客は平均12%のアイドルキャッシュ残高削減を達成し、予期せぬ当座貸越手数料を回避しました。この機能はSaaSラッパーで提供されるため、中小企業は重い統合作業を回避でき、従来の販売サイクルを短縮する口コミ紹介を促進しています。データセットが蓄積されるにつれてモデルは継続的に改善され、クラウドネイティブフィンテックベンダーの先行者優位を強化しています。
電子請求書およびデジタル税務申告に向けた規制の推進
インドから欧州連合に至る管轄区域がリアルタイムの請求書報告と自動税務申告を義務付け、組織に元帳インフラの近代化を迫っています。インドの物品サービス税ネットワークは出荷時の電子ウェイビルのアップロードを要求し、小規模な取引業者でさえコンプライアンス準拠のソフトウェアの採用を余儀なくされています。EUでは、新しいVAT報告規則が標準化されたXML形式とほぼ即時の検証を要求しています。AIプラットフォームは、多様なソースドキュメントをこれらの形式にマッピングし、税務負債を自動計算し、規制が更新されると税率ロジックを調整することに優れています。企業はこれにより延滞申告のペナルティを回避し、監査役はアルゴリズムロジックの透明なトレイルを得ます。長期的には、政府はより良いコンプライアンスデータから恩恵を受け、AI ソリューションをさらに定着させるより厳格な標準の好循環を生み出します。
制約の影響分析*
| 制約 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| AI精通した会計人材の不足 | –4.3% | 先進国市場で深刻なグローバル | 長期(4年以上) |
| データプライバシーおよび居住地規制の強化 | –3.8% | 欧州およびアジア太平洋、グローバルに拡大 | 中期(2〜4年) |
| AI統合を妨げるレガシーオンプレミスシステム | –5.2% | 北米および欧州、大企業 | 短期(2年以内) |
| 異常検知モデルにおけるアルゴリズムバイアス | –2.9% | 規制産業に集中したグローバル | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
AI精通した会計人材の不足
業界は、レガシーカリキュラムが自動化の現実に遅れをとる中、拡大するスキルギャップに直面しています。採用担当者は、公認会計士(CPA)資格とPython習熟度を組み合わせた候補者に対して最大20%の給与プレミアムを報告しています。データサイエンスハイブリッド職を充填できない企業はAIの展開を遅らせ、予測されるROIを損ないます。専門団体はプロンプトエンジニアリングと倫理の資格課程で不足に取り組んでいますが、供給パイプラインは依然として制約されています。高い離職率はさらに圧力を複雑にします。テクノロジストは高賃金のフィンテック職に移行することが多いためです。長期的には、ローコード設定ツールを組み込んだベンダーが、特殊なスクリプト要件を最小化することで人材不足を回避できる可能性があります。
データプライバシーおよび居住地規制の強化
GDPR、ブラジルのLGPD、および今後予定されているEU AI法などのグローバルプライバシーフレームワークは、個人および財務データ処理に厳格なルールを課しています。KPMGの調査では、データ主権コンプライアンスがCFOの59%にとってAI導入の最大の障壁として挙げられています。マルチテナントSaaSプロバイダーは地域データポッドとゼロ知識暗号化を提供することで対応していますが、法的不確実性は特に個人識別情報を含む可能性のある会計データに対するモデルトレーニングに関して依然として残っています。アルゴリズムが機密詳細を漏洩した場合、企業は罰金と評判上の損害のリスクを負い、医療、防衛、および公共部門の財務での保守的な展開スケジュールを促しています。規制当局が説明可能性に注目するにつれ、ベンダーはモデルロジックを実証する必要があり、不透明なディープラーニングのブラックボックスよりも解釈可能なアルゴリズムを好む要件となっています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
コンポーネント別:
ソフトウェア優位にもかかわらずサービスが急増ソフトウェアは2025年の会計におけるAI市場シェアの74.05%を占め、コアERPプラットフォーム、OCRエンジン、およびインテリジェントドキュメント処理モジュールの不可欠な性質を反映しています。これらのオファリングは、請求書を解析し、発注書を照合し、未払い費用を推奨する基礎アルゴリズムを提供します。SAP、Oracle、Microsoftなどの主要プロバイダーは継続的に新しいLLMロジックをスイートに組み込み、年間サブスクリプション更新を通じて顧客の粘着性を確固たるものにしています。それにもかかわらず、サービス収益は製品販売を上回り、顧客が実装、統合、および変更管理の専門知識を購入するにつれて45.3%のCAGRで拡大しています。企業は複雑なレガシーランドスケープに直面しており、カスタムワークフローを標準化されたAIパイプラインにマッピングし、歴史的データセットを移行し、業界固有の分類法のためにモデルを調整するコンサルティングパートナーが必要です。
サービスの急増は、会計におけるAI市場規模の拡大が、抽象的なAI能力を具体的なビジネス成果に変換する人間のアドバイザリー層にますます依存していることを示しています。トレーニングパッケージ、マネージドサービス契約、および継続的最適化契約は、システムインテグレーターおよびブティックコンサルタンシーのアニュイティストリームを牽引しています。プラットフォームの更新が四半期ごとに展開されるため、クライアントは継続的な調整とガバナンスチェックを必要とし、これが長期的なサービス見通しを強化するタスクとなっています。一方、ソフトウェアベンダーはコンサルティングエコシステムと収益分配アライアンスを模索しており、会計におけるAI市場全体における製品とサービスの価値プールの共生的な進化を強調しています。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能


展開モード別:
クラウドの優位性が加速クラウドソリューションは2025年に61.72%の価値を表し、AIワークロード向けに最適化されたマルチテナントアーキテクチャへの決定的な移行を強調しながら、45.8%のCAGRカーブを維持しています。弾力的なコンピュートレイヤーにより、オンデマンドのモデルトレーニング、推論、および再トレーニングサイクルが可能となり、オンプレミスサーバーは大幅な設備投資なしではこれに対応できません。ベンダーは週次のアルゴリズム更新を展開し、改善された請求書明細抽出や外れ値検出ヒューリスティックなどの強化をすべてのテナントに即座に伝播させます。これらの要因は、高コストなデータセンター拡張を回避するためにクラウドエントリーレベルプランを活用するSMBセグメントにおける会計におけるAI市場規模の成長を支えています。
オンプレミス展開はデータ居住義務に縛られた防衛請負業者、公益事業者、および公共機関を中心に留まりながら着実に減少しています。ハイブリッドモデルは中間ブリッジとして機能し、機密性の低いワークロードをパブリックインフラにオフロードしながら機密元帳をプライベートクラウドに再ルーティングしています。しかし、ハイブリッドスタックのメンテナンスオーバーヘッドは予想以上に高いことが多く、予測期間中に遅延者を完全なSaaS採用へと誘導しています。最終結果はクラウドのリーダーシップを強化し、サブスクリプション収益化とプラットフォーム拡張性を中心にベンダーロードマップを統合しています。
組織規模別:
SMEの成長が大企業の優位性を崩す大企業は2025年に支出の75.35%を支配し、グローバル子会社をカバーする複数年のエンタープライズライセンス契約を交渉するためにスケールを活用しました。しかし、SMEの採用は、直感的なAIツールと手頃なペイ・アズ・ユー・ゴー価格が歴史的な参入障壁を侵食するにつれて45.2%のCAGRで加速しています。ローコードインターフェースにより、非技術的な会計士はPythonを記述することなくカスタム分類モデルを訓練でき、かつてはフォーチュン500のITチームに限られていた機能を民主化しています。この普及は、従来縦割りであった地域の記帳分野に新鮮な競争活力を注入しながら、会計におけるAI市場のフットプリントを拡大しています。
SMEの熱意は戦略的な影響を持っています:小規模企業が照合と差異分析を自動化するにつれて、解放された労働力をアドバイザリーサービスに振り向け、サイクルタイムを短縮し、大規模な既存企業と正面から競争できるようになります。クラウドプロバイダーは、数分で銀行APIに接続するフリーミアム層とマーケットプレイスアプリでこのセグメントを取り込んでいます。SMEは総計で何百万もの潜在的シートを代表するため、定期収益の最大の未開拓リザーバーを構成し、2031年まで継続的な市場シェアの再バランスを確保しています。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
アプリケーション別:
自動化がリスク管理を凌駕不正およびリスク管理は2025年の配分で33.58%を支配し、銀行がリアルタイムで不審な送金にフラグを立てるために展開する洗練された異常検知ルーティンによって支えられていました。しかし、自動化された記帳は企業が日々の取引スループット効率を優先するにつれて46.1%のCAGRで他のすべてのセグメントを上回るペースで成長するでしょう。テンプレート不要の請求書キャプチャ、自律型元帳転記、およびAI生成の仕訳エントリは、決算サイクルを短縮しデータの鮮度を向上させ、管理者を後知恵報告から予測的ステアリングへと自信を持って誘導しています。
自動化された記帳の台頭は、かつてはAI投資に対して細かすぎると認識されていたコア処理タスクが、今や労働時間の節約と誤り削減指標を通じて最も明確なROIを提供する方法を強調しています。ベンダーは記帳マイクロサービスをモジュール式APIにバンドルし、顧客が機能を選択できるようにしています。このアプローチは業種を超えた浸透を加速しています。時間の経過とともに、これらのサービスは上流分析にデータを提供し、キャッシュフロー予測と予算編成モジュールを推進し、会計におけるAI市場シェアのダイナミクスをさらに燃料補給しています。
エンドユーザー業界別:
専門サービスがBFSIを抜いて加速BFSI機関は2025年に支出の29.15%を占め、銀行の高い取引量と厳格なマネーロンダリング防止基準を考えると論理的な結果です。しかし、専門サービスおよび会計事務所は2031年まで最速の45.9%のCAGRを記録し、エンゲージメントの規模の経済によって推進されるでしょう:AI対応の会計士は今や、かつての20社ではなく最大200社のクライアントエンティティを管理できます。この乗数効果は従来の時間単位課金モデルを破壊し、事務所はマージンを損なうことなく定額アドバイザリーパッケージを導入できるようになっています。
他の業種は差別化された採用アークに従っています。製造業者はAI会計をIoTテレメトリと統合して在庫評価を生産ライン出力に合わせ、医療提供者はAIを支払者調整と規制報告のために活用しています。政府機関はAIを採用して透明性を高め、法定監査サイクルを達成し、調達詐欺と戦っています。これらの業種横断的な展開は集合的に、会計におけるAI市場規模の対象を豊かにし、その水平的範囲を拡大しています。
地域分析
北米AI会計市場
北米は2025年の収益の38.74%を維持しており、その背景には深いベンチャーキャピタルの資金プール、成熟したクラウドインフラ、およびデジタル税制に関する早期の規制実験がある。北米のリーダーシップは、Microsoft、Oracle、IntuitなどERPの巨人の存在、豊富なベンチャーキャピタル、そしてイノベーションに友好的な規制環境に支えられている。資金の流れはその勢いを示している:Numericは2024年に2,800万 ミリオン 米ドルを調達し、生成AIによるクローズ自動化ツールの改良を進めた。米国企業はエンタープライズグレードのERPにAIを深く統合する一方、カナダおよびメキシコの企業は国境を越えたVAT照合を簡素化するSME向けソリューションに注力している。規制当局は、許容可能なAI監査証跡基準に関するガイダンスを通じて導入を促進し、法的不確実性を低減して調達の滞留を解消している。
アジア太平洋AI会計市場
それでも、アジア太平洋地域は46.2%のCAGRという急速な成長を示しており、国家AIロードマップ、急速に拡大するデジタル決済エコシステム、および政府による電子インボイス義務化がその原動力となっている。インドは際立っており、企業の73%が2025年までに会計ワークフローへのAI導入を計画しており、世界平均の52%を大きく上回っている。中国の製造業の近代化と日本の生産性重視の企業改革が需要をさらに押し上げている。アジア太平洋地域の急成長は多面的である。インドの勅許会計士協会はCA GPTを初公開し、70,000人の実務家にAI駆動の年次報告書分析ツールを提供することで、技術刷新への公式な支持を示した。中国はAI会計を広大な製造基盤と組み合わせ、財務チームが生産テレメトリをリアルタイムの売上原価計算に連携できるようにしている。シンガポールやオーストラリアなどのテクノロジー先進国は統合ハブとして機能し、データ主権の制約を満たしながら近隣市場へのオンボーディングを加速する地域データセンターを擁している。
EMEAおよびラテンアメリカAI会計市場
欧州は、AI会計市場の絶対規模では小さいものの、標準策定において大きな影響力を持つ。EU AI法はベンダーに対し、モデルの出所、バイアスチェック、およびフォールバック手順の文書化を義務付けている。ドイツの産業界の主要企業は、機械可読電子インボイス義務化の施行に向けて財務スタックのアップグレードを進めている。フランスはPennylaneのようなユニコーン企業を通じて注目を集めており、同社はフルスタックのAI帳簿理サービスを提供するために連続的な資金調達ラウンドを完了した。小規模な経済圏は、27加盟国にわたる税務コンプライアンスの複雑さを軽減する汎欧州SaaSプラットフォームを採用している。これらの条件が総合的に、欧州をグローバルなベンダーロードマップに波及する責任あるAI実践の坩堝として確立している。ラテンアメリカ、中東、およびアフリカはより緩やかなペースで進展しているが、クラウドデータセンターの拡張とfintechサンドボックスの整備により、これらの地域は今後10年の後半にキャッチアップ成長を遂げる態勢を整えている。

規制環境
会計分野におけるAIの導入は、単一の会計特化型AI規則ではなく、既存の税務、監査、プライバシー、AIガバナンス制度の延長によって形作られる傾向が強まっている。米国では、IRS(内国税庁)専門職責任局が2026年6月にアラート2026-19を発出し、実務家がAIを税務業務に利用する場合でも、Treasury Circular 230の義務(デューデリジェンス、専門的能力、機密保持を含む)が変更なく適用されることを明確化した。このガイダンスは、AI出力の監督とタックスペイヤーデータの保護に関する各事務所の義務を強化するものである。専門職ガイダンスは、2026年1月に発表されたAICPA Technical Questions and Answers(TQA)8400.01-8400.08を通じて、テクノロジーを活用した監査に関しても厳格化され、財務諸表監査におけるリスク評価と自動化ツールの使用について非権威的な指針を提供している。
欧州では、EU AI法(規則(EU)2024/1689)とその段階的施行により、規制対象の金融関連業務で使用されるAIツールに対する透明性、文書化、監督に関する期待が高まっている。第50条に基づくAI法の透明性義務に関する欧州委員会のガイダンスは2026年8月に施行され、ベンダーおよび導入企業に対し、財務・監査関係者が保証および調達の過程で証拠として提示できる開示、人的監督プロセス、ガバナンス関連資料の運用化を促す。GDPRおよびその他のデータ保護枠組みと相まって、これらの要件は、地域的なデータ保存要件、追跡可能なモデル挙動(監査証跡)、そしてAI活用型会計プロセスを既存の財務報告に係る内部統制の実務と整合させる管理策への需要を強めている。
バリューチェーン分析
会計分野におけるAIのバリューチェーンは、データ生成・取り込み(請求書、レシート、契約書、銀行データフィード、決済レール、ERPサブレジャー)から始まり、OCRやインテリジェント文書処理といった正規化・抽出レイヤーを経て進行する。その後、モデル主導の分類、消込、異常検知、ナラティブ生成が総勘定元帳への転記、レポーティング、コンプライアンスのワークフローへとつながる。基盤インフラ供給者(クラウドコンピューティングおよびモデルプロバイダー)は、ERPスイートや、決算、支払処理(AP)、監査向け専門ツールを含むアプリケーションベンダーを支え、システムインテグレーターやアドバイザリー企業は、モデルおよび管理策をクライアント固有の勘定科目、方針、税務規則に適応させる実装、統合、変更管理、マネージドサービスを提供している。
販売とマネタイズは通常、SaaSサブスクリプション、マーケットプレイス、パートナーエコシステムを通じて行われ、ワークフローの摩擦を減らすため、総勘定元帳や生産性向上ツールへのAPIレベル統合への重点が高まっている。最近のエコシステムの動きは、単発の自動化からチェーン全体にわたるエージェント型実行への転換を反映している。デロイトは2026年6月にDeloitte Omnia監査プラットフォーム内の連携型エージェント機能を拡張し、KPMGは2026年5月にAnthropicとグローバルアライアンスを締結し、Digital Gatewayを通じてClaudeを活用したワークフローを展開することで、モデルプロバイダーと専門サービスとの結びつきを強化した。新興のAIネイティブベンダーも実行レイヤーに位置する存在として増えており、Rational(会計事務所向けAI従業員、2026年7月開始)やPuzzle(AIスイート内のAI Close、2026年7月開始)などの動きは、モデルレイヤーとエンドユーザー企業の間に、より広範な専門サプライヤー層が形成されつつあることを示している。
競争環境
会計におけるAI市場は、定着したERPコングロマリットとアジャイルなAIネイティブの挑戦者をブレンドしています。SAP、Oracle、Microsoftは既存の顧客基盤を活用し、LLMアシスタントをフラッグシップスイートに組み込み、既存の契約内にAI拡張をバンドルしています。一方、Rillet、Candis、Vic.aiなどの垂直特化型スタートアップは、請求書キャプチャ、支出管理、またはマルチエンティティ連結などの特定の問題点をターゲットにし、大規模なエコシステムでは達成不可能な価値実現までの時間指標を示すことでフットホールドを切り開いています。大手企業がニッチな専門企業を買収して製品ポートフォリオを強化し競争侵害を先制するにつれて、統合が激化しています。
戦略的投資テーマは相互運用性、セキュリティ、および説明可能性を強調しています。2025年1月に発売されたBlackLineのStudio360は、クローズからディスクロージャーまでの全体の継続体にわたってAIを統合し、同社を財務変革のオーケストレーターとして位置づけています。 [4]BlackLine Inc.、「BlackLine、Studio360プラットフォームを発売」、blackline.com FloQastのエージェント駆動プラットフォームは、AIが倫理ガイドラインに準拠していることを監査委員会に保証するためにISO/IEC 42001準拠を選択しています。独自の基盤モデルへの投資は限定的に留まっています。むしろ、ベンダーはドメイン固有の元帳でオープンソースのLLMをファインチューニングし、独自のトレーニングデータによる差別化を維持しながらコストを管理しています。
地域的には、北米プレイヤーがエンタープライズセグメントで優位を占めていますが、欧州とアジアはローカライズされたコンプライアンスコンテンツに優れた競争力のある新興企業を生み出しています。市場集中度は中程度の領域に留まっています:上位5社のベンダーが収益の約55%を支配し、チャレンジャーブランドには十分な成長余地があります。今後、競争の激しさはおそらく、生のアルゴリズム性能よりもガバナンスツール、ユーザーエクスペリエンスのシンプルさ、およびパートナーエコシステムの広さに軸を移すでしょう。これはAIユーティリティを一貫した会計プロセスのナラティブにバンドルすることに長けた企業に有利な移行です。
会計におけるAI業界リーダー
Intuit Inc.
Xero Limited
Sage Group plc
SAP SE
Oracle Corporation (NetSuite)
- *免責事項:主要選手の並び順不同
AI会計市場
- Intuit Inc.
- Xero Limited
- Sage Group plc
- SAP SE
- Oracle Corporation (NetSuite)
- Microsoft Corporation
- Google LLC
- IBM Corporation
- Epicor Software Corporation
- Zoho Corporation Pvt Ltd.
- SMACC GmbH
- Botkeeper Inc.
- VIC.AI Inc.
- FreshBooks Invoice Software Inc.
- Tipalti Solutions Ltd.
- BlackLine Inc.
- Docyt Inc.
- Datarails Ltd.
- AppZen Inc.
- Receipt Bank Ltd. (Dext Software)
- KarbonHQ Pty Ltd.
- MindBridge Analytics Inc.
- Validis Holdings Ltd.
- Inflo Limited
- CaseWare International Inc.

市場機会と将来展望
重要な空白地帯は、専門職としての責任要件に適合しながらも自動化を実現するガバナンス重視型AIであり、特に追跡可能性が重要となる税務、決算、監査のワークフローにおいて顕著である。IRS専門職責任局のアラート2026-19(2026年6月)は、実務家がCircular 230に基づき、AI支援による業務についても引き続き責任を負うことを強調しており、これにより、監査可能なプロンプトと出力、監督ワークフロー、機密保持義務に整合したデータ保護機能を提供するプラットフォームが購買基準となる。同時に、EU AI法の透明性義務(第50条ガイダンスにより2026年8月から施行)に関する欧州特有の製品化は、財務部門のリーダーが独自のコンプライアンスプログラムを構築せずに運用できる、事前構築済みの文書化、開示ツール、モニタリング機能を提供するベンダーにとっての機会を後押しする。
もう一つの機会領域は、コパイロットから、複数ステップの会計プロセスを実行するヒューマン・イン・ザ・ループ型エージェントへの移行であり、特にリソースが限られた会計事務所や中小企業の財務チームにとって重要である。2026年を通じた導入の証拠がこの方向性の進展を示している。EYは2026年4月に、大規模な監査業務向けにEY Canvas内でエージェント型AIのグローバル展開を開始した。ベンダーもまた、単独のチャットインターフェースではなく、決算・税務執行を対象としたワークフロー組み込み型システムを立ち上げており、Ramp(Ramp Stack、2026年6月)、Canopy(税務ワークフロー自動化、2026年7月)、Puzzle(AI Close、2026年7月)などが挙げられる。これらのサービスが拡大するにつれ、コア台帳や業務管理システムへの統合の深さ、および人的レビューと例外処理の管理策が、既存企業とAIネイティブの新規参入者双方にとって実践的な差別化要因となりつつある。
Recent Industry Developments in AI会計市場
- 2026年7月:Xeroは、Xerocon Londonで新たなAIイノベーションを発表し、Microsoft 365 Copilotとのより深い統合を含め、ユーザーが一般的な生産性向上アプリ内でXeroのリアルタイム財務データを扱えるようにした。この更新により、中小企業のオーナーや会計士のコンテキストスイッチが減少し、Xeroが単独の会計システムではなくワークフローハブとしての位置づけを強めている。
- 2026年5月:Intuitは、中堅企業向けIntuit Enterprise Suiteの機能強化を発表し、より複雑な多事業体の財務業務をサポートする機能や、より緊密なプロセス自動化を含む機能を追加した。これにより、Intuitの事業範囲は中小企業向け簿記業務を超え、AI主導の統合と管理策が購買判断の中心となる、より高付加価値かつ決算業務の多い環境へと拡大している。
- 2025年11月:IntuitとOpenAIは、Intuitの製品全体でパーソナライズされた金融インテリジェンス体験を進化させることを目的とした協業を発表した。このパートナーシップは、フロンティアモデルの機能を消費者および企業向け財務ワークフローに統合するための投資が継続していることを示し、会計に関連する用途全体における組み込み型生成AIの競争水準を高めている。


AI会計市場 レポートの範囲と調査方法論
市場定義と対象範囲
本調査手法において、市場には、簿記、決算、レポーティング、コンプライアンス、内部統制など、組織全体の会計業務の自動化、支援、または改善を促進するAI対応ソフトウェアおよび関連サービスが含まれる。
対象範囲の除外:会計ワークフローに紐づかない、より広範な企業向けAI支出は除外し、AI会計ソリューションと一体で提供されるものを除き、一般的なITインフラ支出は計上しない。
セグメンテーション概要
- コンポーネント別
- ソフトウェア
- コアプラットフォーム
- ポイントソリューション(OCR、RPAなど)
- サービス
- 実装および統合
- トレーニングおよびマネージドサービス
- ソフトウェア
- 展開モード別
- オンプレミス
- クラウド
- ハイブリッド
- 組織規模別
- 中小企業(SME)
- 大企業
- アプリケーション別
- 不正およびリスク管理
- 請求書分類および承認
- 報告およびコンプライアンス
- 自動化された記帳
- 予測と予算編成
- その他のアプリケーション
- エンドユーザー業界別
- BFSI
- 専門サービスおよび会計事務所
- 小売および電子商取引
- 製造業
- 医療
- 政府および公共部門
- その他のエンドユーザー業界
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- チリ
- その他の南米
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- マレーシア
- シンガポール
- オーストラリア
- その他のアジア太平洋
- 中東およびアフリカ
- 中東
- アラブ首長国連邦
- サウジアラビア
- トルコ
- その他の中東
- アフリカ
- 南アフリカ
- ナイジェリア
- その他のアフリカ
- 中東
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、市場の境界を定め、需要プールの構築に必要な背景データを収集するために用いられた。国別で入力データの一貫性を保つため、米国経済分析局(産業別生産)、米国統計局(企業・給与関連指標)、OECD(デジタル化・生産性指標)、Eurostat(企業のICT利用状況)、世界銀行(マクロ経済・中小企業指標)などの公的機関資料を活用した。
また、会計ツールにおいてAI機能がどのように販売・バンドルされているかを理解するため、監査済み財務報告書、投資家向け資料、製品ドキュメント、信頼性の高い報道記事も確認した。企業の収益構成や資本関係の検証が難しい部分については、企業財務・インテリジェンスに特化した有料サブスクリプションサービス、および文書取得、異常検知、財務予測分野でのイノベーションの動向を追跡するための特許データベースを利用した。ここに挙げたソースは例示であり、調査過程では他の公開文書も相互確認に用いた。
一次インタビューおよび調査
一次調査は、クラウド、オンプレミス、ハイブリッド導入における採用パターンと価格設定ロジックを検証するために用いられ、その後、平均契約額に影響を与えうる機能更新のペースを確認するために活用された。APAC、EMEA、南北アメリカ地域のソフトウェアプロバイダー、導入パートナー、エンドユーザー(財務部門リーダーおよび会計チーム)へのヒアリングを行い、最終的な前提が特定の地域や特定の購買者タイプに偏らないようにした。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の職位 | 地域 |
|---|---|---|
| トップティア:28% | 経営幹部(CXO):16% | APAC:41% |
| ミドルティア:56% | 部門・機能リーダー:30% | EMEA:33% |
| 中小規模企業:16% | マネージャー:54% | 南北アメリカ:26% |
市場規模算定と予測
市場規模算定モデルは、企業数・中小企業数、財務部門のデジタル化の兆候、AI支援ワークフローへ移行する会計業務の割合を結びつけて、対象となる会計自動化プールを再構築するトップダウン方式から始まる。この需要プールが形成された後、ソフトウェアおよびサービスの採用水準と典型的な価格帯を適用することで支出額に変換し、さらにクラウドサブスクリプションと導入サービスの規模拡大の仕方が異なるため、導入形態のミックスに応じて調整を行った。
合計値の妥当性を保つため、サンプル抽出したベンダー収益レンジ、実装業者へのチャネルチェック、請求書データ取得、決算自動化、コンプライアンスモニタリングなど主要用途における単純な「量×平均販売価格」の視点といった選択的なボトムアップ推計を用いて出力を裏付けた。特に重要な入力要素には、クラウド会計およびERP移行率、OCRおよび文書理解を用いるワークフローの割合、機能拡張に伴う平均契約額の推移、組織規模別の導入強度、投資回収の判断を左右する地域別の賃金上昇圧力が含まれる。予測については、新たなAI機能の発表や規制上のレポーティング要件がデジタル化を後押しする際に採用状況が急速に変化しうるため、一次調査によるフィードバックを踏まえたシナリオ分析を活用した。ボトムアップの情報が不十分な場合には、同業他社の価格帯や地域別の普及率レンジに基づく保守的な代替推計を用い、その後、回答者との再確認を経て最終化した。
データ検証と更新サイクル
検証は複数の段階を経て行われ、最終値が実際の市場動向と整合するようにした。モデルの出力を、ソフトウェアサブスクリプションの成長パターン、企業のクラウド支出の方向性、決算・コンプライアンス業務の自動化への移行状況といった独立した指標と比較し、外れ値を精査した上で確定した。
地域別および購買者規模別に分散チェックを行い、前提条件が回答者の発言から逸脱していないかを確認した。数値は別のアナリストによっても再確認され、論理的な誤りや単位の誤りを検出した。レポートは年次で更新され、価格設定、バンドリング、規制、または導入パターンに重大な変化をもたらす事象が発生した場合には、その都度中間更新が行われる。納品前には最新の最終確認が実施され、クライアントには最新の見解が提供される。
Mordor Intelligenceの会計人工知能市場規模算定と他の公表推計との比較
会計分野におけるAIに関する公表済み市場数値は、対象範囲の設定方法が異なるため、また同じ機能が異なる分類に計上されることがあるため、しばしば一致しない。また、ある推計が単一の導入調査に大きく依存している場合や、購買者が受け入れる以上のペースで価格が上昇すると仮定されている場合にも差異が生じる。
この市場における主な差異の要因は、通常、その推計が会計専用ツールのみを対象としているか、あるいは支払処理、購買業務、より広範なERP向けAIアドオンといった隣接する財務自動化も含めているかによって決まる。もう一つの一般的な要因は、ハイブリッド導入の扱い方であり、一部のモデルはAI機能が有効化された時点でプラットフォーム全体の支出を計上するのに対し、他のモデルはAI対応の会計モジュール部分の価値のみを計上する。当社の見解では、この差異は主に、AI会計支出を、決算、レポーティング、コンプライアンス、簿記といった明確に定義された会計ワークフローに紐づく場合のみ計上するという手法によって説明され、これがMordor Intelligenceが採用している方式である。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法上のギャップ |
|---|---|---|
| Mordor Intelligence | 10.87億米ドル(2026年) | |
| グローバルコンサルティング会社A | 7.52億米ドル(2025年) | 異なる基準年を用いており、より広範な財務部門AI支出を会計用途と混同している可能性があり、会計ワークフローを超えた隣接自動化を含んでいる可能性がある。 |
| 地域コンサルティング会社B | 1.29億米ドル(2025年) | 対象範囲をより狭いAI会計ソフトウェア収益に限定し、より保守的な導入曲線を適用している可能性が高く、サービスおよびハイブリッド導入の価値を過小評価する可能性がある。 |
この表は、最大の差異が近接する財務プロセスへの対象範囲の拡大と、導入・価格の拡大速度に関する前提の違いから生じていることを示している。入力データを明確なワークフローに基づく需要指標に結びつけ、価格および採用に関する前提を繰り返し検証することで、最終的な市場規模の追跡可能性と再現性が保たれている。


レポートで回答される主要な質問
2031年までのグローバルな会計におけるAIの予測値は?
このセクターは2026年の108億7,000万米ドルから拡大し、2031年までに687億5,000万米ドルに達する見込みです。
2031年まで最速の成長が見込まれる地域はどこですか?
アジア太平洋は46.2%のCAGRを記録し、他のすべての地域を上回る見込みです。
最も急速な拡大が見込まれるアプリケーション分野はどこですか?
自動化された記帳が2031年にかけて46.1%のCAGRという見込みで成長をリードするでしょう。
SMEはどのように採用トレンドに影響を与えていますか?
手頃なクラウドSaaSとローコードAIツールがSMEの採用を45.2%のCAGRで推進し、競争ダイナミクスを変化させています。
導入に対する主な障壁は何ですか?
最大の障壁には、AI精通した会計士の不足、より厳格なデータプライバシー法、およびレガシーシステムの制約が含まれます。
最大の収益シェアを持つ展開モデルはどれですか?
クラウド展開は2025年に61.72%のシェアでリードし、AIのためのスケーラブルなコンピュートリソースにより優位性を維持しています。
最終更新日:


