
アジア太平洋地域のロイヤルティ管理市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
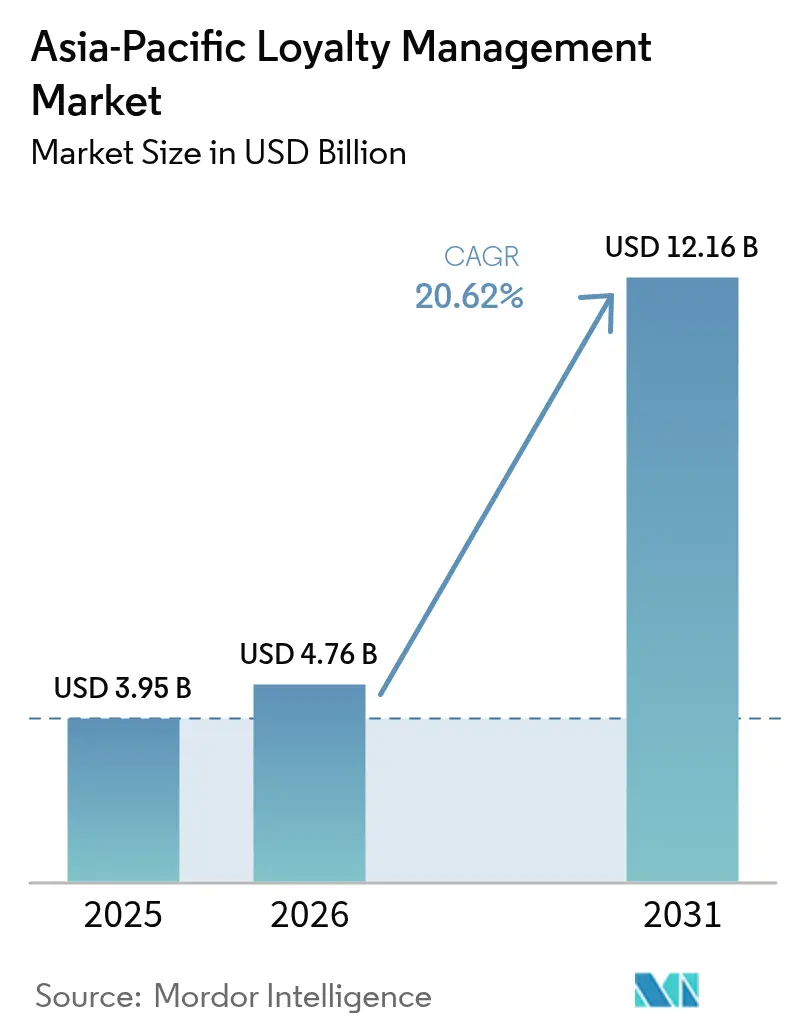
| 基準年の市場規模 (2025) | 3.95 十億米ドル |
| 市場規模 (2026) | 4.76 十億米ドル |
| 市場規模 (2031) | 12.16 十億米ドル |
| Growth Rate (2026 - 2031) | 20.62 % |
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるアジア太平洋地域のロイヤルティ管理市場分析
アジア太平洋地域のロイヤルティ管理市場規模は、2025年の39億5,000万米ドルから2026年には47億6,000万米ドルへと成長し、2026年から2031年にかけての年平均成長率20.62%で2031年までに121億6,000万米ドルに達すると予測されています。持続的な二桁成長は、デジタル決済の急速な普及、クラウドネイティブプラットフォームの展開、およびリワードの発行と交換をリアルタイムで可能にするリアルタイム決済インフラへの政府投資によってもたらされています。金融サービス分野の既存事業者は、顧客離脱を防ぐためにAI駆動型ロイヤルティエンジンへの支出を強化する一方、小売業者は獲得コストを分担しクロスブランドの知見を解放するコアリションモデルの実験を進めています。相互運用可能なQRコードとスーパーアプリのエコシステムが購買とリワードの距離を縮め、モバイルファーストプログラムがプラスチックカード時代の先駆者を凌駕しています。同時に、データプライバシー法制がベンダーに対して、同意オーケストレーションを根本から組み込むプライバシー・バイ・デザインのアーキテクチャを促しています。プライベートエクイティ投資家がトークン化されたリワードおよびジェネレーティブAIオーケストレーションレイヤーを支援する中、ベンチャー資金調達は活況を維持しています。
主要レポートポイント
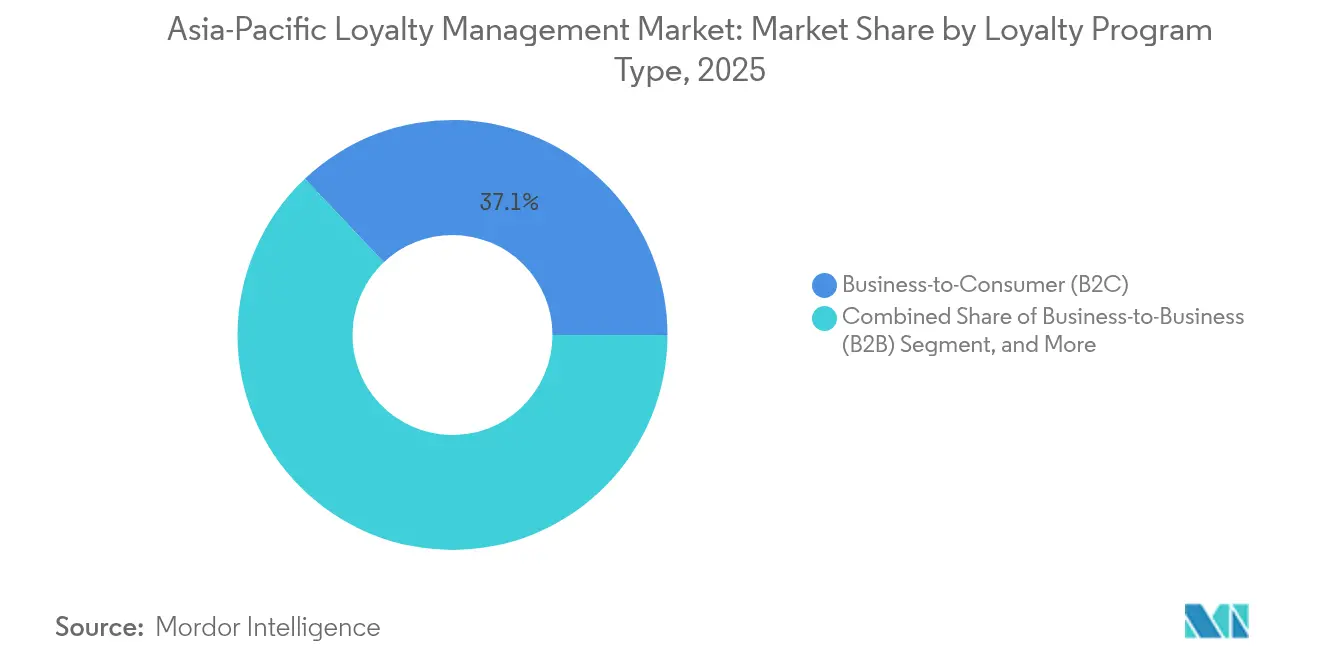
- ロイヤルティプログラムタイプ別では、企業対消費者スキームが2025年のアジア太平洋地域のロイヤルティ管理市場シェアの37.05%を占め、コアリションおよびマルチパートナープログラムは2031年まで21.13%の年平均成長率で成長する見込みです。
- コンポーネント別では、ソフトウェアが2025年のアジア太平洋地域のロイヤルティ管理市場規模の56.82%のシェアを獲得し、サービスは2031年まで21.45%の年平均成長率で拡大すると予測されています。
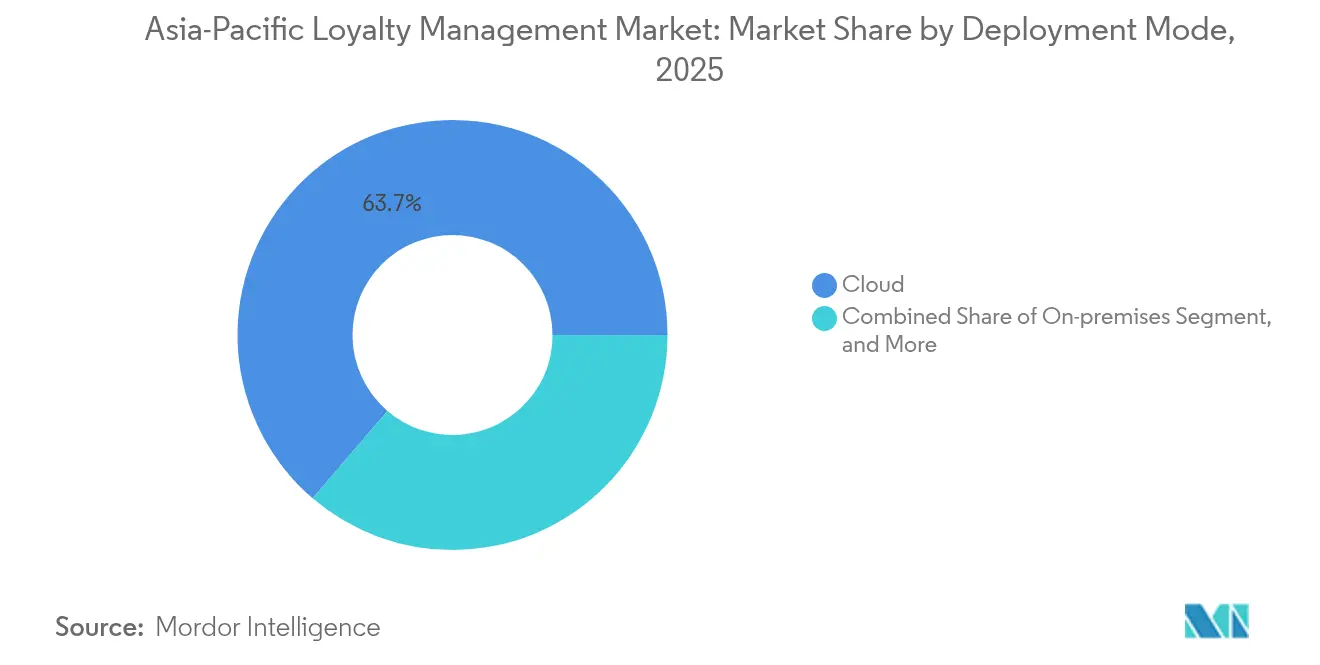
- 展開モード別では、クラウドが2025年のアジア太平洋地域のロイヤルティ管理市場において収益シェア63.73%でリードし、2031年まで21.68%の年平均成長率を達成すると予測されています。
- エンドユーザー垂直市場別では、BFSIが2025年のアジア太平洋地域のロイヤルティ管理市場規模の29.52%のシェアを占め、ヘルスケアおよび医薬品が2031年まで最速の21.06%の年平均成長率を記録する見込みです。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
アジア太平洋地域のロイヤルティ管理市場のトレンドと洞察
促進要因の影響分析*
| 促進要因 | 年平均成長率予測への影響(〜%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 電子商取引およびデジタル決済の普及 | +4.2% | アジア太平洋地域全体、特に中国、インド、東南アジア | 中期(2〜4年) |
| スマートフォンの急速な普及とモバイルウォレット | +3.8% | インド、インドネシア、フィリピン、ベトナムが主要市場 | 短期(2年以内) |
| 小売銀行の顧客維持競争の激化 | +3.1% | シンガポール、オーストラリア、日本、韓国 | 長期(4年以上) |
| クラウドベースのロイヤルティテックプラットフォームの進歩 | +2.9% | グローバル、シンガポール・オーストラリアでの早期採用 | 中期(2〜4年) |
| 相互運用可能なQR・リアルタイム決済インフラ(政府主導) | +2.7% | タイ、インド、マレーシア、シンガポール | 短期(2年以内) |
| サービスとしてのロイヤルティ管理による中小企業の参入障壁低下 | +2.4% | アジア太平洋地域の新興市場、中小企業密集地域 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
電子商取引およびデジタル決済の普及
デジタルマーケットプレイスはリワード対象のタッチポイントを倍増させ、各チェックアウトをデータリッチなロイヤルティの瞬間へと転換します。Alipayの「タップ!」は2024年に1億ユーザーを超え、スーパーアプリが日常決済にポイント獲得・消費のループをいかにシームレスに統合できるかを実証しました。[1]Alipay、「タップ!プログラムが1億ユーザーを達成」、alipay.com インドの統合決済インターフェース(UPI)は銀行と加盟店間の即時ポイント間送金を可能にし、決済サイクルを数日から数秒に短縮しています。[2]インド国家決済公社、「UPI月次統計2025」、npci.org.in コアリションプログラムは、共有決済インフラが技術的な摩擦を排除し、追加ログインなしに複数垂直市場にわたってポイントを交換できるため、隆盛を迎えています。こうしたリアルタイム接続は、各スワイプのたびにオファーを洗練させる機械学習モデルへとデータを供給し、パーソナライゼーションの精度向上に伴いカートのコンバージョン率を押し上げています。クラウドネイティブのロイヤルティエンジンが優位を占めるのは、オムニチャネルチェックアウトが生成する高速データストリームをオーケストレーションできるのはマイクロサービスアーキテクチャのみであるためです。
スマートフォンの急速な普及とモバイルウォレット
インドネシアの成人の82%超、フィリピンの79%が2026年までにスマートフォンを保有すると見込まれており、これまで現金のみに依存していた消費者への直接的なアクセス手段を加盟店に提供しています。[3]GSMA、「モバイルエコノミー アジア太平洋2025」、gsma.com OVOとスーパーバンクの統合は、モバイルウォレットがカード不要のロイヤルティを貯蓄・クレジット商品の上位に重ね、決済データを予測的な解約アラートへと転換できることを示しています。マレーシアでは、後払い決済アプリが早期返済を追加ポイントで報奨しており、組み込み型ファイナンスが従来の小売クーポンを超えたエンゲージメント範囲の拡大をいかに実現するかを示しています。特に中小規模の加盟店向けのモバイルファースト戦略は、ホワイトラベルウォレットSDKから恩恵を受けており、独自アプリを開発することなくQRベースのリワードを立ち上げることが可能です。農村部でハンドセット普及率が旧来のカードインフラを上回るにつれ、サービスとしてのロイヤルティ管理ベンダーは、数ヶ月ではなく数週間でターンキーモバイルジャーニーを提供することでファーストムーバー優位を獲得しています。
小売銀行の顧客維持競争の激化
アジア太平洋地域の銀行は純金利マージンの圧縮に直面しており、ロイヤルティを防衛的な護城河として位置づけています。DBS銀行は800以上のAIモデルを運用しており、取引履歴をターゲット型の商品推薦へと転換し、ミレニアル世代のセグメントにおけるクロスセル率を高めています。[4]DBS銀行、「AI@DBS ユースケースライブラリ」、dbs.com 銀行、航空会社、ジムのライフスタイルコアリションは、日常の支出を旅行特典やウェルネスアップグレードで報奨することで、顧客ロックインを深めています。ホワイトラベルプラットフォームプロバイダーは、中堅の貸し手が社内スタックを構築する代わりに既製のエンジンをライセンスするため、収益を上げています。預金者データの保護に関する規制上のハードルが参入障壁を高め、コンプライアンス認証を持つ既存事業者に有利なスタートを与えています。長期的には、オープンバンキングの義務化によって、ロイヤルティデータと決済データが融合してウォレットシェアを高める相互接続されたエコシステムへと競合他社が移行することが予想されます。
クラウドベースのロイヤルティテックプラットフォームの進歩
マイクロサービスへのシフトはモノリシックなレガシーシステムを解体し、新規リワードルールの市場投入時間を数週間から数時間へと短縮します。SAP Emarsysによると、クラウドロイヤルティフローを導入したアジア太平洋地域の小売業者は、2024年中にキャンペーンのイテレーション速度が37%向上したと報告されています。自動スケーリングクラスターはオンプレミスサーバーの資本支出なしにフェスティバルショッピングの急増に対応し、組み込み型ジオレプリケーションはシンガポールおよびインドのデータローカライゼーション条項を充足します。コアリション事業者はクラウドハブを利用して、数十のブランドにわたってリアルタイムでポイントを照合する共有台帳を運用しています。地域固有のデータ居住ゾーンを提供するベンダーは、インドの顧客レコードを国内に保持しなければならないグローバルアパレルチェーンからビジネスを獲得しています。ハイパースケーラーへの依存は集中リスクを高めており、調達チームはマルチクラウドのフェイルオーバー戦略とより厳格なサービスレベル条項を要求するようになっています。
抑制要因の影響分析*
| 抑制要因 | 年平均成長率予測への影響(〜%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| データプライバシー規制と信頼に関する懸念 | -2.8% | 中国、インド、シンガポール、オーストラリア、ベトナム | 中期(2〜4年) |
| アジア太平洋地域にわたる断片的な規制環境 | -2.1% | 東南アジア、越境事業 | 長期(4年以上) |
| レガシーPOS・ITの統合の複雑さ | -1.9% | 日本、韓国、オーストラリアのエンタープライズ市場 | 中期(2〜4年) |
| リアルタイムウォレットを介したロイヤルティ通貨詐欺の急増 | -1.6% | インド、インドネシア、タイ、フィリピン | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
データプライバシー規制と信頼に関する懸念
中国の個人情報保護法およびベトナムの2024年データ政令は、越境移転に対する明示的な同意を義務付けており、プログラム事業者はローカルストレージクラスターを立ち上げることを余儀なくされています。ロイヤルティデータが子会社間を流通するたびにプライバシー影響評価が義務化されるにつれ、コンプライアンスコストは膨らんでいます。小規模ベンダーは法律顧問費用や認証監査を負担に感じ、確立されたガバナンスフレームワークを持つ大手競合他社にビジネスを明け渡しています。オーストラリアの金融セクターにおける複数の高プロファイルな情報漏洩を受けて消費者の懸念が高まり、新規アプリインストール時のデータ共有オプトイン率が低下しています。これに対し、プラットフォームはウォレットのチェックアウト画面に同意レシートを直接組み込み、透明性の高いデータ利用ダッシュボードを公開することで、プライバシーへの姿勢を単純なチェックボックスではなく競争上の差別化要因へと転換しています。
アジア太平洋地域にわたる断片的な規制環境
シンガポールの決済サービス法が電子マネーフロート上限を規定している一方、タイには同等の明確な規定がなく、多国間コアリションは各国に独立した事業体を維持することを強いられています。デントンズは、オーストラリアの卸売CBDC(中央銀行デジタル通貨)サンドボックスであるプロジェクト・アカシアが決済モデルを再編する可能性があると指摘しつつも、トークン化されたポイントが既存の消費者信用規制にどのように適合するかという点については未解決であることを注記しています。コンプライアンスチームは、各地域展開のたびに異なるKYC(顧客確認)閾値、マーケティングメッセージのオプトアウト期間、税務申告フォーマットに対応しなければならず、複雑さが増大しています。新規市場のたびに新たな法的審査とローカライズされたサービス条件が必要となるため、規模の経済が損なわれています。香港およびマレーシアの規制サンドボックスは実験の余地を提供していますが、恒久的な枠組みの確立には数年を要する見通しであり、越境投資の回収期間が長期化しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
ロイヤルティプログラムタイプ別:コアリションモデルがクロスプラットフォーム統合を牽引
企業対消費者プログラムのアジア太平洋地域のロイヤルティ管理市場規模は2025年に14億6,000万米ドルに達し、カテゴリシェアの37.05%を占めました。コアリションおよびマルチパートナースキームは、消費者がポイントの移動性を求め、加盟店が獲得コストの希薄化を目指す中、2031年まで21.13%の年平均成長率で拡大すると予測されています。標準化されたQR決済インフラがチェックアウト時の技術的摩擦を低減し、消費者がスーパーマーケット、ガソリンスタンド、映画館にわたってワンタップでポイントを交換できるようになるため、コアリションモデルのアジア太平洋地域のロイヤルティ管理市場シェアは着実に上昇すると見込まれます。中小規模の小売業者は、コアリション参加を独自プログラムの手頃な代替手段として位置づけ、共有顧客データレイクを活用して在庫判断とプロモーションカレンダーを洗練させています。
医薬品卸売業者がクリニックの処方箋遵守に対してリワードを付与するB2Bコアリションを立ち上げるなど、コアリションアーキテクチャが従来の消費者コンテキストを超えて拡張されていることを示す二次的効果も生まれています。従業員ロイヤルティのサブセグメントは、サプライチェーンダッシュボードに業績連動型リワードを組み込むメーカーの間で関心が再燃しており、業務上のKPIと従業員のモチベーションの間に好循環をもたらしています。企業対企業プログラムも、流通業者が四半期の販売目標を達成した時点で支払いトリガーを自動化するブロックチェーンアンカー型スマートコントラクトを採用しています。これらのモデルの相互作用は、アジア太平洋地域のロイヤルティ管理市場全体において、コアリションロジックが顧客エンゲージメントとパートナーエンゲージメントの双方の基盤となる未来を示しています。
注記: 各セグメントのシェアはレポート購入後に入手可能


コンポーネント別:サービスの成長がソフトウェアプラットフォームを上回る
ソフトウェアプラットフォームは2025年に22億4,000万米ドルの収益を生み出し、総収益の56.82%を占めましたが、サービスは2031年まで21.45%と高い年平均成長率の軌道にあります。組織がロイヤルティチームの社内人材確保に苦慮する中、導入コンサルティング、規制コンプライアンスアドバイザリー、およびマネージドオペレーションがエンタープライズ調達チェックリストの上位に挙がっています。新たなプライバシー法がデータ保護監査と同意ワークフローの再設計への需要を喚起するにつれ、アジア太平洋地域のロイヤルティ管理市場規模におけるサービスへの配分はさらに拡大するでしょう。地域固有のコンプライアンスの複雑さに特化したベンダーは、法的文書を規制当局の審査を通過する技術的コントロールへと翻訳するため、リテイナー契約を獲得しています。
日常的にキャンペーンパフォーマンスを監視する余裕のない中堅チェーンの間で、マネージドサービスモデルが支持を集めています。サービスパートナーはA/Bテスト、リワード台帳の照合、および顧客サポートキューを引き受け、増分収益向上に連動したアウトカムベースの料金を請求しています。クラウドプラットフォームが成熟するにつれてソフトウェアマージンは縮小し、交渉力は付加価値コンサルティングの方向へとシフトしています。このコンポーネントミックスの進化は、アジア太平洋地域のロイヤルティ管理業界における、技術提供からビジネス成果責任へのより広範な業界転換と一致しています。
展開モード別:クラウドの優位性が加速
クラウド展開は2025年に収益シェア63.73%を獲得し、21.68%の年平均成長率で成長すると予測されており、アジア太平洋地域のロイヤルティ管理市場の基盤としての地位を確固たるものにしています。初期資本コストの低さ、弾力的なスケーリング、および組み込みパッチ管理により、クラウドは地域規模のプログラムを展開する企業のデフォルト選択肢となっています。クラウドに帰属するアジア太平洋地域のロイヤルティ管理市場規模は、2031年までに81億7,000万米ドルを超える見込みです。オンプレミス実装は、法令によるデータ主権条項がコスト計算より優先される防衛省、政府機関、および一部の金融機関のみで継続しています。コングロマリットがワークロードを機密性によって分割し、個人識別情報をオンショアに保持しながら分析処理をハイパースケールクラスターにオフロードする場合に、ハイブリッドアーキテクチャが採用されています。
クラウドの優位性は、ゲーミフィケーションウィジェットからAI駆動型オファーエンジンまで、REST APIを介してロイヤルティハブに接続するサードパーティマイクロサービスの活発なマーケットプレイスを育んでいます。企業はマイクロサービスオーケストレーションが、コアの台帳を中断することなく新機能を切り替えるモジュール式アップグレードを可能にすることを評価しています。CDNノードが第2層都市全体に普及するにつれてレイテンシへの懸念は薄れ、フラッシュセール中でもリアルタイムのリワード積立が確保されています。ただし、安定した接続性への依存は、ネットワーク障害が発生しやすい地域でのフォールバックオフラインモードを不可欠にしており、プロバイダーはエッジキャッシングオプションの提供へと誘導されています。
注記: 各セグメントのシェアはレポート購入後に入手可能
エンドユーザー垂直市場別:ヘルスケアが成長リーダーとして台頭
銀行、保険会社、フィンテックは、根付いたリワードカードエコシステムと高いウォレット取引量により、2025年に収益シェア29.52%を占めました。しかし、病院が患者のジャーニーをデジタル化し、製薬会社が医師の治療プロトコル遵守へのインセンティブを付与する中、ヘルスケアおよび医薬品は21.06%の年平均成長率で最も成長の早い垂直市場になると予測されています。ヘルスケアが生み出すアジア太平洋地域のロイヤルティ管理市場シェアは、遠隔医療、ウェアラブル連動型ウェルネスポイント、および慢性疾患管理プログラムに牽引され、2031年までに倍増する見込みです。日本とオーストラリアの高齢化する人口は、保険会社が予防医療インセンティブを保険更新に組み合わせることを促しており、プログラムの複雑さが単純なポイントシステムを超えたものになっています。
消費財メーカーはクロスブランドのバスケット組み合わせを報奨するデータリッチな協調キャンペーンを採用し、スーパーマーケットのスキャナーをロイヤルティ登録のタッチポイントへと転換しています。通信事業者はポイントエコシステムをデバイスファイナンシングプログラムやストリーミングバンドルへと拡張し、前払い解約率が依然高い市場での定着度を強化しています。旅行およびホスピタリティの回復は、ダイナミックプライシングエンジンの上位に柔軟な通貨を重ねる航空会社とホテルの新たなパートナーシップを活性化し、ピークシーズン中の旅行者に多様な交換オプションを提供しています。
地理的分析
中国とインドは合わせてアジア太平洋地域のロイヤルティ管理市場収益の57.68%超を占めており、膨大な消費者基盤と隆盛を極めるモバイル決済エコシステムによって支えられています。中国のスーパーアプリの優位性により、ユーザーは単一のインターフェース内でポイントを積立て、請求書を支払い、バウチャーを取引することができ、購買からリワードへのサイクルが数秒に凝縮されています。インドのUPIインフラも同様の即時性をもたらしており、インド準備銀行の最新データによると、2025年の月間取引件数は120億件を超え、ピアツーマーチャント送金に付随するリアルタイムリワードにとって肥沃な土壌を形成しています。両国は、決済インフラがロイヤルティイノベーションの軌跡をいかに直接形成するかを示しています。
シンガポールとオーストラリアは人口規模を超えた一人当たりのロイヤルティ支出を示しており、生体認証と銀行ウォレットの相互運用性パイロットの実証の場として機能しています。これらの市場における規制の明確さはベンダーの実験を加速させ、実証に成功したプロトタイプは概念実証が成熟した後により大きな経済圏へと展開されることが多いです。日本と韓国はほぼ全国民がロイヤルティカードに登録しているにもかかわらず、人口動態の停滞と市場の飽和のために成長の踊り場に直面しています。両国の事業者は、若い世代のエンゲージメントを再燃させるために体験型特典やゲーミフィケーションされたフィットネスチャレンジへとピボットしています。
東南アジア市場——インドネシア、タイ、ベトナム、フィリピン——は、スマートフォン普及率と電子商取引GMVが地域平均を上回るため、将来の年平均成長率が最も高くなっています。各国政府は加盟店手数料を引き下げ、近隣商店の競争条件を均等化する相互運用可能なQRネットワークを推進しています。地域の観光回廊はコアリションの機会を提供しており、例えばシンガポール・マレーシア間の鉄道通勤客は、決済ネットワークが接続されれば、クアラルンプールのコーヒーチェーンで獲得したポイントをシンガポールの書店で交換できるようになる見込みです。バングラデシュやカンボジアなどの新興経済圏を含むアジア太平洋地域のその他のクラスターは、現在は立ち遅れているものの、4Gカバレッジ、デジタルIDシステム、および消費者信用の普及が臨界点に達した際には長期的な上昇余地を提供します。
規制環境
アジア太平洋地域のロイヤルティプログラム運営者は、個人データ、決済、消費者マーケティングにまたがる重複した規制を管理しており、クロスボーダーデータ転送とローカライゼーション義務が運用上の摩擦の大部分を生み出している。中国は個人情報保護法の下で依然として主要なコンプライアンス基準点であり、2026年1月に発効する個人情報の国外移転に関する認証弁法により対外移転ガバナンスがさらに強化され、多国間ロイヤルティデータフローに対する同意管理、移転評価、承認された移転メカニズムの必要性が一層高まっている。
地域全体で、決済および預り金の枠組みが統一されていないことによる分断が続いており、コアリション拡大とウォレット連携リワードを複雑化させている。オーストラリアはオーストラリア情報コミッショナー事務局(OAIC)を通じたプライバシー義務の執行と、オーストラリア競争消費者委員会(ACCC)による消費者保護監督を継続しており、ベトナムは厳格なデータ規則を求めることでクロスボーダープログラムのアーキテクチャを形成している。インドはデジタル個人データ保護法(DPDPA)の下で、より同意中心のコンプライアンス姿勢へ移行しており、これによりロイヤルティ運営者やベンダーは、コンプライアンスに準拠したオムニチャネルの獲得・利用体験を維持するため、登録、選好管理、データ共有の透明性を再設計することを迫られている。
バリューチェーン分析
アジア太平洋地域におけるロイヤルティ管理のバリューチェーンは、POSシステム、Eコマースの決済画面、モバイルウォレット、銀行レールにわたるデータおよびトランザクション信号の生成から始まり、アイデンティティ、同意、台帳、ルール、分析を管理するロイヤルティプラットフォームへとつながっていく。SaaSプラットフォームベンダーとクラウドインフラプロバイダーがコア処理を支え、システムインテグレーターとマネージドサービスパートナーが導入、レガシースタックからの移行、継続的なキャンペーン運用を担う。BFSI、リテール、旅行、通信、ヘルスケアの企業バイヤーは通常、ロイヤルティエンジンをCDP/CRM、マーケティングオートメーション、不正防止管理と連携させ、その後スーパーアプリ、ウォレットUI、パートナーチャネルを通じてオファーを配信する。
パートナーエコシステムと流通層は、業界を横断する提携とクラウドネイティブな実装によって形成が進んでいる。Mastercardが決済カードをK Dollar Programに連携させた事例(2024年11月)は、決済連動型のポイント付与が手作業でのレシートスキャンを削減できることを示している。一方、航空会社はIBS Softwareの導入によりロイヤルティ基盤の現代化を続けており、Emirates Skywardsのクラウドネイティブなiloyalへの本稼働(2025年9月)やSTARFLYERのクラウドアップグレード(2025年7月)が含まれる。通信主導のコアリションも需要チャネルとして機能しており、例えばDragonpassはWanderJoy Travel Allianceと提携(2025年10月)し、Singtel、AIS、KDDIを含む通信事業者を通じてクロスボーダーの通信リワードを提供している。供給側では、Comviva MobiLytix Rewards 5.0(2025年3月)のようなプラットフォームリリースが、パートナーオンボーディングとリアルタイムパーソナライゼーションを加速するため、ハイパースケーラー上でホストされるAI主導・APIファーストのSaaSスタックへの移行を反映している。
競合環境
競合の強度は中程度を維持しており、レガシーエンタープライズソフトウェアの巨人たちが機敏なクラウドネイティブの新興企業と対峙しています。Capillary Technologiesは2024年2月にAI実験強化のために9,500万米ドルを調達し、その後非有機的な拡大を追求し、2025年5月にKognitiv(高度な分析機能を持つ企業)を買収して北米クライアント基盤を深化させました。エンタープライズスイートは、総合的な機能セット、ネイティブのコンプライアンスモジュール、および銀行業などの規制された垂直市場に訴求する深いシステム統合の実績をもって既存顧客基盤を守っています。新興企業は、中小企業やデジタルファーストブランドに魅力的なモジュール型APIとアウトカムベースの価格設定で速度とコストの面で優位に立っています。
ブロックチェーントークン化が未開拓の競争の場として浮上しています。Mastercardのパイロットは、プログラマブルリワードが詐欺を制限し、複数のパートナー通貨にシームレスに変換できることを示しています。従来のベンダーは、中間排除を回避するために台帳コネクターの組み込みを急いでいます。一方、マーケティングクラウドの大手はメール自動化、CDP(顧客データプラットフォーム)レイヤー、およびロイヤルティエンジン間のクロスセルの動きを強化し、エンドツーエンドのエンゲージメントスイートとして自社を位置づけています。規模の経済が多様なクライアント基盤とコンプライアンス管轄区域にわたってR&Dを償却できるプラットフォームに有利に働くため、統合は今後も続くと予想されます。
戦略的提携も競争環境を再形成しています。DBS銀行は電子商取引の巨人と提携してトランザクション上の洞察をライフスタイルリワードハブへとパイプし、クロスインダストリーのデータプーリングの価値を証明しました。通信キャリアはホスピタリティチェーンに働きかけ、ローミングデータで交換できるモバイル中心の旅行パスを構築しています。このような三者エコシステムをオーケストレーションできるベンダーは、機能チェックリストではなくネットワーク効果に根ざした競争上の護城河を確保しています。
アジア太平洋地域のロイヤルティ管理業界リーダー
Aimia Inc.
Comarch SA
Edenred SA
Epsilon Data Management LLC
Maritz Holdings Inc.
- *免責事項:主要選手の並び順不同


市場機会と将来展望
大きな機会の一つは、リアルタイム決済、相互運用可能なQR、コアリションロイヤルティの交差点にあり、加盟店は別々のアプリやログインを強制せずにチェックアウト時の即時の獲得・利用を望んでいる。これは決済主導のエンゲージメントループとして現れており、例えばAlipay Tap!は2024年に利用者数1億人を超え、インドのUPIは2025年に月間取引件数が120億件を超える規模に拡大しており、いずれも即時性のあるウォレット組み込み型のリワード体験を支えている。これらの決済フローにAPIファーストのコネクタを提供するベンダーや、複数パートナー間で調整された台帳を提供するベンダーには、中小企業向けのコアリション導入の簡素化や、リテール、旅行、通信をまたぐクロスバーティカルな提携において開拓余地がある。
第二の機会は、パーソナライゼーションを維持しながら同意、データ居住、クロスボーダー転送管理を運用可能にするプライバシー・バイ・デザインのロイヤルティ基盤とサービスである。中国が2026年1月の認証弁法により対外移転ガバナンスを強化し、ベトナムが厳格なデータ規則を執行し、インドがDPDPAの下で同意中心モデルを重視する中で、プログラム運営者は同意管理、ローカルデータゾーン、監査可能なデータ共有ワークフローへの投資を増やしている。この動向は、コンプライアンスに準拠したクラウドおよびハイブリッド参照アーキテクチャ、リアルタイムウォレット向けの不正耐性のあるリワード台帳、そして規制要件を多国間プログラムにわたって展開可能な管理へ変換するマネージドオペレーションを提供できるベンダーやサービスパートナーへの需要を高めている。
最近の業界動向
- 2026年4月:Edenredは、Amplify25-28計画の優先事項を再確認し、エンゲージメントおよびベネフィット提供全体にわたるデータおよびAI主導のソリューションを強調した。この更新は、Edenredが事業展開するアジア太平洋市場全体でローカライズ可能な分析主導のパーソナライゼーションと運用ツールへの継続的な製品投資を強調しており、より自動化されたキャンペーン実行とパートナー資金によるリワード経済を支えるものである。
- 2025年7月:Dragonpassは、Singtel、AIS、KDDIを含む携帯通信事業者を含むWanderJoy Travel Allianceとの戦略的提携を結び、クロスボーダーの通信主導型旅行リワードを提供した。この提携構造はキャリアチャネルを通じたロイヤルティベネフィットの流通を拡大し、国をまたぐ標準化された統合に依存する複数パートナーの引き換えユースケースを強化する。
- 2024年7月:Comarchは、複数のアジア太平洋市場にわたる通信事業者提携であるBridge Allianceの技術パートナーとなった。この提携により、Comarchはロイヤルティおよびエンゲージメント機能を事業者エコシステムに統合できる立場となり、単一の提携チャネルを通じたより大規模なマルチマーケット展開を可能にする。


研究方法のフレームワークとレポートの範囲
市場の定義と対象範囲
この市場は、APAC地域の組織がロイヤルティプログラムを設計、運用、測定するために使用するロイヤルティ管理プラットフォームとサービスを対象とし、ポイント、ティア、オファー、パートナーによる獲得と引き換えを、デジタルおよびオフラインのタッチポイントにわたって含む。
対象範囲外:本サイジングは、ロイヤルティ管理として直接販売または使用されない場合の一般広告支出、決済処理手数料、広範なCRMスイートを除外している。
セグメンテーション概要
- ロイヤルティプログラムタイプ別
- 企業対消費者(B2C)
- 企業対企業(B2B)
- コアリション・マルチパートナー
- 従業員・チャネルロイヤルティ
- コンポーネント別
- ソフトウェア
- サービス
- 展開モード別
- クラウド
- オンプレミス
- ハイブリッド
- エンドユーザー垂直市場別
- BFSI
- 消費財および小売
- 旅行およびホスピタリティ
- ITおよびテレコム
- ヘルスケアおよび医薬品
- その他のエンドユーザー垂直市場
- 国別
- 中国
- インド
- 日本
- 韓国
- オーストラリア
- シンガポール
- インドネシア
- タイ
- ベトナム
- フィリピン
- アジア太平洋地域のその他
データソース、市場サイジング、検証
デスクリサーチ
デスクワークは、定義を整合させ、公開情報にトレース可能な明確なAPAC需要ストーリーを構築することから始まる。サービス出力については各国統計局、インフレとFXの系列については中央銀行の発表、接続性指標については通信規制当局、関連する場合はハイレベルなICT貿易信号については税関ポータルに依拠している。基盤を固めるため、データプライバシーと同意に関する標準や政策文書、およびロイヤルティのメカニズムと消費者行動を扱う査読済み学術誌も確認している。
業界側では、企業の開示資料、年次報告書、投資家向け説明資料、信頼できる報道を加え、製品ポジショニングと典型的な価格モデルを把握している。特許データベースと企業財務データ、およびインテリジェンスサブスクリプションは、製品フォーカスの確認や、過去比較を歪めかねない所有権の変化を追跡するために選択的に使用される。このリストは網羅的なものではなく、収集、相互確認、明確化のために他の多くの公開文書が使用された。
一次インタビューと調査
一次情報は、リテール、BFSI、旅行、通信にわたるロイヤルティプログラム運営者、ソリューションプロバイダー、チャネルパートナー、エンドユーザーとのインタビューおよび構造化調査から得られる。この作業は地域的な性質を持つため、より大規模なAPAC経済圏と成長が速い東南アジア市場の間で入力のバランスを取り、クラウド移行の速度や引き換え資金の慣行などの前提が変化した際には議論を再検討する。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| トップティア:27% | 経営幹部(CXO):15% |
| ミッドティア:51% | 機能/事業部門リーダー:41% |
| 中小プレイヤー:22% | マネージャー:44% |
市場規模算定と予測
サイジングは、トップダウンの需要プール再構築を用いて構築されており、APAC全域の測定可能なプログラムのフットプリントに導入度と支出強度を適用し、その後国別に前方展開している。総計が形成された後、サンプリングされたベンダー収益、チャネルからのフィードバック、会員当たりまたはプログラム当たりの典型的な価格ベンチマークを用いた選択的なボトムアップチェックで裏付けを行い、カバレッジのギャップが判明した場合には調整を行う。
主要な入力項目は、検証が実務的に可能であることを理由に選ばれている:ロイヤルティ会員基盤の成長、アクティブ会員率、デジタル決済の普及率(獲得・利用の頻度に影響)、クラウド導入ミックス、リテールおよびBFSIにおける業界別展開、そしてコアリションおよびパートナーネットワークへの移行である。国別データが薄い場合には、カード発行数、Eコマースシェア、モバイルアプリの利用状況などの代理指標が用いられ、その前提はインタビューで検証される。
予測にあたっては、シナリオ分析が用いられる。これは、成長軌道が技術と同様にマクロ経済状況や規制に大きく依存するためである。成長経路は、インフレとFXの見通し、旅行分野でのプログラム活動の回復、そして市場参加者から共有されたオファーターゲティングと引き換え処理における自動化の予想される進展を基準としている。
データ検証と更新サイクル
検証は複数のチェックを通じて行われ、数値が単一の入力に依存しないようにしている。企業向けソフトウェア支出の傾向、報告されたデジタルコマース成長、国別の導入パターンといった独立した信号に対して出力を比較し、想定範囲を外れる差異を調査する。大きな不一致が見られた場合は、その原因が価格設定、対象範囲、タイミングのいずれにあるかを確認するために回答者へのフォローアップが行われる。
最終承認の前に、モデルは段階的なアナリストレビューを経て、算術的整合性、通貨換算のタイミング、異常値を示す国の成長についての最終確認が行われる。本レポートは年次で更新され、データ利用に関する政策変更やクラウド価格の大きな変動など、大きな出来事が発生した場合には中間更新が行われる。
Mordor IntelligenceのAPACロイヤルティ管理市場サイジングと他の公開推計との比較
APACのロイヤルティ管理に関する公開されている市場価値は、トピック名が同じように聞こえても、大きく異なる場合がある。この違いは通常、ロイヤルティ管理として何が数えられているか、地域カバレッジがどのように扱われているか、そしてモデルがプログラム活動を基準にしているか、広範なマーケティングテクノロジー予算を基準にしているかに起因する。
この表は、その差異がどこから生じているかを示すのに役立つ。一部のソースはロイヤルティ管理をより広範なロイヤルティプログラムの価値と混同していたり、隣接するCRMやキャンペーンツールを含めていたりするためである。タイミングも重要であり、通貨換算の選択やインフレ前提が、特に成長が速く国別構成が変化する場合、地域のUSD総額を変動させ得る。
ベンチマーク比較
| 出典 | 市場規模 | 研究方法のギャップ |
|---|---|---|
| Mordor Intelligence | USD 3.95 B (2025) | |
| 業界調査機関A | USD 3.51 B (2026) | 2026年を推計年として使用し、プログラム運用およびパートナーによる獲得・引き換えに関連するサービスを過小評価しかねない、より狭いコンポーネント区分を適用しており、これが捕捉される支出プールを縮小させている。 |
| 地域コンサルティング会社B | USD 3.77 B (2025) | より広範なロイヤルティスタックへ定義を拡張し、より長期の予測期間を適用しており、これは隣接するエンゲージメントツールを取り込み、より限定的なプラットフォームおよびサービスの見方と比較してモデル化された軌道を膨張させ得る。 |
この表は、最大のギャップが年次選択と対象範囲として扱われる支出から生じていることを示しており、Mordor Intelligenceのモデルでは、その値はAPAC全域で運用されているプログラムに関連するロイヤルティ管理プラットフォームおよびサービス収益に結びついており、消費者向けリワードの全体的な価値や無関係なマーケティングソフトウェアではない。これらの選択を明示することで、最終数値は明確な活動要因にトレース可能な状態を保ち、新しい国別データや価格情報が更新された際に再現可能である。


レポートで回答される主要な質問
アジア太平洋地域のロイヤルティ管理市場の2026年の評価額はいくらですか?
市場は2026年に47億6,000万米ドルを記録しており、2031年までに121億6,000万米ドルに達すると予測されています。
アジア太平洋地域で最も急速に拡大しているロイヤルティプログラムタイプはどれですか?
コアリションおよびマルチパートナープログラムが2031年まで21.13%の年平均成長率予測でリードしています。
ヘルスケア組織がロイヤルティプラットフォームを採用している理由は何ですか?
患者エンゲージメントのデジタル化と医薬品チャネルへのインセンティブ付与が、垂直市場の中でヘルスケアを最高の21.06%の年平均成長率に押し上げています。
ロイヤルティプラットフォーム全体でクラウド展開はどの程度優位を占めていますか?
クラウドモデルはすでに収益シェア63.73%を保持しており、2031年までオンプレミス設置を上回るペースで成長し続けると予測されています。
アジア太平洋地域のロイヤルティデータ転送に影響を与える主要な規制は何ですか?
中国の個人情報保護法ならびにベトナムおよびインドの類似法令が、越境プログラムに影響を与える厳格な同意とデータローカライゼーションのルールを課しています。
最終更新日:



