
疼痛管理市場の規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
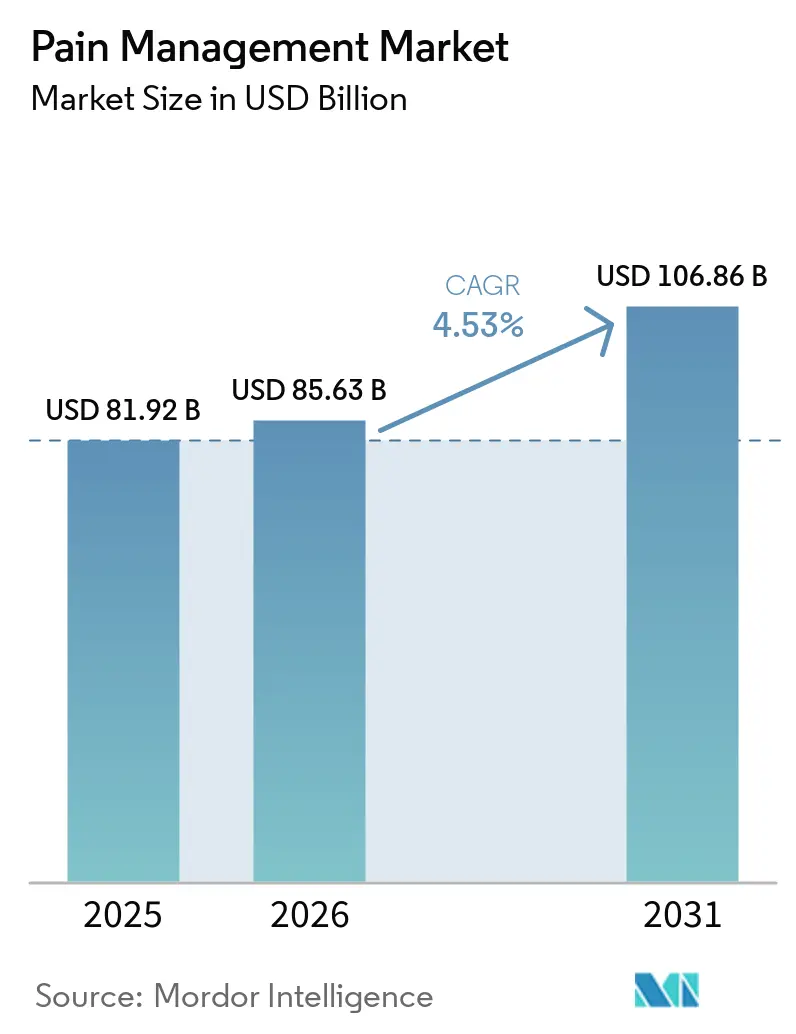
| 市場規模 (2026) | 85.63 十億米ドル |
| 市場規模 (2031) | 106.86 十億米ドル |
| 成長率 (2026 - 2031) | 4.53 % |
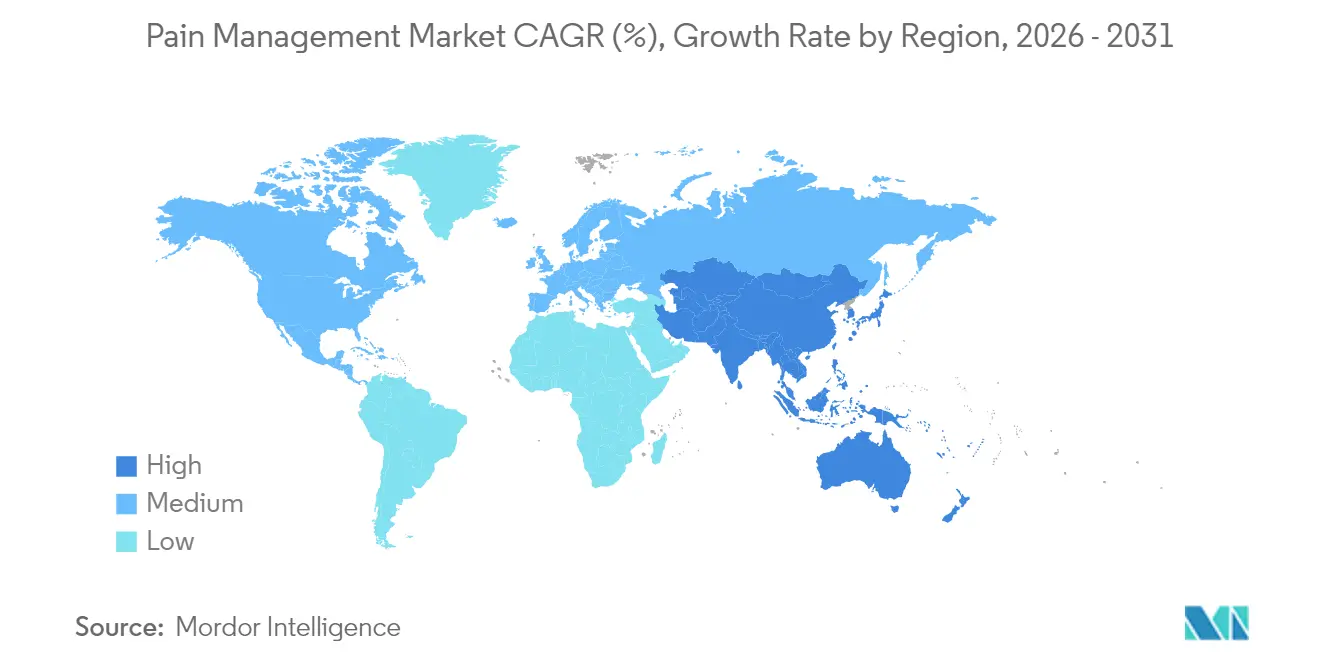
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
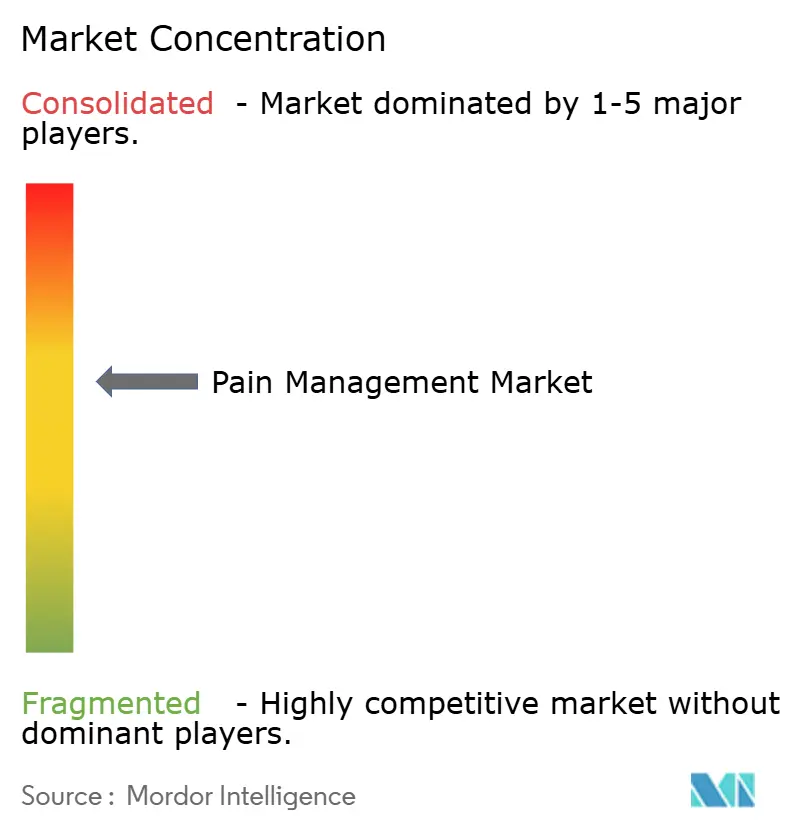
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる疼痛管理市場分析
2026年の疼痛管理市場規模は857億米ドルと推計され、2025年の819.2億米ドルから成長しており、2031年には1,068.6億米ドルに達する見通しで、2026年〜2031年にかけて4.53%のCAGRで成長します。平均余命の延伸、厳格なオピオイド規制、コネクテッド神経調節プラットフォームの普及拡大がこの成長軌道を支えています。臨床医は現在、非オピオイド薬物療法とデバイスベース療法を組み合わせたマルチモーダルレジメンを好む傾向にあり、この転換は服薬錠数ではなく持続的アウトカムを重視する支払者インセンティブによってさらに強化されています。デジタルヘルスの統合により縦断的モニタリングが向上し、治療強度をリアルタイムの患者報告疼痛スコアに合わせながら病院再入院を抑制しています。従来型オピオイドメーカーに対するESGスクルーティニーの高まりは一方で、非依存性代替薬の開発企業やAI駆動型投与アルゴリズムの開発企業への資本流入を加速させています。
主要レポートのポイント
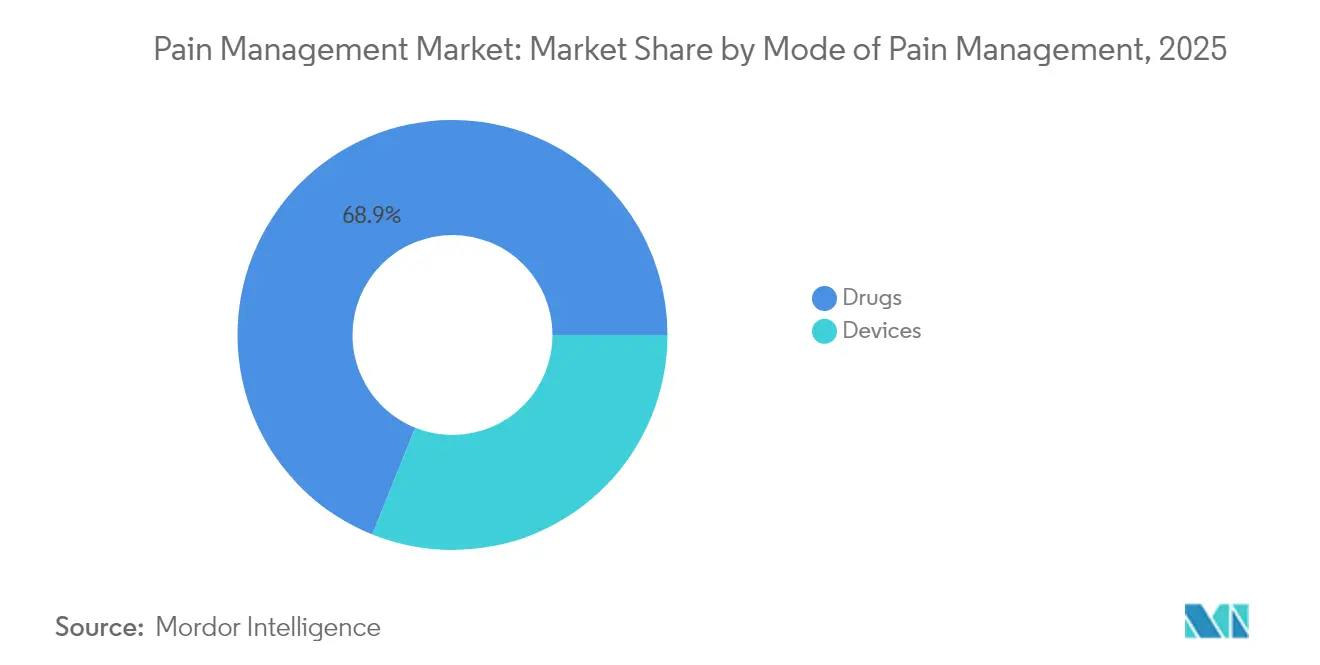
- 疼痛管理の方法別では、薬剤が2025年の疼痛管理市場シェアの68.92%を占め、一方でデバイスは2031年まで最速の9.99% CAGRを記録すると予測されています。
- 適応症別では、神経障害性疼痛が2025年に32.10%の収益シェアで首位を占め、顔面痛・片頭痛療法は2031年まで8.67% CAGRで拡大する見込みです。
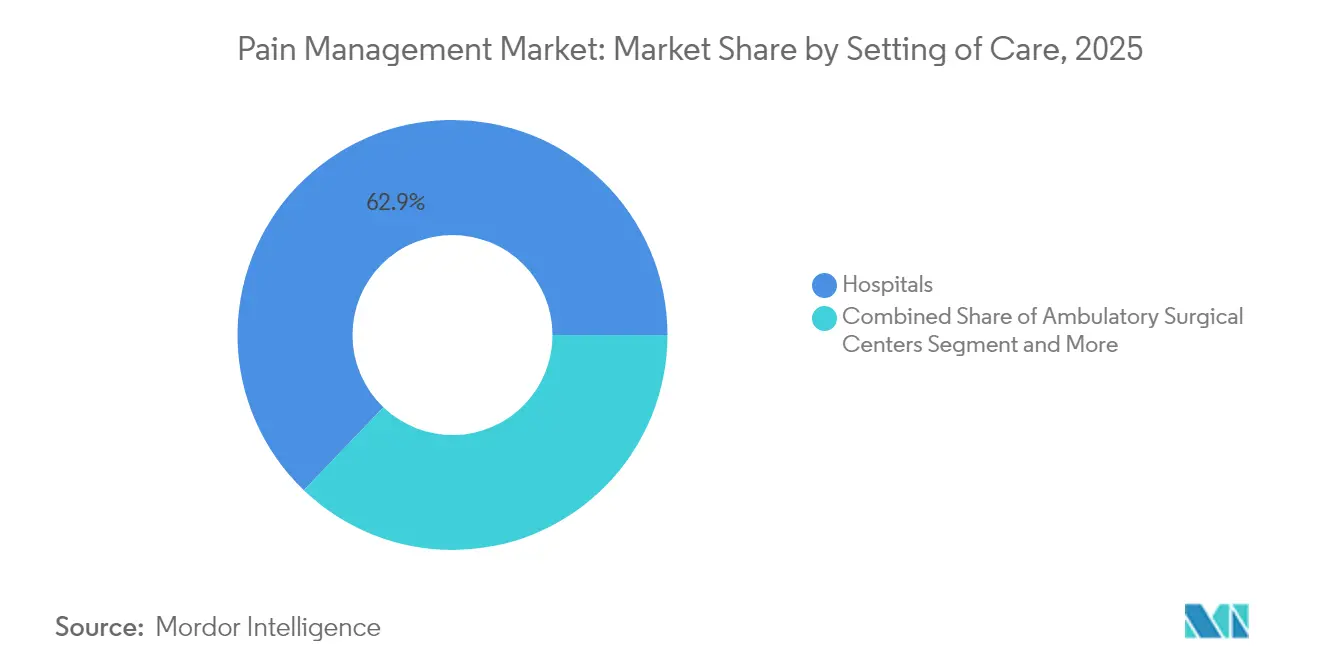
- ケア環境別では、病院が2025年の疼痛管理市場規模の62.85%を占め、在宅ケアは2031年まで11.55% CAGRで成長すると予測されています。
- 地域別では、北米が2025年に38.10%の収益を占め、アジア太平洋地域は予測期間中に10.55% CAGRを達成すると見込まれています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
世界の疼痛管理市場のトレンドとインサイト
推進要因の影響分析*
| 推進要因 | (〜)CAGR予測への影響率(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高齢化に関連する慢性疼痛有病率の上昇 | +1.2% | 北米・欧州に集中した世界全体 | 長期(4年以上) |
| 神経調節有効性の臨床的検証 | +0.8% | 北米・欧州、アジア太平洋地域へ拡大中 | 中期(2〜4年) |
| オピオイド温存マルチモーダルプロトコルへの移行 | +0.9% | 北米の規制枠組みが主導する世界全体 | 中期(2〜4年) |
| 疼痛処置における外来手術センターの急速な普及 | +0.6% | 北米・欧州 | 短期(2年以内) |
| 閉ループ刺激プラットフォームへのベンチャー資金調達 | +0.4% | 北米・欧州 | 長期(4年以上) |
| AI駆動型・患者特異的投与アルゴリズム | +0.3% | 北米・欧州、アジア太平洋地域でパイロットプログラム実施中 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
高齢化に関連する慢性疼痛有病率の上昇
45歳以上のコホートの増大が、今や慢性筋骨格系・神経障害性疼痛の最高発生率を示しています。2024年には米国成人の24.3%が慢性疼痛を報告しており、有病率は65歳以上の群でピークを迎えています。欧州のメタアナリシスでは成人有病率を21.45%と推計しており、糖尿病、関節炎、術後症候群によって牽引されています。持続性疼痛を抱える患者は年齢が一致するピアの2倍の医療費を負担し、高所得国においては生産性において年間12,167米ドルの損失を被っています[1]。したがって、支払者は薬物療法、デバイス、および行動要素を組み合わせた縦断的プログラムへ資金を投入しています。慢性疼痛が独立した疾患エンティティとして認識されることで、専用の診療報酬コードおよび世界各地の専門クリニックのキャパシティがさらに解放されます。
神経調節有効性の臨床的検証
主要なコスト効用研究によると、最善の薬物療法と組み合わせた脊髄刺激療法は10年間にわたってコスト効果が高く、一般的な支払い思額の閾値において薬物療法単独を上回ることが示されています[2]。後根神経節技術は、初期費用が高いにもかかわらず、局所性神経障害性症候群においてさらに高い質調整生存年をもたらします。高濃度カプサイシンパッチ(8% w/w)は、さまざまな神経障害性疼痛の状態において特に有効性が実証されており、臨床研究では有意な疼痛軽減と生活の質の改善が示されています。クローズドループ型プラットフォームは、誘発複合活動電位に基づいて振幅を自動調整し、生理的状態が変化しても鎮痛効果を持続させます。規制当局はブレークスルーデバイス指定を通じて市場参入を加速させ、審査期間を短縮してベンチャー投資を促進しています。一部のEU加盟国における償還範囲の拡大は、持続的な神経調節の価値が認められたことを示しており、病院の購買意欲と医師の採用率を高めています。
オピオイド温存マルチモーダルプロトコルへの移行
術後回復強化(ERAS)プログラムは、NSAIDs、区域ブロック、および非オピオイド補助薬を組み合わせたマルチモーダル鎮痛を制度化しており、疼痛管理においてオピオイドベースのレジメンと同等またはそれ以上の効果を発揮します。保険者はバンドル支払いボーナスおよび事前承認免除でこうしたプロトコルに報いています。オピオイドへの早期暴露が長期的な障害と相関することで、専門学会は非オピオイドオプションを第一選択療法として位置づけるようになっています。製薬パイプラインは非依存性ナトリウムチャネル阻害薬および末梢作用性カッパアゴニストによって対応し、その一部はすでにFDAブレークスルーセラピー指定を受けています。デジタルコーチングを薬物療法および介入ツールと統合するマルチモーダルプラットフォームは、アドヒアランスを改善し、成果連動型契約のための患者報告アウトカムを記録します。
外来手術センターにおける疼痛処置の急速な普及
外来手術センター(ASC)は、類似した安全プロファイルを維持しながら、入院施設と比較して30〜50%低い施設コストで高周波焼灼術、神経溶解ブロック、およびジェネレーター交換を提供します。高度なイメージング、軽い麻酔要件、および早期離床プロトコルにより、患者は同日に帰宅でき、満足度スコアを向上させます。米国の州規制当局は認可範囲を拡大し、ASCがクモ膜下腔内ポンプの補充やトライアル刺激装置の設置を追加できるようにしました。デバイスメーカーは現在、ASCのワークフローに合わせた低プロファイルリードおよびシングルインシジョン挿入キットを設計しています。医療システムは外来患者のボリュームを取り込むために外科医とジョイントベンチャーを設立し、疼痛管理市場をさらに分散化させています。
抑制要因の影響分析*
| 抑制要因 | (〜)CAGR予測への影響率(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 植込みデバイスの高いCAPEX/OPEX | -0.7% | 新興市場、特に世界全体 | 中期(2〜4年) |
| 新興市場における限定的な診療報酬 | -0.5% | アジア太平洋地域、ラテンアメリカ、中東・アフリカ地域 | 長期(4年以上) |
| コネクテッドポンプにおけるサイバーセキュリティリスク | -0.3% | 先進国市場に集中した世界全体 | 短期(2年以内) |
| オピオイドメーカーへのESGスクルーティニー | -0.4% | 北米・欧州 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
植込みデバイスの高いCAPEX/OPEX
患者1人当たり20,000〜50,000米ドルの価格帯の植込み型パルス発生器は、新興経済国の多くの公的部門予算を超えています。4〜7年ごとの交換手術には麻酔費用と入院費用が加算され、支払者の許容度を圧迫します。医療技術評価機関は現在、高コスト神経調節の診療報酬ラインを承認する前に10年間の実世界エビデンスを要求しています。メーカーは充電式バッテリーおよび臨床医のタッチポイントを削減する自動プログラミングへの移行で対応しています。リースモデルおよびアウトカムベース契約が浮上し始めていますが、低・中所得国環境では資本集約性が依然として参入障壁となっています。
新興市場における限定的な診療報酬
インド、インドネシア、ブラジルの国民保険制度は感染症および母子保健を優先しており、慢性疼痛介入に対する保険適用は限定的です。ASEAN諸国の一部では自己負担が総医療費の50%以上を占めており、脊髄刺激装置や新規バイオロジクスへのアクセスを制限しています。長期にわたる規制上のタイムラインが上市コストを悪化させ、多くの場合、製品の入手可能性が米国に比べて3〜5年遅延します。現地化された臨床エビデンスの義務化がさらに試験費用を引き上げています。ステークホルダーは療法へのアクセスを拡大するために段階的価格設定戦略および官民パートナーシップを模索していますが、より広範な医療システムの資金改革が成熟するまで、意味のある診療報酬の拡大は見込みにくい状況です。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
疼痛管理の方法別:薬剤優位の中でデバイスがイノベーションを牽引
薬剤は2025年の疼痛管理市場シェアの68.92%を維持しており、神経障害性適応症に使用されるNSAIDs、抗てんかん薬、選択的抗うつ薬によって支えられています。ガイドライン著者がオピオイド温存レジメンを推進する中、ナトリウムチャネルブロッカーを含む非オピオイドイノベーションがモメンタムを維持しています。金額ベースでは、薬剤セグメントはアジア太平洋地域およびラテンアメリカにおける後発医薬品の堅調な普及に支えられ、前年比32億米ドルを追加しました。デバイスは9.99% CAGRで製薬を上回るペースで成長し、2031年までに疼痛管理市場規模に約110億米ドルを追加する見込みです。
閉ループ脊髄刺激装置および後根神経節システムがこの急増を牽引しており、リアルタイムの生理的フィードバックを活用して振幅とパルス幅を微調整しています。鎮痛輸液ポンプはフォームファクターが縮小する一方で、Bluetooth対応の投与ログを取得して臨床医のダッシュボードに供給します。2024年および2025年に付与されたFDAブレークスルーデバイス指定は審査サイクルを6〜9カ月短縮し、商業展開を加速しています。価値ベースの調達が広がる中、病院の購買担当者はますます総所有コストを重視するようになっており、この指標は長寿命バッテリーを備えた充電式刺激装置に有利に働きます。
注記: 個別セグメントの全シェアはレポート購入後に入手可能


適応症別:神経障害性疼痛のリーダーシップが片頭痛イノベーションと対峙
神経障害性疾患は2025年に32.10%の収益を獲得し、糖尿病発生率の上昇と術後神経損傷によって支えられています。末梢神経障害の症例は現在、三次疼痛センターのクリニック受診の4分の1を占め、二重機序抗てんかん薬および高周波刺激装置の使用拡大を促しています。がん性疼痛は依然として大きな割合を占めていますが、緩和ケアプロトコルの成熟に伴い成長はより穏やかなものとなっています。
顔面痛および片頭痛は最も急速な軌跡を示しており、CGRPモノクローナル抗体およびスモールモレキュールゲパントを背景に年間8.67%の成長を遂げています。片頭痛予防のための認知行動モジュールを提供するデジタルセラピューティクスは2025年に米国メディケアの適用範囲に達し、患者アクセスを拡大しました。標的後頭神経刺激装置も重要試験に移行しており、難治性片頭痛患者に対するデバイスベースの疼痛緩和を期待させます。ナトリウムチャネル変異体を遺伝子型判定する精密医療アプローチは、神経障害性疼痛および片頭痛コホートの双方にわたって療法選択を近く導くことができ、臨床採用を深めるでしょう。
ケア環境別:在宅ケア革命が病院優位に挑戦
病院は依然として2025年の疼痛管理市場規模の62.85%を占めており、複雑な植込み処置、ポンプ補充、および併存疾患管理によるものです。三次医療センターはイメージングインフラおよび多職種スタッフィングにおいて優位性を維持し、処置ボリュームを支えています。しかし、バンドル支払い制度の下で入院患者と外来患者の施設間のコスト差が拡大しており、医療システムを分散モデルへと誘導しています。
在宅ケアおよびリモートモニタリングは年間11.55%の成長が見込まれています。コネクテッドクモ膜下腔内ポンプは現在、投与ログとバッテリー残量をクラウドダッシュボードに送信し、有害事象が発生する前に臨床医が療法を調整できるようにしています。ウェアラブルバイオセンサーは歩行、睡眠、心拍変動を捕捉し、診療報酬および臨床意思決定支援のための客観的エンドポイントを生成します。ゼロトラストアーキテクチャに基づくサイバーセキュリティプロトコルがデータストリームを保護し、分散ケアに対する支払者と患者の信頼を強化しています。
注記: 個別セグメントの全シェアはレポート購入後に入手可能
地域分析
北米は2025年に38.10%の収益を維持しており、成熟した診療報酬体制、広範な外来手術センターネットワーク、迅速なFDA認可経路によって支えられています。オピオイドマーケティングをめぐる継続的な訴訟が非依存性モダリティへの多様化を促進し、神経調節および非オピオイド鎮痛薬への需要を押し上げています。2025年の追加の米国州におけるメディケイドの拡大は、包括的な疼痛管理プログラムの患者層をさらに拡大しています。
欧州は均衡のとれた成熟を示しており、西部諸国が漸進的な成長を維持する一方、東部市場はEUコーホジョンファンドの下でデバイス採用を加速させています。欧州医薬品庁のローリングレビュー手続きは2025年にバイオシミラーおよび新規鎮痛薬の平均承認時間を15%短縮しました。各国の医療技術評価機関は生活の質アウトカムをますます認識するようになっており、検証された神経調節適応症に対するより広い診療報酬を促進しています。
アジア太平洋地域は2031年まで最速の地域CAGRである10.55%をもたらします。中国の「健康中国2030」計画は慢性疼痛を優先事項として指定し、二次病院が専門疼痛クリニックを開設できるようにしています。2025年に施行されたインドの遠隔医療ガイドラインは非規制薬剤の電子処方を正式に認め、デジタル診療プラットフォームを活性化しています。しかしながら、保険普及の不均一さおよびプロバイダー市場の断片化は依然として高コスト植込み型製品の普及を制限しており、人口動態的ポテンシャルに対して絶対的市場規模を制約しています。

規制環境
疼痛管理における規制は、オピオイドのリスクに対する取り締まりを強化し続ける一方で、非オピオイド系イノベーションのより明確な道筋を生み出している。米国では、FDAが2024年10月にオピオイド鎮痛薬リスク評価軽減戦略(REMS)を更新し、調剤および使用に関連する安全要件を強化した。2025年9月には、FDAが慢性疼痛に対する非オピオイド鎮痛薬の開発に関するガイダンス草案を公表し、慢性疼痛プログラムにおけるエビデンス要件、エンドポイント選定、試験デザインの標準化を図った。
国際的および欧州の枠組みも、バランスの取れたアクセスと薬剤疫学監視の強化を重視している。2025年9月、WHOは、必須疼痛薬への公平なアクセスを支援しつつ乱用や横流しを制限する、バランスの取れた規制医薬品政策の実施を各国が支援するための完全なガイドライン報告書を発表した。EUでは、EMA/CMDhのPSUSA主導の安全性結論により、コデイン/パラセタモール配合剤を含む鎮痛薬配合剤の添付文書および製品情報の更新がもたらされ(実施措置は2026年1月および2026年5月のCMDhのタイムラインで言及)、既存の鎮痛薬に対する処方パターンやライフサイクル管理を形作る、治療期間の制限やリスクコミュニケーションが強化された。
競合状況
既存の製薬企業が広範な特許資産とグローバル流通を活用してシェアを維持することで、競合強度は中程度に保たれています。そのパイプラインは現在、末梢ナトリウムチャネルブロッカー、N型カルシウムチャネル阻害薬、および炎症カスケードを標的とするバイオロジクスへと傾斜しています。複数の多国籍企業が2025年にESGリスクを軽減するためにオピオイドポートフォリオを独立した法人に分離し、非依存性資産へ資本を再配分しました。
デバイスプレーヤーはアルゴリズムによる個別化、バッテリー寿命、およびMRI条件付き使用を通じて差別化を図っています。2025年に発売された初の閉ループ刺激装置は、12カ月時点でオープンループ対照群と比較してレスポンダー率において2桁の改善を示しました。ハイブリッドクラウドプラットフォームは予測分析を刺激ログに重ね合わせ、プロバイダーがリモートで設定を調整できるようにしています。
デジタルセラピューティクスの革新者は、腰痛、片頭痛、線維筋痛症を治療するアプリベースの行動プログラムに対して規制上の承認を確保しています。戦略的アライアンスはこれらのアプリと薬物療法スターターキットを組み合わせ、包括的ケアに対する支払者の嗜好を満たすバンドル型オファリングを生み出しています。上位5社が世界収益の約48%を共同で支配しており、特化した新規参入者に十分な余地を残す中程度の集中構造を浮き彫りにしています。
疼痛管理産業のリーダー企業
-
Abbott Laboratories
-
Becton, Dickinson and Company
-
Boston Scientific Corporation
-
Johnson & Johnson(DePuy Synthes、Ethicon)
-
Baxter International Inc.
- 注:主要企業の掲載順は順位を示すものではありません。

市場機会と将来展望
主要な機会分野は、最近の規制措置や臨床上のマイルストーンに支えられた、急性・慢性適応症全般にわたる差別化された非オピオイド薬理学の拡大である。2025年1月のFDAによるVertex Pharmaceuticals社のスゼトリギン(Journavx)承認は、中等度から重度の急性疼痛に対するファーストインクラスの非オピオイド鎮痛薬として、新規作用機序に関する注目度の高い実証例を提供する。2025年6月のFDAによるAzurity Pharmaceuticals社のXIFYRM(メロキシカム注射剤)承認は、オピオイド節減プロトコルに沿った、病院向けの1日1回投与型静注NSAIDの選択肢を追加するものである。これらを、慢性疼痛に対する非オピオイド鎮痛薬の開発に関する2025年9月のFDAガイダンス草案と併せて考えると、こうした動きは、進化するエンドポイントおよび安全性要件に沿った適応症別のエビデンスパッケージをスポンサーが構築するための余地を生み出している。
外来診療や長期モニタリング環境向けのコストおよびワークフロー適合性が改善するにつれ、デバイスおよびハイブリッド型ケアモデルにさらなる余地が生まれている。Abbott社が2026年1月にFDA承認を取得し、慢性疼痛神経調節ポートフォリオの複数システムでプローン(腹臥位)MRIスキャンが可能になったことで、埋込患者の画像撮影における実務上のアクセス障壁が軽減され、日常的な診療経路におけるMRI対応型神経調節のより幅広い利用が後押しされる。同時に、EUの薬剤疫学監視措置(2026年にコデイン含有配合剤に影響を及ぼすEMA/CMDhのPSUSA結論)により、一部の既存配合剤に対するコンプライアンスおよび添付文書の負担が増大しており、これにより、病院、外来手術センター(ASC)、在宅ケアプログラム全体で、より明確な安全性ナラティブ、デジタルモニタリング機能、償還対応可能なアウトカム文書を備えた治療法へと、ポートフォリオの重点がシフトする可能性がある。
最近の業界動向
- 2026年6月:BD(Becton, Dickinson and Company)が、そのBD CentroVena One Insertion Systemに対してVizient Innovative Technology契約を獲得した。この製品は中心静脈ライン挿入を中心に位置付けられているが、この契約獲得は、周術期の鎮痛ワークフローやデバイス標準化の意思決定が一般的に行われる病院手技環境において、GPO主導のBDのアクセスを強化するものである。
- 2025年8月:FDAは、線維筋痛症に対してTonmya(シクロベンザプリン塩酸塩舌下錠)を承認し、広範な慢性疼痛に対する非オピオイド選択肢を拡大した。この承認は、長期治療をしばしば必要とする慢性疼痛状態に対する非オピオイド薬理学的アプローチへの規制上の継続的な開放性を強化するものである。
- 2024年10月:FDAはオピオイド鎮痛薬REMSの修正を実施し、オピオイドの安全な使用および調剤に関連する要件を強化した。この変更は、処方者およびメーカー全体にわたるオピオイドリスク管理をさらに制度化し、オピオイド節減療法や代替療法への臨床的・商業的重点をさらに強めるものとなった。


研究方法のフレームワークとレポートの範囲
市場の定義と対象範囲
疼痛管理市場は、臨床および在宅環境において疼痛を軽減または管理するために使用される製品から生み出される収益として定義されます。これには、処方薬および非処方薬による治療、ならびに文書化された治療経路の一部である疼痛管理デバイスが含まれます。
対象範囲の除外事項:サービスのみの収益(独立した理学療法セッション、カウンセリング、一般的なウェルネスプログラムなど)は、報告対象となる製品販売に付随する場合を除き、除外されます。
セグメンテーション概要
- 疼痛管理の方法別
- 薬剤
- オピオイド
- 非麻薬性鎮痛薬
- NSAIDs
- 麻酔薬
- 抗てんかん薬
- 抗うつ薬
- デバイス
- 神経調節デバイス
- TENS(経皮的電気神経刺激)
- 脊髄刺激療法(SCS)
- 後根神経節(DRG)
- 迷走神経・末梢神経刺激装置
- 鎮痛輸液ポンプ
- クモ膜下腔内ポンプ
- 外部PCAポンプ
- 高周波焼灼システム
- 神経調節デバイス
- 薬剤
- 適応症別
- 神経障害性疼痛
- がん性疼痛
- 筋骨格系疼痛
- 顔面痛・片頭痛
- 術後・急性疼痛
- ケア環境別
- 病院
- 外来手術センター
- 在宅ケア・リモートモニタリング
- 地域
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- 欧州その他
- アジア太平洋地域
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- アジア太平洋地域その他
- 中東・アフリカ地域
- GCC
- 南アフリカ
- 中東・アフリカ地域その他
- 南米
- ブラジル
- アルゼンチン
- 南米その他
- 北米
データソース、市場規模の算定、および検証
デスクリサーチ
市場の基本構造を構築するにあたり、疼痛ケアに直接関連する公衆衛生および利用状況のシグナルを精査することから始めます。これには、世界保健機関、米国CDC、OECD保健統計、米国FDAの安全性に関するコミュニケーションおよびラベリングの更新、ならびに査読済み学術誌における臨床ガイドラインの刊行物などのソースが含まれており、治療パターンや治療選択の変化をマッピングするために活用されます。
また、国別の支払者参照情報(入手可能な場合)、政府の調達および償還に関する最新情報、関連デバイスカテゴリーの通関・貿易データ、ならびに企業の年次報告書、投資家向けプレゼンテーション、プレスリリースなどのソースを用いて、価格設定とアクセス状況の文脈を相互確認します。デバイス収益の内訳や製品ミックスの変化など、追跡が困難な項目については、企業財務・インテリジェンスの有料サブスクリプション、特許データベース、および出荷レベルの貿易データベースを選択的に活用し、方向性の動向を検証します。上記の例は網羅的なものではなく、データ収集、検証、および明確化のために他の多くの公開ソースも参照しています。
一次インタビューおよびサーベイ
一次調査による議論は、デスクリサーチから構築した内容を検証するために活用されました。特に、薬剤クラスおよびデバイスの採用が適応症やケア環境によってどのように変化しているかを中心に検証しました。APAC、EMEA、およびアメリカ大陸にわたるメーカー、流通業者、臨床医、ならびに調達・償還関係者と対話を行い、モデルを確定する前に利用状況、価格設定、および切り替え行動に関する前提条件を修正しました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:37% | CXO:15% | APAC:45% |
| 中位層:46% | 部門・ユニットリーダー:42% | EMEA:33% |
| 中小規模プレイヤー:17% | マネージャー:43% | アメリカ大陸:22% |
市場規模の算定と予測
規模の算定は、疼痛の有病率と治療患者フローを薬剤およびデバイスにわたる典型的な治療ミックスに結びつけ、観察された価格帯を用いてそれを価値に換算することで需要プールを再構築するトップダウン方式を基盤としています。総計を形成した後、サンプリングされた製品レベルの価格設定、数量に関するチャネルフィードバック、および主要デバイスカテゴリーのサプライヤーロールアップを通じて選択的なボトムアップ検証を適用し、サブ市場が過大評価されていると判断された場合に出力を調整します。
モデルで使用される主要インプットには、神経障害性疼痛、がん性疼痛、片頭痛、筋骨格系疼痛などの主要な疼痛適応症における治療患者の割合、オピオイドから非オピオイドへの切り替えトレンド、ならびに輸液ポンプおよび神経刺激療法の使用に影響を与える処置件数が含まれます。償還の厳格化や処方に影響を与える安全性措置など、地域ごとのアクセス要因も反映されています。予測はシナリオ分析を用いて生成され、安定したカテゴリーには短期時系列平滑化を適用した後、ガイドライン、乱用懸念、および非依存性オプションが治療選択をどのように変化させるかについての専門家の見解を用いて精緻化されます。国別のボトムアップ詳細が一貫して入手できない場合は、地域レベルのベンチマークを用いてギャップを補完し、臨床医およびチャネルフィードバックと照らし合わせて患者一人当たりの推定支出を再確認します。
データ検証と更新サイクル
アウトプットは、薬剤クラスの収益動向、デバイスの設置活動、および地域別の治療患者一人当たりの推定支出などの独立したシグナルと最終的な市場価値を比較することで検証されます。値が急激に変化したり、利用状況のロジックと矛盾する場合は、前提条件を再検討し、必要に応じて回答者に再連絡して実際に何が変化したかを確認します。
承認前に、モデルは通貨換算のタイミング、年度の整合性、および適応症とケア環境間の内部整合性を確認する多段階のアナリトレビューを経ます。レポートは年次で更新され、重大な事象(例えば、主要な安全性警告や償還の変更)が発生した場合には中間更新が行われます。納品直前に最終確認が実施され、クライアントは基礎データに裏付けられた最新の見解を受け取ることができます。
Mordor Intelligenceの疼痛管理市場規模と他の公表推計値との比較
疼痛管理の公表市場価値は、含まれる製品や現時点として使用される年度が必ずしも一致していないため、テーマが類似していても異なって見える場合があります。また、地域をまたいだ価格設定の扱い方や、実際の処方およびデバイス利用状況のシグナルに対して前提条件が検証されているかどうかによっても差異が生じます。
ベンチマーク表は、一部の薬剤のみを対象とした推計値と比較して高い数値を示していますが、Mordor Intelligenceのモデルでは疼痛管理薬と疼痛管理デバイスの両方を明示的に対象範囲に含めています。これにより、特に神経刺激療法や輸液ポンプの普及が進んでいる市場において、合計値が変わります。
ベンチマーク比較
| 出典 | 場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 85.63 ビリオン 米ドル(2026年) | |
| グローバルコンサルタントA | 78.84 ビリオン 米ドル(2024年) | この推計値は疼痛管理薬のみを対象としており、より早い基準年を使用しているため、デバイス収益および後年の需要変化が報告された合計値に反映されていません。 |
| 業界出版社B | 72.60 ビリオン 米ドル(2023年) | この数値は薬剤クラス別の医薬品と2023年の起点を基に構築されており、デバイスベースの治療が含まれ価格が後年に更新された場合、疼痛管理全体の支出が過小評価される可能性があります。 |
差異を見ると、そのほとんどはデバイスが薬剤と並んで含まれているかどうか、および現在の市場価値に選択された基準年によって説明されます。対象範囲を明確な製品の境界に結びつけ、インタビューを通じて推定利用状況と価格設定を確認することで、最終的な数値は将来の更新において再検証可能な実際の需要シグナルに追跡可能な状態を保ちます。


レポートで回答される主要な質問
疼痛管理市場の現在の価値はいくらですか?
市場は2026年に857億米ドルを生み出し、2031年までに1,068.6億米ドルに達する見込みです。
世界収益をリードする療法クラスはどれですか?
薬物療法製品が引き続き優位を占め、2025年収益の68.92%を貢献しています。
最も急速に拡大している地域はどこですか?
アジア太平洋地域は医療のデジタル化と所得水準の向上により、2031年まで10.55% CAGRで成長すると予測されています。
最も急速に成長している適応症はどれですか?
顔面痛・片頭痛インターベンションはCGRPベースの薬剤と標的神経刺激装置によって牽引され、8.67% CAGRの軌道に乗っています。
疼痛管理デバイスはどのくらいの速度で進歩していますか?
デバイスカテゴリーは2026年から2031年にかけて9.99% CAGRを達成する見込みであり、閉ループ神経調節プラットフォームがけん引しています。


 お客様のデータは安全であり、販売や共有は一切行われません。
