
ロイヤルティ管理市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
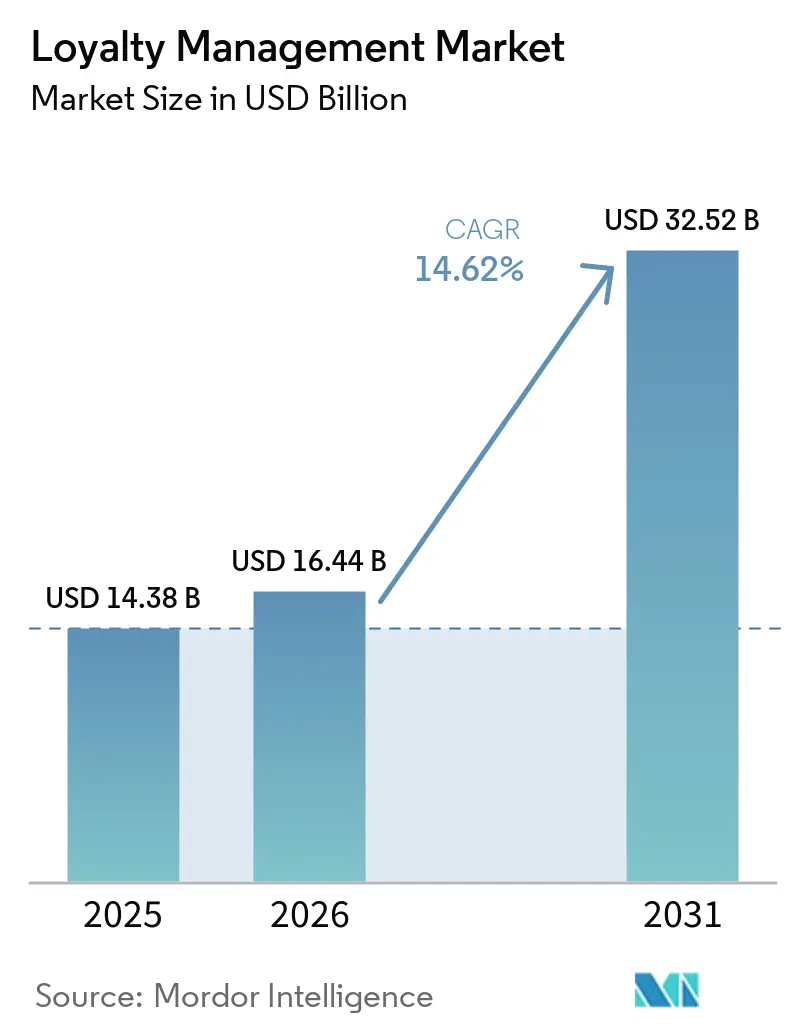
| 市場規模 (2026) | 16.44 十億米ドル |
| 市場規模 (2031) | 32.52 十億米ドル |
| 成長率 (2026 - 2031) | 14.62 % |
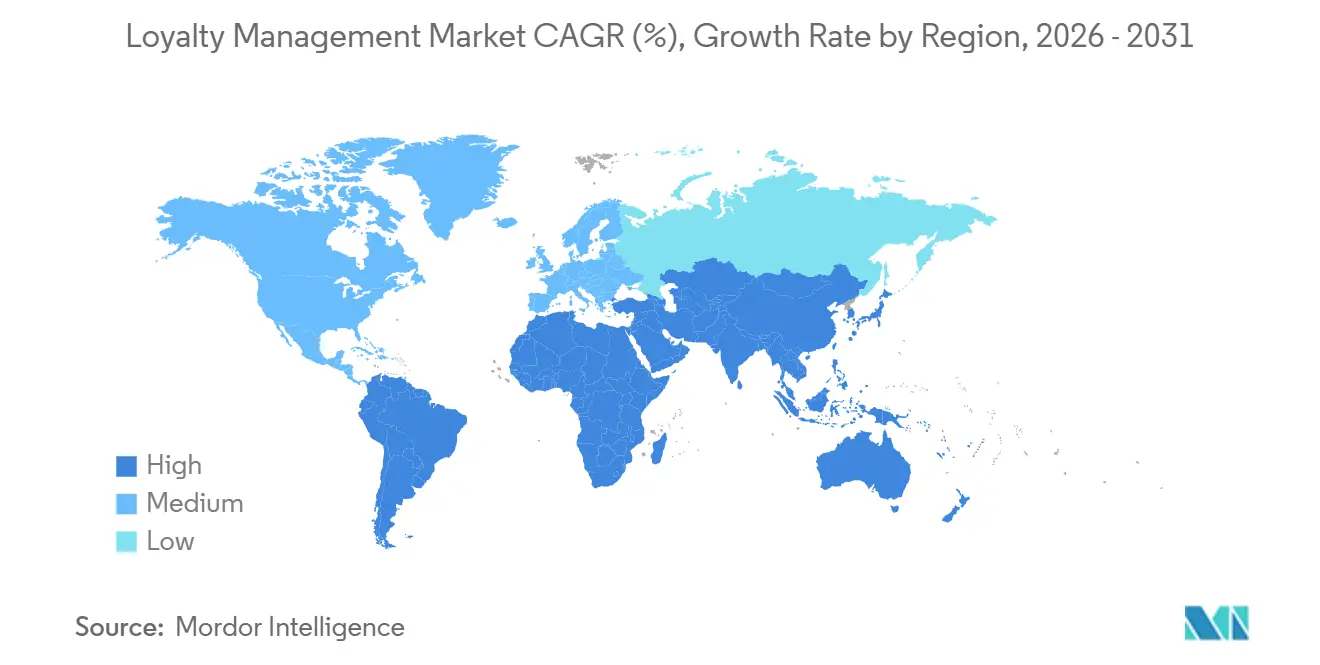
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
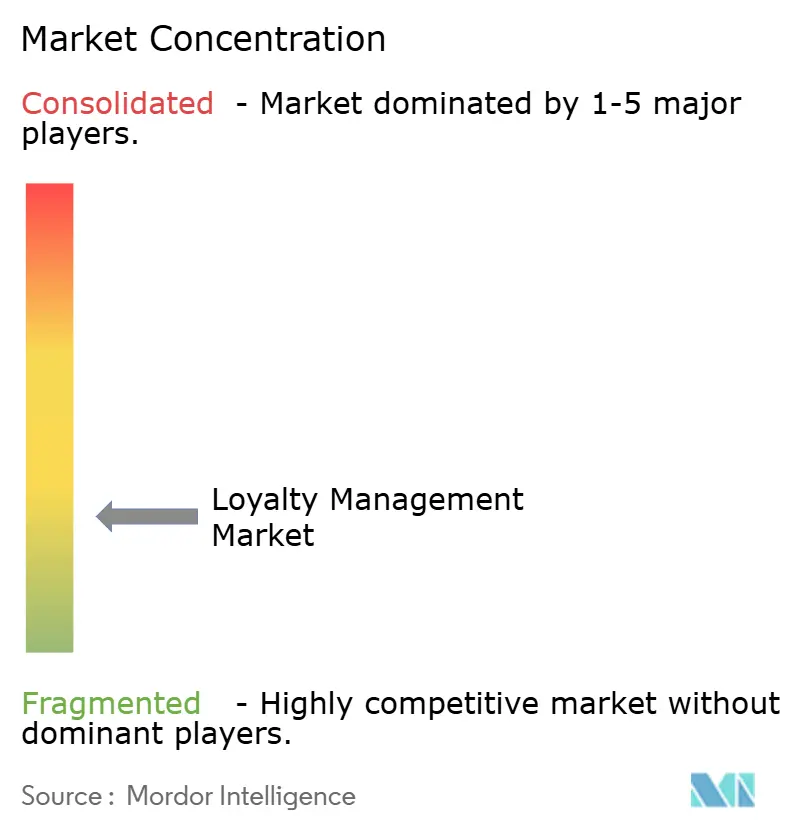
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるロイヤルティ管理市場分析
ロイヤルティ管理市場規模は、2025年の149.8 ビリオン 米ドル、2026年の164.4 ビリオン 米ドルから、2031年には325.2 ビリオン 米ドルへと拡大する見込みであり、2026年から2031年にかけてCAGR 14.62%を記録すると予測される。
顧客獲得コストの上昇、AIを活用したパーソナライゼーションの急速な進歩、ファーストパーティデータの価値を高めるプライバシー規制が相まって、この拡大を推進している。メーカーや販売業者がロイヤルティの仕組みをコアなチャネルパートナー維持ツールとして活用するようになり、消費者向けプログラムを超えた採用が広がっている。一方、クラウドベースのAPIアーキテクチャにより、レガシーのオンプレミス環境では実現できないリアルタイムの報酬・交換が可能となっている。ハイパースケーラーがロイヤルティモジュールをより広範な顧客データプラットフォームに組み込むことで競争圧力が高まっており、専業ベンダーは垂直分野の専門知識またはゼロパーティデータのタッチポイントの所有権によって差別化を図ることを余儀なくされている。地域別の勢いはアジア太平洋地域が優勢であり、モバイルウォレットとQRコードの相互運用性がカードベースのモデルを飛び越えていることから、ロイヤルティ管理市場は取引後のカード明細ではなく、リアルタイム決済インフラを中心に設計される方向へと向かっていることが示されている。
主要レポートのポイント
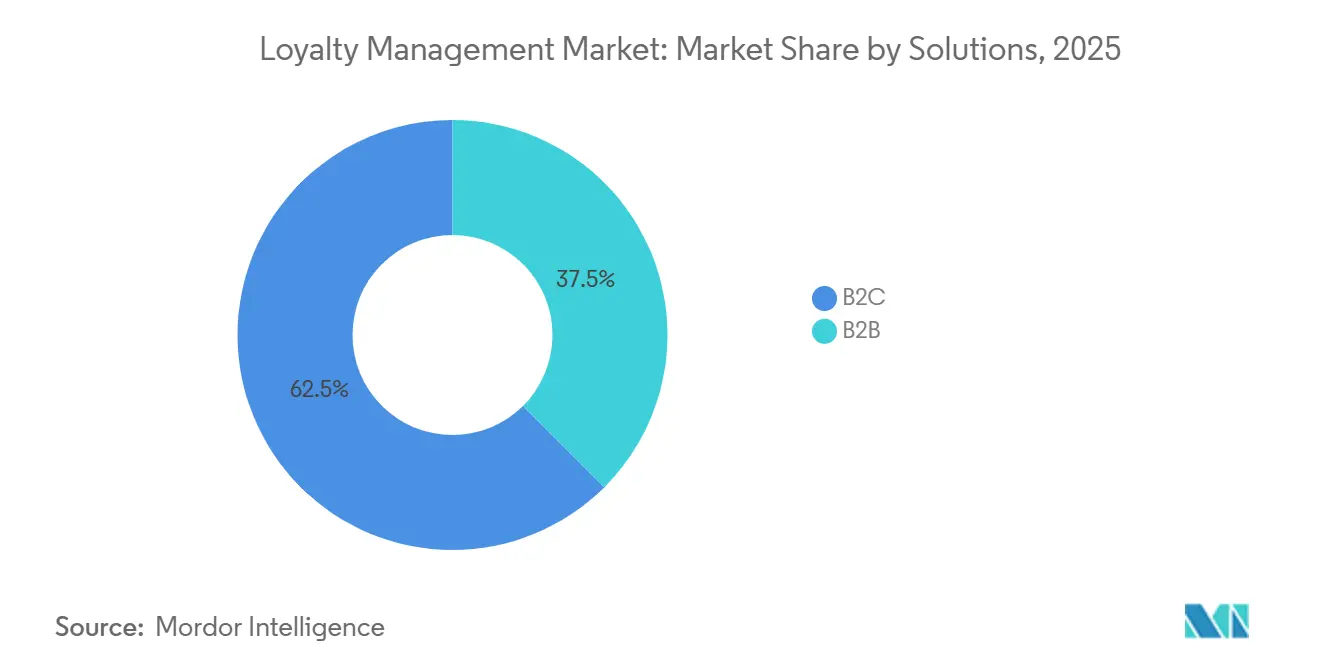
- ソリューション別では、B2Cプログラムが2025年のロイヤルティ管理市場シェアの62.46%を占め、B2Bプラットフォームは2031年にかけてCAGR 17.52%で成長しています。
- 展開形態別では、オンプレミスシステムが2025年のロイヤルティ管理市場規模の74.74%を占めていましたが、クラウドサービスは2026年から2031年にかけてCAGR 16.44%で拡大しています。
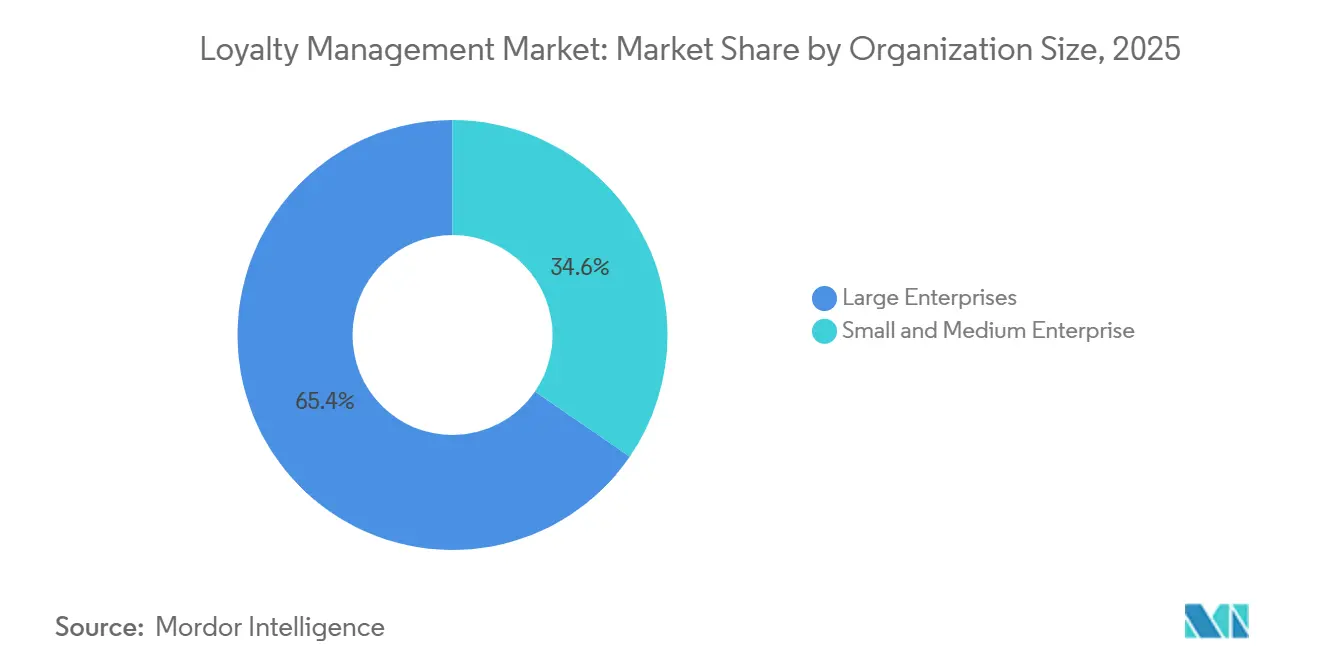
- 企業規模別では、大企業が2025年の収益の65.42%を占め、中小企業は2031年にかけてCAGR 17.26%で最も速い成長を記録しています。
- 業種別では、小売・消費財が2025年の支出の29.96%でトップとなり、ヘルスケアは2031年にかけてCAGR 15.92%で成長すると予測されています。
- 地域別では、北米が2025年の収益の38.34%を占めていましたが、アジア太平洋地域は同期間にCAGR 14.88%で成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| オムニチャネルデジタルトランスフォーメーションによる顧客維持経済性の向上 | +3.2% | グローバル、北米および西欧での早期採用 | 中期(2〜4年) |
| AIを活用したパーソナライゼーションエンジンによるプログラムの定着率とROIの向上 | +2.8% | グローバル、北米・欧州・アジア太平洋都市部に集中 | 短期(2年以内) |
| 飽和したEコマースにおける顧客獲得コストの上昇 | +2.5% | 北米、欧州、成熟したアジア太平洋市場 | 短期(2年以内) |
| モバイルファーストの報酬アプリによる利用頻度と購入単価の向上 | +2.1% | アジア太平洋地域が中心、中東・アフリカへの波及 | 中期(2〜4年) |
| ゼロパーティデータ戦略によるファーストパーティインサイト優位性の強化 | +1.9% | グローバル、欧州および北米で最も強い | 長期(4年以上) |
| ESG連動インセンティブによるZ世代のブランド選択への影響 | +1.5% | 欧州、北米、アジア太平洋都市部 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
オムニチャネルデジタルトランスフォーメーションによる顧客維持経済性の向上
小売業者は、販売時点管理、Eコマース、コールセンター、モバイルアプリのデータを統合し、顧客がどこで取引しても報酬をシームレスに獲得・交換できるようにしています。チャネルのサイロを解消したブランドは、ロイヤルティポイントがリアルタイムで反映されないことによるカート放棄がなくなり、3〜5%の増分収益を獲得しました。Deloitteの2024年ホリデー監査では、断片的な積立ルールによる120億米ドルの販売損失が報告されており、問題を解決した加盟店は90日以内にリピート購入率を22%向上させました。クラウドネイティブエンジンは、決済端末、IoTセンサー、ソーシャルコマースAPIからのイベントストリームを取り込み、顧客がデバイス間を移動する際にパーソナライズされたオファーを提供します。ミリ秒単位で応答する能力により、休眠中の報酬が行動を促すナッジに変換され、高価値顧客をブランドのエコシステム内に留めます。その結果、オムニチャネルトランスフォーメーションはロイヤルティ管理市場のCAGRに対して最大の押し上げ効果をもたらしています。
AIを活用したパーソナライゼーションエンジンによるプログラムの定着率とROIの向上
生成AIは現在、静的なティアではなく、天候、在庫、個人の傾向に合わせてインセンティブを調整しています。Antavoは、2024年にプログラムの37%がAIを活用し、2026年までに50%が採用を計画しており、先行者はロイヤルティ支出に対して5.2倍のリターンを得ていることを明らかにしました。BCGは、このような予測的エンゲージメントから2030年までに2兆米ドルの価値が生まれると予測しており、ロイヤルティをAI主導の顧客戦略におけるデータ収集の要としています。Adobeの2024年消費者調査では、71%がパーソナライゼーションを期待しているものの、実際に受けているのは38%に過ぎず、AI対応ベンダーが収益化できるギャップが生じています。[1]Adobe Inc.、「ビジネスにおけるパーソナライゼーション:基礎」、adobe.com 60〜90日前に解約を予測するプログラムは、再獲得キャンペーンよりもコストの低いマイクロインセンティブで介入でき、ロイヤルティ部門をコストセンターから収益創出部門へと転換します。このダイナミクスはロイヤルティ管理市場の成長軌道を実質的に押し上げています。
飽和したEコマースにおける顧客獲得コストの上昇
Shopifyのベンチマークでは、2024年にデジタル広告費の混合コストが前年比18%上昇した一方、アルゴリズムが短尺動画を優遇したことでオーガニックトラフィックが12%減少しました。[2]Shopify Inc.、「顧客獲得コスト:完全ガイド」、shopify.com 顧客を維持するコストは獲得コストの7分の1であり、Bainによれば、ロイヤル顧客は1回の訪問あたり2.6倍の収益をもたらしました。ブランドは2025年のマーケティング予算の31%をロイヤルティ施策に振り向けており、2023年の22%から増加しています。これは、維持費用が10ポイント増加した際に顧客生涯価値が18%上昇したためです。ダイレクト・トゥ・コンシューマーのサブスクリプションボックス、ミールキット、消耗品がこの転換をリードしており、ロイヤルティ管理市場への投資がファネル上部の広告に比べて優れたROIを提供することを示しています。獲得コストの上昇はロイヤルティプラットフォームへの需要をさらに高めています。
モバイルファーストの報酬アプリによる利用頻度と購入単価の向上
アジア太平洋地域でのスマートフォン普及率が85%を超えており、消費者は週に3.4件のロイヤルティアプリを利用するなど、アプリベースのエンゲージメントを促進しています。EYの2025年調査では、80%が限定特典のためにブランドアプリをダウンロードし、75%が1つのウォレットでマルチ加盟店交換を好むことが示されました。Mastercardの調査では、エコシステムパートナーシップが地域のロイヤルティリーダーの35%にとって戦略的課題のトップであることが明らかになりました。Boba GuysのSolanaベースのアプリは、6か月以内に来店数を67%増加させ、支出を65%増加させ、モバイルプッシュ通知が購入頻度に影響を与えることを証明しました。決済、ジオロケーション、ゲーミフィケーションタスクがモバイルインターフェース内で融合するにつれ、ロイヤルティ管理市場は断続的なキャンペーンではなく、常時接続型エンゲージメントへと軸足を移しています。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| データプライバシーおよび国境を越えたコンプライアンスの複雑性 | -1.8% | 欧州および北米、アジア太平洋地域の新興規制 | 短期(2年以内) |
| レガシーPOSおよびCRMスタックとの統合負担 | -1.5% | グローバル、北米および欧州で深刻 | 中期(2〜4年) |
| デジタルネイティブ世代におけるロイヤルティプログラムへの疲弊 | -1.2% | 北米、欧州、アジア太平洋都市部 | 中期(2〜4年) |
| インフレによる報酬履行コストの急騰 | -1.0% | グローバル、欧州および新興市場で深刻 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
データプライバシーおよび国境を越えたコンプライアンスの複雑性
GDPRは欧州の消費者に削除権を付与し、カリフォルニア州のCCPAはオプトアウト要件を追加しており、多国籍プログラムは相反する同意体制を調整することを余儀なくされています。Gartnerは、企業あたり年間120万米ドルのコンプライアンス費用を見積もっており、複数地域のロイヤルティ運営には30〜40%の追加オーバーヘッドが発生します。CFPBの2024年12月の通達は、カード発行会社による一方的な報酬の切り下げが貸付真実法に違反する可能性があると警告し、共同ブランドプログラムへの法的リスクを拡大しています。新しいEU・米国データプライバシーフレームワークは法的異議申し立てに直面しており、多くのベンダーがストレージをローカライズしてクラウドスケールの効率性を失っています。[3]欧州委員会、「EU・米国間のデータ移転」、europa.eu 地域データセンターを持たない小規模サプライヤーは国境を越えた市場から撤退し、購入者の選択肢が狭まり、ロイヤルティ管理市場の成長を抑制しています。
レガシーPOSおよびCRMスタックとの統合負担
2020年以前のオンプレミスPOSハードウェアを使用している小売業者は、独自プロトコルにRESTインターフェースがないため、ロイヤルティAPIを統合するために12〜18か月のプロジェクトと50万米ドルを超えるコストに直面しています。2024年のCIO調査では、統合の複雑性が予算を上回り、採用の主な障壁として挙げられました。SAPのコマースクラウド統合は、すでに同スタックを使用しているユーザーのタイムラインを8週間に短縮し、Salesforceユーザーはロイヤルティマネジメントとコマースクラウド、サービスクラウド間の事前構築済みリンクから恩恵を受けています。しかし、代替システムを使用するブランドは、競合他社が展開を加速する中でミドルウェアに資金を投じなければならず、価値実現までの時間が遅延します。レガシーインフラの持続はロイヤルティ管理市場のCAGRを押し下げています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
ソリューション別:
B2Bが消費者向けプログラムを上回るB2Cサービスが2025年のロイヤルティ管理市場を支配していましたが、B2Bプラットフォームは17.52%という最高のCAGRを達成する軌道にあり、チャネルパートナーエンゲージメントへのシフトを示しています。メーカーは、単純なリベートスキームを超えて、販売量、共同マーケティング、データ共有に対して販売業者に報酬を与える段階的インセンティブを展開しています。これらのプログラムは調達ポータルや企業資源計画ワークフローに直接組み込まれており、発注書が記録されると同時にパートナーが特典を獲得できます。一方、消費者向けプログラムは飽和に直面しており、デジタルネイティブは平均16.7のスキームに加入しているものの、半数以下しか利用しておらず、新規登録の効果が薄れています。有料会員制とコアリションモデルが消費者ブランドの次のフロンティアですが、多くの小売業者がまだ持っていないエコシステムのオーケストレーションが必要です。より高い取引規模と複数年契約により、B2Bプラットフォームはアカウントあたりのロイヤルティ管理市場収益を不均衡に獲得し、成長プレミアムを強化しています。予測期間中、コンフィギュレーターおよび見積もりツールと事前統合したベンダーが産業バイヤーの間でロイヤルティ管理市場シェアを獲得する態勢にあります。
B2Cソリューションはブランドエクイティにとって不可欠であり続けますが、疲弊に対抗するために純粋な割引ではなくゲーミフィケーションと体験型報酬に依存するようになるでしょう。Deloitteの2024年11月の消費者パルス調査では、有料プログラムへの参加率が70%であり、特典が明確な場合に排他性に対して支払う意欲があることが示されています。したがって、成長はシームレスなクロスブランド交換と、個別化された動機を提供するリアルタイムデータフィードバックループにかかっています。パートナー、従業員、またはインフルエンサーセグメントへの拡張に失敗した専業消費者ベンダーは、多目的プラットフォームにウォレットシェアを奪われるリスクがあります。その結果、ロイヤルティ管理業界は広範な拡大を維持するために消費者の幅とチャネルの深さのバランスを取る必要があります。


展開形態別:
クラウドがオンプレミスの優位性を侵食オンプレミスのインストールが2025年の収益のほぼ4分の3を占めていましたが、クラウドサービスは初期コストの低さと弾力的なスケールに牽引されて年率16.44%で拡大しています。SAPの2025年のリリースはロイヤルティをコマースクラウド、Emarsys、サービスクラウドに組み込み、コードなしでルール変更を可能にし、チェックアウト時にリアルタイムでポイントを発行します。Open LoyaltyはAPIファーストのマイクロサービスがウェブおよびモバイルのフロントエンドに直接接続するため、展開サイクルが18か月から8週間に短縮されたと報告しています。中小企業にとって、500米ドル未満のサブスクリプション料金でエンタープライズグレードの機能が手頃になり、かつてロイヤルティプログラムを大企業に限定していた統合障壁が崩れています。銀行やヘルスケアなどの規制業種は、データ主権法を満たすためにオンプレミスデータベースを維持していますが、AIツールキットを活用するためにパブリッククラウドに分析をオフロードしています。アイデンティティストアをオンサイトに保ちながらキャンペーンロジックをSaaSで実行するハイブリッドトポロジーが標準になりつつあり、ロイヤルティ管理市場規模におけるレガシーシェアを徐々に侵食していくでしょう。
オンプレミスの耐久性は、古いPOSおよびCRMスタックに結びついた埋没投資とカスタム統合から生じています。クラウドへの移行は業務を混乱させる可能性があるため、一部の小売業者はレガシーアプリをオフにする前にSaaSエンジンにデータをミラーリングする段階的アプローチを採用しています。予測期間中、ハイパースケーラーのバンドルがSalesforce、SAP、Oracle、IBMが既存のCXクライアントにロイヤルティをクロスセルするにつれてクラウドシェアの拡大を加速させるでしょう。ローコードコネクターと地域データ居住性を提供できないベンダーは競争力を失い、統合またはニッチな専門化につながるでしょう。その結果、クラウド展開はロイヤルティ管理市場におけるベンダーの回復力の先行指標として機能しています。
企業規模別:
中小企業が採用ギャップを縮小大企業が2025年の支出の65.42%を占めていましたが、中小企業の採用はCAGR 17.26%で急速に進んでおり、エンタープライズ機能の民主化を反映しています。Yotpoのようなプラットフォームはロイヤルティ、レビュー、SMSマーケティング、ゼロパーティデータ調査を1つのダッシュボードにまとめており、3人のEコマースチームが高度なライフサイクルキャンペーンを実行できます。Yotpoのクライアントは90日以内にリピート購入が22%増加したことを確認しており、少ない予算でも大きな成果が得られることを証明しています。中小企業は、データサイエンスのスタッフなしに報酬を推奨する事前学習済みAIモデルの恩恵を受け、多国籍企業に対するパーソナライゼーションのギャップを縮小しています。しかし、エスカレーター価格設定により、注文量が増加するにつれて月額料金が500米ドルから5,000米ドルに上昇する可能性があり、ベンダーロックインのリスクが生じます。オープンAPI、セルフサービスデータエクスポート、従量課金制ティアは、賢明な中小企業がベンダー選定時に優先するセーフガードとして機能しています。
大企業は、ボリュームディスカウントと、セグメンテーションの粒度を微調整する社内分析チームを通じてレバレッジを維持しています。複数のブランドや地理的子会社にわたってクロスセルにロイヤルティを活用し、断片化した中小企業ポートフォリオには存在しないスケールシナジーを実現しています。それでも、モバイルファーストのSaaSがマイクロマーチャントに浸透するにつれて、ロイヤルティ管理市場への中小企業の総合的な貢献は増加するでしょう。したがって、ベンダーはスペクトルの両端を取り込むために、軽量なオンボーディングに対応しながらエンタープライズグレードのコンプライアンスを提供する必要があります。
業種別:
ヘルスケアが従来のリーダーを脅かす小売・消費財が2025年の支出の29.96%でトップとなり、すべての取引にポイントを付与する食料品、コンビニエンス、ファッションチェーンに支えられています。しかし、ヘルスケアは遠隔医療プロバイダーが慢性疾患ケアの経路における患者の離脱を抑制するためにロイヤルティを活用するにつれて、最高のCAGR 15.92%を記録しています。McKinseyは、ウェアラブルデバイスへのクレジットで報酬を与える服薬遵守インセンティブの服薬リマインダーが測定可能な成果をもたらし、一部の法域では保険償還の対象となることを指摘しています。病院はロイヤルティAPIを電子健康記録と統合し、患者が検診に参加することで特典を獲得できるようにし、予防ケアのコンプライアンスを向上させています。銀行、カード、保険会社のプログラムはCFPBからの規制上の警告を受けており、発行会社は法的リスクの低いキャッシュバック形式へと誘導されています。旅行・ホスピタリティはパンデミック後のネットワークを再構築しており、2024年にSalesforceを通じて6,000物件にわたるロイヤルティを統合したIHGの事例がその好例で、ポイントクレジットの遅延をほぼゼロに短縮しました。
製造業とテレコム業種はそれぞれB2Bと加入者維持に注力しており、チャネルインセンティブやネットワーク使用トリガーを理解する専門ベンダーのための空間を生み出しています。予測期間中、業種固有のコンプライアンスとワークフロー統合がプレミアム価格を命じるでしょう。ヘルスケアにおける事前承認チェックや旅行における手荷物追跡APIを組み込んだプラットフォームは汎用ソリューションを上回り、ロイヤルティ管理業界内にさらなる階層化をもたらすでしょう。
地域分析
アジア太平洋地のロイヤルティ管理市場
アジア太平洋地域は、デジタル決済量の増加と政府主導のリアルタイム決済インフラに支えられ、2025年の絶対的成長をリードした。インドのUPIのような統合システムにより、決済が完了した瞬間にポイントが付与されるため、報酬の体感価値が向上し、プログラムのエンゲージメント指標が改善される。アジア太平洋地域に帰属するロイヤルティ管理市場の規模は、現在の成長軌道が維持されれば2030年代初頭までに北米を上回る見通しであり、言語・通貨・コンプライアンスの各バリアントを構築する意欲のあるベンダーにとって、同地域は戦略的優先地域となっている。東南アジアに進出する多国籍小売業者は現在、再デプロイなしにルピア、バーツ、リンギット、ドンへのローカライズが可能なクラウドネイティブプラットフォームを優先的に採用している。Mastercardは、オープンループの相互運用性を主要な特典交換モデルと位置づけており、旅行者が航空会社、ホテル、クイックサービスレストランをまたいでシームレスにポイントを移行できる環境を実現している。
米のロイヤルティ管理市場
北米は、カードに紐づいたプログラムの定着と高い平均取引額を背景に、最も深い収益プールを維持している。しかし、インターチェンジ手数料の上昇、インフレによる履行コストの増加、およびCFPBの監督強化により、ポイントスキームの維持コストが増大しているため、プログラムの経済性は利益率の圧縮に直面している。ブランド各社は、ゼロパーティサーベイを統合することでこの圧迫を相殺しており、クロスセルアルゴリズム向けのより豊富な属性データを生成し、付与ポイント当たりのROIを改善している。SalesforceやOracleに代表されるハイパースケーラーのエコシステムは、レガシーコアリションプラットフォームからリアルタイムCDP主導のアーキテクチャへの移行を加速させている。その結果、北米におけるロイヤルティ管理市場のシェアは、法的リスクを軽減するためにデータプライバシーコンプライアンスをあらかじめバンドルしたサプライヤーへと傾いていくだろう。
欧州のロイヤルティ管理市場
欧州のロイヤルティ市場はGDPRおよび新たに施行されデジタル市場法を中心に展開されており、国境を越えたコアリションの形成を妨げる法的複雑性が増している。小売業者はデータ主権要件を満たすために地域クラウドゾーンまたは国内ホスティングを活用しており、北米と比較して運営コストが上昇している。しかし、プライバシーへの高い期待は明示的な同意データの価値を高め、コンプライアンスを遵守するブランドがプレミアムな広告収益を獲得できる環境を生み出している。スカンジナビア諸国およびベネルクス諸国は、ESG意識の高いZ世代の消費者ニーズに応える形でサステナビリティ連動型報酬を先駆的に導入している。一方、東欧市場は採用面で遅れをとっているものの、決済インフラが近代化されれば急速な成長曲線を示す傾向がある。
ラテンアメリカおよびMEAのロイヤルティ管理市場
ラテンアメリカおよび中東・アフリカ地域は、絶対的なドル規模では普及が遅れているものの、スマートフォンの普及速度が銀行口座の保有率を上回っているため、ユーザー数は二桁成長を続けている。通信事業者は通話時間とデータバンドルの特をパッケージ化し、カードネットワークを介さない代替通貨を創出している。ブラジル、メキシコ、および湾岸諸国のスーパーアプリはロイヤルティのマイクロサービスを組み込み、従来の急峻なオンボーディングの障壁を平坦化している。レガシーシステムが存在しないことが優位性として機能し、これらの地域は移行の負担なく最先端のクラウドプラットフォームを採用できる。その結果、軽量なSDKとオフライン対応機能を提供するロイヤルティ管理市場のベンダーが、これらの高成長地域において不均衡に大きなシェアを獲得するだろう。

規制環境
ロイヤルティ管理プラットフォームは、同意の取得、プロファイリング、越境データ移転を規定する、ますます規範的なデータ利用・消費者保護規則の下で運用されている。米国では、コンプライアンスは州単位のプライバシー規制のパッチワーク(2026年時点で21州が対象)によって形作られている。カリフォルニア州は2026年1月1日発効でCCPA法を更新し、コロラド州は4 CCR 904-3-6.05を通じて義務を明確化した。両者はロイヤルティ事業者がオプトアウト信号、データ最小化、ターゲットオファーの適格性をどのように扱うかに影響を与えている。
連邦レベルの動きは、さらなる監視強化と潜在的な統一化をもたらしている。2026年、議会はSECUREデータ法(H.R. 8413)を検討し、非差別条項が正規のロイヤルティプログラムとどのように相互作用するかに関する規定を含めた。2026年消費者データプライバシー・セキュリティ法(S. 4211)は、国家的なデータセキュリティおよびプライバシーの枠組みを定めるために2026年3月に提出された。欧州では、EU AI法がAI主導のパーソナライゼーションおよび価格設定の実務を形作っており、欧州AI事務局による2026年5月のガイダンスは、ロイヤルティに基づくセグメント別価格設定と、侵襲的な個人信号に基づく禁止されたリアルタイム行動価格設定との境界を明確化した。ベンダーは、パーソナライゼーションエンジンにおけるモデルロジックと意思決定管理を文書化するよう指示された。
バリューチェーン分析
ロイヤルティ管理のバリューチェーンは、POS、Eコマース、モバイルアプリ、コールセンター、パートナーポータル全体にわたるファーストパーティおよびゼロパーティデータの取得から始まる。次に、アイデンティティ解決、同意管理、イベント取り込みを経て、獲得・消費、階層進行、特典適格性をリアルタイムで計算するルールエンジンへと進む。この中核の上には、キャンペーンオーケストレーション、AI主導のパーソナライゼーション、オファー意思決定を含むアクティベーション層が位置する。下流の機能には、リワードカタログ、リデンプション処理、エコシステムパートナーとの決済、プログラムROIと不正監視のための分析が含まれる。
システムインテグレーターおよびCRM/CDPスイート(例えば、本レポートの文脈で言及されているSalesforce、SAP、Oracleのエコシステム)は、コネクター、ミドルウェア、導入サービスを提供し、これらのプラットフォームに既に標準化している購入者の統合期間を短縮する。フルフィルメントおよびパートナーエコシステムは、ますますロイヤルティを業務システムに結びつけるようになっており、特にインセンティブがERP調達、代理店パフォーマンス、在庫移動に連動するB2Bプログラムでその傾向が強い。チャネルロイヤルティのアーキテクチャは、シリアル化、QRスキャン、製品認証のワークフローを組み込みつつあり、パートナーとのやり取りやリデンプションが並行して検証イベントとして機能し、グレーマーケットの流出や模倣品リスクを低減している。2025年のベンダーおよび業界資料からの証拠は、このチェーンにおける圧力点を浮き彫りにしており、Benepikの報告によれば、手作業のプロセスと不十分なコミュニケーションがチャネルパートナープログラムの低い関与率に寄与しているとされる。Acvissのようなプロバイダーも、在庫と統合されたロイヤルティ構造を提供し、リワードを在庫台帳や検証済みの販売実績と整合させることを目指している。したがって、統合能力(API、コネクター、データ品質ツール)は、リワードロジック自体と同様にチェーンの中心的要素となっている。
競合環境
ロイヤルティ管理市場は中程度に断片化しており、上位10社のベンダーが2025年の収益の約55%を支配しており、垂直分野の専門家や地域の破壊者のための空間が残っています。ハイパースケーラーは顧客データプラットフォームとロイヤルティをバンドルし、専業企業に価格圧力をかけています。Salesforceは2024年にCustomer 360内にB2BとB2Cモジュールを融合させ、既存クライアントの展開タイムラインを18か月から8週間に短縮し、プラットフォームのロックインを深めました。SAPの2025年のロールアウトはロイヤルティをコマースクラウドとEmarsysに直接接続し、以前は数か月の統合を追加していたミドルウェア層を排除しました。OracleのUnity CDPはリアルタイムで報酬イベントを取り込み、マーケターが一晩のバッチ処理ではなく購入後ミリ秒以内にオファーをプッシュできるようにしています。
地域チャンピオンはローカルコンプライアンスと言語サポートによって差別化しています。Annex Cloudはサードパーティクッキー禁止を回避するゼロパーティデータキャプチャをスケールアップし、Open Loyaltyのオープンソーススタックはカスタマイズの自由を求める開発者を引き付けています。パブリックブロックチェーン上でポイントをトークン化するWeb3参入者は、ポータブルで組み合わせ可能な報酬を導入しています。Visaの2024年1月のNFTベースのプログラムは、決済がデセントラライズドレールに移行した際のコスト優位性を示し、カードネットワークと比較して取引手数料を60%削減しました。しかし、ほとんどのエンタープライズバイヤーは依然として成熟した機能セット、SOC 2認証、24時間365日のサポートを優先しており、既存のSaaSリーダーの近期的な置き換えを抑制しています。
スタンドアロンベンダーがバンドルスイートと競争するためのスケールを求めるにつれて、合併・買収が加速しています。2026年初頭の噂では、Shopifyが加盟店の価値提案を強化するために中堅ロイヤルティエンジンを買収する可能性があり、PayPalは消費者ウォレットのエンゲージメントを復活させるためにWeb3専門家を狙っているとされています。予測期間中、オムニチャネル分析、同意管理、ロイヤルティオーケストレーションを単一のサブスクリプションに集約するサプライヤーが調達競争に勝ち、ロイヤルティ管理業界は専門的なニッチのカーブアウトを伴うプラットフォーム統合へと向かうでしょう。
ロイヤルティ管理業界リーダー
Salesforce Inc.
IBM Corporation
SAP SE
Epsilon Data Management LLC (Publicis)
Oracle Corporation
- 注:主要企業の掲載順は順位を示すものではありません。
ロイヤルティ管理市場
- Oracle Corporation
- Salesforce Inc.
- IBM Corporation
- SAP SE
- Epsilon Data Management LLC (Publicis)
- Loyalty Juggernaut
- Comarch SA
- Fidelity National Information Services
- Capillary Technologies Ltd.
- Kognitiv Corporation
- Kobie Marketing Inc.
- Bond Brand Loyalty Inc.
- TIBCO Software Inc.
- Maritz Motivation Inc.
- Session M, Inc. (Mastercard)
- Cheetah Digital Inc.
- Tenerity Inc.
- Annex Cloud
- Antavo Ltd.
- Talon.One
- Merkle Inc.
- LoyaltyLion ltd.
- Yotpo Ltd.
- Five Stars Loyalty Inc.

市場機会と将来展望
機会は、展開サイクルを短縮し、複数の事業部門でロイヤルティ意思決定を活用可能にするAIの実用化とコンポーザブルアーキテクチャを中心に集中している。2026年、ベンダーの動向は、AIの実験段階からパッケージ化された機能への移行を示している。Open Loyaltyは、AI主導のロイヤルティソリューションの企業共同開発向けにAI Labsを立ち上げ、Phaedonはモデルコンテキストプロトコルを使用してロイヤルティプラットフォームをAIエージェントに接続するTally AI Connectorを発表し、マーケターや事業者がオファーロジックやプログラムデータとどのように相互作用するかを拡大した。これにより、州のプライバシー規則やEU AI法のもとで厳格化が進む同意の境界内に留まりながら、エージェント対応のワークフロー(例えば、適格性確認、リワード発行、例外処理)を製品化できるベンダーに機会が生まれている。
もう一つの機会は、エコシステムや業界全体で分断されたロイヤルティ業務を企業レベルで統合することであり、単一のエンジンがマルチブランドおよびマルチバーティカルの獲得・リデンプションをサポートする。2026年6月、Sun Groupは、航空、ホスピタリティ、エンターテインメント、ヘルスケア、不動産全体でロイヤルティを統合するためにAmadeus Loyalty and Rewardsを選定し、複数の事業単位とパートナーネットワークをまたぐ単一プラットフォームへの購買者需要を反映した。航空・旅行業界の再立ち上げおよび近代化も、プラットフォームの余白を後押ししている。2026年7月、IBS SoftwareはPan American World Airwaysとパートナーシップを結び、iLoyalプラットフォームを用いてPan Am WorldPassプログラムを支援した。これらの導入事例は、大規模なオンプレミスカスタマイズを必要とせずにリアルタイム決済、パートナー間の相互運用性、地域化されたコンプライアンスに対応できるプラットフォームへの需要を強化している。特に、本レポートの文脈で説明されているように、プログラムが従来の小売・旅行分野を超えてヘルスケアやB2Bチャネルの関与へと拡大する中でその傾向は顕著である。
Recent Industry Developments in ロイヤルティ管理市場
- 2026年6月:Salesforceは、Summer 26アップデート(2026年6月15日に一般提供開始)をリリースし、既存のロイヤルティおよびデータ環境に接続するリアルタイムオファー管理とヘッドレスアーキテクチャの選択肢を拡大した。このリリースは、低遅延パーソナライゼーションを改善し、コアのロイヤルティロジックを再構築せずに、より柔軟なフロントエンド体験をサポートする。
- 2026年6月:IBMとSalesforceは、拡大されたパートナーシップ(2026年6月2日)を発表し、IBM watsonx AIおよびデータプラットフォームをSalesforce Einstein 1 Platformと統合し、AIおよび顧客データシステム間で双方向のデータフローを実現した。これは、分析スタックとエンゲージメント実行層間で統制されたデータ共有を必要とするロイヤルティプログラムを、脆弱な点対点統合なしに支援するものである。
- 2025年11月:Capillary Technologiesは、Kognitiv Corporationの買収を完了し、20カ国にわたる展開範囲を拡大し、PetsmartやHallmarkなどの大企業ロイヤルティ顧客を追加した。この統合により、より広い地理的カバレッジと大規模なロイヤルティ運用の専門性を組み合わせることで、中堅市場および地域プロバイダーに対する競争圧力が高まっている。


ロイヤルティ管理市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本調査において、ロイヤルティ管理市場は、ブランドがロイヤルティプログラムを運営するために使用するソフトェアおよび関連サービスを対象としている。これには、会員登録、ポイントとティア、報酬カタログ、キャンペーン実行、アナリティクス、および販売チャネルやデジタルチャネルへの接続を行うインテグレーションが含まれる。
対象外の範囲:ポイント、ティア、または会員ウォレットを管理しないスタンドアロンのギフトカード処理業者および汎用マーケティングオートメーションツールは、市場数値の対象外とする。
セグメンテーション概要
- ソリューション別
- B2C
- B2B
- 展開形態別
- オンプレミス
- クラウド
- 企業規模別
- 中小企業(SME)
- 大企業
- 業種別
- BFSI
- 小売・消費財
- 旅行・ホスピタリティ
- ITおよびテレコム
- ヘルスケア
- 製造業
- その他の業種
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- オーストラリアおよびニュージーランド
- その他のアジア太平洋
- 中東
- サウジアラビア
- アラブ首長国連邦
- トルコ
- その他の中東
- アフリカ
- 南アフリカ
- ナイジェリア
- エジプト
- その他のアフリカ
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、市場の外縁を設定し、ポイントプログラム、ウォレット、および報酬負債処理に関する共通定義を確定するために活用された。また、業界別の採用シグナルのマッピング、およびロイヤルティ予算が消費者支出とマーケティングテクノロジーの優先事項にどのように連動するかの把握にも役立てられた。
参照したソースには、米国国勢調査の小売売上高、OECDおよび世界銀行のデジタル経済指標、複数国の数値を正規化するための中央銀行のインフレ率および為替レートシリーズなどの公統計・リリースが含まれる。また、ISO出版物、信頼性の高い業界団体のページ、ロイヤルティおよびCRM成果に関する査読済み学術誌、プライバシーおよびマーケティング同意に関する公開規制ガイダンスなどの協会・標準化機関も参照した。企業の開示資料、決算説明会資料、製品ドキュメントはパッケージングおよび価格ロジックの把握に使用し、企業財務・ニュースに特化した有料サブスクリプションは収益動向と主要契約発表のクロスチェックに選択的に活用した。これらの例は網羅的なものではなく、データ収集、検証、および明確化のために他の多くの公開ソースも参照した。
一次インタビューおよびサーベイ
一次調査は、ロイヤルティプログラムのオーナー、マーケティングおよびCRMリーダー、ITおよびデータチーム、ならびに導入を支援するソリューションデリバリーパートナーとのエキスパートインタビューおよびサーベイを通じて実施された。価格設定、デプロイメント構成、および採用ペースに関する前提を実際の購買パターンおよび更新行動と照合できるよう、南北アメリカ、EMEA、およびアジア太平洋地域にわたってカバレッジのバランスを確保した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:34% | CXO:14% | アジア太平洋:43% |
| 中位層:52% | 部門・ユニットリーダー:28% | EMEA:37% |
| 中小規模プレイヤー:14% | マネージャー:58% | 南北アメリカ:20% |
市場規模算定と予測
市場規模算定は、合計値が実用的かつ説明可能なものとなるよう、トップダウンとボトムアップの両方の検証を組み合わせて構築された。トップダウンの観点からは、小売・サービス業における測定可能な活動、デジタルコマースの普及率、マーケティングテクノロジー予算にロイヤルティ支出を結びつけることで対応可能な需要プールを再構築し、地域別の採用率およびアタッチレートの前提を適用した。
ロイヤルティプログラムの実際の購買方法にモデルを紐付けるため、プラットフォームサブスクリプションおよびサービスのサンプル価格帯、稼働中のエンタープライズプログラムの推定件数、典型的な導入・マネージドサービス比率などの選択的なボトムアップ近似値と結果をクロスチェックした。最も重要な入力項目には、クラウドデプロイメントのシェア、会員基盤の成長とエンゲージメント強度(ポイント獲得・消費活動)、プログラムの複雑性(マルチブランド、コアリション、オムニチャネル要件)、データプライバシーコンプライアンスの対応工数、および契約価値に影響する地域の通貨・インフレ動向が含まれる。
予測には主要ドライバーのトレンドスムージングに支えられたシナリオ分析を使用し、その後、インタビュー回答者が期待する更新率、アップセルモジュール(アナリティクス、パーソナライゼーション、モバイルウォレット)、および新規プログラム立ち上げの見通しと照合して検証した。小規模な地域や業界においてボトムアップの根拠が乏しい場合、ギャップは比較可能な市場における観測済みの価格帯および採用水準に基づく保守的なレンジを適用することで対処した。
データ検証と更新サイクル
単一ソースのバイアスが最終数値に影響しないよう、複数の検証を通じて妥当性確認を実施した。モデルのアウトプットは、報告されたソフトウェアおよびサービスの成長パターン、公開されている小売・eコマースの勢い、業界サーベイから得られたロイヤルティ投資の優先事項などの独立したシグナルと比較し、外れ値はレビューのうえ修正した。
承認前に、前提条件、通貨換算、および年度整合性を再確認するステップバイステップのアナリストレビューを実施する。結果が市場の実態と整合しない場合は回答者に再連絡する。レポートは年次で更新され、重要なイベントが発生した場合は中間更新を行い、クライアントが最新の見解を受け取れるよう最終リリース前の確認を完了する。
Mordor Intelligenceのロイヤルティ管理市場規模と他の公表推計値との比較
ロイヤルティ管理の公表市場規模はしばしば一致しないが、その原因は通常、対象範囲の境界、規模算定の基準年、およびサービスと継続的なソフトウェア収益の計上方法の違いに起因する。価格をシンプルな平均値としてモデル化し、クラウド構成、契約期間、および地域の通貨タイミングで調整しない場合にも差異が生じる。
インテグレーション主導のデプロイメント活動(POS、eコマース、CRM、モバイルアプリ接続)や、プラットフォームサブスクリプションと導入支援の間で観測された割などのエビデンスが、Mordor Intelligenceをロイヤルティ管理のソフトウェアとサービスを合わせた視点に結びつける根拠となっており、ポイントやティアを運用しない隣接するプロモーションツールを混在させることはない。
ベンチマーク比較
| ソース | 市場規模 | 調査手法のギャップ |
|---|---|---|
| Mordor Intelligence | 164.4 ビリオン 米ドル(2026年) | |
| グローバルコンサルタンシーA | 135.9 ビリオン 米ドル(2025年) | 異なる基準年を使用しており、導入・マネージドサービスの一部を対象外として扱っている可能性があり、長期的な成長トレンドが類似していても開始値が低くなる。 |
| 業界出版社B | 151.9 ビリオン 米ドル(2025年) | より広範なソリューションおよびサービスの枠組みを維持し、2025年を基準に規模を算定しており、より多くのプロフェッショナルサービスおよびリテンション関連の隣接業務が同一バケットにグループ化される場合、合計値が高くなる可能性がある。 |
3つの数値間の差異は、主に基準年の選択と、プラットフォームを中心にどこまでサービスを計上するかによって説明される。対象範囲をロヤルティプログラムの運営(ポイント、ティア、ウォレット、報酬、および必要なインテグレーション)に限定し、価格および採用の前提をストレステストすることで、結果として得られる市場規模は明確な入力値と再現可能なステップに基づいて追跡可能なものとなる。


レポートで回答される主要な質問
2026年のロイヤルティ管理市場の規模はどのくらいで、どのくらいの速さで成長していますか?
市場は2026年に160億4,400万米ドルとなり、CAGRが14.62%で拡大し、2031年までに325億2,000万米ドルに達すると予測されています。
ロイヤルティプラットフォームにとって最も速い成長可能性を示す地域はどこですか?
アジア太平洋地域は、統合決済インターフェースとQR相互運用性により消費者がチェックアウト時に即座にポイントを交換できるため、最高のCAGR 14.88%を記録しています。
B2Bロイヤルティプログラムが勢いを増している理由は何ですか?
メーカーと販売業者はチャネルパートナー維持においてより高い顧客生涯価値を見出しており、2031年にかけてB2Bソリューションのカテゴリー全体でCAGR 17.52%を牽引しています。
オンプレミスのロイヤルティシステムに取って代わりつつある展開モデルは何ですか?
クラウドベースのAPIプラットフォームは年率16.44%で成長しており、2025年にオンプレミス展開が保有していた74.74%のシェアを侵食しています。
データプライバシー規制はロイヤルティ戦略にどのような影響を与えますか?
GDPR、CCPA、および類似の法律により、ベンダーはストレージをローカライズし明示的な同意を確保することを余儀なくされ、30〜40%のコンプライアンスオーバーヘッドが追加され、地域データセンターを持つプロバイダーが有利になります。
報酬プログラムのROIを最も向上させる技術トレンドは何ですか?
リアルタイムでインセンティブを調整するAI主導のパーソナライゼーションエンジンは、早期採用者のロイヤルティ支出に対して5.2倍のリターンをもたらし、プログラム経済性を著しく改善しています。
最終更新日:


