
マルタファシリティマネジメント市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
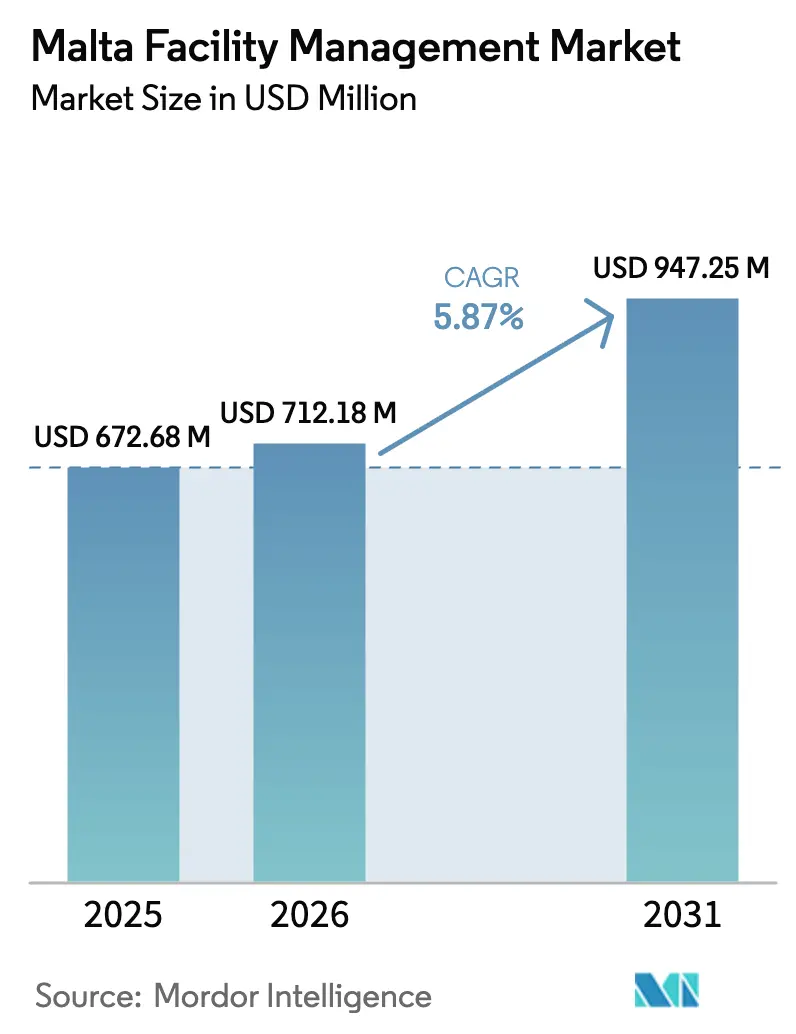
| 基準年の市場規模 (2025) | 672.68 百万米ドル |
| 市場規模 (2026) | 712.18 百万米ドル |
| 市場規模 (2031) | 947.25 百万米ドル |
| Growth Rate (2026 - 2031) | 5.87 % |
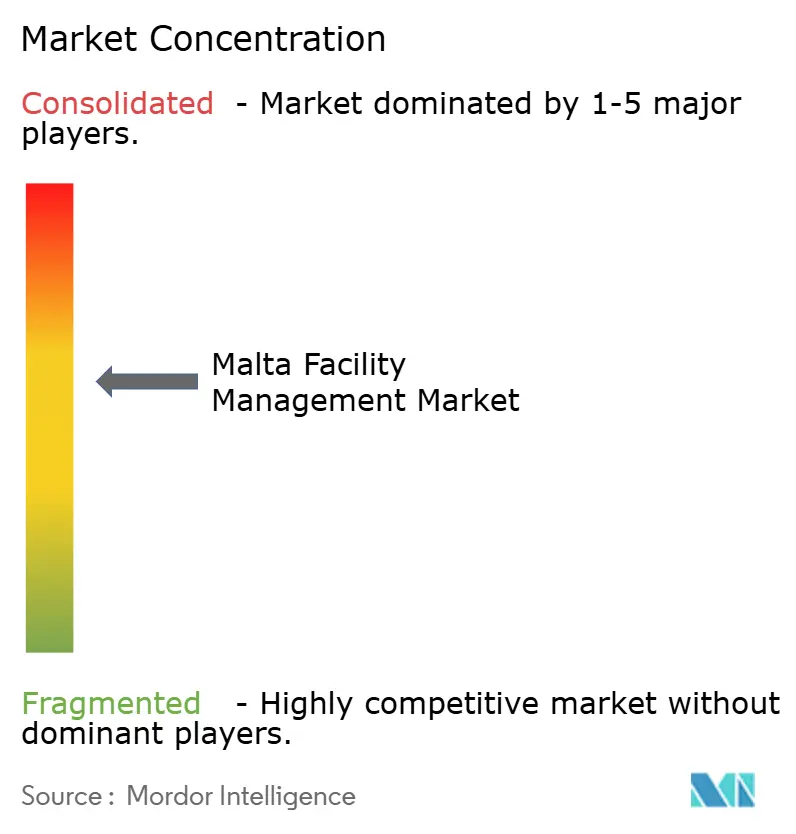
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるマルタファシリティマネジメント市場分析
マルタファシリティマネジメント市場規模は、2025年の6億7,268万米ドルから2026年には7億1,218万米ドルへと成長し、2026年から2031年にかけて5.87%のCAGRで2031年までに9億4,725万米ドルに達すると予測されています。成長を支えているのは、インフラの近代化、安定した観光業の回復、および島の国家投資計画であり、これらすべてが統合建物サービス、デジタルメンテナンスプラットフォーム、および文化遺産適合ソリューションへの需要を高めています。バレッタ、スリーマ、セントジュリアンズにわたる商業不動産の拡大によりハードサービスの需要は高く維持されており、公共部門のプロジェクトはアウトソーシング契約の対象市場を拡大しています。労働規制の整備と高まる稼働率により、企業はコスト管理とコンプライアンス確保のためにアウトソーシングを進める傾向にあります。技術導入、特にAI駆動型予知保全とIoT対応ビルディングマネジメントは、マルタが2030年までに「究極のAIローンチパッド」としての地位を確立しようとする中で、最も重要な差別化要因となっています。
主要レポートの要点
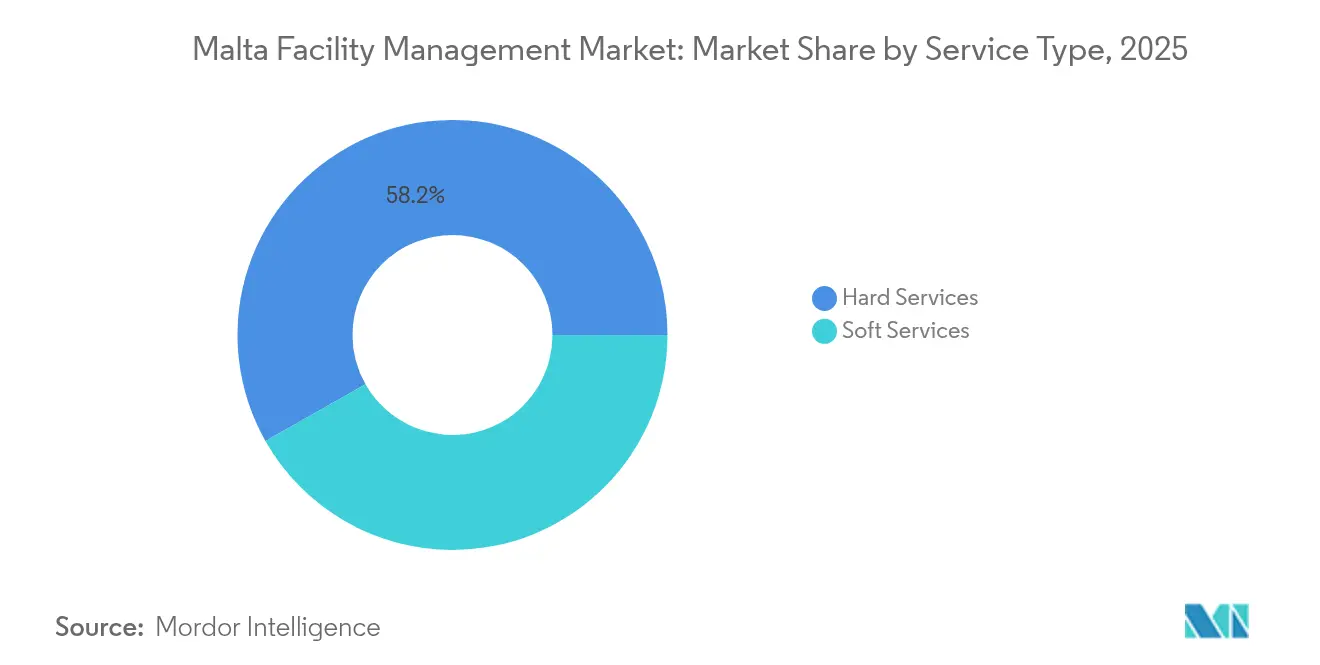
- サービスタイプ別では、ハードサービスが2025年のマルタファシリティマネジメント市場シェアの58.20%をリードし、ソフトサービスは2031年にかけて8.02%のCAGRで拡大しています。
- 提供タイプ別では、アウトソーシングサービスが2025年のマルタファシリティマネジメント市場規模の64.70%を占め、7.39%のCAGRで成長すると予測されています。自社サービスは2025年のマルタファシリティマネジメント市場規模の35.30%のシェアを維持しています。
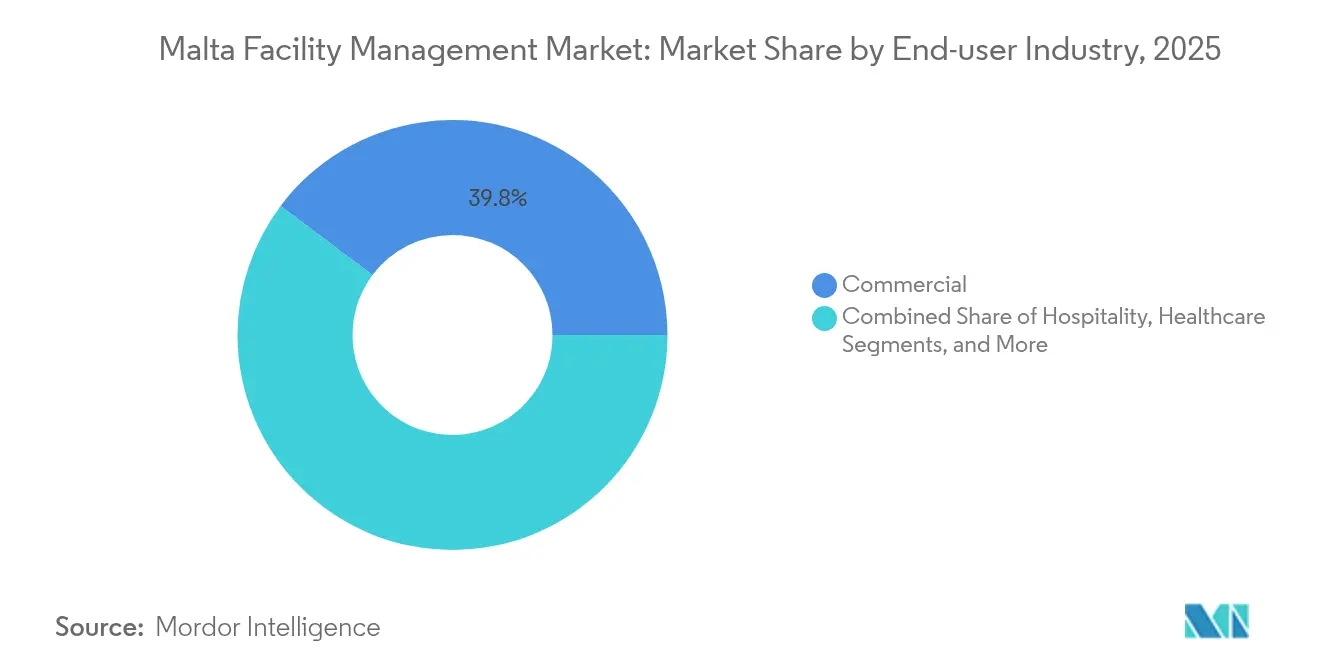
- エンドユーザー産業別では、商業施設が2025年のマルタファシリティマネジメント市場シェアの39.75%を占め、制度・公共インフラは2031年にかけて7.68%のCAGRで拡大しています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
マルタファシリティマネジメント市場のトレンドとインサイト
ドライバー影響分析*
| ドライバー | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 都市化と人口増加 | +1.2% | 国全体、バレッタ・スリーマ・セントジュリアンズに集中 | 中期(2〜4年) |
| 労働・安全規制の整備 | +0.8% | 国全体、文化遺産地区での厳格な施行 | 短期(2年以内) |
| インフラ投資パイプライン | +1.5% | 国全体、交通・公共サービスに重点 | 長期(4年以上) |
| 高まる稼働率 | +0.9% | 商業地区、ホスピタリティゾーン | 中期(2〜4年) |
| デジタル化とスマートビルディングの導入 | +1.1% | 商業・制度セクター | 中期(2〜4年) |
| ホスピタリティセクターにおける観光主導の回復 | +0.7% | ホスピタリティゾーン、沿岸地区 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
都市化と人口増加
1平方キロメートルあたり1,649人という人口密度は、マルタの限られた建築環境に負担をかけ、住宅、商業、公共施設全体にわたって前例のないサービス需要を生み出しています。[1]国際通貨基金、「マルタ:選定問題」、imf.org 2014年以降25%の人口増加により、バレッタの多くの住宅が短期滞在型賃貸に転換され、適応的なメンテナンスサポートを必要とするハイブリッド型不動産ポートフォリオが生まれています。欧州投資銀行が2,200万ユーロを支援したルーカプロジェクトに代表される社会住宅への投資は、近代的なMEPおよびライフセーフティシステムへの需要を高めています。都市部の過密化は統合的な廃棄物・エネルギー・水ソリューションを促進し、省スペースなアセットマネジメントのためのIoT導入を後押ししています。技術に精通した居住者の増加により、モバイルサービスポータルとリアルタイムビルディング分析が求められるようになり、ファシリティマネージャーは作業指示フローのデジタル化を進めています。
労働・安全規制の整備
法定週40時間労働制および週192.73ユーロの最低賃金はコスト基盤を引き上げており、企業はアウトソーシングと技術活用型モデルへの移行を余儀なくされています。[2]産業雇用関係局、「雇用条件」、dier.gov.mt 密閉された文化遺産建築物における安全指令は認定技術者を必要とし、コンプライアンス研修能力を持つ大手プロバイダーに優位をもたらしています。必須資格の取得義務は、技術者の危険環境への露出を最小化するための予知保全導入を促進しています。これらの規制は小規模ベンダーへの参入障壁を高める一方でサービス品質を向上させ、マルタのファシリティマネジメント市場の基準をより広範なEU規範に合わせています。
インフラ投資パイプライン
3,470万ユーロのムシダクリーク開発などのプロジェクトには10年間の運営・保守条項が組み込まれており、統合サービスプロバイダーに長期的な収益をもたらしています。水道サービス公社の3億1,050万ユーロのプログラムは、2011年の52%から2023年の72%へのネットワーク効率改善を目標とし、システム障害を予測するためのAIモデリングを統合することで、技術サービスセグメントを拡大しています。EU共同融資により安定した資本フローが確保され、将来の利権において複製可能な高度なアセットマネジメントプラットフォームへの投資をサプライヤーに促しています。
高まる稼働率
DoubleTree by Hiltonの新たな485室物件は急増するホスピタリティ需要を反映しており、イベント主導のクリーニング、セキュリティ、HVACの負荷を必要とする2,000平方メートル超のイベントスペースを導入しています。商業オフィスはハイブリッドワーク向けのスペース配分を見直しており、動的なサービスのスケーリングとセンサーベースの人流計測ソリューションが必要とされています。稼働率の向上はMEPシステムの摩耗を加速させ、クライアントは稼働率保証付きの成果ベースメンテナンス契約を求めるようになっています。
制約影響分析*
| 制約 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 労働力不足と技能格差 | -1.3% | 国全体、専門職種で深刻 | 中期(2〜4年) |
| 予算制約とコストインフレ | -0.9% | 国全体、全セクターに影響 | 短期(2年以内) |
| 文化遺産・歴史的建造物に関する複雑なコンプライアンス | -0.6% | 文化遺産地区、バレッタ、ムディーナ | 長期(4年以上) |
| 小規模国内市場におけるスケールメリットの限界 | -0.4% | 国全体、サービス価格設定に影響 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
労働力不足と技能格差
建設コストインフレが30%から40%に達していることは、認定職人の希少性を反映しており、MEPおよび防火工事の人件費を増大させています。文化遺産保全は稀少な職人技術を要求し、プロバイダーは外国人職人を調達するか、地元の教育機関と職業訓練の提携を結ぶことを余儀なくされています。上昇する労働コストプレミアムは、外壁クリーニング用ロボットやドローンによる点検を促進し、人員制約を部分的に補っています。しかし、国内市場の小規模さにより見習い制度の裾野が限られており、技能格差は2028年以降も継続すると見込まれています。[3]財務雇用省、「2022年年次報告書」、finanzi.gov.mt
予算制約とコストインフレ
2021年以降7.15%の生産者物価インフレがファシリティマネジメントの予算を圧迫し、設備投資型改修よりもライフサイクルコスト最適化が促進されています。サプライチェーンの摩擦により補修部品のリードタイムが延び、小規模ベンダーの運転資本を圧迫する在庫積み増し戦略を余儀なくされています。公共当局はコスト超過を防ぐためにバリューベースの調達を推進し、成果連動型の料金体系を要求しています。こうした財政的プレッシャーにより、ベンダーロックインを回避しアップグレードの競争入札を促進するオープンプロトコルシステムの導入が加速しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サービスタイプ別:ハードサービスがインフラ近代化を牽引
ハードサービスは2025年のマルタファシリティマネジメント市場規模の58.20%を占め、島の老朽化した建築ストックとMEP・HVAC・防火資産の専門的管理を義務付ける厳格な規制枠組みにより牽引されています。ムシダクリーク高架橋と水道サービスのアップグレードは、複数年にわたるメンテナンス契約を固定化し、収益の視認性を維持しています。文化遺産修復規範は専門的な石工作業を義務付け、参入の技術的障壁を引き上げています。塩害腐食に対する建物の耐久性向上への需要は、予知的アセットマネジメントプラットフォームをさらに支持しています。
ソフトサービスは8.02%のCAGRで拡大しており、職場体験プログラムと観光業の回復に乗っています。デジタルスケジューリングによるクリーニング、セキュリティロボット、ESG適合廃棄物削減がアウトソーシングのメニューを広げています。IoTダッシュボードを通じたソフトサービスとハードサービスの統合により一元的な可視性が実現し、バンドル調達が促進されています。マルタファシリティマネジメント市場では、サプライヤーが単独の清掃業者やMEPベンダーではなく、ライフサイクル全体のパートナーとしての地位を確立しようとしています。
注記: 全個別セグメントのシェアはレポート購入後に入手可能


提供タイプ別:アウトソーシングが支配し、統合ファシリティマネジメントが加速
アウトソーシング契約は2025年のマルタファシリティマネジメント市場規模の64.70%を占め、企業および公共団体がコンプライアンスとコスト管理を専門家に委ねています。2031年にかけての7.39%のCAGRは、労働力不足の緩和と技術展開における設備投資共有の必要性を反映しています。複数の縦割りサービスを一つのSLAの下で統合する統合ファシリティマネジメントは、ESG重視の投資家が重視するデータ駆動型レポーティングを提供しています。
自社管理は、機関的な知識とセキュリティ上の感応性が優先される大規模キャンパスや重要インフラにおいて継続しています。それでも、ハイブリッドモデルが台頭しており、コアチームが戦略を監督する一方で、文化遺産外壁の保全やAIベースのエネルギー分析などのニッチなタスクは外注されています。マルタファシリティマネジメント市場の小さな地理的フットプリントはモバイルチームの共有を支援し、対応時間を短縮してサービスレベルコンプライアンスを強化しています。
エンドユーザー産業別:商業部門の強固な地位が制度的勢いと融合
商業施設は2025年のマルタファシリティマネジメント市場シェアの39.75%を占め、北部港湾沿いに集積する金融・テクノロジークラスターに支えられています。グレードAオフィス、データセンター、複合用途リテールは24時間365日の稼働とサイバーセキュリティ統合型BMSプラットフォームを必要としています。ハイブリッドワークに向けたスペース再配置はチェンジマネジメント要件を高め、センサー駆動型の在席分析への支出を促進しています。
制度・公共インフラはEU助成による水道・交通・教育プログラムに牽引され、7.68%のCAGRで成長すると予測されています。官民パートナーシップの下で運営される病院は厳格な環境管理と継続的な認定審査を必要とし、専門ファシリティマネジメントプロバイダーに安定した収入源を提供しています。政府のESG目標は学校や市営建物のエネルギー改修を促進し、スマートメーターとAI対応効率ダッシュボードの役割を拡大しています。その結果、マルタファシリティマネジメント市場はK-12キャンパス、水道事業、交通ノードを次の需要の核として傾いています。
注記: 全個別セグメントのシェアはレポート購入後に入手可能
地理分析
マルタのコンパクトな316平方キロメートルの地理はサービス需要を集中させ、技術者の迅速な派遣とコスト効果の高いリソースプールを可能にしています。バレッタ・スリーマ・セントジュリアンズ回廊はプレミアムオフィスと高級ホテルの大部分を抱え、1平方キロメートルあたりの収益密度が最も高くなっています。これらの資産には文化遺産に配慮したHVACの改修とプレミアムコンシェルジュレベルのソフトサービスが求められ、半径10キロメートル以内でマルタファシリティマネジメント市場規模の半分以上を占めています。
中部・南部地区には、29,000平方メートルのDe La Rue施設やSTMicroelectronicsの半導体工場などの産業施設が立地しており、クリーンルームメンテナンス、振動制御フロアリング、24時間365日の公共サービス監視が必要とされています。フリーポートおよび空港への近接性は補修部品のロジスティクスを効率化しています。ゴゾ島の萌芽的な観光・教育投資は、再生可能エネルギー対応建物への政府インセンティブに支えられた環境認証ファシリティマネジメントの実践を重視する新興クラスターを示しています。
沿岸への露出は防腐処理、定期的な外壁検査、耐塩性材料を必要とし、マルタを内陸欧州市場と差別化しています。水不足は厳格な漏水検知と廃水再利用基準を形成し、IoTセンサー展開の範囲を広げています。国家カーボンニュートラルロードマップとの整合性は、島全体でのHVACシステムの再試運転と屋上太陽光メンテナンスを推進し、地理的条件がマルタファシリティマネジメント市場における制約と触媒の両面として機能しています。
規制環境
マルタのファシリティマネジメントは、労働、デジタル、EU整合の運用要件によって形成された、厳格化するコンプライアンス範囲の下で運営されている。2025年10月、法律通知(LN)2025年第226号により2025年人工知能規則が導入され、統合FM契約で使用されるAI対応ビルディング分析、自動意思決定支援、プラットフォームベースのサービス提供に対するガバナンス要件が高まった。
サイバーセキュリティコンプライアンスも、コネクテッドビルディングおよびデジタル管理された施設において優先度が高まっている。2026年4月、LN2026年第89号により、欧州連合全体の高い共通レベルのサイバーセキュリティに関するマルタの措置が改正され、ビルディングマネジメントシステム、IoTセンサー、コネクテッドメンテナンスワークフロー全体にわたるサイバーリスク管理について、ファシリティ事業者とそのテクノロジーパートナーへの圧力が増大している。マルタ通信庁(Malta Communications Authority)も、EUギガビット・インフラ法の国内法化に関連する協議作業(2026年3月)を進めており、スマートビルディングFMモデルの基盤となる高容量接続を支援している。マルタ・エンタープライズ(Malta Enterprise)の奨励制度、スマート・サステナブル投資助成金(補助法463.45)を含め、FM事業者が測定可能なエネルギー成果を実現するために使用するIoTベースのHVACおよび照明管理システムの導入に補助金を出すことで市場を方向づけている。
バリューチェーン分析
マルタのファシリティマネジメントのバリューチェーンは、資産所有者および占有者(商業オフィス、ホスピタリティ施設、産業施設、公共施設)がサービス要件と成果目標を定義することから始まり、その後、多くの場合エネルギー効率とサステナビリティ基準を重視する直接契約または入札による調達が続く。契約は、ハードサービス(MEP、HVAC、防火、資産保守)とソフトサービス(清掃、警備、オフィスサポート)を組み合わせたアウトソーシングまたは統合型FMバンドルを中心に構成されることが増えており、サービスレベル契約とデジタル報告によって管理されている。
提供は、FMインテグレーターおよび地域の専門業者(例:fmcore、Victor Estate、SOOLMAX、UniCo Services)によって調整され、ニッチな技術作業や資格認定を担う専門サブコントラクターのパートナーエコシステムによって支えられている。テクノロジーサプライヤーおよびシステムインテグレーターは、ビルディングマネジメントシステム、CAFM/ヘルプデスクプラットフォーム、IoT計測を提供し、遠隔監視、コンプライアンス文書化、予防保守スケジューリングを可能にしている。マルタ・エンタープライズによるスマート・サステナブル投資への助成支援、およびエネルギー効率とグリーン公共調達基準に関連する公共部門の調達義務が、これらの技術の普及を後押ししている。主要なボトルネックは熟練労働力の確保と複数職種間の調整にあり、これにより標準化されたプロセス、パートナーネットワーク、現場作業・部品物流・監査対応文書を統括する集中プラットフォームの価値が高まっている。
競合環境
マルタファシリティマネジメント市場は適度に集中しており、グローバル多国籍企業と機動的な地元企業が混在しています。CBRE、JLL、Cushman & Wakefieldは国際的なベストプラクティスと豊富な資本リソースを活用して多国籍クライアントを確保しています。地元の専門企業であるFMcore Limited、Clentec Malta、Shine Managementは、都市計画規制に関する深い知識に支えられ、文化遺産コンプライアンスと迅速な現場動員で優位に立っています。中規模インテグレーターは、グローバル企業の閾値を下回るバンドル契約のサービスギャップを埋め、ニッチな技術タスクを認定職人に外注することが多いです。
技術リーダーシップが主要な競争的優位要因です。Johnson ControlsとSchneider ElectricはAI対応BMS機器を供給し、地域インテグレーターは分析機能とユーザーダッシュボードを重ねています。契約モデルはエネルギー節約や稼働率を保証する成果ベースSLAへと進化しており、堅牢なデータサイエンス能力を持つベンダーが有利です。ESGコンサルティングとデジタルプラットフォーム統合に特化した市場参入者は、量志向のメンテナンス会社が残した空白領域を開拓しています。
M&A活動は選択的であり、多国籍企業は集中した市場リスクを軽減するために完全買収よりも戦略的提携を好んでいます。しかし、コンプライアンス負担の増大とAIパイロットプロジェクトの魅力は、小規模企業が技術アップグレードの設備投資要件に苦しむ中で統合を促進する可能性があります。マルタファシリティマネジメント市場は、地元の機動性と技術的卓越性を兼ね備えた規模を持つ企業を高く評価しています。
マルタファシリティマネジメント業界リーダー
CBRE Group, Inc.
Jones Lang LaSalle Incorporated
Cushman & Wakefield plc
Sodexo SA
ISS A/S
- *免責事項:主要選手の並び順不同

市場機会と将来展望
エネルギー成果主導型ファシリティマネジメントは、ビルディングコントロール、分析、サービス実行を単一の運用モデルに結びつけるため、近い将来の機会として注目される。2026年2月、Harbour Solutionsは、SEERプロジェクト向けにクラウドデータレイクアプローチを展開したことを発表し、商業ビルにおけるエネルギー消費を15%から30%削減するAI駆動型最適化を位置づけた。また、高度なBMS環境の高付加価値な統合・保守を支えるSchneider Electric EcoXpert整合認証についても言及した。これにより、FM事業者がエネルギー監視、チューニング、保守を成果ベースのSLAにパッケージ化する余地が生まれており、特に現代の運用・サステナビリティ要件を満たすために改修が進められている旧世代の商業用不動産で顕著である。
第二の機会は、マルタがデジタル変革を加速させる中で、官民両方の施設向けにデジタルファーストのFM提供を拡大することである。2026年4月、Servizz.govはAIとデジタルアップグレードに重点を置いた新たな3年間の現代化計画を発表し、MITAの2024-2026年戦略では公共行政・サービスのデジタル化が強調されており、政府管理施設全体で安全かつ検証可能なデータ駆動型運用に対する対応可能な需要が拡大している。テクノロジーおよびソリューションベンダーが現地のビルディングオートメーション能力を強化していることも需要を後押ししており、Elektra Ltdは2026年5月に高層および商業ビル向けにSchneider Electric EcoStruxureアーキテクチャを開始した。これらのコネクテッド環境を運用、保守、サイバーセキュリティ強化できるFM事業者は、統合サービス提供、ISO 41001整合プロセス、測定可能な性能報告によって差別化を図ることができる。
最近の業界動向
- 2026年6月:CBREは、施設・不動産管理サービスに統合されたホスピタリティおよびフロントオフィスサービスプラットフォームである「Experience by Industrious」を発表した。このプラットフォームは、FMの範囲を保守作業の実行から、入居者体験とサービス主導型のワークプレイス運営へと拡大し、商業およびホスピタリティ重視市場における統合FM調達パターンと整合している。
- 2026年4月:CBREは、データセンターおよびインフラサービスに関連する需要に支えられ、2026年第1四半期のファシリティマネジメント収益成長を報告した。この業績は、稼働継続性が重要な環境への企業支出の強化を示唆し、堅牢な電力、冷却、コンプライアンス重視の運用に関する技術能力を追加する競争圧力を事業者に与えている。
- 2024年6月:JLLは、ScleraのAI駆動技術を「JLL Serve」ファシリティマネジメントアプリケーションに統合した。この更新により、資産・サービス管理のデジタルワークフローが強化され、AI対応の保守計画、より迅速な問題対応、データに基づくSLA報告への市場シフトが強化されている。


研究方法のフレームワークとレポートの範囲
市場定義と対象範囲
本調査では、マルタのファシリティマネジメント市場を、マルタ全域の建物や施設を運用、維持、支援するために使用されるサービスの年間価値として定義し、社内チームまたはアウトソーシング契約によって提供されるハードおよびソフトファシリティサービスの両方を対象とする。
対象範囲の除外項目:単発の建設・内装工事(資本支出プロジェクト)、不動産の売買、および継続的な施設サービスに紐づかない純粋な機器販売は除外する。
セグメンテーション概要
- サービスタイプ別
- ハードサービス
- アセットマネジメント
- MEPおよびHVACサービス
- 防火システムと安全
- その他ハードFMサービス
- ソフトサービス
- オフィスサポートとセキュリティ
- クリーニングサービス
- ケータリングサービス
- その他ソフトFMサービス
- ハードサービス
- 提供タイプ別
- 自社
- アウトソーシング
- シングルFM
- バンドルFM
- 統合FM
- エンドユーザー産業別
- 商業(ITおよびテレコム、リテールおよび倉庫など)
- ホスピタリティ(ホテル、飲食店、大規模レストラン)
- 制度・公共インフラ(政府、教育、交通)
- ヘルスケア(公共・民間施設)
- 産業・プロセス(製造、エネルギー、鉱業)
- その他エンドユーザー産業(集合住宅、エンターテインメント、スポーツ・レジャー)
データソース、市場規模算定、検証
デスクリサーチ
デスクリサーチにより、マルタ特有の需要層と、通常ファシリティマネジメント契約に含まれるサービスカテゴリーをマッピングした。事業者数および業種別活動については国家統計局(マルタ)、比較可能なサービス指標についてはEurostat、清掃・警備・保守における落札契約の動向についてはEU公共調達ポータルなどの公的資料を参照した。
また、マルタ政府および規制当局のウェブサイト(エネルギー効率や建物関連コンプライアンス情報など)、関連業界団体・専門家団体のページ、信頼できる報道記事を用いて、アウトソーシングの動向や大規模施設の追加を追跡した。企業の存在および収益動向を確認するため、可能な限り年次報告書や公開資料を確認し、これを企業財務データやニューススクリーニング用の有料データベース、および構造化契約メタデータのためのグローバル入札・契約データベースで補完した。ここに記載したデスクソースは例示であり網羅的ではなく、データ収集、検証、仮定の明確化には他にも多数の資料が使用された。
一次インタビューおよび調査
マルタのファシリティサービスプロバイダー、不動産マネージャー、ホテル運営者、建物所有者、公共調達専門家、メンテナンスリーダーへの専門家インタビューおよび調査を活用しています。得られたフィードバックは、二次データの検証、アウトソーシングと自社対応のサービス比率の明確化、価格変動の検証、公式分類がファシリティサポートと清掃または造園を一括している箇所のギャップの特定に役立ちます。回答者は、観光業、建設活動、賃金、公共契約が現地のサービス需要にどのように影響するかの評価にも役立ちます。得られた知見は、モデルおよび最終分析の三角測量に使用されます。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| トップティア:28% | 経営幹部(CXO):15% |
| Mid tier: 47% | Functional/Unit leaders: 35% |
| Smaller Players: 25% | Managers: 50% |
市場規模算定と予測
当社の規模算定は、活動中の建物・施設ベースをサービス強度およびアウトソーシング傾向に結びつけるトップダウン型の再構築から始まり、その需要を一般的な契約価格を用いて価値に変換する。FM支出は単一の明確な国家統計として報告されないため、モデルはサービスラインおよびエンドユーザー施設グループ別に構築され、その後総計に統合される。
総計の現実性を保つため、契約価値のサンプル抽出、プロバイダーの収益動向、継続的なスコープ項目に関するチャネルチェックなど、選択的なボトムアップ検証によって結果を裏付けている。この市場において特に重要な入力要素には、アウトソーシングと社内提供の割合、MEPおよび予防保守を左右する建物の設置ベースと経年プロファイル、清掃・給食負荷に影響を与える観光関連の占有パターン、サービス価格に影響する賃金・労働力動向、および公共施設向けの公共調達活動が含まれる。
予測には、商業・ホスピタリティ活動指標、政府施設支出シグナル、賃金インフレなど、年ごとの追跡が安定しているいくつかのドライバーに基づく簡易な多変量回帰を組み合わせたシナリオ分析を使用する。小規模なサービスニッチについてデータが不足している場合は、一次入力からの保守的な範囲を用いてギャップを処理し、観測された契約構造に対して結果を正規化する。
データ検証と更新サイクル
単一の仮定が最終値に過度に影響しないよう、出力はいくつかの段階で検証される。モデル化された総計を、入札結果、既知の契約更新、サービスプロバイダーの収益動向などの独立したシグナルと比較し、施設活動や価格から外れているように見える差異を調査する。
承認前に、別のアナリストによるレビューが行われ、算術的整合性、単位の一致性、および仮定がデスク調査の証拠またはインタビューフィードバックによって支持されているかどうかを確認する。レポートは毎年更新され、重大な事象(例えば大規模な公共アウトソーシングの波や急激な労働コストの変動)が発生した場合には、ソースに再度連絡を取り、主要な入力を更新する。提供直前には最終レビューが実施され、クライアントには最新の見解が提供される。
Mordor Intelligenceのマルタファシリティマネジメント市場規模と他の公表推計との比較
マルタのファシリティマネジメントに関する公表市場価値は、グループが常に同じサービスを計上するわけではなく、社内提供、バンドル契約、通貨タイミングの扱いも異なるため、しばしば異なる。価格の扱い方の違いも要因であり、労働コストの上昇や契約指数化により、量が一定であっても市場価値が変動することがある。
公表されている数値の一部は、実質的にアウトソーシングされた複合サポート活動および類似の契約サービスに市場を絞っている。Mordor Intelligenceの規模算定では、社内提供とアウトソーシングの両方のファシリティマネジメントが計上され、統合ファシリティマネジメントはアウトソーシング総計の内部にのみ含まれ、単発の建設・内装工事は資本支出と継続的サービスの混在を避けるため除外されている。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法のギャップ |
|---|---|---|
| Mordor Intelligence | USD 672.68 M (2025) | |
| 業界出版社A | USD 747.78 M (2026) | 異なる基準年および予測期間を使用しており、また技術主導型ファシリティソリューションや隣接する不動産サポート活動をFM総計に混合することがあり、これによりサービスのみのロールアップと比較して値が上振れする。 |
| 貿易データベースB | USD 177.80 M (2026) | 清掃サービス活動に整合したより狭い範囲を追跡しており、警備、給食、オフィスサポートなどの大部分のハードFMおよびその他のソフトサービスを除外しているため、完全なFM定義よりも大幅に低い総計となる。 |
総合すると、この差異は主にサービス範囲、および社内提供とバンドル契約が市場の一部として扱われるか除外されるかによって説明される。入力を継続的サービスに結びつけ、契約シグナルに対して仮定を検証し、一貫した価格ロジックを適用することで、当社の推計は毎年再現可能な明確な需要ドライバーに対して追跡可能な状態を維持している。


レポートで回答する主要な質問
マルタファシリティマネジメント市場の現在の価値は?
マルタファシリティマネジメント市場規模は2026年に7億1,218万米ドルです。
マルタファシリティマネジメント市場はどのくらいの速さで成長すると予測されていますか?
2026年から2031年にかけて5.87%のCAGRを記録し、2031年までに9億4,725万米ドルに達すると予測されています。
最大のシェアを占めるサービスタイプは?
ハードサービスが58.20%の市場シェアを占め、専門的なMEPおよびアセットマネジメントの専門知識への需要を反映しています。
マルタでアウトソーシング契約が増加している理由は?
労働力不足、複雑なコンプライアンス規則、高度な技術要件により、組織はスケールと統合デジタルプラットフォームを提供するプロバイダーへの依存を高めています。
最も急速に成長しているエンドユーザーセグメントは?
制度・公共インフラ施設は、EU助成プロジェクトと近代化の取り組みが需要を加速させる中、7.68%のCAGRで拡大すると予測されています。
最終更新日:



