
日本ファシリティマネジメント市場の規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
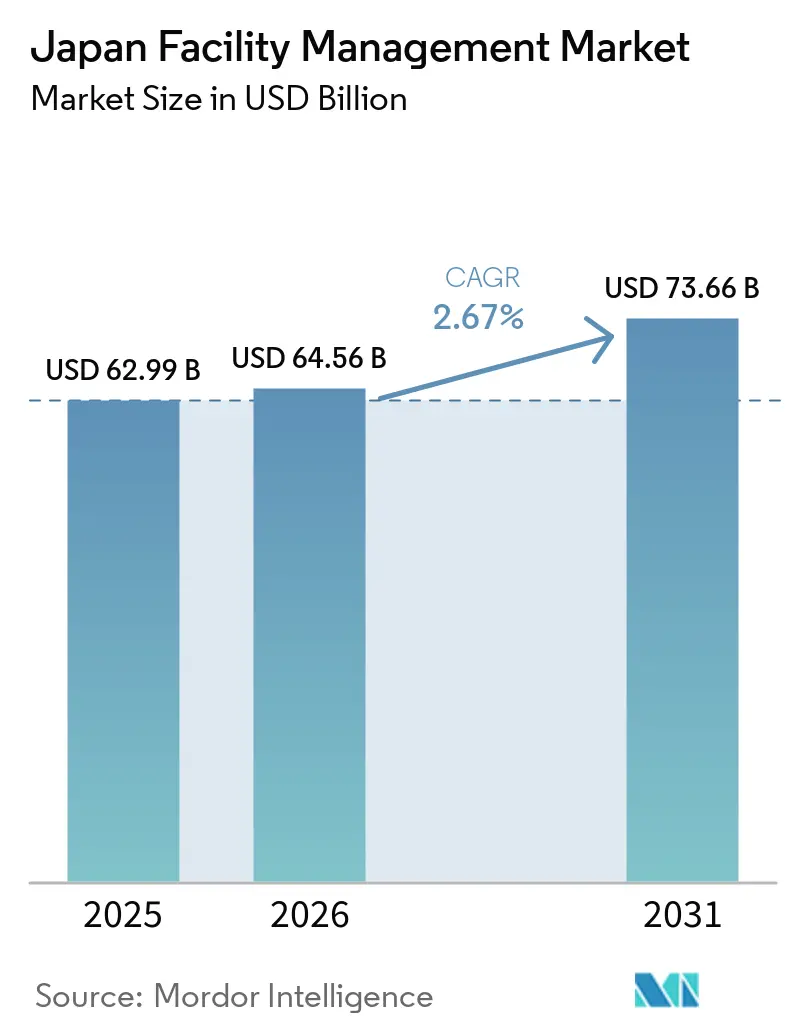
| 基準年の市場規模 (2025) | 62.99 十億米ドル |
| 市場規模 (2026) | 64.56 十億米ドル |
| 市場規模 (2031) | 73.66 十億米ドル |
| 成長率 (2026 - 2031) | 2.67 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる日本ファシリティマネジメント市場分析
日本ファシリティマネジメント市場規模は2025年に62.99 ビリオン 米ドルと評価され、2026年の64.56 ビリオン 米ドルから2031年には73.66 ビリオン 米ドルに達すると推定されており、予測期間(2026〜2031年)のCAGRは2.67%です。需要基盤の成熟、慢性的な労働力不足、および投入コストの上昇がトップライン成長を鈍化させている一方、構造改革が業界をテクノロジー活用型サービス統合、耐震改修プログラム、および義務的な省エネアップグレードへと誘導しています。ハードサービスが引き続き優位を保ていますが、ソフトサービスはオキュパイヤーがホスピタリティスタイルのアメニティ、職場のウェルネス、およびデータ駆動型品質管理への期待を高めるにつれ、市場全体を上回るペースで拡大しています。クライアントが運営リスクの移転、より厳格なESG開示規則への準拠、および資本支出なしでの専門スキルセットへのアクセスを望むため、アウトソーシング契約は引き続き支持を集めており、特に2021年以降の建設資材インフレが32〜35%に達し、内部予算を圧迫していることが背景にあります。レガシープロバイダーが規模を守るために統合を進める一方、テクノロジーファーストの新規参入者がIoTセンサー、AIを活用したアナリティクス、およびモバイルワークオーダープラットフォームを活用して現地訪問を削減し、労働力制約に対処することで、競争の激しさが増しています。これらの相互に絡み合う力が、日本ファシリティマネジメント市場を着実かつ明確に近代化の道へと導いています。
レポートの主要な知見
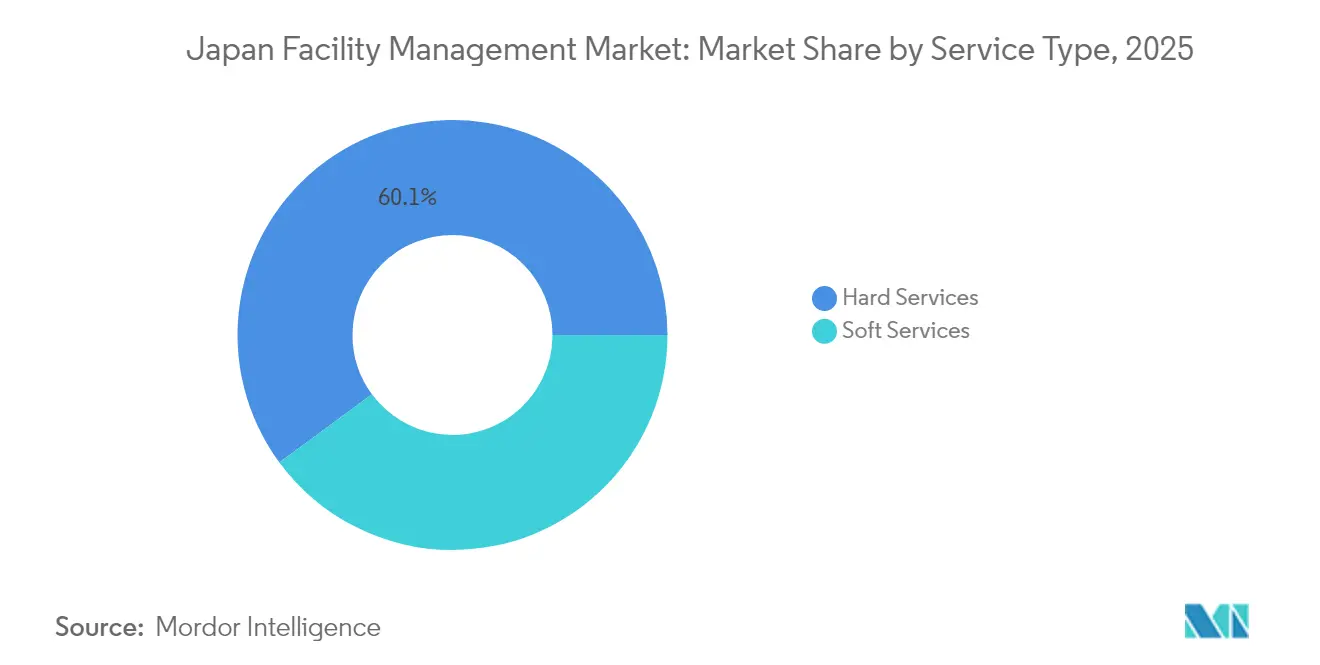
- サービスタイプ別では、ハードサービスが2025年の日本ファシリティマネジメント市場シェアの60.10%を占め、ソフトサービスは2031年に向けてCAGR 4.72%で成長すると予測されています。
- 提供形態別では、アウトソーシングモデルのセグメントが2025年の日本ファシリティマネジメント市場の67.60%を占め、2031年にかけてCAGR 4.12%で拡大しています。
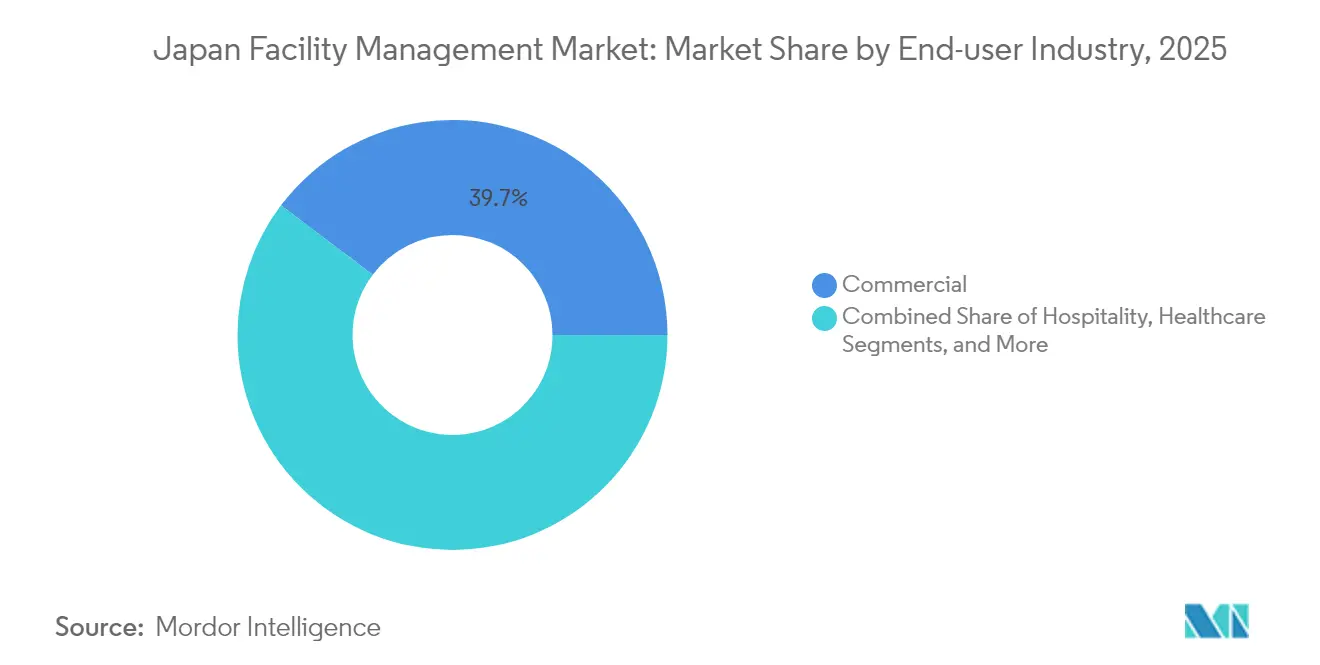
- エンドユーザー産業別では、商業施設が2025年に39.70%の収益シェアでトップとなり、産業・プロセスサイトがCAGR 4.63%で2031年に向けて最も速い成長を記録しています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
日本ファシリティマネジメント市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (約)CAGRへの影響(%) | 地理的関連性 | 影響時間軸 |
|---|---|---|---|
| 主要都市圏における都市化と人口増加 | +0.8% | 東京・大阪・名古屋大都市圏 | 中期(2〜4年) |
| 主要FMプレイヤーの収益性 | +0.6% | 全国、都市部に集中 | 短期(2年以内) |
| 現在の稼働率 | +0.4% | 主要都市の商業地区 | 短期(2年以内) |
| 労働・安全基準に特有の規制的ドライバー | +0.5% | 全国実施 | 長期(4年以上) |
| 統合型FMへのアウトソーシング拡大 | +0.7% | 全国、東京圏でのアーリーアダプション | 中期(2〜4年) |
| 耐震改修・サステナビリティ改修を促す建物老朽化 | +0.9% | 全国、地震多発地域を優先 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
主要都市圏における都市化と人口増加
農村部からの人口流出が居住者と企業を東京・大阪・名古屋に集中させる中、急速な都市圏集中が日本ファシリティマネジメント市場全体でサービス量と複雑性を増大させています。東京だけでの商業用不動産投資は2025年に4兆円を超え、スマートビルインフラ、ウェルネスアメニティ、フレキシブルレイアウトでオフィスストックをアップグレードしようとする不動産オーナーを促進し、ファシリティマネジャーの運営水準を引き上げています。[1]稠密なポートフォリオにより、プロバイダーはクラスター全体に標準化されたIoT対応ビルディングシステムとAI(人工知能)駆動型予知保全ツールを展開し、より高い入居者の期待に応えながらデータ主導の効率性を引き出すことが可能になります。都市型キャンパスはこうして、拡張可能でテクノロジーに富んだモデルが幅広い展開に先立って洗練される生きた実験室となっています。この力学は、マルチサイト契約にサービスを提供しながら増大するコンプライアンスおよびESG報告義務を吸収するための規模の追求において、企業間の統合を加速させます。総じて、都市部の成長は予測CAGRに0.8パーセントポイントを加え、日本ファシリティマネジメント市場の維持における重要な役割を強調しています。
耐震改修・サステナビリティ改修を促す建物老朽化
日本のオフィスストックの約65%が現在築20年を超えており、改正建築物省エネ法への適合と2050年までのカーボンニュートラル達成に向けた耐震補強と脱炭素化プロジェクトを同時に推進することをオーナーに求めています。[2]ファシリティマネジメント契約は、長期的な改修監督、エネルギーパフォーマンスモニタリング、およびテナント対応を統合型オファリングにバンドルするケースが増えています。構造工学の専門知識とエネルギー分析能力の両方を持つプロバイダーが、運営継続性を確保しながら資産価値を守るための複数年の契約を獲得しています。設計コンサルテーションから試運転・継続的パフォーマンス検証に至るターンキー調整に対するクライアントの需要は、データガバナンスとリモートモニタリングの役割を拡大させています。こうした機会が広がるにつれ、老朽化した建物ストックが日本ファシリティマネジメント市場のCAGRに最大のプラス要因(+0.9%)をもたらしています。
統合型FMへのアウトソーシング拡大
統合型FM(IFM)契約が個別の単独サービス契約に取って代わりつつあります。これは、テナントが一貫したサービスレベル、統一されたレポーティング、およびコストの透明性を好むためです。例えば、日本環境整備教育センターホールディングスは公共施設IFM案件の46%を管理しており、規模の経済によって生み出される統合の余地を示しています。リスクを外部パートナーに移転するクライアントは、ワークオーダー自動化、エネルギーベンチマーク、およびコンプライアンスダッシュボードのための専門デジタルプラットフォームへのアクセスを得られます。プロバイダーはルート密度の効率を享受し、深刻な労働力不足を軽減するためにスタッフへのクロストレーニングを実施できます。IFMはこうして部門CAGRに0.7パーセントポイントを加え、賃金コスト上昇の中でマージンの安定化を助けます。
労働・安全基準に特有の規制的ドライバー
障害者差別禁止法(2024年4月)に基づく職場アクセシビリティ改修義務から、建築物衛生法に基づくより厳格なIAQ(室内空気質)・水質安全・清掃プロトコルに至るまで、規制の網が強化されており、基本的なサービス範囲が再構成されています。大手プロバイダーはコンプライアンス管理システム、スタッフ認定プログラム、およびデジタル監査証跡に投資し、間接費を抑えながら検査体制を満足させています。中小の既存事業者はこうしたリソースを欠くため、規制の複雑化が資本集約型の近代化を迫る中で、排除や買収のリスクにさらされています。コンプライアンス負担の高まりは、期待値を標準化し認定された専門知識の市場価値を高めることで、部門CAGRに+0.5%の押し上げをもたらします。
抑制要因の影響分析*
| 抑制要因 | (約)CAGRへの影響(%) | 地理的関連性 | 影響時間軸 |
|---|---|---|---|
| 労働力指標 – 労働参加 | -0.7% | 全国、農村部で深刻 | 長期(4年以上) |
| インフラパイプラインにおける部門投資の優先順位 | -0.4% | 全国、地域差あり | 中期(2〜4年) |
| 高齢化労働力の中での人件費上昇 | -0.6% | 全国、都市部に集中 | 短期(2年以内) |
| 公共FM入札における厳格な入札価格上限 | -0.3% | 公共部門、全国 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
高齢化労働力の中での人件費上昇
ファシリティマネジメントの給与基盤は収益成長を上回るペースで膨らんでいます。2024年には85.6%の企業が賃上げを実施しましたが、退職加速に伴う採用ギャップを埋めるには中央値3%の引き上げでは不十分でした。同年、労働力不足による倒産は記録的な350件に達し、建設・物流部門の倒産がファシリティ運営を支えるサブコントラクティングネットワークを混乱させました。プロバイダーは、資材インフレによってすでに圧迫されているコスト構造に、再訓練インセンティブ、定着報奨金、および自動化投資を重ねなければなりません。この圧迫はマージンを侵食し、日本ファシリティマネジメント市場のCAGRから0.6パーセントポイントを引き下げます。
公共FM入札における厳格な入札価格上限
地方自治体の調達は固定価格上限を設けており、上昇する賃金やコンプライアンスコストをクライアントに転嫁する余地をほとんど残していません。指定管理者制度は均一なサービスレベルを規定しつつも価格競争力を義務付けており、事実上収益性を圧縮しています。自治体契約は量は豊富であるものの、回収期間が契約期間を超えるため先進的なテクノロジー導入を妨げています。この制約は、特に公共部門ポートフォリオに偏重するプロバイダーにとって、予測CAGRから0.3パーセントポイントを削減します。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サービスタイプ別:ハードサービスが市場基盤を確立
ハードサービスは2025年の日本ファシリティマネジメント市場シェアの60.10%を占めました。ハードサービスには、資産管理、MEP(機械・電気・配管)およびHVAC(空調・換気・冷暖房)保守、防火安全システム、および運営の回復力に不可欠なその他の技術的機能が含まれます。老朽化した資産がより厳格な耐震基準および省エネ基準を満たす必要があるため、需要は安定しており、資産オーナーは予知保全体制とレトロコミッショニングキャンペーンを採用しています。資産パフォーマンスダッシュボードとデジタルツインが介入の優先順位付けを支援し、IoT(モノのインターネット)対応センサーがリアルタイムの状態データを提供し、計画外のダウンタイムを削減します。ハードサービスの日本ファシリティマネジメント市場規模は、プロバイダーが事後対応型の修繕から稼働時間と省エネ指標に連動したアウトカムベース契約へと移行するにつれ、緩やかに拡大すると見込まれています。
清掃、セキュリティ、オフィスサポート、ケータリング、コンシェルジュ機能を含むソフトサービスは、2031年にかけてCAGR4.72%で成長しており、ハードサービスを上回る伸びを示しています。ウェルネス、衛生、ホスピタリティスタイルのアメニティパッケージに対するテナントの期待が高まり、ソフトサービスの戦略的比重が増し、プレミアム価格設定が正当化されています。デジタルワークオーダープラットフォームおよびロボティクス(自律型フロアスクラバーなど)が生産性を向上させ、労働力制約を緩和しています。ホスピタリティスキルとデータ駆動型品質管理を融合できるプロバイダーは競争優位を獲得し、日本ファシリティマネジメント市場内のサービスサイロ全体で収益ミックスを拡大し統合を加速させています。
注記: 全セグメントのシェアはレポート購入後に入手可能
提供形態別:アウトソーシングの優位性が加速
アウトソーシングソリューションは2025年の日本ファシリティマネジメント市場規模の67.60%を占め、企業がノンコア業務を専門家に移管するにつれてCAGR4.12%で上昇しています。基本的な清掃やHVACタスクには単独サービス契約が依然として多く見られますが、バンドルパッケージと統合型FM(IFM)が最も速く成長しており、マルチサイトポートフォリオ全体での統一ガバナンス、KPI(重要業績評価指標)整合、およびテクノロジーの調和を提供しています。IFMはベンダーのフットプリントを統合し、より良い調達上の優位性と説明責任を可能にしながら、クライアントに統合されたESG指標を提供します。このトレンドは、運営の回復力、リスク移転、データの可視性に対する取締役会レベルの重視を反映しています。
自社運営管理はレガシー能力を持つ資産集約型コングロマリットやミッションクリティカルな機密ニーズを抱える企業を中心に依然として32.40%のシェアを維持しています。しかし、テクノロジーの複雑性の増大と賃金上昇が社内チームに対し、予知分析や垂直搬送設備保守などの専門タスクをサブコントラクティングするハイブリッド体制の採用を促しています。自社運営事業者はコスト競争力を維持するためにAIビルディングマネジメントシステムとIoTセンサーネットワークを積極的に導入していますが、日本ファシリティマネジメント市場全体でアウトソーシングへの構造的シフトは依然として明確です。
エンドユーザー産業別:商業施設のリーダーシップが産業からの挑戦に直面
オフィス、小売、倉庫を含む商業施設は、企業テナントが職場の近代化、省エネ最適化、および入居者体験の向上を求める中、2025年の総収益の39.70%を占めました。ITおよびテレコムサイトは高可用性サービス、冗長性計画、およびデータセキュリティに関する規制遵守を必要とし、小売センターは来客者の動線管理、資産保護、および体験型アップグレードに注力し、倉庫事業者はスループットと環境モニタリングを優先しています。これらの多様なニーズは堅調な支出を維持しますが、消費者需要サイクルに内在する稼働率の変動にプロバイダーをさらすことにもなります。
産業・プロセスプラントは製造業のデジタル化と予知保全の導入により、CAGR4.63%で最も速い成長を示しています。生産停止は多大な財務的損失をもたらすため、プラントマネジャーはセンサーに富みデータが可視化されたファシリティプログラムによって稼働時間を最大化し厳格な安全基準に準拠しようとしています。エネルギーおよび鉱業プロジェクトも、危険エリア管理、環境緩和、および緊急対応における専門スキルを必要とします。インダストリー4.0の取り組みが広まるにつれ、産業サイトは日本ファシリティマネジメント市場における商業物件との収益格差を縮小させるでしょう。
ホテル、レストラン、エンターテインメント施設などのホスピタリティ資産は、ゲスト中心のサービス品質、迅速な問題解決、およびブランド保護を必要とします。医療機関は感染制御プロトコル、法令遵守、および医療機器の稼働保証を必要とします。学校、交通ハブ、博物館などの公共機関・公共インフラ事業者は、安定しているものの価格に敏感な収益源を提供します。これらのバーティカルが総じてプロバイダーポートフォリオを多様化し、マクロ経済的な変動を緩衝します。
注記: 全セグメントのシェアはレポート購入後に入手可能
地域分析
東京は日本ファシリティマネジメント市場の中心地であり続け、グレードAの商業物件、複合用途開発、および公共施設複合体の最高集積度を誇っています。高い建物密度はIFM契約に規模の経済をもたらし、先進分析プラットフォーム、ロボティクス、およびエネルギー最適化ツールの導入を加速させます。東京圏はこうして全国のサービス水準に対するテクノロジー面でのペースを設定し、全国のスキルアップ要件に影響を与えています。
大阪と名古屋は第二のハブを形成しており、クリーンルーム保守、規制文書管理、および継続的改善方法論を必要とする大規模な産業基盤と成長するライフサイエンスクラスターに支えられています。両都市圏の地方自治体はインセンティブを通じてサステナブルビルディングの改修を奨励しており、エネルギー監査サービスや資本的支出アドバイザリー業務に追加的な機会をもたらしています。製造業のデジタル化と物流の拡大が複雑なサービス需要を喚起するにつれ、これら2地域に帰属する日本ファシリティマネジメント市場規模は着実に上昇すると予測されています。
地方の都道府県は逆の課題に直面しています。人口減少、縮小する自治体予算、および分散した施設フットプリントが、サービス提供と収益性を複雑にしています。プロバイダーは距離の非効率に対処するためにモバイルタスクフォースとクラウドベースのワークオーダーシステムを展開していますが、長い移動時間と低い資産密度がマージンを削ります。この格差が、常時現地に滞在することなく予知保全を可能にするリモートモニタリングセンターとエッジコンピューティングゲートウェイの普及を促し、人員不足にもかかわらず拡張可能なサービスカバレッジを実現しています。
自然災害リスクへの露出が地域固有のサービス差別化を規定しています。本州中部・南部の地震多発地帯では地震モニタリング設備の設置と迅速対応プロトコルが必要であり、リアルタイムの構造健全性データと被災後の点検能力への需要が高まっています。津波リスクを抱える沿岸部の都道府県は、防潮堤の保守、バックアップ電源システム、および緊急避難計画に投資しており、プロバイダーのオファリングに専門的なスキルセットを追加しています。気温上昇や台風の激化など気候変動への対応も、資産強化戦略を形成し始めており、日本ファシリティマネジメント市場全体でレジリエンス向上のための追加支出を促す可能性があります。
地域スマートシティの試験的取り組みや農村部のデジタルインフラ整備を含む政府主導の地方活性化プロジェクトは、大都市圏以外の成長ポケットをもたらしています。ただし、サービス提供の経済性を成立させるには、労働力の確保と地域の文化的慣行に合わせるための地元建設会社、公益事業者、および地域団体とのパートナーシップが必要です。柔軟な労働モデルと標準化されたデジタルツールキットを持つプロバイダーは、大都市圏水準のサービス品質を小規模都市に展開し、日本ファシリティマネジメント市場の未開拓セグメントを開拓することができます。
規制環境
日本のファシリティマネジメントは、建築安全性、衛生、エネルギー、労働、そして近年ではデジタルガバナンスに関する要件によって形作られている。改正電気通信事業法は2024年1月から主要事業者に対して完全施行されており、利用者情報の取り扱いに関する内部規則への期待が高まっており、ICT設備の多い建物を支えるFMサービス全体において、監査可能なプロセスへの需要が強まっている。
建築環境の側面では、経済産業省(METI)が電気事業法の下で電気設備の設置・保守を規制しており、技術基準への適合や技術者の資格要件がハードFMの範囲にも及んでいる。国土交通省(MLIT)は官庁施設向けの建築設備計画基準を維持し、性能、レジリエンス、省エネルギーを重視している。また、情報処理推進機構(IPA)のデジタルアーキテクチャ・デザインセンターは、相互運用性と標準化されたデータモデルを促進するため、スマートビルディングのアーキテクチャ、構築、運用に関するガイドラインを発行しており、FM事業者がIoT、BMS、分析基盤をどのように構築するかに影響を与えている。
バリューチェーン分析
日本のファシリティマネジメントのバリューチェーンは、資産所有者や施設利用者が範囲とサービスレベルを定義することから始まり、その後、自社チームまたは外部委託事業者(単一サービス、バンドルサービス、IFM)による契約・ガバナンスが続く。サービス提供は、清掃、警備、技術保守などの現場労働力に依存し、下請業者、OEM(空調、エレベーター、消防システム)、専門コンプライアンス事業者によって支えられている。ソフトウェアや接続性を提供するベンダーは、作業指示、BMS/IoT、分析レイヤーを提供し、現場訪問を減らしている。日本ファシリティマネジメント協会(JFMA)や日本ビルメンテナンス協会(JBMA)などの業界団体は、労働力基準、資格、業務のベストプラクティスを形成し、日々のサービス実行に反映されている。
上流側の推進要因は、コネクテッド・インダストリーズや関連するデジタルアーキテクチャ推進策など、政策主導の色合いを強めており、相互運用性とデータ共有をサービス品質の中核的な要素として位置づけている。これは、リモート監視や統合運用への移行として現れており、三井不動産が日本橋一丁目三井ビルディングで実証実験(2026年5月)を実施し、生成AI、IoT、映像による異常検知を用いてファシリティマネジメントの効率化を図っている例が挙げられる。サステナビリティ要件も、オンサイトのエネルギーモデルを通じて運用に近づいており、日本管財ホールディングスが茨城西部医療センターでオンサイトPPAプロジェクトを開始(2026年2月)し、カーポート型太陽光発電設備によってエネルギー管理を日常のFM業務に組み込んでいる例が示されている。
競争環境
日本のファシリティマネジメント市場は中程度の集中度を示しており、日本環境整備教育センターホールディングス、野村不動産パートナーズ、東京美装ホールディングスなど複数の確立されたコングロマリットが、調達・研修・テクノロジー展開において規模の効率性をもたらす広域IFMポートフォリオを保有しています。これらの既存事業者は「KANNA」のような独自デジタルプラットフォームを活用し、ワークオーダーの集中配信、資産パフォーマンスの追跡、およびコンプライアンス文書の統合を実現することで、透明性とクライアント継続率を高めています。[4]M&A活動が活発化しており、野村不動産の2025年合併およびダイワハウスリアルティマネジメントによるSealex Facilitiesの買収はその好例であり、いずれも技術的能力の内製化と全国カバレッジの強化を目的としています。
テクノロジー対応の新規参入者——しばしばITインテグレーターやビルディングシステムベンダーのスピンオフ——は、AI駆動型エネルギー分析、ロボット清掃フリート、またはリアルタイム室内環境モニタリングといったニッチな課題に特化しています。アセットライトなモデルとクラウドネイティブなプラットフォームは、迅速な導入とサブスクリプション価格を求めるクライアントを惹きつけています。こうした専門家とレガシーFMプロバイダーのパートナーシップが増加しており、ハードウェア、ソフトウェア、および現場労働力を統一されたSLA(サービスレベル契約)構造にバンドルするハイブリッドエコシステムが生まれています。
戦略的差別化は四つの柱を中心に展開されています。サブコントラクト層を削減する垂直統合、KPI達成を定量化するデータ分析、自動化とクロストレーニングによる労働力の拡充、そしてクライアントの事業脱炭素化を支援するサステナビリティサービスです。これらの柱を組み込んだアウトソーシングの提案はプレミアム価格と長い契約期間を得られ、日本ファシリティマネジメント市場全体の競争ベンチマークを再構築しています。
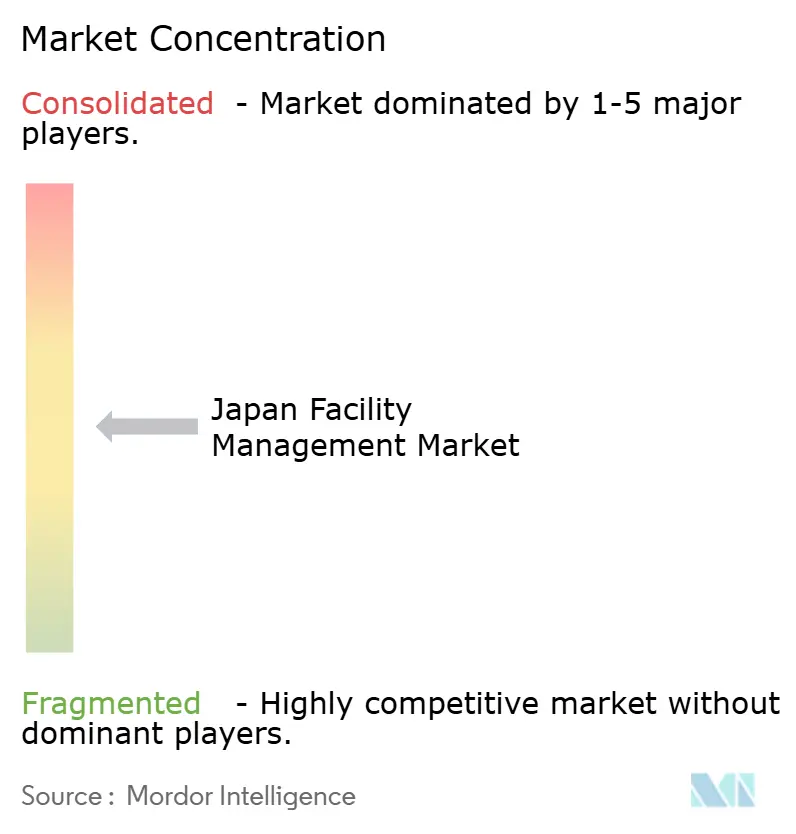
競争激化にもかかわらず、参入障壁は依然として高い水準を維持しています。プロバイダーは建物維持管理に関する全国ライセンスを保有し、厳格な保険要件を満たし、安全衛生教育の基準を遵守しなければなりません。規制の複雑性が深まるにつれ、中小の地域プレイヤーは管理コストの増大に直面し、アライアンスや事業売却を求めることがあります。その結果、上位5社の合計売上は約55%と推定され、地方や高度専門化されたサービスには断片化が残りつつも、規模と革新が共存する中程度に集中した市場を形成しています。
日本ファシリティマネジメント業界リーダー
-
Globeship Sodexo
-
Compass Group Japan
-
RISE Corp. Tokyo
-
Nippon Kanzai Co.
-
ISS Facility Services Japan
- 注:主要企業の掲載順は順位を示すものではありません。
市場機会と将来展望
スマートビルディングの相互運用性と運用上の説明責任が交差する領域には、明確なホワイトスペースが存在する。これは、所有者が独立して管理されているシステム(空調、警備、入退室管理、エネルギー、テナントサービス)間で統一されたデータモデルを必要としているためである。IPAデジタルアーキテクチャ・デザインセンターによるスマートビルディングのアーキテクチャとライフサイクル運用に関するガイダンスにより、オープンでマルチベンダーの統合がより実用的になり、FM事業者がポートフォリオ全体で共通のダッシュボード、デジタル監査証跡、SLAレポートを運用する主幹システムインテグレーターとして機能する余地が生まれている。
標準化とスキル開発も、ガバナンス重視の環境において収益化可能なサービス経路を生み出している。JIS Q 41001(ファシリティマネジメントマネジメントシステム)の2025年改訂は、構造化され認証可能なFMプロセスを支援しており、JFMAは2026年のファシリティマネジャー資格試験スケジュールを通じて人材育成の体系化を進めている。同時に、MLITによるBIMデータ標準や共通データ環境の推進は、竣工時データと運用時データを結び付けるFMサービスの根拠を強化し、改修プログラム管理、資産性能モニタリング、複数拠点顧客向けの証拠に基づいたESGレポートを支えている。
最近の業界動向
- 2026年7月:Sodexoは成長加速計画「Shift & Grow 2030」を発表し、2030年までの事業・商業上の優先事項を示した。同プログラムは競争力とマージン規律への注力強化を打ち出しており、これはグローバル事業者が日本におけるワークプレイス・フードサービス統合契約をどのように構成・価格設定するかに影響を与える可能性がある。
- 2026年4月:Compass Group Japanは森永食品株式会社の買収を完了(2026年3月31日クロージング)し、九州地域における医療・高齢者向け食事サービス事業の拡大を図った。この取引により、Compass Group Japanは、コンプライアンスとサービス継続性が重要な介護施設において、専門的なケータリングとより広範なソフトFM提供を組み合わせる能力を強化した。
- 2024年3月:Globeship Corporationは、日本ビルメンテナンス協会エコチューニング推進センターによりエコチューニング事業者として認定された。この認定は、建物運用における省エネルギーサービスの提案を後押しし、外部委託されたFM業務範囲における測定可能な最適化と実績記録への需要を強めている。
研究方法のフレームワークとレポートの範囲
市場の定義と対象範囲
本方法論において、日本ファシリティマネジメント市場は、ハードサービス(MEPおよび防火安全保守など)およびソフトサービス(清掃およびセキュリティなど)を含む建物・施設の運営、維持、およびサポートに使用されるサービスの価値として定義され、社内チームまたはアウトソーシング契約を通じて提供されます。
調査範囲の除外事項:純粋な一時的建設工事および独立した設備製造販売は、継続的なファシリティマネジメントサービス契約の一でない限り除外されます。
セグメンテーション概要
- サービスタイプ別
- ハードサービス
- 資産管理
- MEP・HVACサービス
- 防火・安全システム
- その他ハードFMサービス
- ソフトサービス
- オフィスサポートとセキュリティ
- 清掃サービス
- ケータリングサービス
- その他ソフトFMサービス
- ハードサービス
- 提供形態別
- 自社運営
- アウトソーシング
- 単独FM
- バンドルFM
- 統合型FM
- エンドユーザー産業別
- 商業(ITおよびテレコム、小売・倉庫など)
- ホスピタリティ(ホテル、飲食店、大型レストラン)
- 公共機関・公共インフラ(政府、教育、交通)
- ヘルスケア(公立・私立施設)
- 産業・プロセス(製造、エネルギー、鉱業)
- その他のエンドユーザー産業(集合住宅、エンターテインメント、スポーツ・レジャー)
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークにより、数値を確定する前に日本の基本的な需給状況を把握しました。建物ストック、労働力の集約度、およびコンプライアンス主導のメンテナンスニーズを理解するために、日本の統計局の公表データ、国土交通省の建築・建設統計、経済産業省の産業活動データ、および日本の労働・安全機関のガイダンスなどの公開情報源を活用しました。また、JSA規格の概要、公共調達ポータル、および査読済みの施設運営・エネルギー管理研究などの広く利用可能な参考資料との照合も行いました。
これに加え、上場企業および大規模民間事業者の年次報告書、投資家向け資料、およびサービスカタログをレビューし、日本においてハードFMおよびソフトFMとして一般的に販売されているもの、および契約がどのようにバンドルされているかをマッピングしました。企業財務情報およびニュースのスクリーニングには有料サブスクリプションを選択的に使用し、自動化および建物運営ツールがサービス提供においてどこに現れているかを確認するための特許調査も実施しました。ここに記載されているデスクソースはあくまで例示であり、データポイントの収集、検証、および明確化のために他の多くの公開文書も使用しました。
一次インタビューおよびサーベイ
一次インタビューおよび簡易サーベイは、サービス範囲、典型的な契約構造、および日本における施設タイプ別のアウトソーシング集約度の違いを検証するために使用しました。アウトソーシングサービスプロバイダー、社内FMリーダー、および商業・産業・機関・ホスピタリティ施設のバイヤー側ステークホルダーと幅広く対話しました。その後、フォローアップ質問と観察された入札・更新行動との相互確認を通じて見解の相違を調整しました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| 上位層:33% | CXO:12% |
| 中位層:51% | 部門・ユニットリーダー:38% |
| 中小規模プレイヤー:16% | マネージャー:50% |
市場規模算定と予測
規模算定は、日本の占有建物ストックと運営集約度を施設タイプ別の現実的な支出プールに変換し、アウトソーシング浸透率のインプットを用いてハードサービスとソフトサービスに分割するトップダウン構築から開始しました。次に、公共入札からのサンプル契約価値、開示が利用可能な場合のプロバイダー収益シェアの限定的な積み上げ、および労働集約型サービスの単純な平均販売価格×活動量プロキシを含む選択的なボトムアップ検証を使用して、合計値を現実に即したものに保ちました。
主要なモデルインプットには、建物ストックと稼働率シグナル、エンドユーザー別(商業、産業、機関)のアウトソーシング率、清掃およびセキュリティにおける労働コストの方向性とスタッフィング密度、MEPおよび防火安全コンプライアンスサイクル、ならびにメンテナンス作業負荷を変化させる省エネ改修が含まれます。ボトムアップの相互確認にギャップがある場合(例えば、財務開示が限られた小規模地域事業者)、バイヤー側の支出範囲と入札価格帯を使用して不足部分を補完し、最終数値が観察可能な需要シグナルと一致するようにシェアを再調整しました。
予測については、実務家が意思決定ドライバーとして繰り返し指摘した変数(賃金インレ、オフィスの空室率と稼働率の変化、アウトソーシングバンドル採用のペースなど)に紐付けたシナリオ分析を活用しました。シナリオは年次パスに変換され、近期の契約更新行動および施設運営における既知の設備投資から運営費への移行に照らして現実性を検証しました。
データ検証と更新サイクル
検証は複数回のパスを通じて実施され、モデルアウトプットを入札量、開示されたサービス収益トレンド、およびスタッフィングとコンプライアンスとともに変動する施設運営集約度指標などの独立したシグナルと比較しました。外れ値は、アウトソーシング率、価格推移、ならびにハードサービスとソフトサービスの分割に関する前提を遡ることで調査し、第二の情報源またはインタビューによる確認が変更を支持する場合にのみ調整しました。
承認前に、別のアナリストが計算の正確性、単位の一貫性、およびエンドユーザーグループ全体でロジックが成立しているかどうかを確認するレビューを実施します。レポートは年次で更新され、主要な規制変更、大規模な契約波、または労働力の利用可能性の大幅な変化など、重要なイベントが発生した場合には中間更新が行われます。納品直前に最終更新スイープを実施し、数値が最新の公開情報および検証済みの市場シグナルを反映するようにします。
Mordor Intelligenceの日本ファシリティマネジメント市場規模と他の公表推計との比較
日本ファシリティマネジメントの公表市場規模が大きく異なって見えることがありますが、これは異なる調査が必ずしも同じサービスバスケットを計上しているわけではなく、社内提供を市場の一部として扱うか、アウトソーシング契約のみに焦点を当てるかについても差異があるためです。労働コストインフレと契約の再価格設定が、量の変化が緩やかな場合でも年間価値を動かす可能性があるため、タイミングの違いも重要な要因となります。
一般的な要因の一つは、一時的な建設プロジェクト、大規模改修、または独立した設備販売などの隣接項目がファシリティマネジメントに混入しているかどうかであり、これにより定期的なFM需要を反映せずに数値が急速に膨らむ可能性があります。一部の推計では、より速いアウトソーシング転換を想定したり、すべてのサービスラインに積極的な価格上昇を適用したりする一方、更新サイクルが短く、バイヤーが単一サービスからバンドルモデルに移行する際に契約構造を再確認しないものもあります。
ベンチマーク比較
| 情報源 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 62.99 ビリオン 米ドル(2025年) | |
| 地域コンサルタントA | 86.74 ビリオン 米ドル(2025年) | 継続的なFMとして契約されていない隣接する建物運営支出項目を含むよう定義を拡大することが多く、エンドユーザー全体でのバンドルアウトソーシング採用に対してより高い上乗せ前提を適用している可能性があります。 |
| 業界誌B | 34.30 ビリオン 米ドル(2024年) | 通常、アウトソーシングされた建物管理契約のみに対象を絞り、社内FM提供を除外しており、価格が断片化し契約が異なる時期に更新されるソフトサービスを過小評価する可能性があります。 |
大規模改修プロジェクトはMordor Intelligenceの調査範囲外であり、定期的なFMサービス量が類似している場合でも、より広範な推計が高い値を報告する理由の一部を説明しています。この表は、差異が主に定期的な施設サービスとして計上されるものの違い、アウトソーシングの扱い方、および現在の賃金と契約更新シグナルを使用して価格が更新されているかどうかから生じており、最終数値が明確なステップに遡ることができることを示しています。
レポートで回答される主要な質問
日本ファシリティマネジメント市場の現在の規模は?
日本ファシリティマネジメント市場規模は2026年に646億米ドルに達しました。
日本ファシリティマネジメント市場の成長速度はどのくらいですか?
市場はCAGR 2.67%を記録し、2031年までに73.66 ビリオン 米ドルに拡大する見込みです。
最大のシェアを持つサービスタイプはどれですか?
ハードサービスが2025年に60.10%のシェアを獲得しており、主に義務的な耐震・省エネアップグレードによるものです。
日本のファシリティマネジメント業界でアウトソーシングが普及している理由は何ですか?
アウトソーシングにより、組織は運営リスクを移転し、専門的なテクノロジーを活用し、コストを管理することができます。2025年にはアウトソーシング契約が67.60%のシェアを占めています。
最も速く成長しているエンドユーザーセグメントはどれですか?
製造業が予知保全とデジタル化を採用する中、産業・プロセス施設がCAGR4.63%で成長しています。