
筋萎縮性側索硬化症治療市場の規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
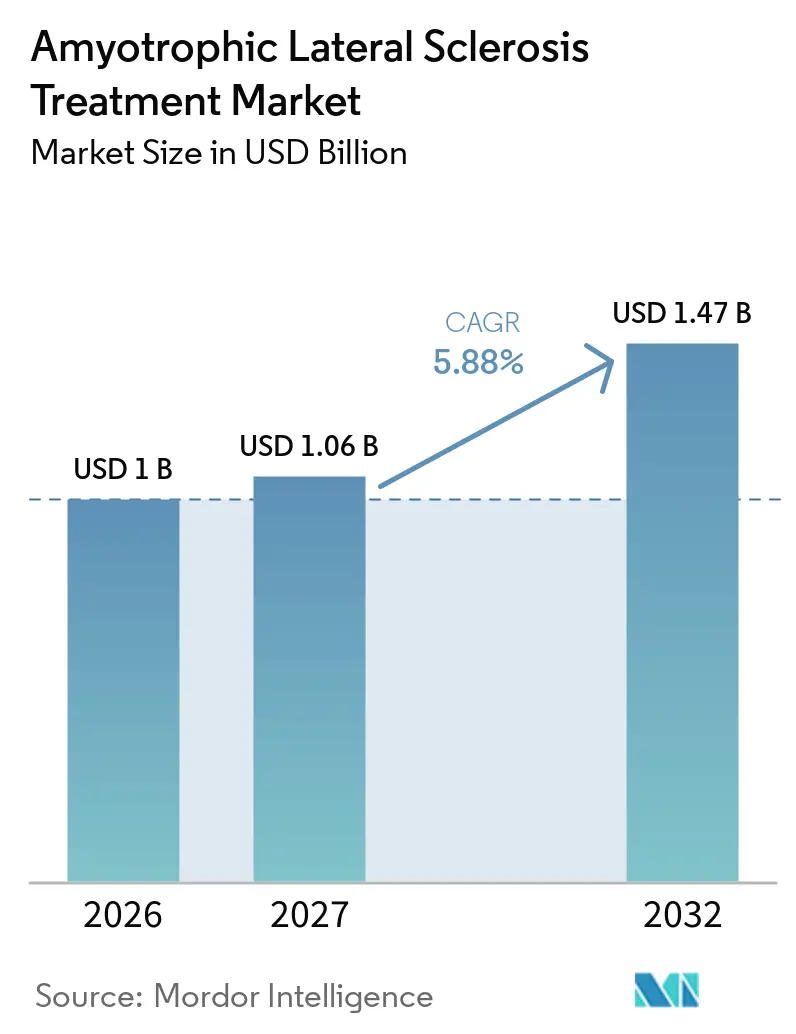
| 市場規模 (2027) | 1.06 十億米ドル |
| 市場規模 (2032) | 1.47 十億米ドル |
| 成長率 (2027 - 2032) | 6.76 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる筋萎縮性側索硬化症治療市場分析
世界の筋萎縮性側索硬化症治療市場規模は2026年に10億米ドルと評価され、2027年の10.6億米ドルから2032年には14.7億米ドルに達すると推定され、予測期間(2027年〜2032年)中のCAGRは6.76%となっています。
この成長軌跡は、SOD1-ALSを対象とした初のアンチセンスオリゴヌクレオチド(ASO)が2023年に米国承認を取得し、2024年には欧州での承認も得たことにより、対症療法から疾患修飾型治療への決定的な転換を反映しています。商業的な勢いは、拡大するオーファンドラッグパイプライン、規制手数料の免除、およびライト・トゥ・トライ条項によって強化されており、これらが総合的に市場投入までの期間を短縮し、患者アクセスを拡大しています。オリゴヌクレオチド製造への設備投資と、スケーラブルなウイルスベクタープラットフォームの活用により、遺伝子ベース製品の1回投与あたりの製造コストが低下し、粗利益率が改善されています。一方、多職種連携型ALSセンターは、専門クリニックにおける処方の着実な増加を支える生存率および生活の質の向上効果を引き続き実証しています。市場リスクとしては、バイオロジクスの製造能力不足、高額な治療費、エダラボンに関する新たな安全性シグナルが挙げられますが、患者アドボカシーおよびAIを活用した薬剤再利用の取り組みが資本流入を持続させ、治療ポートフォリオを多様化しています。
レポートの主要ポイント
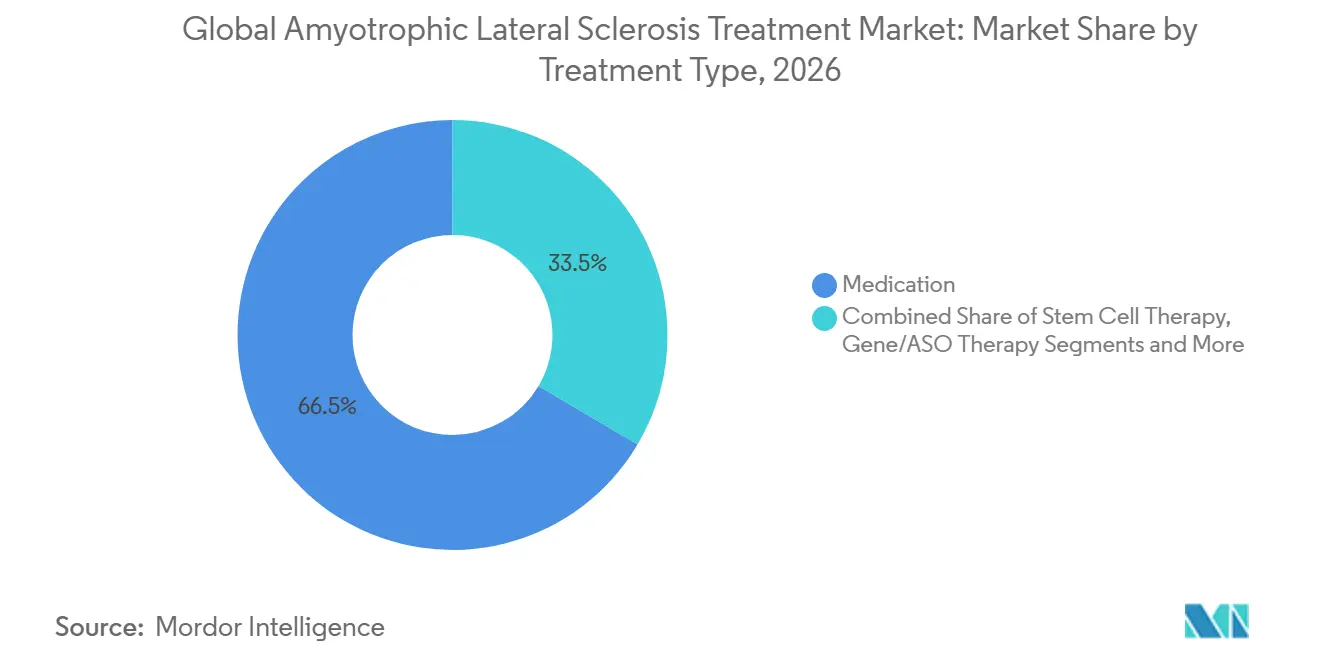
- 治療タイプ別では、医薬品が2026年の収益の66.50%を占め、遺伝子・ASO療法は2032年にかけてCAGR 7.55%で拡大する見込みです。
- 薬剤クラス別では、リゾールが2026年の筋萎縮性側索硬化症治療市場シェアの37.40%をリードし、ASOが最速のCAGR 8.45%で2032年まで成長しています。
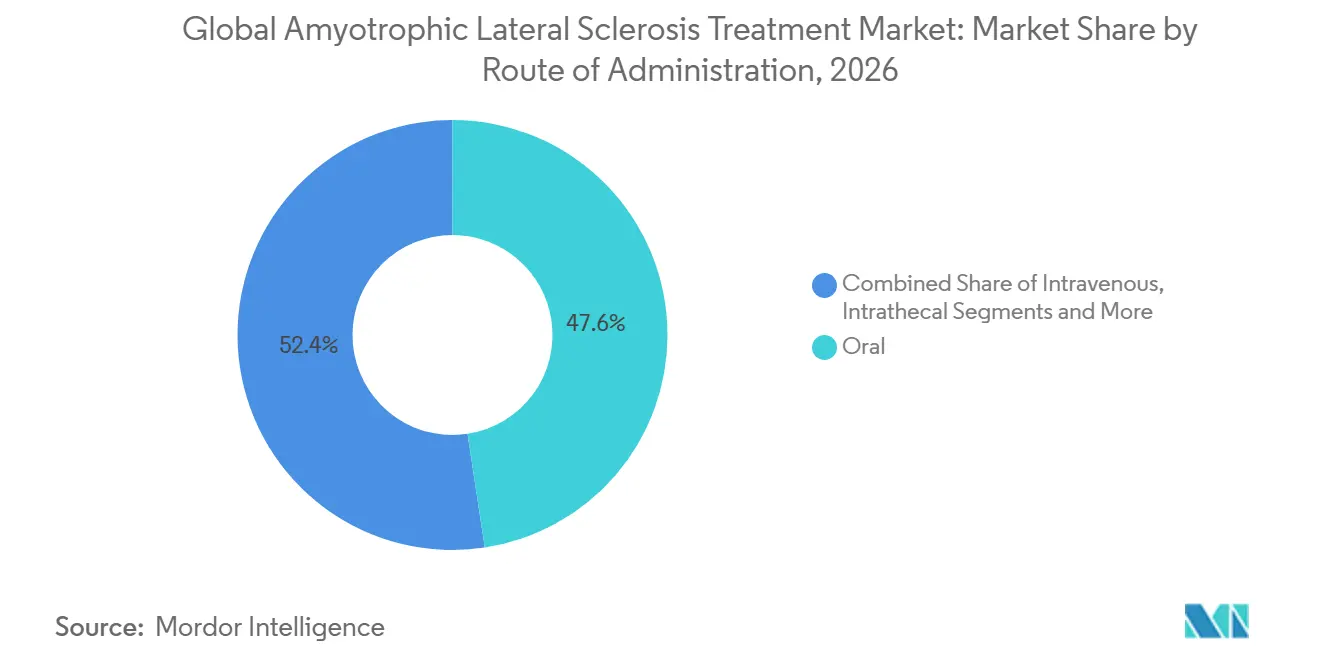
- 投与経路別では、経口製品が2026年の筋萎縮性側索硬化症治療市場規模の47.60%を占め、髄腔内投与がCAGR 9.62%で拡大しています。
- エンドユーザー別では、病院が2026年に63.60%の収益シェアで優位を占め、専門クリニックが2032年にかけて最高のCAGR 9.28%を記録しています。
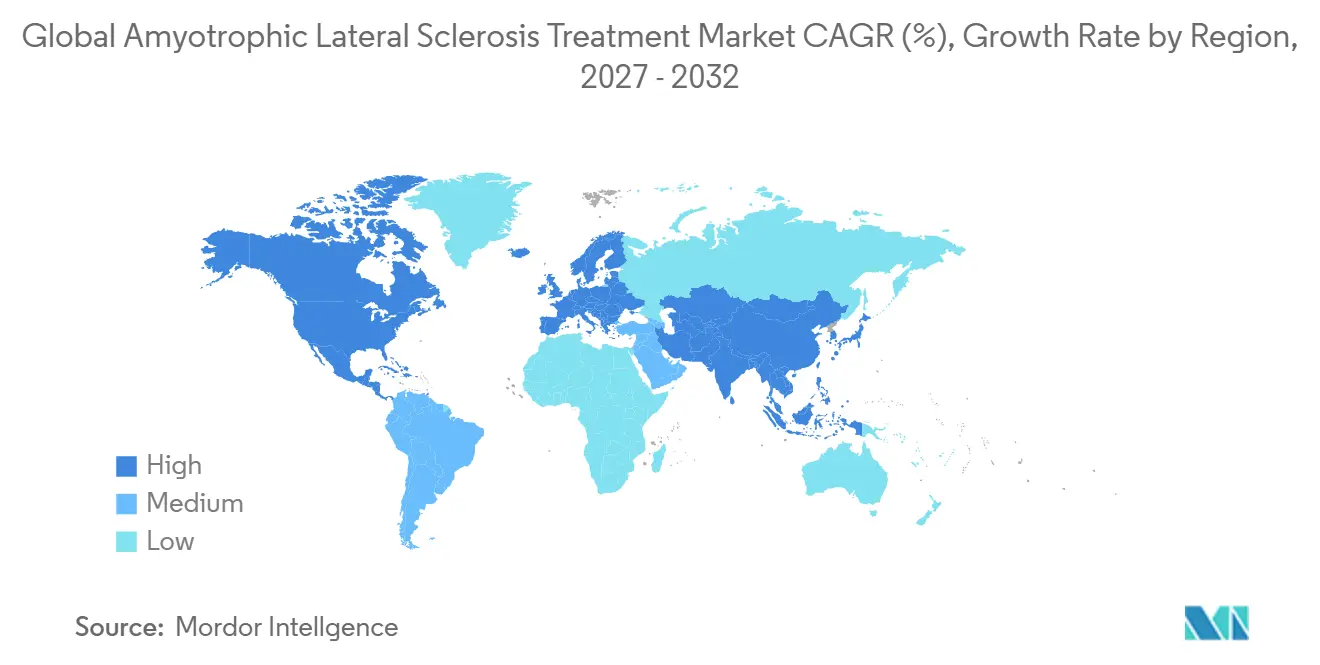
- 地域別では、北米が2026年に42.05%の収益を獲得し、アジア太平洋地域が2032年にかけて最速のCAGR 10.98%を記録しています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ALSの罹患率および有病率の増加 | +1.20% | 北米・欧州の高齢化人口でより高い影響を持つグローバル | 長期(4年以上) |
| オーファン・希少疾患薬に対する規制上の追い風 | +0.80% | 北米・EUが先行し、アジア太平洋に拡大 | 中期(2〜4年) |
| 遺伝子療法およびアンチセンスオリゴヌクレオチド療法における画期的進歩 | +0.60% | グローバル、先進市場での早期採用 | 中期(2〜4年) |
| AI主導の薬剤再利用によるパイプラインの多様化加速 | +0.50% | 北米・EUが中核、グローバルに拡大 | 長期(4年以上) |
| ライト・トゥ・トライおよび拡大アクセス法による早期普及の促進 | +0.40% | 北米が先行、EUの一部が採用 | 短期(2年以内) |
| デジタルバイオマーカーおよびリモート患者モニタリングの採用 | +0.30% | グローバル、デジタル成熟市場での早期採用 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
ALSの罹患率および有病率の増加
疫学的研究では、特に高齢化が進む西洋諸国においてALSの罹患率が上昇しており、神経診断ツールの向上により診断遅延が16ヶ月から12ヶ月未満に短縮されています。[1]早期発見により、無症状保因者において最大の有効性を示すASOの治療ウィンドウが拡大し、単位需要を押し上げ、プレミアム価格設定を支持しています。新興経済国でも、専門神経科医および遺伝子検査の普及に伴い、有病率の並行した増加が見られます。人口動態の急増は精密医療の勢いと相まって、筋萎縮性側索硬化症治療市場における持続的な数量成長を強化しています。
オーファン・希少疾患薬に対する規制上の追い風
FDAによるバイオマーカーエンドポイントに基づくトファーセンの迅速承認と、EMAによる2024年の例外的状況下での承認は、迅速かつ証拠適応型審査に向けた大西洋横断的な方針転換を強調しました。[2]手数料免除、優先バウチャー、延長独占権などの並行インセンティブは、ベンチャー資金を引き付け、平均開発期間を3〜5年短縮します。医療技術機関は代替エンドポイントに対してますます受容的となっており、検証済みバイオマーカー指向製品の償還ハードルを緩和しています。
遺伝子療法およびアンチセンスオリゴヌクレオチド療法における画期的進歩
第3相試験の主要な結果では、SOD1標的ASOによりニューロフィラメント軽鎖が55%低下し、バイオマーカー主導の疾患修飾が確認されました。プラットフォームのモジュール性により、FUS-ALSおよびC9orf72-ALS向けの変異特異的候補の開発が加速し、強固なパイプラインが形成されています。合成オリゴヌクレオチドの製造収率は2023年以降40%改善し、製造コストが低下して地理的な展開が拡大しています。初期ASOのために構築された髄腔内インフラは、他の神経変性疾患を対象とした将来の遺伝子療法にも恩恵をもたらします。
AI主導の薬剤再利用によるパイプラインの多様化加速
マルチオミクスおよび表現型データセットを解析する機械学習エンジンにより、FB1006などの再利用候補が発掘され、計算上のヒットから初回ヒト投与まで18ヶ月以内に進展しました。計算最適化により初期段階の研究開発費が最大70%削減され、炎症、ミトコンドリア機能不全、シナプス障害を標的とした併用療法を含む候補プールが多様化しています。その結果、単一資産の減耗リスクを抑制し、長期的なCAGR加速を支える、より強靭なパイプラインが形成されています。
阻害要因の影響分析*
| 阻害要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高額な治療費と限定的な償還 | -0.90% | 新興市場で深刻な影響を持つグローバル | 中期(2〜4年) |
| 現行の疾患修飾薬の有効性の限界 | -0.70% | グローバル、全治療クラスに影響 | 長期(4年以上) |
| バイオロジクス・自家細胞CMC製造能力のボトルネック | -0.50% | 特殊製造における深刻な制約を持つグローバル | 短期(2年以内) |
| 長期エダラボン使用に関する新たな安全性シグナル | -0.40% | 規制当局の監視が強化されるグローバル | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
高額な治療費と限定的な償還
承認済みASOの年間治療費は45万米ドルを超え、補足的な保険適用がない場合の実世界分析では自己負担額が3万6,000米ドルを超えることが示されています。[3]欧州の支払者は厳格な費用対効果の閾値を適用し、1〜2回の償還サイクル分の発売を遅延させています。中所得国では、定価が一人当たり所得を上回り、普及が著しく制限されています。これらの負担可能性のギャップは、堅調な臨床需要にもかかわらず、全体的な収益成長を抑制しています。
現行の疾患修飾薬の有効性の限界
従来の標準治療であるリルゾールとエダラボンは、2〜3ヶ月のわずかな生存延長と遺伝子型によって大きく異なる機能的恩恵しか提供しません。レルデセムチブの主要エンドポイント未達を含む最近の第3相試験の失敗は、臨床医の慎重姿勢を強化し、説得力のある証拠がない限り新規参入薬の一次治療としての普及を抑制する可能性があります。その結果、処方医は患者レベルでの明確な有効性が実証されない限り、多職種連携ケアと支持療法を優先しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
治療タイプ別:
遺伝子療法の破壊的進展が加速医薬品は2026年に66.50%の収益リーダーシップを維持しており、定着した処方パターンと広範な入手可能性を反映しています。しかし、遺伝子・ASO療法はCAGR 7.55%で進展しており、2032年にかけてその差を縮める見込みです。遺伝子ベースのモダリティにおける筋萎縮性側索硬化症治療市場規模は、病院の処方集委員会が臨床的低下の遅延との一貫したバイオマーカー相関を受けて髄腔内ASOプロトコルをますます承認するにつれて上昇すると予測されています。自家細胞製造における能力のボトルネックは依然として存在しますが、遺伝子編集プラットフォームはこれらの制約の多くを回避し、商業的スケールアップを加速させています。
幹細胞療法は、韓国のNeuronata-R承認を基盤とするハイタッチなニッチを占めており、BrainStormのNurOwnはFDAの特別プロトコルを追求しています。製造スケールの制限が近期の生産量を制限する中でも、その進展は持続的な投資を強化しています。経口薬は症状管理の主流であり続けていますが、支払者の関心は疾患の軌跡を実証的に変える高付加価値療法へと移行しており、全カテゴリーにわたる競争ダイナミクスを鋭化させています。


注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
薬剤クラス別:
ASOがリルゾールの優位性に挑戦リルゾールの37.40%のシェアは、ジェネリック医薬品の普及と神経科医の高い親しみやすさから恩恵を受けていますが、診断時の遺伝子検査が日常化するにつれてASOは2032年にかけて年率8.45%で成長しています。リルゾールの筋萎縮性側索硬化症治療市場シェアは、変異特異的ASOがさらにパイプラインから臨床現場へと移行するにつれて低下すると予測されています。エダラボンは静脈内投与のシェアを維持していますが、長期的な肝臓への影響に関する安全性監視に直面しており、一部の支払者が治療期間を制限するよう促しています。神経保護と抗炎症作用を統合した配合製品が後期試験で進展しており、単剤療法ではなく多様な治療法で構成される将来の市場を示唆しています。
投与経路別:
髄腔内投与の普及が加速経口療法は利便性と確立された償還コーディングに支えられ、2026年の収益の47.60%を占めました。髄腔内投与は最も急速に増加している経路であり、CAGR 9.62%で、透視検査室への病院投資と訓練を受けた専門看護師によって支えられています。次世代ASOおよび遺伝子ベクターが最適なバイオアベイラビリティのために直接脳脊髄液へのアクセスを必要とするにつれて、髄腔内製品に割り当てられた筋萎縮性側索硬化症治療市場規模は顕著に増加するでしょう。静脈内投与はエダラボン点滴を通じて相当なシェアを維持しており、皮下投与オプションは効性と外来での実用性のバランスを取るために初期開発段階にあります。

注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
エンドユーザー別:
専門クリニックが多職種連携ケアを牽引複雑な投与および監視要件が入院環境に適合しているため、病院は2026年の売上の63.60%を支配しました。それにもかかわらず、専門ALSクリニックは年率6.28%で拡大しており、これは協調的なチームケアが生存期間をほぼ300日延長し、入院を半減させるという証拠によるものです。支払者がバリューベースの契約に傾くにつれて、多職種連携センターは高コストASOの処方集への組み込み交渉においてレバレッジを獲得しています。遠隔神経内科プラットフォームを通じた在宅ケアの採用は増加していますが、侵襲的な投与技術により最高付加価値の処方は専門家サイトに固定されています。
流通チャネル別:
デジタルヘルスがオンライン調剤を促進病院薬局は2026年に56.90%の市場シェアを監督しましたが、慢性疾患患者が自宅への配送と同期した処方箋の補充を求めるにつれて、オンラインチャネルはCAGR 9.06%で大しています。専門デジタル薬局は遠隔診療、事前承認サポート、アドヒアランス分析を統合し、高価なバイオロジクスのハイタッチな監視に対する支払者の要件を満たしています。小売チェーンはジェネリックリルゾールの補充には引き続き関連性がありますが、治療の複雑さが増すにつれてシェアは低下しています。
地域分析
北米筋萎縮性側索硬化症治療市場
北米は2026年の世界収益の42.05%を占め、ALS患者に対するメディケアの即時適格性と、革新的な治療への早期アクセスを付与するFDAの早期承認によって牽引されました。ALS法のような法律は拡大された臨床試験インフラに資金を提供し、ライト・トゥ・トライ規定は思いやりのある使用の普及を加速させています。包括的な保険にもかかわらず、給付上限と州ごとの補足政策の差異により、特に40万米ドルを超える価格のASOに対して、所得に連動した治療アクセスの格差が生じています。
欧州筋萎縮性側索硬化症治療市場
欧州は成熟した償還ネットワークと、2024年に初のASOを承認した欧州医薬品庁(EMA)の統合的承認経路を有し、北米に次ぐ位置を占めています。EU全域での販売承認は一元化されているものの、国ごとの医療技術評価により6〜12か月の市場投入遅延が生じています。ドイツのAMNOGフレームワークおよび英国のNICE評価は、商業予測を左右する早期の価格・数量合意を課すことが多くあります。ドイツ、フランス、英国を拠点とする研究コンソーシアムが堅固な臨床試験エコシステムを支え、海外スポンサーを引き付けています。
アジア太平洋筋萎縮性側索硬化症治療市場
アジア太平洋地域は、大きな未充足ニーズと急速な神経内科センターの拡大が交差することで、2032年にかけて最高のCAGR 10.98%を記録しています。日本はエダラボンへの親しみやすさと神経変性患の研究開発に対する政府資金を活用し、商業的な普及をリードしています。幹細胞療法における韓国の規制上の先行優位性は、同国を地域需要に向けた製造輸出国として位置づけています。中国の数量機会は膨大ですが、省ごとの償還の不均一性と長期にわたる薬価交渉が完全な収益化を遅らせています。オーストラリア、シンガポール、インドは多国籍試験ネットワークの新興拠点として台頭しており、登録規模とコスト効率を提供しています。
規制環境
ALS治療薬に対する規制上の監督は、希少疾病に対する枠組みと、バイオマーカーに関連した開発を支援する意欲の高まりによって形作られている。米国では、この変化は2023年のトファーセン(Qalsody)の迅速承認に反映されており、続いて2024年5月29日にはSOD1変異ALSを対象に、例外的状況下でBiogen Netherlands B.V.に欧州での販売承認が与えられた。開発スポンサーは、ALS治療薬開発に関するFDAの産業向けガイダンス(直近の更新は2019年)にピボタル計画を合わせることが多く、このガイダンスは今もエンドポイントの選定、試験デザイン、安全性モニタリングに関する期待事項を形作り続けている。
欧州では、ALS医薬品の臨床試験に関するEMAのガイドライン(最終更新は2015年)が正式な改訂プロセスに入り、CHMPは2026年3月16日、現在の手法と評価アプローチを反映するためガイドラインを更新するコンセプトペーパーを採択した。同地域は今なお厳格なベネフィット・リスク評価とエビデンス基準を適用しており、これは2024年6月27日にEMAがマシチニブ(AB Science)の販売承認拒否勧告を確認したことに表れている。
バリューチェーン分析
ALS治療のバリューチェーンは、発見およびトランスレーショナルリサーチから臨床開発、専門的な製造、そして病院、専門ALSセンター、専門薬局を通じた高度な対応を要する流通へと続く。上流では、精密医療プログラムは患者を層別化し、迅速な規制対応を支援するために、遺伝子検査やバイオマーカー分析(例えばニューロフィラメント軽鎖)に依存している。プラットフォーム試験や拡大アクセスプログラムもまた、実臨床データを後期開発にフィードしており、その一例が2025年5月にFDAが承認したSpinogenix SPG302の拡大アクセスプログラムである。
複雑なモダリティに対応する製造および充填・仕上げ能力は重要なボトルネックであり、これがオリゴヌクレオチドや細胞治療分野におけるライセンシングやCDMOとの提携を促進している。例としては、大塚製薬とIonis Pharmaceuticalsとの間で締結された、FUS-ALSを対象としたウレフネルセン(ION363)の製造・販売に関する独占的グローバルライセンス契約(2024年11月)、NeuroSense TherapeuticsによるPrimeCの商業製造スケールアップ(2025年5月)およびそれに続くRecipharmとの提携(2025年9月、製剤開発と商業バッチ製造を支援)、そしてBrainStorm Cell TherapeuticsによるNurOwnに関する技術移転および製造協業計画(ニュージャージー州アレンデールのMinaris Advanced Therapiesと、2025年5月)が挙げられる。下流では、専門クリニックでの投与体制、支払者による事前承認、そして必要に応じたコールドチェーンおよび規制薬物対応の物流によってアクセスが形作られている。
競合環境
市場集中度
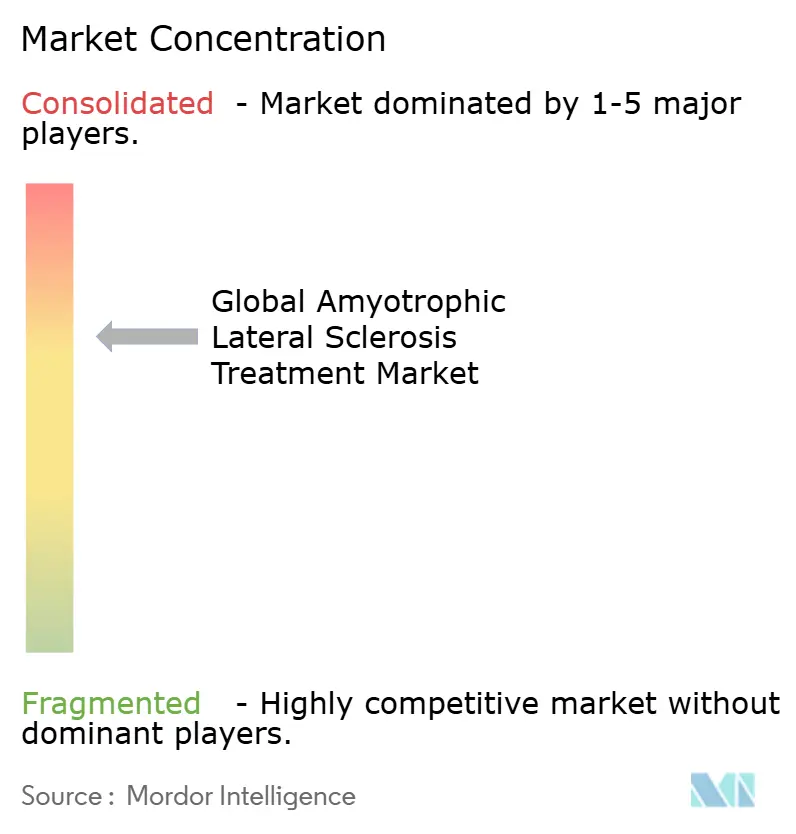
市場集中度は中程度であり、上位5社が2026年の売上の約45%を支配しています。BiogenとIonis Pharmaceuticalsは、検証された臨床データと独自の化学プラットフォームによってASO分野を共同でリードしています。Mitsubishi Tanabeはエダラボンを通じて静脈内投与のシェアを確保し、エーザイは経口リルゾールと補助的なパイプライン資産によって国内日本市場での足場を維持しています。戦略的提携が成長戦略を支配しており、2024年のEli LillyによるQurAlisのUNC13Aプログラムの4,500万米ドル(45 ミリオン 米ドル)での買収は、大手製薬会社によるリスク低減済み資産の調達を例示しています。
技術採用はコンパニオン診断とリモートモニタリングを中心に展開しています。髄腔内デリバリーシステムを供給するデバイス企業は遺伝子療法開発者とクロスライセンス協定を締結しており、病院の購買決定を合理化する垂直統合型ケアパッケージを創出しています。AIを活用したスタートアップはクラウドベースの創薬プラットフォームを活用してマルチターゲット低分子を特定し、参入障壁を下げ、既存プレイヤーのコスト構造を下回るパイプライン挑戦者を育成しています。
製造能力は依然として競争上の差別化要因です。自社内にオリゴヌクレオチド製造ラインを持つ企業は、受託パートナーに依存する企業よりも早くスケール要件を満たし、上市タイムラインを守ることができます。逆に、自家細胞療法開発者は追加のウイルスベクター製造能力を確保しなければ、商業展開を妨げる供給障害のリスクを抱えます。れに対応して、複数の既存企業が2025年から2026年にかけてcGMPスイートへの設備投資計画を発表しており、世界のASO生産量をほぼ倍増させる見込みです。
筋萎縮性側索硬化症治療産業のリーダー企業
-
Mitsubishi Tanabe Pharma Corporation
-
CORESTEM, Inc
-
BrainStorm Cell Limited
-
Amylyx Pharmaceuticals Inc.
-
Biogen
- 注:主要企業の掲載順は順位を示すものではありません。
筋萎縮性側索硬化症治療市場 このレポートでカバーされる企業
- Mitsubishi Tanabe Pharma
- Amylyx Pharmaceuticals
- Sun Pharmaceuticals Industries
- Biogen
- Ionis Pharmaceuticals
- BrainStorm Cell Therapeutics Inc.
- CORESTEM Inc.
- AB Science SA
- Boehringer Ingelheim
- Annexon Biosciences Inc.
- CRISPR Therapeutics AG
- Biohaven Ltd.
- Cytokinetics
- QurAlis Corporation
- MediciNova Inc.
- Takeda Pharmaceuticals
- Neuvivo Inc.
- Acorda Therapeutics
- Cyclerion Therapeutics Inc.
- ALS Biopharma LLC
市場機会と将来展望
ALS治療における空白領域は、より広範な孤発性ALS集団に向けたスケーラブルな選択肢と、明確な遺伝的サブタイプに対する精密医療のさらなる浸透に依然として集中している。多標的およびバイオマーカー連動型プログラムを支持する臨床データは、従来の神経保護を超えた作用機序の広がりを示している。NeuroSense TherapeuticsはPrimeCに関する第2b相PARADIGM試験の結果を報告し、TDP-43および臨床アウトカムに関連する生物学的活性を示した(2026年3月および2026年6月に公表)。これは、既存の神経内科診療ワークフローに適合しうる、変異特異的でない治療レジメンへの道筋を示している。
次世代核酸治療薬もまた、ASOを超えてSOD1-ALSにおける競争領域を広げており、送達、製造、コンパニオン診断における新規参入者の余地を生み出している。2026年7月、Nature Medicine誌はRactigen TherapeuticsのRAG-17(SOD1-ALS向け髄腔内投与siRNA)に関する第1相データを発表し、実質的な脳脊髄液中SOD1の低下と血漿NfLの低下を示し、バイオマーカーに基づく開発戦略と専門的な髄腔内投与インフラの実用的価値を強化した。2026年に報告されたベクター工学の並行的進展(例えば前臨床モデルにおけるAAV9マイクロRNAアプローチ)は、ウイルスベクター能力、分析、長期安全性モニタリングへの需要を裏付けており、一方でHEALEY ALSプラットフォーム試験(2026年7月にNUZ-001レジメンIの登録完了が報告)などのプログラムは、スポンサーにとって資産当たりの時間とコストを圧縮する適応型多群開発経路を常態化させ続けている。
最近の産業開発事情 筋萎縮性側索硬化症治療市場
- 2026年5月:BrainStorm Cell TherapeuticsはコーポレートアップデートでNurOwnのALSを対象とした第3b相ENDURANCE試験(NCT06973629)の準備状況を説明し、施設立ち上げに向けた進展を含めた内容を発表した。このアップデートは運用面での準備への継続的な投資を示しており、これは一貫した製造と施設対応に依存する高度な再生医療プログラムにとって重要なゲーティング要因である。
- 2025年12月:CorestemChemonは韓国におけるNeuronata-Rの商業化に向けた進展を報告し、臨床的に定義された緩徐進行サブグループ戦略に加え、ノースカロライナの米国拠点を通じた米国規制当局とのより深い協議計画を強調した。この動きは、幹細胞開発を規制当局および支払者が求める明確なレスポンダー識別の方向性に合わせるものであり、国境を越えた商業化能力を強化する。
- 2024年11月:大塚製薬はFUS-ALSを対象としたウレフネルセン(ION363)についてIonis Pharmaceuticalsとの独占的グローバルライセンス契約を締結し、製造と販売を対象とした。この体制は変異特異的オリゴヌクレオチドプログラムのグローバル供給と発売実行への道筋を広げる一方、スケールアップと商業化の責任をより大規模な商業組織へと移行させる。
筋萎縮性側索硬化症治療市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本調査では、主要地域における症状管理および疾患管理のための薬物療法およびその他の臨床的介入を含む、筋萎縮性側索硬化症の管理に使用される療法から生じる収益を市場として対象としています。
対象外の範囲:隣接する神経筋疾患および非ALS神経変性適応症は、同一製品がオフラベルで処方される場合であっても除外されます。
セグメンテーション概要
- 治療タイプ別
- 薬物療法
- 幹細胞療法
- 遺伝子・ASO療法
- その他
- 薬剤クラス別
- リルゾール
- エダラボン
- アンチセンスオリゴヌクレオチド
- 配合・多標的
- 症状修飾薬
- 投与経路別
- 経口
- 静脈内
- 髄腔内
- 皮下
- エンドユーザー別
- 病院
- 専門クリニック・ALSセンター
- 在宅ケア施設
- 流通チャネル別
- 病院薬局
- 小売薬局
- オンライン薬局
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- 欧州その他
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- アジア太平洋その他
- 中東・アフリカ
- GCC
- 南アフリカ
- 中東・アフリカその他
- 南米
- ブラジル
- アルゼンチン
- 南米その他
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、疾患と治療の明確なフレームを構築することから始まり、患者が診断から治療を受けるまでの流れをマッピングしました。有病率の範囲とケア設定パターンを確定するために、WHO健康統計、CDC健康データ、NIHおよびPubMedに収録された査読済み文献、FDA薬剤ラベルおよび承認履歴、OECDの医療システム指標などの公開・非有料ソースを活用しました。
次に、利用可能な国家償還スケジュール、政府の薬価開示、規制上の安全性通知などのソースから価格設定とアクセスに関するシグナルを収集し、企業の財務報告書、投資家向けプレゼンテーション、業界団体のウェブサイト、信頼できる報道機関を用いて採用の動向を確認しました。並行して、企業財務・インテリジェンスの有料サブスクリプションおよび広範な特許データベースを使用して、製品のポジショニングと需要を変化させる可能性のあるパイプラインイベントのタイミングを確認しました。ここに記載されているソースは例示的なものであり、データ収集、相互確認、および明確化のために他の公開文書も使用されているため、網羅的なものではありません。
一次インタビューおよびサーベイ
一次インタビューは、治療量を左右する要因と、疾患ステージおよびケア設定によって治療選択がどのように変化するかを検証することに焦点を当てました。APAC、EMEA、アメリカ大陸の神経内科医、病院および専門薬局の関係者、支払者・償還の専門家、業界参加者と対話し、普及、中断、および典型的な治療シーケンスに関する前提を確認しました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答の役職 | 地域 |
|---|---|---|
| 上位層:39% | 最高経営幹部(CXO):14% | APAC:45% |
| 中位層:47% | 機能・ユニットリーダー:32% | EMEA:33% |
| 中小規模プレイヤー:14% | マネージャー:54% | アメリカ大陸:22% |
市場規模算定と予測
規模モデルは、診断されたALS有病率、治療を受けた患者の割合、およびケア設定別の治療使用率から構築されたトップダウンの需要プールから始まります。次に、治療タイプ別のミックスと典型的な年間治療費を用いて、治療量を金額に換算します。合計値を現実的に保つために、サンプリングされた国レベルの価格ポイントに推定治療量を乗じたものや、病院および専門施設における処方ミックスに関するチャネルの議論など、選択的なボトムアップ検証によって裏付けを取っています。
モデルの入力には、診断された有病率のトレンド、ステージ別の治療浸透率、切り替えおよび中断行動、病院対在宅ケア管理の分割、ならびにラベルまたは償還変更後の予想価格変動が含まれます。一部の国で完全な価格設定またはアクセスの詳細が開示されていない場合、類似した償還構造を持つ代理市場を使用してギャップを埋め、一次情報と感度帯で確認します。
予測については、限られた過去のデータ系列に過学習することなく、パイプラインのタイミング、アクセスの決定、および治療ミックスの変化を反映できるようにシナリオ分析を使用しました。ベースケースは、普及速度と持続性に関する最も一般的な専門家の見解に合致しており、より遅いアクセスとより速い採用のケースを用いてストレステストを実施しています。
データ検証と更新サイクル
最終的な数値が承認される前に、疫学的範囲、公表された治療ガイドライン、および観察されたアクセスのマイルストーンを含む独立したシグナルに対して出力が確認されます。外れ値が現れた場合、前提を再検討し、価格換算を再確認し、差異を生じさせた特定の国または治療クラスについて一次情報源にフォローアップの連絡を取ります。
ロジック、入力、および計算が国別合計から地域集計まで一貫して維持されるよう、多段階の内部レビューが完了します。レポートは年次で更新され、主要な承認、撤退、または償還の変更などの重要なイベントが発生した場合には中間更新が追加されます。納品前に最終的なアナリストによる確認が行われ、クライアントが最新の更新されたビューを受け取れるようにしています。
Mordor Intelligenceの筋萎縮性側索硬化症治療市場規模と他の公表推計との比較
ALS治療の公表値が大きく異なって見えることがあるのは、治療を受けた患者数の基礎的な集計と治療バスケットが必ずしも同じ方法で定義されていないためです。企業が異なる基準年、通貨のタイミング、および新しい療法の採用速度の前提を使用する場合にも差異が生じます。
補助的な呼吸ケアデバイスと長期人工呼吸サービスはMordor Intelligenceの対象範囲外であり、これにより規模算定はより広範な疾患管理支出ではなくALS療法の収益に焦点を当てています。
ベンチマーク比較
| ソース | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 9.5億米ドル(0.95 ビリオン 米ドル)(2025年) | |
| 業界誌A | 7.9億米ドル(0.79 ビリオン 米ドル)(2024年) | より早い基準年と保守的な治療患者シェアを使用しており、専門チャネルにおける治療ミックスのアップグレードを十分に反映せずに価格水準をより平坦に保っているようです。 |
| 業界出版社B | 7.3億米ドル(0.73 ビリオン 米ドル)(2025年) | レガシー医薬品の売上と限られた地理的カバレッジを重視することで治療バスケットをより狭く保っており、コア市場以外での新しい普及と償還拡大を過小評価する可能性があります。 |
表の差異は主に、治療収益として何がカウントされるか、有病率から治療シェアがどのように構築されるか、および価格がどのように換算・更新されるかによって説明されます。合計を診断済みおよび治療済みコホートに結び付け、年次更新時にミックスの変化を再確認することで、出力は年度ごとに透明性と再現性を維持しています。
レポートで回答される主要な質問
グローバル筋萎縮性側索硬化症治療市場の規模はどのくらいですか?
世界の筋萎縮性側索硬化症治療市場規模は2026年に10億米ドルに達し、CAGRが6.76%で成長して2032年には14.7億米ドルに達すると予測されています。
グローバル筋萎縮性側索硬化症治療市場の現在の規模はどのくらいですか?
2027年、世界の筋萎縮性側索硬化症治療市場規模は10.6億米ドル(1.06 ビリオン 米ドル)に達する見込みです。
グローバル筋萎縮性側索硬化症治療市場の主要プレーヤーは誰ですか?
Mitsubishi Tanabe Pharma Corporation、CORESTEM, Inc、BrainStorm Cell Limited、Amylyx Pharmaceuticals Inc.、およびBiogenがグローバル筋萎縮性側索硬化症治療市場で事業を展開する主要企業です。
グローバル筋萎縮性側索硬化症治療市場で最も急速に成長している地域はどこですか?
アジア太平洋地域は予測期間(2027年~2032年)において最高のCAGRで成長すると推定されています。
グローバル筋萎縮性側索硬化症治療市場で最大のシェアを持つ地域はどこですか?
2026年、北米が世界の筋萎縮性側索硬化症治療市場において最大の市場シェアを占めています。
このグローバル筋萎縮性側索硬化症治療市場レポートはどの年を対象としており、2025年の市場規模はどのくらいでしたか?
2025年、グローバル筋萎縮性側索硬化症治療市場規模は9億5,000万米ドルと推定されました。本レポートはグローバル筋萎縮性側索硬化症治療市場の過去の市場規模として2019年、2020年、2021年、2022年、2023年、2024年を対象としています。また、本レポートは2026年、2027年、2028年、2029年、2030年、2031年のグローバル筋萎縮性側索硬化症治療市場規模を予測しています。