
希少神経疾患治療市場規模とシェア
市場概要
| 調査期間 | 2022 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
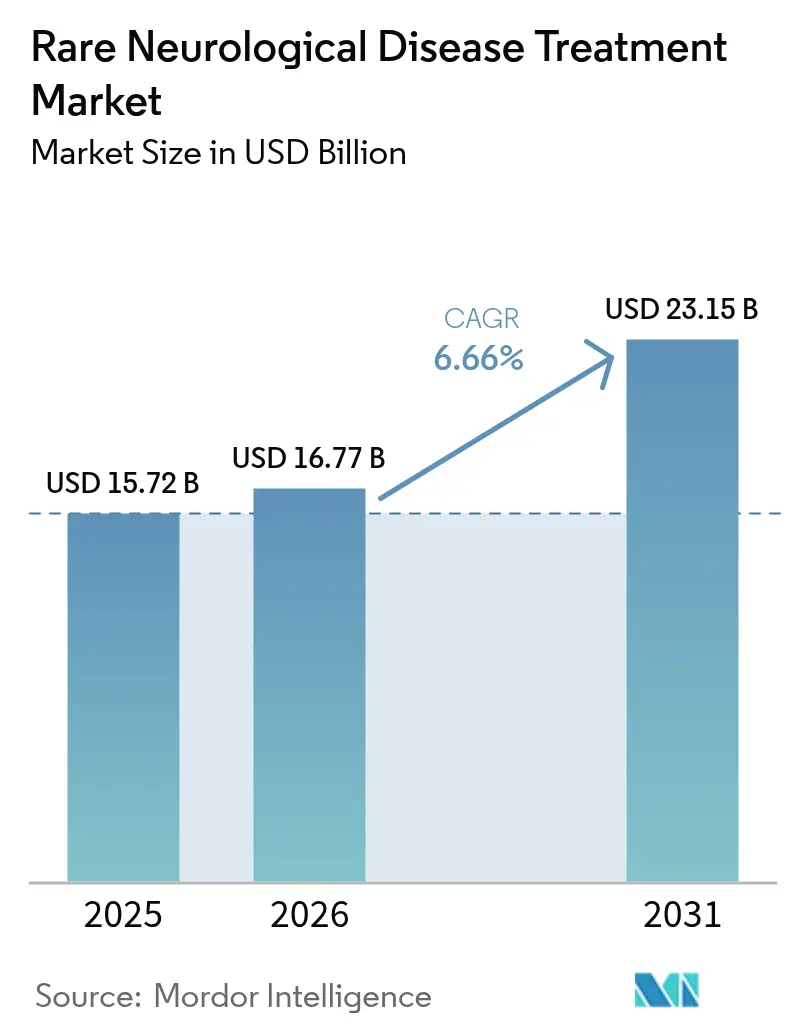
| 市場規模 (2026) | 16.77 十億米ドル |
| 市場規模 (2031) | 23.15 十億米ドル |
| 成長率 (2026 - 2031) | 6.66 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる希少神経疾患治療市場分析
希少神経疾患治療市場規模は、2025年の157億2,000万米ドルから2026年には167億7,000万米ドルへと成長し、2026年から2031年にかけて年平均成長率6.66%で2031年までに231億5,000万米ドルに達すると予測されています。遺伝子治療承認の波、迅速なオーファンドラッグ指定、超希少中枢神経系プログラムへのベンチャー資金の急増が、この上昇傾向の主な原動力となっています。RNAプラットフォームの広範な成熟化と、平均承認期間を18か月短縮した米国・EUの合理化された規制経路が、商業化タイムラインをさらに加速させています。投資家は実証済みのプラットフォーム技術に対してプレミアム評価を与え続けており、大手製薬企業と専門バイオテクノロジー企業間の統合を促進しています。地理的には、北米が高密度の治療センターネットワークと保険適用により採用をリードしており、アジア太平洋地域は政府が希少疾患イニシアチブを国家医療戦略に組み込むことで最も急速な普及を記録しています。反対方向の圧力としては、急峻な治療費、厳格なコールドチェーン要件、超小規模患者コホートの募集という常在的なハードルが挙げられます。
主要レポートのポイント
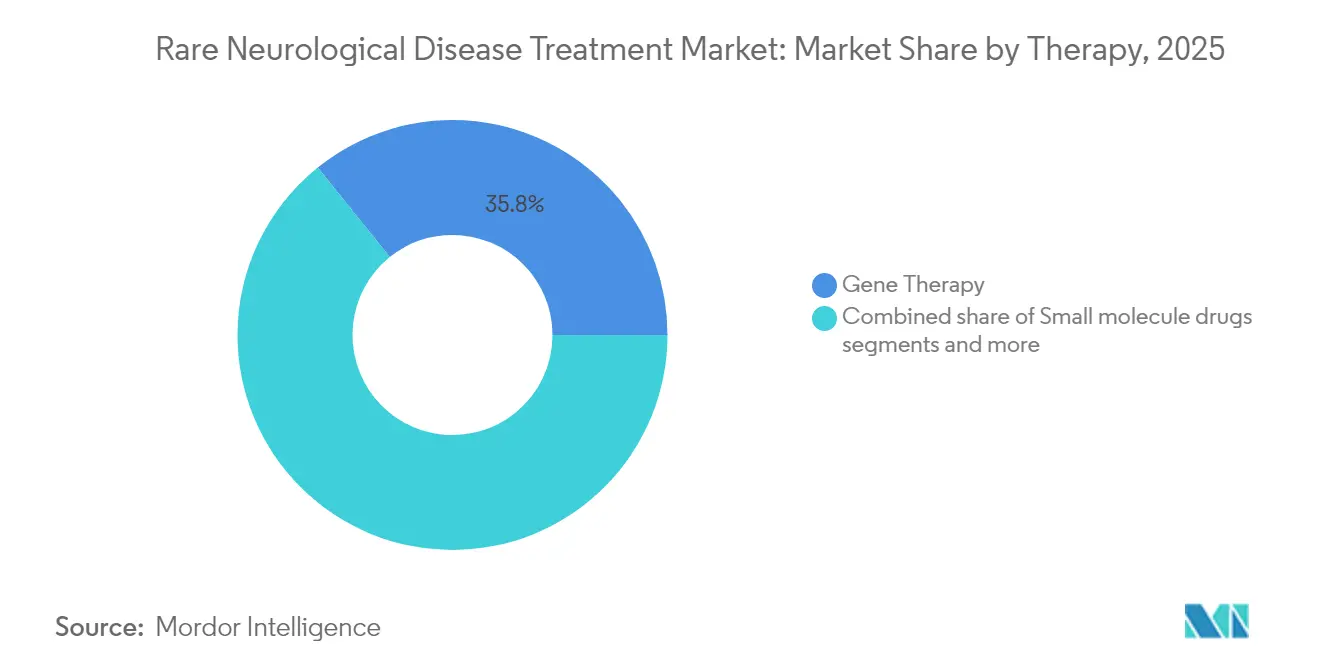
- 遺伝子治療は2025年の希少神経疾患市場シェアにおいて全治療タイプ中最大の35.78%を占め、一方でRNAベース治療は2031年にかけて年平均成長率7.12%で最も急速な拡大を記録しました。
- 脊髄性筋萎縮症は2025年の希少神経疾患市場規模の28.46%を占め、デュシェンヌ型筋ジストロフィーは年平均成長率7.89%で進展し、最も急速に成長している適応症であり続けています。
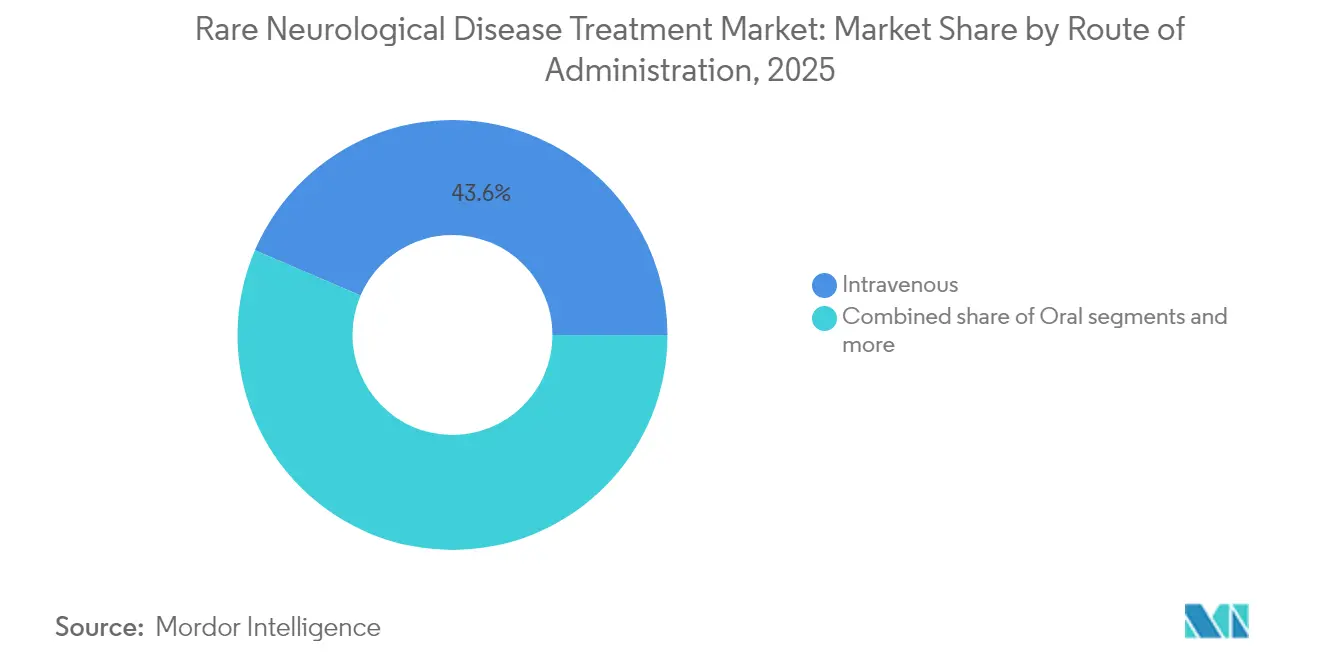
- 静脈内投与は2025年の市場において43.55%のシェアで投与経路をリードしており、髄腔内、皮下、その他の新興投与方法は合わせて予測期間中に年平均成長率8.39%で拡大すると予測されています。
- 北米は2025年に41.72%の収益で地域別セグメントを支配しましたが、アジア太平洋地域が2031年にかけて年平均成長率9.58%で成長トップとなっています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバー影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| FDA ファストトラック・オーファンドラッグインセンティブによる研究開発投資の促進 | +1.2% | 北米・EUで最も強い影響を持つグローバル | 中期(2~4年) |
| 診断改善による希少神経疾患の有病率上昇 | +0.8% | アジア太平洋地域で加速成長するグローバル | 長期(4年以上) |
| 希少中枢神経系疾患を標的とした遺伝子・RNA治療へのベンチャーキャピタル資金急増 | +1.1% | 北米・EUが中核、アジア太平洋地域への波及 | 短期(2年以内) |
| 脊髄性筋萎縮症等に対する新生児スクリーニングプログラムの拡大 | +0.9% | 北米、EUおよびアジア太平洋地域の一部市場へ拡大 | 中期(2~4年) |
| AI活用薬剤再利用プラットフォームによる中枢神経系オーファン適応症の特定 | +0.7% | 北米での早期採用を伴うグローバル | 長期(4年以上) |
| 国境を越えた患者アドボカシーコンソーシアムによる人道的使用アクセスの加速 | +0.6% | 新興市場を重視したグローバル | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
FDA ファストトラック・オーファンドラッグインセンティブによる研究開発投資の促進
FDA希少疾患イノベーションハブは現在、優先サイクルを通じて審査書類を処理し、標準タイムラインを短縮する専門審査官を配置しています。希少神経疾患に対するブレークスルーセラピー指定は2024年以降に前年比34%増加し、UniQureのAMT-130やPTC TherapeuticsのPTC518などの承認がハンチントン病の先例を確立しました。7年間の市場独占権、手数料免除、税額控除により、ニッチな適応症においても経済性が魅力的となり、かつて大手製薬企業が支配していた領域に小規模バイオテクノロジー企業が参入しています。一つのプログラムの実証がより広範なプラットフォーム応用を解放することが多く、希少神経疾患治療市場の勢いを維持する好循環の資金調達ループを生み出しています。加速された経路はまた、代替エンドポイントを受け入れるより賢明な試験デザインを促進し、開発者が早期にリソースを転換できるようにしています。
診断改善による希少神経疾患の有病率上昇
米国全州における脊髄性筋萎縮症の新生児ユニバーサルスクリーニングは、症状発現前に罹患乳児を特定し、早期のゾルゲンスマまたはスピンラザ投与により生涯にわたる転帰を変革しています。全ゲノムシーケンシングのコストは2001年以来99.9%急落し、地域病院への高度診断の普及をもたらしています。テレジェネティクスとバーチャルカウンセリングが医療過疎地域への専門家監督を拡大し、クラウドベースのバリアントライブラリが超希少中枢神経系変異の検出精度を高めています。有病率データの向上は、追加の研究開発を促進するより強固な商業的根拠を提供しています。アジア太平洋地域は、政府資金によるシーケンシングパネルが農村人口に到達することで実質的な恩恵を受け、希少神経疾患治療市場のグローバルベースを拡大しています。
遺伝子・RNA治療へのベンチャーキャピタル資金急増
希少神経疾患スタートアップは2024年に28億米ドルを調達し、業界全体の資本引き締めにもかかわらず前年比23%増となりました。投資家は、再利用可能なデリバリーシステムとオーファンフレームワーク下での高い規制成功率をリスク軽減要因として挙げています。Neurolentech–KaerusおよびCajal Neuroscience–Creyon Bioのような取引は、分子工学と遺伝的洞察を融合させたコラボレーションへの選好を示しています。この資本流入により、複数のパイプライン資産の同時開発が可能となり、ポートフォリオリスクを分散させ、希少神経疾患治療市場における近期ローンチの候補を深化させています。
脊髄性筋萎縮症等に対する新生児スクリーニングプログラムの拡大
脊髄性筋萎縮症に対するユニバーサル新生児スクリーニングは、ゾルゲンスマやスピンラザのような疾患修飾療法による症状発現前介入を可能にすることで、治療転帰を変革しました。脊髄性筋萎縮症を超えて他の希少神経疾患を含むようスクリーニングプログラムが拡大することで、新興治療から恩恵を受けられる早期診断患者のパイプラインが生まれています。早期治療開始は、症状発現前に不可逆的な損傷が生じる神経変性疾患において特に重要です。脊髄性筋萎縮症プログラムの成功は類似イニシアチブの青写真を提供しており、米国の複数の州がリソソーム蓄積症や代謝疾患を追加した拡張パネルのパイロットを実施しています。
抑制要因影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 生物製剤・遺伝子治療の高コストによる負担可能性の制限 | -1.2% | 新興市場で深刻な影響を持つグローバル | 長期(4年以上) |
| 超小規模患者プールによる臨床試験募集の課題 | -0.8% | アジア太平洋地域・中東アフリカ地域で特に課題があるグローバル | 中期(2~4年) |
| 厳格な中枢神経系安全性要件による規制承認タイムラインの長期化 | -0.9% | 北米・EUで最も厳格な施行が行われるグローバル | 中期(2~4年) |
| 新興市場における髄腔内RNA薬のコールドチェーン物流のギャップ | -0.6% | 新興市場、特にアジア太平洋地域・中東アフリカ地域・南米 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
生物製剤・遺伝子治療の高コストによる負担可能性の制限
希少疾患の平均年間治療費は2024年に32,000米ドルに達し、ゾルゲンスマのような最高水準の遺伝子治療は210万米ドルの定価となっています。支払者は事前承認の層、成果ベースの取引、分割払い契約で対応しており、普及を遅らせています。中所得国の環境では、財政上限が事実上アクセスを制限し、大衆市場の治療では見られない二極化したグローバルな状況を生み出しています。メーカーは年金型の取り決めを試みていますが、管理上の負担が小規模医療システムにとっての利益を上回ることが多いです。
超小規模患者プールによる臨床試験募集の課題
超希少神経疾患の中には世界で1,000人未満しか罹患していないものもあり、適応型N-of-1試験やバスケット試験などの革新的なデザインを余儀なくされています。地理的分散により物流コストが増大し、施設の専門知識は少数のアカデミックセンターに集中しています。バーチャルファーストプロトコルと分散型モニタリングは移動負担を軽減しますが、依然として規制当局の承認が必要です。グローバルな患者レジストリと自然歴コホートは、企業が早期にスポンサーしなければならない競争前の重要な資産となっています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
治療タイプ別:
遺伝子治療がリードを維持しRNAが急増遺伝子治療は2025年の収益の35.78%を占め、AAVベース構築物のブロックバスター的ローンチとラベル拡張に支えられています。遺伝子治療に関連する希少神経疾患市場規模は、次世代ベクターがより大きな遺伝子と再投与の障壁に取り組む中、2031年にかけて年率6.05%で成長する見込みです。RNAベース治療は年平均成長率7.12%で最も急速な上昇を記録しており、適応症をまたいで化学を再利用するアンチセンスおよびsiRNAプラットフォームへの投資家の関心を反映しています。低分子プログラムは血液脳関門透過が実現可能な領域で残余シェアを維持し、モノクローナル抗体は改善された中枢神経系デリバリーシステムとともに進展しています。酵素補充療法はリソソーム蓄積症の主力として安定しています。
パイプライン活動は、プラットフォーム再利用が資産あたりのコストをどのように低下させるかを浮き彫りにしています。スピンラザ、エテプリルセン、ブトリシラン、エプロンテルセンは、一つのデリバリー基盤が多様なターゲットをサポートできることを示しており、この動態が治療クラス全体の競争圧力を強めています。価格精査が高まる中、開発者は製造スケーラビリティと迅速な技術移転を差別化要因として強調しています。この競争は、希少神経疾患治療市場の長期的な軌跡を強化するより豊富なローンチ候補ポートフォリオを育成しています。
注記: 全個別セグメントのシェアはレポート購入時に入手可能


適応症別:
脊髄性筋萎縮症のリーダーシップがデュシェンヌ型筋ジストロフィーの台頭に直面脊髄性筋萎縮症は、ユニバーサル新生児スクリーニング、商業的に成熟した3つの治療法、および測定可能な臨床転帰により、2025年の売上の28.46%を占めました。しかしデュシェンヌ型筋ジストロフィーは、エクソンスキッピング、遺伝子編集、マイクロジストロフィン構築物が後期試験に入る中、2031年にかけて年平均成長率7.89%で加速しています。ハンチンチン低下RNAと遺伝子サイレンシング剤を活用したハンチントン病治療が市場に近づいています。希少てんかん症候群は単一遺伝子欠陥に合わせた精密ASO療法を採用し、実証可能な発作減少に結びついたプレミアム価格設定を支持しています。
適応症の状況は、特定の遺伝子変異または病理学的経路を標的とする精密医療戦略への広域スペクトラムアプローチからの進化を反映しています。バッテン病はこのトレンドを体現しており、複数の企業が遺伝子治療、酵素補充、低分子アプローチを用いて異なる遺伝的サブタイプの治療法を開発しています。
投与経路別:
静脈内投与が支配するが患者に優しい形態が台頭静脈内注入は2025年の収益の43.55%を占めました。これは、ほとんどのAAVベクターと組換え生物製剤が管理された病院環境を必要とするためです。静脈内投与の希少神経疾患治療市場シェアは、髄腔内、皮下、埋め込み型システムが2031年にかけて年平均成長率8.39%を記録する中、緩やかに低下すると予測されています。脳脊髄液への直接デリバリーは、全身毒性リスクを低減しながら作用部位での薬物濃度を高めます。経口薬剤はニッチにとどまりますが、低分子モジュレーターがトランスポーター利用により血液脳関門を通過できる場合に注目を集めています。
開発者は投与の利便性で差別化を図っています。長時間作用型デポ剤、浸透圧ポンプ、マイクロドーシングチップは、慢性的な注入を四半期または年1回の処置に変革しようとしています。このような革新は、治療負担と有効性を合わせて評価する支払者の購買決定を変える可能性があります。
注記: 全個別セグメントのシェアはレポート購入時に入手可能
地域分析
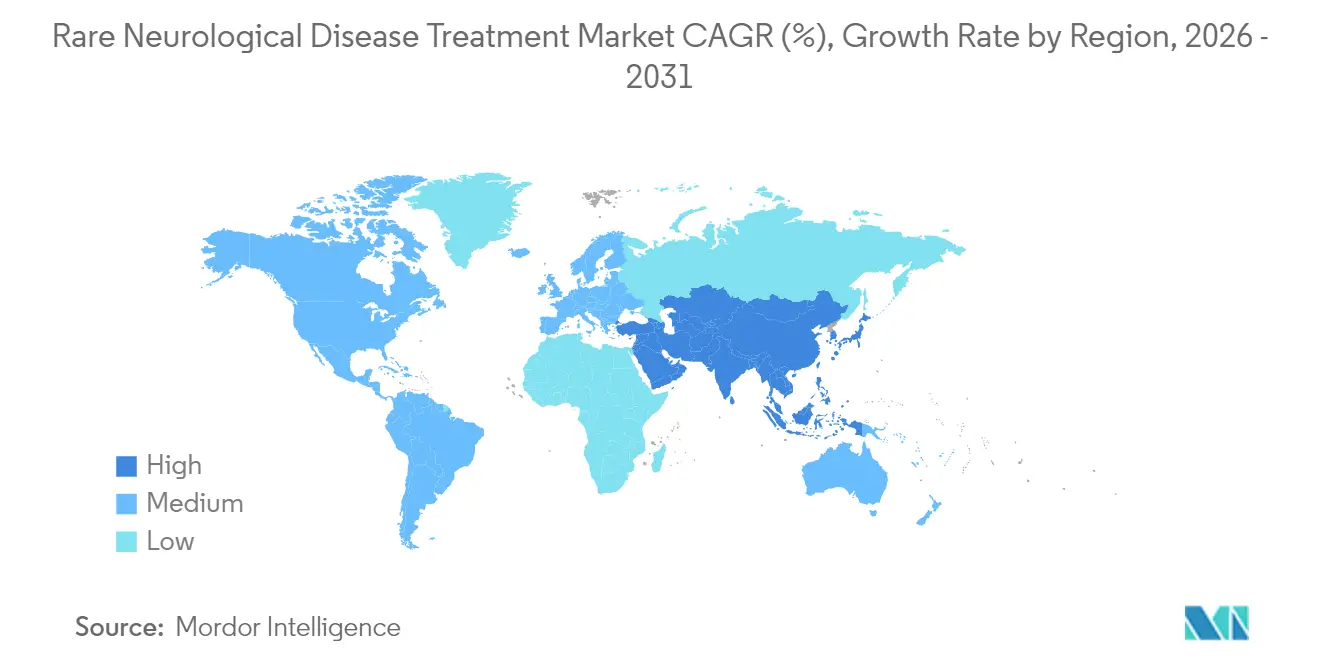
北米希少神経疾患治療市場
北米は、専門クリニック、統合された医療保険制度、およびFDAのオーファン薬に友好的な姿勢を背景に、2025年のグローバル売上の41.72%を創出した。迅速な規制承認が早期償還およびガイドライン採用につながるという地域の乗数効果は、そのリーダーップを定着させる循環的優位性を生み出している。しかし、インフレ抑制法のもとで価格交渉が激化しており、製造業者は早期上市の利点に対する純価格の低下を慎重に検討している。
欧州希少神経疾患治療市場
欧州は、EMAによる一元的承認ルートを持ちながらも、分断された償還の複雑な迷路により、第2位の市場シェアを占めている。ドイツ、フランス、および英国における医療技術評価は、7桁の金額に上る治療法の費用対効果を精査し、完全な市場参入を遅らせるリスク共有契約を課すこともある。それにもかかわらず、欧州の深い学術的基盤は研究者主導の試験を促進し、特に遺伝子治療の橋渡し研究においてグローバルなエビデンス基盤を豊かにしている。
アジア太平洋希少神経疾患治療市場
アジア太平洋地域は希少神経疾患治療市場において9.58%のCAGRで最も急速な成長を示しており、日本の先駆け審査制度、中国の画期的療法指定、およびオーストラリアの迅速審査スキームの恩恵を受けている。国家希少疾患カタログは早期アクセス資金を解放し、低い有病率にもかかわら高い人口密度が絶対的な患者数を増大させている。コールドチェーン物流とアフォーダビリティは依然として課題であるが、韓国の希少疾患レジストリネットワークに代表される地域間連携がインフラ格差を縮小しつつある。

規制環境
希少神経疾患治療薬の規制は、米国FDAや欧州EMAをはじめとする主要当局におけるオーファンドラッグの枠組みと迅速審査経路によって支えられている。これらの制度はオーファン指定、プロトコル支援、加速プログラムへのアクセスを通じて開発を支援する。米国では、FDAレアディジーズ・イノベーション・ハブが、CDERとCBER両方の製品に関連する部門横断的な調整機能を提供しており、低分子医薬品、生物製剤、遺伝子・RNA治療薬という市場構成を反映している。
2026年2月、FDAは超希少疾患向け個別化治療のための「妥当なメカニズムの枠組み(Plausible Mechanism Framework)」を記したガイダンス案を発表した。同局は、ランダム化試験が実施困難な場合に限定的な臨床エビデンスパッケージを検討する姿勢を示している。英国では、MHRAが2026年5月に「希少疾患治療薬規制枠組み」に関する公開協議を開始し、試験承認と段階的な販売承認への道筋を組み合わせた「Investigational Marketing Authorisation」構想を含めている。欧州連合では、オーファン指定は既存のEMA法的枠組みの下で運用され続けているが、より広範なEU医薬品法制改革は2025年12月に暫定合意に達し、2026年を通じて継続しており、指定管理とタイムラインの今後の扱いに焦点が当てられている。
バリューチェーン分析
バリューチェーンは、発見および転換的研究(学術研究室、バイオテク・プラットフォーム、患者団体主導のレジストリ)から始まる。その後、遺伝子治療のベクター設計、RNA治療薬のオリゴヌクレオチド化学、極小規模コホートに適したバイオマーカー戦略といった専門的な開発段階に進む。臨床開発は、髄腔内投与、高度な画像診断、長期的な神経発達フォローアップを支援できる卓越した医療センターに集中する。募集の制約が強まる中、開発企業は代替的な試験デザインと自然史データへの依存を強めている。
製造と流通は主要なコストおよびリスクの拠点であり、特に高度な専門施設、訓練を受けた人員、高品質な出荷試験を要する先進医療医薬品(ATMP)にとって重要である。これらの工程は厳格な温度管理物流にも依存する。商業流通は小売チャネルを回避し、限定的なネットワークや専門薬局モデルを通じて、患者への直接配送や治療センターへの配送を可能にすることが多く、給付確認やアドヒアランスモニタリングなどのサービスに支えられている。運用の実行は、米国連邦反キックバック法や州ごとの薬局法など、限定流通構造に影響を及ぼす遵守要件によって形作られ、一方欧州では、欧州医薬品戦略に整合した取り組みを通じて供給の強靭性を重視し、重要な治療薬に対するより地域密着型の事業展開と製造拠点の選択を促している。
競合状況
市場は中程度の断片化を示しており、上位5社が収益シェアの約半分を占めています。AbbVieによるCerevel Therapeuticsの87億米ドルの買収とJohnson & JohnsonによるIntra-Cellular Therapiesの146億米ドルの買収は、希少神経疾患フランチャイズとプラットフォーム技術を確保するための防衛的な動きを示しています。
戦略的差別化はますますデリバリーとアクセス物流に依存しています。企業は、複数日輸送にわたるRNA治療薬の温度完全性を検証する専用コールドチェーン流通に資本を配分しています[2]出典:Accredo Specialty Pharmacy、「希少治療薬の安全なデリバリー」、accredo.com 。ゲノムカウンセリング、交通費補助、価値ベースの支払い構造を提供する患者サポートプログラムは競争上の必需品となっています。
デジタル探索ツールが競争の別の層を加えています。AIネイティブの参入者はリアルワールドデータセットを分析して再利用候補を特定し、早期段階のタイムラインを短縮し、社内の計算能力を持たない既存製薬企業とのパートナーシップを促進しています。知的財産戦略は現在、分子組成だけでなく、デリバリーデバイスや併用療法も保護するようになっています。
希少神経疾患治療業界リーダー
CSL Ltd
Merz Pharma GmbH & Co. KGaA
Kedrion Biopharma Inc.
US WorldMeds LLC (Solstice Neurosciences LLC)
Aquestive Therapeutics Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
希少神経疾患治療市場
- Biogen
- Roche
- Novartis
- Pfizer
- Sarepta Therapeutics
- Ionis Pharmaceuticals
- UCB
- Argenx SE
- Reata Pharmaceuticals, Inc.
- Sanofi
- AstraZeneca
- Biomarin Pharmaceutical
- Jazz Pharmaceuticals plc
- Ultragenyx Pharmaceutical Inc.
- PTC Therapeutics, Inc.
- CSL Behring
- Ipsen
- Mitsubishi Tanabe Pharma Corp.
- Marinus Pharmaceuticals, Inc.
- Catalyst Pharmaceuticals, Inc.

市場機会と将来展望
検証済みの送達プラットフォームを複数の適応症で再利用できる超希少かつ遺伝的に定義された神経疾患領域には、大きな未開拓の余地が残っている。この再利用により、資産あたりの追加開発時間を短縮でき、単一資産への賭けではなくポートフォリオ的アプローチを支えることができる。公的プログラムも遺伝子ベース治療の橋渡しを拡大している。NIH/NINDSの超希少遺伝子ベース治療(URGenT)ネットワークは、超希少神経疾患に対する後期前臨床開発と臨床試験準備を支援している。これは、概念実証からヒト初回投与実施までの間の恒常的な障壁に対応するものである。
精密遺伝子医療の勢いは、希少小児てんかんやその他の単一遺伝子性中枢神経系疾患でも見られる。2026年7月、ARPA-Hは「THRIVE」イニシアチブを発表し、希少遺伝性疾患向けの生体内精密遺伝子医療を開発するコンソーシアムに最大1億6,000万米ドルを助成した。これは単一資産プログラムを超えてパイプラインを拡大できる、プラットフォーム中心の投資経路を強化するものである。2026年2月、FDAレアディジーズ・イノベーション・ハブは戦略アジェンダを公表し、希少疾患プログラムについて開発企業がFDA各センターと連携する上での明確な接点を提供した。企業の臨床データ発表は投資家やパートナーの関心を引き続き形作っている。例えば、Neurogeneは2026年6月時点(データカットオフ)のフェーズ1/2 NGN-401レット症候群プログラムのデータを報告し、延長フォローアップを通じて治療を受けた参加者全体でマイルストーンの改善が見られたと発表し、重度の小児神経発達障害における遺伝子ベースアプローチへの継続的な注目を後押ししている。
Recent Industry Developments in 希少神経疾患治療市場
- 2026年7月:ARPA-Hは「THRIVE」イニシアチブを発表し、希少小児てんかんを含む希少遺伝性疾患向けの生体内精密遺伝子医療を開発するコンソーシアムに最大1億6,000万米ドルを助成した。このプログラム構造は、単一資産への賭けよりも拡張性のあるプラットフォームアプローチを優先し、単一遺伝子性中枢神経系適応症におけるより広範なパイプライン形成を後押ししている。
- 2025年11月:Kedrion Biopharmaは、先天性アセルロプラスミン血症を対象とした血漿由来治験薬に対し、EMAがオーファンドラッグ指定を付与したと報告した。この指定は、神経学に隣接する超希少遺伝性疾患における規制上の位置付けを強化し、既存のオーファンインセンティブを通じた開発計画を支援するものである。
- 2024年10月:Bright Minds BiosciencesとFirefly Neuroscienceは、BMB-101を対象としたEEGベースの欠神発作フェーズII試験を開始した。この試験デザインは、治療プログラムと客観的な神経生理学的エンドポイントを組み合わせるもので、希少てんかん症候群におけるバイオマーカー支援型開発への市場のシフトを反映している。


希少神経疾患治療市場 レポートの範囲と調査方法論
市場定義と対象範囲
本市場は、希少神経疾患の治療に使用される医薬品および先進治療から得られる収益を対象とし、治療は脳、脊髄、または末梢神経に影響を及ぼす定義された希少疾患に向けられ、標準的な臨床経路を通じて処方されるものである。
対象範囲の除外事項:診断薬、単体の補助的医療機器、および価格設定された医薬品または治療コースに組み込まれていない非治療的サービスは除外する。
セグメンテーション概要
- 治療タイプ別(金額)
- 低分子薬
- 生物製剤・モノクローナル抗体
- 遺伝子治療
- 酵素補充療法
- RNAベース治療
- その他
- 適応症別(金額)
- 脊髄性筋萎縮症
- デュシェンヌ型筋ジストロフィー
- バッテン病
- 筋萎縮性側索硬化症(希少型)
- ハンチントン病
- 希少てんかん症候群
- その他
- 投与経路別(金額)
- 経口
- 静脈内
- その他
- 地域別(金額)
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- 欧州その他
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- オーストラリア
- アジア太平洋その他
- 南米
- ブラジル
- アルゼンチン
- 南米その他
- 中東・アフリカ
- GCC
- 南アフリカ
- 中東・アフリカその他
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、希少神経疾患治療として何が該当するかを整理することから始まり、その後、地域間で確認可能な需要・供給の指標を収集する。使用する公的データソースには、FDAおよびEMAの医薬品ラベルおよび承認データベース、パイプライン追跡のためのNIH ClinicalTrials.gov、CDCおよびWHOの疫学および疾病負荷統計、NORDやEURORDISなどの団体による資料(査読済みの神経学およびオーファンドラッグ関連学術誌を含む)が含まれる。
また、治療薬の発売時期、患者支援プログラム、地域別の収益構成を把握するために、企業の年次報告書、投資家向け説明資料、決算発表の記録も確認する。必要に応じて、承認済みの有料データベースを通じて構造化された企業財務データや特許出願情報を取得し、価格動向やライフサイクルイベントを相互確認する。これらの例は網羅的なものではなく例示的なものであり、収集、検証、明確化のために他の多くの公開資料も参照した。
一次インタビューおよび調査
一次インタビューおよび短期調査は、患者がどのように診断され、いつ治療対象となり、治療の選択が診療段階によってどのように変化するかを検証するために実施された。通常、南北アメリカ、EMEA、APAC地域の神経学専門医、薬局・アクセス部門のリーダー、患者団体に精通した専門家、および商業チームと対話を行い、地域ごとの償還制度や発売順序が最終的な前提条件に反映されるようにしている。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| トップ層:29% | 最高幹部(CXO):14% | APAC:48% |
| 中堅層:50% | 機能・部門リーダー:33% | EMEA:34% |
| 中小プレイヤー:21% | マネージャー:53% | 南北アメリカ:18% |
市場規模算定と予測
規模算定はトップダウン方式の需要プール評価を用いて構築されている。有病率および診断済み人口を適応症別の治療対象コホートに変換し、インタビューを通じて検証された典型的な年間治療コスト範囲を乗じる。多くの希少神経疾患は対象となる人口プールが小さいため、モデルはさらに、オーファンドラッグ承認、治療薬の発売日、専門治療センターの密度、償還の広がり、投与経路の構成といった観測可能な指標に基づいて調整され、これらは診療拠点のコストと導入率に影響を与える。
その総計は、開示情報が存在する場合の治療薬収益サンプルの集計など、選択的なボトムアップ方式の推定によって確認され、サンプル化された患者数と価格帯を用いて、国・地域別の数値が現実的な範囲にあることを確認する。小規模国のデータが乏しい場合は、類似の償還制度や紹介経路を持つ国からの代替的な前提を用い、専門家の意見が早期または遅延した採用を示す場合には調整を行う。
予測にあたっては、新規遺伝子治療の承認、適応拡大、独占期間の終了といった主要な転換点を中心にシナリオ分析を実施し、予想される診断率および医療支出能力に対して回帰分析的な妥当性確認を行う。最終的な成長経路は、特に治療センターが限られる超希少適応症について、臨床医およびアクセス専門家が実現可能と見込む水準と整合させている。
データ検証と更新サイクル
各主要ステップは、適応症レベルの治療患者ロジック、既知の発売カレンダー、地域レベルのアクセス成熟度など、独立した指標との照合によって検証される。異常値はフラグ付けされ、見直され、前提の再確認を通じて修正された後、数値が最終承認される前に第二の分析担当者によるレビューが行われる。
モデルは毎年更新され、新規承認、安全性情報の更新、償還制度の変更が次のリリースに反映される。サイクル間に重大な事象が発生した場合、前提を見直した上でモデルの該当部分が更新される。提供前には、最新の公的情報および専門家の見解が反映されていることを確認するための最終確認を行う。
Mordor Intelligenceによる希少神経疾患治療市場規模と他の公表推定値との比較
希少神経疾患治療の公表市場規模は、対象範囲が標準化されておらず、対象疾患のリストの取り扱いも常に一致しているわけではないため、大きく異なって見えることがある。差異はまた、一度限りの遺伝子治療をどのように年次化するか、あるいは前払いコストとして記録するか、そして価格を定価、実質価格、または混合実現価格のいずれとしてモデル化するかによっても生じる。
主な差異は、疾患と治療のバスケットをどの範囲まで定義するかによるものであり、一部の推定値には、明確な治療経路を持つ特定の希少神経疾患適応症に紐づかない、より広範な希少疾患神経学の重複領域や症状管理薬支出が組み込まれている。
ベンチマーク比較
| 出典 | 市場規模 | 研究手法の相違点 |
|---|---|---|
| Mordor Intelligence | USD 15.72 B (2025) | |
| グローバルコンサルティング企業A | USD 45.90 B (2025) | より広範な疾患・治療バスケットを使用しており、より広範な希少疾患神経学の重複領域や支持療法の支出を含んでいる可能性が高く、これにより治療対象プールが市販治療経路を超えて拡大している。 |
| 業界出版社B | USD 10.64 B (2025) | 出荷時価格ベースの収益を報告することが多く、下流チャネルの上乗せ分や一部の高コストな先進治療を除外する可能性があり、主要な発売があった年においては数値が圧縮される場合がある。 |
この表は、対象範囲と価格の取り扱いが差異の二大要因であることを示している。Mordor Intelligenceでは、2025年の数値は、適応症別の診断から治療への移行コホート構築、および治療タイプ別の価格前提(一度限りの治療をどのように時間的に分散するかを含む)と結び付けられており、アクセス状況が変化する中でも地域間での整合性を取りやすくしている。


レポートで回答される主要な質問
質問
回答
希少神経疾患治療市場の現在の規模はどのくらいですか?
予測では2026年に167億7,000万米ドル、2031年までに231億5,000万米ドルとなり、2026年から2031年にかけて年平均成長率6.66%を反映しています。
現在病院で最も広く使用されているデバイス形態はどれですか?
バンドまたはストラップ式カフが最も一般的であり、2025年のグローバル売上の46.62%を占めています。
外来手術センターが橈骨圧迫デバイスの使用を増やしている理由は何ですか?
外来手術センターは日帰り退院のための橈骨アクセスを好み、2031年にかけてデバイス採用において年率8.27%の成長を記録しています。
ハイブリッド自動カフは空気圧モデルと比較してどのように安全性を向上させますか?
ハイブリッドはセンサーを使用して圧力を自動的に調整し、特許止血をサポートし、主要プログラムにおける橈骨動脈閉塞の発生率を2%未満に低下させます。
欧州のデバイス価格に最も影響を与える規制上の問題は何ですか?
製品あたり5,000~100,000ユーロのEU医療機器規則認証コストが製造費用を引き上げ、欧州の病院全体の最終価格に影響を与えています。
予測期間中に最も急速な処置成長が見込まれる地域はどこですか?
アジア太平洋地域は最高の成長が見込まれており、
最終更新日:



