
中枢神経系治療薬市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
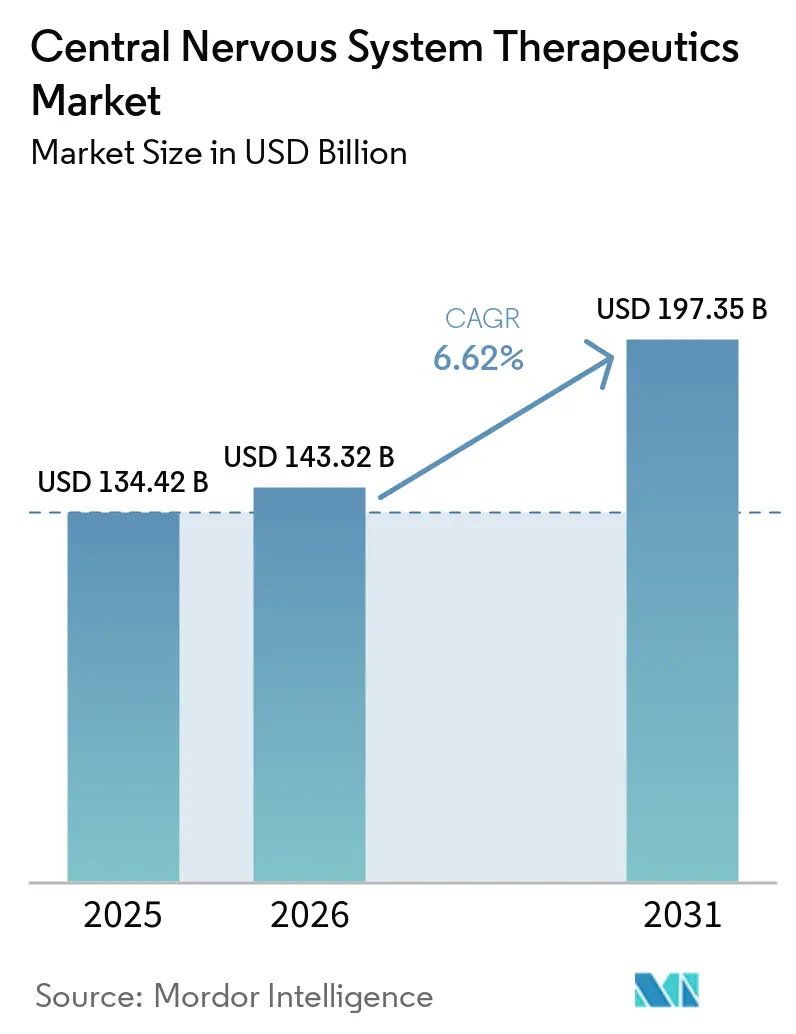
| 市場規模 (2026) | 143.32 十億米ドル |
| 市場規模 (2031) | 197.35 十億米ドル |
| 成長率 (2026 - 2031) | 6.62 % |
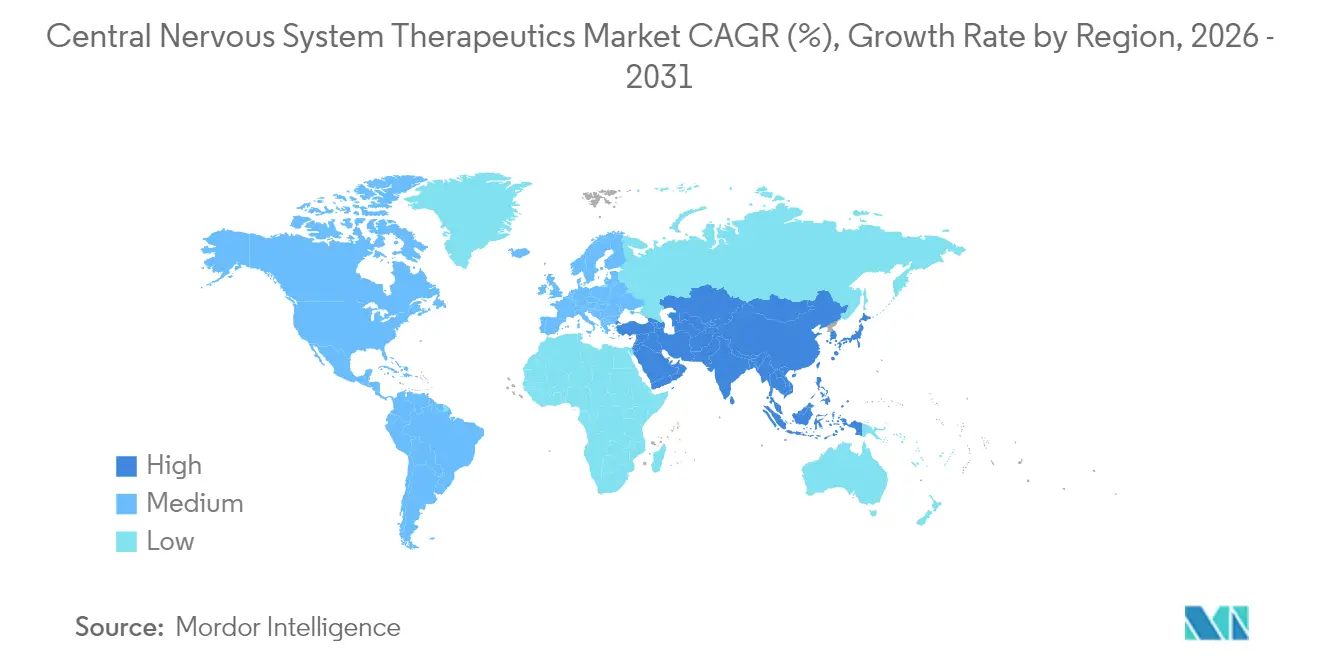
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる中枢神経系治療薬市場分析
中枢神経系治療薬市場規模は2026年に1,432億3,200万USDと推定され、2025年の1,344億2,000万USDから成長し、2031年には1,973億5,000万USDに達する予測で、2026年から2031年にかけて6.62%のCAGRで拡大しています。統合失調症治療薬KarXTおよびアルツハイマー病治療薬ドナネマブの画期的承認は、症状コントロールから原因神経生物学を標的とする精密医療への決定的な転換を示しています。疾患修飾レジメンに対するペイヤーサポートの強化、バイオマーカーによる診断の拡大、AIによる治験設計が相まって、拡大軌道を強固なものとしています。高額買収による差別化資産の確保が競争的勢いを高めており、一方で成熟したフランチャイズではジェネリック浸食が利益率を圧迫しています。こうした状況において、堅牢な臨床エビデンスと実世界における価値提案を融合できる企業が優位性を持つこととなります。
主要レポートの要点
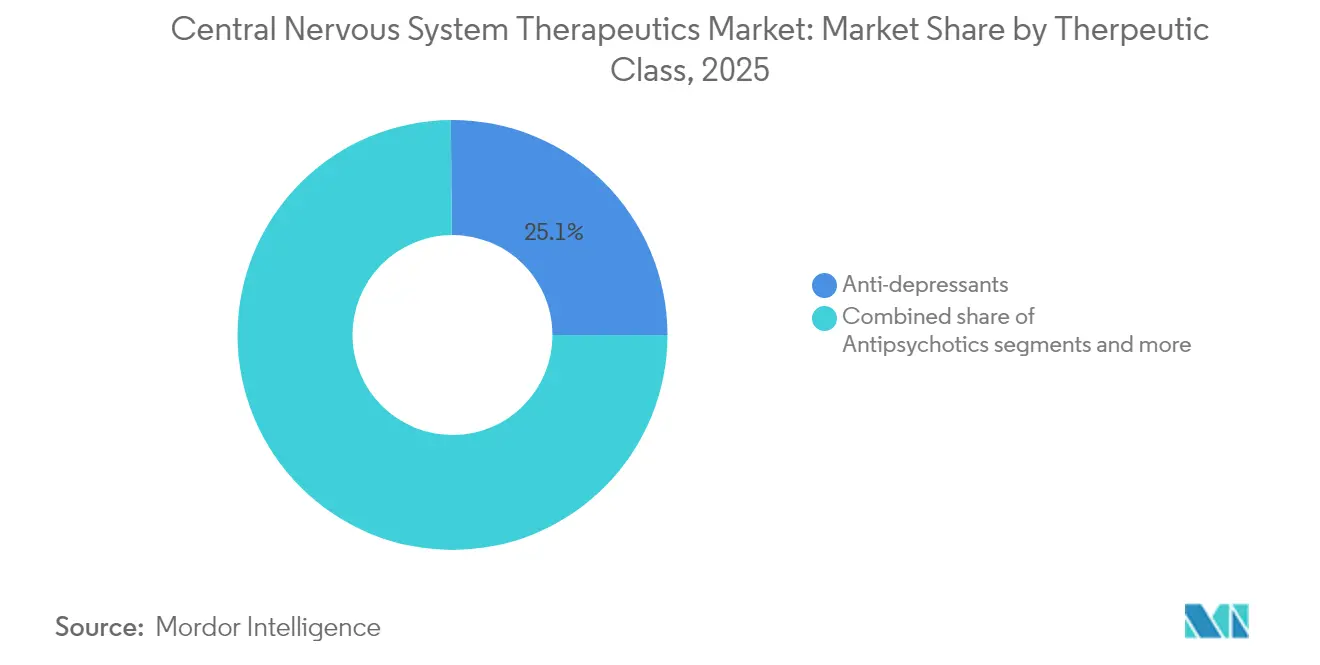
- 治療クラス別では、抗うつ薬が2025年に25.12%の売上シェアを獲得してトップとなり、疾患修飾療法は2031年にかけて6.83%のCAGRで成長する見込みです。
- 疾患別では、うつ病が2025年の中枢神経系治療薬市場シェアの27.55%を占め、アルツハイマー病は2031年にかけて7.05%のCAGRで成長する見込みです。
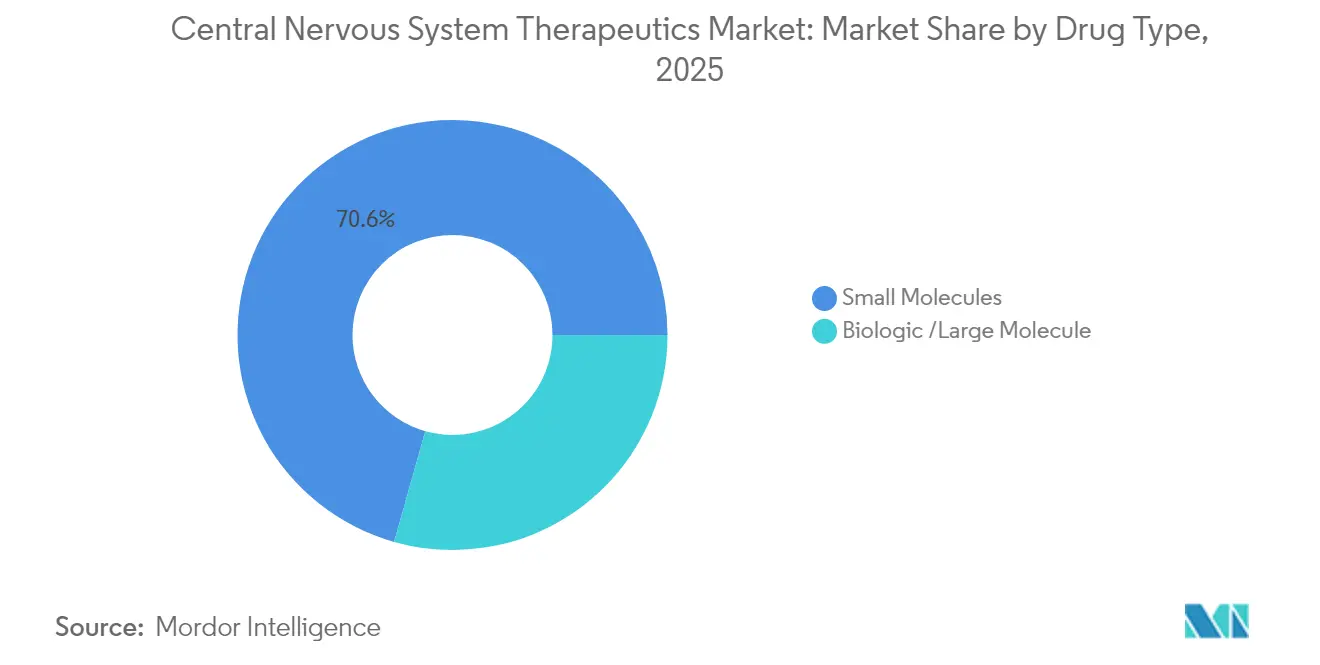
- 薬剤タイプ別では、低分子が2025年の中枢神経系治療薬市場規模の70.62%のシェアを占め、バイオロジクスは2026年から2031年にかけて7.52%のCAGRで成長する予測です。
- 投与経路別では、経口製剤が2025年の中枢神経系治療薬市場規模の82.11%を占め、代替経路は2031年にかけて7.28%のCAGRで拡大しています。
- 地域別では、北米が2025年の中枢神経系治療薬市場シェアの45.01%を維持しており、アジア太平洋地域は2031年にかけて7.78%のCAGRで拡大しています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
推進要因影響分析*
| 推進要因 | CAGRへの影響(~%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 高齢化と中枢神経系疾患有病率の上昇 | +1.0% | 北米および欧州に集中するグローバル | 長期(4年以上) |
| 特許期間終了後のジェネリック浸透の拡大 | +0.8% | 北米および欧州主導のグローバル | 中期(2年〜4年) |
| 画期的な中枢神経系薬剤に対する良好な償還 | +0.7% | 北米およびEU、アジア太平洋地域へ拡大 | 中期(2年〜4年) |
| 神経イメージングおよびバイオマーカーに基づく診断の改善 | +0.5% | 北米およびEUが中核、アジア太平洋地域への波及 | 長期(4年以上) |
| サイケデリック補助療法の臨床的成果 | +0.5% | 北米およびEUの規制枠組み | 短期(2年以下) |
| 中枢神経系に特化したデジタルツインへのベンチャー資金 | +0.4% | 北米およびEUに集中するグローバル | 中期(2年〜4年) |
| 情報源: Mordor Intelligence | |||
高齢化と中枢神経系疾患有病率の上昇
神経疾患は2024年に34億人に影響を与え、障害調整生存年数における世界最大の原因となっています。発症率は65歳以上で加速しており、中枢神経系治療薬市場への持続的な需要を牽引しています。先進国における認知機能低下の年間介護費用は1兆1,000億USDに達し、施設入所を遅らせる介入策を承認するようペイヤーを動機付けています。早期診断と疾患修飾薬の組み合わせは、保険会社にとって財政的に賢明であると見なされています。人口の高齢化は予測期間において不可逆的であるため、この需要ベクターは中枢神経系治療薬市場にとって最も持続的な成長触媒であり続けます。
特許期間終了後のジェネリック浸透の拡大
リリカのジェネリックは米国における独占期間終了後18か月以内に処方量の85%を獲得し、大型中枢神経系ブランドへの価格侵食がいかに迅速に起きるかを示しました。低コストの選択肢は新興国における患者アクセスを広げ、治療対象集団を拡大させ、中枢神経系治療薬市場を公的ペイヤーの主要支出項目として確立しています。同時に、オリジネーターは次世代資産と新たなデリバリーモードの開発を加速させ、プレミアム価格設定と代替品耐性を実現し、イノベーションサイクルを活性化しています。
画期的な中枢神経系薬剤に対する良好な償還
FDAの「Total Care for Exceptional Therapies」経路は、高ニーズの中枢神経系薬剤の承認期間を40%短縮します。メディケアによるレカネマブの適度な便益にもかかわらずの適用は、明確な社会的価値を持つ疾患修飾薬を償還する意欲を示しています。機能的アウトカムに支払いを連動させる価値連動型契約が民間保険およびアジア市場に広がり、イノベーターの収益予測可能性を改善し、中枢神経系治療薬市場への信頼を強化しています。
神経イメージングおよびバイオマーカーに基づく診断の改善
血液検査はアルツハイマー病に対して90%の精度を達成しており、より早期の治療介入を可能にしている。タウおよび神経炎症のPETイメージングは、試験規模を縮小し統計的検出力を高める客観的なエンドポイントを提供する。規制当局は長期的な臨床アウトカムの代わりに中枢神経系バイオマーカーデータをまます受け入れるようになっており、開発コストを圧縮している。AIとマルチモーダルイメージングの統合により、患者を最適な治療法と照合する予測モデルが生まれ、中枢神経系治療薬市場におけるパイプラインプログラムの成功率を高めている。
制約要因影響分析*
| 制約要因 | CAGRへの影響(~%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 神経学における高い臨床試験失敗率 | -0.9% | 北米およびEUに特に影響するグローバル | 長期(4年以上) |
| 大型製品のジェネリック浸食(例:リリカ) | -0.7% | 北米および欧州主導のグローバル | 中期(2年〜4年) |
| 厳格な中枢神経系安全性ラベリング要件 | -0.5% | グローバルな規制枠組み | 中期(2年〜4年) |
| 特殊添加剤のサプライチェーン不足 | -0.3% | アジア太平洋地域の製造に集中するグローバル | 短期(2年以下) |
| 情報源: Mordor Intelligence | |||
神経学における高い臨床試験失敗率
神経学パイプラインは92%の消耗率に悩まされており、治療領域の中で最も高い値です。複雑な病態生理学、血液脳関門透過性の障壁、および異質な患者像が前臨床シグナルの臨床転換を妨げています。エムラクリジンやダルザネムドールのような注目される挫折は根強いリスクを浮き彫りにしています。資本集約型の試験が中小企業を敬遠させ、資金力のある大手製薬会社が不振資産を買収する形での業界再編を促進していますが、全体的なイノベーションの速度は低下し、中枢神経系治療薬市場の成長見通しを抑制しています。
厳格な中枢神経系安全性ラベリング要件
新たに承認された神経系薬剤の60%は、FDAのリスク評価緩和戦略(Risk Evaluation and Mitigation Strategies)の下で市場に参入しています。欧州医薬品庁(EMA)は神経精神科的モニタリングの拡大を義務付けており、開発期間を最長18か月延長させます。追加データ収集は試験予算を増大させ、中小の開発会社に不均衡な負担をかけています。患者保護に不可欠である一方、強化された監視が参入障壁を高め、回収期間を長引かせ、中枢神経系治療薬市場における近期の熱意を低下させています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
治療クラス別:
疾患修飾療法が急速に拡大疾患修飾療法コホートは6.83%のCAGRで拡大軌道にあり、中枢神経系治療薬市場内の他のすべてのカテゴリーを上回っています。抗うつ薬は2025年シェア25.12%でボリュームリーダーの地位を維持しており、プライマリケアでの広範な処方に支えられています。しかし投資家の関心は、Bristol Myers Squibbによる140億USDのKarXT買収に代表される、疾患経過を変える薬剤へとシフトしています。これらの取引が再生経路、免疫調節、およびシナプス修復プラットフォームへの資本を誘導しています。
抗精神病薬はKarXTを受けて勢いを取り戻す一方、抗てんかん薬は急激なジェネリック浸透に直面しています。鎮痛薬は利益率の圧迫を受けているものの、片頭痛特化型バイオロジクスは価格決定力を維持しています。神経変性資産は有効性が控えめであっても、進行を遅らせることで社会的節約が大きいためプレミアムバリュエーションを引き付けています。症状緩和と疾患修飾を組み合わせたコンビネーションレジメンを試験する企業が増え、中枢神経系治療薬市場における歴史的な治療サイロが曖昧になりつつあります。
注記: 全個別セグメントのシェアはレポート購入後に入手可能


疾患別:
アルツハイマー病が成長ペースを牽引うつ病は2025年売上の27.55%を維持していますが、アルツハイマー病は適応症の中で最速となる7.05%のCAGRを記録する予測です。レカネマブおよびドナネマブなどのパイプライン薬剤の償還が、以前は未開拓であった数十億ドル規模のアドレサブル市場を創出しています。メンタルヘルス適応症もデジタル療法の恩恵を受け、従来の臨床環境を超えたリーチを広げています。
神経血管疾患および希少てんかんは、孤児薬価格設定力を持つ未充足ニッチ市場であり続けています。感染症関連の神経学的後遺症および腫瘍科とのクロスオーバー療法は、中枢神経系への潜在的ウイルス影響に関する研究の高まりに支えられてゆっくりと拡大しています。これらの多様な疾患レベルのダイナミクスが、中枢神経系治療薬市場内のマルチモーダルなポートフォリオ戦略を強化しています。
薬剤タイプ別:
バイオロジクスおよび遺伝子療法が加速低分子は2025年売上の70.62%を維持していますが、モノクローナル抗体および遺伝子療法への受容の高まりを受け、バイオロジクスは7.52%のCAGRを描いています。SOD1-ALS(スーパーオキシドジスムターゼ1型筋萎縮性側索硬化症)およびAADC欠損症に対するFDAの承認が、神経学における遺伝子介入の実現可能性を確認しました。抗体薬物複合体と標的分解剤はバイオロジクスの精度と低分子の利便性を融合させ、イノベーターのツールキットを多様化しています。
投資家は受容体介在型トランスサイトーシスベクターなど血液脳関門を克服するプラットフォームを評価します。一方、低分子研究は高度な脳透過性化学とアロステリックモジュレーターへとシフトしています。この補完的な進化が中枢神経系治療薬市場における各モダリティ間の均衡ある成長を持続させています。
注記: 全個別セグメントのシェアはレポート購入後に入手可能
投与経路別:
経口代替経路が台頭経口剤形は2025年に82.11%のシェアを占め、利便性とサプライチェーンへの親しみやすさから選好されています。しかし、持続性注射剤および経鼻スプレーは、アドヒアランスの改善と迅速な症状管理を可能にすることで7.28%のCAGRを記録しています。経皮および植込み型システムは、全身性副作用を低減した安定した血中濃度を約束し、高コストを相殺する臨床的価値を生み出しています。
新興の脊髄腔内および脳室内デバイスは、脊髄または頭蓋内病理に対する標的薬物投与を実現します。バイオマーカーフィードバックに基づいて自動的に投与量を調整するデジタルデバイスと薬剤のハイブリッドが試験段階に入っており、投与経路が固定されたものではなく個別化される将来を切り開き、中枢神経系治療薬市場をさらに豊かにしています。
地域分析
北米中枢神経系治療薬市場
北米は2025年の収益の45.01%を占め、メディケアの適用範囲拡大と充実した臨床試験インフラに支えられています。米国は価値に基づく契約を採用する高度な支払者フレームワークにより主導的地位を確立しており、カナダは普遍的な医療保障を通じて安定した普及を実現しています。メキシコは中間層の保険加入率の上昇を背景に台頭しつつあります。後発医薬品の普及と購買者の統合による価格圧力は患者一人当たりの収益を抑制していますが、革新的な新製品が生み出すプレミアムによって相殺され、中枢神経系治療薬市場における主導的地位が維持されています。
アジア太平洋中枢神経系治療薬市場
アジア太平洋地域は成長の中心地であり、中国の規制緩和、日本の迅速承認制度、インドの医アクセス拡大プログラムに牽引され、CAGRは7.78%と予測されています。急速な都市化は気分障害および不安障害の罹患率上昇と相関しており、需要量の拡大をもたらしています。日本と韓国が地域の臨床試験を牽引する一方、東南アジア諸国は手頃な価格の後発医薬品を輸入して医療カバレッジを拡大しています。神経疾患の疾病負担に対する政府の認識が高まり、償還制度改革へと結実しつつあり、市場価値を押し上げています。これにより、同地域は中枢神経系治療薬市場における重要な拡大の場として位置づけられています。
欧州中枢神経系治療薬市場
欧州は欧州医薬品庁(EMA)が調整する承認経路と普遍的な医療制度を通じて着実な成長を実現しています。ドイツと英国は強固な評価機関を背景に新製品の上市を主導しており、南欧市場は規模の面で貢献しています。新たな臨床試験情報システムの導入により申請手続きが合理化され、審査期間がわずかに短縮されています。費用対効果の審査は依然として厳格であり、プレミアム製品の承認が遅延する場合もありますが、予測可能な償還決定が長期的な収益の安定性をもたらしています。こうした大陸全体のパターンが、中枢神経系治療薬市場の関係者にとって成長ドライバーとリスクプロファイルの多様化をもたらしています。

規制環境
CNS治療薬に対する規制監視は、FDAと欧州医薬品庁(EMA)が主導する形で、安全性、エビデンス創出、生物学的同等性基準を中心に厳格化が進んでいる。欧州連合では、多くのCNS医薬品(神経変性疾患治療薬やバイオテクノロジー由来製品を含む)が規則(EC)No 726/2004に基づく中央審査手続きを義務的に利用しており、これによりEMAによる単一審査と欧州委員会による決定がEEA全域でのアクセスを規定している。
最近のEUの対応は、専門神経学製品の審査処理が着実に進んでいることも示している。2026年4月、EMAのCHMPはSanofi社のCenrifki(tolebrutinib)について、再発を伴わない二次性進行型多発性硬化症を適応として肯定的意見を出した。2026年6月には、CHMPは再審査後にAcadia社のDaybu(trofinetide)についてレット症候群を適応として肯定的意見を出した。ジェネリックおよびライフサイクルマネジメントの側面では、ICHを通じた世界的な調和が進展した。M13Aは即放性経口固形製剤の生物学的同等性試験デザインに関して2024年7月にステップ4に到達し、M13Bは2025年時点で草案段階にあり、M13Cはより複雑な生物学的同等性デザインに向けて開発が開始された。これらの変化は、CNS低分子ポートフォリオが主要市場全体で代替薬計画や裏付けデータパッケージをどのように策定するかに影響を与えている。
バリューチェーン分析
CNS治療薬のバリューチェーンは、発見・トランスレーショナルR&D(ターゲット検証、バイオマーカー、治験を可能にする神経画像診断)、臨床開発、規制当局への申請、製造(原薬、製剤、注射剤やバイオ医薬品の無菌充填仕上げ)、そして卸売業者、専門薬局、病院、支払者チャネルを通じた商業化にまで及ぶ。市場が大量生産される経口低分子薬と急成長するバイオ医薬品・先端モダリティを併せ持つ構成となる中、製造および流通要件は分化し、疾病修飾療法や非経口療法にとってはコールドチェーン、専門物流、投与インフラがより中心的な要素となっている。
供給の耐性とコンプライアンスは、チェーン全体で繰り返し課題となっている。原薬および主要原料の中国・インドへの集中は、供給混乱への露出を高め、施設の規制上のステータスが格下げされた場合、査察の結果が承認や輸出の遅延を招く可能性がある。米国では、規制対象物質であるCNS薬剤も連邦政府が管理する枠(DEAの生産量枠)に依存しており、これが上流の供給可用性に影響を与えている。政策および規制上の動きも生産拠点の決定を形作っている。2025年5月のホワイトハウス大統領令はFDAに対し、新たな国内医薬品製造拠点の設立を支援するよう指示し、FDAの2026年3月の医薬品開発における新規アプローチ手法(New Approach Methodologies)に関するドラフトガイダンスは、開発ツールキットの転換を示唆しており、これは特に高い脱落率と大規模な治験負担を抱えるCNSプログラムの開発期間およびファイリングコストに影響を与える可能性がある。
競争環境
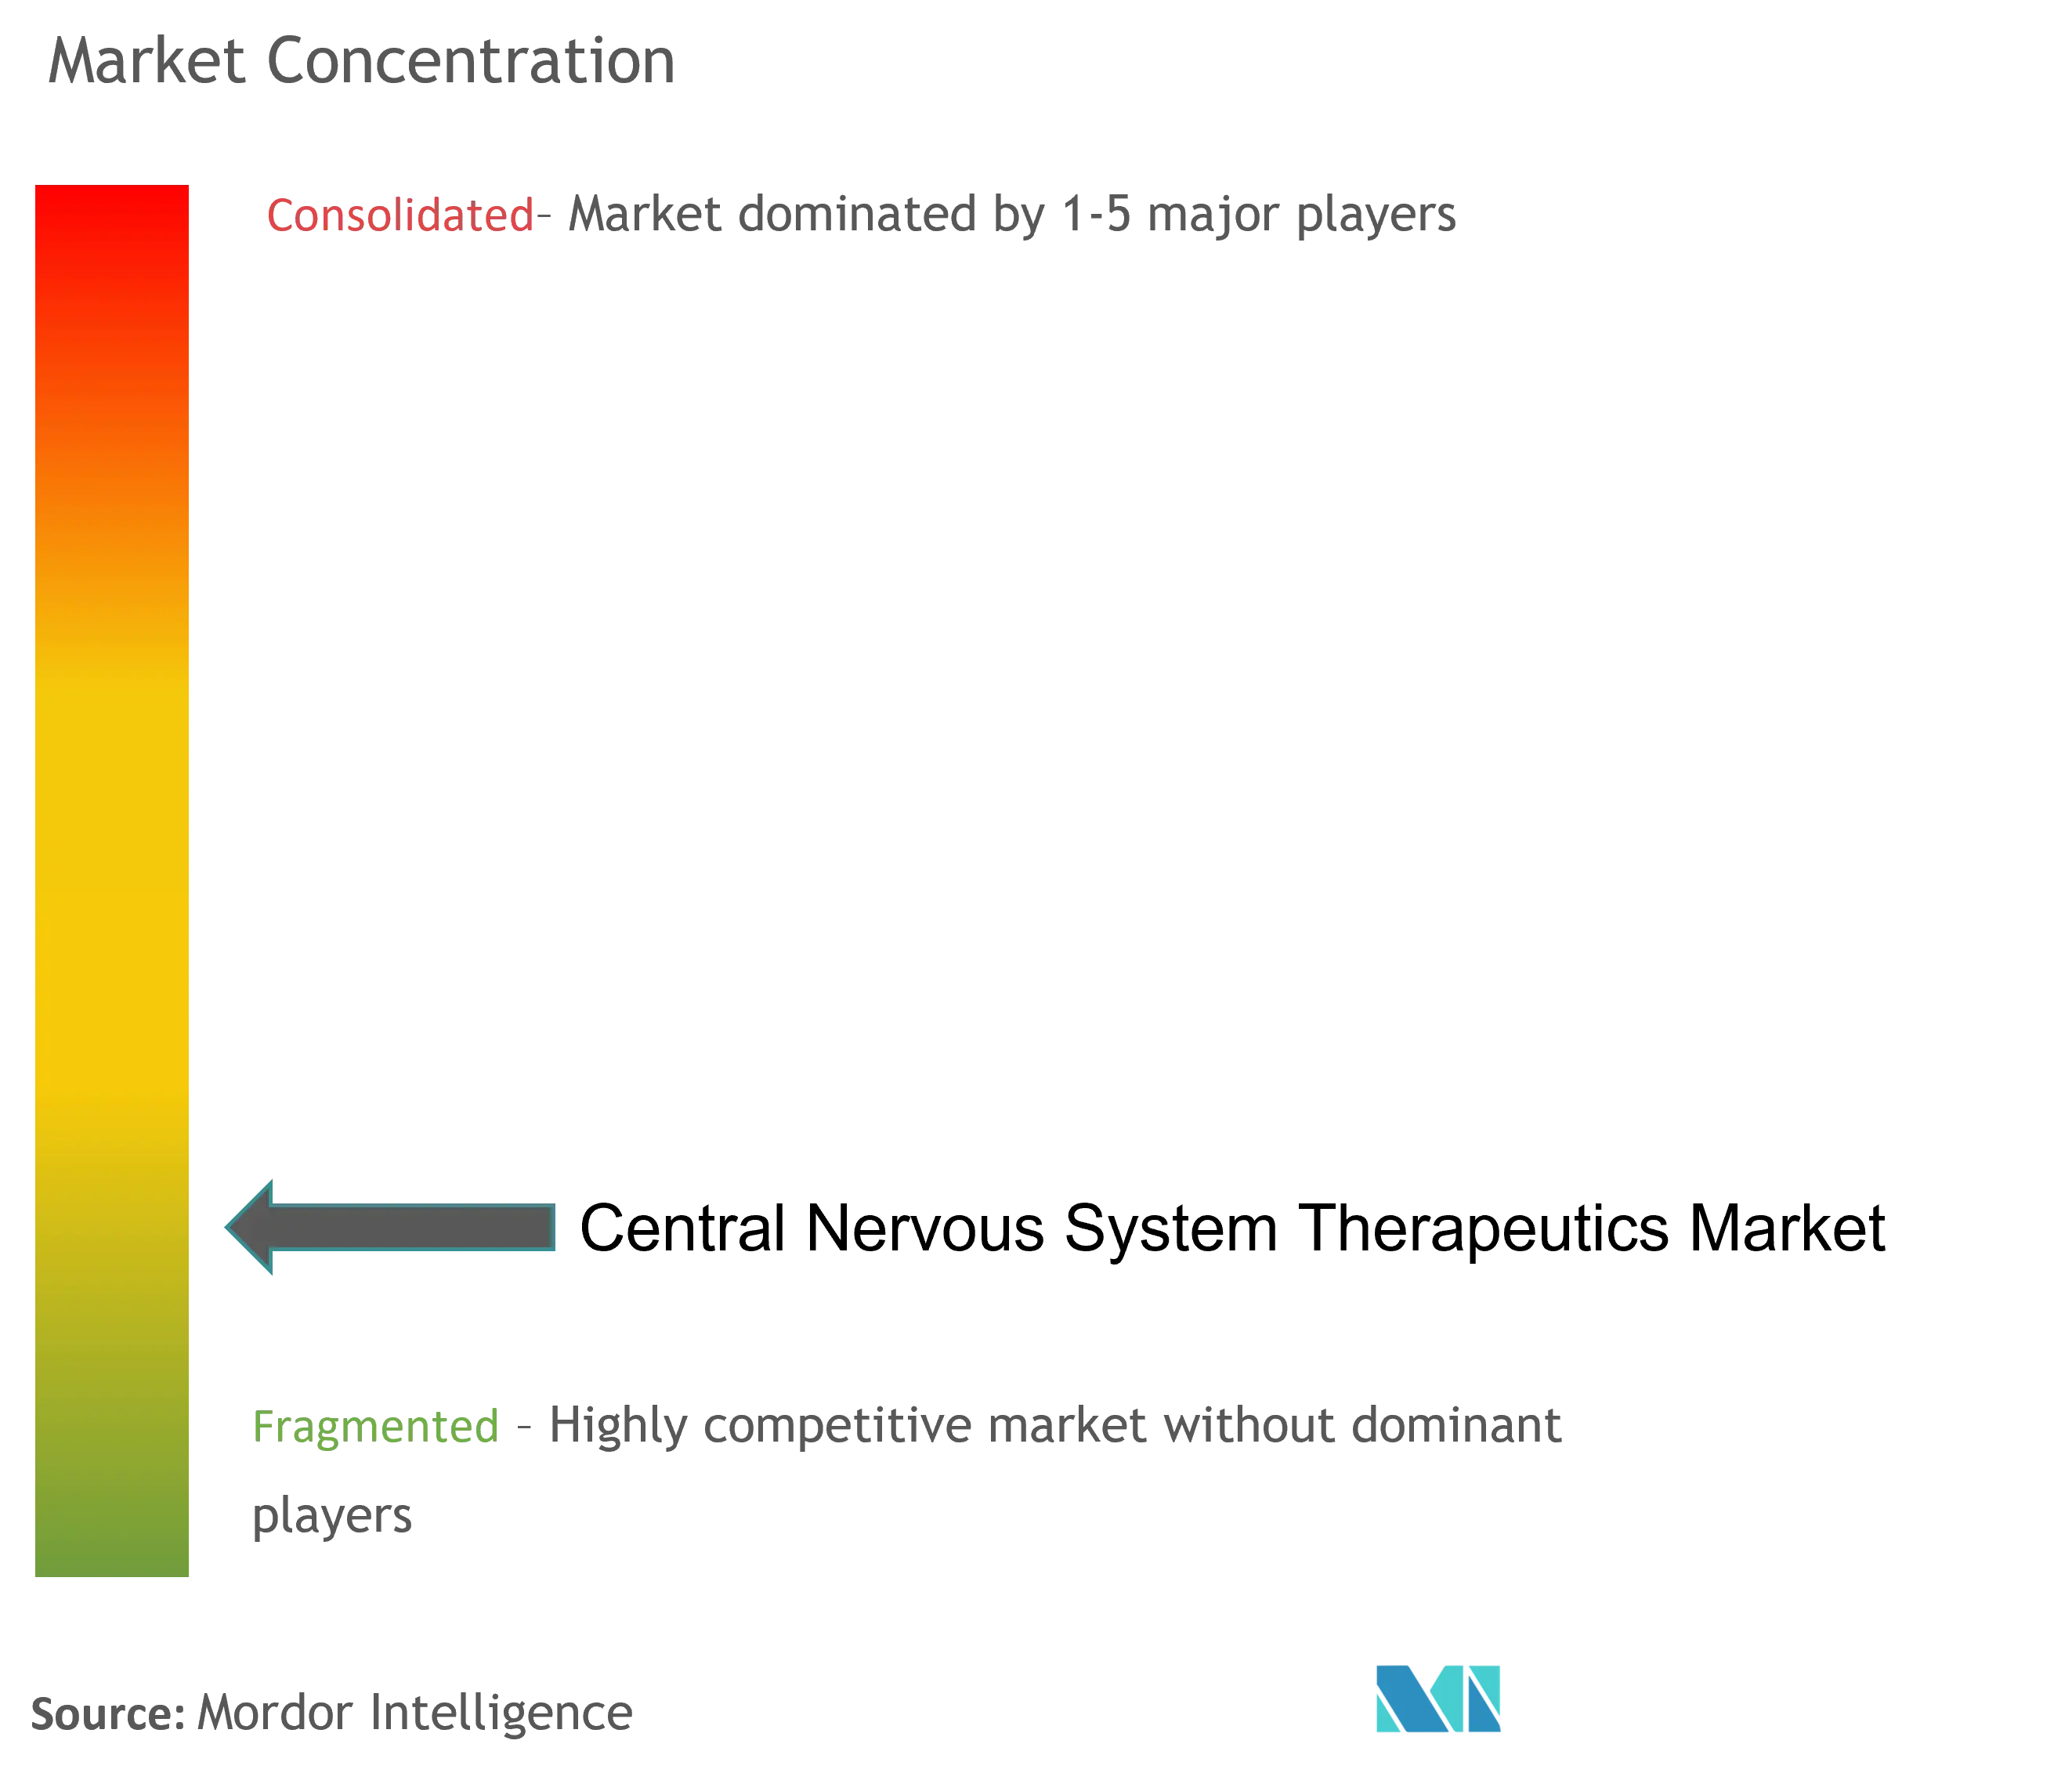
中枢神経系治療薬市場は、大手製薬会社と機動力のあるバイオテック企業が共存する程々に分散した市場です。2024年にはBristol Myers Squibbがカルナ・セラピューティクス(Karuna Therapeutics)を140億USDで買収し[1]、AbbVieがギルガメッシュ・ファーマシューティカルズ(Gilgamesh Pharmaceuticals)に20億USDを投資し、業界再編が加速しました。これらのバリュエーションは、新規メカニズムと確固たるフェーズ2データを持つ資産への投資家の需要を示しています。大企業は単一資産ではなく、複数の適応症パイプラインを解放するプラットフォーム買収を追求しています。
デジタルおよびデータサイエンス能力は現在、差別化の中核となっています。Unlearn.AIが神経学試験向けデジタルツイン拡大のために5,000万USDを調達したことは、AIスタートアップが創薬開発の経済に影響を与えられることを示しています[2]。大手企業はこうしたツールを統合してサイクルタイムを短縮し、投資リスクを低減しています。同時に、遺伝子療法の専門企業は優先審査バウチャーを取得して大手製薬会社とのパートナーシップを引き付け、科学的自律性を維持しながら資金と専門知識のプールを豊かにしています。
希少疾患への注力とサイケデリック医学は空白地帯のフロンティアを代表しています。ハンチントン病を対象とした遺伝子編集企業およびALSを標的としたアンチセンス企業はNovartisおよびBiogenとの数十億ドル規模の取引を引き付けています。サイケデリック補助療法プラットフォームは規制の開放性の高まりから恩恵を受け、主流資本を引き付けています。概念実証の読み出しが科学的好奇心を商業的現実に転換するにつれ、中枢神経系治療薬市場における競争激化が予想されます。
中枢神経系治療薬業界リーダー
-
Biogen
-
Novartis AG
-
Merck KGaA
-
Eli Lilly and Company
-
Johnson & Johnson
- 注:主要企業の掲載順は順位を示すものではありません。
中枢神経系治療薬市場
- Biogen
- Pfizer
- Eli Lilly and Company
- Johnson & Johnson
- Novartis
- Otsuka
- Lundbeck A/S
- Teva Pharmaceutical Industries
- UCB
- GlaxoSmithKline
- Merck
- Roche
- Amgen
- AstraZeneca
- Takeda Pharmaceuticals
- Sunovion Pharmaceuticals
- Jazz Pharmaceuticals plc
- ACADIA Pharmaceuticals Inc.
- Sage Therapeutics
- Marinus Pharmaceuticals, Inc.
- GW Pharmaceuticals

市場機会と将来展望
具体的な機会の一つは、慢性神経変性疾患治療における注入負担を軽減する投与形態やケアパスウェイの拡大である。2026年7月のFDAによるlecanemab(LEQEMBI IQLIK)の皮下投与導入用量の承認は、アルツハイマー病における投与経路の代替に対する業界の投資を浮き立たせるものであり、依然として経口製剤に支えられている市場を補完しつつ、アドヒアランス、ケア提供拠点のキャパシティ、患者の便益に対応している。
第二のホワイトスペースは、診断のスループットを向上させ治験リスクを低減する実現技術の構築であり、特に画像診断とバイオマーカーに連動した意思決定を通じたものである。2026年6月、FDAはBayer社のgadoquatrane(Ambelvist)を承認した。これはCNS画像診断向けの低用量マクロ環状ガドリニウム造影剤であり、より早期かつスケーラブルな検出・モニタリングに向けた勢いを一層強めるものである。イノベーションの側面では、先端モダリティが対象となるCNSセグメントを拡大している。2026年7月、欧州委員会はNovartis社のItvisma(onasemnogene abeparvovec)について、5q脊髄性筋萎縮症のより広い年齢層への適応を承認し、2026年6月にはEMAのCHMPがHopledo(levodopa/carbidopa)およびDaybu(trofinetide)について、パーキンソン病および稀少神経発達障害の適応で肯定的意見を出した。これらの規制上の動きは、専門流通、無菌製造能力、そして主要地域における統合的な診断・治療パスウェイへの投資を後押ししている。
Recent Industry Developments in 中枢神経系治療薬市場
- 2026年7月:BiogenとEisaiは、早期アルツハイマー病の導入用量としてのLEQEMBI IQLIK(lecanemab-irmb)皮下注射のFDA承認を発表した。週1回の皮下投与オプションは、点滴のみのレジメンに比べて使いやすさを向上させ、アミロイド標的療法の提供にケア拠点の柔軟性を追加する。
- 2026年4月:Johnson and Johnsonは、統合失調症における再発リスク低減に関する新データに支えられたCAPLYTA(lumateperone)の追加新薬承認申請(sNDA)のFDA承認を発表した。この適応拡大は、既存の抗精神病薬の臨床的有用性を広げ、成熟したCNS領域におけるジェネリック圧力の中で差別化された先発品フランチャイズを守るライフサイクル戦略を強化するものである。
- 2025年11月:Merck KGaAは、AIを活用した発見能力をパーキンソン病および関連神経疾患に応用するため、Valo Healthとの戦略的パートナーシップを開示した。潜在的な支払額は30億米ドルを超える。この提携は、臨床失敗率が構造的に高いCNS研究開発におけるターゲット選定や生産性向上のレバーとして、計算プラットフォームへの大手製薬企業の継続的なコミットメントを示している。


中枢神経系治療薬市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本市場は、脳および脊髄の疾患治療に使用される処方治療薬か生じるグローバル収益として定義され、主要な医療システム全体にわたる治療薬販売レベルで計上される。
調査範囲の除外事項:非治療的な診断機器・デバイスは除外し、分子が他の治療領域で使用される場合であっても、CNS以外の適応症は計上しない。
セグメンテーション概要
- 治療クラス別(金額)
- 抗うつ薬
- 抗精神病薬
- 抗てんかん薬
- 鎮痛薬(神経障害性疼痛・片頭痛)
- 疾患修飾療法(多発性硬化症、ALS等)
- 神経変性疾患(アルツハイマー病、パーキンソン病)
- その他
- 疾患別
- 神経血管疾患
- 外傷
- 精神的健康
- 不安障害
- てんかん
- 精神病性障害
- その他の精神的健康疾患
- 変性疾患
- アルツハイマー病
- パーキンソン病
- 多発性硬化症
- 筋萎縮性側索硬化症
- その他の変性疾患
- 感染症
- がん
- その他の疾患
- 薬剤タイプ別(金額)
- 低分子
- バイオロジクス/大分子
- 投与経路別(金額)
- 経口
- 非経口
- その他
- 地域別(金額)
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- オーストラリア
- その他のアジア太平洋
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、疾患と治療の境界を構築し、需要プールを測定可能かつ再現性のあるシグナルにマッピングすることから始めた。世界保健機関、米国FDA医薬品ラベルおよび承認データベース、CDC、および米国国立衛生研究所などの公的情報源を活用し、疾患負荷、治療ガイドライン、および新規治療薬の入手可能性を一貫した方法で把握した。
次に、企業の年次報告書、投資家向けプレゼンテーション、および信頼性の高い医学ジャーナルなどの補足的なエビデンスをレビューし、収益の認識方法および主要なCNS疾患における治療薬使用の変化を確認した。パイプラインのタイミングやポートフォリオ構成に関するブラインドスポットを低減するため、企業財務・インテジェンス、ニュース・財務情報、および特許データベースに関する有料サブスクリプションも必要に応じて活用した。ここに記載されている情報源は例示であり、データ収集、検証、および明確化のために他の公的・有料情報源も使用した。
一次インタビューおよびサーベイ
一次調査は、医薬品メーカー、流通業者、臨床医、ならびに支払者またはフォーミュラリー関係者を組み合わせた構造化された専門家との対話およびサーベイを通じて実施し、実際の採用パターンと価格行動を確認した。本市場はグローバル市場であるため、アクセス、償還、および治療薬の切り替えにおける差異を調整するために主要地域全体でインプットを照合し、複数の回答者が同じ方向性で一致した場合にのみ前提条件を修正した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:32% | CXO:12% | アジア太平洋:42% |
| 中位層:49% | 部門・ユニットリーダー:43% | 欧州・中東・アフリカ:33% |
| 中小規模プレイヤー:19% | マネージャー:45% | 南北アメリカ:25% |
場規模算定と予測
モデルは、トップダウンおよびボトムアップのアプローチを用いて構築されており、トップダウンの視点では、主要なCNSケア環境全体にわたる治療患者プールを典型的な治療薬使用量および価格水準に結びつけることで治療薬収益を再構築する。実用性を保つため、診断有病率のトレンド、治療クラスの採用シェア、典型的な治療期間、定価および純価格の動向、ならびに主要な承認およびジェネリック参入のタイミングなど、測定可能なインプットに依拠した。
主要な合計値が形成された後、主要なCNSポートフォリオ別にサンプリングされた企業収益の積み上げ、アクセスおよびリフィル持続性に関するチャネルチェック、ならびに主要な治療クラスに対するサンプリングされた平均販売価格と量の近似値など、選択的なボトムアップ検証によって裏付けた。直接的に規模を算定できなかったギャップは保守的なプロキシルールで処理し、合計値が実際の使用状況から乖離しないよう臨床実践シグナルと照合して再確認した。
予測については、シナリオ分析を用いることで、支払者のカバレッジ、上市後の採用、および価格侵食に関する異なる経路を見通しに反映させ、それらのシナリオを専門家のインプットを通じてレビューした。サブエリアのデータトレンドが安定している場合は、上市や短期的な供給不足イベントによる一時的な急騰に過剰反応しないよう平滑化を適用した。
データ検証と更新サイクル
アウトプットは独立したシグナル間のトライアンギュレーションによって検証され、地域および治療クラスレベルでの分散チェックを経て、異常な急騰が最終化前に説明されるようにしている。地域が期待される需要指標と乖離を示す場合は、前提条件を再確認し、デスクソースを再検討し、政策変更、上市、または価格変動が要因かどうかを確認するために専門家と再連携る。
各レポートは多段階のアナリストレビューを経ており、承認前にロジック、計算、および調査範囲が個別に確認される。レポートは年次で更新され、重要なイベントが発生した場合には中間更新が行われる。納品前に最新の確認作業が完了し、クライアントが古いスナップショットではなく最新の更新済みビューを受け取れるようにしている。
Mordor Intelligenceの中枢神経系治療薬市場規模と他の公表推計値との比較
公表されているCNS治療薬市場の数値がしばしば異なるのは、基礎となる境界が必ずしも同一ではなく、小さな調査範囲の選択がグローバルレベルでは大きな差異につながるためである。差異はまた、各推計が価格の扱い方、承認のタイミング、および収益を広範に計上するか選択された疾患のみで計上するかによっても生じる。
本市場における主要なギャップ要因には、精神疾患および疼痛関連治療薬が完全に含まれているかどうか、純価格と定価の扱い方、および予測が新規治療薬の採用を速いペースで想定しているか遅いペースで想定しているかが通常含まれる。通貨換のタイミングと更新サイクルも重要であり、モデルが需要シグナルと照合して再確認されていない場合、政策更新や主要な上市が1年分あるだけで報告された合計値が変動する可能性がある。
ベンチマーク比較
| 情報源 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 143.32 ビリオン 米ドル(2026年) | |
| 業界出版社A | 107.00 ビリオン 米ドル(2024年) | より古いベースイヤーを使用し、どのCNS治療カテゴリーが計上されているかを明確に示さない広範な見出しフレーミングを採用しており、2024年以降に価格とアクセスが変化した領域を過小評価する可能性がある。 |
| 業界誌B | 80.00 ビリオン 米ドル(2025年) | おおよその販売マイルストーンとして報告されており、この数値は一貫した地域別積み上げによる完全な疾患・クラスカバレッジではなく、選択されたCNS販売ドライバーを反映しているように見受けられる。 |
処方および販売トレンドのチェックと、専門家フィードバックを通じて収集された治療クラスミックスの検証が、Mordor Intelligenceを見出し上の販売数値ではなく定義されたCNS需要プールに結びつけるものである。調査範囲が整合され、価格ロジックが明示されると、情報源間のばらつきは説明しやすくなり、最終的な数値は明確なインプットに対して追跡可能な状態を保つ。


レポートで回答される主要質問
中枢神経系治療薬分野の現在のバリュエーションと成長見通しは?
このセグメントは2026年に1,432億3,200万USDと評価され、2031年までに1,973億5,000万USDに上昇する見込みで、6.62%のCAGRを反映しています。
最も急速に拡大している治療クラスはどれですか?
疾患修飾療法は、ペイヤーと臨床医が疾患進行を遅延または変化させる治療法を優先するにつれ、2031年にかけて6.83%のCAGRで成長すると予測されています。
アルツハイマー病への投資が高まっているのはなぜですか?
レカネマブやドナネマブなどのアミロイド標的薬に対する規制当局の承認が新たな治療カテゴリーを創出し、アルツハイマー病を7.05%のCAGRで最も成長の速い適応症として位置付けています。
バイオロジクスは低分子と将来の成長においてどのように比較されますか?
低分子はいまだ70%以上の売上シェアを持っているものの、遺伝子療法や抗体療法を含むバイオロジクスは脳内デリバリー技術の進歩を背景に7.52%のCAGRで成長しています。
増分収益に最も貢献すると予想される地域はどこですか?
アジア太平洋地域は、中国の規制改革、日本のファストトラック経路、および新興国全体での医療アクセス拡大に牽引され、2031年にかけて7.78%のCAGRを記録する見込みです。
ディール活動を再形成している競争トレンドは何ですか?
大手製薬会社は差別化されたメカニズムを持つバイオテック企業を買収またはパートナーリングしており、統合失調症・遺伝子・サイケデリックプログラムへの数十億ドル規模の取引がその好例です。


 お客様のデータは安全であり、販売や共有は一切行われません。

