
アーモンド市場規模とシェア
Mordor Intelligenceによるアーモンド市場分析
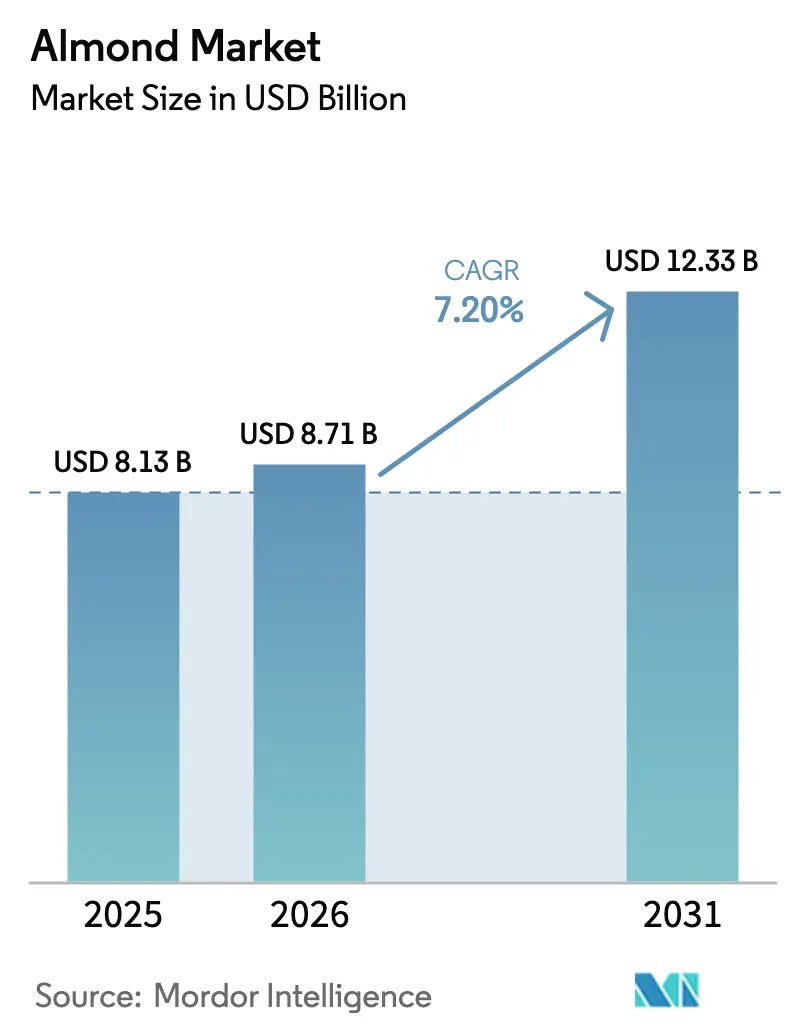
アーモンド市場規模は、2025年のUSD 81.3億、2026年のUSD 87.1億から2031年にはUSD 123.3億へと拡大し、2026年から2031年にかけてCAGR 7.20%を記録する見込みです。植物性乳製品の旺盛な需要、農園の機械化、および強靭な品種改良プログラムにより、アーモンドはスナックから戦略的なタンパク質源へと転換しつつあり、世界の植物性食品チェーンの大部分を支える存在となっています。アジアにおける中間層の需要拡大、欧州でのプレミアム原材料としての位置づけ、カリフォルニアにおける垂直統合型加工体制が、農場出荷価格への下押し圧力が続く中でも価格実現の機会を創出しています。精密灌漑、ゲノム編集台木、カーボンクレジットプログラムが水リスクへのエクスポージャーを低減しつつ、長期的な農園資産への投資家信頼を高めています。加工業者間の統合が進むことで、輸入国における厳格なアフラトキシン規制に対応するための蒸気殺菌などの資本集約型設備投資が可能となっています。これらの動向は、生産者が地下水割当量や受粉コストの急騰に直面する中でも、アーモンド市場が持続的な価値創造に向けて位置づけられていることを示しています。
主要レポートのポイント
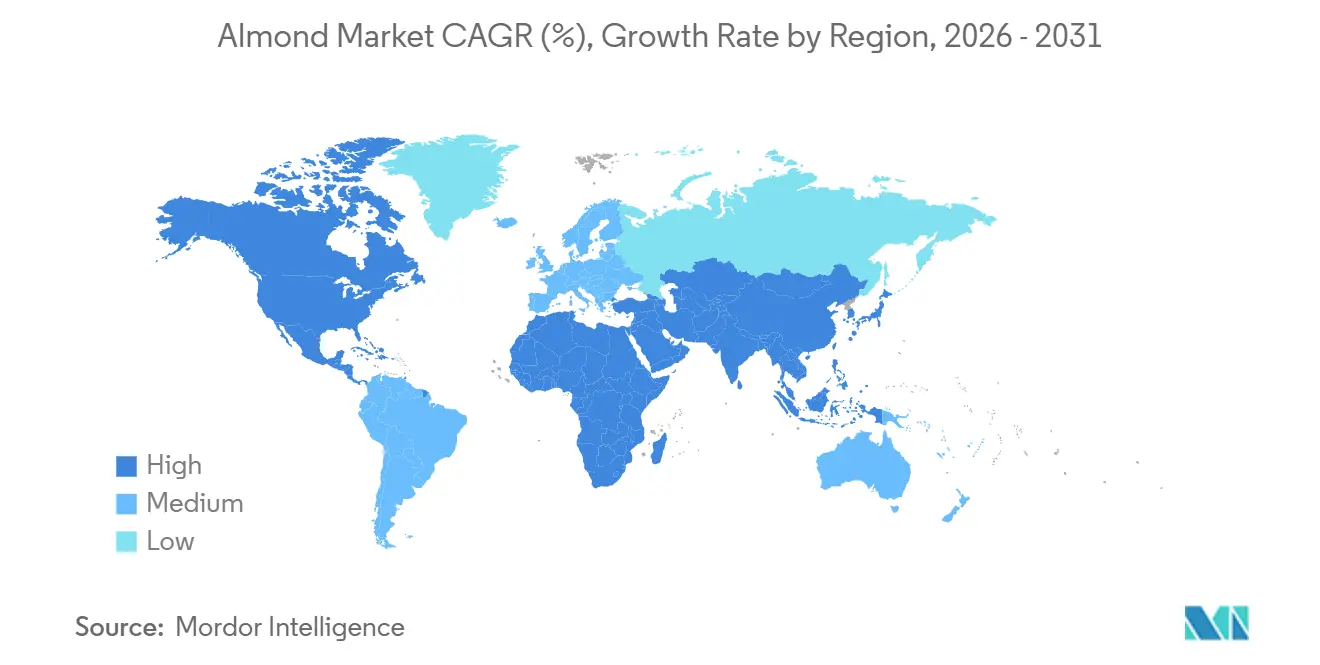
- 地理別では、北米が2025年のアーモンド市場シェアをリードし38.2%を占め、アジア太平洋地域は2031年にかけてCAGR 7.8%で拡大する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバー影響分析*
| ドライバー | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 植物性乳製品および菓子業界からの需要増加 | +1.8% | 北米およびアジア太平洋都市部に集中するグローバル市場 | 中期(2〜4年) |
| 機械化農園の拡大 | +1.2% | 北米(カリフォルニア)、オーストラリア、スペイン(灌漑地帯) | 長期(4年以上) |
| 堅果栽培に対する政府補助金 | +0.8% | 北米(USDA MAP)、スペイン(CAP)、オーストラリア(MASC)、チリ | 短期(2年以内) |
| ゲノム編集台木による塩分耐性の向上 | +0.6% | 北米(カリフォルニア中央渓谷)、オーストラリア(マレー・ダーリング盆地)、スペイン(アンダルシア) | 長期(4年以上) |
| 低水使用「ブルーフッター」アーモンドに対するカーボンクレジットプレミアム | +0.4% | 北米(カリフォルニア)およびオーストラリア、スペインでのパイロットプログラム | 中期(2〜4年) |
| 高オレイン酸アーモンド品種によるスナックの賞味期限延長 | +0.9% | 北米の加工拠点での早期採用を中心としたグローバル市場 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
植物性乳製品および菓子業界からの需要増加
アーモンドミルク、ヨーグルト代替品、チョコレートフィリングは、乳糖不耐症やビーガン志向の消費者から増分需要を獲得しています。欧州連合は2023〜24年シーズンに261,534メートルトンを輸入し、その大部分を食品加工および菓子製造に充てました。インドの輸入量も同年に増加し、都市部のスナック需要が加速しました。サウジアラビアの包装食品売上高は2023年にUSD 229億に達し、プレミアムバーやベーカリーフィリングへのアーモンド配合の機会を創出しています[1]出典:米国農務省、「アーモンドの生産とマーケティング」、USDA.gov。アジア太平洋地域の飲料メーカーは、乳糖不耐症の高い有病率を背景に、乳製品原料をアーモンドベースの代替品に置き換える動きを強めています。蒸気殺菌やスライス加工能力に投資する加工業者は、すぐに使用できる常温保存可能なアーモンド原料を求める多国籍食品ブランドとのプレミアム契約を確保できます。
機械化農園の拡大
機械式シェーカー、連続フロー式外皮剥き機、AIを活用した灌漑コントローラーが収穫労働コストを削減しつつ、水の生産性を向上させています。スペインは2023年までに765,541ヘクタールを植栽し、そのうち15.5%はまだ結実前であるものの、すでに機械化収穫システムに対応した設備が整っています。Olam Food Ingredientsは、スマートセンサーとAIを活用して樹木の健康状態を監視し、2030年までに全農園の灌漑分配均一性をベースラインの80%から90%に引き上げることを誓約しています[2]出典:Olam Food Ingredients、「新たなアーモンドサステナビリティ目標」、OFI.com。オーストラリアのヘッジロウシステムは水1立方メートルあたり0.463キログラムの収量を達成しており、開放型樹形の0.331キログラムと比較して、機械化レイアウトの効率性の高さが示されています。Wonderful Pistachios and Almondsは、大規模な農園近代化を支援するカリフォルニア中央渓谷の加工施設および従業員プログラムにUSD 5億を投資しました。こうした資本集約型の設備投資は、協同組合や企業系農家を小規模農家より有利な立場に置き、アーモンド市場内の統合を加速させています。
堅果栽培に対する政府補助金
公的インセンティブが参入障壁を低下させ、主要生産地域における農園の展開を加速させています。米国農務省市場アクセスプログラムは、カリフォルニアの生産者が中国、ドイツ、日本での消費者認知を構築するための海外プロモーションに資金を提供しています。スペインは欧州連合の共通農業政策の支払いを活用してオーガニックアーモンドの作付面積を拡大しており、国内の木の実作付面積の3分の1がオーガニック認証を取得し、その82%がアーモンドに充てられています[3]出典:農業水産食料省、「作物の面積・生産量の進捗状況」、MAPA.gob.es。チリの税繰延法は、アジアのバイヤーを対象とした農園の設立を支援しています。オーストラリアのリスク軽減スキームは資金調達コストを低下させますが、一部のアーモンド農地は対象外となっており、普及にばらつきが生じています。補助金の非対称性により、スペインおよび米国の生産者はイランやモロッコの生産者に対してコスト優位性を持ち、アーモンド市場内の貿易フローを形成しています。
ゲノム編集台木による塩分耐性の向上
カリフォルニア大学デービス校および連邦科学産業研究機構(CSIRO)の研究者は、CRISPR-Cas9を用いてナトリウム吸収を制御する台木を作出し、中央渓谷やマレー・ダーリング盆地に多い塩類土壌での収量を安定させています。フィールドトライアルは米国農務省動植物検疫局(USDA APHIS)の監督下で進行中であり、商業リリースは今後10年内に予定されています。スペインの農業研究機関は干ばつが多発するアンダルシア向けの並行プログラムを実施しています。欧州での普及は指令2001/18/ECが課すハードルにより遅れる可能性があり、カリフォルニアとオーストラリアが先行する形となっています。塩分耐性を持つ樹木は農園の寿命を延ばし、新たな栽培地帯を開拓することで、アーモンド市場の生産フロンティアを拡大できます。
制約要因影響分析*
| 制約要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 水不足と灌漑上限 | -1.3% | カリフォルニア(SGMA)、オーストラリア(マレー・ダーリング盆地)、スペイン(南東部)、チリ | 長期(4年以上) |
| 過剰供給サイクルによる農場出荷価格の変動 | -0.9% | カリフォルニアおよびスペインで特に顕著なグローバル市場 | 短期(2年以内) |
| バロアダニ発生に伴うミツバチレンタルコストの上昇 | -0.7% | 北米(カリフォルニアおよび太平洋岸北西部)およびオーストラリア | 中期(2〜4年) |
| 新興市場における厳格なアフラトキシン基準値 | -0.5% | アジア太平洋(中国、インド、ベトナム)、中東(エジプト、サウジアラビア)、アフリカ | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
水不足と灌漑上限
カリフォルニアの持続可能な地下水管理法は2040年までに流域レベルの持続可能性を義務付けており、揚水権の削減とコンプライアンス費用の増加により生産者の利益率が圧迫されています。農業水産食料省(MAPA)によると、2024〜25年の降水量不足によりムルシアとバレンシアでは生産量が35%以上減少した一方、アラゴンとカスティーリャ・ラ・マンチャでは増加が報告されています。チリの生産量は北部地域における地表水の限られた利用可能性により依然として制約されています。生産者はマイクロスプリンクラーや不足灌漑に投資していますが、特にアーモンド市場で活動する小規模農家は資本回収の課題に直面しています。
過剰供給サイクルによる農場出荷価格の変動
周期的な過剰供給と在庫取り崩しに起因する農場出荷価格の変動は、生産者の収益性を損ない、農園拡大を抑制しています。課題は、アーモンド農園の生産寿命が25〜30年であり、供給の硬直性と需要シグナルへの価格反応の遅れを生み出している点にあります。生産者はアーモンド粉、バター、オイルなどの付加価値加工を模索して川下マージンの獲得を目指していますが、こうした投資には規模と市場アクセスが必要であり、独立系事業者よりも協同組合や大手加工業者に有利です。在庫は引き続き減少しているものの、一部のシーズンでは供給増加が需要を上回り、アーモンド市場内の収益変動を増幅させています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
地理別分析
北米アーモンド市場
2025年、北米はアーモンド市場シェアの38.2%を占め、2026年から2031年にかけての結果樹面積に基づくカリフォルニア州の作物予測によって支えられています。垂直統合型の協同組合は、専用輸送プログラムを通じた物流上の優位性を活かし、国内生産物を100カ国以上に輸出しています。カナダは気候的制約により国内農園が存在しないため、スナックおよびフードサービスチャネルの需要を輸入に依存しています。食品安全近代化法の予防管理規則に基づく地下水使用料などの規制変更により、コンプライアンスコストが増加した一方で、サプライチェーンの透明性が向上しました。不足灌漑およびマイクロスプリンクラーの改修への投資は、アーモンド生産基盤の維持を目的とした地域適応戦略を示しています。
アジア太平洋地域および欧州アーモンド市場
アジア太平洋地域は最も成長が速く、2031年までCAGR 7.8%で成長すると予測されています。インドによる米国産アーモンドへの関税引き下げにより、2023年から2024年にかけての輸入が増加しました。中国は2023年の経済収縮からの回復により、2024年の購買量が増加し、フードサービス需要が活性化しました。ベトナムでは、製パン輸出の力強い成長に牽引され、輸入が急増しました。オーストラリアは2024年に記録的なアーモンドの収穫量を達成し、出荷の大部分は季節外れの供給を求めるアジアのバイヤーに向けられました。インは欧州向け出荷を拡大し、インドおよび中国における現地でのスライスおよびロースト加工ユニットがリードタイムを短縮し、フレーバーのカスタマイズを可能にすることで、アーモンド市場への浸透を高めました。欧州は、国内の相当規模の生産と輸入需要の継続とのバランスを維持しています。イタリアの老齢化した農園では生産量が減少している一方、ポルトガルとギリシャはその風味が評価される伝統品種に注力しています。スペインの競争力は、原産地表示と地理的近接性によって支えられており、これらが欧州アーモンド市場の強固で安定した地位に貢献しています。
中東・アフリカおよび南米アーモンド市場
中東およびアフリカでは、菓子の伝統に根ざし、スナックの近代化によって牽引された消費の増加が見られます。チュニジアの対米輸出は2024年に減少し、競争力上の課題を示しています。殻付き消費はラマダン期間中に急増する一方、製パン工場からの仁需要はダイスカットおよびスライバード形状を必要としています。包装と製品ミックスを調整するサプライヤーは、アーモンド市場シェアの追加獲得を実現しています。南米はニッチなサプライヤーとして成長しています。限られた加工能力と水資源の制約が近期の上昇余地を抑制しているものの、1月から3月にかけての季節外れの収穫期により、チリは北半球の在庫が少ない時期に魅力的な価格設定を実現しています。


規制環境
アーモンド貿易は、アフラトキシン基準、農薬残留規則、主要輸入地域における原産地表示要件などの食品安全管理によって形作られている。欧州連合は、規則(EU)2015/949に基づき米国のアーモンド輸出前検査(PEC)プログラムを継続的に認定しており、これにより対象となる米国産出荷品の物理的アフラトキシン検査の頻度が減少するが、輸入業者は依然として米国よりも厳しいEUのアフラトキシン許容値に基づいて業務を行っている。欧州では、乾燥果実・ナッツ類に単一原産国表示を義務付ける更新版販売基準が2025年1月から施行され、パッカーやプライベートブランド供給業者に対するコンプライアンス要求が高まっている。
米国では、業界の自主規制はカリフォルニア産アーモンドに関するUSDA AMSマーケティングオーダー981号を中心に行われており、これは取扱業者の義務を規定し、カリフォルニア・アーモンド協会を通じた研究・コンプライアンス活動の資金となっている。2026年3月、USDAはマーケティングオーダーの改正案を進め、協会向けの季節的信用枠制度や、取扱業者による非食用処分義務の期限延長などを含め、プログラム運営に関する規則制定作業が続いていることを反映している。一方、EUの農薬政策は厳格化しており、2026年6月に欧州委員会はカルベンダジム、ベノミル、チオファネートメチルの最大残留基準値(MRL)を引き下げる提案を承認し、輸出業者に対しより強固な残留管理プログラムと、より規律のある出荷前検査の実施を促している。
バリューチェーン分析
アーモンドのバリューチェーンは、台木品種、灌漑システム、肥料・作物保護、契約による授粉などの果樹園整備と資材投入から始まり、その後、機械化された振動落下・掃集を活用する農場内生産・収穫工程が続く。収穫後、アーモンドは一次加工(脱皮・脱穀)へと移り、その後、取扱業者や二次加工業者によって殺菌または蒸気滅菌、サイズ分け、スライス・ダイス加工、ローストが施され、殻付きおよび仁の形態で包装される。カリフォルニアでは、協同組合や大規模統合加工業者が集荷、品質プログラム、輸出書類作成を調整しており、その一例としてBlue Diamond Growersは、粉やバターなどの付加価値形態への加工と、広範な生産者基盤に対する市場アクセスを提供している。
下流の流通は、国内チャネル(スナック、ベーカリー、菓子、原料バイヤー)と輸出に分かれており、カリフォルニアは生産量の大きな割合を海外に出荷している。カリフォルニア・アーモンド協会のポジションレポートは、出荷実績や在庫水準が取扱業者の購買パターンや契約カバー率にどのように影響するかを示しており、一方で輸出の実行は等級付け、トレーサビリティ、原産地表示やアフラトキシン管理といった輸入国要件への準拠に依存している。主な障害としては、農場レベルでの水と授粉コスト、蒸気滅菌や高度な選別といった食品安全性向上への資本集約性、さらに長距離輸出プログラムの物流の複雑さが挙げられる。これらの圧力が相まって、規模を持つ生産者や加工業者が優位となり、取扱能力の統合が加速している。
競合ランドスケープ
垂直統合型協同組合が大手加工業者と提携して加工・輸出能力を掌握しているため、競争の激しさは中程度から高い水準にあります。Wonderful Pistachios and Almondsは250,000エーカーを管理し、年間6億5,000万ポンドを生産することで、規模においてグローバルリーダーとしての地位を確立しています。Blue Diamond Growersは協同組合の加工ラインを運営し、付加価値の高い粉末やバター形態を国際食品企業に提供しています。Olam Food Ingredientsは2024年6月にカリフォルニア産アーモンドとして初のレインフォレスト・アライアンス認証を取得し、環境報告義務を負う企業バイヤーに響くサプライチェーンの透明性を示しました。
中堅プレイヤーはサステナビリティと地域的近接性で差別化を図っています。オーストラリア最大の生産者であるSelect Harvestsは、自社所有、リース、第三者農園のバランスを取ることで気候リスクを軽減しています。スペインの協同組合Almendras Llopisは、欧州の小売業者に向けて地元産オーガニックカーネルを訴求するために原産地表示義務を活用しています。インドのSahyadri Farmsは菓子向けの旺盛な需要に対応し、リードタイムを短縮するためにソーシングプログラムを拡大しています。AIを活用した灌漑コントローラー、ドローンによる樹冠モニタリング、ブロックチェーントレーサビリティへの技術投資が業界全体で加速しており、アーモンド市場における投入効率とバイヤーの信頼を向上させています。
ホワイトスペース領域としては、高オレイン酸品種の採用、水効率的な農業慣行に連動したカーボンクレジットの収益化、消費地近くでアーモンドをロースト・スライス・包装するアジアの地域加工ハブが挙げられます。蒸気殺菌、低温殺菌、マイクロスライスラインを持つ加工業者は、厳格なアフラトキシン基準と長期賞味期限要件を満たすことでプレミアムを獲得しています。規模を持たない独立系生産者は、変動するスポット価格の中で安定したキャッシュフローを確保するために、協同組合や川下のロースター業者との複数年オフテイク契約を締結するケースが増えています。
市場機会と将来展望
機会は、食品メーカー向けのコンプライアンス主導型付加価値仁供給、および水・カーボン・授粉に関連した供給リスク低減プログラムに集中している。輸入業者や多国籍バイヤーは、検証可能な持続可能性とトレーサビリティを求める傾向を強めており、これが認証済み・記録管理された供給ラインの余地を生み出している。例えば、Olam Food Ingredientsはすでにカリフォルニア産アーモンドに対しレインフォレスト・アライアンス認証を取得しており(2024年6月)、2026年4月には、地下灌漑とデジタルツイン監視を試験する920エーカーのカリフォルニア果樹園における再生農業パイロット事業を公表し、2030年の持続可能性目標を支援するとしている。これらのプログラムは、EUの原産地表示制度導入(2025年1月)や、2026年6月の欧州委員会による農薬MRL引き下げ承認など、主要輸出先での規制監視強化と一致している。
運用効率化への投資も、水と労働力の制約に直面する生産者・加工業者にとって新たな手段を開いている。センサー駆動型灌漑、機械視覚による選別、ロボットによる取扱いを含む果樹園および加工工程の自動化は、植物性乳製品や菓子サプライチェーンで使用されるダイス、スライス、湯むきアーモンドの品質の一貫性を支え、即使用可能で常温保存可能な原料がプレミアム契約を支える可能性がある。授粉モニタリングは、供給リスク低減の手段として台頭している。2026年6月、ImportacoとAgriSoundは、スペインおよびポルトガルの果樹園にAgriSound Polly技術を導入し、収量の可視性向上と調達リスクの低減を図ったと報告した。コスト面では、農場内エネルギー事業が加工・灌漑の運営コストを引き下げることができる。2026年7月、Koompartu Farmsは南オーストラリアで9.2MWの太陽光・蓄電池マイクログリッドを稼働させ、エネルギー需要の大部分を確保しディーゼル発電機への依存を低減しており、大規模アーモンド事業において、エネルギーインフラが競争力向上の手段の一部になりつつあることを示している。
Recent Industry Developments in アーモンド市場
- 2026年7月:Blue Diamond Growersは2026年アーモンド収穫予測を26.7億ポンドに修正した。この更新は、協同組合の推定値を契約カバー範囲や輸出時期の判断の参考としているバイヤーの短期的な契約計画・在庫計画に影響を与えた。
- 2026年6月:KIND Healthy Snacksは、そのアーモンド供給チェーンの50%が再生農業を実践する農場から調達されていると発表した。この発表は持続可能性の証明水準を高め、ブランド化されたスナックプログラムへのアクセスを維持するために、上流での測定可能な実践の採用を促進している。
- 2024年6月:Olam Food Ingredientsは、カリフォルニア・アーモンド協会やカリフォルニア水行動協働体などのパートナーと協力し、米国のカリフォルニア産アーモンドとして初のレインフォレスト・アライアンス認証を取得した。この認証は、環境に関する主張とトレーサビリティがサプライヤー資格認定にますます結び付けられている世界的な原材料調達市場において、認証済みロットの差別化を強化した。


アーモンド市場 レポートの範囲と調査方法論
市場定義と対象範囲
本調査手法において、アーモンド市場は、生産者・加工業者からバイヤーへの最初の商業販売時点における、殻付きおよび殻なしの生アーモンド(甘味種)の世界貿易額を対象とする。
対象範囲外:アーモンドミルク、粉、油、バター、ミックスナッツなどの付加価値アーモンド派生品およびブレンド製品は対象外とする。
セグメンテーション概要
- 地理別
- 北米
- 米国
- 生産分析(収穫面積、収量、生産数量)
- 消費分析(消費金額および数量)
- 輸入市場分析(輸入金額、数量、主要供給市場)
- 輸出市場分析(輸出金額、数量、主要仕向地市場)
- 卸売価格トレンド分析と予測
- 規制枠組み
- 主要プレイヤー一覧
- 物流とインフラ
- 季節性分析
- カナダ
- 生産分析(収穫面積、収量、生産数量)
- 消費分析(消費金額および数量)
- 輸入市場分析(輸入金額、数量、主要供給市場)
- 輸出市場分析(輸出金額、数量、主要仕向地市場)
- 卸売価格トレンド分析と予測
- 規制枠組み
- 主要プレイヤー一覧
- 物流とインフラ
- 季節性分析
- 米国
- 欧州
- スペイン
- 生産分析(収穫面積、収量、生産数量)
- 消費分析(消費金額および数量)
- 輸入市場分析(輸入金額、数量、主要供給市場)
- 輸出市場分析(輸出金額、数量、主要仕向地市場)
- 卸売価格トレンド分析と予測
- 規制枠組み
- 主要プレイヤー一覧
- 物流とインフラ
- 季節性分析
- イタリア
- 生産分析(収穫面積、収量、生産数量)
- 消費分析(消費金額および数量)
- 輸入市場分析(輸入金額、数量、主要供給市場)
- 輸出市場分析(輸出金額、数量、主要仕向地市場)
- 卸売価格トレンド分析と予測
- 規制枠組み
- 主要プレイヤー一覧
- 物流とインフラ
- 季節性分析
- ポルトガル
- 生産分析(収穫面積、収量、生産数量)
- 消費分析(消費金額および数量)
- 輸入市場分析(輸入金額、数量、主要供給市場)
- 輸出市場分析(輸出金額、数量、主要仕向地市場)
- 卸売価格トレンド分析と予測
- 規制枠組み
- 主要プレイヤー一覧
- 物流とインフラ
- 季節性分析
- ギリシャ
- 生産分析(収穫面積、収量、生産数量)
- 消費分析(消費金額および数量)
- 輸入市場分析(輸入金額、数量、主要供給市場)
- 輸出市場分析(輸出金額、数量、主要仕向地市場)
- 卸売価格トレンド分析と予測
- 規制枠組み
- 主要プレイヤー一覧
- 物流とインフラ
- 季節性分析
- スペイン
- アジア太平洋
- イラン
- 生産分析(収穫面積、収量、生産数量)
- 消費分析(消費金額および数量)
- 輸入市場分析(輸入金額、数量、主要供給市場)
- 輸出市場分析(輸出金額、数量、主要仕向地市場)
- 卸売価格トレンド分析と予測
- 規制枠組み
- 主要プレイヤー一覧
- 物流とインフラ
- 季節性分析
- オーストラリア
- 生産分析(収穫面積、収量、生産数量)
- 消費分析(消費金額および数量)
- 輸入市場分析(輸入金額、数量、主要供給市場)
- 輸出市場分析(輸出金額、数量、主要仕向地市場)
- 卸売価格トレンド分析と予測
- 規制枠組み
- 主要プレイヤー一覧
- 物流とインフラ
- 季節性分析
- 中国
- 生産分析(収穫面積、収量、生産数量)
- 消費分析(消費金額および数量)
- 輸入市場分析(輸入金額、数量、主要供給市場)
- 輸出市場分析(輸出金額、数量、主要仕向地市場)
- 卸売価格トレンド分析と予測
- 規制枠組み
- 主要プレイヤー一覧
- 物流とインフラ
- 季節性分析
- インド
- 生産分析(収穫面積、収量、生産数量)
- 消費分析(消費金額および数量)
- 輸入市場分析(輸入金額、数量、主要供給市場)
- 輸出市場分析(輸出金額、数量、主要仕向地市場)
- 卸売価格トレンド分析と予測
- 規制枠組み
- 主要プレイヤー一覧
- 物流とインフラ
- 季節性分析
- ベトナム
- 生産分析(収穫面積、収量、生産数量)
- 消費分析(消費金額および数量)
- 輸入市場分析(輸入金額、数量、主要供給市場)
- 輸出市場分析(輸出金額、数量、主要仕向地市場)
- 卸売価格トレンド分析と予測
- 規制枠組み
- 主要プレイヤー一覧
- 物流とインフラ
- 季節性分析
- イラン
- 南米
- チリ
- 生産分析(収穫面積、収量、生産数量)
- 消費分析(消費金額および数量)
- 輸入市場分析(輸入金額、数量、主要供給市場)
- 輸出市場分析(輸出金額、数量、主要仕向地市場)
- 卸売価格トレンド分析と予測
- 規制枠組み
- 主要プレイヤー一覧
- 物流とインフラ
- 季節性分析
- アルゼンチン
- 生産分析(収穫面積、収量、生産数量)
- 消費分析(消費金額および数量)
- 輸入市場分析(輸入金額、数量、主要供給市場)
- 輸出市場分析(輸出金額、数量、主要仕向地市場)
- 卸売価格トレンド分析と予測
- 規制枠組み
- 主要プレイヤー一覧
- 物流とインフラ
- 季節性分析
- チリ
- 中東
- サウジアラビア
- 生産分析(収穫面積、収量、生産数量)
- 消費分析(消費金額および数量)
- 輸入市場分析(輸入金額、数量、主要供給市場)
- 輸出市場分析(輸出金額、数量、主要仕向地市場)
- 卸売価格トレンド分析と予測
- 規制枠組み
- 主要プレイヤー一覧
- 物流とインフラ
- 季節性分析
- エジプト
- 生産分析(収穫面積、収量、生産数量)
- 消費分析(消費金額および数量)
- 輸入市場分析(輸入金額、数量、主要供給市場)
- 輸出市場分析(輸出金額、数量、主要仕向地市場)
- 卸売価格トレンド分析と予測
- 規制枠組み
- 主要プレイヤー一覧
- 物流とインフラ
- 季節性分析
- サウジアラビア
- アフリカ
- モロッコ
- 生産分析(収穫面積、収量、生産数量)
- 消費分析(消費金額および数量)
- 輸入市場分析(輸入金額、数量、主要供給市場)
- 輸出市場分析(輸出金額、数量、主要仕向地市場)
- 卸売価格トレンド分析と予測
- 規制枠組み
- 主要プレイヤー一覧
- 物流とインフラ
- 季節性分析
- チュニジア
- 生産分析(収穫面積、収量、生産数量)
- 消費分析(消費金額および数量)
- 輸入市場分析(輸入金額、数量、主要供給市場)
- 輸出市場分析(輸出金額、数量、主要仕向地市場)
- 卸売価格トレンド分析と予測
- 規制枠組み
- 主要プレイヤー一覧
- 物流とインフラ
- 季節性分析
- モロッコ
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、指定された市場変数と照合できる形で供給と需要をマッピングすることから始まる。公開されている作付・生産統計、貿易フローデータ、価格参照情報を用いて中核的な市場指標を構築し、その後、出荷の季節性や在庫に関する注記と照合を行った。
一般的な情報源の種類には、USDAレポート、UN Comtrade、ITC Trade Mapなどの政府農業・貿易統計、および主要生産国・輸入国の国家統計ポータルが含まれる。また、カリフォルニア・アーモンド協会や国際ナッツ・ドライフルーツ協議会などの業界団体の刊行物、消費や用途に関する背景情報として査読済みの食品・栄養学術誌も参照した。企業の年次報告書、投資家向け説明資料、信頼性のある報道機関の記事は、生産能力の変化、加工事業の拡大、需要の変化を追跡するために追加された。必要に応じて、企業財務や報道インテリジェンスの有料サブスクリプション、特許データベース、出荷単位の貿易データベースを用いて、価格や量の方向性の変動を検証した。ここに挙げた情報源は例示的なものであり、データの収集・検証・明確化のために、その他の公開・有料情報源も使用された。
一次インタビューおよび調査
一次調査は、デスクモデルを実際の価格設定や契約行動に対して検証するために使用された。生産者、加工業者、貿易業者、輸入業者、およびスナック・食品製造業の大手バイヤーと対話を行い、収量の変化、形態構成(殻付きと殻なし)、契約時期がアジア太平洋、欧州・中東・アフリカ、アメリカ地域でどのように現れているかを把握した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| トップティア:30% | 経営幹部(CXO):13% | アジア太平洋:42% |
| ミッドティア:49% | 機能/事業部門リーダー:36% | 欧州・中東・アフリカ:36% |
| 小規模事業者:21% | マネージャー:51% | アメリカ:22% |
市場規模算定と予測
規模算定は、生産量、国内消費量、越境貿易を再構築して生アーモンドの対象可能な価値プールを構築するトップダウン方式から始まり、その後、形態別(殻付きと殻なし)および主要ルート別に観測された価格帯を用いて米ドルに換算する。全体像を確定した後、抽出された輸出業者・加工業者の収益確認、インタビューで議論された典型的な契約価格帯、報告された出荷パターンとの量対価値の整合性確認など、選択的なボトムアップチェックを通じて検証を行う。
モデルにおける主要な入力要素には、生産面積の動向、単位面積当たり収量、仁対殻付き換算率、輸出・輸入量、作物年度・輸出先別の平均実現価格が含まれる。天候や水の利用可能性に関する指標も追跡しており、これらは同一年内の収量と規模の両方に影響を与える傾向がある。在庫の持ち越しも、在庫の大幅な減少時に供給を過大評価しないよう組み込まれている。
予測にあたっては、シナリオ分析を用いて、天候の変動性、主要生産地域における水制約、大規模輸入市場における需要弾力性に対してベースケースを検証している。最終的な推移は、面積、収量、価格動向について一次調査回答者が共有した最も一般的な予想に整合させ、最近の貿易データが明確な相違を示す場合には調整を行う。
データ検証と更新サイクル
価値、量、価格間の相互チェックを通じて結果を三角検証し、暗示される計算の整合性を維持している。価格や量の変化が貿易統計や収穫報告と比較して過度に急激に見える場合は、前提条件を再検討し、専門家に再度確認を取り、それが時期的な問題か、形態構成の変化か、あるいは実際の需要変化かを判断する。
承認前に、モデルは地域別・形態別のばらつきチェックを含む複数段階のレビューを経て、その後、米ドル換算と基準年整合性に関する最終的な整合性チェックが行われる。レポートは年次で更新され、大規模な収穫予測の修正、貿易制限、明確な価格の段階的変化などの重大な事象が発生した場合には、臨時更新が追加される。納品直前には、アナリストが最終更新作業を行い、クライアントが最新の見解を受け取れるようにしている。
Mordor Intelligenceのアーモンド市場規模と他の公表推定値との比較
公表されているアーモンド市場価値は、各機関が同じ要素を計上していないこと、また価格や年度の整合方法が異なることから、しばしば異なる値を示す。一部の推定値は生アーモンドの供給側貿易価値に焦点を当てているが、他の推定値は小売に近い下流用途を含む広範な範囲まで対象を拡大している。
主な要因は対象範囲である。一部の刊行物は調理用原材料形態を含み、市場の一部として乳製品代替品の消費価値も含める場合がある。Mordor Intelligenceのモデルでは、生の甘味アーモンド(殻付きおよび殻なし)のみを最初の卸売取引時点で計上し、ミルク、粉、油などの派生製品は除外することで、価格と量のロジックを作物・貿易データにまで遡って追跡できるようにしている。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法上のギャップ |
|---|---|---|
| Mordor Intelligence | USD 8.71 B (2026) | |
| 貿易ポータルA | USD 8.63 B (2024) | 基準年が早く、生アーモンドと一部の下流調理用原材料価値を混在させているように見受けられ、原材料需要が農場出荷価格よりも速く増加する場合、総額が変動しうる。 |
| 業界ブログB | USD 24.18 B (2024) | 対象範囲が明確に定義されておらず、この数値は付加価値アーモンド製品を含む可能性が高い、より広範な範囲と一致しており、これが生アーモンドの貿易価値算定よりもはるかに高い数値となっている理由と考えられる。 |
この比較から、差異は主に成長率の前提よりも、何を計上するか、および基準年をどのように設定するかによって説明されることがわかる。対象範囲を生アーモンドの初回販売価値に限定し、生産量、貿易フロー、現実的な価格帯と照合することで、結果はより再現しやすく、計画立案にも活用しやすくなる。


レポートで回答される主要な質問
世界のアーモンド市場の現在の規模はどのくらいですか?
アーモンド市場規模は2026年にUSD 87.1億であり、2031年にはUSD 123.3億に達すると予測されています。
2025年において世界のアーモンド生産と輸出をリードしている地域はどこですか?
2025年、カリフォルニアを中心とする北米がアーモンド市場シェアの38.20%を占め、生産量の約70%を輸出しています。
植物性乳製品メーカーがアーモンド需要を牽引しているのはなぜですか?
乳糖不耐症対応およびビーガン向けの製品処方がクリーンなフレーバーとタンパク質のためにアーモンドを必要とし、欧州とアジアでアーモンドミルクやヨーグルトの需要量を押し上げています。
生産者は水不足にどのように対処していますか?
生産者は不足灌漑やマイクロスプリンクラーを採用し、地下水上限規制に対応して収量を維持するために塩分耐性台木への投資を行っています。
アーモンド生産者にとってのプレミアム機会とは何ですか?
低水使用「ブルーフッター」アーモンドに対するカーボンクレジットの支払い、スナックの賞味期限を延ばす高オレイン酸品種、サステナビリティ認証が追加的な収益源を提供しています。
最終更新日:


