
教育・学習テクノロジーにおけるエージェンティックAI市場の規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 2.37 十億米ドル |
| 市場規模 (2031) | 11.83 十億米ドル |
| 成長率 (2026 - 2031) | 37.92 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる教育・学習テクノロジーにおけるエージェンティックAI市場分析
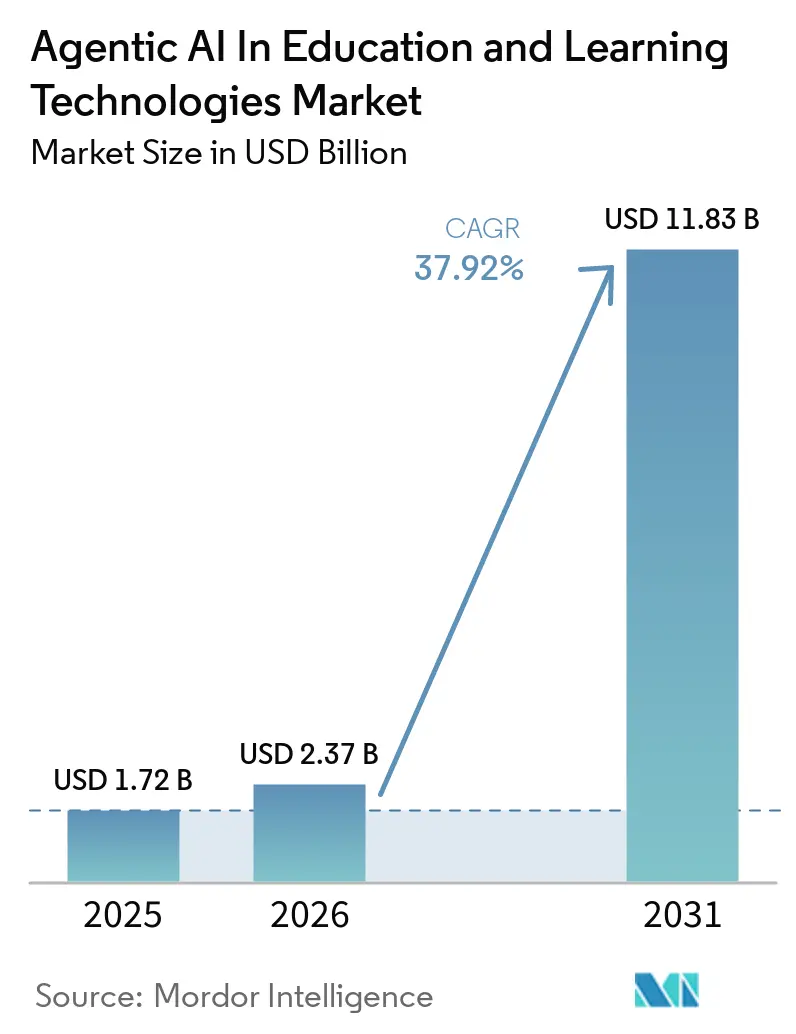
教育・学習テクノロジーにおけるエージェンティックAI市場規模は、2025年の1.72 ビリオン 米ドル、2026年の2.37 ビリオン 米ドルから、2031年には11.83 ビリオン 米ドルへと拡大する見込みであり、2026年から2031年にかけてCAGR 37.92%を記録すると予測されています。現在の勢いは、静的なeラーニングツールから、コンテンツを生成し、学習パスを調整し、リアルタイムで教授上の意思決定を行う自律型エージェントへの業界全体の転換を反映しています。2025年度のAI研究に3.3 ビリオン 米ドルを配分する米国大統領令など、強固な政府資金援助は、持続的な政策支援を示しています。機関レベルでは、AIチューターを導入したオーロラ公立学校が識字能力習熟度で28%の改善を記録するなど、測定可能な成果の向上がこの技術の教育的ROIを実証しています。[1] 東南アジアにおける戦略的クラウド投資は参入障壁を下げ、導入を加速させる一方、大規模言語モデルの進歩はマルチモーダル機能を解放し、エンゲージメントと定着率を向上させています。しかしがら、プライバシー規制、教師の再スキル習得の必要性、および低所得地域における高い推論コストが、市場の短期的な成長速度を抑制しています。
主要レポートのポイント
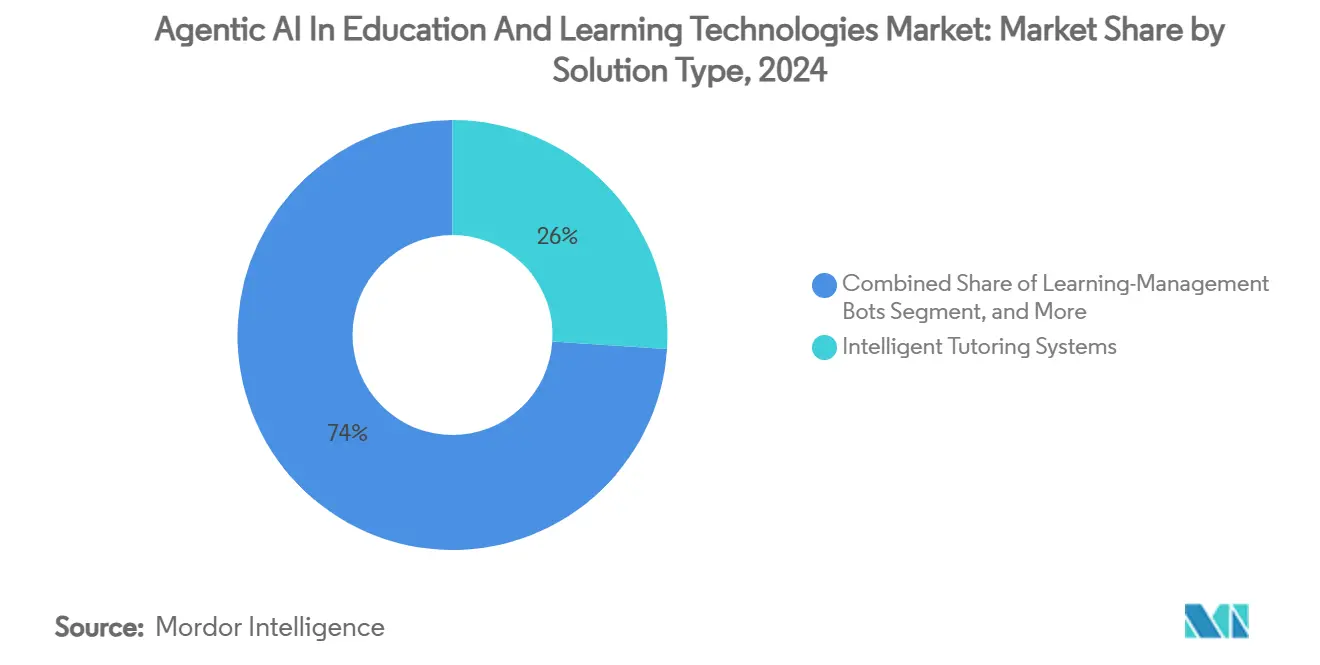
- ソリューションタイプ別では、インテリジェント・チュータリング・システムが2025年の教育・学習テクノロジーにおけるエージェンティックAI市場シェアの26.04%をリードし、評価・フィードバックエージェントは2031年にかけてCAGR 44.36%で拡大する見込みです。
- 導入モデル別では、クラウドプラットフォームが2025年の教育・学習テクノロジーにおけるエージェンティックAI市場規模の71.64%を占め、2031年にかけてCAGR 42.58%で成長する見通しです。
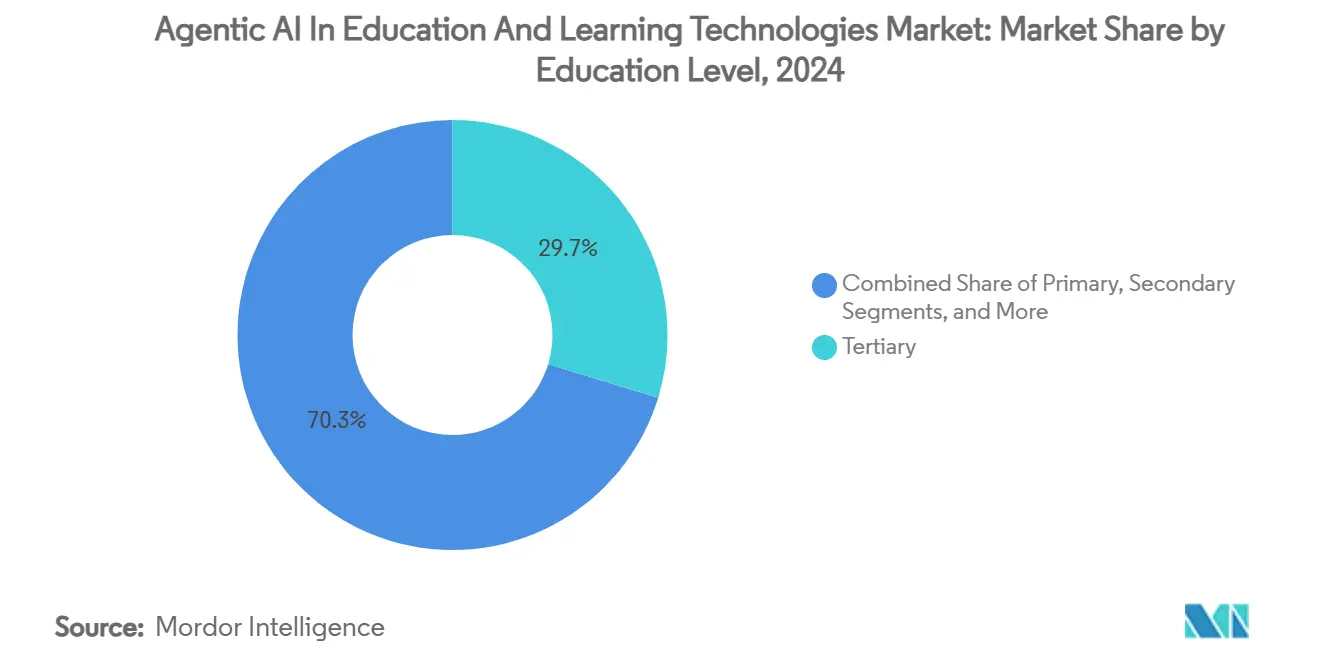
- 教育レベル別では、高等教育機関が2025年の教育・学習テクノロジーにおけるエージェンティックAI市場規模の29.71%を占め、継続教育が2031年にかけて最速のCAGR 42.78%を記録する見込みです。
- エンドユーザー別では、K-12教育機関が2025年の教育・学習テクノロジーにおけるエージェンティックAI市場シェアの33.81%を保有し、企業・専門職向けトレーニングは2031年にかけてCAGR 43.81%を記録すと予測されています。
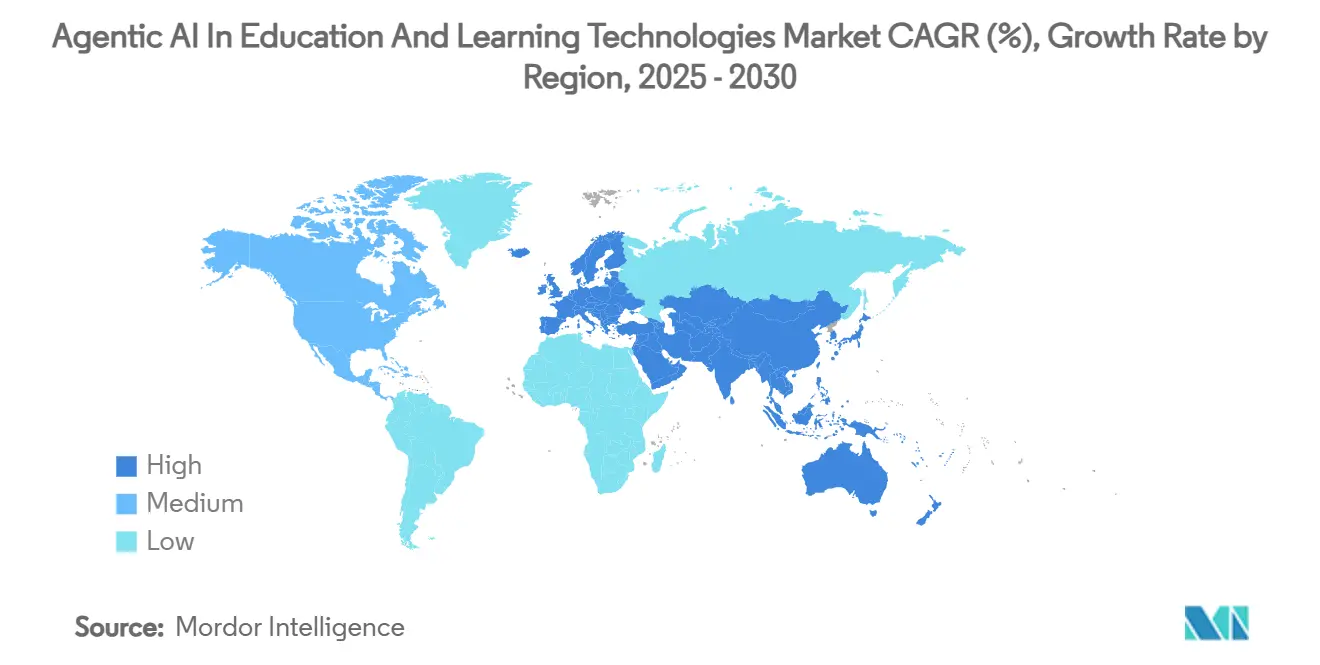
- 地域別では、北米が2025年の教育・学習テクノロジーにおけるエージェンティックAI市場シェアの37.71%を占め、アジア太平洋地域は予測期間にわたってCAGR 44.82%で進展しています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 個別指導に対するアダプティブラーニング需要 | +8.2% | 北米・EUでの早期採用を伴うグローバル | 中期(2〜4年) |
| 政府資金および国家AI教育戦略 | +7.5% | APACが中核、北米への波及 | 短期(2年以内) |
| ITの障壁を下げるクラウドベースの提供 | +6.8% | グローバル、新興市場で加速 | 短期(2年以内) |
| LMSおよび教室IoTからの豊富なデータ排出 | +5.1% | 北米・EU、APACへ拡大 | 中期(2〜4年) |
| LLM搭載の自律型コンテンツエージェントの台頭 | +4.9% | グローバル、テクノロジーハブが主導 | 長期(4年以上) |
| コンピテンシー検証ボットを推進するマイクロクレデンシャリング | +3.8% | 北米・EU、企業研修に注力 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
個別指導に対するアダプティブラーニング需要
教育機関はますます画一的なモデルを廃止し、難易度、モダリティ、シーケンスをリアルタイムで調整するエージェントを採用しています。オーロラ公立学校における識字率28%の向上は、このアプローチが単なる試験的取り組みを超えたものであることを実証しています。特許活動が活発化しており、米国特許第10282411B2号に基づくIBMの学習者埋め込み技術は、自然言語分析が個別化されたカリキュラムをどのように洗練させるかを示しています。[2] カリフォルニア大学サンディエゴ校では学生の70%がAIチューターを従来のサポートより好むという肯定的な学生感情が、学習者の受容度の高まりを確認しています。ニューロシンボリックAIは、知識グラフとニューラルネットワークを組み合わせて各学習者の認知プロファイルにコンテンツを正確に一致させることで、個別化のフロンティアを広げています。これらの要因が総合的に予測CAGRに8.2%の増分上昇をもたらします。
政府資金および国家AI教育戦略
国家競争力アジェンダが急速な資本展開に転換されています。中国の2025年までの全国的なAI教育義務化は国内需要を加速させ、米国国立科学財団は2025年にEducateAIに800万米ドルを充当しました。韓国のLGおよびサムスンが支援するロボット展開は官民連携を強調しています。EUのデジタル教育行動計画は、厳格なGDPR保護に沿ったAIリテラシーに資金を提供しています。日本がOpenAIに地域本部を求めたことは、政策主導のエコシステムの磁力を浮き彫りにしています。このようなトップダウンの取り組みは、採用を検討している機関の販売サイクルを短縮し、知覚リスクを低減します。
ITの障壁を下げるクラウドベースの提供
クラウドインフラは、かつてAIを一流大学に限定していた設備投資の障壁を無効化します。マレーシアへのMicrosoftの22億米ドルの投資は、モデルトレーニング能力への即時アクセスを提供するハイパースケーラーの地域エッジ構築を例示しています。Amazonのハンズオン型AI教育サービス(米国特許第11551652号)は、サービスとしてのプラットフォームが複雑さを抽象化し、教育者がアプリケーション層で作業できるようにする方法を示しています。小規模な学校は研究機関と同じマルチモーダルエージェントを活用し、競争上の格差を平準化します。継続的なリモートアップデートにより、教授法がモデルの改善に追いつき、市場CAGRに6.8%の押し上げをもたらします。
LMSおよび教室IoTからの豊富なデータ排出
学習管理システムおよびセンサーベースの教室からの高速データストリームが、より深い学習者モデルを育成します。米国特許第10559215B2号などの特許は、行動シグナルを動的な報酬構造に変換するマルチモーダル認知フレームワークを詳述しています。[3] アイトラッキングおよびバイオメトリックセンサーは、成績が低下する前に離脱を検知し、予防的介入を可能にします。プライバシー規制が厳格化する一方で、データを匿名化・暗号化する準拠した分析パイプラインは強力な予測インサイトを解放します。成熟したデータアーキテクチャを持つ機関は、独自のエンゲージメントパターンでエージェントをトレーニングすることで、防御可能な差別化を構築します。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 厳格な学生データプライバシー規制(FERPA、GDPR) | -4.2% | グローバル、EUおよび北米で最も厳格 | 中期(2〜4年) |
| 教師のデジタルスキルギャップと変革管理の障壁 | -3.8% | グローバル、発展途上地域で深刻 | 長期(4年以上) |
| ハルシネーションに起因する教授上の責任リスク | -2.9% | グローバル、規制上の不確実性 | 短期(2年以内) |
| 低所得地域における高いリアルタイム推論コスト | -2.1% | 新興市場、農村地域 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
厳格な学生データプライバシー規制(FERPA、GDPR)
強固な個別化は機密性の高い行動・パフォーマンスデータに依存していますが、規制は明示的な同意、最小化、および要求に応じた削除を要求しています。自律型エージェントは独立したデータ処理の意思決定を行うことで説明責任を複雑にし、機関を罰則にさらします。ソリューションはオンデバイス処理と差分プライバシー技術を組み合わせていますが、そのような保護措置は開発サイクルとコストを増加させ、潜在的なCAGRから4.2%を削減します。
教師のデジタルスキルギャップと変革管理の障壁
効果的なAI採用は、教育者をエージェントの出力を監査し、プロンプトを調整し、リソースをキュレートするファシリテーターに変革します。多くの教師はこれらのコンピテンシーを欠いており、広範な専門能力開発が必要です。2,300万米ドルのMicrosoft・OpenAI・Anthropicによる教師トレーニング取り組みは、再スキル化の規模を示しています。専門的自律性の侵食を恐れる教育者の間で抵抗が最も強く、採用タイムラインが初期の技術購入を超えて延長されます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
ソリューションタイプ別:
チュータリングシステムがコンテンツ革命をリードインテリジェント・チュータリング・システムは2025年の教育・学習テクノロジーにおけるエージェンティックAI市場シェアの26.04%を占め、成熟した学習者モデリングアルゴリズムに対する機関の信頼を示しています。このセグメントの強固な基盤により、説明や評価をその場でカスタマイズする生成エンジンの迅速な統合が可能となり、対応可能なユースケースが拡大しています。評価・フィードバックエージェントは、機関が自由記述式回答の自動採点を求める中、CAGR 44.36%で成長すると予測されており、これは個別指導のスケール化における従来のボトルネックでした。
ハイブリッドエージェントアーキテクチャは、ルールベースの教授法と創造的な大規模言語モデルコンポーネントを融合させ、学生のエンゲージメントを高めています。テキスト、音声、シミュレーションといったマルチモーダル機能を備えたプラットフォームは、より高い定着率を実現し、STEMおよび語学コース全体での採用を拡大しています。コンテンツ生成エージェントの教育・学習テクノロジーにおけるエージェンティックAI市場規模は、カリキュラム設計ボットの成熟に伴い急激に上昇すると予測されていますが、チュータリングはより広範なプラットフォーム普及を促す入口購入として引き続き中心的な役割を担っています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
展開モデル別:
クラウドの優位性がイノベーションを加速クラウド導入は2025年の教育・学習テクノロジーにおけるエージェンティックAI市場規模の71.64%を占め、ハイパースケーラーが教育特有コンプライアンスフレームワークとAIサービスをバンドルする取り組みを反映しています。サブスクリプション価格設定は設備投資を運営費に転換し、コストを入学サイクルに合わせます。ハイブリッドアーキテクチャは、機関が機密データセットのローカル管理を維持しながらトレーニングのピーク時にクラウドへバーストすることを望む場合に成長し、クラウドサービス全体のCAGR 42.58%を維持しています。
エッジ推論の進歩により、音声フィードバックなどのレイテンシに敏感なタスクが、適度な帯域幅でも高いパフォーマンスを維持できるようになっています。一方、オンプレミス導入は厳格なデータ主権を必要とする防衛アカデミーや医療系学校で継続していますが、その相対的シェアは低下しています。政府がデータ居住条項を課す中、地域クラウドゾーンが増殖し、コンプライアンスの摩擦を低減してクラウドの戦略的中心性を強化しています。
教育レベル別:
高等教育のリーダーシップがイノベーションを推進大学は2025年の教育・学習テクノロジーにおけるエージェンティックAI市場規模の29.71%を占め、最先端のエージェンティック実験試験場として機能しています。研究予算は、医療診断や量子コンピューティングなどのドメイン固有のコンテンツ向けに大規模言語モデルのファインチューニングをカスタマイズするための資金を提供しています。CAGR 42.78%で成長する継続教育は、キャリア転換を求める専門家からのマイクロクレデンシャル需要を取り込んでいます。
初等・中等学校はAIの導入においてより慎重であり、基礎的な識字能力と算数能力の向上に注力しています。それでも、実質的な成果向上を実証するK-12パイロットプログラムは、しばしば学区全体への展開を引き起こし、将来の高等教育採用を促すパイプラインを形成しています。成人学習プラットフォームは職場分析を統合し、エージェントが学習成果を職務パフォーマンスに直接マッピングできるようにすることで、企業のROIに関するナラティブを強化しています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
エンドユーザー別:
K-12教育機関がスケーラブルなソリューションを先導K-12教育機関は2025年の教育・学習テクノロジーにおけるエージェンティックAI市場シェアの33.81%を占め、標準化されたカリキュラムと高い生徒数をスケール効果のために活用しています。クラウドホスト型ダッシュボードは管理者に学区レベルでのエージェント有効性に関するインサイトを提供し、調達決定を強化しています。企業・専門職向けトレーニングは、企業がAIを個別のスキルアップのための人材管理スイートに組み込む中、CAGR 43.81%を記録しています。
高等教育プレイヤーは高度な研究と学部横断的な協力を優先し、職業訓練センターは溶接や看護などの分野でのハンズオンシミュレーションにエージェントを導入しています。生涯学習プラットフォームはAIチューターをサブスクリプションライブラリとバンドルし、自己主導型の成人学習者を収益化しています。このエンドユーザーの多様性は、特定の教育層における周期的な資金変動に対して市場全体を緩衝しています。
地域分析
北米の教育・学習技術におけるエージェンティックAI市場
北米は2025年の教育・学習テクノロジーにおけるエージェンティックAI市場シェアの37.71%を維持し、豊富なベンチャーキャピタルプール、有利な知的財産制度、および基盤モデルベンダーの存在によって支えられています。連邦および州の助成金が早期採用のリスクを軽減し、FERPAなどのプライバシー法規は、ベンダーが製品機能として運用化できる明確なコンプライアンスの手引きを提供しています。カナダの研究機関との国境を越えた協力がイノベーションエコシステムをさらに豊かにしています。
アジア太平洋地域の教育・学習技術におけるエージェンティックAI市場
アジア太平洋地域は44.82%のCAGRで最も急成長している地域です。中国の2025年におけるAI統合カリキュラムの義務化は、公立学校全体で即時の調達を促進しており、膨大な人口規模が絶対的な支出を増幅させています。日本によるOpenAIのインド太平洋ハブの誘致は地域の人材の深さを示しており、インドネシアとマレーシアは新興市場の教育機関へのアクセスを民主化する数十億ドル規模のクラウド投資を確保しています。新技術に対する文化的な受容性が教室への統合を加速させ、欧米市場と比較して販売サイクルの摩擦を低減しています。
EMEAおよび南米の教育・学習技術におけるエージェンティックAI市場
欧州は厳格なGDPR施行と充実したデジタル教育助成金を組み合わせ、プライバシーを保護するエージェントアーキテクチャへの需要を促進しています。政策立案者は倫理的AIフレームワークを推進しており、ベンダーは説明可能性とバイアス検出モジュールをデフォルト機能として組み込むよう促されています。南米および中東・アフリカは依然として初期段階にありますが、有望な市場です。クラウドの従量課金モデルにより、大学は初期ハードウェア投資なしにAIの試験導入が可能となり、接続性の格差が解消された際の広域的な地域普及の基盤を築いています。
競合環境
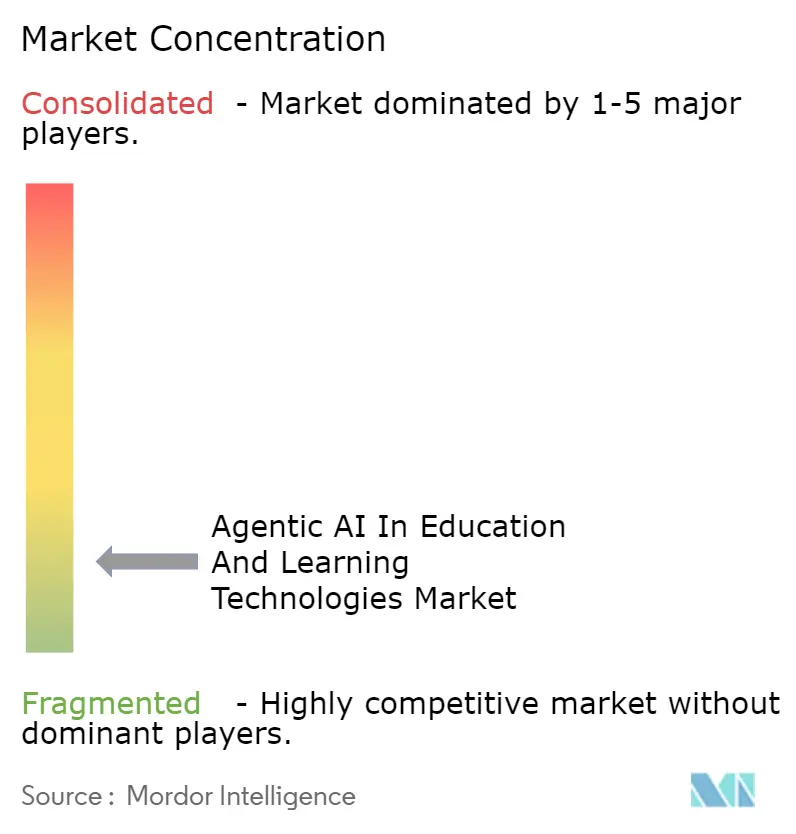
教育・学習テクノロジーにおけるエージェンティックAI産業は中程度に分散しており、既存の教育テクノロジー企業、クラウドハイパースケーラー、およびAIネイティブスタートアップがマインドシェアを争っています。Duolingoの2025年第1四半期における前年比38%の収益増加は、大規模な個別化エージェントの収益化力を実証しています。Pearsonなどの伝統的な出版社は大手テクノロジー企業と提携し、レガシーコンテンツライブラリに生成モデルを組み込み、関連性を維持しながら機能開発速度を加速させています。
テクノロジー大手は水平型AIスタック(コンピューティング、オーケストレーション、基盤モデル)を活用して戦略的提携を通じて教育に参入しています。Microsoftの教師向け無料Khanmigoプログラムは、ランドアンドエクスパンド戦術を例示しています:教室に価値を提供し、その後プレミアム分析をアップセルします。スタートアップはドメインの深さで差別化しており、SchoolAIの教室レベルのワークフローへの注力は2,500万米ドルのシリーズA資金調達と80カ国100万教室への展開をもたらしました。
競合他社が独自のチューターペルソナ、評価プロトコル、およびマルチモーダル学習オブジェクトを確保しようと競争する中、知的財産の申請が急増しています。強化学習ベースのコミュニケーション管理に関する米国特許第12261893号などの特許は、ベンダーがアダプティブダイアログにおいて防御可能なポジションを求める方法を示しています。今後5年間で、発見からクレデンシャリングまでのシームレスな学習者ジャーニーを提供するフルスイートの提供を目指す広範なプラットフォームプロバイダーによる、ニッチな評価またはスケジューリングボットの統合が予想されます。
教育・学習テクノロジーにおけるエージェンティックAI産業リーダー
-
Duolingo Inc.
-
Carnegie Learning, Inc.
-
DreamBox Learning, Inc.
-
Squirrel AI Learning, Inc.
-
2U, Inc. (edX)
- 注:主要企業の掲載順は順位を示すものではありません。
教育・学習テクノロジーにおけるエージェンティックAI市場
- Duolingo Inc.
- Carnegie Learning, Inc.
- DreamBox Learning, Inc.
- Squirrel AI Learning, Inc.
- 2U, Inc. (edX)
- Riiid Labs, Inc.
- Century-Tech Limited
- Sana Labs AB
- Kidaptive Inc. (Learnosity)
- Querium Corporation
- Cognii, Inc.
- ALEKS Corporation (McGraw-Hill)
- Pearson Plc
- Google LLC (Education)
- Microsoft Corporation (Education)
- Anthropic PBC
- OpenAI, LLC
- Coursera Inc.
- Content Technologies, Inc.
- Bakpax LLC
- Knewton, Inc. (Wiley)
Recent Industry Developments in 教育・学習テクノロジーにおけるエージェンティックAI市場
- 2025年4月:SchoolAIは、現在80カ国100万以上の教室で使用されているAI搭載の教室ツールを拡大するために、シリーズAで2,500万米ドルを調達し、エージェンティックAI教育プラットフォームに対する市場の大きな支持を示しました。この資金はプロダクトのローカライゼーションを加速し、販売能力を強化します。
- 2025年4月:米国のAI教育に関する大統領令が署名され、教育システムへのAI統合のための連邦調整が確立され、2025年度のAI研究開発に33億米ドルが配分されました。この指令は公立学校の調達リスクを軽減し、ベンダーエコシステムの成長を促進します。
- 2025年3月:Microsoft、OpenAI、およびAnthropicは、5年間で40万人のK-12教師を訓練するために国家AI教育アカデミーに2,300万米ドルを投資すると発表し、AI教育実装における重大なスキルギャップに対処しました。このプログラムはAIサービスの熟練した下流ユーザーベースを形成します。
- 2025年3月:中国は2025年までに全国的にAI教育を義務化し、北京が早期実施の取り組みをリードしました。これは技術教育を強化し、グローバルなAI競争力を維持するための国家の広範な戦略の一環です。この政策はAI教育ソリューションに対する国内需要を保証します。
グローバル教育・学習テクノロジーにおけるエージェンティックAI市場レポートのスコープ
| カリキュラム設計エージェント |
| インテリジェント・チュータリング・システム |
| 学習管理ボット |
| 評価・フィードバックエージェント |
| 管理自動化エージェント |
| クラウドベース |
| オンプレミス |
| ハイブリッド |
| 初等教育 |
| 中等教育 |
| 高等教育 |
| 継続教育 |
| K-12教育機関 |
| 高等教育機関 |
| 企業・専門職トレーニング |
| 職業・スキル開発センター |
| 生涯学習・成人学習者 |
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| スペイン | ||
| イタリア | ||
| ロシア | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| オーストラリア | ||
| 東南アジア | ||
| その他のアジア太平洋 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 中東・アフリカ | 中東 | サウジアラビア |
| アラブ首長国連邦 | ||
| トルコ | ||
| その他の中東 | ||
| アフリカ | 南アフリカ | |
| その他のアフリカ | ||
| ソリューションタイプ別 | カリキュラム設計エージェント | ||
| インテリジェント・チュータリング・システム | |||
| 学習管理ボット | |||
| 評価・フィードバックエージェント | |||
| 管理自動化エージェント | |||
| 展開モデル別 | クラウドベース | ||
| オンプレミス | |||
| ハイブリッド | |||
| 教育レベル別 | 初等教育 | ||
| 中等教育 | |||
| 高等教育 | |||
| 継続教育 | |||
| エンドユーザー別 | K-12教育機関 | ||
| 高等教育機関 | |||
| 企業・専門職トレーニング | |||
| 職業・スキル開発センター | |||
| 生涯学習・成人学習者 | |||
| 地域別 | 北米 | 米国 | |
| カナダ | |||
| メキシコ | |||
| 欧州 | ドイツ | ||
| 英国 | |||
| フランス | |||
| スペイン | |||
| イタリア | |||
| ロシア | |||
| その他の欧州 | |||
| アジア太平洋 | 中国 | ||
| 日本 | |||
| インド | |||
| 韓国 | |||
| オーストラリア | |||
| 東南アジア | |||
| その他のアジア太平洋 | |||
| 南米 | ブラジル | ||
| アルゼンチン | |||
| その他の南米 | |||
| 中東・アフリカ | 中東 | サウジアラビア | |
| アラブ首長国連邦 | |||
| トルコ | |||
| その他の中東 | |||
| アフリカ | 南アフリカ | ||
| その他のアフリカ | |||
レポートで回答される主要な質問
教育・学習テクノロジーにおけるエージェンティックAI市場の予測成長率はどのくらいですか?
市場は2026年から2031年にかけてCAGR 37.92%で拡大し、1.72 ビリオン 米ドルから8.46 ビリオン 米ドルへと成長する見込みです。
現在市場をリードしているソリューションセグメントはどれですか?
インテリジェント・チュータリング・システムがリードし、2025年の教育・学習テクノロジーにおけるエージェンティックAI市場シェアの26.04%を保有しています。
アジア太平洋地域が最も急成長している地域と見なされる理由は何ですか?
積極的な政府の義務化、大規模なクラウド投資、および大きな学生人口がアジア太平洋地域での44.82%のCAGRを牽引しています。
機関における主要な展開の好みは何ですか?
クラウドベースモデルが2025年の市場の71.64%を占め、スケーラブルなインフラと低い初期コストにより優位性を維持しています。
データプライバシー規制は採用にどのような影響を与えていますか?
FERPAやGDPRなどの厳格なフレームワークはコンプライアンスコストとデータ処理上の制約を課し、予測CAGRを推定4.2%低下させます。
採用に対する最大の規制上の抑制要因は何ですか?
FERPAやGDPRなどの厳格な学生データプライバシーフレームワークが市場の予測CAGRを4.2%低下させます。