
ウェアラブル接着剤市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 6.39 十億米ドル |
| 市場規模 (2031) | 10.37 十億米ドル |
| Growth Rate (2026 - 2031) | 10.18 % |
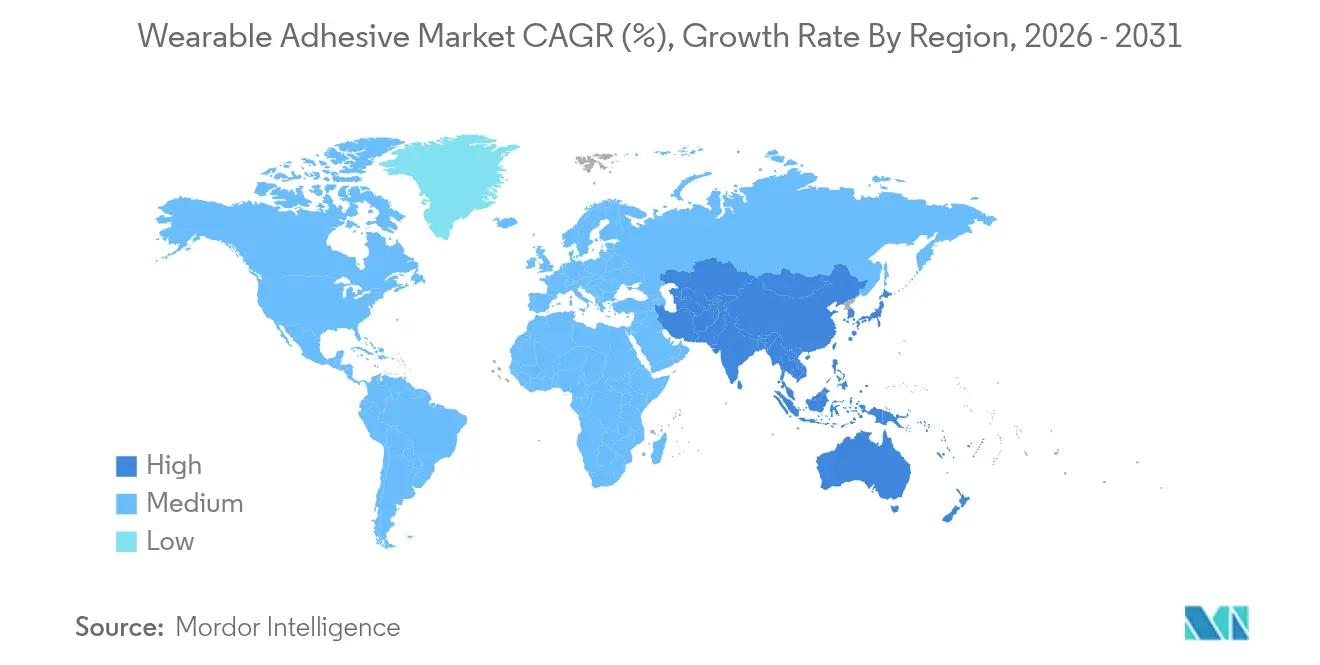
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
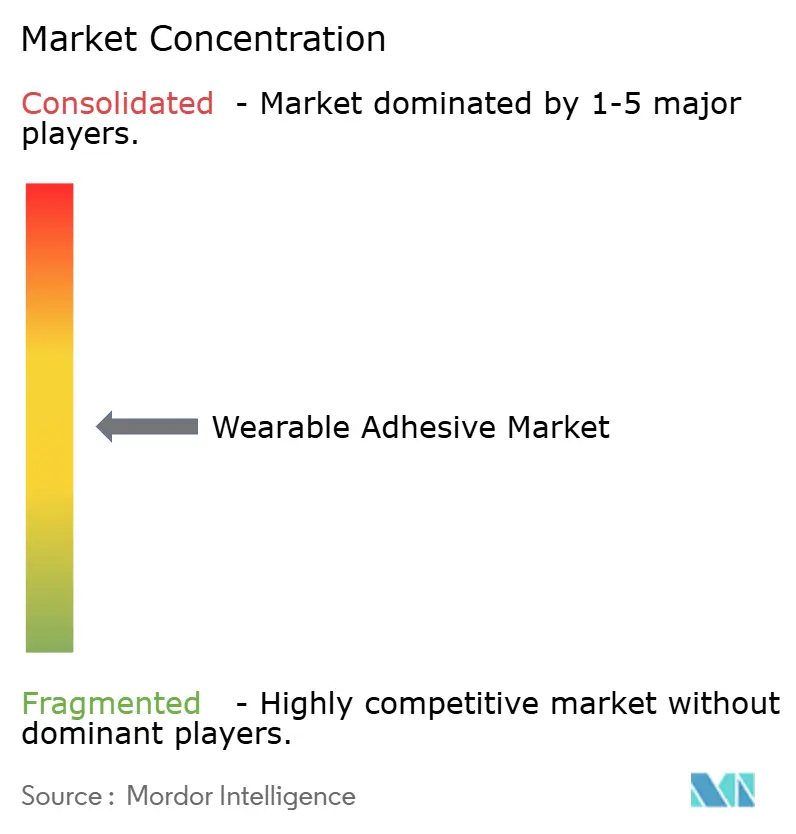
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるウェアラブル接着剤市場分析
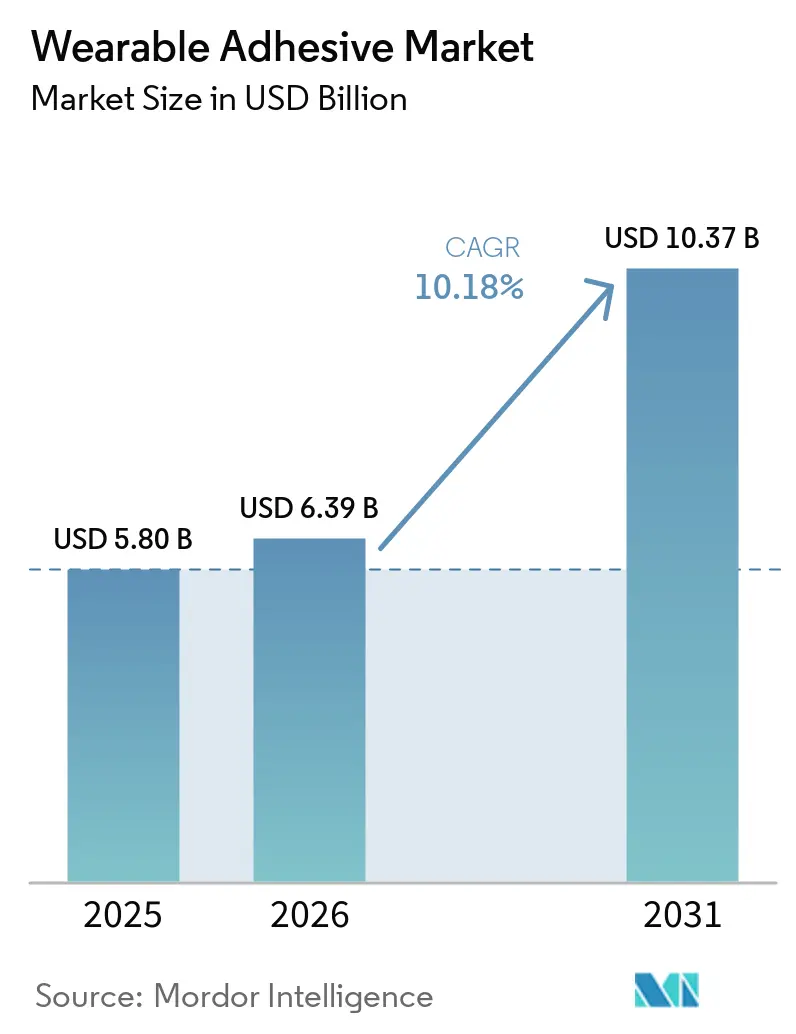
ウェアラブル接着剤市場規模は、2025年の58億米ドルから2026年には63億9,000万米ドルに成長し、2026年から2031年にかけてCAGR10.18%で2031年までに103億7,000万米ドルに達すると予測されています。成長を支えるのは、遠隔モニタリングプログラムを拡大するヘルスケアのデジタル化、産業・防衛バイオメトリクスの着実な進展、皮膚反応リスクを低減しながら装着寿命を延ばす急速な化学技術革新という3つの同時進行するシフトです。北米は2024年に37.8%の収益シェアでトップを維持していますが、アジア太平洋地域は2025年までに2,100億米ドルの国内市場を目指す中国の医療機器生産が拡大するにつれ、CAGR10.9%で最も急速に拡大する地域となっています。セグメントの勢いは、ハイドロゲル製剤、治療用薬物送達パッチ、在宅ケア施設において最も顕著であり、それぞれが全体の成長ペースを上回っています。
主要レポートのポイント
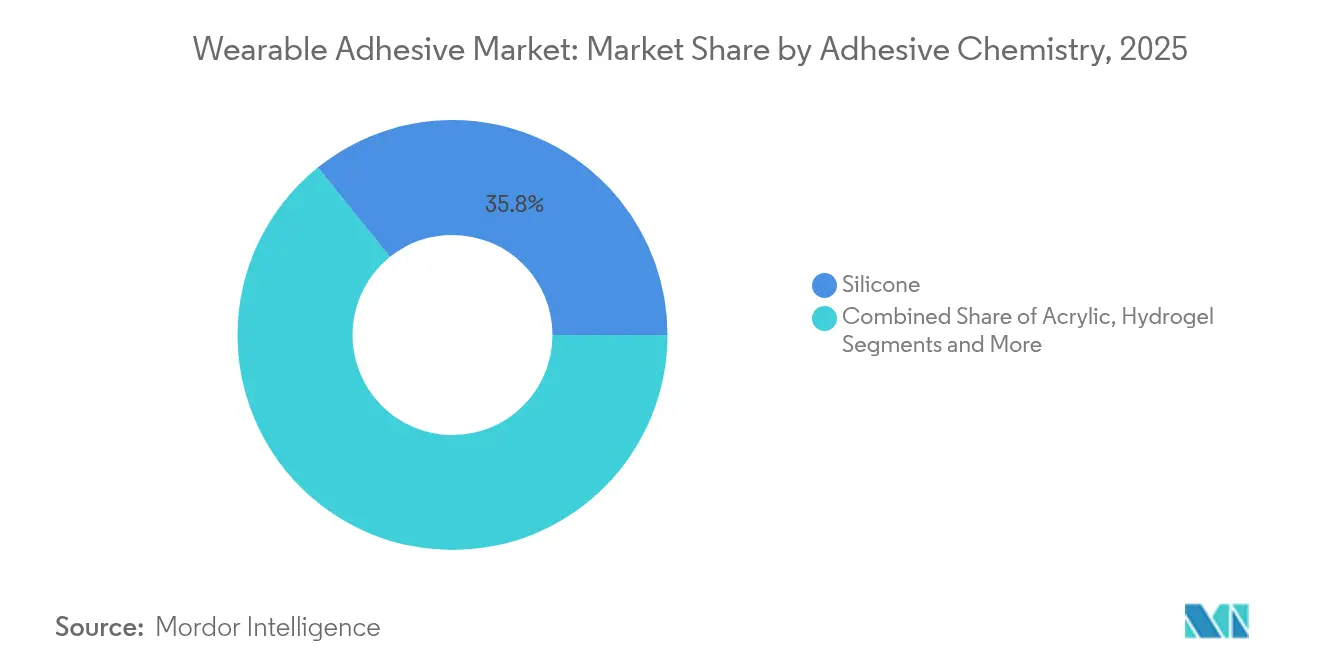
- 接着剤化学別では、シリコーンが2025年のウェアラブル接着剤市場シェアの35.78%を占め、ハイドロゲルは2031年にかけてCAGR11.02%で成長する見込みです。
- 製品タイプ別では、診断・モニタリングパッチが2025年に40.85%の収益シェアでトップとなり、治療用パッチは2031年にかけてCAGR11.46%で拡大すると予測されています。
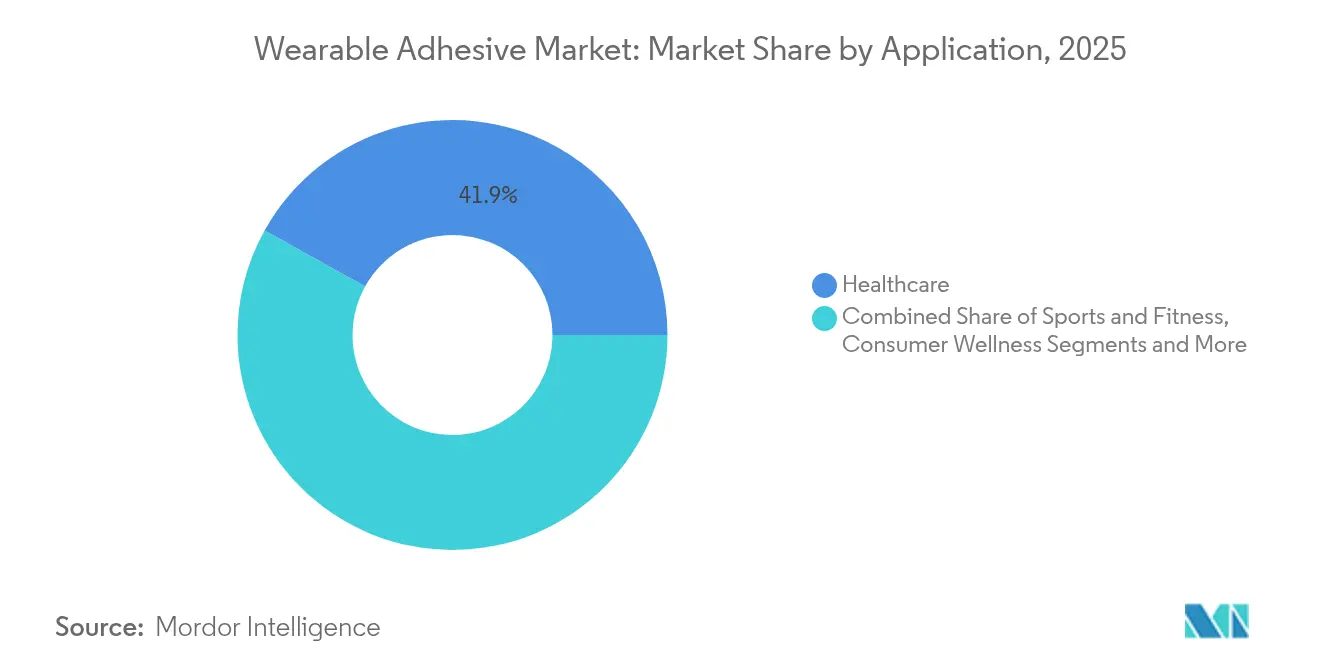
- 用途別では、ヘルスケアが2025年のウェアラブル接着剤市場規模の41.92%を占め、産業・軍事用途が最速のCAGR11.12%を記録しています。
- エンドユーザー別では、病院が2025年のウェアラブル接着剤市場の37.54%のシェアを保持し、在宅ケアは2031年にかけてCAGR10.21%で拡大しています。
- 地域別では、北米が2025年のウェアラブル接着剤市場の37.22%のシェアを維持し、アジア太平洋地域はCAGR10.55%で成長しています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ウェアラブル医療・フィットネスデバイスの採用拡大 | +2.8% | グローバル(北米・EUが先行) | 中期(2〜4年) |
| 皮膚に優しい接着剤化学の進歩 | +2.1% | グローバルコア、新興市場への波及 | 長期(4年以上) |
| 在宅遠隔患者モニタリングプログラムの拡大 | +1.9% | 北米・EU、アジア太平洋地域で拡大中 | 短期(2年以内) |
| バイオメトリクスパッチの産業・防衛分野での採用 | +1.4% | 米国・EU防衛、新興アジア太平洋地域 | 中期(2〜4年) |
| 再使用可能デバイスに向けた規制の推進 | +1.2% | FDA・CE適用地域、グローバルへの波及 | 長期(4年以上) |
| 低侵襲マイクロニードルパッチの台頭 | +1.0% | 先進ヘルスケア市場 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
ウェアラブル医療・フィットネスデバイスの採用拡大
FDAが2024年3月にDexcom Steloを承認したことで、初の市販継続血糖モニターが誕生し、2型糖尿病を抱える米国成人2,500万人という新たなエンドユーザー層が開拓され、小売チャネル全体での接着剤使用量の成長が促進されました[1]米国FDA、「医療機器生体適合性ガイダンス」、fda.gov。ベンチャー資金調達も同様の勢いを示しており、Biolinqは2024年4月に5,800万米ドルを調達し、長期装着型皮膚接着剤を基盤とする高精度マルチアナライトバイオセンサーの拡大を図っています。センサー寿命の延長も実現しており、DexcomのG7プラットフォームは15.5日間の安定した接着を達成し、交換頻度を低減して消費者の訴求力を高めています。これらのマイルストーンはいずれも、ウェアラブル接着剤市場を臨床の枠を超えて拡大させ、日常的なウェルネス管理にパッチを組み込むものです。
皮膚に優しい接着剤化学の進歩
学術誌「コンタクト・ダーマタイティス」に掲載された査読済みデータにより、イソボルニルアクリレート(IBOA)が一部のCGMユーザーにおけるアレルギーの誘因であることが指摘され、業界全体での処方見直しが促されました。Dymaxはこれに応じ、ISO 10993の皮膚接触要件を満たしながらもIBOAフリーかつTPOフリーの2000-MWシリーズを発表しました。MITの研究者たちは、線維症を防ぎ免疫拒絶なしに数ヶ月間の埋め込みを可能にするハイドロゲルバリアを追加しました。こうした革新的な成果は、皮膚有害事象に関連する規制上のハードルを緩和することで、ウェアラブル接着剤市場を拡大させています。
在宅遠隔患者モニタリングプログラムの拡大
北米の保険支払者は在宅モニタリングの償還を拡大しており、EU規制当局も同様に院外ケアを優先しています。いずれのトレンドも信頼性の高い皮膚接触インターフェースに依存しています。カリフォルニア工科大学のiCares「スマートバンデージ」は創傷バイオマーカーをリアルタイムで読み取り、臨床医が遠隔で介入できるようにしています。ペンシルベニア州立大学の感情状態パッチはコルチゾールの変動を追跡し、テレメトリーの広がりを示しています。デバイスの複雑性が増すにつれ、接着剤の耐久性と再配置可能性が差別化要因となり、消費者の住居におけるウェアラブル接着剤市場の採用曲線を押し上げています。
バイオメトリクスパッチの産業・防衛分野での採用
DARPAのBESTプログラムは、戦闘衛生兵に感染リスクを警告する自己発電型バンデージに資金を提供しており、汗・砂塵・動作下での接着剤耐久性が任務遂行上不可欠なユースケースを推進しています。KAISTの耐汗性EMGセンサーは高湿度の工場フロアでも信号品質を維持し、産業分野への応用可能性を示しています。こうした特殊環境では、高い接着強度と痛みのない除去を両立する接着剤が評価され、ウェアラブル接着剤市場における平均販売価格とセグメント利益率を押し上げています。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 製品リコールにつながる皮膚刺激・過敏症 | -1.8% | グローバル、高規制市場 | 短期(2年以内) |
| 長期装着接着力と痛みのない除去のトレードオフ | -1.2% | グローバル、高齢ユーザーで顕著 | 中期(2〜4年) |
| シリコーン・アクリレート廃棄物に関する環境問題 | -0.9% | EUと北米が先行 | 長期(4年以上) |
| ハイドロゲルポリマーの脆弱なサプライチェーン | -0.7% | グローバル、アジア太平洋地域の生産拠点 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
製品リコールにつながる皮膚刺激・過敏症
FDAのMAUDEデータベースには、接着剤ベースのウェアラブルに対する皮膚炎の苦情が増加しており、iRhythmのZioモニターとAbbottのFreeStyle Libre 3はいずれも化学熱傷や不正確な測定値に関連した警告またはリコールに直面しました。小児の熱傷事例がMegadyne電極の是正措置を引き起こし、一律設計が脆弱な皮膚のニーズに対応できないことを示しました。これらの事象はウェアラブル接着剤市場規模を一時的に制限し、処方見直しコストを発生させ、積極的な生体適合性の証明を求める規制環境を醸成しています。
長期装着接着力と痛みのない除去のトレードオフ
Avery Dennisonの技術資料によると、7日間装着のための粘着力を高めると、除去時の表皮損傷が一般的に増加することが確認されています。シリコーン系は損傷を軽減しますが、汗や動作で剥がれることがあり、アクリル系は強力に接着しますが薄い皮膚を刺激します。スイスのサプライヤーであるartimeltは、この問題を解決することを目的としたシリコーンフリーの低外傷性ブレンドを提案しています。普遍的に優しくかつ高強度の接着剤が成熟するまで、この物理的ジレンマは特定の長期装着用途を制限し、一部のウェアラブル接着剤市場予測を抑制しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
接着剤化学別:
シリコーンのリーダーシップがハイドロゲルの革新に直面シリコーンは、低アレルギー性プロファイル、再配置可能性、実証済みのISO 10993実績により、2025年のウェアラブル接着剤市場の35.78%を占めました。NuSilとElkemは、ロールツーロールコーティングラインに最適化した粘度範囲によりヘルスケア契約を獲得しました。ハイドロゲル化学は現在23.8%に過ぎませんが、長時間の新しい作業シフトにおいて発汗を吸収し電気的接触を維持するため、CAGR11.02%で加速しています。現在の勢いが続けば、ハイドロゲルパッチのウェアラブル接着剤市場規模は2031年前に31億8,000万米ドルを超える可能性があります。ハイブリッドシロキサン・ハイドロゲルマトリックスは、通気性と導電性の両方を必要とするフレキシブルプリント回路アセンブリに特に適した中間的なアプローチとして台頭しています。
二次的な革新は導電性と自己修復を目標としています。「フロンティアズ・イン・ケミストリー」誌は、機械的損傷後に接合完全性を回復しリアルタイムのECG取得を可能にするポリビニルアルコールハイドロゲルを記録しました。UCバークレーのリポ酸系リサイクル可能接着剤は持続可能性の観点を広げ、性能データが成熟すれば医療廃棄物を削減できる可能性があります。こうした環境配慮型の特性は、やがて調達スコアに影響を与え、ウェアラブル接着剤市場を循環型モデルへと誘導するかもしれません。
注記: 全個別セグメントのシェアはレポート購入後に入手可能


製品タイプ別:
診断の優位性が治療的革新に道を譲る継続血糖モニター、ECGパッチ、妊孕性トラッカーが40.85%のシェアを確立し、ウェアラブル接着剤市場における診断分野のリーダーシップを固めています。2025年4月にDexcomのG7延長版が15日間装着記録を達成し、接着の業界標準が引き上げられました。しかし治療用パッチは、初回通過代謝を回避するマイクロニードル薬物送達アレイに支えられ、CAGR11.46%でより速く成長しています。このサブクラスのウェアラブル接着剤市場規模はすでに8億4,260万米ドルを超えており、接着性能が薬物送達の安全指標を兼ねるためプレミアム価格を享受しています。
経皮神経調節および疼痛管理デバイスがこのトレンドを強化しており、一貫した皮膚インピーダンスの必要性から接着剤の選択が重要な臨床パラメータとなっています。2024年に発行されたFDAガイダンスは、薬物含有接着剤システムに対する72時間後の剥離試験を具体的に求めており、新規参入者の技術的障壁を高めています。スマート創傷被覆材は水分センサーと抗菌放出を統合することで両製品の世界を融合させ、差別化の長い滑走路を提供しています。
用途別:
ヘルスケアの基盤が産業フロンティアへ拡大臨床用途は依然として2025年需要の41.92%を占めています。病院はプロトコルウィンドウに適合した予測可能な接着除去サイクルに依存しており、シリコーンサプライヤーに数量的な安定基盤を与えています。しかし、新興の産業・防衛分野への展開は年間11.12%成長し、ウェアラブル接着剤市場における平均販売価格を引き上げる過酷な環境要件をもたらしています。耐汗性EMGストリップは工場フロアの人間工学を最適化し、軍事用フィールドパッチは砂・水・振動に耐えなければなりません。
OTC規制上の成果に後押しされたコンシューマーウェルネスデバイスはカテゴリーの境界を曖昧にしています。ユーザーが臨床医の監督なしにデバイスを自己装着するようになるにつれ、サプライヤーは事前皮膚準備キットやラテックスフリーオプションをバンドルするようになり、ウェアラブル接着剤市場に付随収益と複雑性を加えています。
注記: 全個別セグメントのシェアはレポート購入後に入手可能
エンドユーザー別:
病院集中から在宅ケアの分散化へ病院は2025年に37.54%の収益を占め、一括調達と統合型電子医療記録との互換性が上位サプライヤーを優遇しています。多施設臨床試験はここから始まることが多く、接着剤が治験審査委員会の安全基準を満たすことを確保しています。しかし、在宅ケアにおけるCAGR10.21%が流通ロジックを変革しており、電子商取引の補充パックや薬剤師が調剤するアクセサリーが並行して増加しています。クリニックと外来手術センターは転換点として機能し、保険支払者がより広範な償還を承認する前に少量の新規接着剤を試験導入しています。
デバイスメーカーは現在、管理された病院環境を再現したものと可変的な在宅湿度を模倣したものの2種類の剥離試験プロトコルを並行して実施し、SKUを最適化しています。これらのシフトはウェアラブル接着剤市場を施設の壁を超えて拡大させ、皮膚問題に関するテレヘルスホットラインサポートなどのサービスギャップを明らかにしています。
地域分析
北米ウェアラブル接着剤市場
規制の明確性により、北米は37.22%のシェアでトップを維持している。FDAの2024年における医療機器の生物学的評価に関する更新は、すでにIBOAフリーの化学物質を使用しているサプライヤーに先行者利益をもたらした。また、この地域は10日以上の装着に関する主張を検証する多くの臨床試験の拠点となっており、データと償還の整合性における好循環を生み出している。
アジア太平洋ウェアラブル接着剤市場
アジア太平洋地域は、中国の五カ年計画が国内デバイスイノベーションおよびローカル接着剤コーティングラインへの資金提供を行い、医療機器用接着剤の需要を支えることで、最も速い10.55%のCAGRを記録している。2023年後半に施行されたインドの新たな義務的登録制度は、品質の低い輸入品を排除し、信頼性の高いサプライヤーをジョイントベンチャーへと誘導することで、ウェアラブル接着剤市場のフットプリントを拡大している。
欧州ウェアラブル接着剤市場
欧州は着実に成長しているが、グリーンディールがリサイクル可能性および溶剤削減を推進しており、水性システムへの研究開発の転換を促している。これにより、単位コストが若干上昇する可能性があ。

規制環境
ウェアラブル接着剤に関する規制は、長時間の皮膚接触、生体適合性の証明、および製造品質システムを規定する医療機器の枠組みに大きく紐づいている。米国では、皮膚接触型ウェアラブルに対するFDAの監督により、接着層はISO 10993シリーズに一般的に根拠を置く生物学的評価の要求事項と結びついており、市場の背景には北米での採用動向において参照されるFDAの2026年の生物学的評価ガイダンス更新も反映されている。
2026年、大西洋の両側でコンプライアンス要件が2つの運用上の転換点を通じて強化された。2026年2月、FDAの品質マネジメントシステム規則(QMSR)が旧QSR(21 CFR Part 820)に代わり、ISO 13485:2016を参照規格として組み込んだ。2026年5月には、EU MDR(2017/745)の実施措置(EUDAMEDへの登録義務化や一部のクラスI医療機器に対する旧規格延長の完全終了を含む)により、接着材料の変更、サプライヤーの切り替え、長期装着に関する主張に対する技術文書の審査が強化された。
バリューチェーン分析
バリューチェーンは、主要な化学品や中間体(例えば、アクリルモノマー、シリコーン樹脂、ハイドロゲルおよびハイドロコロイドポリマー)の上流サプライヤーから始まり、これらの材料を医療グレードのテープ、フィルム、皮膚接触ラミネートに変換する配合、コーティング、加工の工程へと進む。専門の加工業者や接着剤メーカーは、CGM、ECG/心臓パッチ、体温・モニタリングパッチ、治療用および薬剤内蔵型接着システム、スマート絆創膏を含むウェアラブルOEMに、ロール製品やダイカット部品を供給する。デバイスレベルでは、電極、フレキシブル回路、ハウジングとの統合が、水分管理、信号品質、装着持続時間の性能を形作る。
下流では、流通が臨床調達(病院や診療所)と在宅ケア向け補充チャネルに分かれ、パッケージング、ロット追跡性、皮膚前処理用アクセサリーの重要性が高まる。バリューチェーン全体にわたり、ISO 10993の生体適合性要求事項と、FDAのQMSRのISO 13485:2016への整合によって強化された品質システム要件の高まりを踏まえ、認証と変更管理が重要である。その結果、接着剤サプライヤー、加工業者、デバイスOEM間の早期共同開発が、規模拡大と規制対応準備の常道となっている。
競合環境
ウェアラブル接着剤市場は中程度の集中度を示しています。Avery Dennisonの医療部門は2024年第4四半期に3.61%成長し、現在約4.03%の収益シェアを保持し、より大規模な多角化競合他社を上回っています。3Mのヘルスケアスピンオフであるsolventumは、82億米ドルの収益を持ち、先進創傷ケアテープとバイオセンサー接着剤を一つの集中したブランドの下に集約し、競争を激化させています。H.B. Fullerの2024年12月のMedifillとGEMの二重買収は、シアノアクリレートのツールボックスを多様化し、創傷閉鎖フィルムにおけるクロスセルの機会を創出しました。
技術競争はアレルゲンフリー性能を重視しています。DymaxはIBOAフリーポートフォリオをいち早く発表し、上位5社のCGMメーカーとの試験を獲得しました。DELOは2024年1月に医療電子分野に参入し、自動車用マイクロLEDボンディングのノウハウをストレッチャブルPCB接着剤に応用しました。これは既存のシリコーンプレーヤーを混乱させる可能性のある動きです。VTTのロールツーロールプリンテッドエレクトロニクスパートナーシップは、パッチあたりのコストを削減しウェアラブル接着剤市場の数量を増幅させる可能性のある製造スケールを示しています。
戦略的提携は現在、カーボンキャプチャー化学を取り込んでいます。HenkelとCelaneseは水性接着剤向けのCO2ベースのメタノール原料を試験しており、EUのスコープ3目標に沿っています。DuPontのDonatelle買収は、シリコーンプラットフォームに射出成形技術を重ね、垂直統合を円滑化し新しいパッチコンセプトの設計製造サイクルを加速させています[3]DuPont投資家向けニュース、「Donatelle Plasticsの買収」、dupont.com。
ウェアラブル接着剤業界リーダー
Koninklijke Philips N.V.
MC10 Inc.
3M
Avery Dennison Medical
Nitto Denko Corporation
- *免責事項:主要選手の並び順不同
ウェアラブル接着剤市場
- 3M
- Avery Dennison Medical
- Nitto Denko Corporation
- Scapa Healthcare (Mativ)
- Henkel AG and Co. KGaA
- Adhesives Research Inc.
- DuPont (Liveo)
- Rogers Corporation
- Flexcon Company Inc.
- Tapecon Inc.
- Medtronic plc
- Koninklijke Philips N.V.
- MC10 Inc.
- Vital Connect Inc.
- Kenzen Inc.
- Lief Therapeutics
- Smith and Nephew plc
- Coloplast A/S
- Cardiac Insight Inc.
- Integra LifeSciences Corp.

市場機会と将来展望
重要な空白領域は、「取り付け手段としての接着剤」から、診断・モニタリングおよびスマート絆創膏の用途を通じて、より長い装着期間にわたって汗、動き、電気的接触を管理する機能的な皮膚インターフェースへと移行している。2026年の研究における知見は、通気性と信号安定性を向上させる工学的表面構造とハイドロゲル/イオノゲルシステムに機会があることを示しており、これには急速な汗除去を目的としたトライコーム(毛状突起)に着想を得たマイクロチャネル皮膚ステッカー(IOPscience、2026年6月発表)や、マルチモーダル表皮センシングとエネルギー収集のための相乗効果を持つ接着性MXeneハイドロゲル(European Polymer Journal、2026年6月発表)が含まれる。この方向性は、快適性と安定した導電性がデバイスの装着継続性とデータ品質を支える、ハイドロゲル配合や長期装着モニタリングパッチにおける市場の勢いと合致している。
もう一つの機会は、皮膚接触部品に対する規制文書の厳格化に対応して、コンプライアンスに適合した供給体制の規模拡大と製造統合の改善である。FDAの2026年2月のQMSRへの移行(ISO 13485:2016の組み込みを含む)と、2026年5月頃のEU MDRの運用上の節目により、検証済みの変更管理、クリーンな加工プロセス、在宅ケアおよび病院環境全体での再現可能な接着性能を支援できるサプライヤーの価値が高まっている。これにより、マテリアルサイエンスと加工業者レベルの能力(多層ラミネーション、ダイカット、組立可能フォーマットを含む)を組み合わせるパートナー、および、CGM、ECG、治療用パッチプログラムにおいて複数日にわたる装着を維持しつつ皮膚への有害事象を低減する解決策の余地が生まれている。
Recent Industry Developments in ウェアラブル接着剤市場
- 2026年1月:Philipsは、2025年12月に締結された買収契約に続き、SpectraWAVE Inc.の買収を完了した。この取引により、Philipsは患者モニタリングプラットフォームに接続する侵襲的画像診断・測定ワークフローにおける地位を拡大した。これにより、病院および外来診療環境における信頼性の高い皮膚接触消耗品とパッチ型モニタリングの需要が強化される。
- 2025年12月:Philipsは、AIを活用した次世代の冠動脈血管内画像診断および生理学的評価を推進するため、SpectraWAVE Inc.を買収することに合意した。この契約は、統合型モニタリングおよび意思決定支援システムへの継続的な投資を示すもので、ウェアラブルおよびパッチ型インターフェースが繰り返しの取り付けと消耗品の需要を生み出す。
- 2024年4月:Philipsはsmartqareと提携し、viQtorウェアラブル生体センサーをPhilipsの患者モニタリングプラットフォームに統合し、Healthdot事業をsmartQareに移管した。このパートナーシップモデルは、臨床モニタリングシステムに接続されるウェアラブル生体センサーの導入台数を拡大するものである。また、病院内外での継続的なモニタリングを支援できる、長時間装着可能で皮膚に優しい接着剤設計の重要性も高めている。


ウェアラブル接着剤市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本方法論において、ウェアラブル接着剤市場は、医療およびその隣接用途において、ウェアラブルデバイスやパッチを監視、治療、または日常活動中に身体に装着し続けるための感圧型および皮膚接触型の接着材料とフォーマットを対象としている。
対象外の範囲:ウェアラブルフォームファクター向けに設計されていない広義の医療用接着剤、汎用工業用テープ、および非皮膚接触型の接合剤は除外する。
セグメンテーション概要
- 接着剤化学別
- シリコーン
- アクリル
- ハイドロゲル
- ハイドロコロイド
- その他
- 製品タイプ別
- 診断・モニタリングパッチ
- 継続血糖モニター(CGM)
- ECG・心臓パッチ
- 体温パッチ
- 治療用パッチ
- マイクロニードル薬物送達
- 経皮神経電気刺激・神経調節パッチ
- 経皮薬物含有接着剤パッチ
- 創傷ケア被覆材
- 先進ハイドロコロイド
- 抗菌フォーム
- スマートバンデージ
- 診断・モニタリングパッチ
- 用途別
- ヘルスケア
- スポーツ・フィットネス
- 産業・軍事
- コンシューマーウェルネス
- エンドユーザー別
- 病院
- クリニック
- 在宅ケア施設
- 外来手術センター
- その他のエンドユーザー
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- その他のアジア太平洋
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 中東・アフリカ
- 中東
- サウジアラビア
- アラブ首長国連邦
- トルコ
- その他の中東
- アフリカ
- 南アフリカ
- エジプト
- ナイジェリア
- その他のアフリカ
- 中東
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、市場の基本構造を構築し、数値をモデル化する前に定義を整合させるために活用した。米国FDA医療機器・安全データベース、米国CDC慢性疾患統計、OECD医療データ、世界銀行の人口・医療支出指標などの公開情報を精査し、ウェアラブルパッチの使用を通常促進する需要プールを把握した。
供給側の根拠を固めるため、USITC貿易データおよび税関・輸出入統計、許データベース、皮膚接触材料に関する査読済み学術誌、ウェアラブルデバイスプログラムおよび消耗品について言及した企業の開示資料や投資家向けプレゼンテーションも参照した。企業財務情報に関する有料サブスクリプションと特許インテリジェンスに関する有料サブスクリプションは、ピア比較の標準化とイノベーションテーマの追跡に選択的に使用した。これらのデスクソースはあくまで例示であり、データ収集、検証、および明確化のために他の多くの公開・内部参照ソースも参照した。
一次インタビューおよびサーベイ
一次調査は、二次情報源では精度にばらつきが生じる可能性がある実際の現場において、ウェアラブル接着剤がどのように仕様決定され、購買され、消費されているかを確認するために活用した。主要地域の材料サプライヤー、パッチ・デバイスメーカー、コンバーター、ディストリビューター、臨床・在宅ケア関係者など多様なステークホルダーと対話し、価格、装着率、使用期間の確認と修正を行った。
これらの対話を通じて、主にウェアラブル接着剤、皮に優しい医療用テープ、および完成品ウェアラブルパッチの実際の境界を検証し、続いてセンサー採用とリモートモニタリングプログラムの変化が年間ボリュームに与える影響を確認した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:37% | CXO:13% | アジア太平洋地域:43% |
| 中位層:48% | 部門・ユニットリーダー:34% | 欧州・中東・アフリカ:30% |
| 中小プレイヤー:15% | マネージャー:53% | 南北アメリカ:27% |
市場規模算定と予測
コアモデルは、医療利用とウェアラブルパッチの採用状況から治療・モニタリング対象ユーザープールを再構築し、それを典型的な装着時間と交換頻度を用いて接着剤消費量に換算するトップダウンロジックで構築した。その後、化学物質・フォーマット別のサンプル価格、チャネルからのボリュームフィードバック、サプライヤーのウェアラブル用途への収益エクスポージャーの限定的な積み上げなど、選択的なボトムアップ近似値を合理性チェックとして活用した。
合計値を形成した主要インプットにはケア環境別のリモート患者モニタリング普及率、継続的モニタリングを促進する慢性疾患の有病率、パッチ当たりの平均接着剤面積と典型的な装着期間、アクリル・シリコーン・ハイドロゲル間の材料ミックスの変化、および償還・調達規範に起因する地域レベルの価格差が含まれる。ボトムアップのインプットが不完全な場合、隣接製品のベンチマークを用いた保守的なプロキシ処理を行い、その後インタビューに基づく調整を実施した。
予測にあたっては、ウェアラブルセンサーの採用、医療支出動向、患者モニタリング経路の予想される変化を主要ドライバーとする多変量回帰に支えられたシナリオ分析を活用した。新たな公開データとインタビューフィードバックが得られた際にモデルを再現できるよう、前提条件はシンプルかつ追跡可能な形に保った。
データ検証と更新サイクル
大きな変動を仮定ではなく説明できるよう、複数のチェックを通じてアウトプットを検証した。モデル化した結果を、デバイス出荷に関するコメンタリー、医療プログラムの拡大、材料需要パターンなどの立したシグナルと比較し、外れ値については承認前に第二のアナリストがレビューした。
償還カバレッジ、採用率、皮膚接触材料の大幅な価格変動など、主要変数が急激に変化した場合は、前提条件を再確認してモデルを更新するためのフォローアップコールが実施される。レポートは年次で更新され、重要な市場イベントが発生した場合は中間更新が行われる。納品前に最新のパスが完了し、最近の公開情報と確認済みのフィールドインプットが反映された見解となるようにしている。
Mordor Intelligenceのウェアラブル接着剤市場規模と他の公表推計値との比較
ウェアラブル接着剤の公表市場価値が大きく乖離して見えるのは、各出版社が異なる境界線を引き、その上に異なる使用量・価格前提を重ねているためである。本調査では、最大の乖離は通常、接着剤材料市場として計上されているものと完成品ウェアラブルパッチ市場として計上されているものの違い、および比較基準として選択された年度から生じる。
患者モニタリングの採用状況、典型的な装着時間の交換サイクル、および地レベルの平均販売価格のリセットを追跡することで、Mordor Intelligenceはデバイスやパッチシステム全体の収益を含めるという一般的な対象範囲の変更を行わず、ウェアラブルデバイスを固定するために使用される接着剤材料とフォーマットのみに集計を限定している。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 6.39 ビリオン 米ドル(2026年) | |
| 業界専門誌A | 0.48 ビリオン 米ドル(2024年) | この推計は、より狭い材料のみの視点に近く、臨床グレードのウェアラブルパッチプログラムや広範なエンドユースを除外している可能性があり、それが数値を小さく抑え、基準年を早めにシフトさせている。 |
| グローバルコンサルタントB | 4.37 ビリオン 米ドル(2024年) | この推計は、ウェアラブル接着剤の価値と隣接する完成品ウェアラブルパッチおよびドレッシング収益を混在させている可能性が高く、異なる平均販売価格の上昇率や通貨タイミングの前提を使用している可能性があり、ボリュームが類似していても合計値が高くなることがある。 |
この表は、対象範囲の選択と基年の整合が乖離の大部分を説明しており、残りの差異はユーザー当たりの消費量と価格の更新方法から生じていることを示している。本アプローチは、各インプットが明確な需要プール、使用率、および更新時に再確認可能な価格前提に紐付けられているため、再現性を維持している。


レポートで回答される主要な質問
ウェアラブル接着剤市場の現在の規模はどのくらいで、どのくらいの速さで成長していますか?
市場は2026年に63億9,000万米ドルと評価されており、2026年から2031年にかけてCAGR10.18%を反映して2031年までに103億7,000万米ドルに達すると予測されています。
現在市場をリードしている接着剤化学はどれですか?
シリコーン系製剤が最大の35.78%のシェアを保持しており、生体適合性、優しい除去性、実証済みの規制実績のバランスが取れているためです。
ハイドロゲル接着剤がこれほど注目されているのはなぜですか?
ハイドロゲルは他の化学よりも汗と水分の管理に優れているため、最速のCAGR11.02%を記録しており、特に長期装着型血糖モニターやスマートバンデージで顕著です。
在宅ケアの採用は病院と比較してどの程度重要ですか?
病院は依然として2025年収益の37.54%を占めていますが、保険支払者が遠隔モニタリングを償還し患者が在宅管理を好むにつれ、在宅ケア施設はCAGR10.21%で急速に拡大しています。
2031年までに最も多くの新規収益を追加する地域はどこですか?
中国の2,100億米ドルの医療機器整備を主導とするアジア太平洋地域はCAGR10.55%で成長しており、最大の増分収益増加をもたらすと見込まれています。
さらに速い成長を妨げている主な技術的課題は何ですか?
長期装着接着力と痛みのない除去のバランスを取ることが依然として核心的なハードルであり、強い粘着力は皮膚損傷リスクを高めることが多く、低外傷性化学への継続的なR&Dを促しています。
最終更新日:



