
Taille et part du marché des services de marketing de contenu vidéo
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 15.42 Milliards de dollars |
| Taille du Marché (2031) | 25.18 Milliards de dollars |
| Growth Rate (2026 - 2031) | 14.35 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs
*Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. |
|
Analyse du marché des services de marketing de contenu vidéo par Mordor Intelligence
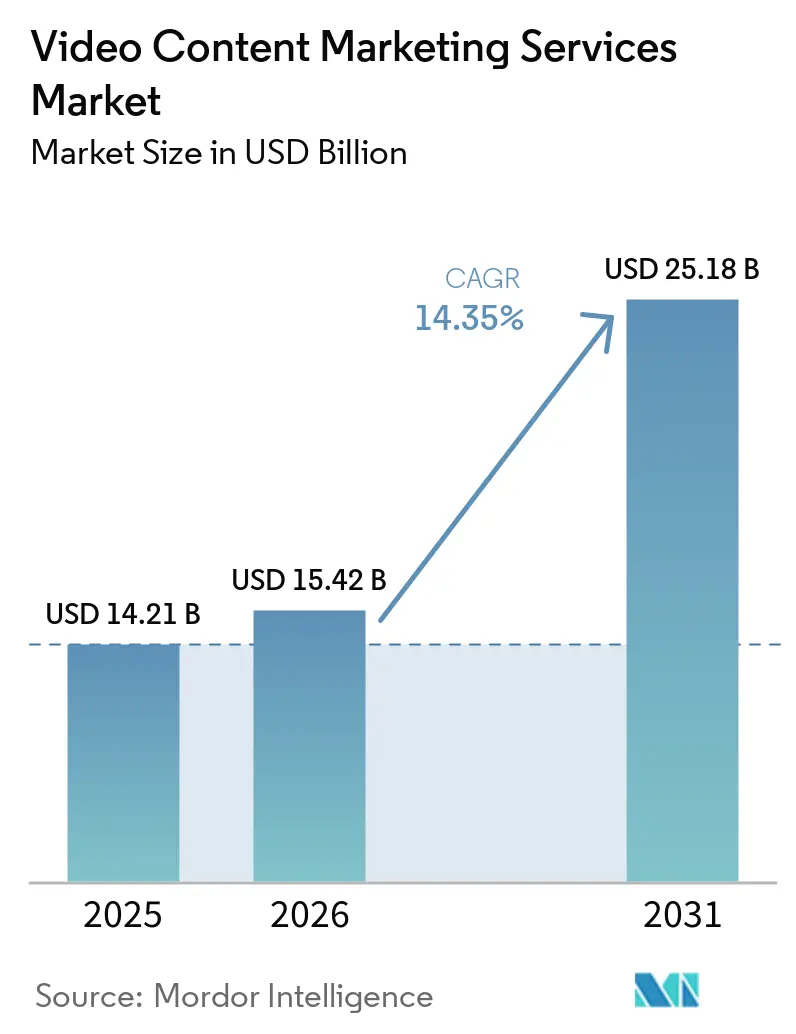
La taille du marché des services de marketing de contenu vidéo était évaluée à 14,21 milliards USD en 2025 et devrait croître de 15,42 milliards USD en 2026 pour atteindre 25,18 milliards USD d'ici 2031, à un CAGR de 10,30 % durant la période de prévision (2026-2031). Le marché des services de marketing de contenu vidéo se développe à mesure que les entreprises orientent leurs dépenses vers des contenus mesurables qui soutiennent la découverte, l'éducation et la conversion tout au long du parcours d'achat. La production assistée par l'IA réduit le temps et le coût nécessaires à la création de versions vidéo, ce qui accroît l'importance de la planification des campagnes, de la rédaction de scripts, de la distribution et de la mesure. La publication en format court, les médias de commerce de détail et la formation B2B augmentent le besoin de contrats de services récurrents plutôt que de missions de production isolées. Les grands groupes d'agences développent des capacités intégrées de contenu et de données, tandis que les prestataires spécialisés restent pertinents là où la matière réglementée, la rapidité et l'alignement étroit avec la marque sont les plus importants. Les lacunes persistantes en matière de mesure et les nouvelles obligations de divulgation pour les contenus générés par l'IA peuvent ajouter des coûts et de la complexité, en particulier pour les prestataires opérant sur plusieurs marchés.
Principaux enseignements du rapport
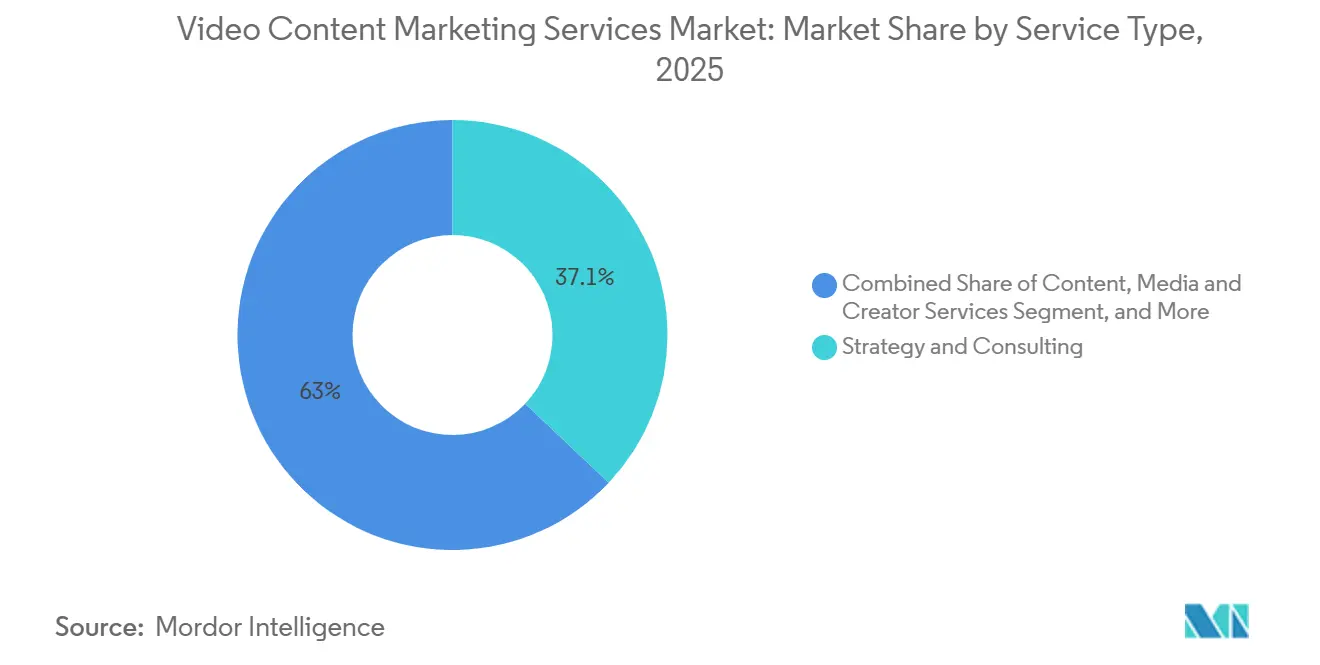
- Par type de service, la stratégie et le conseil ont représenté 37,05 % de la part du marché des services de marketing de contenu vidéo en 2025, tandis que l'animation et le motion design devraient se développer à un CAGR de 10,96 % jusqu'en 2031.
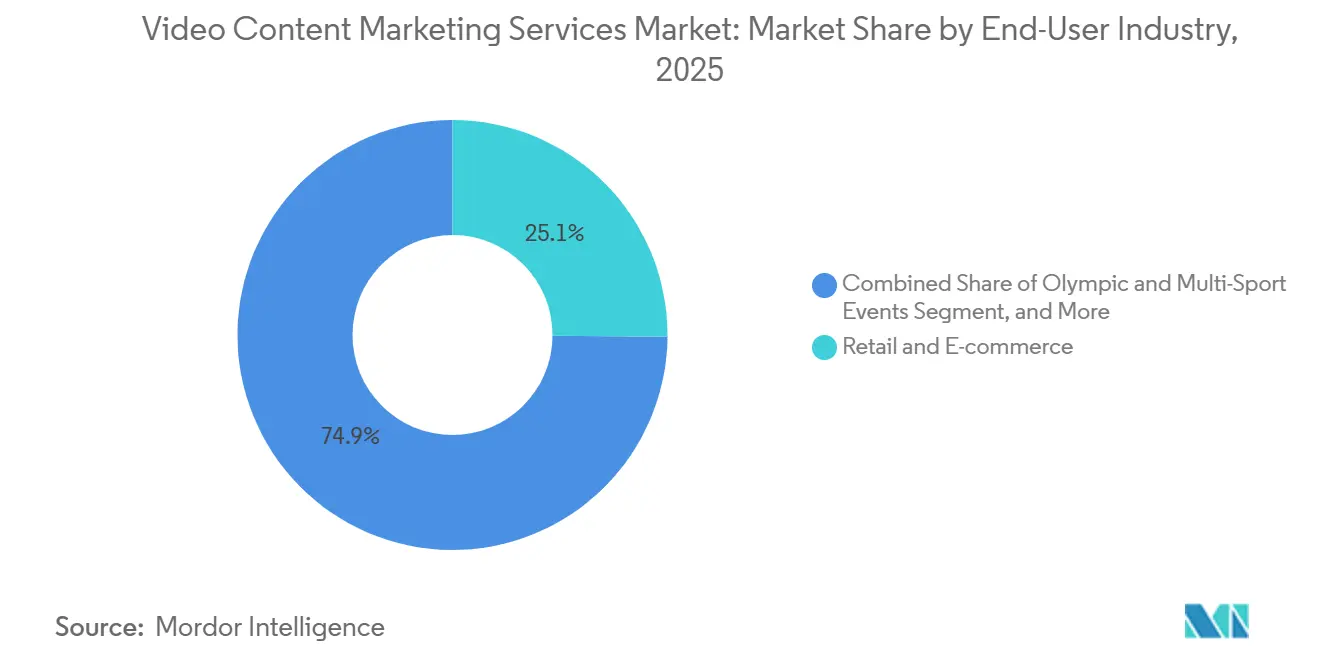
- Par secteur d'activité des utilisateurs finaux, le commerce de détail et l'e-commerce ont représenté 25,13 % de la part du marché des services de marketing de contenu vidéo en 2025, tandis que l'informatique et les télécommunications devraient croître à un CAGR de 10,91 % jusqu'en 2031.
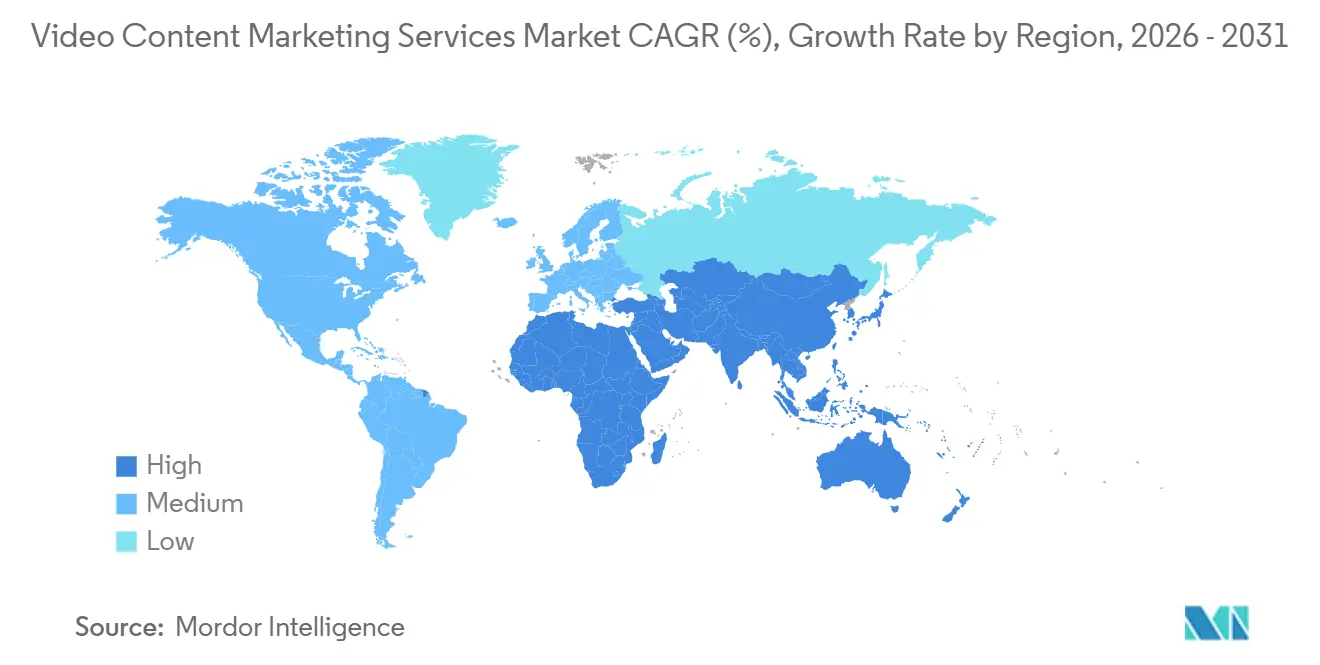
- Par géographie, l'Amérique du Nord a représenté 38,04 % de la part du marché des services de marketing de contenu vidéo en 2025, tandis que l'Asie-Pacifique devrait croître à un CAGR de 10,84 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Demande croissante des entreprises pour la production et le versionnage assistés par l'IA | +3.2% | Mondial, avec la plus forte concentration en Amérique du Nord et en Europe | Moyen terme (2 à 4 ans) |
| Réallocation croissante des budgets vidéo en format court | +2.5% | Mondial, porté par l'Amérique du Nord avec une croissance rapide en Asie-Pacifique | Court terme (≤ 2 ans) |
| Croissance des flux de travail vidéo achetable et de médias de commerce de détail | +1.8% | Amérique du Nord et Asie-Pacifique, avec une expansion en Europe | Moyen terme (2 à 4 ans) |
| Adoption croissante de la vidéo pour la formation B2B, les démonstrations de produits et la réutilisation des webinaires | +1.3% | Amérique du Nord et Europe, avec une adoption croissante en Asie-Pacifique | Moyen terme (2-4 ans) |
| Expansion des campagnes vidéo portées par les créateurs et les employés | +0.8% | Mondial, avec une forte dynamique en Amérique du Nord et en Asie du Sud-Est | Court terme (≤ 2 ans) |
| Accélération du doublage par l'IA et de la localisation multilingue pour l'expansion vers les marchés intermédiaires | +0.6% | Asie-Pacifique, Amérique du Sud et Moyen-Orient, avec une expansion en Europe | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Demande croissante des entreprises pour la production et le versionnage assistés par l'IA
L'IA générative modifie le coût et la rapidité de la production vidéo, ce qui élargit l'accès au marché des services de marketing de contenu vidéo. En 2025, 50 % des annonceurs utilisaient déjà l'IA générative pour la création vidéo publicitaire.[1]International Advertising Bureau, "Près de 90 % des annonceurs utiliseront l'IA générative pour créer des publicités vidéo," IAB, iab.com Les marques de plus petite taille peuvent utiliser ces outils sans maintenir des budgets de production supérieurs à 20 000 USD par mois. La réduction de la charge de production n'élimine pas le besoin de prestataires externes ; la planification, la rédaction de scripts, la gouvernance et l'analyse deviennent de plus en plus importants à mesure que le volume de contenu augmente. En février 2026, WPP et Adobe ont élargi leur partenariat pour intégrer Adobe Firefly Foundry dans WPP Open afin de permettre la création de contenu cohérent avec la marque à grande échelle. Cet accord illustre pourquoi les prestataires du marché des services de marketing de contenu vidéo investissent dans des flux de travail gouvernés plutôt que de traiter l'IA uniquement comme un raccourci de production, car les clients entreprises ont besoin de contrôles reproductibles pour les ressources de marque approuvées, les matériaux sources et les variantes spécifiques à chaque audience.
Réallocation croissante des budgets vidéo en format court
La vidéo en format court devient un format central dans la planification des canaux d'entreprise et soutient la demande sur le marché des services de marketing de contenu vidéo. Près des deux tiers des répondants de la Fédération mondiale des annonceurs prévoyaient d'augmenter la production de contenu pour les réseaux sociaux en 2025. Les dépenses de production représentaient 19 % des budgets marketing globaux, restant en dessous des niveaux d'avant la pandémie. Une fréquence de publication plus élevée crée un besoin pratique de plusieurs versions d'ouverture, de montages, de sous-titres, de formats d'image spécifiques à chaque plateforme et de formats au sein d'une campagne, car un message qui performe dans un fil d'actualité peut nécessiter une ouverture, une durée ou une présentation différente dans un autre. Les prestataires sont donc évalués sur leur capacité à renouveler les créations rapidement tout en maintenant des standards de marque cohérents. Cela favorise les arrangements continus qui associent la production aux tests et au soutien à la distribution sur TikTok, YouTube Shorts, Instagram Reels et d'autres canaux en format court, plutôt qu'un projet qui se termine lorsque le premier ensemble de fichiers est livré.
Croissance des flux de travail vidéo achetable et de médias de commerce de détail
Les médias de commerce de détail créent un cas d'usage direct pour les services de marketing de contenu vidéo, car la vidéo peut relier la découverte de produits et l'achat au sein d'une même expérience. Les acheteurs de médias de commerce de détail ont accordé une attention accrue à la vidéo, car les pages produits et les réseaux de commerce de détail nécessitent des ressources adaptées à leurs propres formats. La vidéo sur les pages produits peut apporter le mouvement et le contexte que les images statiques ne peuvent pas fournir lorsque les clients comparent des produits. Le format augmente également le nombre de ressources nécessaires, car les détaillants et les marques utilisent souvent des spécifications, des emplacements, des calendriers de campagne, des informations produits et des procédures d'approbation distincts, et chaque modification peut nécessiter une version créative mise à jour. Les entreprises de commerce de détail et d'e-commerce intègrent donc de plus en plus les travaux vidéo dans des flux de travail commerciaux permanents. Cela a rendu le marché des services de marketing de contenu vidéo plus pertinent pour les équipes qui gèrent les lancements de produits, les promotions, les pages de catégories, les activités de médias de commerce de détail, les mises à jour de produits et le besoin continu de maintenir les créations alignées avec les campagnes de commerce en direct.
Adoption croissante de la vidéo pour la formation B2B, les démonstrations de produits et la réutilisation des webinaires
Les acheteurs B2B utilisent de plus en plus la vidéo pour comprendre des produits complexes avant de rencontrer un fournisseur, ce qui soutient le marché des services de marketing de contenu vidéo. Un webinaire peut être converti en clips plus courts, publications sur les réseaux sociaux, ressources payantes et contenu de nurturing, permettant au même matériau source de soutenir plusieurs étapes de la génération de demande. LinkedIn a rapporté que la vidéo en flux créée par des créateurs a obtenu un taux de complétion 130 % plus élevé et un taux de visionnage 23 % plus élevé que les publicités vidéo standard. En 2026, ON24 a rapporté que les taux de conversion des webinaires pour les ressources d'éducation des patients avaient doublé d'une année sur l'autre au cours du premier trimestre. Ces résultats rendent les formats portés par des experts et éducatifs plus importants pour les programmes de santé, de services financiers et de technologie B2B. Les prestataires peuvent se différencier lorsqu'ils aident les clients à transformer un événement long format en un programme de contenu géré avec un plan de distribution clair, un message d'expert cohérent et un ensemble de ressources conçues pour différentes étapes de l'évaluation.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Lacunes persistantes dans l'attribution du retour sur investissement entre les jardins clos | -1.5% | Mondial, avec la plus forte pression en Amérique du Nord et en Europe | Court terme (≤ 2 ans) |
| Exigences de renouvellement créatif à volume élevé augmentant la complexité de livraison | -0.9% | Mondial, avec la plus forte pression en Amérique du Nord et en Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Renforcement des règles de divulgation de l'IA et de conformité aux médias synthétiques | -0.7% | Europe et Amérique du Nord, avec une expansion en Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Volatilité des algorithmes des plateformes réduisant la prévisibilité de la portée organique | -0.6% | Mondial, avec la plus grande perturbation pour les stratégies vidéo axées sur les réseaux sociaux | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Lacunes persistantes dans l'attribution du retour sur investissement entre les jardins clos
La mesure de la vidéo numérique reste fragmentée car chaque plateforme applique sa propre logique de conversion et ne réconcilie pas pleinement les résultats avec ceux d'autres environnements. Cela rend plus difficile la comparaison de la valeur de la vidéo avec des canaux disposant d'une attribution directe par clic. En 2025, DoubleVerify a rapporté que 51 % des spécialistes du marketing considéraient la vérification du ciblage d'audience comme l'outil tiers le plus important pour améliorer la planification média. Les outils de vérification peuvent améliorer la planification, mais ils ne répondent pas pleinement aux questions sur la conversion après visionnage ou la portée dupliquée. Cette contrainte est importante pour le marché des services de marketing de contenu vidéo car les acheteurs peuvent hésiter à développer des programmes lorsqu'ils ne peuvent pas relier l'engagement au chiffre d'affaires ou au pipeline. Les prestataires qui relient l'activité vidéo à des résultats commerciaux plus larges peuvent être mieux positionnés que les entreprises qui fournissent uniquement des créations, car les clients peuvent évaluer le travail par rapport au développement du pipeline, à l'éducation des clients et aux objectifs de chiffre d'affaires plutôt qu'au seul nombre de vues.
Exigences de renouvellement créatif à volume élevé augmentant la complexité de livraison
Les marques publient désormais des vidéos simultanément sur les plateformes sociales, la télévision connectée, les médias de commerce de détail et les canaux propriétaires. Chaque environnement a des spécifications de fichiers, des règles de sous-titrage, des exigences de placement et des cycles de renouvellement différents. Cela augmente la complexité de la livraison même là où l'IA réduit le coût de création d'une ressource individuelle. Les prestataires doivent maintenir les contrôles de marque, la conformité aux plateformes, les enregistrements de versionnage et les processus d'approbation tout en diffusant rapidement le contenu. Les studios de plus petite taille sans systèmes de versionnage structurés peuvent avoir plus de difficultés à se qualifier pour les grandes missions d'entreprise. Le marché des services de marketing de contenu vidéo récompense donc les entreprises qui combinent des capacités créatives avec des opérations de contenu reproductibles, des flux de travail documentés et la capacité à gérer les approbations sans ralentir la livraison.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de service :
le conseil conserve la position la plus importante tandis que l'animation mène la croissanceLa stratégie et le conseil ont représenté 37,05 % de la part du marché des services de marketing de contenu vidéo en 2025. Les acheteurs en entreprise traitent de plus en plus la vidéo comme une activité marketing intégrée plutôt qu'une tâche de production autonome, ils doivent donc prendre des décisions concernant l'audience, l'objectif du contenu, les canaux, la cadence et la mesure avant que la production ne commence. Cela soutient la demande de gouvernance stratégique même lorsque les outils d'IA accélèrent l'exécution, tandis que l'idéation de contenu et la rédaction de scripts restent importantes pour les calendriers de contenu, les scripts multi-formats, les messages de marque clairs et la réutilisation planifiée du matériel dans les campagnes. Le référencement vidéo et l'optimisation des métadonnées apportent également de la valeur car YouTube, LinkedIn et la télévision connectée nécessitent des pratiques de découvrabilité différentes. La taille du marché des services de marketing de contenu vidéo pour la stratégie et le conseil reflète la valeur accordée à la planification et à la coordination dans les grands programmes de contenu.
Les prestataires de conseil aident les clients à choisir les histoires à produire, à décider comment chaque ressource soutient les médias, les canaux propriétaires et l'activité commerciale, et à définir comment les données de performance sont examinées après la distribution. Le rôle est plus important lorsqu'une campagne crée de nombreuses versions pour des audiences et des plateformes, et les équipes de stratégie dirigent souvent le cadre de contenu et le modèle opérationnel tout en travaillant avec des spécialistes de la production. L'animation et le motion design devraient se développer à un CAGR de 10,96 % jusqu'en 2031, car ils peuvent expliquer des sujets réglementés ou complexes sans talent, lieux de tournage ou production traditionnelle en prises de vues réelles. Ils permettent aux entreprises de mettre à jour des scènes, des détails de produits et des textes localisés sans recréer un tournage entier, et conviennent aux explications, aux supports d'intégration, aux contenus de conformité, aux démonstrations de fonctionnalités, aux clips courts et aux ressources éducatives plus longues. Les services de distribution et de promotion gagnent également en importance car les clients ont besoin d'un placement et d'une syndication systématiques, tandis que les autres types de services comprennent la configuration de vidéo interactive, l'accessibilité et les opérations publicitaires pour la télévision connectée qui deviennent de plus en plus pertinentes à mesure que la distribution s'étend au-delà des plateformes sociales conventionnelles.


Par secteur d'activité des utilisateurs finaux :
le commerce de détail et l'e-commerce mènent la demande tandis que l'informatique et les télécommunications connaissent la croissance la plus rapideLe commerce de détail et l'e-commerce ont représenté 25,13 % de la part du marché des services de marketing de contenu vidéo en 2025. Les détaillants utilisent la vidéo pour montrer l'utilisation des produits, fournir du contexte, soutenir les expériences achetables et rivaliser pour l'attention au sein des réseaux de médias de commerce de détail où les clients ont besoin de mouvement, d'échelle et de cas d'usage avant l'achat. Les équipes de commerce de détail ont besoin de ressources récurrentes pour les lancements, les promotions, les pages de détail des produits et les emplacements sur les réseaux de commerce de détail, ce qui crée une demande régulière plutôt qu'une exigence de campagne unique. Les médias et le divertissement constituent le deuxième secteur vertical en importance et continuent de stimuler la demande de travaux animés et en prises de vues réelles à mesure que les plateformes de télévision connectée développent le divertissement de marque et les opportunités promotionnelles. La taille du marché des services de marketing de contenu vidéo associée au commerce de détail et à l'e-commerce est soutenue par la nécessité d'adapter la vidéo aux catégories de produits, aux exigences des détaillants et aux campagnes saisonnières.
Les équipes produisent souvent des versions pour les pages produits, les emplacements sponsorisés, les réseaux sociaux et les canaux propriétaires, donnant aux prestataires un rôle dans le développement et le déploiement créatifs. Les médias de commerce de détail ont renforcé le lien entre la production de contenu et l'exécution commerciale, et le secteur valorise les retours de performance liés à l'engagement produit et à l'activité d'achat. L'informatique et les télécommunications devraient croître à un CAGR de 10,91 % jusqu'en 2031, le taux le plus élevé parmi les secteurs d'activité des utilisateurs finaux, car les éditeurs de logiciels utilisent la vidéo pour la génération de demande, les démonstrations de produits, l'intégration et les communications de succès client. De courtes démonstrations peuvent présenter une fonctionnalité tandis que du matériel éducatif plus long soutient l'évaluation et la mise en œuvre, et les mises à jour récurrentes de produits nécessitent que les offres techniques soient expliquées dans un langage accessible pour les équipes de vente distribuées. Les secteurs BFSI, santé et sciences de la vie, éducation, voyage et hôtellerie, et automobile utilisent également des programmes vidéo éducatifs, sensibles à la conformité, expérientiels, axés sur la destination, pour la télévision connectée et le commerce social, créant une demande pour des prestataires ayant une connaissance de l'audience et de la réglementation, ainsi que la capacité de traduire un sujet complexe en communications clients accessibles.
Analyse géographique
Marché des Services de Marketing de Contenu Vidéo en Amérique du Nord
L'Amérique du Nord détenait 38,04 % de la part de marché des services de marketing de contenu vidéo en 2025. La région bénéficie de budgets marketing d'entreprise concentrés, d'un large secteur logiciel et de réseaux de sociétés holding établis disposant d'une grande capacité de production, tandis que les États-Unis représentent la plus grande demande régionale. Le Canada a continué à renforcer sa dynamique dans les services vidéo B2B technologiques, et le Mexique devient de plus en plus pertinent à mesure que la capacité de production en proximité soutient les activités de marque des États-Unis. Les médias de vente au détail et la nécessité de diffuser du contenu dans plusieurs environnements numériques façonnent également la demande régionale. L'acquisition d'Interpublic Group par Omnicom en novembre 2025 a combiné une capacité de production gérée significative au niveau des grandes entreprises, suscitant des attentes pour des mandats vidéo multi-marchés tout en laissant de la place aux spécialistes disposant d'une connaissance sectorielle, de cycles plus rapides ou d'une rédaction sensible à la conformité.
Marché des Services de Marketing de Contenu Vidéo en Asie-Pacifique et en Europe
L'Asie-Pacifique devrait croître à un CAGR de 10,84 % jusqu'en 2031. Le Japon et l'Australie étendent leurs programmes établis via la télévision connectée et la production assistée par intelligence artificielle, tandis que l'Inde et l'Indonésie développent des capacités vidéo gérées à l'échelle des grandes entreprises. Les marchés régionaux nécessitent une localisation dans plusieurs langues, formats et plateformes, ce qui accroît la valeur du doublage par intelligence artificielle, de la compréhension culturelle locale, des opérations de contenu localisées et des processus de révision coordonnés pour garantir qu'un message reste adapté dans chaque pays. L'Europe détenait la deuxième part régionale la plus importante en 2025, l'Allemagne, le Royaume-Uni et la France restant des pôles de production et de stratégie de marque, tandis que la base automobile et industrielle de l'Allemagne soutient les vidéos produits et d'entreprise à haute valeur ajoutée et que le Royaume-Uni reste actif dans la narration de marque et l'animation.
Marché des Services de Marketing de Contenu Vidéo en EMEA et en Amérique du Sud
Les prestataires européens font l'objet d'un examen attentif des pratiques de contenu généré par intelligence artificielle, rendant la gouvernance et la documentation plus importantes. L'Amérique du Sud se développe à la fois comme lieu de production en proximité et comme marché de marketing vidéo localisé, le Brésil et l'Argentine menant l'activité régionale et la Colombie soutenant la production régionale par intelligence artificielle. Le Moyen-Orient accroît ses investissements parallèlement aux programmes d'économie numérique des Émirats arabes unis et de l'Arabie saoudite, tandis que l'Afrique développe des écosystèmes portés par les créateurs en Afrique du Sud, au Nigeria et en Égypte, à mesure que l'utilisation de la vidéo sur mobile en priorité augmente. Cette combinaison plus large offre aux prestataires régionaux et internationaux des opportunités lorsqu'ils peuvent coordonner la localisation, les attentes créatives locales, une livraison fiable et les exigences d'approbation qui surviennent lorsqu'une seule campagne dessert plusieurs pays.

Paysage concurrentiel
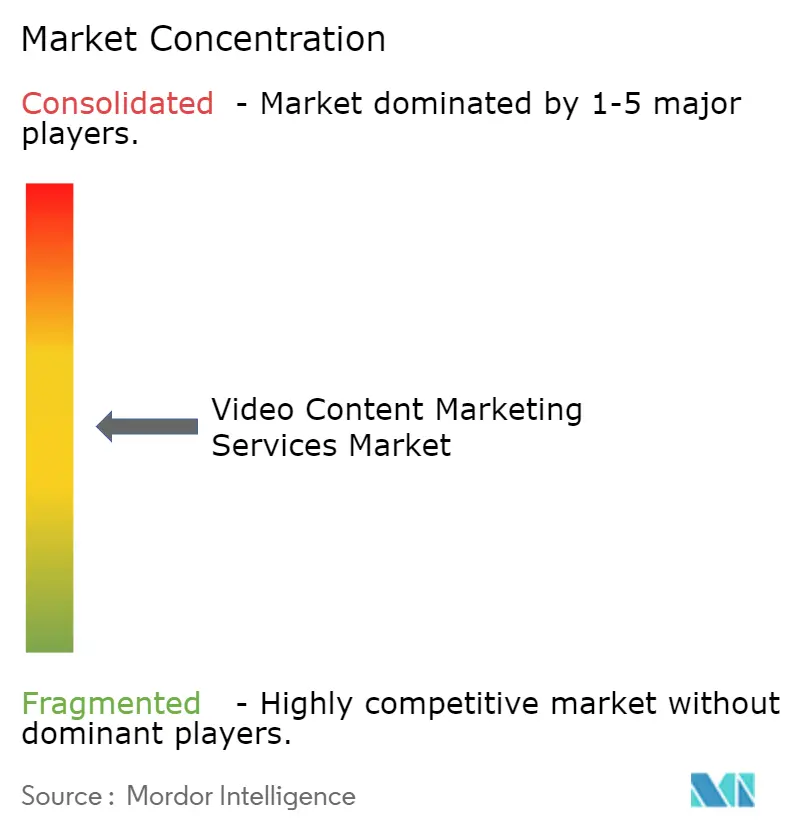
Le marché des services de marketing de contenu vidéo présente une structure concurrentielle divisée, avec une consolidation au niveau des grandes entreprises et une base de fournisseurs diversifiée dans les services de production spécialisée, de technologie et de création. Le marché des services de marketing de contenu vidéo comprend donc des entreprises qui se font concurrence sur l'échelle ainsi que celles qui se font concurrence sur une spécialité créative ou technique définie. Les groupes de communication mondiaux se disputent les mandats de services gérés pour les grandes entreprises, tandis que les studios spécialisés, les plateformes de technologie vidéo et les agences de niche servent une base de clients plus large. Les plus grands groupes développent des capacités de production et de données activées par l'IA pour protéger les relations avec les grandes entreprises, et leur avantage vient de la coordination de la stratégie, du contenu, des médias et de la mesure dans de grands portefeuilles. Les entreprises de plus petite taille restent compétitives là où le jugement créatif, la connaissance spécialisée, la collaboration étroite avec les clients et la compréhension du produit d'un client ou de la matière réglementée l'emportent sur l'échelle. En février 2026, WPP et Adobe ont élargi leur partenariat pour combiner Adobe Firefly Foundry avec WPP Open pour la création de contenu cohérent avec la marque et les opérations marketing.
En avril 2026, Omnicom a élargi son partenariat avec Adobe pour développer un modèle opérationnel alimenté par l'IA pour ses clients dans les secteurs du commerce de détail, des services financiers, de la pharmacie et de l'automobile.[2]Omnicom Group Inc., "Omnicom élargit son partenariat avec Adobe pour stimuler la transformation marketing alimentée par l'IA spécifique à l'industrie," Salle de presse Omnicom, omc.com Publicis Groupe a acquis AdgeAI en mars 2026 pour ajouter la mesure prédictive et l'intelligence de contenu à sa capacité de production, montrant que les principaux concurrents cherchent à relier la production à la mesure de la performance et à la gestion des flux de travail. Adobe a élargi son écosystème de partenaires en avril 2026, incluant dentsu, Havas, Omnicom, Publicis et WPP, pour soutenir l'orchestration de l'expérience client. S4 Capital repositionne Monks autour d'une main-d'œuvre d'IA qui combine la production automatisée, la stratégie basée sur les données et les médias optimisés pour aider les clients à gérer leurs besoins en contenu sous pression budgétaire, tandis que les prestataires axés sur les plateformes qui combinent l'hébergement, les données d'engagement et les outils de contenu influencent également le marché des services de marketing de contenu vidéo.
Bending Spoons a finalisé son acquisition de Vimeo pour 1,38 milliard USD en novembre 2025 après avoir acquis Brightcove pour 233 millions USD en novembre 2024, créant une présence dans l'hébergement vidéo d'entreprise, la distribution et la gestion de contenu alimentée par l'IA. Les prestataires du marché intermédiaire se différencient par la connaissance sectorielle, la mesure propriétaire ou l'intégration avec les plateformes de vente et de marketing, en particulier lorsqu'un client a besoin que l'activité de contenu se connecte aux systèmes de chiffre d'affaires et de clients existants. Kaltura a finalisé son acquisition de PathFactory en avril 2026 et a combiné la création vidéo par IA, l'intelligence de contenu et l'orchestration du parcours dans sa plateforme d'engagement des revenus, tandis que Vidyard a élargi sa relation avec Clari et Salesloft pour intégrer les signaux d'engagement vidéo dans les flux de travail des revenus.[3]Kaltura Inc., "Kaltura présentera sa plateforme d'engagement des revenus agentique au Adobe Summit 2026," GlobeNewswire, globenewswire.com Wyzowl, Demo Duck, Lemonlight Media et VeracityColab se font concurrence par la qualité créative et les explications, tandis que la vidéo intégrée au commerce pour les détaillants du marché intermédiaire et les produits d'attribution multiplateforme restent des domaines ouverts.
Leaders du secteur des services de marketing de contenu vidéo
-
WPP plc
-
Publicis Groupe S.A.
-
Omnicom Group Inc.
-
Dentsu Group Inc.
-
Accenture plc
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Services de Marketing de Contenu Vidéo
- WPP plc
- Publicis Groupe S.A.
- Omnicom Group Inc.
- Dentsu Group Inc.
- Accenture plc
- S4 Capital plc
- Adobe Inc.
- Brightcove Inc.
- Kaltura, Inc.
- Vimeo.com, Inc.
- Vidyard Inc.
- Wistia, Inc.
- Lemonlight Media, Inc.
- Wyzowl Limited
- Demo Duck, LLC
- Epipheo, Inc.
- Yum Yum Videos LLC
- VeracityColab, LLC
- webdew, Inc.

Recent Industry Developments in Marché des Services de Marketing de Contenu Vidéo
- Juin 2026 : Adobe a annoncé l'élargissement de ses partenariats lors du Cannes Lions 2026 avec Accenture Song, Omnicom, Code and Theory de Stagwell et WPP pour déployer Adobe CX Enterprise à grande échelle, incluant la couche d'intelligence connectée de WPP reliant les dépenses médias payantes aux données d'expérience client propriétaires. La standardisation des principaux groupes de communication sur une plateforme commune de chaîne d'approvisionnement de contenu représente un changement structurel dans la façon dont les services vidéo d'entreprise sont architecturés et gouvernés.
- Mai 2026 : Dentsu France et Criteo ont lancé la première campagne vidéo entièrement orchestrée via le protocole de contexte de modèle de Criteo, où des agents d'IA ont directement géré la planification média, l'activation et l'optimisation de la vidéo en format court pour un grand client de marque, en optimisant pour les vues complètes. La campagne a établi un chemin de mesure clair de la diffusion vidéo au résultat commercial dans un flux de travail autonome.
- Avril 2026 : Omnicom a élargi son partenariat mondial avec Adobe pour co-développer un modèle opérationnel agentique d'IA de niveau entreprise intégrant les 2,6 milliards d'identifiants mondiaux vérifiés d'Omni avec Adobe Real-Time CDP, ciblant 5 cas d'usage principaux dans les secteurs du commerce de détail, des services financiers, de la pharmacie et de l'automobile.
- Avril 2026 : Kaltura a finalisé son acquisition de PathFactory, créant une plateforme d'engagement des revenus agentique intégrée qui combine la création vidéo par IA, l'intelligence de contenu et l'orchestration du parcours, et a simultanément lancé un studio de production vidéo par avatar. Elle a également rapporté son premier premier trimestre avec un flux de trésorerie opérationnel positif, dépassant les prévisions sur tous les indicateurs clés.


Périmètre du rapport sur le marché des services de marketing de contenu vidéo
Le marché des services de marketing de contenu vidéo désigne le secteur qui fournit des solutions et des stratégies spécialisées pour créer, distribuer et optimiser du contenu vidéo afin de promouvoir des marques, des produits et des services sur les plateformes numériques. Ce marché comprend des services tels que la production vidéo, le montage, l'animation, la diffusion en direct et l'analyse de performance, tous visant à améliorer l'engagement des clients, à renforcer la visibilité en ligne et à stimuler les conversions.
Le rapport sur le marché des services de marketing de contenu vidéo est segmenté par type de service (stratégie et conseil, idéation de contenu et rédaction de scripts, animation et motion design, référencement vidéo et optimisation des métadonnées, distribution et promotion, et autres types de services), secteur d'activité des utilisateurs finaux (commerce de détail et e-commerce, médias et divertissement, informatique et télécommunications, BFSI, santé et sciences de la vie, éducation, voyage et hôtellerie, automobile, et autres secteurs d'activité des utilisateurs finaux), et géographie (Amérique du Nord, Amérique du Sud, Europe, Asie-Pacifique, Moyen-Orient et Afrique). Les prévisions du marché sont fournies en termes de valeur (USD).
| Stratégie et conseil |
| Idéation de contenu et rédaction de scripts |
| Production vidéo |
| Animation et graphiques animés |
| Référencement vidéo et optimisation des métadonnées |
| Distribution et promotion |
| Autres types de services |
| Vidéos explicatives |
| Vidéos de démonstration de produits |
| Vidéos tutorielles et pratiques |
| Vidéos de narration de marque et promotionnelles |
| Autres types de vidéos (éducatif et webinaire, etc.) |
| Vidéos courtes |
| Vidéos longues |
| Commerce de détail et e-commerce |
| Biens de consommation et beauté |
| Médias et divertissement |
| Informatique et télécommunications |
| BFSI |
| Santé et sciences de la vie |
| Autres secteurs d'utilisation final (éducation, voyage et hôtellerie, industrie, automobile) |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Chili | |
| Reste de l'Amérique du Sud | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Corée du Sud | |
| Australie | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient | Émirats arabes unis |
| Arabie saoudite | |
| Qatar | |
| Reste du Moyen-Orient | |
| Afrique | Afrique du Sud |
| Égypte | |
| Nigéria | |
| Reste de l'Afrique |
| Par type de service | Stratégie et conseil | |
| Idéation de contenu et rédaction de scripts | ||
| Production vidéo | ||
| Animation et graphiques animés | ||
| Référencement vidéo et optimisation des métadonnées | ||
| Distribution et promotion | ||
| Autres types de services | ||
| Par type de vidéo | Vidéos explicatives | |
| Vidéos de démonstration de produits | ||
| Vidéos tutorielles et pratiques | ||
| Vidéos de narration de marque et promotionnelles | ||
| Autres types de vidéos (éducatif et webinaire, etc.) | ||
| Par taille de vidéo | Vidéos courtes | |
| Vidéos longues | ||
| Par secteur d'utilisation final | Commerce de détail et e-commerce | |
| Biens de consommation et beauté | ||
| Médias et divertissement | ||
| Informatique et télécommunications | ||
| BFSI | ||
| Santé et sciences de la vie | ||
| Autres secteurs d'utilisation final (éducation, voyage et hôtellerie, industrie, automobile) | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Chili | ||
| Reste de l'Amérique du Sud | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Corée du Sud | ||
| Australie | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient | Émirats arabes unis | |
| Arabie saoudite | ||
| Qatar | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Égypte | ||
| Nigéria | ||
| Reste de l'Afrique | ||


Questions clés auxquelles le rapport répond
Quelle est la taille du marché des services de marketing de contenu vidéo ?
Le marché des services de marketing de contenu vidéo était évalué à 14,21 milliards USD en 2025 et est estimé à 15,42 milliards USD en 2026. Il devrait atteindre 25,18 milliards USD d'ici 2031.
Qu'est-ce qui stimule la demande de services de marketing de contenu vidéo ?
La production assistée par l'IA, la publication en format court, la vidéo pour les médias de commerce de détail et la formation B2B augmentent la demande de programmes de contenu récurrents.
Quel type de service mène le marché des services de marketing de contenu vidéo ?
La stratégie et le conseil ont mené avec une part de 37,05 % en 2025. L'animation et le motion design devraient connaître la croissance la plus rapide à un CAGR de 10,96 % jusqu'en 2031.
Quel secteur d'utilisateurs finaux utilise le plus ces services ?
Le commerce de détail et l'e-commerce ont mené avec une part de 25,13 % en 2025 car la vidéo soutient la compréhension des produits, les expériences achetables et l'activité des médias de commerce de détail.
Quelle région connaît la croissance la plus rapide pour les services de marketing vidéo ?
L'Asie-Pacifique devrait croître à un CAGR de 10,84 % jusqu'en 2031 à mesure que les marchés établis et émergents développent des programmes vidéo gérés.
Comment les agences font-elles évoluer leurs offres de services vidéo ?
Les grandes agences combinent les outils de contenu d'IA avec des systèmes de planification, de données et de mesure, tandis que les spécialistes se font concurrence par l'expertise sectorielle et l'exécution créative.
Dernière mise à jour de la page le:



