
Taille et part du marché des mélanges de stévia et sucre
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
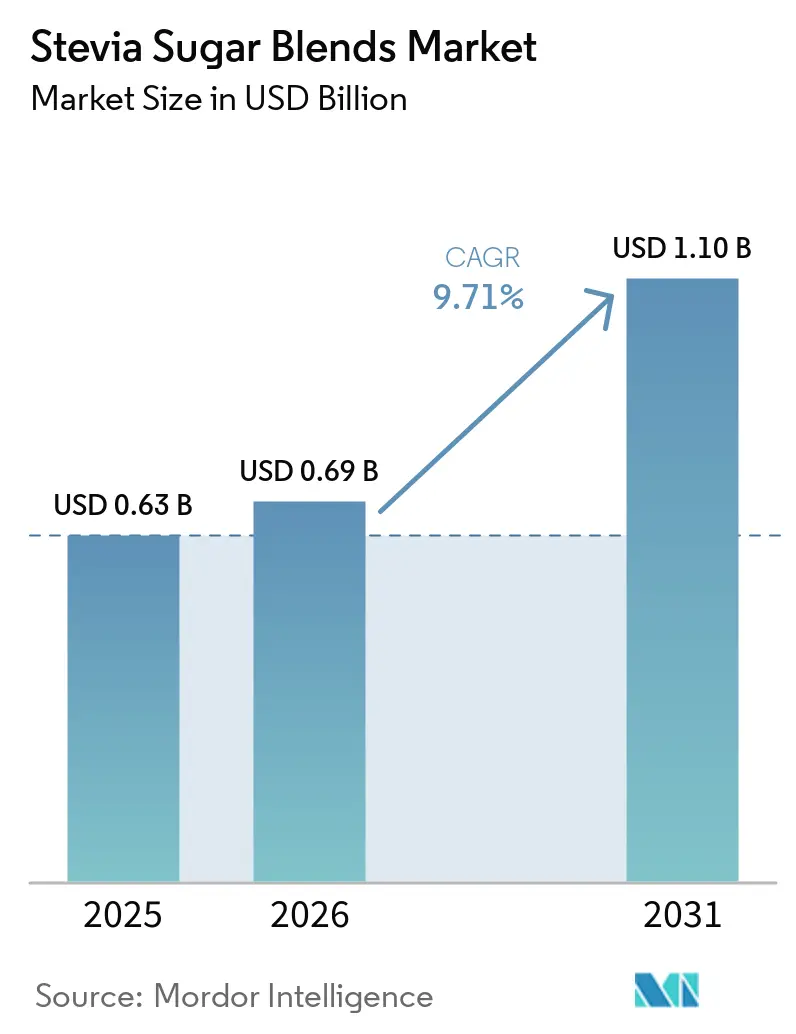
| Taille du Marché (2026) | 0.69 Milliards de dollars |
| Taille du Marché (2031) | 1.10 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 9.71 % |
| Marché à la Croissance la Plus Rapide | Moyen-Orient et Afrique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des mélanges de stévia et sucre par Mordor Intelligence
La taille du marché des mélanges de stévia et sucre devrait s'étendre de 0,69 milliard USD en 2026, contre 0,63 milliard USD en 2025, pour atteindre 1,10 milliard USD d'ici 2031, enregistrant un TCAC de 9,71 % entre 2026 et 2031. La catégorie a dépassé son rôle de niche dans les aliments santé, les entreprises agroalimentaires répondant aux réglementations sur la réduction du sucre, aux besoins de reformulation et à la disponibilité accrue de glycosides de stéviol de haute pureté. L'Organisation mondiale de la Santé a publié en janvier 2026 des indicateurs standardisés permettant de comparer les taxes sur les boissons sucrées entre pays, offrant ainsi aux décideurs politiques une base plus cohérente pour la conception et le suivi des taxes[1]. Cette orientation politique soutient une demande récurrente pour des formulations à teneur réduite en sucre plutôt qu'une activité de reformulation ponctuelle. Les fournisseurs se concurrencent sur le goût, l'origine documentée et la fiabilité de la production, notamment pour le rébaudioside M de haute pureté. Le marché des mélanges de stévia et sucre dispose également d'un potentiel d'expansion dans les compléments alimentaires, les aliments fonctionnels et d'autres produits où les considérations caloriques et glycémiques sont importantes.
Principaux enseignements du rapport
- Par catégorie, les mélanges conventionnels détenaient 87,24 % de la part de revenus en 2025, tandis que les mélanges biologiques devraient croître à un TCAC de 11,24 % jusqu'en 2031.
- Par forme de produit, les mélanges en poudre détenaient 55,46 % de la part de revenus en 2025, tandis que les mélanges liquides devraient croître à un TCAC de 10,87 % jusqu'en 2031.
- Par combinaison d'édulcorants, stévia+sucre détenait 40,72 % de la part de revenus en 2025, tandis que stévia+fruit du moine devrait croître à un TCAC de 11,45 % jusqu'en 2031.
- Par application, les boissons détenaient 43,26 % de la part de revenus en 2025, tandis que les nutraceutiques et produits pharmaceutiques devraient croître à un TCAC de 11,35 % jusqu'en 2031.
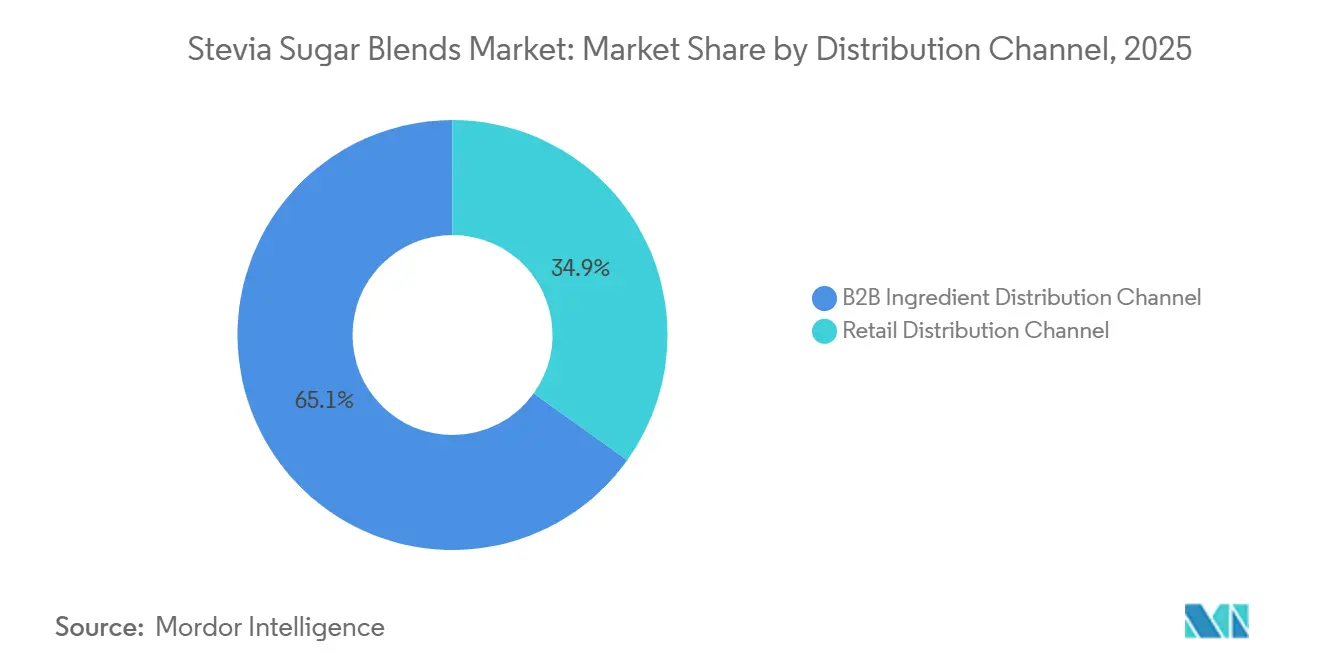
- Par canal de distribution, le B2B détenait 65,11 % de la part de revenus en 2025, tandis que le commerce de détail devrait croître à un TCAC de 10,67 % jusqu'en 2031.
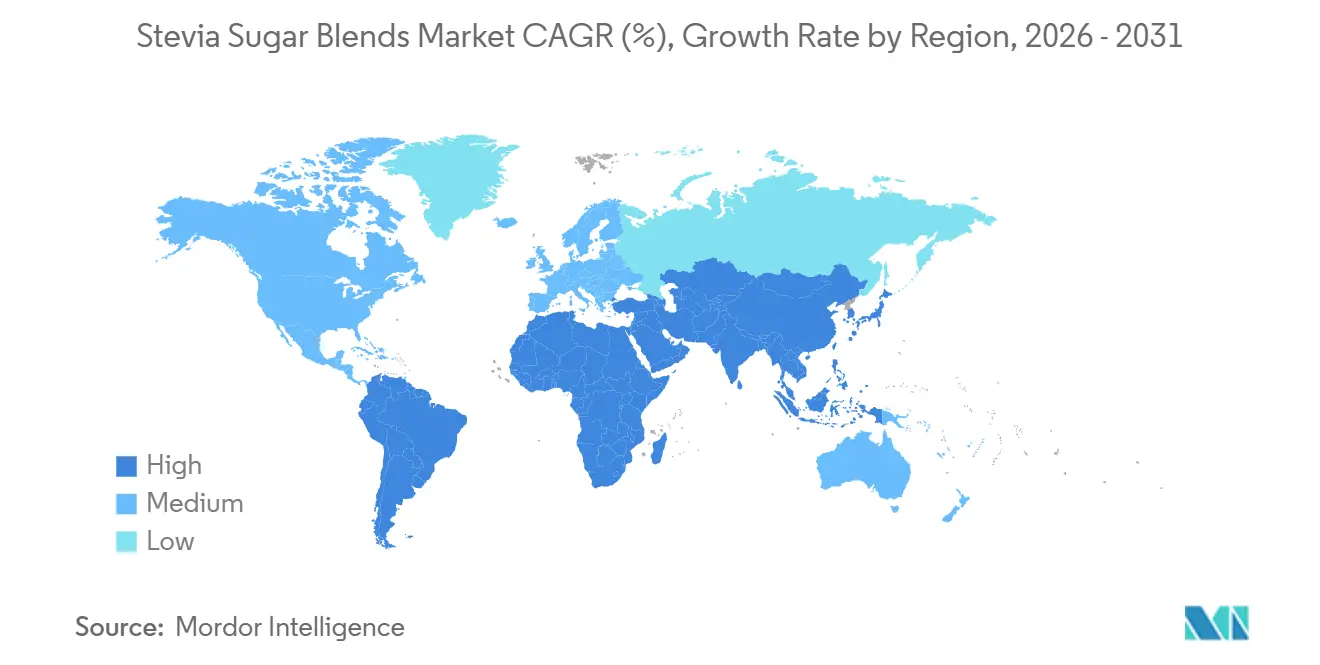
- Par zone géographique, l'Asie-Pacifique détenait 40,26 % de la part de revenus en 2025, tandis que le Moyen-Orient et l'Afrique devraient croître à un TCAC de 11,62 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Politiques de réduction du sucre et expansion des taxes sur les sodas | +2.3% | Mondial, avec un impact concentré en Amérique du Nord, dans l'UE et en Asie du Sud-Est | Moyen terme (2 à 4 ans) |
| Reformulations de produits par les grands acteurs mondiaux des boissons | +1.9% | Mondial, porté par l'Amérique du Nord et l'Europe occidentale | Court terme (≤ 2 ans) |
| Bioconversion rentable de la rébaudioside M | +1.5% | Mondial, approvisionnement ancré en Amérique du Nord et en Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Personnalisation des produits et tendances des aliments fonctionnels | +1.5% | Mondial, avec un accent sur l'Amérique du Nord, l'UE et les marchés avancés d'Asie-Pacifique | Long terme (≥ 4 ans) |
| Micro-encapsulation brevetée améliorant la sensation en bouche | +1.0% | Amérique du Nord, UE et marchés avancés d'Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Émergence de mélanges de stévia biologiques et non-OGM | +0.9% | Mondial | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Politiques de Réduction du Sucre et Expansion des Taxes sur les Sodas
Les exigences de réduction du sucre modifient la demande en ingrédients sur le marché des mélanges de stévia et sucre. Le Rapport mondial de l'OMS sur l'utilisation des taxes sur les boissons sucrées, 2025, fournit des mesures standardisées permettant aux pays de comparer les structures et niveaux de taxation. Cela rend les taxes sur le sucre plus utiles en tant qu'instrument fiscal permanent et donne aux fabricants des raisons plus claires de revoir leurs systèmes d'édulcorants. Les définitions de la FDA concernant la mention « sain » accordent également une plus grande attention aux sucres ajoutés dans les produits vendus aux États-Unis. Les producteurs de boissons confrontés à des pressions fiscales et d'étiquetage ne peuvent pas se contenter d'absorber des coûts plus élevés, ce qui rend le remplacement du sucre au niveau des ingrédients plus important. Les limites de l'USDA sur les sucres ajoutés dans les repas scolaires étendent cette demande aux achats institutionnels, où les cycles d'achat peuvent générer des volumes récurrents pour les édulcorants mélangés.
Reformulations de Produits par les Grands Groupes Mondiaux de Boissons
Le cycle de reformulation actuel est façonné par la réglementation, les préoccupations caloriques et l'évolution des préférences alimentaires des consommateurs. Le marché des mélanges de stévia et sucre bénéficie lorsque les fabricants utilisent plusieurs ingrédients ensemble plutôt que de remplacer le sucre par un seul édulcorant. Dans ces systèmes, les mélanges de stévia fonctionnent avec des texturants, des fibres et des agents de charge, ce qui rend le soutien à la formulation plus précieux pour les acheteurs. Tate & Lyle et Manus ont lancé Yume M Stevia en février 2026 via The Sweetener Alliance, en utilisant le Manus BioFacility à Augusta, en Géorgie, pour proposer un ingrédient rébaudioside M traçable. Les fournisseurs d'ingrédients qui combinent expertise en formulation et documentation fiable sont mieux positionnés dans les grands contrats B2B. Les formulateurs de nutraceutiques et de produits pharmaceutiques utilisent également des mélanges dans les poudres protéinées, les substituts de repas et les compléments spécifiques à certaines pathologies, où la douceur doit être gérée sans ajout de calories.
Bioconversion Rentable du Rébaudioside M
La bioconversion améliore l'économie de production du rébaudioside M et affecte le marché des mélanges de stévia et sucre en élargissant la gamme des utilisations finales viables. Une étude de Green Chemistry de 2025 a rapporté une cascade à deux enzymes avec un titre de rébaudioside M de 38,8 g L⁻¹ et un rendement molaire de 85,5 % à partir d'un mélange de glycosides de stéviol d'origine naturelle. Une étude de 2026 a décrit une cascade intégrée de cellules entières d'E. coli atteignant 30,6 g L⁻¹ de rébaudioside M et une conversion de 95,9 % tout en convertissant le sous-produit fructose en D-allulose. La baisse des coûts de production peut faire passer les glycosides de stéviol de haute pureté des boissons premium aux applications de boulangerie et de produits laitiers. Le règlement (UE) 2025/652 a autorisé l'E 960b, les glycosides de stéviol produits par fermentation avec Yarrowia lipolytica, pour utilisation dans l'Union européenne[2]. L'approbation élargit les options de matières premières disponibles pour les formulateurs de mélanges européens.
Mélanges Micro-Encapsulés, Biologiques et Non-OGM
La gestion du goût et la traçabilité deviennent de plus en plus importantes sur le marché des mélanges de stévia et sucre. La micro-encapsulation peut aider à contrôler la libération de la douceur et à améliorer la sensation en bouche dans les produits où un arrière-goût persistant pourrait limiter l'utilisation. La demande de brevet américaine 20250228275 couvre des compositions de glycosides de stéviol glucosylés utilisées avec de la maltodextrine pour améliorer la saveur et la sensation en bouche[3]. Les mélanges biologiques sont soutenus par les exigences de traçabilité des détaillants en Europe et les attentes en matière de certification au niveau des ingrédients parmi les acheteurs des circuits santé aux États-Unis. Une étude de 2025 publiée dans le Journal of Agricultural and Food Chemistry a révélé qu'une substitution V155T dans UGT91D2 améliorait la biosynthèse du rébaudioside D et M, qui présentent des profils sensoriels plus nets pour les formulations spécialisées. Ces développements permettent aux fournisseurs d'adapter les profils de glycosides et les formats de mélanges à une application spécifique plutôt que de vendre une formulation standard unique.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Arrière-goût distinct et défis de saveur | -1.2% | Mondial | Court terme (≤ 2 ans) |
| Volatilité de la chaîne d'approvisionnement et des rendements agricoles | -1.0% | Mondial, concentré en amont en Asie-Pacifique et en Amérique du Sud | Moyen terme (2 à 4 ans) |
| Étiquetage harmonisé de l'UE en attente pour les mélanges | -0.6% | UE et marchés suivant le précédent réglementaire de l'UE | Moyen terme (2 à 4 ans) |
| Obstacles réglementaires et barrières à l'entrée sur le marché | -0.5% | Marchés émergents au Moyen-Orient, en Afrique et en Amérique du Sud | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Arrière-Goût Distinct et Défis de Saveur
La finale amère ou anisée persistante dans les mélanges à teneur élevée en stévia reste un défi de formulation pour les produits laitiers, la boulangerie et les sirops pharmaceutiques. Le rébaudioside M et D offrent des profils sensoriels plus nets, mais leur coût plus élevé peut restreindre leur utilisation dans les produits à faibles marges. L'encapsulation peut améliorer le goût, mais elle peut également rendre la formulation et la communication sur l'étiquette propre plus difficiles. Les fabricants européens font également face à une complexité lorsqu'ils déclarent des mélanges de glycosides de stéviol multi-sources dans la gamme E 960a à E 960d. L'alignement en attente des exigences d'étiquetage européennes pourrait générer du travail supplémentaire pour les entreprises vendant le même mélange sur plusieurs marchés. Les barrières à l'entrée restent pertinentes sur les marchés émergents où les approbations de produits et les exigences de conformité locales varient selon les pays.
Volatilité de la Chaîne d'Approvisionnement et des Rendements Agricoles
La concentration de l'approvisionnement reste une contrainte matérielle pour le marché des mélanges de stévia et sucre. Plus de 80 % de la production mondiale de feuilles de stévia est concentrée en Chine, ce qui accroît l'exposition aux événements météorologiques, aux changements de politique agricole et aux perturbations logistiques. Le Paraguay a connu une réduction de la superficie cultivée après une sécheresse, tandis que les petits producteurs ont un accès limité à l'irrigation et aux équipements de récolte mécanisés. La Chambre paraguayenne de la Stévia a rapporté des rendements artisanaux de 2 000 à 2 500 kg/ha contre 5 000 à 6 000 kg/ha dans des conditions mécanisées. Même avec une bonne récolte dans le Guangxi au second semestre 2025, la capacité de traitement du rébaudioside M de haute pureté est restée tendue face à la hausse de la demande. Le Conseil international de la Stévia reconnaît l'extraction, la bioconversion, la glucosylation et la fermentation comme des voies de production distinctes, ce qui explique pourquoi les acheteurs valorisent l'accès à plus d'une voie d'approvisionnement.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par Catégorie :
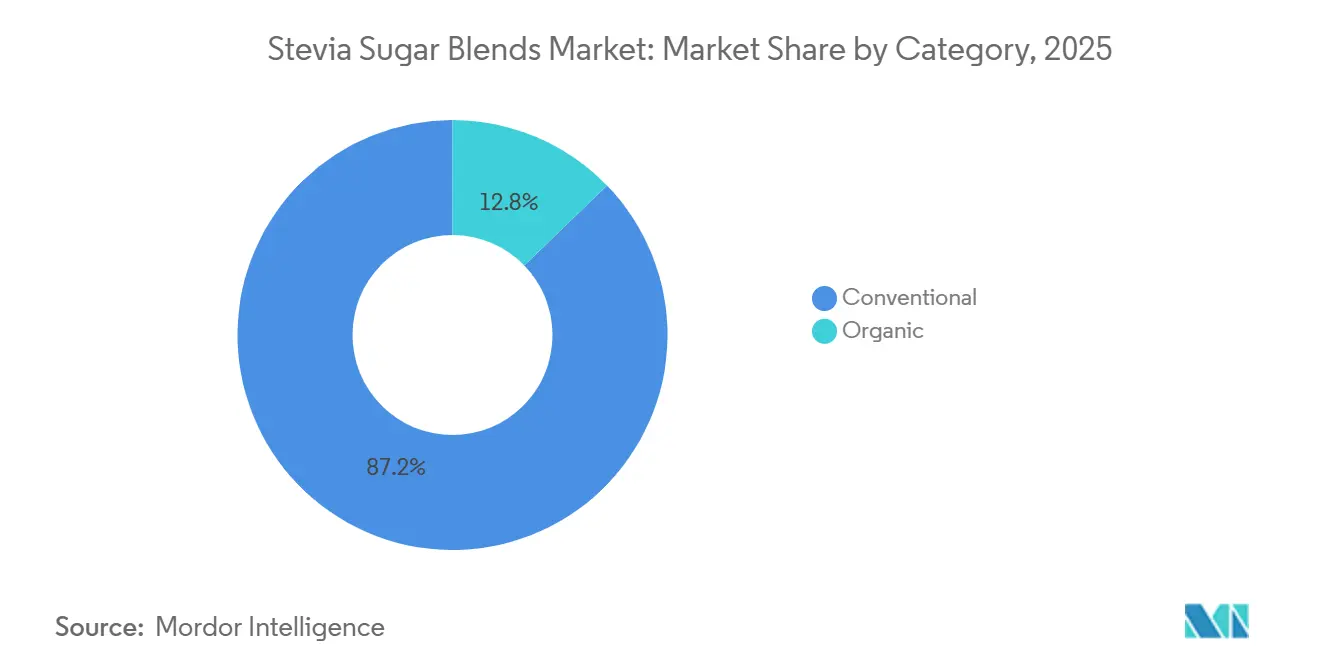
Le Volume Conventionnel Domine Tandis que les Mélanges Biologiques Gagnent en DemandeLes mélanges conventionnels détenaient 87,24 % des revenus mondiaux en 2025. Leur position reflète le besoin d'ingrédients rentables dans la restauration collective, la boulangerie industrielle et la production de boissons à grande échelle. Les grands acheteurs dans ces circuits privilégient généralement la stabilité des prix et la cohérence des résultats de formulation. Les produits conventionnels correspondent également aux spécifications où la certification biologique n'est pas requise. Cela en fait la base volumique du marché des mélanges de stévia et sucre. Leur large disponibilité soutient une utilisation courante dans les processus à haut débit. Le segment reste important même si les applications premium gagnent en attention.
Les mélanges biologiques devraient se développer à un TCAC de 11,24 % de 2026 à 2031. Les détaillants européens exigent la traçabilité de l'origine et la certification biologique pour de nombreux produits de santé à marque propre. Les acheteurs des circuits santé aux États-Unis exigent également une documentation dans le cadre du Programme national biologique de l'USDA. Le règlement (UE) 2025/652 a autorisé l'E 960b dérivé de la fermentation, mais ce matériau ne peut pas être classé comme biologique selon les règles européennes actuelles. Cette distinction maintient un rôle premium pour l'E 960a extrait de feuilles dans les applications certifiées biologiques. Elle soutient également le coût plus élevé de la culture et de l'extraction biologiques. La catégorie sert donc les acheteurs qui accordent une grande valeur à l'origine agricole documentée.
Par Forme de Produit :
La Poudre Offre de la Flexibilité Tandis que les Liquides Améliorent la Vitesse de TraitementLes mélanges en poudre représentaient 55,46 % des revenus mondiaux en 2025. Ils sont utilisés dans les mélanges de boissons en poudre, les édulcorants de table, les prémix de boulangerie et les poudres laitières aromatisées. Les formats en poudre offrent une stabilité de stockage adaptée aux grands stocks d'ingrédients. Ils permettent également un dosage précis sur les lignes de production industrielles. Ces caractéristiques sont utiles pour les acheteurs B2B qui gèrent de nombreuses formulations de produits. Les mélanges granulaires et cristallins jouent un rôle similaire dans les usages de détail et de table. Leur ressemblance visuelle avec le sucre de table peut rendre le produit fini plus familier aux consommateurs.
Les mélanges liquides devraient progresser à un TCAC de 10,87 % de 2026 à 2031. Ils sont utilisés dans les boissons en fontaine, les boissons protéinées et les sirops pharmaceutiques où une solubilité rapide est importante. Les formats liquides suppriment une étape de dissolution à sec et peuvent améliorer la vitesse de dosage. Cela favorise leur utilisation dans les lignes de mélange en continu pour boissons en Chine, où le débit élevé est important. La micro-encapsulation est appliquée aux mélanges liquides et en poudre pour gérer la libération de la douceur et la sensation en bouche. L'activité en matière de brevets indique des travaux continus sur les performances sensorielles dans ce domaine. Ces capacités peuvent élargir l'utilisation des formats liquides dans les produits de boulangerie premium et les produits pharmaceutiques.
Par Combinaison d'Édulcorants :
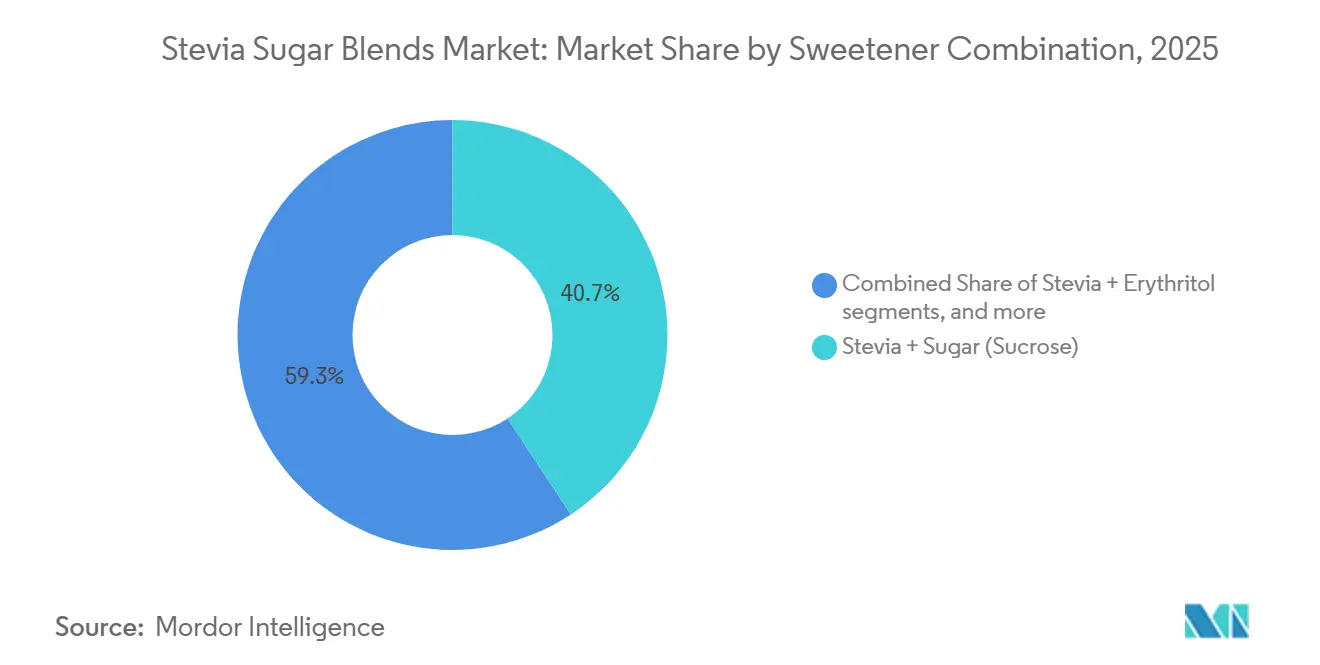
Stévia+Sucre Maintient son Échelle Tandis que Stévia+Fruit du Moine ProgresseStévia+sucre détenait 40,72 % des revenus mondiaux en 2025. La combinaison réduit la teneur en sucre et en calories tout en conservant une partie du volume et de la texture du sucre. Elle favorise également le brunissement de Maillard dans les produits de boulangerie et les produits laitiers. La stévia pure ne peut pas fournir ces propriétés fonctionnelles à elle seule. Le mélange est généralement moins coûteux que les combinaisons basées entièrement sur des alternatives naturelles. Cela le rend adapté aux fabricants grand public qui apportent des modifications progressives à leurs recettes. Son rôle est étroitement lié aux besoins pratiques de reformulation plutôt qu'au positionnement premium.
Stévia+fruit du moine devrait croître à un TCAC de 11,45 % de 2026 à 2031. Le mogroside V peut réduire l'amertume résiduelle de la stévia, tandis que la stévia peut réduire le coût par rapport au fruit du moine pur. La combinaison est donc pertinente pour les produits nécessitant un profil gustatif plus net. Le brevet américain 11766060 couvre des compositions contenant des mogrosides glycosylés et des glycosides de stéviol conçus pour réduire l'amertume, le goût métallique et l'arrière-goût persistant. Stévia+érythritol reste pertinent dans la confiserie et les aliments fonctionnels nécessitant une position zéro sucre avec maintien du volume. D'autres formulations incluent des combinaisons stévia+allulose utilisées dans les boissons premium et la confiserie. Le marché des mélanges de stévia et sucre peut utiliser ces combinaisons pour répondre à différents besoins en termes de coût, de sensorialité et de fonctionnalité.

Par Application :
Les Boissons Restent le Cœur Tandis que les Nutraceutiques se Développent Plus RapidementLes boissons représentaient 43,26 % des revenus mondiaux en 2025. Les sodas, les eaux aromatisées, les boissons sportives et les thés prêts à boire sont des canaux de demande établis. Les producteurs de boissons sont exposés aux taxes sur le sucre, aux règles d'étiquetage en face avant et aux messages de réduction des calories. Leurs volumes de production importants créent un besoin constant de systèmes d'édulcorants évolutifs. Cela maintient les boissons au centre de la demande globale. Le segment exige également que les fournisseurs fournissent un goût constant à l'échelle commerciale. Ces exigences favorisent les ingrédients soutenus par une expertise en formulation et un approvisionnement sécurisé.
Les nutraceutiques et produits pharmaceutiques devraient croître à un TCAC de 11,35 % de 2026 à 2031. Les poudres protéinées, les substituts de repas, les compléments spécifiques à certaines pathologies et les sirops pédiatriques utilisent des systèmes d'édulcoration à faible teneur en calories. Ces produits peuvent bénéficier de mélanges qui aident à masquer l'amertume des ingrédients bioactifs. Les combinaisons stévia+fruit du moine sont particulièrement pertinentes lorsque les performances sensorielles sont importantes. La FSSAI indienne a progressivement élargi les utilisations autorisées de la stévia dans les excipients pharmaceutiques et certaines applications de compléments alimentaires. Cela constitue un vent réglementaire favorable sur un marché régional en croissance. Le marché des mélanges de stévia et sucre offre donc des opportunités au-delà des aliments et boissons grand public.
Par canal de distribution :
le canal de distribution d'ingrédients B2B stimule les volumes tandis que le commerce de détail s'accélèreLe B2B représentait 65,11 % des revenus mondiaux en 2025. La demande est concentrée parmi les transformateurs de produits alimentaires et de boissons plutôt que parmi les consommateurs finaux. Les équipes d'approvisionnement évaluent le prix, les engagements d'approvisionnement, la pureté des produits et le soutien à la formulation. Les accords à long terme sont importants car ils offrent un certain degré de garantie d'approvisionnement. Les acheteurs valorisent également la documentation sur l'origine et la performance prévisible des ingrédients. Ces facteurs favorisent les fournisseurs capables de soutenir la reformulation dans le temps. Le B2B reste le principal canal par lequel le marché des mélanges de stévia et sucre atteint la production à l'échelle commerciale.
Le commerce de détail devrait croître à un TCAC de 10,67 % de 2026 à 2031. Les consommateurs recherchent des mélanges de table, des sachets individuels et des alternatives à la pâtisserie dans les commerces spécialisés, les pharmacies et les plateformes de commerce électronique. La croissance du commerce de détail est soutenue par l'intérêt pour les produits biologiques et à portions contrôlées. Les marques de compléments alimentaires et d'aliments nées sur le numérique développent également leurs propres mélanges tout en vendant directement aux consommateurs. Cela réduit la distinction entre le développement d'ingrédients B2B et les ventes de produits au détail. Les mélanges de stévia biologique à marque propre ont gagné une distribution épicerie plus large aux États-Unis et en Europe occidentale. L'évolution du canal donne aux grands fournisseurs plus de concurrence de la part des plateformes de vente au détail et des marques plus petites en vente directe aux consommateurs.
Analyse géographique
L'Asie-Pacifique représentait 40,26 % des revenus mondiaux en 2025. La Chine combine une position d'approvisionnement majeure avec une demande intérieure croissante pour des produits alimentaires et des boissons à teneur réduite en sucre. La norme GB 2760-2024 sur les additifs alimentaires fixe des niveaux d'utilisation maximaux pour les glycosides de stéviol dans les catégories alimentaires. La norme a également élargi les applications autorisées dans la boulangerie et les produits laitiers, ce qui élargit les opportunités de mélange domestique. L'Inde ajoute de la demande grâce à sa population diabétique et prédiabétique croissante, à l'expansion de ses secteurs laitier et pharmaceutique, et aux autorisations de la FSSAI pour l'utilisation de la stévia. Le Japon maintient une consommation stable grâce à la confiserie, aux édulcorants de table et aux boissons fonctionnelles. L'Australie et la Nouvelle-Zélande répondent aux possibles changements d'étiquetage des sucres ajoutés, ce qui peut raccourcir les cycles de reformulation.
L'Amérique du Nord est le deuxième marché régional et reste un centre majeur de développement de produits. Les recommandations diététiques de la FDA et les étiquettes proposées en face avant maintiennent les sucres ajoutés visibles dans les décisions produits. Le Manus BioFacility à Augusta, en Géorgie, fournit une capacité de bioconversion à grande échelle dans les Amériques pour le rébaudioside M. La production nationale peut réduire l'exposition à la volatilité des prix des feuilles asiatiques et soutient les revendications de traçabilité. Le secteur des boissons fonctionnelles au Canada ajoute de la demande pour des formulations spécialisées à teneur réduite en sucre. Le régime de taxe d'accise sur les boissons au Mexique donne aux fabricants une raison supplémentaire de reformuler. Le marché des mélanges de stévia et sucre en Amérique du Nord combine donc la pression réglementaire avec l'accès à une technologie de production avancée.
L'Europe opère dans un cadre de conformité exigeant pour les mélanges de glycosides de stéviol multi-sources. L'Allemagne est en tête de la consommation régionale grâce à sa base de commerce de détail d'aliments santé, à ses politiques de réduction du sucre et à son secteur de transformation alimentaire. Le règlement (UE) 2025/652 a ajouté l'E 960b à la liste des additifs approuvés, permettant le rébaudioside M dérivé de la fermentation dans les formulations européennes. L'Amérique du Sud est un marché émergent à intermédiaire, où le Brésil autorise les produits stévia+sucre dans les boissons et le Paraguay développe des exportations certifiées d'origine premium. La reprise de l'approvisionnement du Paraguay après la sécheresse reste limitée par les contraintes de capital pour les petits producteurs. Le Moyen-Orient et l'Afrique devraient croître à un TCAC de 11,62 % de 2026 à 2031. Les propositions de taxes sur les boissons sucrées en Arabie saoudite et aux Émirats arabes unis, la hausse des revenus aux Émirats arabes unis et l'expansion du commerce de détail moderne en Afrique subsaharienne soutiennent cette croissance.
Paysage concurrentiel
Le marché des mélanges de stévia et sucre dispose d'une base de fournisseurs modérément concentrée. Les grandes entreprises d'ingrédients détiennent un avantage grâce à la technologie de production, la couverture de distribution et les services de formulation. Cargill utilise sa coentreprise Avansya avec DSM-Firmenich pour produire le rébaudioside M et D par fermentation pour le portefeuille EverSweet. Son approche combine la stévia avec des polyols, des amidons et des texturants plutôt que de vendre un seul édulcorant. Cela reflète une évolution plus large vers un soutien multi-composants pour la reformulation. Les fournisseurs capables d'offrir plusieurs technologies de production peuvent donner aux acheteurs plus de choix lorsque les conditions d'approvisionnement changent. Le Conseil international de la Stévia identifie l'extraction, la bioconversion, la glucosylation et la fermentation comme les 4 principales voies de production.
Ingredion a annoncé une acquisition recommandée entièrement en numéraire de Tate & Lyle en juin 2026 à une valeur d'entreprise implicite de 3,70 milliards GBP, indiquée comme 5,00 milliards USD dans le projet de recherche fourni. L'entreprise combinée est estimée dans le projet fourni à représenter 34,00 % des ventes mondiales de stévia. La transaction réunirait des portefeuilles couvrant la stévia, le sucralose, l'allulose, les fibres et les texturants. Tate & Lyle et Manus ont également lancé Yume M Stevia en février 2026 pour fournir une option de rébaudioside M traçable, produite dans les Amériques. L'activité en matière de brevets reste importante car elle soutient la différenciation en termes de saveur et de sensation en bouche. Le brevet américain 12279635 couvre des compositions de glycosides de stéviol glucosylés utilisées comme modificateurs de saveur et de sensation en bouche. Ces mouvements montrent pourquoi les performances sensorielles et la fiabilité de l'approvisionnement sont des facteurs concurrentiels centraux.
Les entreprises plus petites telles que Sweegen et Steviva Brands se concurrencent dans les aliments fonctionnels et les compléments alimentaires grâce à la pureté sensorielle, au positionnement non-OGM et à la spécificité de formulation. Ces attributs peuvent être importants lorsqu'un acheteur a besoin d'une solution personnalisée plutôt que d'un large portefeuille d'ingrédients. Le marché des mélanges de stévia et sucre présente également un écart entre les exigences de certification biologique et l'E 960b dérivé de la fermentation. Les règles biologiques européennes actuelles excluent l'E 960b dérivé de la fermentation, ce qui maintient un rôle distinct pour les produits certifiés biologiques à base de feuilles. Cela peut créer des opportunités pour les fournisseurs capables de documenter l'origine agricole et de livrer un goût net. Les extracteurs régionaux continuent de se concurrencer sur les coûts, notamment lorsque des glycosides de haute pureté ne sont pas requis. Le score de concentration du marché est de 6 sur 10 car les grands groupes intégrés ont une influence significative sur les prix, tandis que les fournisseurs régionaux restent actifs sur une longue traîne du marché.
Leaders du secteur des mélanges de stévia et sucre
-
Cargill, Incorporated
-
Tate and Lyle PLC
-
Archer Daniels Midland Company
-
GLG Life Tech
-
Ingredion Incorporated
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Mélanges de Stévia et Sucre Entreprises couvertes dans ce rapport
- Cargill Inc
- Ingredion Incorporated
- Tate & Lyle
- INGIA USA
- Archer Daniels Midland
- GLG Life Tech
- Steviva Brands
- Sunwin Stevia
- Morita Kagaku Kogyo
- Sweegen
- Julong High-Tech
- Zevia PBC
- Whole Earth Sweetener Company LLC
- Cumberland Packing (Sweet'N Low brand)
- Hunan Huacheng Biotech, Inc.
- Van Wankum Ingredients
- Hangzhou Focus Corporation
- Arboreal Stevia
- CD BioGlyco
- Oladole Natural
Développements industriels récents dans Marché des Mélanges de Stévia et Sucre
- Février 2026 : Tate & Lyle PLC et Manus ont lancé Yume M Stevia Sweetener, un ingrédient rébaudioside M premium entièrement produit dans les Amériques, fabriqué au Manus BioFacility à Augusta, en Géorgie. Le lancement via The Sweetener Alliance élargit l'accès au rébaudioside M traçable pour la reformulation des aliments et boissons.
- Avril 2025 : Farm Progress a rendu compte de l'expansion de la culture de stévia en Géorgie dans le cadre du programme d'exploration des cultures non traditionnelles de l'État, avec la collaboration d'universités de recherche et du Centre d'Innovation pour l'Agribusiness pour développer des méthodes de production durables pour les marchés internationaux.
- Février 2025 : S&W Seed Company a lancé la première plantation commerciale de stévia aux États-Unis dans la vallée de San Joaquin en Californie, en partenariat avec PureCircle Limited pour un site de 100 acres avec des plans d'expansion à 1 000 acres. Le projet aborde les défis de mécanisation et le développement d'un modèle de rentabilité pour les agriculteurs.
Portée du rapport mondial sur le marché des mélanges de stévia et sucre
Aperçu de la segmentation
| Biologique |
| Conventionnel |
| Mélanges en poudre |
| Mélanges liquides |
| Mélanges granulaires/cristallins |
| Stévia + Érythritol |
| Stévia + Fruit du moine |
| Stévia + Sucre (Saccharose) |
| Autres |
| Boissons |
| Boulangerie et confiserie |
| Produits laitiers |
| Édulcorants de table |
| Nutraceutiques et produits pharmaceutiques |
| Autres applications |
| Canal de distribution d'ingrédients B2B |
| Canal de distribution au détail |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Reste de l'Amérique du Nord | |
| Europe | Allemagne |
| Royaume-Uni | |
| Italie | |
| France | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Australie | |
| Reste de l'Asie-Pacifique | |
| Amérique du Sud | |
| Moyen-Orient et Afrique |
| Par catégorie | Biologique | |
| Conventionnel | ||
| Par forme de produit | Mélanges en poudre | |
| Mélanges liquides | ||
| Mélanges granulaires/cristallins | ||
| Par combinaison d'édulcorants | Stévia + Érythritol | |
| Stévia + Fruit du moine | ||
| Stévia + Sucre (Saccharose) | ||
| Autres | ||
| Par application | Boissons | |
| Boulangerie et confiserie | ||
| Produits laitiers | ||
| Édulcorants de table | ||
| Nutraceutiques et produits pharmaceutiques | ||
| Autres applications | ||
| Par canal de distribution | Canal de distribution d'ingrédients B2B | |
| Canal de distribution au détail | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Reste de l'Amérique du Nord | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| Italie | ||
| France | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Australie | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Sud | ||
| Moyen-Orient et Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la taille projetée du marché des mélanges de stévia et sucre ?
La catégorie devrait augmenter de 0,69 milliard USD en 2026 à 1,10 milliard USD d'ici 2031, à un TCAC de 9,71 %.
Quelle catégorie de produits est en tête de la demande pour les mélanges de stévia et sucre ?
Les mélanges conventionnels sont en tête avec 87,24 % de part de revenus en 2025 car ils répondent aux besoins de coût et de cohérence dans la production alimentaire et de boissons à grande échelle.
Quelle application devrait connaître la croissance la plus rapide jusqu'en 2031 ?
Les nutraceutiques et produits pharmaceutiques devraient croître à un TCAC de 11,35 % jusqu'en 2031, soutenus par la demande de formulations à faible teneur en calories et à faible indice glycémique.
Pourquoi les producteurs de boissons adoptent-ils les mélanges de stévia et sucre ?
Les taxes sur le sucre, les règles d'étiquetage et les attentes de réduction des calories encouragent les producteurs de boissons à réduire les sucres ajoutés tout en maintenant le goût.