
Taille et part de marché de la gestion des installations de la République slovaque
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
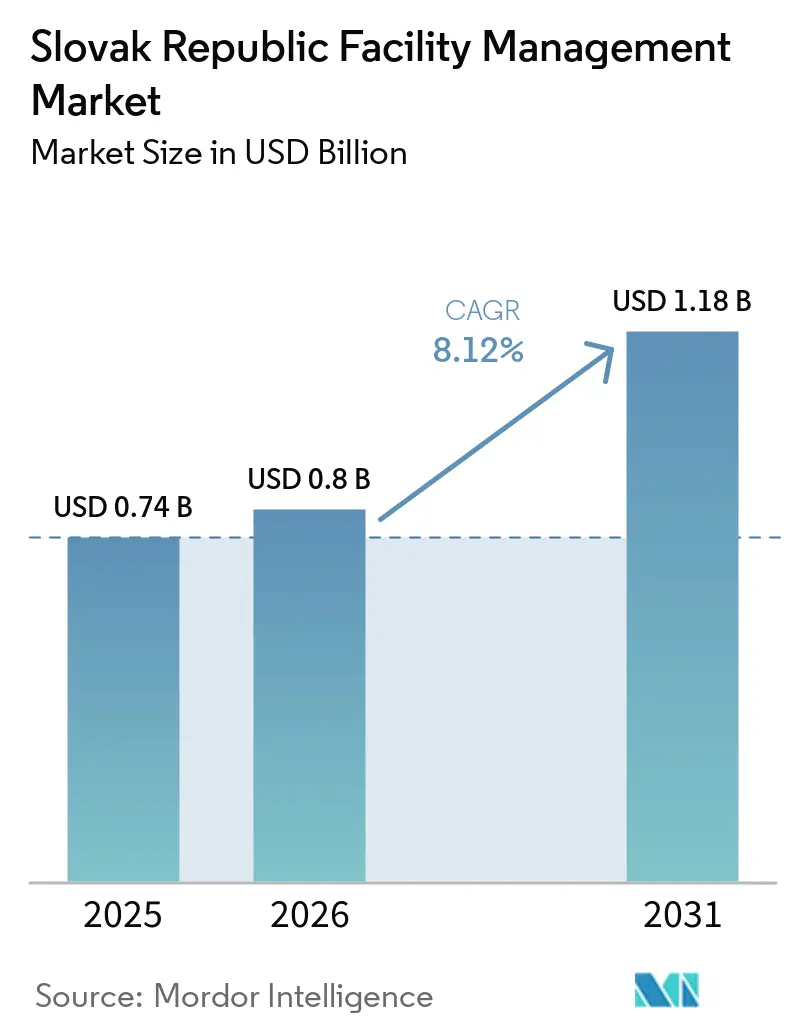
| Taille du marché de l'année de base (2025) | 0.74 Milliards de dollars |
| Taille du Marché (2026) | 0.8 Milliards de dollars |
| Taille du Marché (2031) | 1.18 Milliards de dollars |
| Growth Rate (2026 - 2031) | 8.12 % |
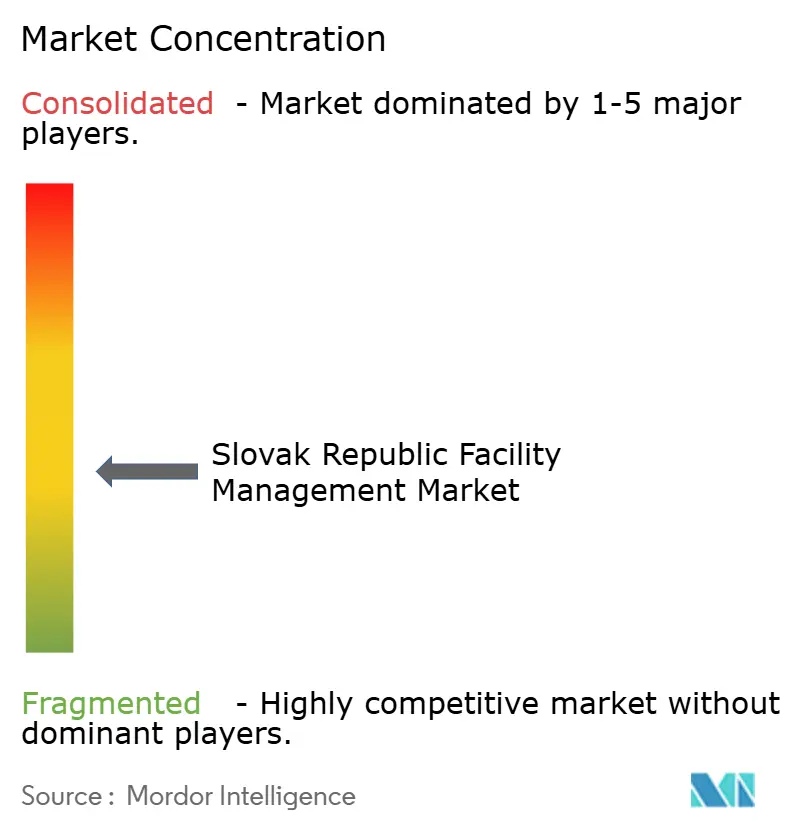
| Concentration du Marché | Moyen |
Acteurs majeurs
*Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. |
|
Analyse du marché de la gestion des installations de la République slovaque par Mordor Intelligence
La taille du marché de la gestion des installations en Slovaquie est projetée à 0,74 milliard USD en 2025, 0,8 milliard USD en 2026, et devrait atteindre 1,18 milliard USD d'ici 2031, avec un CAGR de 8,12 % de 2026 à 2031. L'économie slovaque axée sur l'industrie manufacturière, le déploiement rapide des fonds du Mécanisme pour la reprise et la résilience (MRR) de l'UE, et l'application de la directive sur la performance énergétique des bâtiments (DPEB) soutiennent cette expansion. La construction d'usines de batteries et d'électronique dans le corridor occidental, associée à des modernisations nationales des hôpitaux, des voies ferrées et des établissements d'enseignement financées par environ 6 milliards EUR de subventions MRR, élargit la base adressable pour les contrats de services techniques et intégrés.[1]Ministerstvo investícií SR, "Record EU-fund absorption," mirri.gov.sk La montée en puissance des obligations de reporting ESG — 78 % des grandes entreprises slovaques publient désormais des données de durabilité — stimule la demande premium pour les offres groupées de bâtiments verts et la maintenance prédictive assistée par intelligence artificielle. Toutefois, la tension sur les marchés du travail, concentrée dans les métiers certifiés en CVC et en électricité, ainsi que les taux de vacance persistants des bureaux à Bratislava, tempèrent l'expansion immédiate des marges.
Principaux enseignements du rapport
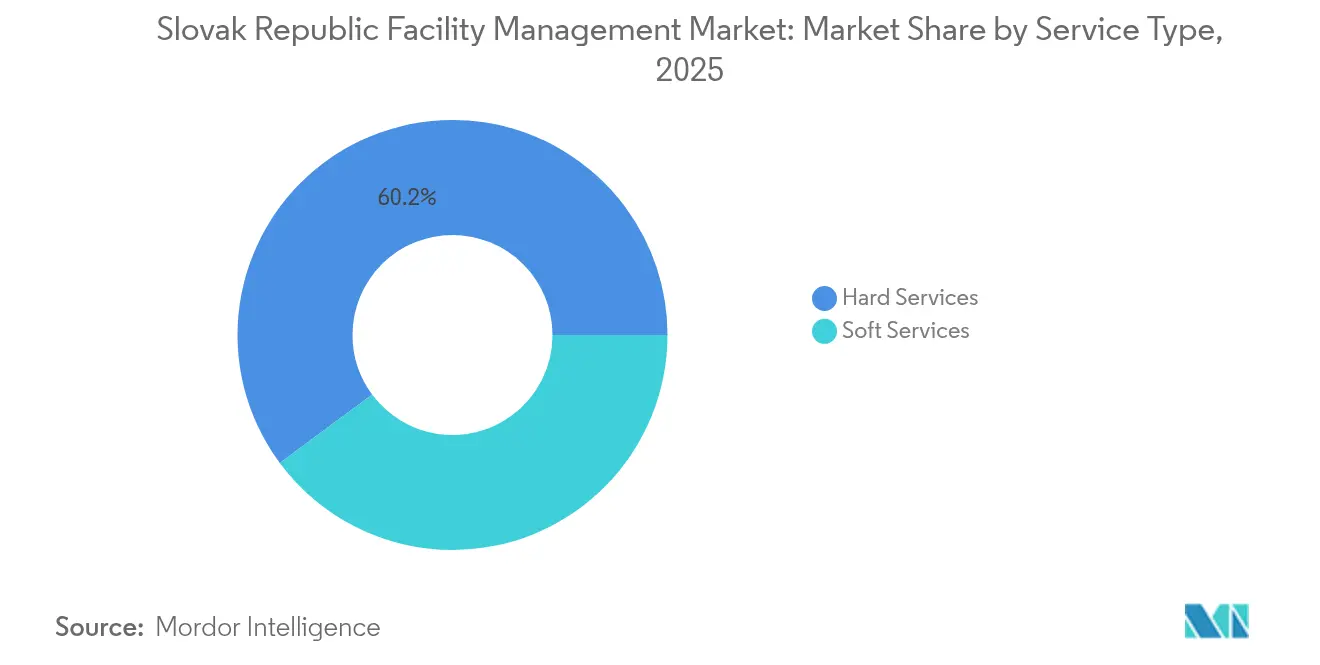
- Par type de service, les services techniques ont capturé 60,15 % de la part de marché de la gestion des installations en Slovaquie en 2025, tandis que les services généraux progressent à un TCAC de 8,74 % jusqu'en 2031.
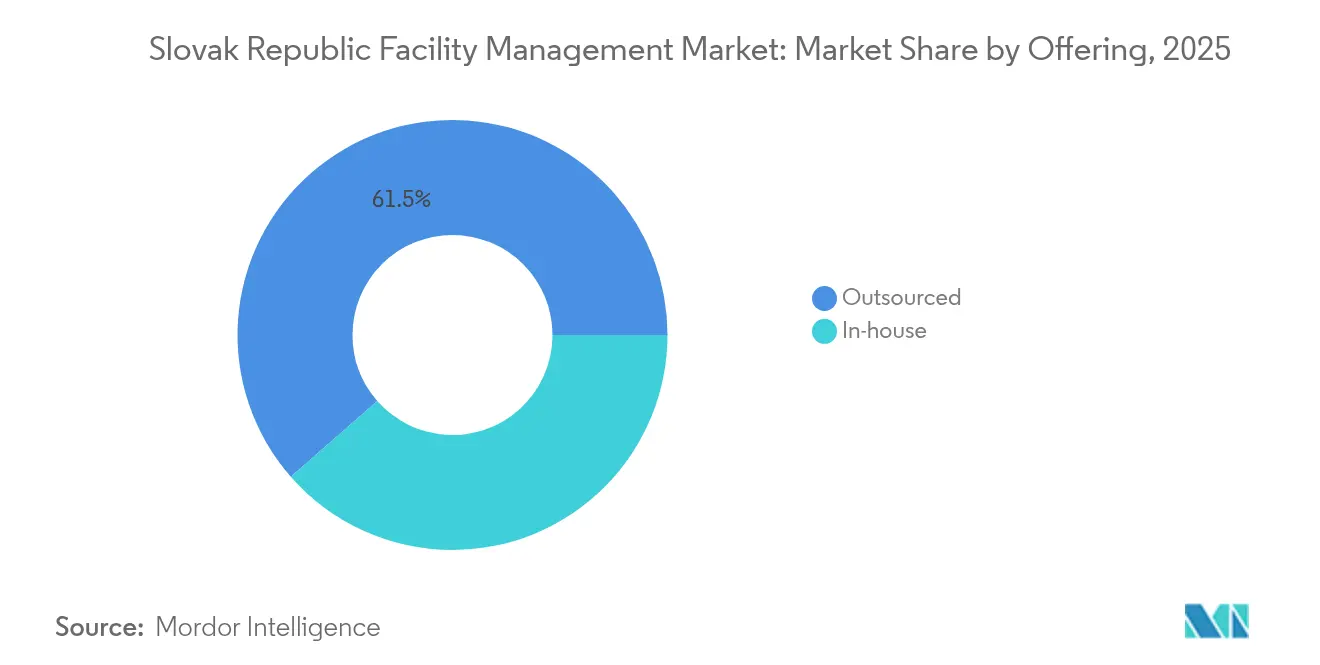
- Par type d'offre, le modèle externalisé représentait 61,45 % de la taille du marché de la gestion des installations en Slovaquie en 2025 et devrait croître à un TCAC de 8,35 % jusqu'en 2031.
- Par secteur d'utilisation final, les installations commerciales ont mené avec une part de revenus de 35,85 % en 2025 ; les installations institutionnelles & d'infrastructure publique devraient se développer à un TCAC de 8,42 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et perspectives du marché de la gestion des installations de la République slovaque
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur la prévision de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Modernisation des hôpitaux, du rail et de l'éducation financée par le FRR | +2.1% | National, Bratislava et pôles régionaux | Moyen terme (2 à 4 ans) |
| Expansion des usines automobiles, de batteries et d'électronique | +1.8% | Slovaquie occidentale | Court terme (≤ 2 ans) |
| Adoption de l'IoT/SGT et de la maintenance prédictive basée sur l'IA pilotée par la DPEB | +1.4% | National | Long terme (≥ 4 ans) |
| Taux d'externalisation ≥ 70 % dans les bureaux de catégorie A | +0.9% | Bratislava | Moyen terme (2 à 4 ans) |
| Demande ESG et de certification verte | +1.2% | National | Moyen terme (2 à 4 ans) |
| Rénovation de 700 000 blocs résidentiels préfabriqués | +0.8% | Centres urbains | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Modernisation des infrastructures par le Fonds de récupération et de résilience de l'UE
Un taux d'absorption record des fonds de l'UE oriente 6 milliards EUR vers les hôpitaux, le rail et les projets éducatifs slovaques jusqu'en 2026, générant de grands contrats techniques de gestion des installations pluriannuels qui remplacent les missions commerciales fragmentées. La seule rénovation du chemin de fer Poprad-Tatry (369 millions EUR) exige une coordination logistique, une surveillance de la sécurité et des services de mise en service. [2]Korzár, "Modernisation du chemin de fer Poprad-Tatry," korzar.sme.sk L'analyse du FMI confirme le soutien au PIB par l'investissement public, renforçant la demande multi-segment. Les prestataires capables de regrouper les disciplines techniques et générales avec un suivi robuste des KPI obtiennent des contrats à marges plus élevées et de plus longue durée.
Expansion de la fabrication de batteries dans le secteur automobile
Hyundai Mobis (257 millions USD) et InoBat-Gotion (1 milliard EUR) ancrent un pôle de batteries nécessitant des opérations en salle blanche, la logistique de matières dangereuses et un contrôle climatique de précision. Les objectifs de production de 300 000 unités de puissance pour véhicules électriques et 240 000 batteries de véhicules par an imposent une maintenance prédictive 24h/24 et 7j/7, une suppression d'incendie spécialisée et des protocoles de gestion de l'énergie. Des incitations gouvernementales d'une valeur de 28 millions USD soulignent la continuité de la politique, garantissant un pipeline stable d'opportunités de gestion des installations industrielles.
Mise en œuvre de la DPEB et intégration des technologies des bâtiments intelligents
La Slovaquie a adopté la directive européenne sur la performance énergétique des bâtiments (DPEB) début 2024, imposant des mises à niveau des systèmes de bâtiments, des normes d'énergie minimales et une infrastructure de recharge pour véhicules électriques. [3]Schoenherr, L'impact de la directive sur la performance énergétique des bâtiments sur les villes et les municipalités,
schoenherr.eu Les systèmes de gestion des bâtiments (SGB) compatibles IoT associés à l'analyse par IA peuvent réduire la consommation d'énergie des bureaux jusqu'à 37 %. Le programme de bons d'énergie « Zelená domácnostiam » du gouvernement a épuisé 47 millions EUR en quelques mois, signalant une demande latente considérable pour les rénovations à base de technologies intelligentes. Les prestataires de gestion des installations proposant des offres clés en main audit-conception-exploitation captent une tarification premium.
Conformité ESG et demande de certification verte
Les obligations de divulgation de durabilité dans le cadre de la directive sur la publication d'informations en matière de durabilité par les entreprises stimulent la demande de services de suivi carbone, d'approvisionnement en énergies renouvelables et de conformité BREEAM/LEED. Les banques en Europe centrale lient désormais plus des trois quarts de leurs décisions de financement immobilier commercial à des références de durabilité externes, remodelant les normes d'achat en matière de gestion des installations. Les prestataires intégrés capables d'assurer l'optimisation énergétique, la réduction des déchets et des indicateurs ESG transparents bénéficient de taux de renouvellement plus élevés et de majorations de tarifs.
Analyse de l'impact des freins*
| Frein | Impact (~) % sur la prévision de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Pénurie de techniciens certifiés en CVC, électricité et sécurité incendie | -1.6% | National | Court terme (≤ 2 ans) |
| Taux d'inoccupation des bureaux > 14 % à Bratislava | -0.8% | Bratislava | Moyen terme (2 à 4 ans) |
| La tarification banalisée réduit les marges EBIT des acteurs intermédiaires | -0.7% | National | Moyen terme (2 à 4 ans) |
| Base de micro-prestataires fragmentée | -0.5% | National | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Crise de pénurie de main-d'œuvre technique
Les données à l'échelle de l'UE classent les plombiers, électriciens et ingénieurs CVC parmi les professions en pénurie les plus importantes, et le taux de chômage de 2,3 % à Bratislava masque d'importants déficits de compétences. [4]Autorité européenne du travail, "Rapport sur les pénuries de l'UE," ela.europa.eu Le Cedefop projette que ces déséquilibres persisteront jusqu'en 2035, entraînant une inflation salariale et freinant l'évolutivité des services. Les prestataires mettent en place des filières d'apprentissage et recrutent de la main-d'œuvre étrangère mais opèrent encore en deçà de la capacité optimale.
Pressions liées à l'inoccupation du marché des bureaux de Bratislava
L'adoption du travail hybride maintient le taux d'inoccupation des bureaux de Bratislava au-dessus de 14 %, comprimant les volumes de services généraux et favorisant des contrats plus courts et sensibles aux prix. Les rapports d'investissement font état d'écarts acheteur-vendeur et de flux de transactions atténués dans les villes secondaires européennes, intensifiant la concurrence pour une base d'occupants en réduction. Les prestataires de gestion des installations doivent se repositionner vers la logistique, les sciences de la vie et les actifs à usage mixte pour compenser la perte d'heures de nettoyage et de restauration.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de service : les modernisations techniques maintiennent la prédominance des services techniques
Les services techniques ont représenté une part dominante de 60,15 % du marché de la gestion des installations en Slovaquie en 2025, portés par les normes obligatoires de sécurité incendie, de CVC et d'électricité dans les bâtiments industriels et publics. La conformité à la DPEB et les exigences strictes des salles blanches automobiles maintiennent à flot les contrats de maintenance à long cycle, ancrant la taille du marché de la gestion des installations en Slovaquie pour les disciplines techniques à un TCAC de 7,65 % jusqu'en 2031. Les services généraux, malgré la banalisation, dépassent la croissance globale à un TCAC de 8,74 % car les bureaux de catégorie A à Bratislava externalisent la sécurité, la réception et le nettoyage spécialisé alignés sur les normes d'hygiène ESG.
La convergence numérique estompe les silos de services : les plateformes regroupées de gestion de l'énergie, d'optimisation des déchets et d'expérience en milieu de travail favorisent la vente croisée des prestataires de services techniques vers les catégories de services généraux, lissant la volatilité des revenus et relevant les marges mixtes au-dessus de la moyenne sectorielle inférieure à 5 %.


Par type d'offre : l'externalisation s'intensifie dans les projets publics et privés
Le modèle externalisé représentait 61,45 % de la taille du marché de la gestion des installations en Slovaquie en 2025 et devrait se développer à un TCAC de 8,35 % jusqu'en 2031, alors que les entreprises et les municipalités transfèrent le risque et les dépenses d'investissement à des partenaires spécialisés. La gestion des installations intégrée se situe au sommet premium, affichant une croissance à deux chiffres de la valeur des contrats grâce à des offres multi-sites et multi-services sous des KPI unifiés. La gestion des installations simple et regroupée reste une passerelle pour les PME et les organismes publics régionaux qui s'engagent pour la première fois dans l'externalisation.
Les opérations internes couvrent encore 38,55 % des installations, notamment dans les centrales énergétiques et pétrochimiques où la supervision de la sécurité est considérée comme une activité centrale. Cependant, les ministères contraints budgétairement expérimentent des modèles de gestion des installations en partenariat public-privé sur les nouveaux dépôts ferroviaires et hôpitaux, signalant de nouveaux gains de parts pour le segment externalisé.
Par secteur d'utilisation final : les infrastructures publiques émergent comme le nœud de croissance le plus rapide
L'immobilier commercial — commerce de détail, entreposage et hôtellerie — a conservé sa position de leader avec 35,85 % de part de revenus en 2025, reflétant le rôle logistique médio-européen de la Slovaquie. Les rénovations énergétiquement efficaces des magasins et la reprise du pipeline hôtelier post-pandémie soutiennent la demande, mais à un rythme modéré.
Les installations institutionnelles & d'infrastructure publique devraient croître à un TCAC de 8,42 %, catalysées par les rénovations d'hôpitaux financées par le FRR, la modernisation des résidences universitaires et la rénovation du chemin de fer Poprad-Tatry à 369 millions EUR. Les sites industriels et de transformation bénéficient des dépenses d'investissement des usines de batteries et des extensions automobiles de friches industrielles, tandis que les complexes résidentiels et de loisirs émergent comme des niches à marges plus élevées pour les prestataires de services orientés vers la communauté.
Analyse géographique
Bratislava contrôle environ 39,40 % de la part de marché de la gestion des installations en Slovaquie en 2025, soutenue par le PIB par habitant le plus élevé du pays et une dense offre de bureaux de catégorie A et de bâtiments gouvernementaux. Les contrats premium liés à l'ESG et la disponibilité d'une main-d'œuvre multilingue permettent des tarifs supérieurs aux moyennes régionales.
La Slovaquie occidentale enregistre la progression la plus rapide — environ 9,85 % de TCAC — jusqu'en 2031, alors que Novaky, Trnava et Nitra accueillent des méga-projets automobiles et de batteries nécessitant une présence technique permanente en gestion des installations et des protocoles de sécurité avancés. La Slovaquie centrale croît régulièrement grâce à des corridors de fabrication et de logistique diversifiés, tandis que les régions orientales exploitent les fonds de cohésion de l'UE pour rénover les écoles, les tribunaux et les hôpitaux régionaux, réduisant progressivement les écarts de qualité de service.
Les données de l'OCDE soulignent les disparités : le taux de chômage de Bratislava se situe à 2,1 % contre 10,7 % dans l'Est, structurant les grilles salariales et la densité des prestataires. Les fournisseurs adaptant des modèles sensibles aux coûts pour les municipalités orientales — tout en déployant une surveillance centralisée pilotée par l'IA — peuvent capturer des volumes non exploités dans le secteur public.
Paysage réglementaire
La demande de facility management en Slovaquie est de plus en plus façonnée par la réforme de la gouvernance des actifs publics et par la conformité réglementaire des bâtiments et du numérique alignée sur l'UE. Le ministère de l'Intérieur a mis en place un organe central de coordination pour la gestion des bâtiments administratifs, ainsi qu'un plan de mise en œuvre pour 2026 visant à centraliser la gestion des installations, le suivi énergétique et la planification des investissements pour les bâtiments appartenant à l'État. L'approche comprend des projets pilotes sur les propriétés du ministère de l'Intérieur et un horizon plus long pour des données d'actifs numérisées et normalisées et des flux de travail d'approvisionnement.
Côté bâtiment, la Slovaquie met en œuvre la directive européenne sur la performance énergétique des bâtiments (adoptée début 2024), renforçant les exigences relatives aux améliorations de l'efficacité énergétique, à la modernisation des systèmes du bâtiment et à la préparation à la recharge des véhicules électriques. Cela se traduit par des travaux récurrents de FM technique (CVC, électricité, sécurité incendie et contrôles) et des obligations documentaires accrues. Les exigences numériques se durcissent également : des amendements à la loi sur les communications électroniques (loi n° 452/2021 Z.z.) fixent une échéance au 11 mai 2026 pour que les opérateurs déclarent la disponibilité des infrastructures physiques au point d'information unique (Jednotne informacne miesto). Parallèlement, les règles numériques en cours au niveau de l'UE, notamment le cadre de l'AI Act de l'UE adopté en 2024, accroissent l'attention portée à la gestion des données, à la transparence et à la gouvernance pour les prestataires de FM déployant des outils de surveillance et de reporting basés sur l'IA dans les environnements clients.
Analyse de la chaîne de valeur
La chaîne de valeur du facility management en République slovaque commence par des intrants tels que la main-d'œuvre qualifiée (techniciens certifiés en CVC, en inspection électrique, en sécurité incendie), les équipements et consommables (pièces détachées, filtration, produits chimiques, EPI) et les composants technologiques du bâtiment (BMS/contrôles, capteurs, comptage). La prestation de services est ensuite assurée par des spécialistes à service unique et des prestataires de FM intégré (IFM) qui planifient, dotent en personnel et exploitent les services techniques (MEP, CVC, systèmes incendie, maintenance des actifs) et les services non techniques (nettoyage, sécurité, gestion des déchets, réception) dans le cadre d'accords de niveau de service. Les systèmes CAFM et le pilotage centralisé sont de plus en plus utilisés pour gérer les ordres de travail, les registres de conformité et le reporting multi-sites.
En aval, les services sont achetés par des clients industriels (automobile, batteries, électronique), des propriétaires et occupants d'immobilier commercial, ainsi que des organismes du secteur public gérant des hôpitaux, des actifs ferroviaires et des établissements d'enseignement, où la performance et le reporting ESG s'intègrent de plus en plus dans les exigences d'appel d'offres. La normalisation du secteur et le développement des compétences sont soutenus par des organismes tels que la Slovak Association of Facility Management (SAFM). Son guide SAFM GUIDE 2025 a mis en avant la transformation numérique, la maintenance prédictive assistée par l'IA et le reporting ESG, favorisant un déplacement de la captation de valeur, qui s'éloigne des contrats de main-d'œuvre banalisée pour se tourner vers des prestataires capables de coordonner les sous-traitants, d'intégrer les données du bâtiment et de documenter les résultats à l'échelle des portefeuilles.
Paysage concurrentiel
Le secteur de la gestion des installations en Slovaquie présente une fragmentation modérée. Les grands acteurs mondiaux ISS Facility Services, Sodexo Slovakia et ATALIAN Global Services sécurisent des contrats multi-sites industriels, financiers et du secteur public en s'appuyant sur des processus standardisés et des plateformes IoT. Les spécialistes régionaux Apleona HSG, Reiwag et ENGIE Services se différencient grâce à de profondes certifications techniques et une maîtrise de la conformité locale, notamment en gestion de la sécurité incendie et des salles blanches.
La technologie devient le principal avantage concurrentiel : les leaders déploient des jumeaux numériques, une surveillance basée sur des capteurs et des applications mobiles pour la gestion des équipes afin de réduire les interventions réactives et d'activer une tarification basée sur la performance. L'offre d'économie circulaire de Leadec — englobant la récupération de chaleur perdue et les systèmes de réfrigérants en boucle fermée — illustre la diversification des services pilotée par l'ESG.
La pression sur les marges dans les services généraux accélère la consolidation ; les petites entreprises de nettoyage et de sécurité incapables de financer des mises à niveau technologiques acceptent de plus en plus des rôles d'acquisition ou de sous-traitance. Parallèlement, l'essor de l'externalisation du secteur public ouvre la voie à des coentreprises combinant la force financière internationale avec les réseaux régionaux des PME slovaques.
Acteurs leaders du secteur de la gestion des installations de la République slovaque
-
Apleona HSG s.r.o.
-
Reiwag Facility Services GmbH
-
OKIN FACILITY
-
BBS Facility Management s.r.o.
-
Danube Facility Services
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Opportunités de marché et perspectives d'avenir
La numérisation de la gestion des actifs et des flux de maintenance constitue un espace blanc évident. Le contexte de marché indique que de nombreuses équipes de FM slovaques utilisent les systèmes de gestion du bâtiment principalement pour un suivi de base plutôt que pour l'analyse avancée et la maintenance prédictive. Cet écart crée des opportunités pour les prestataires de FM de commercialiser des programmes de maintenance pilotés par CAFM et équipés de capteurs (comptage, surveillance de l'état, ordres de travail mobiles) qui réduisent les interventions réactives tout en renforçant les pistes d'audit pour la sécurité et la conformité énergétique, en particulier dans les portefeuilles à forte composante de services techniques.
Les changements réglementaires et de processus créent également des opportunités commercialement exploitables dans le FM technique orienté rénovation. Les exigences de performance énergétique de la loi n° 555/2005 sur la performance énergétique des bâtiments, incluant des exigences d'automatisation et de contrôle lorsque cela est techniquement et économiquement réalisable lors de rénovations importantes, ainsi que des mandats à échéance fixe pour les contrôles d'éclairage automatique non résidentiels dans les systèmes de plus grande capacité, poussent les propriétaires de bâtiments vers des mises à niveau des contrôles. Les prestataires de FM peuvent packager ces besoins sous forme d'offres audit-conception-exploitation. Par ailleurs, la nouvelle loi sur la construction n° 25/2025 Coll., en vigueur depuis le 1er avril 2025 et mentionnée à la mi-2026 comme étant en vigueur depuis plus d'un an avec un système de permis électronique centralisé, accroît la valeur de la mise en service documentée numériquement, de la continuité des données tel-que-construit et des flux de transfert vers l'exploitation. Cela favorise les opérateurs capables de relier la clôture de la construction à la maintenance continue, au reporting de conformité et aux tableaux de bord ESG.
Développements récents du secteur
- Juillet 2026 : OKIN Facility Slovakia a annoncé avoir dépassé 9 000 sites gérés dans son portefeuille. Ce jalon témoigne d'une montée en échelle de la prestation de services multi-sites et d'une exploitation renforcée de processus normalisés et d'outils numériques dans les opérations sous contrat.
- Juin 2025 : Gotion et InoBat ont posé la première pierre d'une usine de batteries pour véhicules électriques d'environ 1 milliard d'EUR en Slovaquie. Ce type de construction industrielle à grande échelle accroît la demande en capacités de FM technique intégrées telles que l'exploitation de salles blanches, la manutention de matières dangereuses, la CVC de précision et des régimes de maintenance 24h/24 et 7j/7.
- Mai 2024 : la Slovaquie est entrée dans la phase précoce de mise en œuvre nationale de la directive européenne sur la performance énergétique des bâtiments (EPBD), durcissant les exigences relatives aux mises à niveau des systèmes du bâtiment et aux normes énergétiques minimales. Cette intensification de l'accent mis sur la conformité soutient une demande plus structurée pour l'automatisation du bâtiment, la gestion de l'énergie et les services de FM technique à forte composante documentaire.


Cadre de la méthodologie de recherche et portée du rapport
Définition et périmètre du marché
Ce marché couvre les revenus générés par les services de gestion des installations fournis pour les bâtiments et sites en République slovaque, incluant les services techniques (tels que la maintenance des équipements mécaniques, électriques et de plomberie) et les services généraux (tels que le nettoyage et la sécurité), qu'ils soient gérés en interne ou externalisés dans le cadre de contrats uniques, groupés ou intégrés.
Exclusions du périmètre : Nous excluons les projets de construction pure et les projets de rénovation ponctuels qui ne sont pas liés aux opérations courantes, à la maintenance ou aux services de support.
Aperçu de la segmentation
-
Par type de service
-
Services techniques
- Gestion des actifs
- Services de génie mécanique-électrique-plomberie et de CVC
- Systèmes incendie et sécurité
- Autres services techniques de gestion des installations
-
Services généraux
- Soutien aux bureaux et sécurité
- Services de nettoyage
- Services de restauration
- Autres services généraux de gestion des installations
-
Services techniques
-
Par type d'offre
- Interne
-
Externalisé
- Gestion des installations simple
- Gestion des installations regroupée
- Gestion des installations intégrée
-
Par secteur d'utilisation final
- Commercial (technologies de l'information et télécommunications, commerce de détail et entrepôts, etc.)
- Hôtellerie (hôtels, restaurants, grands établissements de restauration)
- Institutionnel et infrastructure publique (gouvernement, éducation, transport)
- Santé (établissements publics et privés)
- Industriel et de transformation (fabrication, énergie, exploitation minière)
- Autres secteurs d'utilisation finale (logement collectif, divertissement, sports et loisirs)
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a débuté par des données publiques et officielles afin de comprendre le parc immobilier et le niveau d'activité qui stimule généralement les services externalisés. Nous avons utilisé Eurostat pour les indicateurs de production sectorielle et de main-d'œuvre, l'Office statistique de la République slovaque pour les séries d'activité économique et d'emploi, ainsi que les publications nationales sur l'efficacité énergétique susceptibles d'influencer les cycles de maintenance et de rénovation.
Nous avons également examiné les portails de marchés publics et d'appels d'offres pour les contrats de nettoyage, de sécurité et d'exploitation des bâtiments, ainsi que les informations immobilières et foncières provenant d'associations professionnelles et de la presse spécialisée de référence. Les rapports annuels des entreprises, les dépôts locaux et les présentations aux investisseurs ont été utilisés pour cartographier les combinaisons de services et vérifier la part des travaux réalisés dans le cadre de contrats externalisés par rapport aux équipes internes. Le cas échéant, des abonnements payants à des bases de données financières et de veille d'actualité sur les entreprises, ainsi qu'une base de données de contrats et d'appels d'offres, ont été utilisés pour combler les lacunes et recouper le calendrier des principales attributions de contrats. Les sources documentaires mentionnées sont données à titre illustratif et ne sont pas exhaustives ; nous avons examiné des documents supplémentaires pour collecter des données, valider les hypothèses et clarifier les questions en suspens.
Entretiens primaires et enquêtes
Nos entretiens et enquêtes en Slovaquie couvrent les acheteurs et prestataires FM, les responsables immobiliers et opérationnels, ainsi que les décideurs des installations publiques. Les répondants clarifient les parts d'externalisation, les valeurs des contrats, le calendrier des renouvellements, le mix de services et les évolutions de la demande en Slovaquie. Des contacts de suivi sont utilisés pour résoudre les lacunes et comparer ces réponses avec le modèle de dimensionnement du marché.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier niveau : 28 % | Directeurs généraux (CXO) : 16 % |
| Niveau intermédiaire : 47 % | Responsables fonctionnels/d'unité : 34 % |
| Acteurs de plus petite taille : 25 % | Responsables : 50 % |
Dimensionnement du marché et prévisions
Pour le dimensionnement, la construction principale a utilisé une approche descendante dans laquelle l'activité de construction commerciale et industrielle, le taux de pénétration de l'externalisation et l'intensité des services ont été utilisés pour reconstituer le volume de dépenses adressables pour les services de gestion des installations en Slovaquie, puis convertis en USD en appliquant un taux de change moyen cohérent pour l'année concernée. Les résultats ont été corroborés par des approximations ascendantes sélectives, notamment des valeurs de contrats échantillonnées, des ventilations de revenus par prestataire et des vérifications du prix de vente moyen par service pour les offres groupées courantes.
Les principaux paramètres suivis dans le modèle comprennent les ajouts de surfaces de bureaux et industrielles (notamment les entrepôts logistiques et les installations de production), les volumes d'appels d'offres publics et privés pour le nettoyage et la sécurité, la disponibilité de la main-d'œuvre et l'évolution des salaires dans les services aux bâtiments, les besoins opérationnels liés à l'efficacité énergétique susceptibles de modifier la fréquence de maintenance, et la part des sites passant d'un service unique à une prestation groupée ou intégrée. Lorsqu'un prestataire ne communiquait pas son chiffre d'affaires propre à la Slovaquie, les lacunes ont été comblées à l'aide de ventilations régionales discutées lors des entretiens, et les parts de mix de services ont été appliquées aux empreintes contractuelles connues, puis la fourchette a été affinée par des vérifications répétées auprès des acheteurs et des prestataires.
Les prévisions ont été élaborées à l'aide d'une analyse de scénarios ancrée sur la visibilité du pipeline pour l'immobilier commercial et les parcs industriels, combinée aux avis d'experts sur les taux d'externalisation et la révision des prix des contrats. Les trajectoires de croissance ont été soumises à des tests de résistance face à l'inflation salariale et à la volatilité des coûts énergétiques, ces éléments affectant souvent les budgets et la tarification de la gestion des installations davantage que le volume de la demande au cours d'une année donnée.
Validation des données et cycle de mise à jour
Les résultats du modèle ont été vérifiés par rapport à des signaux indépendants tels que les annonces d'appels d'offres, les évolutions de l'emploi dans les services aux bâtiments et les renouvellements de contrats divulgués rapportés dans la presse. Les écarts ont été examinés lorsque la dépense implicite par mètre carré ou par site sortait des fourchettes raisonnables pour les offres de services courantes, puis les hypothèses ont été révisées avant validation.
Une deuxième revue analytique a été réalisée pour confirmer la cohérence du périmètre et de la logique des unités sur l'ensemble des années, après quoi les chiffres définitifs ont été approuvés par une vérification croisée interne. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont déclenchées lorsque des contrats publics majeurs, des évolutions réglementaires ou des mouvements de change importants entraînent un changement significatif. Avant la livraison, nous effectuons une dernière mise à jour afin que les clients reçoivent la vue la plus récente, alignée sur les événements les plus récents et les hypothèses validées.
Taille du marché de la gestion des installations en République slovaque selon Mordor Intelligence comparée à d'autres estimations publiées
Les tailles de marché publiées pour la gestion des installations en Slovaquie peuvent différer car les frontières des services ne sont pas toujours identiques, et le traitement de la prestation en interne par rapport aux contrats externalisés modifie rapidement les totaux. Les différences proviennent également de l'année utilisée pour la conversion des devises, du fait que les valeurs reflètent le chiffre d'affaires déclaré ou les dépenses adressables, et de la manière dont la révision des prix des contrats est prise en compte durant les périodes de forte inflation salariale.
L'écart principal provient de la question de savoir si les revenus de la gestion des immeubles résidentiels et de la gestion immobilière sont regroupés dans le même ensemble. Dans cette approche, Mordor Intelligence comptabilise la gestion des installations comme les services techniques et généraux pour les bâtiments en exploitation (y compris la prestation en interne et externalisée) et exclut le chiffre d'affaires de la gestion immobilière du total du marché.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 0,74 milliard USD (2025) | |
| Média sectoriel A | 0,72 milliard USD (2023) | Utilise un chiffre de revenus pour la gestion des bâtiments qui mélange la gestion des installations avec la gestion immobilière et l'administration du logement, et la valeur est exprimée en EUR pour une année différente avant d'être comparée en USD. |
| Éditeur mondial d'analyses B | 0,84 milliard USD (2026) | S'appuie davantage sur des totaux issus de prévisions et une liste d'utilisations finales plus large pouvant mélanger des services adjacents, et la progression vers 2026 peut supposer une révision des prix des contrats et des gains d'externalisation plus rapides que ce que les entretiens avec les acheteurs soutiennent généralement. |
Pour les trois chiffres, l'écart s'explique principalement par l'alignement du périmètre et le calendrier, plutôt que par un désaccord sur le fait que le marché est en croissance. Lorsque le même panier de services, la même année et le même calendrier de conversion des devises sont appliqués, l'estimation devient plus facile à relier à l'activité de construction, à l'intensité de l'externalisation et aux étapes de tarification des contrats qui peuvent être reproduites d'année en année.


Questions clés auxquelles répond le rapport
Quelle est la valeur actuelle du marché de la gestion des installations de la République slovaque ?
La taille du marché de la gestion des installations en République slovaque est de 0,80 milliard USD en 2026.
À quel rythme le marché devrait-il croître ?
Le marché devrait se développer à un TCAC de 8,12 %, atteignant 1,18 milliard USD d'ici 2031.
Quelle catégorie de service domine le marché ?
Les services techniques sont en tête avec 60,15 % de part de marché en raison des exigences techniques et réglementaires strictes dans les bâtiments industriels et publics.
Pourquoi l'externalisation gagne-t-elle du terrain en République slovaque ?
Les entreprises et les organismes publics privilégient les modèles externalisés pour transférer le risque, accéder à des compétences spécialisées et satisfaire aux mandats de conformité de l'UE, donnant à la gestion des installations externalisée une part de marché de 61,45 % en 2025.
Comment la réglementation ESG affecte-t-elle les prestataires de gestion des installations ?
Les obligations obligatoires de reporting de durabilité et les critères de prêts verts incitent les prestataires intégrés capables d'assurer l'optimisation énergétique, le suivi carbone et le soutien à la certification, ouvrant un potentiel de tarification premium.
Dernière mise à jour de la page le:



