
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
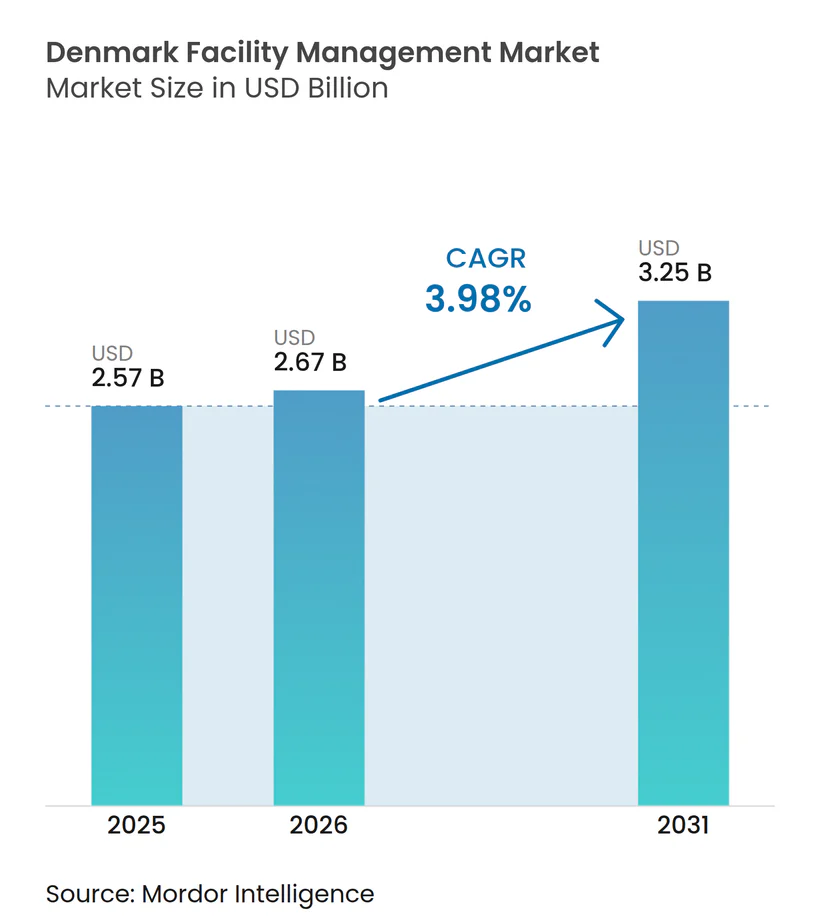
| Taille du marché de l'année de base (2025) | 2.57 Milliards de dollars |
| Taille du Marché (2026) | 2.67 Milliards de dollars |
| Taille du Marché (2031) | 3.25 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 3.98 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
- Afrique
- Afrique du Sud
- Albanie
- Allemagne
- Amérique du Sud
- Arabie saoudite
- Argentine
- Asie
- Australie
- Autriche
- Bahreïn
- Belgique
- Brésil
- Bulgarie
- Canada
- Chili
- Chine
- Corée du Sud
- Croatie
- Égypte
- Émirats arabes unis
- Espagne
- États-Unis
- Europe
- Finlande
- France
- Grèce
- Hong Kong
- Hongrie
- Inde
- Indonésie
- Irlande
- Islande
- Italie
- Japon
- Koweït
- Lettonie
- Lituanie
- Luxembourg
- Malaisie
- Malte
- Mexique
- Moldavie
- Moyen-Orient
- Moyen-Orient et Afrique
- Nigeria
- Norvège
- Nouvelle-Zélande
- Oman
- Panama
- Pays-Bas
- Philippines
- Pologne
- Portugal
- Qatar
- Roumanie
- Royaume-Uni
- Serbie
- Singapour
- Slovénie
- Suède
- Suisse
- Taïwan
- Tchéquie
- Vietnam
Analyse du marché de la gestion des installations au Danemark par Mordor Intelligence
Le marché de la gestion des installations au Danemark devrait progresser de 2,57 milliards USD en 2025 à 2,67 milliards USD en 2026 et est prévu d'atteindre 3,25 milliards USD d'ici 2031, à un TCAC de 3,98 % sur la période 2026-2031. Le marché de la gestion des installations au Danemark bénéficie de fondamentaux solides dans l'immobilier commercial ; le taux de vacance des bureaux au niveau national se situe désormais à 6,7 % en dessous de la moyenne historique, ce qui stimule la demande récurrente de services techniques et généraux intégrés. La demande est également soutenue par les mises à niveau obligatoires de la performance énergétique liées aux directives de l'UE, qui poussent les propriétaires de bâtiments vers des solutions externalisées et dotées de technologies avancées. Le modèle de prestation externalisé représente déjà 70 % du marché de la gestion des installations au Danemark et continue d'élargir son avance, car les organisations préfèrent concentrer leurs ressources sur leurs activités principales tout en s'appuyant sur des partenaires spécialisés pour la conformité réglementaire, le déploiement de l'IoT et le suivi de l'empreinte carbone. Les acteurs nordiques renforcent leurs positions concurrentielles grâce à l'IA, à la robotique et à l'analytique par capteurs, qui contribuent à compenser les coûts de main-d'œuvre élevés du Danemark. Sur la période de prévision, les dépenses publiques liées au Plan pour la reprise et la résilience et à une règle d'allocation verte de 60 % devraient orienter des capitaux significatifs vers des rénovations économes en énergie, soutenant davantage l'adoption des services dans les actifs institutionnels et d'infrastructure.
Principaux enseignements du rapport
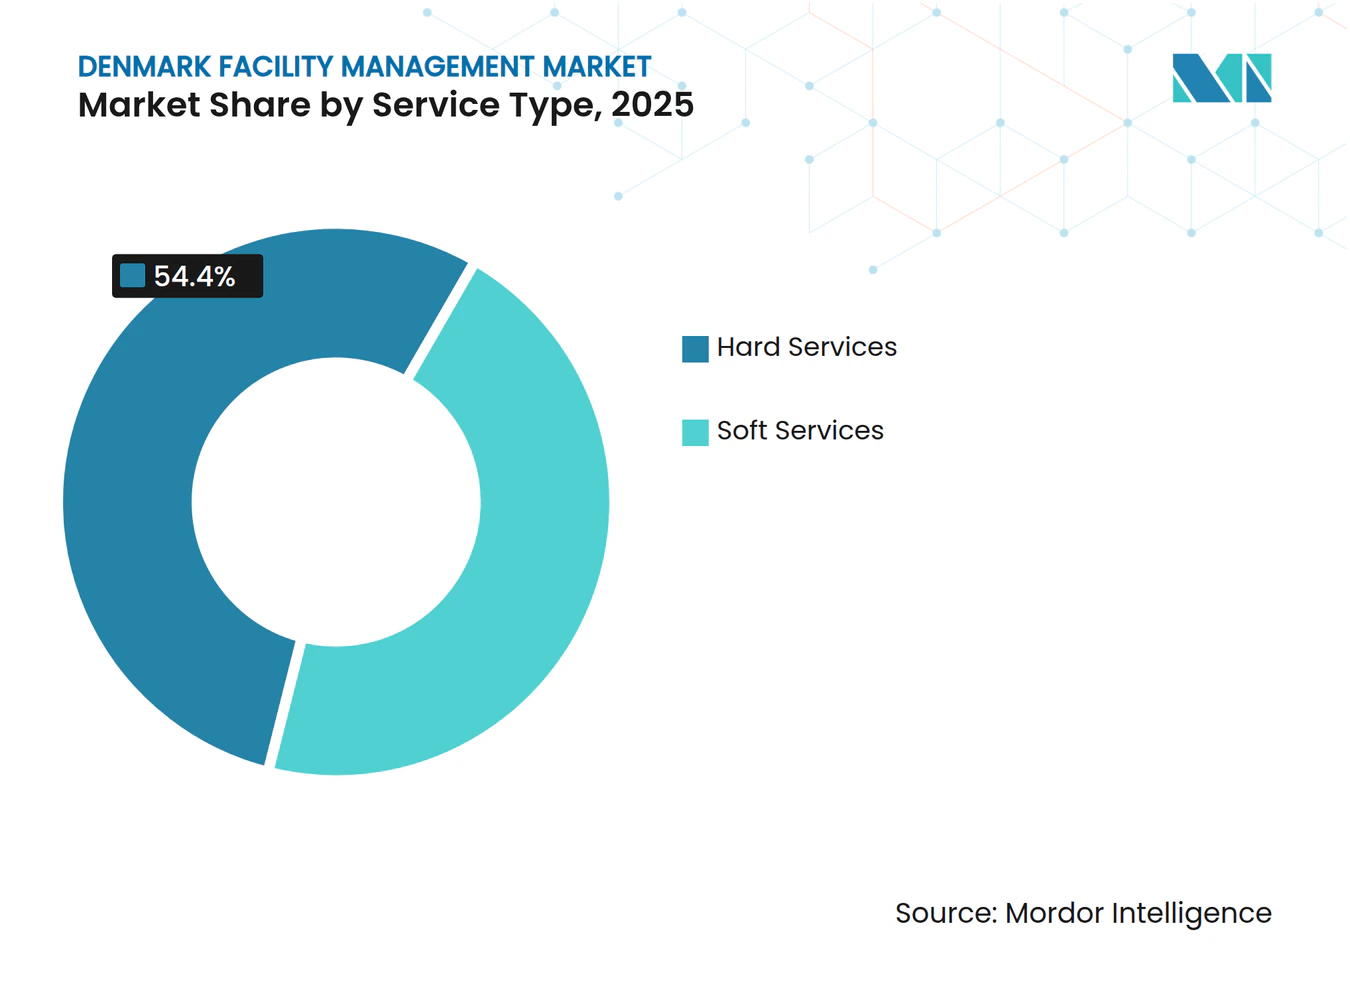
- Par type de service, les services techniques ont conservé 54,40 % de la part de marché de la gestion des installations au Danemark en 2025, tandis que les services généraux devraient se développer à un TCAC de 5,95 % jusqu'en 2031.
- Par type d'offre, l'externalisation représentait 69,20 % de la taille du marché de la gestion des installations au Danemark en 2025 et devrait croître à un TCAC de 5,38 % jusqu'en 2031.
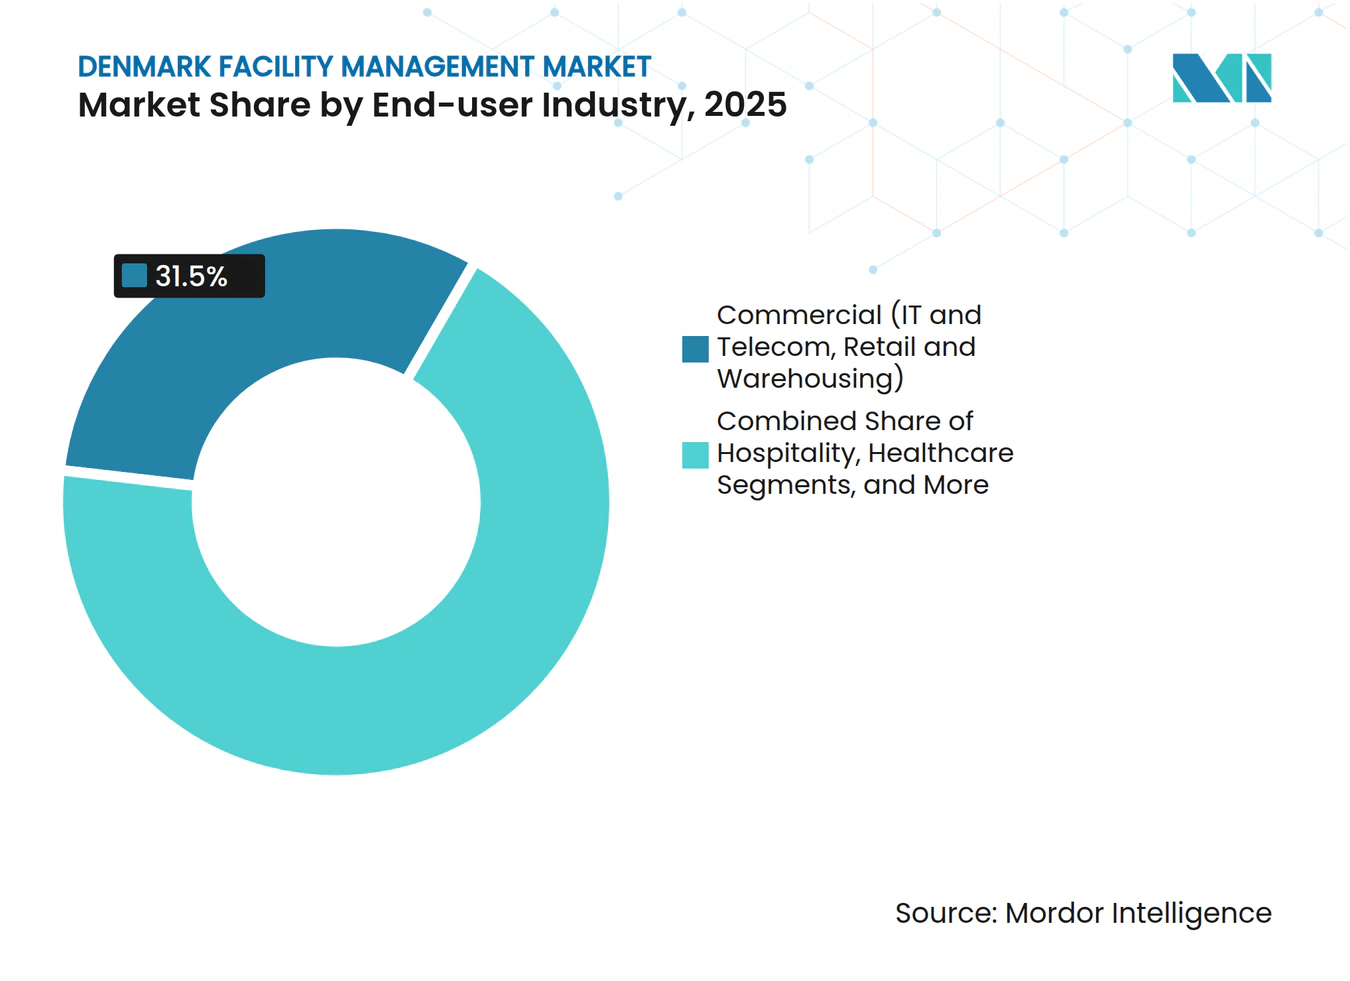
- Par utilisateur final, le segment commercial a été en tête avec 31,50 % du chiffre d'affaires 2025 ; les installations institutionnelles et d'infrastructures publiques affichent la plus forte perspective de croissance avec un TCAC de 4,72 %.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché de la gestion des installations au Danemark
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Les taux d'occupation actuels stimulent l'expansion des services | +1.2% | National, avec concentration à Copenhague, Aarhus, Odense | Court terme (≤ 2 ans) |
| Les références de rentabilité reconfigurent les portefeuilles de services | +0.8% | National, plus marqué dans les pôles commerciaux | Moyen terme (2-4 ans) |
| La dynamique du marché du travail accélère l'automatisation | +1.5% | National, adoption précoce dans les centres urbains | Moyen terme (2-4 ans) |
| Les schémas d'urbanisation reconfigurent la distribution des services | +0.6% | Copenhague, Aarhus, Odense, Aalborg, Esbjerg | Long terme (≥ 4 ans) |
| Numérisation du secteur public et hausse des dépenses de défense | +0.9% | National, concentré dans les installations gouvernementales | Moyen terme (2-4 ans) |
| Le reporting ESG obligatoire (CSRD) stimule la demande de gestion des installations durable | +1.1% | National, exigences de conformité à l'échelle de l'UE | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Les taux d'occupation actuels stimulent l'expansion des services
Le taux d'utilisation des bureaux à Copenhague, Aarhus et Odense a fortement rebondi, avec un taux de vacance désormais inférieur de 6,7 % à la moyenne historique.[1] La hausse de la fréquentation quotidienne oblige les propriétaires à augmenter la fréquence de nettoyage, les effectifs de sécurité et la surveillance de la qualité de l'air intérieur. Les prestataires intégrés capables de regrouper ces services techniques et généraux bénéficient de primes tarifaires, car les propriétaires d'actifs recherchent une couverture à guichet unique. La densification accroît également l'intensité d'utilisation de l'énergie, ce qui conduit les propriétaires à signer des contrats à performance liée à des gains d'efficacité mesurables. Il en résulte une accélération de la valeur des contrats sur le marché de la gestion des installations au Danemark, tant pour la maintenance préventive que pour les services à valeur ajoutée liés à l'expérience en milieu de travail. L'expansion tirée par l'occupation devrait demeurer le principal catalyseur à court terme, le Danemark continuant de favoriser la collaboration sur site plutôt que les modèles de travail entièrement à distance.
La dynamique du marché du travail accélère l'automatisation
Le taux de chômage au Danemark reste inférieur à 3 % et les conventions syndicales maintiennent les salaires à un niveau élevé par rapport aux pays d'Europe continentale. Les gestionnaires d'installations déploient donc des robots de nettoyage, des algorithmes de planification automatisés et une maintenance prédictive pilotée par l'IoT pour préserver leurs marges. Les outils de planification des effectifs basés sur l'IA ont réduit les heures de supervision manuelle jusqu'à 20 %, libérant une main-d'œuvre rare pour des tâches à plus haute valeur ajoutée. L'automatisation aide également les grands prestataires à se conformer aux strictes réglementations de sécurité au travail du Danemark en réduisant l'exposition aux risques courants. Les pionniers de la robotique ont obtenu des prolongations pluriannuelles de la part de clients du commerce de détail et des transports, illustrant l'avantage concurrentiel que confère la technologie au sein du marché de la gestion des installations au Danemark. À moyen terme, l'IA et la robotique devraient réduire de 1,5 point de pourcentage la croissance des coûts de main-d'œuvre, élargissant ainsi la proposition de valeur de l'externalisation.
Le reporting ESG obligatoire (CSRD) stimule la demande de gestion des installations durable
La Directive sur le reporting de durabilité des entreprises (CSRD) oblige les organisations danoises employant plus de 250 salariés ou réalisant un chiffre d'affaires supérieur à 40 millions EUR (46,59 millions USD) à publier des indicateurs environnementaux détaillés à partir de 2025. Cette obligation réglementaire a transformé les tableaux de bord de surveillance carbone, les services d'analytique énergétique et les audits de tri des déchets en livrables contractuels essentiels plutôt qu'en options facultatives. Les prestataires capables de documenter les émissions du berceau à la sortie d'usine remportent désormais des appels d'offres avec un taux de succès supérieur de 15 à 20 %, selon les données d'évaluation des offres compilées par les acteurs leaders du marché. La demande est en forte hausse pour le conseil en durabilité, la comptabilité carbone et les services d'économie circulaire regroupés avec l'exécution traditionnelle des services techniques. Le marché de la gestion des installations au Danemark bénéficie donc à la fois d'une hausse en volume et en valeur, les frais de conformité ESG étant généralement tarifés avec une prime de 5 à 10 % par rapport à la maintenance de base.
Numérisation du secteur public et hausse des dépenses de défense
Les agences gouvernementales centrales automatisent les flux de travail administratifs et modernisent leurs portefeuilles immobiliers dans le cadre du cadre d'achats mutualisés du Danemark. Le Ministère de la Défense a récemment attribué à ISS A/S (Denmark) un contrat de services intégrés de 3 milliards DKK (0,47 milliard USD) couvrant les cantines, le nettoyage, la sécurité et la maintenance technique sur 500 sites.[2] Des appels d'offres multi-sites similaires sont attendus du Ministère des Impôts et du Service de Police, chacun spécifiant une surveillance par capteurs et des systèmes de gestion de bâtiments cyber-sécurisés. Parallèlement, les dépenses immobilières de défense augmentent en lien avec les objectifs de préparation de l'OTAN, stimulant la demande à long terme de services spécialisés tels que le contrôle d'accès de haute sécurité et la production d'énergie sur site. Ces évolutions offrent au marché de la gestion des installations au Danemark un vivier stable d'opportunités financées par des fonds publics, à l'abri des fluctuations économiques à court terme.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| La complexité réglementaire élève les barrières à l'entrée | -0.7% | National, exigences de conformité à l'échelle de l'UE | Moyen terme (2-4 ans) |
| Les vents contraires macroéconomiques contraignent les dépenses discrétionnaires | -0.9% | National, avec des effets de débordement sur les marchés européens | Court terme (≤ 2 ans) |
| Des réglementations du travail strictes font augmenter les coûts opérationnels | -0.8% | National, affectant particulièrement les services à forte intensité de main-d'œuvre | Long terme (≥ 4 ans) |
| Capital initial requis pour les plateformes IoT / IA avancées | -0.6% | National, concentré dans les segments à forte intensité technologique | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
La complexité réglementaire élève les barrières à l'entrée
De multiples couches de conformité — certification énergétique des bâtiments, ISO 9001:2015 pour l'étiquetage énergétique, audits de sécurité au travail et exigences RGPD — ajoutent des coûts significatifs et des contraintes administratives pour les nouveaux entrants.[3] L'obtention de la certification complète peut prendre 18 mois et absorber jusqu'à 8 % du chiffre d'affaires annuel pour les petits prestataires, ce qui limite le renouvellement concurrentiel et renforce la domination des acteurs établis. Les directives de durabilité à l'échelle de l'UE compliquent davantage le reporting, en particulier pour les entreprises étrangères peu familières avec les codes municipaux danois. Si cet environnement garantit qualité et sécurité, il restreint également la diversité des fournisseurs et peut ralentir l'innovation aux marges du marché de la gestion des installations au Danemark.
Les vents contraires macroéconomiques contraignent les dépenses discrétionnaires
L'inflation et la volatilité des prix de l'énergie réduisent les budgets des locataires consacrés aux améliorations facultatives des installations. De nombreuses PME reportent les rénovations IoT et les aménagements de bureaux expérientiels, se concentrant uniquement sur la maintenance essentielle et la conformité réglementaire. Les prestataires peinent à répercuter la hausse des salaires et des coûts des matériaux dans le cadre de contrats à prix fixe, ce qui comprime les marges. Certains clients renégocient les périmètres de service en cours de contrat, notamment dans le commerce de détail et les parcs d'activités légères exposés aux fluctuations de la demande des consommateurs. Ce frein déprime les dépenses à court terme sur le marché de la gestion des installations au Danemark, tout en motivant simultanément des innovations orientées vers l'efficacité qui réduisent le coût du cycle de vie.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de service : les services généraux gagnent un avantage numérique
Les services généraux ont affiché la trajectoire de chiffre d'affaires la plus rapide, avec une perspective de TCAC de 5,95 % jusqu'en 2031, même si les services techniques ont conservé 54,40 % de la part de marché de la gestion des installations au Danemark en 2025. Le nettoyage, la sécurité et les services d'accueil sont devenus des opérations riches en données gérées via la planification par IA et des tableaux de bord de qualité en temps réel. La demande des occupants en faveur d'environnements de travail axés sur le bien-être pousse les prestataires à intégrer des capteurs de surveillance de la qualité de l'air, des flux de personnes et du confort thermique. La restauration s'étend vers l'analytique nutritionnelle et les écosystèmes de paiement sans contact, renforçant son rôle stratégique dans les programmes d'expérience collaborateur. Ce repositionnement numérique élève la valeur moyenne des contrats de services généraux de 8 à 10 % et consolide son statut de pilier à la croissance la plus rapide du marché de la gestion des installations au Danemark.
Les services techniques restent indispensables car les infrastructures mécaniques, électriques et de plomberie doivent se conformer à des référentiels d'efficacité énergétique de plus en plus stricts. Les gestionnaires d'actifs accélèrent l'adoption de l'analytique prédictive en équipant les systèmes CVC de capteurs de vibrations et de température qui déclenchent une intervention avant toute panne. En 2024, plus de 60 % des contrats de services techniques incluaient des clauses de surveillance à distance, contre 42 % en 2022. Les réglementations relatives à la sécurité incendie exigent désormais des outils intégrés de simulation d'évacuation lors des audits annuels, élargissant la composante conseil dans la maintenance technique. En conséquence, ce sous-segment génère des revenus supplémentaires grâce au conseil en conformité, même si les marges de maintenance de base se compriment.



Par type d'offre : la domination de l'externalisation s'accélère
Le modèle externalisé représentait 69,20 % de la taille du marché de la gestion des installations au Danemark en 2025 et devrait afficher une croissance de 5,38 % de TCAC jusqu'en 2031. La gestion des installations intégrée, où un prestataire unique fournit des services techniques et généraux regroupés sous des indicateurs clés de performance basés sur les résultats, représente la forme contractuelle à la croissance la plus rapide. Ces arrangements s'étendent souvent sur cinq à sept ans et comprennent la gestion de projets d'investissement en parallèle des opérations courantes, permettant aux clients de consolider leurs portefeuilles de fournisseurs et de dégager des économies de coût total de 8 à 12 %. La gestion des installations groupée séduit le segment des entreprises de taille intermédiaire qui recherchent une consolidation des services tout en conservant un contrôle interne sélectif. L'externalisation de services uniques continue de répondre à des besoins techniques spécialisés, tels que la maintenance des alimentations électriques critiques dans les centres de données.
La gestion en régie interne a conservé une part de 30,80 % en 2025, concentrée dans le secteur de la santé, de la défense et dans certaines usines de fabrication où la sécurité ou la continuité des processus est considérée comme vitale pour la mission. Pourtant, même ces secteurs adoptent de plus en plus des modèles hybrides qui maintiennent la supervision stratégique en interne tout en sous-traitant l'exécution. Le bénéfice annoncé par DSB de 90,45 millions USD en 2024 s'est accompagné de plus de 6,0 milliards USD de capital affecté aux mises à niveau du matériel roulant, une charge financière qui encourage l'externalisation partielle de la maintenance des dépôts et de la supervision des installations. À long terme, les pénuries de main-d'œuvre et les besoins en capital technologique éroderont la viabilité des opérations entièrement gérées en régie interne.
Par secteur d'utilisateur final : le secteur institutionnel accélère sa croissance
Les parcs immobiliers institutionnels et d'infrastructures publiques afficheront un TCAC de 4,72 % jusqu'en 2031, dépassant tous les autres secteurs verticaux, car les autorités municipales et centrales canalisent les fonds du Plan pour la reprise et la résilience vers des rénovations vertes. Les campus gouvernementaux intègrent désormais des jumeaux numériques pour l'optimisation énergétique, et les installations militaires nécessitent une sécurité périmétrique de haute qualité, des services de restauration et des solutions de maintenance des équipements. Les établissements d'enseignement exigent un soutien pour les salles de classe intelligentes et l'analytique de l'expérience étudiante, élargissant le périmètre des services au-delà des routines d'entretien classiques.
L'immobilier commercial a tout de même généré 31,50 % du chiffre d'affaires 2025 et demeure la plus grande part du marché de la gestion des installations au Danemark. Les locataires d'entreprises privilégient des configurations d'espaces de travail agiles et l'analytique d'occupation qui s'adaptent au travail hybride, renforçant la demande de gestion de postes de travail par capteurs et de régimes de nettoyage certifiés bien-être. Le commerce de détail et l'entreposage se tournent vers des modèles de dotation en personnel flexibles liés aux données de fréquentation, tandis que l'informatique et les télécommunications adoptent des accords de niveau de service axés sur la disponibilité pour le refroidissement et l'alimentation électrique critique. Les installations industrielles s'appuient sur la maintenance prédictive pour réduire jusqu'à 15 % les arrêts imprévus, soutenant une croissance des dépenses en services techniques supérieure à l'inflation.

Analyse géographique
La zone métropolitaine de Copenhague a représenté les dépenses absolues les plus élevées en 2024, soutenue par le siège social de multinationales, des regroupements d'ambassades et des bâtiments ministériels. La densité de bureaux dans la capitale dépasse la moyenne nationale de 23 %, générant une demande premium pour les services d'accueil, de conciergerie et les services généraux liés au bien-être. Aarhus et Odense affichent une croissance unitaire plus rapide, les entreprises décentralisant leurs opérations à la recherche de loyers plus bas et d'accès à des viviers de talents régionaux ; ces villes accueillent désormais combinés 18 % du parc national de bureaux de catégorie A. Aalborg et Esbjerg contribuent à une expansion régulière ancrée dans les chaînes d'approvisionnement logistiques, maritimes et énergétiques, qui nécessitent des services techniques spécialisés axés sur le contrôle de la corrosion et la maintenance des classes de risque.
À l'échelle nationale, le Plan pour la reprise et la résilience canalise plus de 1,5 milliard EUR (1,75 milliard USD) vers des rénovations de bâtiments et des projets d'optimisation énergétique. Étant donné qu'au moins 60 % des fonds sont soumis à un mandat de transition verte, les municipalités du Jutland et de Fionie accélèrent les appels d'offres pour des rénovations avec pompes à chaleur, l'isolation des façades et les toitures intégrant des panneaux solaires. Les gestionnaires d'installations dotés de capacités en contrats de performance énergétique obtiennent des marchés pluriannuels qui regroupent le financement des investissements, la supervision de l'installation et la maintenance continue.
La diversité géographique engendre un paysage de prestataires à deux vitesses. Les acteurs nationaux à service complet exploitent des centres de commandement centraux qui surveillent des milliers de propriétés, tirant parti des économies d'échelle pour les fonctions d'assistance et d'analytique. Les spécialistes régionaux se distinguent avec succès en offrant des délais d'intervention de techniciens hyper-locaux et une connaissance culturelle du terrain, notamment dans les établissements de santé et de soins aux personnes âgées des petites villes. Cette mixité garantit que le marché de la gestion des installations au Danemark délivre des solutions sur mesure dans les zones urbaines et périurbaines.
Paysage réglementaire
Les prestataires de gestion des installations au Danemark opèrent dans le cadre d'une décarbonation des bâtiments pilotée par l'UE et d'une structure d'achats publics qui concentre la demande sur des appels d'offres importants et exigeants en matière de conformité. Le Danemark met en œuvre la directive européenne sur la performance énergétique des bâtiments (directive (UE) 2024/1275), incluant des normes minimales de performance énergétique (MEPS) pour les bâtiments non résidentiels applicables à partir du 29 mai 2026, ce qui accroît les exigences en matière de suivi énergétique certifié, de préparation aux audits et de coordination des rénovations dans le cadre des missions de FM.
Du côté du secteur public, Statens Facility Management (SFM), géré par l'Agence danoise des bâtiments et de la propriété (Bygningsstyrelsen), centralise les achats de FM pour les institutions de l'État, la Vague 3 débutant ses opérations le 1er mai 2024. La politique numérique façonne également les méthodes de prestation : la Stratégie numérique gouvernementale conjointe 2026-2029 met l'accent sur une utilisation responsable de l'IA dans les flux de travail publics, et la feuille de route numérique nationale 2026 du Danemark (rapportée via le profil pays de la Décennie numérique de l'UE) donne la priorité à la connectivité et à la numérisation des PME. Cela favorise une adoption plus large des systèmes CAFM axés sur les données et de l'intégration BMS/EMS, ainsi qu'une gestion sécurisée des données opérationnelles des bâtiments.
Analyse de la chaîne de valeur
La chaîne de valeur de la gestion des installations au Danemark commence par les propriétaires et occupants de bâtiments (bailleurs commerciaux, entreprises, municipalités et agences de l'État) qui définissent les résultats de service, couvrant de plus en plus à la fois les services techniques (MEP/CVC, sécurité incendie, entretien des actifs) et les services non techniques (nettoyage, sécurité, restauration, accueil). La prestation est dominée par les modèles de gestion des installations externalisés et intégrés, où les entrepreneurs principaux coordonnent des réseaux de sous-traitants pour les métiers spécialisés, les audits de conformité et le service sur le terrain 24h/24 et 7j/7, tout en gérant l'expérience client via des centres d'assistance et une gouvernance des niveaux de service.
Les facilitateurs en amont comprennent les couches d'automatisation des bâtiments et de logiciels (CAFM, BMS/CTS et systèmes de suivi énergétique), les fournisseurs de capteurs et de dispositifs IoT, ainsi que les partenaires de données et d'analyse qui soutiennent la maintenance prédictive et le reporting ESG. Les réseaux industriels et d'innovation tels que WE BUILD DENMARK et Energiforum Danmark (y compris son Innovationsnetvaerk for digitale og intelligente bygninger) aident à connecter les prestataires de FM avec les propriétaires de bâtiments publics, les fournisseurs de technologies et les organismes de recherche pour piloter les jumeaux numériques, les outils de smart-readiness et les pratiques d'optimisation énergétique. En aval, les contrats récurrents d'exploitation et de maintenance coexistent avec des chantiers de rénovation menés par projet, portés par les exigences de performance énergétique, créant une transition entre les équipes d'installation et de mise en service et les opérations de FM en régime permanent, qui doivent documenter la performance et la conformité.
Paysage concurrentiel
Concentration du Marché
Les poids lourds nordiques dominent la part de revenus mais font face à une rivalité croissante de la part d'acteurs à vocation technologique. ISS A/S (Denmark) s'appuie sur des plateformes d'IA alimentées par Microsoft pour optimiser l'affectation des tâches et fournir de l'analytique prédictive sur 10 000 sites danois. Coor Service Management exécute une feuille de route de durabilité panordique visant la neutralité carbone d'ici 2050 et a déjà déployé des mesures d'adaptation climatique sur 15 millions de m² de propriétés gérées. Compass Group Denmark A/S réalise ses premières externalisations en restauration, soutenu par des outils numériques de gestion des recettes qui réduisent le gaspillage alimentaire de 26 % et répondent aux besoins de reporting CSRD.
Des concurrents émergents déploient des systèmes de gestion de bâtiments natifs du cloud capables d'économies d'énergie de 35 %. Des start-ups financées par capital-risque se spécialisent dans des modules SaaS de comptabilité carbone qui s'intègrent directement aux suites CAFM existantes, séduisant les clients de taille intermédiaire en quête d'une conformité ESG rentable. La consolidation se poursuit, les grands acteurs acquérant des spécialistes en CVC et en sécurité pour combler des lacunes en matière de capacités techniques ; l'acquisition d'Air for All par Apleona GmbH (Nordic Operations) illustre cette tendance et devrait stimuler le potentiel de vente croisée au Danemark une fois l'intégration post-fusion achevée.
Les barrières à l'entrée restent modérées car les acteurs établis bénéficient de relations clientèles enracinées et de réseaux de techniciens à l'échelle nationale. Cependant, la disruption numérique réduit les coûts de changement pour les clients, faisant de la qualité de service et de la transparence des données des leviers concurrentiels déterminants. Au cours des cinq prochaines années, le marché de la gestion des installations au Danemark devrait probablement assister à une convergence entre les modèles de gestion des installations en tant que service et les plateformes de technologies immobilières, obligeant tous les prestataires à élargir leurs compétences au-delà de la gestion traditionnelle des installations.
Leaders du secteur de la gestion des installations au Danemark
-
Coor Service Management A/S
-
Compass Group Denmark A/S
-
Sodexo Facilities Management Denmark A/S
-
G4S Facilities Management Denmark A/S
-
Apleona GmbH (Nordic Operations)
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Opportunités de marché et perspectives d'avenir
La conformité en matière de performance énergétique et les achats publics continuent d'ouvrir des opportunités pour les prestataires capables de relier la coordination des rénovations à des données opérationnelles mesurables. L'entrée en vigueur des MEPS le 29 mai 2026 pour les bâtiments non résidentiels, dans le cadre de la mise en œuvre par le Danemark de la directive EPBD mise à jour, accroît la demande de suivi énergétique, de documentation et de maintenance basée sur la performance, livrée via des flux de travail liés au BMS/EMS. Par ailleurs, Bygningsstyrelsen a attribué le contrat Statens Facility Management 2026 à ISS en avril 2026, couvrant les services pour environ 50 institutions de l'État et 18 000 employés à partir du 1er octobre 2026, ce qui renforce la nécessité d'une prestation intégrée à grande échelle, d'un reporting normalisé et d'une mobilisation multi-sites.
Les offres de FM axées sur la technologie gagnent du terrain lorsque les nouvelles constructions et les rénovations majeures comportent des missions techniques qui se prolongent dans l'exploitation et la maintenance à long terme. En 2026, la sélection de Bravida pour les installations techniques, y compris le BMS et la ventilation, du nouveau siège de la Novo Nordisk Fonden à Tuborg Strandeng (13 000 m2, valeur de projet de 150 millions de DKK), et le contrat de la Region Syddanmark avec Element Logic pour une installation logistique automatisée destinée à Esbjerg Sygehus, élargissent la base installée pour la maintenance spécialisée, l'intégration de systèmes et la gouvernance du taux de disponibilité. Les priorités de numérisation publique dans la Stratégie numérique gouvernementale conjointe 2026-2029 et la feuille de route numérique 2026 du Danemark suivie par l'UE soutiennent également l'adoption de la planification assistée par IA, des jumeaux numériques et des normes de partage de données. Des programmes tels que le Utility Digitalisation Programme (FDP, créé en février 2024) et DanRETwin (soutenu par l'Agence danoise de l'énergie/EUDP) contribuent à faire passer l'intégration des données du bâtiment et l'aide à la décision en matière de rénovation, des projets pilotes à des cas d'usage opérationnels que les prestataires de FM peuvent packager en services gérés.
Développements récents du secteur
- Juin 2026 : Coor Danmark a débuté un nouveau contrat de gestion de cantine chez KAB à compter du 1er juin 2026. Ce gain élargit l'empreinte des services sur site de Coor et renforce la position concurrentielle des services de lieu de travail groupés, aux côtés de la prestation traditionnelle de FM technique.
- Mars 2026 : Compass Group Denmark a renouvelé un partenariat de gestion des installations de cinq ans avec Alfa Laval à Aalborg. Cette prolongation pluriannuelle soutient la dynamique continue d'externalisation parmi les sites industriels et met en évidence la valeur d'une gouvernance de service cohérente sur des installations complexes.
- Juin 2024 : Coor Service Management a prolongé de 18 mois son accord de gestion intégrée des installations avec la police danoise, le ministère public et le service pénitentiaire et de probation, la prolongation débutant en septembre 2025. La couverture continue des sites du secteur judiciaire témoigne de la stabilité des contrats IFM dans des environnements hautement réglementés et du rôle des capacités de service axées sur la conformité.
Cadre de la méthodologie de recherche et portée du rapport
Définition et périmètre du marché
Pour ce rapport, le marché couvre la valeur des services de gestion des installations fournis pour les bâtiments et sites au Danemark, y compris le soutien opérationnel continu qui maintient les installations sûres, propres, conformes et fonctionnelles pour l'ensemble des utilisateurs finaux.
Exclusions du périmètre : sont exclus les travaux de construction ponctuels, les rénovations majeures en capital, et les transactions immobilières pures qui ne se rapportent pas à la prestation continue de services de FM.
Aperçu de la segmentation
- Par type de service
- Services techniques
- Gestion d'actifs
- Services MEP et CVC
- Systèmes incendie et sécurité
- Autres services techniques de gestion des installations
- Services généraux
- Soutien bureautique et sécurité
- Services de nettoyage
- Services de restauration
- Autres services généraux de gestion des installations
- Services techniques
- Par type d'offre
- En régie interne
- Externalisé
- Gestion des installations unique
- Gestion des installations groupée
- Gestion des installations intégrée
- Par secteur d'utilisateur final
- Commercial (informatique et télécommunications, commerce de détail et entreposage)
- Hôtellerie (hôtels, restaurants et établissements de restauration)
- Institutionnel et infrastructures publiques (gouvernement, éducation, transport)
- Santé (établissements publics et privés)
- Industriel et de traitement (fabrication, énergie, mines)
- Autres secteurs d'utilisateurs finaux (logements collectifs, divertissement, sports et loisirs)
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a été utilisée pour construire l'image initiale de l'offre et de la demande pour le Danemark, puis pour s'assurer que les intrants du modèle correspondent à ce qui est visible dans les jeux de données publics. Nous nous sommes appuyés sur des sources officielles et ouvertes telles que les publications de Statistics Denmark, les statistiques structurelles d'entreprises d'Eurostat, les pages de politique en matière d'efficacité énergétique et de bâtiments de la Commission européenne, et les portails d'achats publics danois qui montrent les schémas d'appels d'offres pour les services.
Nous avons également examiné des documents complémentaires tels que les rapports annuels d'entreprises et les présentations aux investisseurs, les sites web d'associations (comme les organismes du nettoyage, de la sécurité et des services aux bâtiments), et une couverture médiatique fiable pour vérifier l'appétit pour l'externalisation et l'orientation des prix. Lorsque disponible, un abonnement payant pour les données financières d'entreprises et l'intelligence d'actualités a été utilisé pour normaliser les revenus déclarés entre entités et éliminer les activités non-FM qui pourraient sinon fausser la taille du marché. Les sources documentaires listées ci-dessus ne sont pas exhaustives, et de nombreux autres documents et jeux de données publics ont également été examinés pour combler les lacunes et valider les hypothèses.
Entretiens et enquêtes primaires
Nous utilisons des entretiens et des enquêtes auprès des prestataires de services aux installations, des acheteurs, des gestionnaires immobiliers, des responsables des achats et des équipes de gestion immobilière du secteur public au Danemark. Les répondants aident à clarifier les niveaux d'externalisation, les schémas de renouvellement des contrats, la tarification des services et l'activité interne, tandis que les analystes revérifient les lacunes des données secondaires. Les hypothèses sont comparées entre les groupes de répondants avant l'établissement de l'estimation finale.
Répartition des répondants au travail de terrain de recherche primaire
| Type d'entreprise | Fonction du répondant |
|---|---|
| Premier niveau : 30 % | Dirigeants (CXO) : 15 % |
| Niveau intermédiaire : 45 % | Responsables fonctionnels/d'unité : 35 % |
| Acteurs plus petits : 25 % | Managers : 50 % |
Dimensionnement du marché et prévisions
Le modèle de base part d'une construction descendante où la demande de services au Danemark est reconstituée à partir des signaux de parc immobilier et de l'intensité des services, puis convertie en valeur à l'aide des tarifs en vigueur et des taux d'externalisation. Les intrants clés utilisés pour ancrer le dimensionnement comprennent les indicateurs d'activité des bâtiments commerciaux et publics, la répartition entre prestation externalisée et interne par utilisateur final, le mix entre services techniques et non techniques, les durées de contrat typiques et les taux de renouvellement, ainsi que les tendances salariales et d'inflation affectant la tarification des services.
Une fois la taille descendante établie, nous la corroborons par des vérifications ascendantes sélectives, telles que l'agrégation d'un échantillon de revenus de prestataires attribuables au FM danois, puis un ajustement pour les activités non couvertes et le chevauchement en sous-traitance. Lorsque les divulgations d'entreprise sont incomplètes, les lacunes sont traitées à l'aide de moyennes par catégorie de service et d'un facteur de capture prudent, ensuite recoupé avec ce que les personnes interrogées décrivent comme une couverture de marché réaliste.
Pour les prévisions, une analyse de scénarios est utilisée afin que le scénario de base reflète le consensus des experts primaires sur la dynamique d'externalisation, les améliorations en efficacité énergétique qui augmentent les besoins en services techniques, et la répercussion de l'inflation des coûts, avec des bandes de sensibilité appliquées autour de la disponibilité de la main-d'œuvre et des cycles d'achats publics. Une fois les prévisions finalisées, la série complète est maintenue cohérente en interne avec le mix de services et la structure contractuelle observés sur le marché.
Validation des données et cycle de mise à jour
La validation s'effectue par des vérifications répétées comparant les résultats du modèle à des signaux indépendants, tels que les tendances de revenus sectoriels, l'activité des appels d'offres, et tout changement visible dans la tarification des services et les coûts de main-d'œuvre. Si une anomalie apparaît, les hypothèses sous-jacentes au mix de services, à la part d'externalisation ou au prix implicite par installation sont réexaminées, et des recontacts ciblés sont déclenchés pour confirmer ce qui a changé et pourquoi.
Avant publication, le travail passe par un examen interne à plusieurs étapes où les calculs sont audités, les unités et le calendrier des devises sont vérifiés, et l'écart par rapport aux éditions précédentes est expliqué. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont réalisées lorsque des événements significatifs se produisent, tels que des changements réglementaires majeurs, des évolutions importantes de l'externalisation, ou des mouvements de coûts prononcés. Juste avant la livraison, un analyste effectue une nouvelle passe afin que les clients reçoivent la vision la plus actuelle possible.
Taille du marché de la gestion des installations au Danemark selon Mordor Intelligence, comparée à d'autres estimations publiées
Les valeurs de marché publiées pour la gestion des installations au Danemark ne concordent souvent pas, et les écarts proviennent généralement de ce que chaque éditeur considère comme des dépenses de FM et de la façon dont il convertit l'activité de service en valeurs USD. Des différences apparaissent également lorsque les mises à jour sont effectuées à des moments différents, car l'inflation des coûts de main-d'œuvre et la retarification des contrats peuvent faire évoluer le marché de manière notable au cours d'une année.
Les travaux menés par la construction et les rénovations majeures en capital se situent hors du périmètre de Mordor Intelligence, ce qui explique pourquoi certaines estimations plus larges de services et travaux paraissent plus élevées même en utilisant des taux de croissance similaires. Un autre facteur d'écart courant est la manière dont les dépenses externalisées sont traitées, car certaines sources intègrent des équivalents de coûts internes dans le même total, et peuvent également appliquer une escalation de prix agressive sans la vérifier par rapport aux indicateurs salariaux et aux conditions contractuelles d'appel d'offres.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 2,57 milliards USD (2025) | |
| Cabinet de conseil régional A | 2,80 milliards USD (2026) | Semble utiliser une définition plus large combinant services et travaux, et l'année est différente, ce qui peut augmenter la valeur lorsque l'inflation et la retarification sont appliquées sur une base prospective. |
| Revue professionnelle B | 6,00 milliards USD (2024) | Combine probablement des catégories adjacentes (par exemple, des services de bâtiment plus larges et des équivalents de coûts internes) et peut appliquer des hypothèses de conversion de devises et de mise à l'échelle sans réconciliation claire avec les dépenses contractuelles de FM au Danemark. |
Le tableau montre que le calendrier et le périmètre sont les deux principales raisons pour lesquelles les estimations divergent sur ce marché. En rattachant la valeur à des intrants reproductibles tels que la part d'externalisation, le mix de services et une progression tarifaire réaliste, le chiffre final reste traçable à des signaux de demande observables et peut être mis à jour proprement lorsque les coûts ou les structures contractuelles évoluent.
Questions clés traitées dans le rapport
Quelle est la valeur actuelle du marché de la gestion des installations au Danemark ?
La taille du marché de la gestion des installations au Danemark est de 2,67 milliards USD en 2026.
À quel rythme le marché devrait-il croître ?
Il devrait enregistrer un TCAC de 3,98 % entre 2026 et 2031.
Quelle catégorie de services connaît la croissance la plus rapide ?
Les services généraux, incluant le nettoyage, la sécurité et la restauration, devraient croître à un TCAC de 5,95 % jusqu'en 2031.
Pourquoi l'externalisation est-elle préférée à la gestion en régie interne ?
L'externalisation génère des économies de coût total de 8 à 12 % et donne aux clients accès à des capacités avancées en IoT et en reporting ESG sans investissement initial lourd.
Quel rôle joue la réglementation ESG dans la demande du marché ?
Le reporting CSRD obligatoire fait désormais de la surveillance carbone et des services d'efficacité énergétique des composantes contractuelles essentielles, tirant la tarification à la hausse pour les prestataires conformes.