
Taille et part du marché maltais de la gestion des installations
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
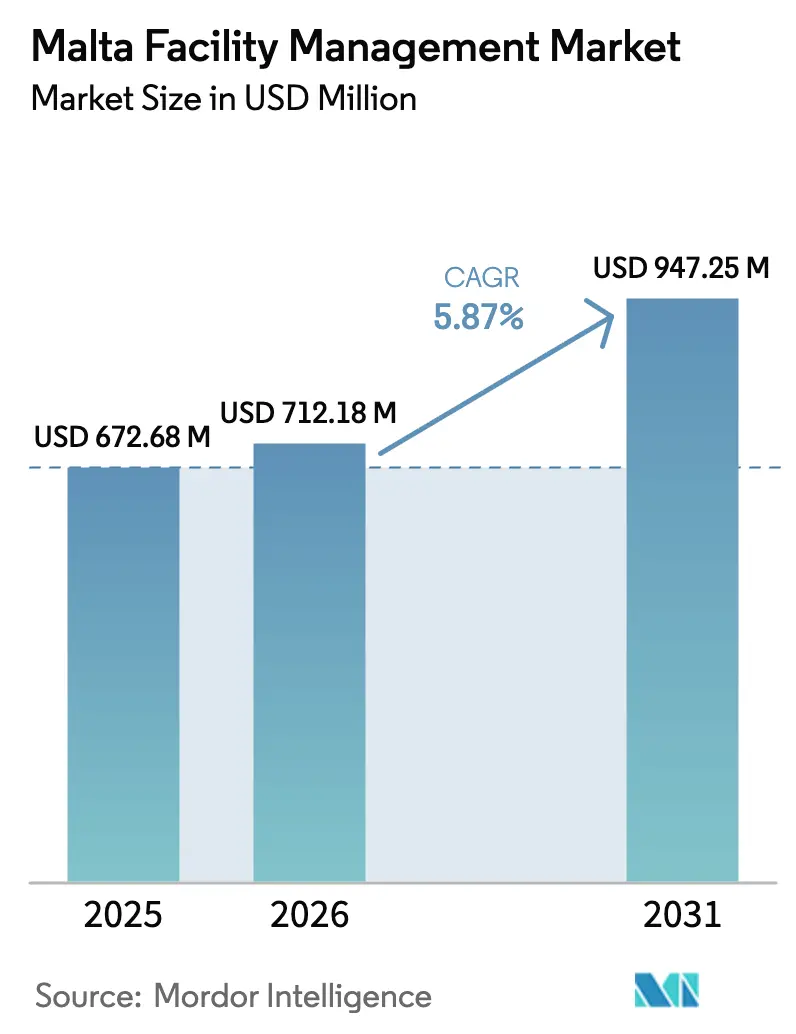
| Taille du marché de l'année de base (2025) | 672.68 Millions de dollars américains |
| Taille du Marché (2026) | 712.18 Millions de dollars américains |
| Taille du Marché (2031) | 947.25 Millions de dollars américains |
| Growth Rate (2026 - 2031) | 5.87 % |
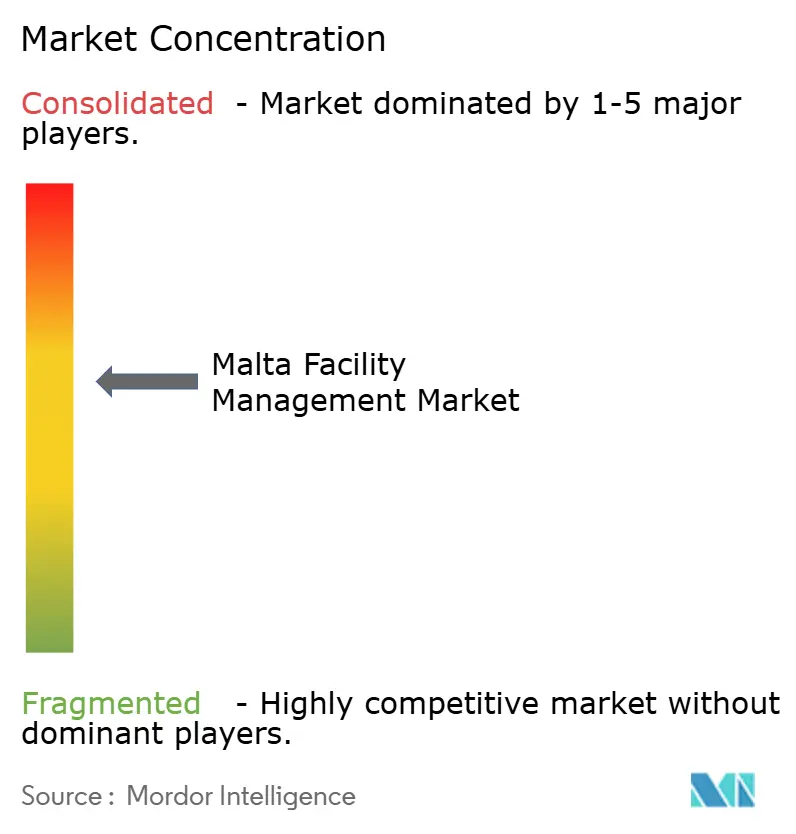
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché maltais de la gestion des installations par Mordor Intelligence
La taille du marché maltais de la gestion des installations devrait passer de 672,68 millions USD en 2025 à 712,18 millions USD en 2026, et est prévue pour atteindre 947,25 millions USD d'ici 2031, à un TCAC de 5,87 % sur la période 2026-2031. La croissance est soutenue par la modernisation des infrastructures, la reprise soutenue du tourisme et le Plan national d'investissement de l'île, qui intensifient tous la demande de services intégrés de bâtiment, de plateformes de maintenance numérique et de solutions conformes aux exigences patrimoniales. L'expansion de l'immobilier commercial à La Valette, Sliema et Saint-Julien maintient les services techniques en forte demande, tandis que les projets du secteur public élargissent le périmètre adressable des contrats externalisés. Les mises à jour de la réglementation du travail et la hausse des taux d'occupation incitent les organisations à externaliser pour maîtriser les coûts et assurer la conformité. L'adoption technologique — notamment la maintenance prédictive pilotée par l'IA et la gestion des bâtiments via l'IoT — est devenue le facteur de différenciation clé, Malte se positionnant comme le « Lancement ultime de l'IA » (Ultimate AI Launchpad) d'ici 2030.
Principaux enseignements du rapport
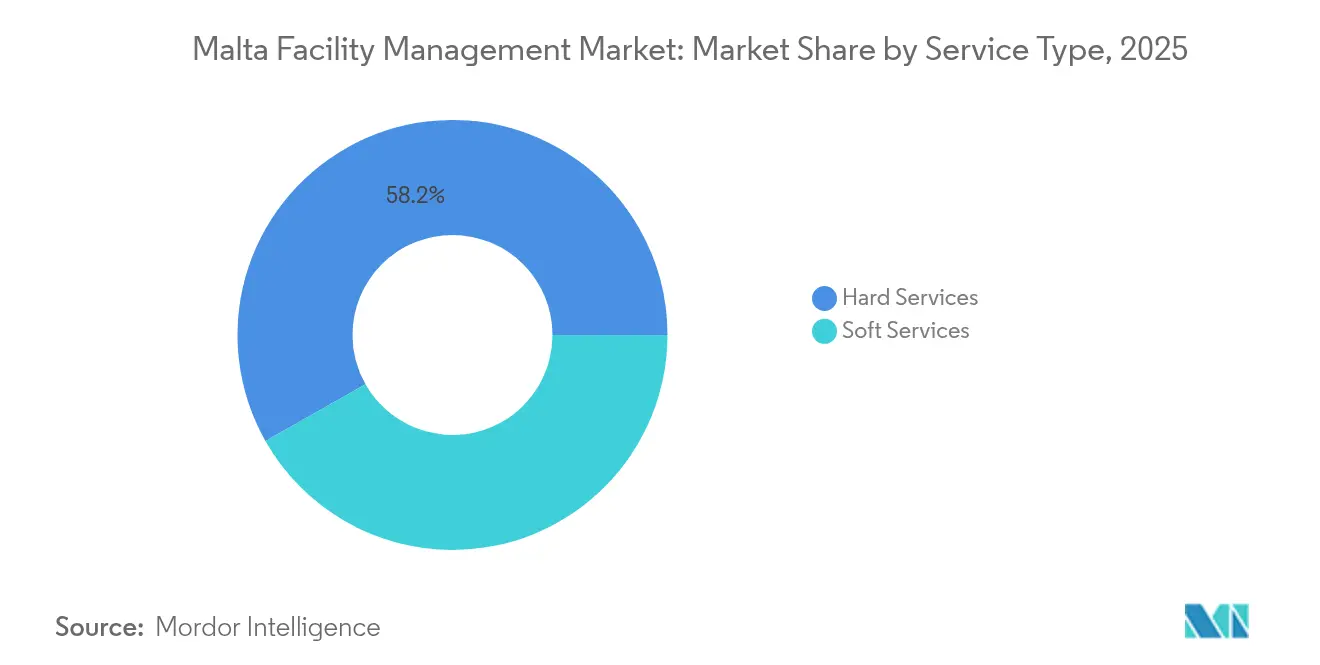
- Par type de service, les services techniques ont dominé avec 58,20 % de la part du marché maltais de la gestion des installations en 2025 ; les services généraux progressent à un TCAC de 8,02 % jusqu'en 2031.
- Par type d'offre, les services externalisés ont représenté 64,70 % de la taille du marché maltais de la gestion des installations en 2025 et devraient croître à un TCAC de 7,39 % ; les services en régie ont conservé une part de 35,30 % de la taille du marché maltais de la gestion des installations en 2025.
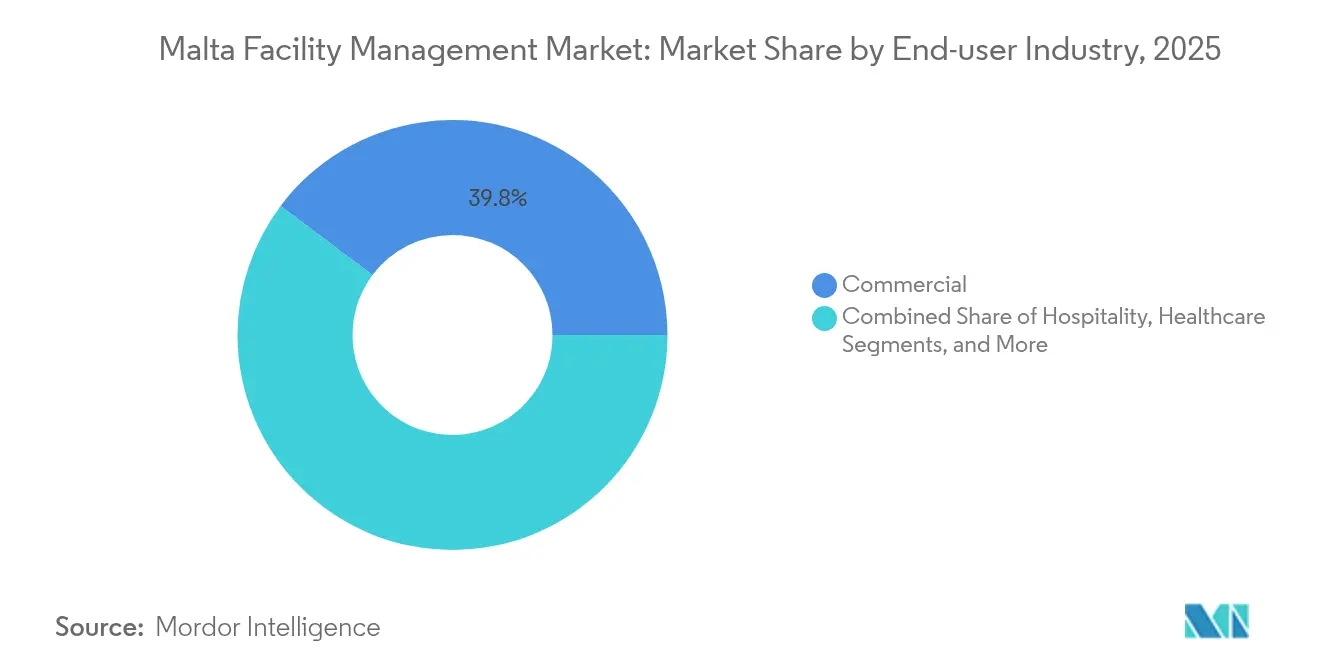
- Par secteur d'utilisateur final, les installations commerciales ont détenu 39,75 % de la part du marché maltais de la gestion des installations en 2025, tandis que le secteur institutionnel et des infrastructures publiques progresse à un TCAC de 7,68 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et perspectives du marché maltais de la gestion des installations
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur la prévision du TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Urbanisation et croissance démographique | +1.2% | National, concentré à La Valette, Sliema, Saint-Julien | Moyen terme (2 à 4 ans) |
| Mise à niveau de la réglementation du travail et de la sécurité | +0.8% | National, avec une application plus stricte dans les zones patrimoniales | Court terme (≤ 2 ans) |
| Pipeline d'investissements dans les infrastructures | +1.5% | National, avec un accent sur les transports et les services publics | Long terme (≥ 4 ans) |
| Hausse des taux d'occupation | +0.9% | Quartiers commerciaux, zones hôtelières | Moyen terme (2 à 4 ans) |
| Numérisation et adoption des bâtiments intelligents | +1.1% | Secteurs commercial et institutionnel | Moyen terme (2 à 4 ans) |
| Reprise du tourisme dans le secteur de l'hôtellerie | +0.7% | Zones hôtelières, zones côtières | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Urbanisation et croissance démographique
La densité de population de 1 649 habitants par km² pèse sur l'environnement bâti limité de Malte et génère une demande de services sans précédent dans les installations résidentielles, commerciales et publiques. [1]Fonds monétaire international, « Malte : Questions choisies », imf.org L'augmentation de 25 % de la population depuis 2014 a réorienté de nombreuses résidences de La Valette vers des locations de courte durée, créant des portefeuilles immobiliers hybrides nécessitant des calendriers de maintenance adaptables. L'investissement dans le logement social, illustré par le projet de Luqa d'une valeur de 22 millions EUR soutenu par la BEI, amplifie le besoin de systèmes MEP modernes et de systèmes de sécurité incendie. La densification urbaine favorise des solutions intégrées de gestion des déchets, de l'énergie et de l'eau, encourageant le déploiement de l'IoT pour une gestion des actifs optimisant l'espace. Une cohorte croissante de résidents férus de technologie attend des portails de services mobiles et des analyses en temps réel des bâtiments, incitant les gestionnaires d'installations à numériser les flux de gestion des ordres de travail.
Mise à niveau de la réglementation du travail et de la sécurité
La semaine de travail légale de 40 heures et les salaires minimums de 192,73 EUR par semaine élèvent les bases de coûts, poussant les entreprises vers des modèles externalisés et augmentés par la technologie. [2]Département des relations industrielles et de l'emploi, « Conditions d'emploi », dier.gov.mt Les directives de sécurité dans les structures patrimoniales confinées exigent des techniciens certifiés, avantageant les prestataires de grande taille dotés de capacités de formation à la conformité. Les certifications obligatoires stimulent l'adoption de la maintenance prédictive pour limiter l'exposition des techniciens aux environnements dangereux. Ces réglementations élèvent les barrières à l'entrée pour les petits fournisseurs, tout en améliorant la qualité de service et en alignant les normes du marché maltais de la gestion des installations sur les normes plus larges de l'UE.
Pipeline d'investissements dans les infrastructures
Des projets tels que le développement de la crique de Msida d'un montant de 34,7 millions EUR intègrent des clauses d'exploitation et de maintenance sur 10 ans, créant des revenus à long terme pour les prestataires de services intégrés. Le programme de 310,5 millions EUR de la Société des services des eaux vise des gains d'efficacité du réseau de 52 % en 2011 à 72 % en 2023 et intègre la modélisation par IA pour prédire les défaillances du système, élargissant le segment des services technologiques. Le cofinancement de l'UE canalise des flux de capitaux stables, encourageant les fournisseurs à investir dans des plateformes avancées de gestion des actifs pouvant être reproduites dans le cadre de concessions futures.
Hausse des taux d'occupation
Le nouvel établissement de 485 chambres DoubleTree by Hilton reflète la demande hôtelière en forte croissance et introduit plus de 2 000 m² d'espace événementiel nécessitant des prestations de nettoyage, de sécurité et de charges CVC pilotées par les événements. Les bureaux commerciaux réévaluent leurs allocations d'espace pour le travail hybride, nécessitant une adaptation dynamique des services et des solutions de comptage de personnes par capteurs. Une utilisation plus élevée accélère l'usure des systèmes MEP, poussant les clients vers des contrats de maintenance basés sur les résultats avec des garanties de disponibilité.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur la prévision du TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Pénurie de main-d'œuvre et lacunes en matière de compétences | -1.3% | National, aigu dans les métiers spécialisés | Moyen terme (2 à 4 ans) |
| Contraintes budgétaires et inflation des coûts | -0.9% | National, affectant tous les secteurs | Court terme (≤ 2 ans) |
| Conformité complexe pour les bâtiments patrimoniaux et historiques | -0.6% | Zones patrimoniales, La Valette, Mdina | Long terme (≥ 4 ans) |
| Économies d'échelle limitées dans un petit marché intérieur | -0.4% | National, affectant la tarification des services | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Pénurie de main-d'œuvre et lacunes en matière de compétences
L'inflation des coûts de construction entre 30 % et 40 % reflète la rareté des artisans certifiés, augmentant les charges salariales pour les travaux MEP et de sécurité incendie. La conservation du patrimoine exige un savoir-faire rare, obligeant les prestataires à recruter des artisans étrangers ou à investir dans des alliances de formation professionnelle avec des instituts locaux. La hausse des primes salariales incite à la robotisation pour le nettoyage des façades et les inspections par drone, compensant partiellement les contraintes de personnel. Cependant, la faible échelle nationale limite le vivier d'apprentissages, prolongeant le déficit de compétences au-delà de 2028. [3]Ministère des finances et de l'emploi, « Rapport annuel 2022 », finanzi.gov.mt
Contraintes budgétaires et inflation des coûts
L'inflation des prix à la production de 7,15 % depuis 2021 comprime les budgets de gestion des installations, favorisant l'optimisation du coût du cycle de vie plutôt que les rénovations à forte intensité de dépenses d'investissement. Les frictions dans la chaîne d'approvisionnement allongent les délais d'approvisionnement en pièces détachées, contraignant à des stratégies de stockage qui pèsent sur le fonds de roulement des petits fournisseurs. Les autorités publiques privilégient les achats basés sur la valeur pour se prémunir contre les dépassements, exigeant des structures de rémunération liées aux performances. Ces pressions budgétaires imposent l'adoption de systèmes à protocoles ouverts pour éviter la dépendance fournisseur et faciliter les appels d'offres compétitifs pour les mises à niveau.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de service : Les services techniques ancrent la modernisation des infrastructures
Les services techniques ont représenté 58,20 % de la taille du marché maltais de la gestion des installations en 2025, portés par le parc immobilier vieillissant de l'île et le cadre réglementaire strict qui impose l'entretien professionnel des actifs MEP, CVC et de protection incendie. Le viaduc de la crique de Msida et les mises à niveau des services des eaux verrouillent des contrats de maintenance pluriannuels qui assurent la visibilité des revenus. Les normes de restauration du patrimoine imposent des travaux de maçonnerie spécialisés, élevant la barrière technique à l'entrée. La demande de résilience des bâtiments face à la corrosion par l'air salin soutient davantage les plateformes de gestion prédictive des actifs.
Les services généraux, progressant à un TCAC de 8,02 %, bénéficient des programmes d'expérience au travail et de la reprise du tourisme. Le nettoyage planifié numériquement, les robots de sécurité et la réduction des déchets alignée sur les critères ESG élargissent le menu externalisé. L'intégration entre services généraux et services techniques via des tableaux de bord IoT permet une visibilité sur un seul écran, encourageant les achats groupés. Le marché maltais de la gestion des installations voit ainsi les fournisseurs se positionner comme partenaires du cycle de vie global plutôt que comme simples prestataires de nettoyage ou de MEP.


Par type d'offre : L'externalisation domine, la gestion intégrée des installations s'accélère
Les contrats externalisés ont représenté 64,70 % de la taille du marché maltais de la gestion des installations en 2025, les entreprises et les organismes publics confiant la conformité et la maîtrise des coûts à des spécialistes. Le TCAC de 7,39 % du modèle jusqu'en 2031 reflète l'atténuation des pénuries de main-d'œuvre et la nécessité de partager les dépenses d'investissement lors des déploiements technologiques. La gestion intégrée des installations, combinant des services multi-sectoriels sous un même SLA, fournit des rapports basés sur les données très prisés par les investisseurs axés sur les critères ESG.
La gestion en régie persiste dans les grands campus et les infrastructures critiques, où prédominent la connaissance institutionnelle et les impératifs de sécurité. Néanmoins, des modèles hybrides émergent — des équipes de base supervisent la stratégie tandis que des tâches de niche, telles que l'entretien des façades patrimoniales ou l'analyse énergétique par IA, sont sous-traitées. La faible empreinte géographique du marché maltais de la gestion des installations favorise les équipes mobiles partagées, réduisant les délais d'intervention et renforçant la conformité aux niveaux de service.
Par secteur d'utilisateur final : La prédominance commerciale rencontre l'élan institutionnel
Les installations commerciales ont détenu 39,75 % de la part du marché maltais de la gestion des installations en 2025, ancrées par les pôles financiers et technologiques qui longent le port nord. Les bureaux de catégorie A, les centres de données et les commerces à usage mixte exigent une disponibilité 24h/24, 7j/7 et des plateformes BMS intégrant la cybersécurité. La reconfigurabilité des espaces pour le travail hybride accroît les exigences de gestion du changement, alimentant les dépenses en analyses d'occupation pilotées par capteurs.
Le secteur institutionnel et des infrastructures publiques devrait croître à un TCAC de 7,68 %, porté par les programmes hydrauliques, de transport et d'éducation financés par l'UE. Les hôpitaux exploités dans le cadre de partenariats public-privé nécessitent des contrôles environnementaux stricts et des audits d'accréditation continus, offrant des flux de revenus stables aux prestataires de gestion des installations spécialisés. Les objectifs ESG gouvernementaux catalysent les rénovations énergétiques dans les écoles et les bâtiments municipaux, amplifiant le rôle des compteurs intelligents et des tableaux de bord d'efficacité pilotés par l'IA. En conséquence, le marché maltais de la gestion des installations s'oriente vers les campus scolaires de la maternelle au lycée, les services des eaux et les nœuds de transport comme prochains points chauds de la demande.
Analyse géographique
La géographie compacte de 316 km² de Malte concentre la demande de services, permettant une dépêche rapide des techniciens et une mutualisation rentable des ressources. Le couloir La Valette-Sliema-Saint-Julien abrite la grande majorité des bureaux premium et des hôtels haut de gamme, se traduisant par la densité de revenus la plus élevée par kilomètre carré. Ces actifs nécessitent des rénovations CVC respectueuses du patrimoine et des services généraux de niveau conciergerie haut de gamme, contribuant à plus de la moitié de la taille du marché maltais de la gestion des installations dans un rayon de 10 km.
Les districts du centre et du sud abritent des complexes industriels tels que l'installation De La Rue de 29 000 m² et l'usine de semi-conducteurs de STMicroelectronics, nécessitant tous deux une maintenance de salle blanche, des revêtements de sol à contrôle des vibrations et une surveillance des services publics 24h/24, 7j/7. La proximité du port franc et de l'aéroport rationalise la logistique des pièces détachées. Le tourisme naissant de Gozo et ses investissements éducatifs signalent un pôle émergent qui valorise les pratiques de gestion des installations certifiées écologiques, soutenues par des incitations gouvernementales en faveur des bâtiments prêts aux énergies renouvelables.
L'exposition côtière exige des protocoles anticorrosion, des inspections fréquentes des façades et des matériaux résistants au sel, différenciant Malte des marchés européens intérieurs. La pénurie d'eau façonne des normes strictes de détection des fuites et de réutilisation des eaux usées, élargissant le champ du déploiement des capteurs IoT. L'alignement sur la feuille de route nationale de neutralité carbone favorise la remise en service à l'échelle de l'île des systèmes CVC et la maintenance des panneaux solaires en toiture, positionnant la géographie à la fois comme contrainte et catalyseur dans le marché maltais de la gestion des installations.
Paysage réglementaire
La gestion des installations à Malte évolue dans un périmètre de conformité de plus en plus strict, façonné par des exigences opérationnelles liées au travail, au numérique et à l'alignement avec l'UE. En octobre 2025, l'avis juridique (LN) 226 de 2025 a introduit les réglementations sur l'intelligence artificielle de 2025, renforçant les exigences de gouvernance pour l'analytique des bâtiments basée sur l'IA, l'aide à la décision automatisée et la prestation de services basée sur des plateformes utilisées dans les contrats de gestion intégrée des installations.
La conformité en matière de cybersécurité a également gagné en priorité pour les bâtiments connectés et les sites gérés numériquement. En avril 2026, le LN 89 de 2026 a modifié les mesures de Malte pour un niveau commun élevé de cybersécurité dans l'ensemble de l'Union européenne, augmentant la pression sur les exploitants d'installations et leurs partenaires technologiques pour gérer le risque cyber à travers les systèmes de gestion des bâtiments, les capteurs IoT et les flux de maintenance connectés. L'Autorité maltaise des communications a également fait progresser des travaux de consultation (mars 2026) liés à la transposition de la loi européenne sur les infrastructures gigabit, soutenant une connectivité à haute capacité qui sous-tend de plus en plus les modèles de gestion des installations des bâtiments intelligents. Les dispositifs d'incitation de Malta Enterprise, notamment la subvention pour l'investissement intelligent et durable (législation subsidiaire 463.45), orientent le marché en subventionnant l'adoption de systèmes de gestion de CVC et d'éclairage basés sur l'IoT utilisés par les prestataires de gestion des installations pour obtenir des résultats énergétiques mesurables.
Analyse de la chaîne de valeur
La chaîne de valeur de la gestion des installations à Malte commence par les propriétaires et occupants d'actifs (bureaux commerciaux, sites hôteliers, sites industriels et installations publiques) définissant les exigences de service et les résultats de performance, suivis par des achats via des contrats directs ou des appels d'offres qui mettent souvent l'accent sur des critères d'efficacité énergétique et de durabilité. La contractualisation s'organise de plus en plus autour de forfaits de gestion des installations externalisés ou intégrés qui combinent des services techniques (MEP, CVC, protection incendie et maintenance des actifs) avec des services non techniques (nettoyage, sécurité et support administratif) et sont gérés via des accords de niveau de service et des rapports numériques.
La prestation est coordonnée par des intégrateurs de gestion des installations et des spécialistes locaux (par exemple, fmcore, Victor Estate, SOOLMAX et UniCo Services), soutenus par un écosystème de partenaires sous-traitants spécialisés pour les travaux techniques de niche et les certifications. Les fournisseurs de technologie et les intégrateurs de systèmes fournissent des systèmes de gestion des bâtiments, des plateformes CAFM/service d'assistance et des systèmes de mesure IoT qui permettent la surveillance à distance, la documentation de conformité et la planification de la maintenance préventive. Le soutien par subventions de Malta Enterprise pour les investissements intelligents et durables, ainsi que les obligations d'achat public liées à l'efficacité énergétique et aux critères d'achats publics écologiques, renforcent l'adoption de ces technologies. Les principaux points de blocage se situent au niveau de la disponibilité de main-d'œuvre qualifiée et de la coordination multi-métiers, ce qui accroît la valeur des processus standardisés, des réseaux de partenaires et des plateformes centralisées orchestrant le travail sur le terrain, la logistique des pièces et la documentation prête pour l'audit.
Paysage concurrentiel
Le marché maltais de la gestion des installations est modérément concentré, mêlant des multinationales mondiales à des champions locaux agiles. CBRE, JLL et Cushman & Wakefield sécurisent les clients multinationaux en tirant parti des meilleures pratiques internationales et de ressources capitalistiques importantes. Les spécialistes locaux — FMcore Limited, Clentec Malta et Shine Management — prennent l'avantage en matière de conformité patrimoniale et de mobilisation rapide sur site, grâce à leur connaissance intime des réglementations d'urbanisme. Les intégrateurs de taille intermédiaire comblent le manque de services pour les contrats groupés en deçà du seuil des entreprises mondiales, sous-traitant souvent des tâches techniques de niche à des artisans certifiés.
Le leadership technologique est le principal levier concurrentiel. Johnson Controls et Schneider Electric fournissent du matériel BMS prêt pour l'IA, tandis que les intégrateurs régionaux superposent des analyses et des tableaux de bord utilisateurs. Les modèles de contrats évoluent vers des SLA basés sur les résultats garantissant des économies d'énergie ou une disponibilité, favorisant les fournisseurs disposant de solides capacités en science des données. Les nouveaux entrants axés sur le conseil ESG et l'intégration de plateformes numériques exploitent l'espace blanc laissé par les prestataires de maintenance orientés vers le volume.
L'activité de fusions-acquisitions reste sélective ; les multinationales préfèrent les alliances stratégiques aux acquisitions directes pour atténuer le risque de marché concentré. Cependant, l'alourdissement des charges de conformité et l'attrait des projets pilotes en IA pourraient favoriser la consolidation, les petites entreprises ayant du mal à faire face aux exigences de dépenses d'investissement pour les mises à niveau technologiques. Le marché maltais de la gestion des installations récompense donc l'échelle équilibrée par l'agilité locale et la maîtrise technologique.
Leaders du secteur maltais de la gestion des installations
CBRE Group, Inc.
Jones Lang LaSalle Incorporated
Cushman & Wakefield plc
Sodexo SA
ISS A/S
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Opportunités de marché et perspectives d'avenir
La gestion des installations axée sur les résultats énergétiques se distingue comme une opportunité à court terme, car elle relie les contrôles des bâtiments, l'analytique et l'exécution des services en un seul modèle opérationnel. En février 2026, Harbour Solutions a décrit le déploiement d'une approche de lac de données cloud pour le projet SEER, positionnant l'optimisation pilotée par l'IA pour réduire la consommation d'énergie dans les bâtiments commerciaux de 15 % à 30 %, et a également évoqué des certifications alignées sur Schneider Electric EcoXpert qui soutiennent une intégration et une maintenance à plus forte valeur ajoutée des environnements BMS avancés. Cela crée un espace pour les prestataires de gestion des installations afin de regrouper la surveillance, l'ajustement et la maintenance énergétiques dans des accords de niveau de service basés sur les résultats, en particulier pour le parc commercial ancien en cours de rénovation pour répondre aux exigences opérationnelles et de durabilité modernes.
La deuxième opportunité consiste à faire évoluer à grande échelle la prestation de gestion des installations axée sur le numérique, tant pour les parcs publics que privés, à mesure que Malte accélère sa transformation numérique. En avril 2026, Servizz.gov a présenté un nouveau plan de modernisation de trois ans axé sur l'IA et les mises à niveau numériques, et la stratégie 2024-2026 de MITA met en avant la numérisation de l'administration et des services publics, élargissant le besoin adressable pour des opérations sécurisées, auditables et pilotées par les données dans les installations gérées par le gouvernement. La demande est également tirée par le fait que les fournisseurs de technologies et de solutions renforcent la capacité locale d'automatisation des bâtiments, notamment avec le lancement par Elektra Ltd de l'architecture Schneider Electric EcoStruxure pour les immeubles de grande hauteur et commerciaux en mai 2026. Les prestataires de gestion des installations capables d'exploiter, de maintenir et de renforcer la cybersécurité de ces environnements connectés peuvent se différencier grâce à une prestation de services intégrée, des processus alignés sur la norme ISO 41001 et des rapports de performance mesurables.
Développements récents du secteur
- Juin 2026 : CBRE a lancé Experience by Industrious, une plateforme de services d'accueil et de réception intégrée à ses offres de gestion des installations et des biens immobiliers. La plateforme élargit le champ de la gestion des installations de l'exécution de la maintenance à l'expérience des occupants et aux opérations de lieu de travail axées sur le service, s'alignant sur les modèles d'achat de gestion intégrée des installations dans les marchés à forte composante commerciale et hôtelière.
- Avril 2026 : CBRE a rapporté une croissance des revenus de gestion des installations au premier trimestre 2026, soutenue par une demande liée aux services de centres de données et d'infrastructure. Cette performance signale une dépense accrue des entreprises dans les environnements critiques pour la disponibilité et accentue la pression concurrentielle sur les prestataires pour ajouter des capacités techniques autour de l'alimentation résiliente, du refroidissement et des opérations à forte exigence de conformité.
- Juin 2024 : JLL a intégré la technologie Sclera pilotée par l'IA dans son application de gestion des installations JLL Serve. Cette mise à jour renforce les flux de travail numériques pour la gestion des actifs et des services, confirmant l'évolution du marché vers une planification de maintenance activée par l'IA, un tri plus rapide des incidents et des rapports d'accords de niveau de service fondés sur les données.


Cadre de la méthodologie de recherche et portée du rapport
Définition et périmètre du marché
Pour cette étude, le marché de la gestion des installations à Malte est défini comme la valeur annuelle des services utilisés pour exploiter, entretenir et soutenir les bâtiments et les sites à travers Malte, couvrant à la fois les services techniques et non techniques fournis par des équipes internes ou des contrats externalisés.
Exclusions du périmètre : nous excluons les travaux ponctuels de construction et d'aménagement (projets d'investissement), l'achat et la vente de biens immobiliers, ainsi que les ventes d'équipement pures lorsqu'elles ne sont pas groupées avec des services d'installation continus.
Aperçu de la segmentation
- Par type de service
- Services techniques
- Gestion des actifs
- Services MEP et CVC
- Systèmes incendie et sécurité
- Autres services techniques de gestion des installations
- Services généraux
- Support de bureau et sécurité
- Services de nettoyage
- Services de restauration
- Autres services généraux de gestion des installations
- Services techniques
- Par type d'offre
- En régie
- Externalisé
- Gestion des installations simple
- Gestion des installations groupée
- Gestion intégrée des installations
- Par secteur d'utilisateur final
- Commercial (informatique et télécommunications, commerce de détail et entrepôts, etc.)
- Hôtellerie (hôtels, restaurants, grands restaurants)
- Institutionnel et infrastructure publique (gouvernement, éducation, transport)
- Santé (établissements publics et privés)
- Industriel et de transformation (fabrication, énergie, mines)
- Autres secteurs d'utilisateurs finaux (logements collectifs, divertissement, sports et loisirs)
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire nous a aidés à cartographier les bassins de demande spécifiques à Malte et les catégories de services relevant généralement des contrats de gestion des installations. Nous nous sommes référés à des sources publiques telles que l'Office national des statistiques (Malte) pour le nombre d'entreprises et l'activité sectorielle, Eurostat pour des indicateurs de services comparables, et les portails de marchés publics de l'UE pour les signaux de contrats attribués en matière de nettoyage, de sécurité et de maintenance.
Nous avons également utilisé les sites Web du gouvernement maltais et des régulateurs (par exemple, les notes de conformité liées à l'efficacité énergétique et aux bâtiments), les pages pertinentes d'associations professionnelles et sectorielles, ainsi que des couvertures médiatiques fiables pour suivre les tendances d'externalisation et les ajouts d'installations importantes. Pour vérifier la présence des entreprises et l'orientation de leurs revenus, nous avons examiné les rapports annuels et les dépôts publics lorsqu'ils étaient disponibles, et complété ces informations avec des bases de données payantes pour les données financières des entreprises et le suivi de l'actualité, ainsi qu'une base de données mondiale d'appels d'offres et de contrats pour des métadonnées structurées sur les contrats. Les sources documentaires listées ici sont illustratives et non exhaustives, et de nombreux autres documents ont été utilisés pour la collecte de données, la validation et la clarification des hypothèses.
Entretiens et enquêtes primaires
Nous utilisons des entretiens avec des experts et des enquêtes auprès de prestataires de services d'installations, gestionnaires immobiliers, exploitants hôteliers, propriétaires de bâtiments, spécialistes des marchés publics et responsables de maintenance à Malte. Leurs retours aident à valider les données secondaires, à clarifier les parts de services externalisés et internalisés, à tester l'évolution des prix, et à identifier les lacunes où les classifications officielles combinent le soutien aux installations avec le nettoyage ou l'aménagement paysager. Les répondants aident également à évaluer comment le tourisme, l'activité de construction, les salaires et les marchés publics affectent la demande de services locaux. Les résultats sont ensuite utilisés pour trianguler le modèle et l'analyse finale.
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Niveau supérieur : 28 % | Direction générale : 15 % |
| Niveau intermédiaire : 47 % | Responsables fonctionnels/d'unité : 35 % |
| Petits acteurs : 25 % | Managers : 50 % |
Dimensionnement du marché et prévisions
Notre dimensionnement débute par une reconstruction descendante de la demande maltaise en reliant le parc actif de bâtiments et d'installations à l'intensité de service et à la propension à l'externalisation, puis en convertissant cette demande en valeur à l'aide de tarifications contractuelles typiques. Comme les dépenses de gestion des installations ne sont pas rapportées comme une statistique nationale unique et claire, le modèle est construit par lignes de service et groupes d'installations d'utilisateurs finaux, puis regroupé en un total.
Pour maintenir des totaux réalistes, les résultats sont corroborés par des vérifications ascendantes sélectives, telles que des valeurs de contrats échantillonnées, l'orientation des revenus des prestataires, et des vérifications par canal sur les éléments de portée récurrents. Les intrants les plus importants sur ce marché comprennent la part de la prestation externalisée par rapport à l'interne, le parc installé et le profil d'âge des bâtiments qui déterminent le MEP et la maintenance préventive, les schémas d'occupation liés au tourisme qui influencent les charges de nettoyage et de restauration, les tendances des salaires et de la disponibilité de la main-d'œuvre qui affectent la tarification des services, et l'activité des marchés publics pour les sites institutionnels.
Pour les prévisions, nous utilisons une analyse de scénarios soutenue par une régression multivariée légère sur quelques moteurs stables à suivre d'une année à l'autre, tels que les indicateurs d'activité commerciale et hôtelière, les signaux de dépenses des installations gouvernementales, et l'inflation salariale. Lorsque les données sont insuffisantes pour des niches de services plus petites, les lacunes sont traitées à l'aide de fourchettes prudentes issues des intrants primaires, puis les résultats sont normalisés par rapport aux structures contractuelles observées.
Validation des données et cycle de mise à jour
Les résultats sont validés en plusieurs étapes afin qu'aucune hypothèse unique n'influence excessivement la valeur finale. Nous comparons les totaux modélisés à des signaux indépendants tels que les attributions d'appels d'offres, les renouvellements de contrats connus, et l'orientation des revenus des prestataires de services, puis nous examinons les écarts qui semblent incohérents avec l'activité ou la tarification des installations.
Avant validation finale, le travail est examiné par un autre analyste qui vérifie l'intégrité arithmétique, la cohérence des unités, et si les hypothèses sont étayées par des preuves documentaires ou des retours d'entretiens. Les rapports sont actualisés annuellement, et si un événement significatif se produit (par exemple, une vague importante d'externalisation publique ou un changement brusque des coûts de main-d'œuvre), nous recontactons les sources et mettons à jour les intrants clés. Juste avant la livraison, une dernière révision est réalisée afin que les clients reçoivent la vision la plus actuelle disponible.
Taille du marché de la gestion des installations à Malte selon Mordor Intelligence comparée à d'autres estimations publiées
Les valeurs de marché publiées pour la gestion des installations à Malte diffèrent souvent car les groupes ne comptabilisent pas toujours les mêmes services, et ils traitent également différemment la prestation interne, les contrats groupés et le calendrier des devises. Les différences proviennent également de la manière dont la tarification est traitée, car l'inflation des coûts de main-d'œuvre et l'indexation des contrats peuvent modifier la valeur du marché même lorsque les volumes restent stables.
Certains chiffres publiés réduisent effectivement le marché aux activités de soutien combinées externalisées et aux services contractuels similaires. Dans le dimensionnement de Mordor Intelligence, la gestion des installations à la fois interne et externalisée est comptabilisée, et la gestion intégrée des installations n'est incluse que dans les totaux externalisés, les travaux ponctuels de construction et d'aménagement étant exclus pour éviter de mélanger les dépenses d'investissement avec les services récurrents.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 672,68 millions USD (2025) | |
| Éditeur sectoriel A | 747,78 millions USD (2026) | Utilise une année de référence et une fenêtre de prévision différentes, et peut également mélanger les solutions d'installations basées sur la technologie et les activités de soutien immobilier connexes dans les totaux de gestion des installations, ce qui augmente la valeur par rapport à un regroupement axé uniquement sur les services. |
| Base de données commerciale B | 177,80 millions USD (2026) | Suit une tranche plus étroite alignée sur l'activité des services de nettoyage, excluant ainsi la plupart des services techniques et d'autres services non techniques comme la sécurité, la restauration et le support administratif, ce qui abaisse considérablement le total par rapport à une définition complète de la gestion des installations. |
Dans l'ensemble, l'écart s'explique principalement par le périmètre des services et par le fait que la prestation interne et les contrats groupés soient considérés comme faisant partie du marché ou exclus. En maintenant les intrants liés aux services récurrents, en vérifiant les hypothèses par rapport aux signaux contractuels, et en appliquant une logique de tarification cohérente, notre estimation reste traçable à des moteurs de demande clairs qui peuvent être reproduits chaque année.


Questions clés traitées dans le rapport
Quelle est la valeur actuelle du marché maltais de la gestion des installations ?
La taille du marché maltais de la gestion des installations est de 712,18 millions USD en 2026.
À quelle vitesse le marché maltais de la gestion des installations devrait-il croître ?
Il est prévu d'atteindre 947,25 millions USD d'ici 2031, enregistrant un TCAC de 5,87 % sur la période 2026-2031.
Quel type de service détient la plus grande part ?
Les services techniques représentent 58,20 % de la part de marché, reflétant le besoin d'expertise spécialisée en MEP et en gestion des actifs.
Pourquoi les contrats externalisés augmentent-ils à Malte ?
Les pénuries de main-d'œuvre, les règles de conformité complexes et les exigences technologiques avancées poussent les organisations à s'appuyer sur des prestataires offrant une échelle et des plateformes numériques intégrées.
Quel segment d'utilisateur final connaît la croissance la plus rapide ?
Les installations institutionnelles et d'infrastructure publique devraient se développer à un TCAC de 7,68 % à mesure que les projets financés par l'UE et les efforts de modernisation accélèrent la demande.
Dernière mise à jour de la page le:



