
Taille et part du marché de la défense en Arabie Saoudite
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2019 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 23.91 Milliards de dollars |
| Taille du Marché (2026) | 24.79 Milliards de dollars |
| Taille du Marché (2031) | 33.32 Milliards de dollars |
| Growth Rate (2026 - 2031) | 6.09 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la défense en Arabie Saoudite par Mordor Intelligence
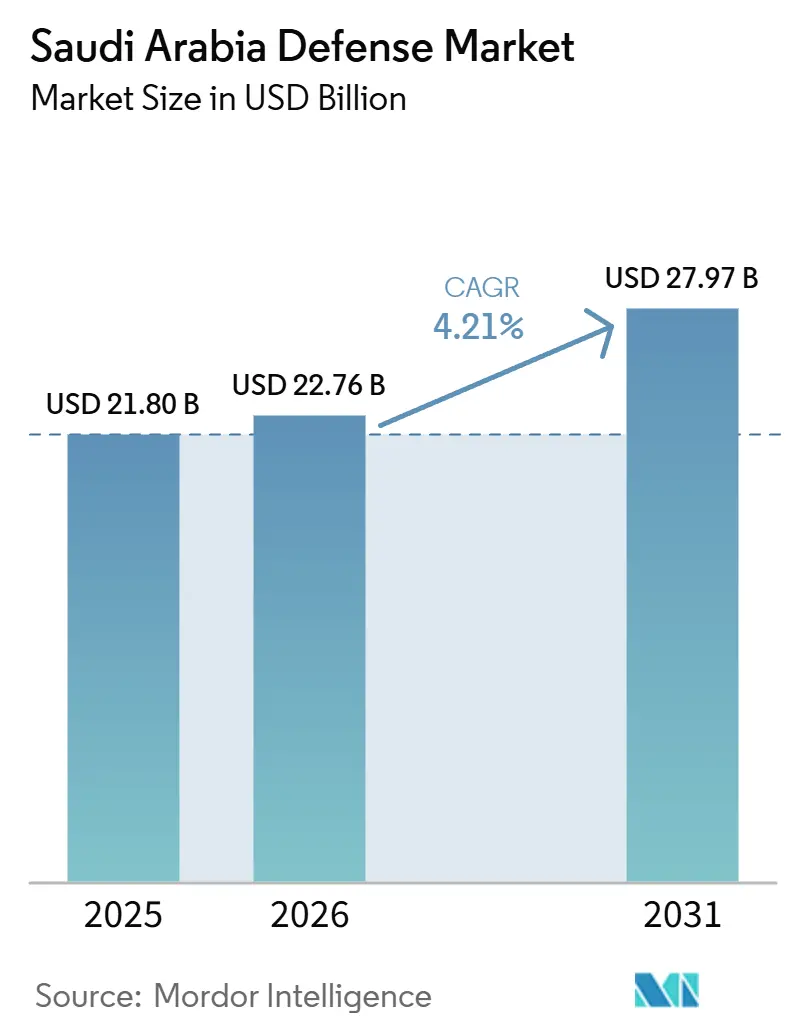
La taille du marché de la défense en Arabie Saoudite était évaluée à 23,91 milliards USD en 2025, et devrait croître de 24,79 milliards USD en 2026 à 33,32 milliards USD d'ici 2031, à un CAGR de 6,09 % sur la période 2026-2031. La croissance régulière est portée par Vision 2030, qui alloue plus de la moitié des dépenses futures à la fabrication nationale, atténue l'exposition aux fluctuations des prix du pétrole et lie les budgets de défense à la diversification industrielle. La production nationale monte en puissance grâce à des coentreprises qui intègrent des clauses de transfert de technologie dans chaque contrat principal. Parallèlement, les menaces régionales continuent d'intensifier la demande de défenses aériennes, antimissiles et anti-drones en couches successives. La modernisation navale prend de l'ampleur, car les voies maritimes de la mer Rouge font face à des attaques persistantes de missiles et de drones, et les investissements dans le renseignement, la surveillance et la reconnaissance (ISR) spatial sont passés du concept à des programmes financés sous l'égide du Neo Space Group. La dynamique concurrentielle évolue à mesure que des fournisseurs turcs et sud-coréens remportent des contrats en associant un financement flexible à des engagements élevés en matière de contenu local, remettant en cause la domination historique des grands maîtres d'œuvre américains et européens.
Principaux enseignements du rapport
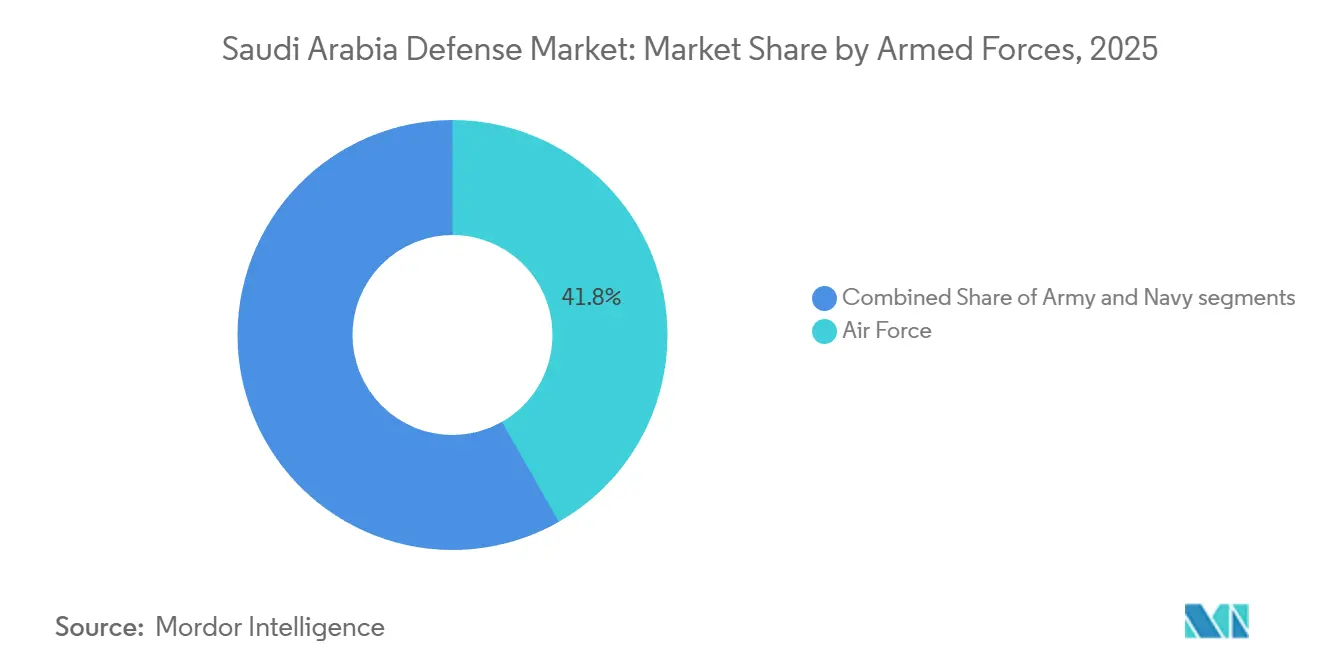
- Par force armée, l'Armée de l'air a dirigé les dépenses avec une part de 38,19 % en 2025 et devrait croître à un CAGR de 6,65 % jusqu'en 2031.
- Par type, la MRO militaire représentait 22,82 % des dépenses de 2025, tandis que les capteurs devraient croître à un CAGR de 6,62 % jusqu'en 2031.
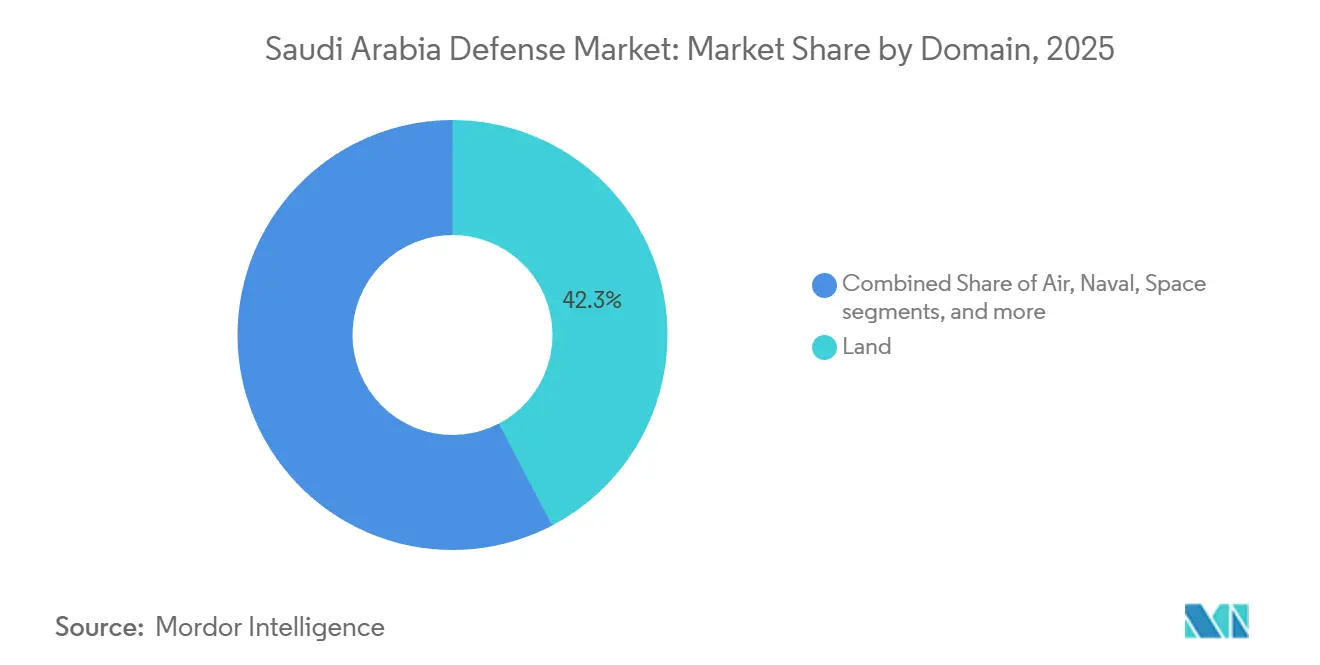
- Par domaine, l'air représentait 36,90 % des dépenses de 2025, tandis que l'espace devrait croître à un CAGR de 10,35 % jusqu'en 2031, porté par les programmes du Neo Space Group.
- Par nature d'acquisition, les achats étrangers représentaient 80,50 % des budgets de 2025, mais la production indigène devrait croître à un CAGR de 11,40 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché de la défense en Arabie Saoudite
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Croissance soutenue des dépenses de défense alignée sur les priorités de Vision 2030 | +1.2% | Zones industrielles de Riyad et de la Province orientale | Long terme (≥ 4 ans) |
| Localisation de la défense et mandats de compensation renforçant la fabrication nationale | +1.0% | Riyad, Dammam, Djeddah | Moyen terme (2-4 ans) |
| Exigences croissantes en matière de drones, de missiles et de contre-mesures anti-drones liées aux menaces sécuritaires régionales | +0.9% | Najran, Jizan, côte de la mer Rouge | Court terme (≤ 2 ans) |
| Investissement croissant dans l'ISR spatial et les capacités de surveillance par satellite | +0.5% | Pôles de R&D de Riyad | Long terme (≥ 4 ans) |
| Expansion des programmes de cyberdéfense pour protéger les infrastructures nationales critiques | +0.4% | Nœuds d'infrastructure énergétique et financière | Moyen terme (2-4 ans) |
| Modernisation des systèmes intégrés de défense aérienne et antimissile | +0.8% | Riyad, installations pétrolières de la Province orientale, principaux ports | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Croissance soutenue des dépenses de défense alignée sur les priorités de Vision 2030
Vision 2030 intègre le financement de la défense dans la stratégie industrielle du Royaume d'Arabie Saoudite (KSA), protégeant les budgets des fluctuations des prix des matières premières et ancrant les objectifs de localisation à long terme. La propriété du Fonds d'investissement public sur Saudi Arabian Military Industries (SAMI) lie chaque programme pluriannuel à la création d'emplois et au transfert de technologie, renforçant ainsi le soutien politique lorsque les revenus pétroliers diminuent. L'allocation de défense de 272 milliards SAR (72,48 milliards USD) pour 2025 préserve l'élan de modernisation, malgré un déficit budgétaire prévu de 27 milliards SAR (7,20 milliards USD), démontrant le statut protégé des dépenses militaires dans la planification budgétaire macroéconomique. La localisation est passée de 4 % en 2018 à 24,89 % fin 2024, ajoutant plus de 800 emplois directs grâce aux seuls contrats de la Garde nationale. À mesure que la part du contenu local augmente, le marché de la défense en Arabie Saoudite oriente les dépenses vers les chaînes d'approvisionnement nationales plutôt que vers les bilans étrangers, créant des parties prenantes qui résistent aux futures réductions budgétaires.
Localisation de la défense et mandats de compensation renforçant la fabrication nationale
Les clauses de compensation sont devenues un filtre incontournable pour chaque attribution majeure. Le ministère de la Garde nationale exige un minimum de 60 % de contenu local dans son accord de maintien en condition opérationnelle des armements signé en janvier 2025. Le portail de licences de la GAMI bloque les investisseurs étrangers qui ne parviennent pas à démontrer la création de valeur nationale, orientant les grands groupes vers des coentreprises telles que la ligne de drones Akinci de Baykar, qui comprend 70 % de production saoudienne, et les partenariats THAAD de Lockheed Martin Corporation avec la Middle East Propulsion Company. BAE Systems a fusionné deux entités de longue date dans BAE Systems Arabian Industries en mai 2025 pour s'aligner sur les nouveaux seuils. Les écosystèmes de rang 2 et de rang 3 sont cependant en retard, obligeant les grands groupes à importer des pièces de précision et à utiliser des crédits de formation pour atteindre les ratios de compensation, ce qui dilue la profondeur industrielle.
Exigences croissantes en matière de drones, de missiles et de contre-mesures anti-drones liées aux menaces sécuritaires régionales
Les raids persistants de drones houthis sur les actifs d'Aramco et les lancements de missiles antinavires en mer Rouge ont élevé la capacité de lutte anti-drones (C-UAS) au rang de priorité budgétaire absolue. L'exercice Red Sands 2025 a évalué 20 systèmes et a précédé une commande de 100 millions USD pour 2 000 roquettes APKWS, configurées pour l'interception de drones.[1]Ashley Roque, "L'Arabie Saoudite achète des APKWS pour des missions anti-drones," Breaking Defense, breakingdefense.com L'Arabie Saoudite déploie un dispositif en couches combinant des intercepteurs cinétiques, des effecteurs laser et des brouilleurs, rendu possible par la livraison en septembre 2024 d'un radar GaN AN/TPY-2 optimisé pour discriminer les petites cibles. Les indicateurs de coût par neutralisation favorisent cette approche combinée face aux essaims de drones à faible coût, établissant un référentiel régional que les États membres de l'OTAN étudient.
Investissement croissant dans l'ISR spatial et les capacités de surveillance par satellite
Le lancement du Neo Space Group en mai 2024 a signalé que l'ISR satellitaire est entré dans le courant dominant financé du marché de la défense en Arabie Saoudite. Les revenus de l'observation terrestre devraient passer de 80,80 millions USD en 2024 à 111,80 millions USD d'ici 2030, soutenant la surveillance des frontières en temps réel, la connaissance du domaine maritime et la sécurité des infrastructures énergétiques. Les accords conclus avec Thales Group et Leonardo S.p.A. visent à établir des capacités souveraines en matière de collecte et d'analyse, réduisant ainsi la dépendance aux moyens techniques nationaux américains. Les satellites nationaux permettront à terme des options de ciblage unilatérales, modifiant la dynamique des futures coalitions.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Volatilité des prix du pétrole affectant la planification des achats de défense à long terme | -0.6% | Unités de planification budgétaire de Riyad | Court terme (≤ 2 ans) |
| Maturité limitée de l'écosystème local de fournisseurs de défense de rang 2 et rang 3 | -0.4% | Pôles industriels de la Province orientale et de Riyad | Moyen terme (2-4 ans) |
| Restrictions sur le contrôle des exportations et l'ITAR concernant les technologies de défense étrangères avancées | -0.3% | National, impactant tous les programmes d'origine américaine | Long terme (≥ 4 ans) |
| Risques d'exécution et de calendrier découlant d'objectifs de localisation ambitieux | -0.3% | Programmes dirigés par SAMI à Riyad, Dammam et Djeddah | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Volatilité des prix du pétrole affectant la planification des achats de défense à long terme
Le Brent oscillant entre 70 et 90 USD le baril en 2024-2025 a contraint les planificateurs à annoncer un déficit de 27 milliards SAR (7,20 milliards USD) pour 2025, réduisant la flexibilité des contrats pluriannuels. Bien que la défense reste protégée, les maîtres d'œuvre recherchent désormais des paiements anticipés, ce qui verrouille les marges de manœuvre budgétaires et oriente les préférences vers des mises à niveau modulaires plutôt que vers des méga-contrats emblématiques.
Maturité limitée de l'écosystème local de fournisseurs de défense de rang 2 et rang 3
La localisation a atteint 24,89 % fin 2024 ; cependant, la capacité industrielle profonde est en retard sur cet objectif. L'usinage de précision, les modules radar et les sous-systèmes de guerre électronique (EW) restent tributaires des importations, car les restrictions ITAR empêchent le transfert complet de technologie.[2]Rahaf Jambi, "Le Royaume atteint 24,9 % de localisation dans les dépenses militaires d'ici 2024," Arab News, arabnews.pk Des objectifs de compensation agressifs risquent d'inciter à la délocalisation d'assemblages à faible valeur ajoutée plutôt qu'à la promotion d'une production de sous-composants à haute marge, un écart que les agences de Vision 2030 cherchent à combler grâce à un financement ciblé des PME.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par forces armées : la modernisation de la Force aérienne s'accélère le plus rapidement
La Force aérienne a détenu la plus grande part, soit 38,19 %, des dépenses de 2025, et devrait afficher la croissance la plus rapide avec un CAGR de 6,65 % pendant la période de prévision. 228 variantes de F-15 et 72 Typhoons sous-tendent cette domination. Le revirement du veto allemand en 2024 a ouvert la voie à 48 Typhoons supplémentaires, tandis qu'un appel d'offres ouvert pour environ 50 chasseurs de nouvelle génération oppose le Rafale, le F-15EX et les mises à niveau du Typhoon. Le maintien en condition opérationnelle, et non l'acquisition, représente désormais la majeure partie des postes budgétaires de la Force aérienne, ce qui modère la croissance par rapport à la Marine. Les allocations de l'Armée de terre se concentrent sur 300 chars M1A2 SEPv3 nouvellement commandés et des obusiers 8x8 nationaux dans le cadre du programme SAMI.
Les forces navales devraient croître à un CAGR de 5,80 % jusqu'en 2031. Quatre frégates de classe Tuwaiq d'une valeur d'environ 6 milliards USD sont en construction, avec la mise à l'eau de la première coque en décembre 2025, et huit corvettes Avante 2200 seront livrées d'ici 2027. Ces bâtiments de surface intègrent COMBATSS-21 et des lanceurs Mk 41, dotant la Marine royale saoudienne de capacités de défense antimissile en couches et de guerre antisurface. Les voies maritimes de la mer Rouge et du Golfe font face à des bateaux drones et à des missiles balistiques antinavires, de sorte que la part de la Marine au sein du marché de la défense en Arabie Saoudite augmente à mesure que les décideurs recherchent une présence maritime permanente plutôt qu'une couverture épisodique par sorties aériennes.


Par type : le MRO militaire a dominé en raison des programmes croissants de modernisation des flottes
Le segment de la MRO militaire représentait 22,82 % de la part de marché en 2025, porté par la hausse des dépenses consacrées aux programmes de modernisation et de mise à niveau militaires au sein des forces de défense. Les plateformes militaires représentaient des parts significatives en 2025, reflétant un engagement de 7,2 milliards USD pour 300 nouveaux chars Abrams et la poursuite des mises à niveau du LAV. Cette catégorie conserve une dominance numérique, mais les capteurs affichent le CAGR le plus élevé à 6,62 % en raison de la demande croissante de radars militaires avancés, de capteurs électro-optiques/infrarouges (EO/IR), d'imageurs thermiques et d'autres capteurs.
Les budgets consacrés aux armes et aux munitions augmentent avec des lots de missiles récurrents, notamment le lot AMRAAM de 3,5 milliards USD et l'achat Hellfire de 655 millions USD en 2024. Les investissements dans le C4ISR et la guerre électronique s'intensifient alors que Leonardo DRS et L3Harris Technologies, Inc. intègrent des écrans cybersécurisés et des charges utiles pour navires autonomes. Les systèmes spatiaux et cybernétiques, bien qu'encore modestes, enregistrent des gains rapides grâce à la feuille de route satellitaire du Neo Space Group et aux coentreprises cybernétiques Raytheon-Aramco. Collectivement, ces évolutions indiquent que la part de marché de la défense de l'Arabie Saoudite, dominée par les plateformes traditionnelles, cédera progressivement du terrain aux capacités en réseau et multi-domaines.
Par domaine : les investissements spatiaux dépassent les segments traditionnels
L'aérien a détenu la plus grande part de marché, soit 36,90 % en 2025. Les priorités du domaine aérien mettent l'accent sur les mises à niveau du cycle de vie, les renouvellements de la défense antimissile et les couches anti-drones. Le terrestre a représenté une part significative, soutenu par les flottes de véhicules et les capteurs de sécurité aux frontières ; cependant, sa croissance incrémentale pourrait être à la traîne à mesure que la structure des forces se stabilise. Les programmes navals continuent de s'étendre grâce à l'acquisition de frégates, de corvettes et de bateaux intercepteurs rapides nationaux fabriqués en partenariat avec des entreprises françaises. Les opérations cybernétiques et dans le spectre électromagnétique s'intègrent à tous les domaines grâce au cadre des contrôles essentiels de cybersécurité, positionnant les entreprises locales pour l'exportation régionale.
Les budgets spatiaux augmentent à un CAGR de 10,35 %, le plus rapide parmi les domaines opérationnels, soutenus par la capitalisation du Neo Space Group et la croissance prévue des revenus de l'observation terrestre à 111,80 millions USD d'ici 2030. L'ISR satellitaire vise à compenser les lacunes en matière de renseignement humain au Yémen et dans le littoral du Golfe, permettant au KSA de désigner lui-même des cibles pour des armes de précision sans données de ciblage alliées.
Par nature des achats : la production nationale progresse malgré la domination étrangère
Les contrats étrangers représentaient 80,50 % des budgets de 2025, soutenus par l'accord stratégique de défense américano-saoudien de 142 milliards USD, qui comprend des F-35, des chars et des mises à niveau de la défense antimissile. Néanmoins, la production indigène affiche un CAGR de 11,40 % alors que Vision 2030 impose une localisation de 50 % d'ici la fin de la décennie. Les contrats de soutien à la Garde nationale de SAMI en janvier 2025 ont atteint plus de 60 % de contenu local, et la coentreprise Arabian Industries de BAE Systems plc consolide la formation et la logistique au sein des frontières du Royaume d'Arabie Saoudite.
Les grands groupes américains dominent encore les systèmes complexes, mais font face à des contraintes ITAR qui ralentissent les transferts de composants, laissant de la place à Baykar (Turquie) et à Hanwha Aerospace (Hanwha Corporation) (Corée du Sud), qui structurent tous deux leurs contrats autour de l'assemblage local et des transferts de technologie. La part du marché de la défense saoudien attribuée à la fabrication nationale continuera de s'élargir. Toutefois, des lacunes capacitaires dans les sous-systèmes de haute technologie pourraient persister si des chaînes d'approvisionnement alternatives non américaines ne parviennent pas à maturité en parallèle.
Analyse géographique
L'Arabie Saoudite a alloué 272 milliards SAR (72,48 milliards USD) à la défense en 2025, consolidant son statut de l'un des cinq premiers dépensiers mondiaux en matière de défense, malgré un déficit prévu de 27 milliards SAR (7,20 milliards USD). Riyad centralise la prise de décision à travers le ministère de la Défense (MoD), l'Autorité générale pour les industries militaires (GAMI) et le Fonds d'investissement public, tandis que la Province orientale accueille l'industrie lourde, notamment Zamil Offshore et les actifs énergétiques critiques d'Aramco. Djeddah abrite BAE Systems Arabian Industries et offre un accès en eaux profondes pour les livraisons navales.
Les régions méridionales de Najran et Jizan déploient des systèmes anti-aériens et anti-drones denses pour contrer les menaces houthies, tandis que les ports le long de la mer Rouge renforcent la présence navale en réponse à l'activité des missiles antinavires. L'exercice anti-drones Red Sands 2025, conduit dans les zones d'essai occidentales, a mis en évidence ce changement de priorités en matière de défense. La création du Neo Space Group à Riyad en mai 2024 a positionné Riyad comme le pôle de la R&D et des opérations spatiales, soulignant comment les nouveaux domaines tendent à se regrouper autour des centres de décision politique.
La diversification des fournisseurs se déploie de manière inégale selon les régions. Les radars multifonctions coréens s'intègrent aux premiers champs pétroliers du Proche-Orient, tandis que les lignes de production de drones turcs opèrent dans des parcs industriels centraux pour tirer parti de l'espace aérien d'essai partagé. Chaque nouvelle installation ajoute des emplois qualifiés aux pôles économiques de Vision 2030, renforçant le soutien politique aux dépenses de défense même lors des baisses des prix du pétrole. La volatilité du pétrole contraint néanmoins les responsables financiers à privilégier des approvisionnements modulaires pouvant être suspendus sans enfreindre les pénalités contractuelles, façonnant ainsi une géographie modulaire de la production.
Paysage réglementaire
Le secteur industriel de la défense saoudien est régi par la General Authority for Military Industries (GAMI), créée par la résolution n° 210 (2019) du Conseil des ministres. La GAMI encadre l'entrée sur le marché et les opérations en cours par le biais d'autorisations et de licences obligatoires (notamment les permis d'établissement et les licences d'activité industrielle militaire) délivrées via le portail unifié des industries militaires, qui sert également de guichet de conformité pour les demandes relatives aux normes et aux services sectoriels associés.
La politique d'approvisionnement intègre la localisation à travers la politique de participation industrielle de la GAMI, qui exige que les critères de participation industrielle soient évalués parallèlement au prix et aux facteurs techniques dans les marchés publics militaires. Les contractants doivent également se conformer aux politiques de la GAMI en matière de normes, de spécifications, d'essais et de qualité dans le secteur des industries militaires, de sorte que la conformité documentée aux exigences techniques et de sécurité reste une condition d'obtention des licences et d'accès aux programmes de fabrication de défense.
Analyse de la chaîne de valeur
La chaîne de valeur de la défense en Arabie Saoudite évolue d'une acquisition axée sur les importations vers une intégration locale, ancrée par des intégrateurs principaux tels que SAMI et un ensemble croissant de coentreprises structurées autour du transfert de technologie et de la participation industrielle. Les intrants et sous-systèmes en amont comprennent encore des composants de précision importés pour l'électronique, la propulsion, le radar et la guerre électronique, tandis que les partenaires et filiales locaux (par exemple, SAMI Land, SAMI Autonomous et SAMI Advanced Electronics) prennent en charge de manière croissante l'assemblage, l'intégration et certains lots de travaux de fabrication dans le cadre des exigences de localisation.
En milieu de chaîne, les pôles industriels deviennent les nœuds organisateurs de la production et de la qualification, notamment le SAMI Land Industrial Complex (SLIC) à Riyad, dont la capacité annoncée est de produire 1 500 véhicules militaires par an, ainsi que des installations de fabrication spécialisées planifiées, telles que l'usine de canons dans le cadre d'un accord-cadre entre la GAMI et KNDS. En aval, le maintien en condition opérationnelle, les modernisations et les réparations en dépôt sont localisés via des partenariats avec des maîtres d'œuvre internationaux et des entreprises saoudiennes, ce qui améliore la disponibilité opérationnelle et réduit les délais d'approvisionnement, tandis que les lacunes en profondeur des rangs 2 et 3 continuent de concentrer le risque sur les sous-composants haut de gamme importés et les capacités d'essai.
Paysage concurrentiel
Principales entreprises du marché de la défense en Arabie Saoudite
Le leadership du marché réside dans un petit groupe de grands maîtres d'œuvre américains et européens. Cependant, des entreprises challengers de Turquie et de Corée du Sud élargissent leur part de marché en combinant un financement flexible avec une forte localisation. Lockheed Martin Corporation couvre les portefeuilles aérien, naval et de défense antimissile, tandis que The Boeing Company ancre le maintien en condition opérationnelle des chasseurs et de nouvelles options d'hélicoptères. RTX Corporation, Northrop Grumman Corporation et BAE Systems plc complètent le premier rang grâce à leurs empreintes dans les radars, la guerre électronique et les coentreprises qui emploient des milliers de ressortissants saoudiens.[3]Ashley Roque, "BAE Systems lance une nouvelle coentreprise en Arabie Saoudite," Breaking Defense, breakingdefense.com
SAMI vise à localiser 50 % des dépenses de défense du KSA d'ici 2030. Pour atteindre cet objectif, SAMI a établi 12 coentreprises avec les plus grands et les plus importants fabricants d'équipements d'origine (OEM) mondiaux. Hanwha tire parti du programme Cheongung II de 3,2 milliards USD, dont 867 millions USD en systèmes radar, pour s'implanter durablement. L'initiative Akinci de Baykar représente la plus importante exportation de défense unique de la Turquie, évaluée à environ 3 milliards USD, et illustre la prime au transfert de technologie désormais intégrée dans les critères d'attribution. Leonardo S.p.A., L3Harris Technologies Inc. et Thales Group ont chacun signé des mémorandums en 2025 qui associent des capacités cybernétiques, de guerre électronique et spatiales à la R&D locale pour saisir des opportunités inexploitées.
Les nouveaux entrants doivent naviguer dans le portail de licences de la GAMI, qui n'accorde des permis que lorsque les seuils de valeur locale sont atteints. Cette position réglementaire comprime les marges des titulaires, mais accélère le développement de la main-d'œuvre dans les domaines de l'électronique, de la propulsion et des matériaux composites. En conséquence, le marché de la défense en Arabie Saoudite passe d'une structure axée sur les importations à un réseau de partenariats dans lequel le partage de la propriété intellectuelle est le prix de l'entrée sur le marché.
Leaders de l'industrie de la défense en Arabie Saoudite
Lockheed Martin Corporation
BAE Systems plc
RTX Corporation
The Boeing Company
Saudi Arabian Military Industries
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Opportunités de marché et perspectives d'avenir
La politique de localisation crée des espaces libres plus clairs dans les sous-composants, la qualification et le maintien en condition opérationnelle au niveau des dépôts, aidant les maîtres d'œuvre à atteindre les seuils de participation industrielle tout en réduisant la dépendance aux importations. Cette évolution est visible dans le passage du complexe industriel SAMI Land à Riyad à une production active et dans le dévoilement du programme de véhicule blindé HEET avec une propriété intellectuelle entièrement saoudienne lors du World Defense Show 2026, indiquant une demande croissante de plateformes conçues localement, d'outillage, de services d'essai et de programmes de développement des fournisseurs susceptibles d'élever le contenu national au-delà du simple assemblage.
La défense aérienne et antimissile ainsi que les logiciels de commandement et contrôle (C2) représentent également une opportunité où l'ampleur des approvisionnements et l'urgence opérationnelle soutiennent le développement de capacités au sein du Royaume. En janvier 2026, SAMI Advanced Electronics et Lockheed Martin ont ouvert une usine logicielle à Riyad pour localiser le développement de logiciels de commandement et contrôle, tandis que les États-Unis ont approuvé une vente militaire étrangère (FMS) potentielle de 9,0 milliards USD pour 730 missiles PAC-3 MSE, ce qui renforce le besoin de capacités locales de réparation, d'essai, de gestion des pièces de rechange et d'intégration des systèmes au sein de la pile de défense aérienne et antimissile intégrée.
Développements récents du secteur
- Février 2026 : SAMI a signé 25 accords stratégiques lors du World Defense Show 2026 pour élargir le transfert de technologie, renforcer le développement des fournisseurs, accélérer la localisation de la défense et renforcer les partenariats avec des entreprises de défense mondiales et nationales soutenant les objectifs de Vision 2030.
- Février 2026 : La nouvelle société SAMI Autonomous a annoncé ses plans de développement de systèmes sans pilote, de robotique et de technologies de défense autonomes, soutenant la stratégie à long terme du KSA pour l'innovation avancée en matière de défense et les capacités de champ de bataille de nouvelle génération.
- Février 2026 : Lockheed Martin Corporation s'est associé à Pioneers Technical Systems pour établir le premier dépôt terrestre IAMD PAC-3 d'Arabie Saoudite pour les essais, la réparation, la certification et le soutien au cycle de vie des composants du lanceur Patriot.
- Février 2026 : Leonardo S.p.A. a obtenu un contrat pour fournir quatre C-27J MPA au ministère de la Défense saoudien, renforçant les capacités de surveillance maritime, d'ISR, de recherche et sauvetage (SAR) et de sécurité côtière. Les livraisons sont prévues à partir de 2029.


Cadre de la méthodologie de recherche et portée du rapport
Définition et périmètre du marché
Pour cette étude, le marché est défini comme les dépenses de l'Arabie Saoudite en capacités de défense qui sont approvisionnées, déployées et mises à niveau pour la sécurité nationale, couvrant les équipements majeurs et les programmes de modernisation associés au sein des forces de défense.
Exclusions du périmètre : Nous excluons les dépenses purement civiles en matière de sécurité et les marchés publics de sécurité publique non liés au développement des capacités militaires.
Aperçu de la segmentation
- Par forces armées
- Armée de l'air
- Armée de terre
- Marine
- Par type
- Formation et protection du personnel
- C4ISR et guerre électronique
- Véhicules
- Armes et munitions
- Systèmes sans pilote
- Systèmes spatiaux et cybernétiques
- Par domaine
- Terrestre
- Aérien
- Naval
- Spatial
- Cybernétique et spectre électromagnétique
- Par nature des achats
- Production nationale
- Approvisionnement étranger
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Nous commençons par cartographier le contexte de la demande à l'aide des publications sur les budgets de défense et des divulgations d'approvisionnement provenant des portails gouvernementaux saoudiens, puis nous les comparons avec des ensembles de données de référence mondiales tels que SIPRI, les séries macroéconomiques du FMI et les indicateurs de la Banque mondiale pour ancrer l'accessibilité financière et le calendrier. Lorsque la dépendance aux importations est pertinente, nous consultons les statistiques commerciales de sources telles qu'UN Comtrade, en utilisant des catégories SH alignées sur les douanes, pour comprendre les flux d'équipements et l'évolution des catégories dans le temps.
Pour rendre le modèle pratique, nous examinons également les notes de politique de défense et les annexes budgétaires dans le format utilisé pour les publications parlementaires lorsqu'elles sont disponibles, ainsi que les publications des organismes sectoriels et de la presse réputée pour saisir les jalons des programmes et le calendrier des livraisons. Les dépôts d'entreprises, les présentations aux investisseurs et les annonces de contrats sont utilisés pour confirmer quels domaines de capacité sont financés. Un abonnement payant pour les données financières des entreprises et la veille d'actualités est utilisé de manière sélective pour recouper les valeurs des principaux programmes et les changements de calendrier. Les sources documentaires listées ici sont illustratives uniquement, et nous avons utilisé de nombreuses autres références publiques au cours du processus de recherche pour la collecte, la validation et la clarification des données.
Entretiens primaires et enquêtes
Les travaux primaires ont été utilisés pour tester les hypothèses d'approvisionnement et pour confirmer ce qui est comptabilisé comme valeur du marché de la défense par rapport aux domaines adjacents tels que la sécurité intérieure ou l'aérospatiale civile. Nous avons échangé avec un ensemble d'experts en programmes, de distributeurs, d'intégrateurs et d'anciens professionnels de l'approvisionnement et des opérations, et nous avons maintenu une couverture équilibrée des répondants entre les principaux acheteurs et l'environnement de la demande au niveau national.
Les répondants nous ont aidés à valider les priorités en matière de capacités, les cycles de mise à niveau typiques, le phasage des livraisons, et la manière dont la production nationale et l'approvisionnement étranger sont comptabilisés en pratique, ce qui a permis d'affiner les hypothèses finales de dimensionnement et de prévision.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier rang : 27 % | Directeurs généraux (CXO) : 14 % |
| Rang intermédiaire : 52 % | Responsables fonctionnels/d'unité : 35 % |
| Acteurs de taille plus modeste : 21 % | Managers : 51 % |
Dimensionnement du marché et prévisions
Le dimensionnement commence par une reconstruction descendante qui lie les dépenses de défense saoudiennes et les priorités de modernisation à la demande au niveau des catégories, puis convertit cette demande en valeur de marché annuelle en appliquant des parts d'allocation réalistes et des décalages temporels. En parallèle, nous effectuons des approximations ascendantes sélectives à partir de valeurs de programmes échantillonnés, de vérifications auprès des canaux et d'une logique de prix et de volume au niveau des équipements, que nous utilisons pour valider les totaux et ajuster les doubles comptages.
Les données utilisées dans le modèle comprennent la direction et les signaux d'exécution du budget de défense, le mix d'approvisionnement entre production nationale et approvisionnement étranger, les calendriers de livraison des principales plateformes, les cycles de mise à niveau et de maintenance, et le rythme d'adoption du C4ISR, de la guerre électronique et des systèmes sans pilote. Nous suivons également la dynamique des programmes spatiaux et cybernétiques à travers les objectifs politiques et les signaux de financement, car ceux-ci peuvent modifier le mix de valeur même lorsque les dépenses totales croissent régulièrement.
Pour les prévisions, une analyse de scénarios est appliquée autour de la sensibilité budgétaire et des glissements de programmes, puis une régression multivariée simple est utilisée comme vérification croisée à l'aide de facteurs macroéconomiques tels que les tendances du PIB et l'espace budgétaire lié au pétrole, ainsi que les priorités de politique de défense confirmées lors des entretiens. Lorsque les données ascendantes sont incomplètes pour les programmes de moindre envergure, les lacunes sont traitées par des règles d'allocation conservatrices et des étalement temporels, qui sont examinés avec des experts avant de finaliser la série annuelle.
Validation des données et cycle de mise à jour
La validation est effectuée par triangulation entre les signaux budgétaires, les calendriers des programmes et les indicateurs de demande indépendants, suivie de vérifications des écarts au niveau des catégories afin qu'une grande plateforme ne fausse pas l'ensemble du marché. Lorsqu'un écart important apparaît, l'hypothèse sous-jacente est réexaminée et l'équipe de recherche reprend contact avec les sources pour confirmer si le problème est lié au calendrier, au périmètre ou à la normalisation des prix.
Avant validation finale, le modèle et la logique font l'objet d'examens internes en plusieurs étapes, incluant une vérification finale de la cohérence sur la conversion des devises et l'alignement des années. Le rapport est actualisé annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements significatifs surviennent, tels que des attributions de contrats majeurs, des retards de livraison ou des révisions du budget de défense. Juste avant la livraison, un analyste effectue une nouvelle vérification afin que les clients reçoivent la vue la plus récente et actualisée.
Taille du marché de la défense en Arabie Saoudite selon Mordor Intelligence comparée à d'autres estimations publiées
Les chiffres publiés pour la défense en Arabie Saoudite peuvent sembler très éloignés même lorsque le scénario de croissance paraît similaire, car différentes études comptabilisent différents postes de dépenses et ancrent également leur année de base à différents cycles budgétaires. Le tableau aide à montrer dans quelle mesure les choix de périmètre et de calendrier retenus peuvent faire varier la valeur globale.
Le tableau révèle un large écart qui provient principalement de ce qui est traité comme valeur du marché de la défense, et dans le périmètre de Mordor Intelligence, le total se concentre sur les catégories d'approvisionnement et de modernisation de la défense au sein des forces (y compris des domaines tels que le spatial et le cybernétique) plutôt que sur des totaux de type dépenses militaires globales qui peuvent regrouper des postes opérationnels et de sécurité plus larges. Des écarts supplémentaires proviennent de la manière dont la production nationale est comptabilisée nette ou brute, de la façon dont les mises à niveau sont phasées sur les années, et du fait que la conversion des devises utilise un taux moyen fixe ou un taux ponctuel lié à la publication du budget.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 20,26 milliards USD (2025) | |
| Cabinet de conseil sectoriel A | 43,50 milliards USD (2024) | S'aligne souvent davantage sur une comptabilité de type dépenses de défense globales, qui peut inclure des dépenses opérationnelles et de sécurité plus larges, et utilise une année de base différente qui peut capturer un niveau de cycle budgétaire plus élevé. |
| Éditeur spécialisé B | 15,87 milliards USD (2024) | Peut restreindre le périmètre à la demande centrée sur les équipements uniquement, ce qui peut sous-estimer les mises à niveau et les nouveaux domaines, et peut lisser le calendrier des approvisionnements d'une manière qui déplace la valeur des années proches. |
Mettre les chiffres côte à côte facilite l'identification des facteurs explicatifs, car le choix de l'année, les limites du périmètre et le calendrier des grands programmes expliquent la majeure partie de l'écart. En maintenant les hypothèses liées aux signaux budgétaires et programmatiques observables, puis en les vérifiant avec les données d'entretiens, l'estimation obtenue reste traçable et reproductible pour la planification.


Questions clés auxquelles répond le rapport
Quelle est la valeur prévisionnelle du marché de la défense en Arabie Saoudite en 2031 ?
Le marché de la défense en Arabie Saoudite devrait atteindre 33,32 milliards USD d'ici 2031, reflétant un CAGR de 6,09 % sur la période 2026-2031.
Quelle branche militaire connaît la croissance la plus rapide en Arabie Saoudite ?
La Force aérienne mène la croissance avec un CAGR de 6,65 % jusqu'en 2031 en raison des programmes d'avions de chasse.
Comment Vision 2030 affecte-t-elle les achats de défense ?
Vision 2030 impose au moins 50 % de contenu local, de sorte que chaque contrat majeur intègre désormais des exigences de transfert de technologie et de fabrication conjointe.
Quel rôle joue le Neo Space Group dans la défense saoudienne ?
Le Neo Space Group pilote des projets d'ISR spatial qui réduiront la dépendance au renseignement étranger et soutiendront le ciblage de précision.
Dans quelle mesure le budget de défense saoudien est-il vulnérable aux fluctuations des prix du pétrole ?
Les dépenses de défense sont protégées, mais la volatilité du pétrole pèse sur les programmes à long délai d'exécution, incitant à un passage vers des mises à niveau modulaires financées de manière incrémentale.
Quel est le sous-segment à la croissance la plus rapide par type ?
Le segment des capteurs affichera une croissance remarquable avec un CAGR de 6,62 % durant 2026-2031 en raison de la demande croissante de radars militaires avancés et de capteurs.
Dernière mise à jour de la page le:



