
Analyse du marché de la défense en Inde par Mordor Intelligence
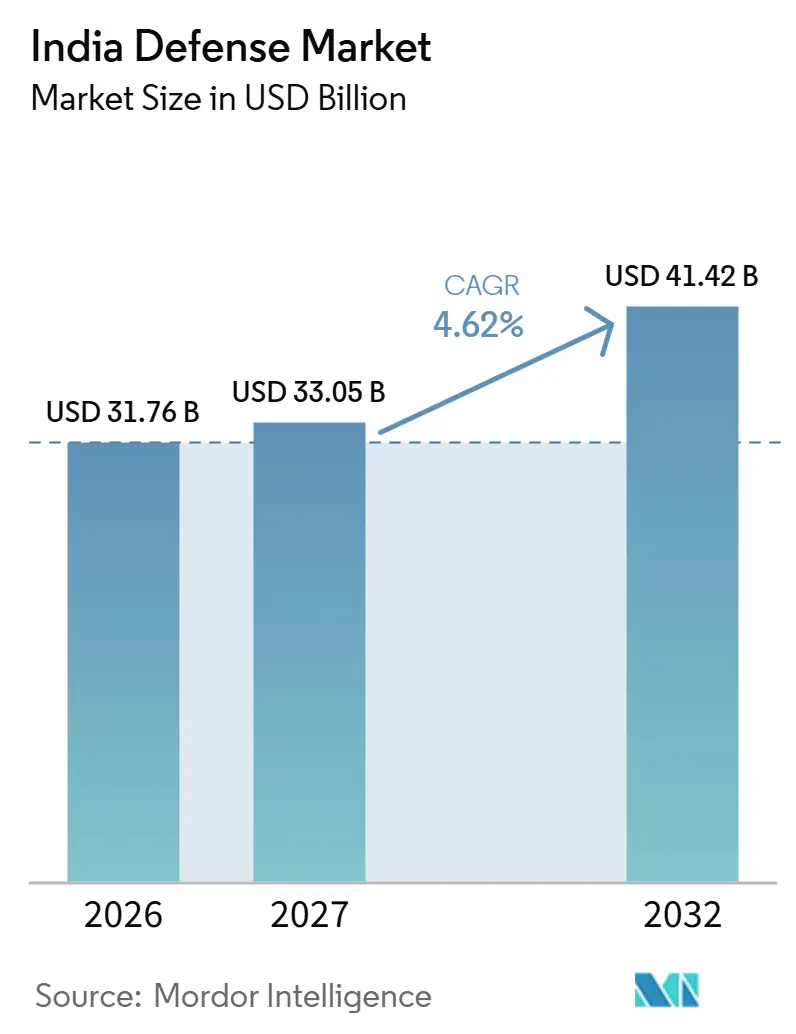
La taille du marché de la défense en Inde devrait augmenter de 31,76 milliards USD en 2026 à 33,05 milliards USD en 2027 et atteindre 41,42 milliards USD d'ici 2032, avec un CAGR de 4,62 % sur la période 2027-2032.
Les priorités de financement des acquisitions et d'approvisionnement national en Inde élargissent les opportunités des fabricants, tandis que les exigences de sécurité aux frontières orientent la demande d'équipements vers les munitions et les capacités liées aux drones. Les hélicoptères de combat et les mises à niveau de plateformes installées créent des voies distinctes pour les producteurs d'aéronefs et les fournisseurs de sous-systèmes spécialisés. Les accords de licence technologique et les partenariats industriels relient la recherche à la production, élargissant la participation au-delà du développeur d'origine. La dépendance aux composants importés et les retards d'acquisition peuvent ralentir la conversion de ces opportunités en systèmes livrés. Les opportunités d'approvisionnement national favorisent donc les fournisseurs combinant des conceptions sous licence avec un approvisionnement fiable en composants électroniques, tandis que la demande d'urgence en munitions et en drones met l'accent sur la rapidité de livraison.
Points clés du rapport
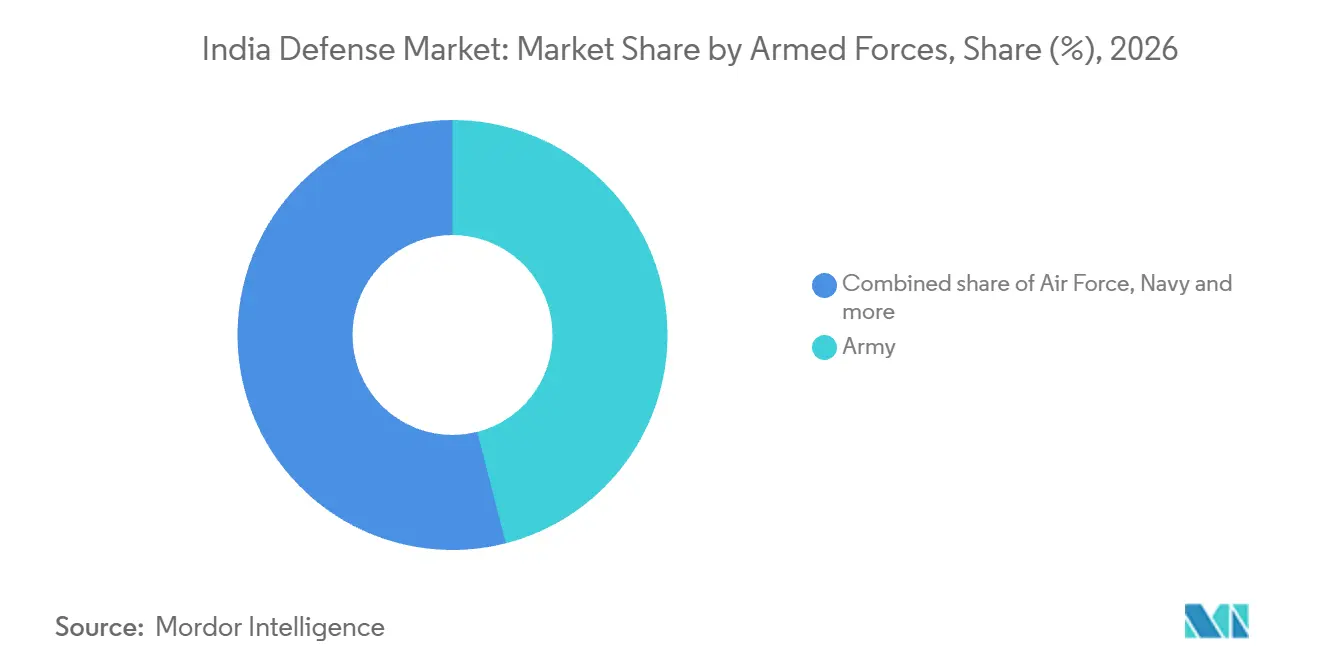
- Par forces armées, l'armée de terre a dominé avec une part de marché de la défense en Inde de 46,01 % en 2026, tandis que la marine devrait connaître la croissance la plus rapide avec un CAGR de 5,5 % sur la période 2027-2032.
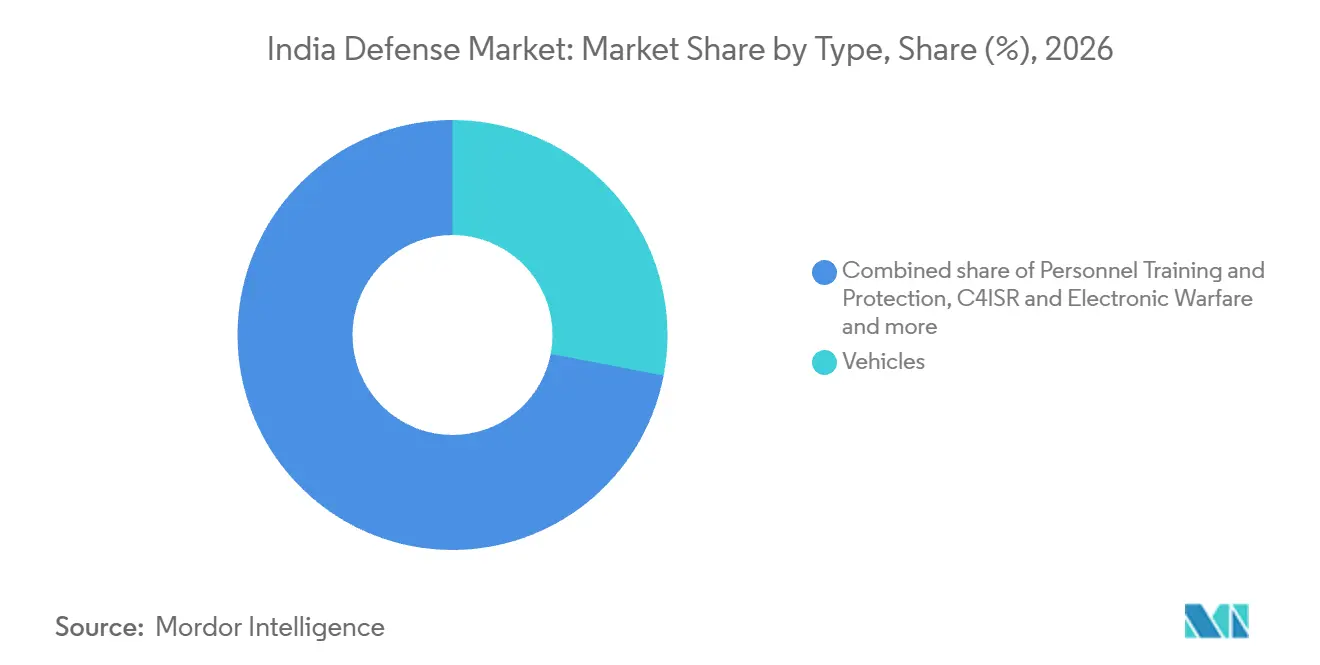
- Par types d'équipements, les véhicules ont représenté une part de 28,02 % de la taille du marché de la défense en Inde en 2026, et les systèmes sans pilote devraient connaître la croissance la plus rapide avec un CAGR de 7,45 % sur la période 2027-2032.
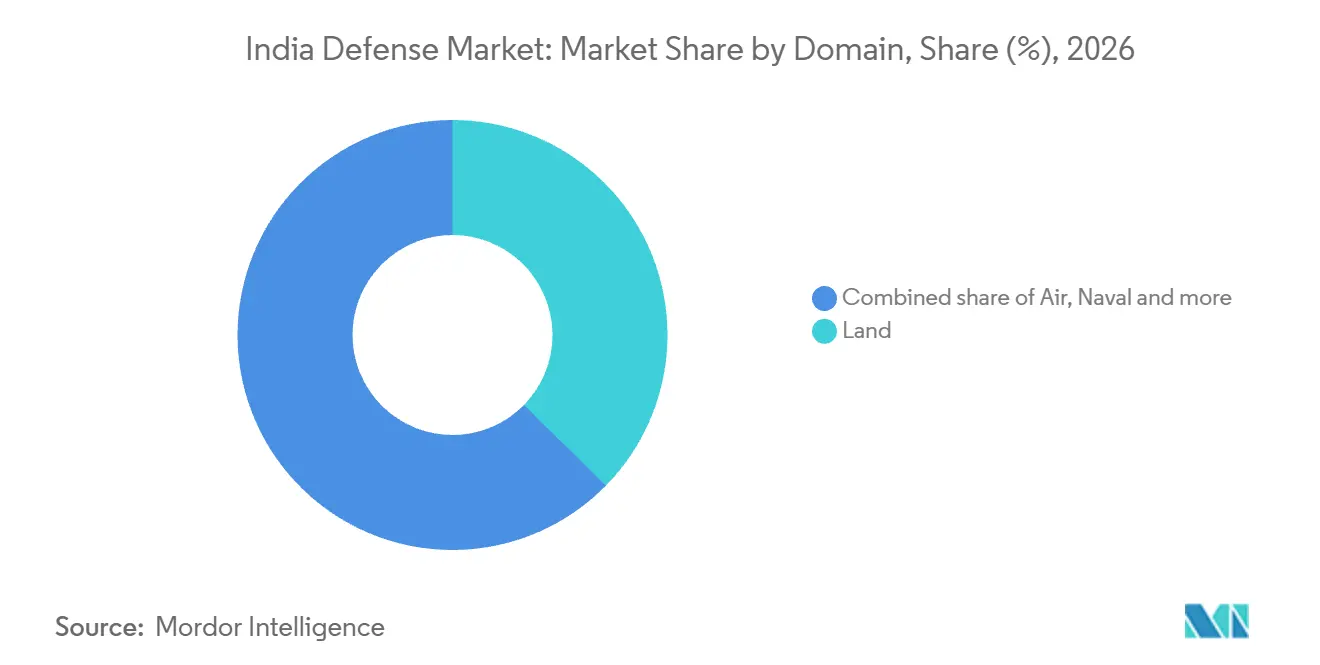
- Par domaines opérationnels, le domaine terrestre a dominé avec une part de 37,35 % en 2026, tandis que le segment cyber et spectre électromagnétique devrait connaître la croissance la plus rapide avec un CAGR de 6,98 % sur la période 2027-2032.
- Par nature d'approvisionnement, la production indigène a dominé avec une part de 61,82 % en 2026 et devrait connaître la croissance la plus rapide avec un CAGR de 5,3 % sur la période 2027-2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Expansion du budget de défense et dynamique de localisation | +2.1% | À l'échelle nationale | Moyen terme (2-4 ans) |
| Investissement accéléré dans le combat assisté par l'IA et les technologies de nuées autonomes | +1.3% | À l'échelle nationale | Moyen terme (2 à 4 ans) |
| Escalade des tensions géopolitiques aux frontières | +1.5% | Pendjab et Rajasthan | Court terme (≤ 2 ans) |
| Émergence d'actifs spatiaux à double usage stimulant la demande de capacités C4ISR | +1% | À l'échelle nationale | Long terme (≥ 4 ans) |
| Participation accrue du secteur privé rendue possible par des politiques d'IDE libéralisées | +0.7% | l'échelle nationale | Moyen terme (2-4 ans) |
| Modernisation structurelle de l'armée de terre, de la marine et de l'armée de l'air | +0.6% | À l'échelle nationale | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Expansion du budget de défense et dynamique de localisation
L'expansion budgétaire renforce la demande d'équipements de manière la plus directe lorsque le financement des acquisitions et les engagements d'approvisionnement national progressent conjointement. L'allocation du ministère de la Défense pour l'exercice 2026-27 était supérieure de 15,19 % aux estimations budgétaires de l'exercice 2025-26. Dans ce cadre, le budget d'acquisition en capital pour l'exercice 2026-27 était environ 24 % plus élevé que le budget correspondant de l'exercice 2025-26. Le ministère de la Défense a réservé 75 % du budget d'acquisition en capital de l'exercice 2026-27 aux achats auprès des industries nationales.[1] Cette réservation fait de la localisation une voie définie vers le financement des acquisitions, offrant aux producteurs d'équipements nationaux une opportunité plus précise que la seule allocation globale de défense.
Investissement accéléré dans les technologies de combat assistées par l'IA et les essaims autonomes
Les programmes de développement de la défense créent des opportunités spécifiques pour la reconnaissance par intelligence artificielle et le vol coordonné de drones. Lors d'Aero India 2025, l'armée de l'air indienne a attribué des fonds de développement à chaque équipe lauréate de la compétition Mehar Baba II pour la détection par essaim de drones d'objets étrangers sur les surfaces opérationnelles des aéronefs, à la suite de la conclusion de la compétition le 29 juillet 2024. Le défi DISC 14 de l'armée de terre, lancé le 19 mars 2026, recherchait un module d'intelligence artificielle pour la reconnaissance autonome, l'identification et le ciblage des systèmes d'aéronefs sans pilote. Les candidatures ont été clôturées le 4 mai 2026, dans l'attente des résultats. La DRDO a publié une demande de propositions du Fonds de développement technologique le 30 juillet 2026, pour le vol en formation serrée de plusieurs drones. Ces exigences offrent aux développeurs d'autonomie des opportunités distinctes en matière de reconnaissance et de vol coordonné, étendant la demande de développement au-delà de l'application d'inspection d'aérodrome financée.
Escalade des tensions géopolitiques aux frontières
Les incursions de drones donnent aux dépenses de sécurité aux frontières un objectif d'équipement précis. Le rapport annuel 2025-26 du ministère de la Défense a enregistré 863 intrusions de drones le long de la frontière indo-pakistanaise, dont 854 au Pendjab et au Rajasthan. Au 10 novembre 2025, l'armée de terre avait utilisé l'intégralité de son budget des pouvoirs d'urgence en recettes 2025. Les munitions représentaient 78 % des fonds d'approvisionnement central utilisés, tandis que 80 % des fonds des formations de terrain soutenaient les capacités de drones, de contre-drones et de frappe. Ces schémas de dépenses relient l'exigence de sécurité à la fois aux munitions approvisionnées centralement et aux capacités acquises plus près des formations opérationnelles. Pour les fournisseurs, les munitions et les équipements liés aux drones parviennent à l'armée de terre par différents canaux de dépenses, de sorte que la voie vers une commande dépend du niveau d'approvisionnement de l'exigence.
Émergence d'actifs spatiaux à double usage stimulant la demande de capacités C4ISR
L'infrastructure spatiale à double usage crée une opportunité pertinente pour la défense à travers la capacité de communications ainsi que les engins spatiaux eux-mêmes. En avril 2025, le Département de l'espace a indiqué que la flotte de satellites de communications opérationnels de l'Inde soutenait les communications sociétales et stratégiques en parallèle des télécommunications, du haut débit et de la radiodiffusion. Le ministère de la Défense a inauguré SANJAY, développé conjointement par l'armée de terre et Bharat Electronics, le 24 janvier 2025. Ce système de surveillance du champ de bataille fusionne les données des capteurs terrestres et aériens sur des réseaux sécurisés de données et de communications par satellite de l'armée de terre. L'annonce a prévu une induction progressive dans l'armée de terre de mars à octobre 2025. La conception de SANJAY achemine l'image fusionnée des capteurs du champ de bataille de l'armée de terre sur des réseaux de communications par satellite, liant les exigences en équipements C4ISR aux liaisons de communications spatiales.
Analyse de l'impact des contraintes*
| Contrainte | Impact (%) sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Vulnérabilités dans les chaînes d'approvisionnement en alliages critiques et en semi-conducteurs | -1.1% | À l'échelle nationale | Court terme (≤ 2 ans) |
| Cadre d'approvisionnement en défense inefficace et bureaucratique | -0.8% | À l'échelle nationale | Moyen terme (2 à 4 ans) |
| Les violations de la cybersécurité et le vol de propriété intellectuelle freinent les progrès de la R&D indigène | -0.4% | À l'échelle nationale | Long terme (≥ 4 ans) |
| Les dépenses élevées en pensions et salaires limitent l'investissement en capital | -0.3% | À l'échelle nationale | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Vulnérabilités dans les chaînes d'approvisionnement en alliages critiques et en semi-conducteurs
L'assemblage local de plateformes ne peut à lui seul supprimer l'exposition aux interruptions des approvisionnements en semi-conducteurs importés. En mai 2026, le NITI Aayog a signalé que de nombreuses pièces semi-conductrices utilisées dans les systèmes de défense indiens étaient produites à l'étranger.[2] Son évaluation a identifié une dépendance aux importations de semi-conducteurs dans les systèmes électroniques, les véhicules aériens sans pilote, ainsi que les plateformes navales et aéroportées. Des perturbations chez les grands fabricants de puces ou des catastrophes naturelles dans des centres d'approvisionnement tels que Taïwan et la Chine pourraient donc déclencher des pénuries affectant ces applications de défense. Une exposition partagée peut contraindre plusieurs programmes de plateformes simultanément, faisant de l'approvisionnement fiable en puces une condition pour convertir la capacité d'assemblage en équipements de défense achevés.
Cadre d'approvisionnement en défense inefficace et bureaucratique
Les retards d'acquisition peuvent réduire la valeur opérationnelle des équipements même lorsque l'exigence militaire sous-jacente a été reconnue. En mars 2026, la Commission permanente de la défense a recommandé des délais de livraison, avertissant que des retards d'approvisionnement excessifs pourraient rendre la technologie et les équipements obsolètes. Ce risque rend le délai entre la spécification d'une capacité et sa réception commercialement significatif pour les fournisseurs de systèmes en évolution rapide. Le Manuel d'approvisionnement de la défense 2025, en vigueur depuis le 1er novembre 2025, délègue les décisions d'approvisionnement en recettes aux autorités financières de terrain pour accélérer les approbations. Étant donné que l'acquisition en capital suit la Procédure d'acquisition de la défense plutôt que ce manuel, les fournisseurs d'équipements en capital à évolution rapide restent exposés à la perte potentielle de pertinence du produit décrite par la commission.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par forces armées :
les mises à niveau de plateformes soutiennent la demande de l'armée de terreL'armée de terre représentait une part de 46,01 % de la taille du marché de la défense en Inde en 2026, ce qui en fait le plus grand segment. Le 21 septembre 2026, le ministère de la Défense a contracté Accurate Industrial Controls Private Limited pour fournir des groupes d'alimentation auxiliaires pour les chars T-72 et T-90 utilisés par les formations mécanisées de l'armée de terre. Ces unités fournissent une source électrique alternative pour les systèmes de contrôle de tir, de tir, de stabilisation et les systèmes auxiliaires des chars. Cette exigence illustre comment une plateforme établie peut générer une demande d'équipements spécialisés sans achat de chars de remplacement, étendant l'opportunité commerciale aux fabricants de sous-systèmes.
La marine est le segment à la croissance la plus rapide, avec un CAGR prévu de 5,5 % sur la période 2027-2032. Le 15 octobre 2026, le ministère de la Défense a signé un contrat avec Bharat Dynamics Limited pour des torpilles lourdes Varunastra pour la marine. Cette arme anti-sous-marine lancée depuis un navire indigène a été développée par le Laboratoire des sciences et technologies navales, distinguant le développeur de la technologie du fournisseur de production contracté. Cette séparation crée une opportunité de fabrication autour d'une mission navale définie, montrant comment la croissance peut atteindre les producteurs d'armes spécialisées aux côtés des entreprises responsables de la construction des navires qui transportent ces équipements.



Par type :
l'échelle de la flotte et l'approvisionnement en systèmes sans pilote créent des opportunités différentesLes véhicules représentaient une part de marché de la défense en Inde de 28,02 % en 2026, ce qui en fait le plus grand segment. Le 27 mars 2025, le ministère de la Défense a signé un contrat avec Force Motors Ltd et Mahindra & Mahindra Ltd pour environ 5 000 véhicules légers pour les forces armées. Les contrats utilisaient la catégorie Achat (indien-conçu, développé et fabriqué de manière indigène), reliant l'approvisionnement en véhicules à la conception et à la production nationales. La commande relie l'éligibilité à la conception indigène à une exigence substantielle de ventes de véhicules légers, étendant l'approvisionnement national à la mobilité de flotte.
Les systèmes sans pilote sont le segment à la croissance la plus rapide, avec un CAGR prévu de 7,45 % sur la période 2027-2032. Un ensemble de 13 contrats d'approvisionnement d'urgence de l'armée de terre conclu le 24 juin 2025 comprenait des aéronefs à pilotage à distance, des munitions rôdeuses et plusieurs catégories de drones. Son étendue crée des opportunités dans différentes applications sans pilote plutôt qu'une seule configuration d'aéronef. Le C4ISR et la guerre électronique créent également une demande de modernisation, illustrée par le contrat du 7 avril 2025 avec Bharat Electronics Ltd. pour des suites de guerre électronique pour hélicoptères Mi-17 V5, des kits de modification, l'installation et les équipements associés. La modernisation d'un aéronef installé crée des activités de modification et d'installation en plus de la fourniture d'équipements, offrant aux fabricants d'électronique une voie supplémentaire vers les dépenses de défense.

Note: Parts de segment de tous les segments individuels disponibles à l'achat du rapport
Par domaine :
l'approvisionnement en artillerie et le contrôle du spectre élargissent la demandeLe domaine terrestre était le plus grand segment de domaine, représentant 37,35 % du marché en 2026. Le 14 août 2026, le ministère de la Défense a signé des contrats avec Tata Advanced Systems Limited et NIBE Private Limited pour des systèmes de munitions rôdeuses, des munitions et des accessoires pour les régiments d'artillerie de l'armée de terre. L'acquisition utilisait la catégorie Achat (indien) via la Procédure de suivi rapide. Cette combinaison d'une exigence d'artillerie spécifiée et d'une voie d'approvisionnement national oriente l'opportunité vers les fournisseurs capables de livrer un ensemble complet de systèmes de munitions, illustrant comment la demande terrestre inclut des capacités au-delà des plateformes blindées conventionnelles.
Le segment cyber et spectre électromagnétique est le segment à la croissance la plus rapide, avec un CAGR prévu de 6,98 % sur la période 2027-2032. Le 10 juin 2026, le ministère de la Défense a contracté Accord Software and Systems Private Limited pour 20 brouilleurs de système mondial de navigation par satellite à capacité améliorée pour la marine, exigeant au moins 75 % de contenu indigène. L'équipement est conçu pour dégrader l'acquisition et le suivi de signaux satellites adverses par brouillage ou leurrage. Les fournisseurs de contrôle du spectre font face à un plancher de contenu national en plus de l'exigence technique de déni de spectre de la marine.
Par nature d'approvisionnement :
la production nationale s'étend dans un système d'approvisionnement mixteLa production indigène était le plus grand segment avec une part de 61,82 % en 2026 et devrait être le segment à la croissance la plus rapide avec un CAGR de 5,3 % sur la période 2027-2032. Par ailleurs, la production annuelle de défense de l'Inde a augmenté de 15,6 % de l'exercice 2024-25 à un niveau record au cours de l'exercice 2025-26. Les producteurs privés ont contribué à hauteur de 24 % de la production de défense indienne au cours de l'exercice 2025-26, contre 22 % au cours de l'exercice 2024-25. Une stratégie d'approvisionnement indigène peut s'appuyer sur des producteurs publics et privés, ces derniers prenant davantage de poids à mesure que la production nationale s'étend.
L'approvisionnement étranger peut relier les plateformes militaires importées à des travaux d'intégration et de soutien nationaux. L'Inde et la France ont signé un accord le 28 avril 2025 pour 26 aéronefs Dassault Aviation Rafale-Marine pour la marine, comprenant 22 monoplace et 4 biplace. L'accord incluait un transfert de technologie pour l'intégration d'armes indigènes et couvrait séparément des équipements supplémentaires pour la flotte Rafale existante de l'armée de l'air. Il prévoyait également l'établissement d'installations indiennes de production de fuselages et de maintenance, réparation et révision pour les moteurs, capteurs et armes. Ces dispositions offrent aux fournisseurs nationaux des opportunités autour de l'adaptation et du soutien d'une plateforme étrangère, rendant l'acquisition étrangère compatible avec la participation industrielle locale.
Analyse géographique
Les États frontaliers du nord et de l'est ainsi que le Ladakh intègrent l'accès militaire et le soutien avancé dans la géographie de la demande d'équipements. Le 7 décembre 2025, le ministère de la Défense a inauguré 125 projets achevés de l'Organisation des routes frontalières à travers le Ladakh, le Jammu-et-Cachemire et 7 États, dont l'Arunachal Pradesh et le Sikkim. Les travaux comprenaient des routes et des ponts destinés à améliorer les liaisons vers les villages éloignés et les positions militaires avancées. L'amélioration de l'accès routier et des ponts peut rendre la livraison d'équipements plus réalisable à travers les postes frontières dispersés, reliant les fournisseurs aux utilisateurs militaires avancés.
La mer d'Arabie et le golfe du Bengale forment des zones opérationnelles connectées au sein d'un théâtre plus large de l'océan Indien. L'exercice TROPEX-25 de la marine s'est déroulé de janvier à mars 2025 dans ce théâtre, réunissant navires, sous-marins et aéronefs dans un cadre opérationnel coordonné. Au large de la côte ouest, la marine indienne et la Royal Navy ont commencé KONKAN-25 le 5 octobre 2025, avec des exercices anti-aériens, anti-surface et anti-sous-marins prévus pour sa phase maritime. Ces exercices relient les besoins en équipements aux capacités anti-aériennes, anti-surface et anti-sous-marines, donnant aux systèmes spécialisés un rôle aux côtés de la coordination entre navires, sous-marins et aéronefs.
La fabrication autour de Lucknow dans la ceinture Lucknow-Kanpur de l'Uttar Pradesh et à Kattupalli au Tamil Nadu illustre différents modèles de production. Le 18 octobre 2025, le ministre de la Défense et le chef du gouvernement de l'Uttar Pradesh ont inauguré le premier lot de missiles BrahMos fabriqués à l'installation d'intégration et de test de Lucknow. Cette installation a effectué l'assemblage, l'intégration et les tests, regroupant plusieurs activités de production de missiles en un seul endroit. Dans le cadre du contrat de 5 navires de la marine avec Hindustan Shipyard Limited, Larsen & Toubro Ltd. a été sous-traitée pour construire partiellement 2 navires à Kattupalli et a procédé à la découpe de l'acier pour le troisième navire le 20 février 2025. À Kattupalli, la sous-traitance ouvre un rôle de production sous le maître d'œuvre principal de la marine, tandis que Lucknow regroupe la séquence d'assemblage à test du missile au sein d'une seule installation.
Cadre réglementaire et perspectives
Cette comparaison de juridictions sélectionnées évalue l'Inde et l'Uttar Pradesh du point de vue d'un fabricant de défense agréé envisageant un projet Anchor ou Mega Anchor éligible. Les garanties nationales s'appliquent lors de la fabrication d'articles de défense sous licence, tandis que l'Uttar Pradesh offre un soutien foncier spécifique au corridor pour les unités aérospatiales et de défense définies. L'attractivité pour l'investissement combine donc les obligations attachées à la production sous licence avec les conditions régissant un emplacement industriel particulier.
Tableau réglementaire
| Facteur de décision | Inde | Uttar Pradesh |
|---|---|---|
| Autorité principale | Département de la production de défense | UPEIDA, l'agence de mise en œuvre nodale |
| Instruments ou orientations clés | Manuel de sécurité 2025 pour les industries de défense sous licence | Politique aérospatiale et de défense 2024, premier amendement |
| Effet commercial | Garanties de sécurité pour les articles de défense couverts par une licence de fabrication | Les unités aérospatiales et de défense Mega Anchor et Anchor bénéficient d'une remise de 25 % sur le prix de vente brut du terrain dans le Corridor de défense |
| Attractivité actuelle de la politique | Moyenne | Élevée |
| Orientation future de l'attractivité de la politique | Aucun changement | Aucun changement |
| Source: Mordor Intelligence | ||
L'attractivité nationale est Moyenne car les producteurs sous licence doivent maintenir des garanties de base lors de la fabrication des articles de défense couverts par leurs licences. Cette base soutient une perspective de continuité, tandis que les agences contractantes peuvent spécifier des exigences de cybersécurité plus élevées pour des projets particuliers en fonction de leurs évaluations des risques. L'Uttar Pradesh mérite une attractivité Élevée pour l'investisseur spécifié car la remise sur le terrain du corridor éligible améliore l'économie du site en plus des obligations de production nationales. La durée de 5 ans de la politique de l'État à compter de la notification, se terminant plus tôt si une politique de remplacement est notifiée, soutient la continuité dans ce cadre d'incitation.
Étapes de la chaîne de valeur
La comparaison suit la fabrication d'équipements, l'intégration de plateformes et le soutien au cycle de vie pour montrer où les fournisseurs captent de la valeur. Le 26 mars 2025, le ministère de la Défense a contracté Bharat Forge Limited pour des systèmes de canons d'artillerie tractés avancés et Tata Advanced Systems Limited pour des véhicules de remorquage de canons 6x6 pour l'armée de terre. Des contrats séparés pour le canon et le véhicule de remorquage font de la coordination des livraisons une partie intégrante de la fourniture d'une capacité d'artillerie utilisable, car l'armée de terre a besoin des deux équipements.
Tableau d'analyse de la chaîne de valeur
| Activité principale | Participants clés | Capture de valeur | Goulot d'étranglement | Réponse en matière de résilience |
|---|---|---|---|---|
| Fabrication d'équipements | Producteurs d'artillerie tels que Bharat Forge Limited ; producteurs de véhicules militaires tels que Tata Advanced Systems Limited | Ventes de canons et de véhicules | Alignement des livraisons de producteurs d'équipements distincts | Coordonner les calendriers de livraison des canons et des véhicules |
| Intégration de plateformes | Intégrateurs de capteurs et d'armes tels que Tata Advanced Systems Limited | Ventes de plateformes intégrées | Incompatibilités d'interfaces entre capteurs et armes | Résoudre les interfaces avant l'acceptation de la plateforme |
| Maintenance et soutien | Prestataires de soutien au cycle de vie sous contrat tels que Larsen & Toubro Ltd. | Contrepartie groupée pour le déploiement, la maintenance et le soutien au cycle de vie | Dépendance à la connaissance de la conception de la plateforme d'origine | Sécuriser l'assistance à la conception en parallèle du soutien local |
| Source: Mordor Intelligence | ||||
Le 19 novembre 2025, Larsen & Toubro Ltd. a annoncé un contrat de l'armée de terre pour produire des véhicules BvS10 Sindhu à Hazira.[3] Le contrat comprenait un soutien logistique intégré pour le déploiement initial, la maintenance et le soutien au cycle de vie. BAE Systems Hägglunds, le fabricant d'origine de la plateforme, devait fournir un soutien technique et de conception. Cet arrangement relie la fabrication locale à l'accès à la conception et au soutien continu, étendant la valeur du fournisseur au-delà de la vente du véhicule tout en faisant de ces capacités de soutien une partie intégrante de la proposition de livraison.
Paysage concurrentiel
Concentration du Marché
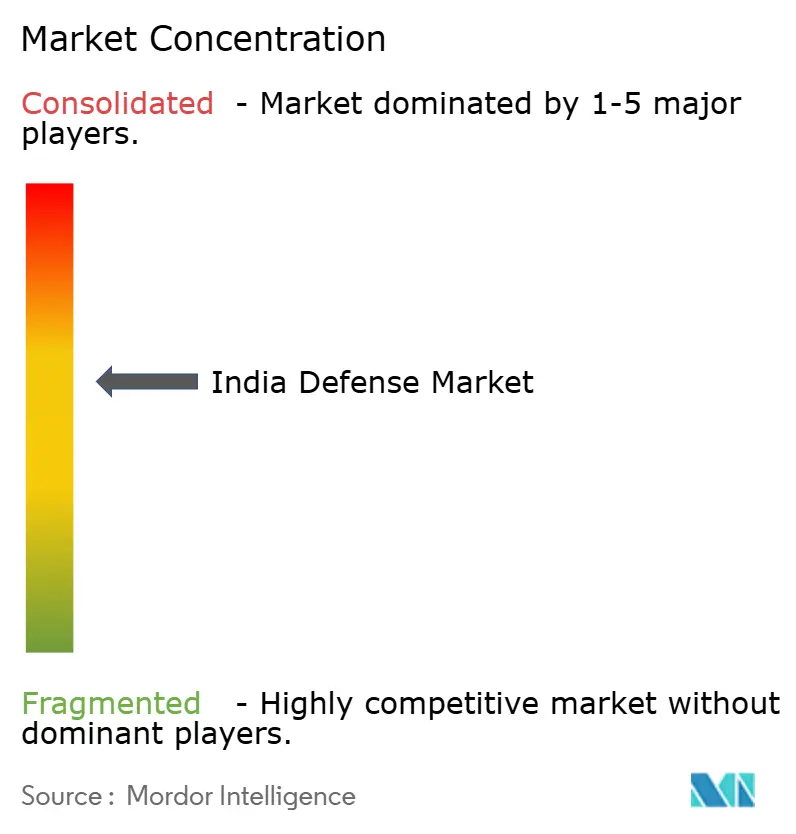
Les principaux fournisseurs forment un noyau spécialisé couvrant les plateformes aéronautiques et l'électronique de défense. Hindustan Aeronautics Limited (HAL) a obtenu 2 contrats du ministère de la Défense le 28 mars 2025 pour fournir 156 hélicoptères légers de combat Prachand, comprenant 66 pour l'armée de l'air et 90 pour l'armée de terre. Les livraisons devaient commencer la troisième année et se poursuivre sur 5 ans. Bharat Electronics Ltd. a été contractée pour fournir des radars de contrôle de tir de défense aérienne pour l'armée de terre dans la catégorie Achat (indien-conçu, développé et fabriqué de manière indigène).
La Defence Research & Development Organisation (DRDO) a remis 12 accords de licence de transfert de technologie couvrant 8 produits à des partenaires industriels le 29 octobre 2025. Bharat Electronics Ltd. a reçu la suite de guerre électronique D-29 à Bengaluru et les technologies de terminaux satellite portables et mini NATSAT à Panchkula, reliant différentes opérations spécialisées au transfert. L'octroi de licences peut élargir la portée technique d'un partenaire industriel sans que ce partenaire n'ait à développer lui-même chaque technologie. Bharat Dynamics Limited ayant également reçu la technologie de guidage laser sous licence accordée à Bharat Electronics, la capacité de production et d'intégration peut distinguer les fournisseurs s'appuyant sur la même conception de la DRDO.
Tata Advanced Systems Limited (Tata Group) a co-conçu le WhAP avec la DRDO, tandis que Larsen & Toubro Ltd. est un producteur de véhicules sous contrat soutenu par BAE Systems Hägglunds. Le 24 novembre 2025, Bharat Electronics et Safran Electronics and Defence ont convenu d'une coentreprise indienne proposée à 50:50 pour fabriquer, fournir et maintenir des armes air-sol à guidage de précision HAMMER pour l'armée de l'air et la marine. Le transfert de production par phases envisageait que BEL dirige l'assemblage final, les tests et l'assurance qualité, avec une localisation croissante jusqu'à 60 %. Les avis du ministère de février 2026 ont confirmé que la Procédure d'acquisition de la défense 2020 restait en vigueur dans l'attente de l'approbation du projet de DAP 2026, avec la catégorie Achat (indien-IDDM) classée au-dessus de la catégorie Achat (indien). La catégorie Achat (indien-IDDM) exige une conception et un développement indigènes, de sorte que l'assemblage local proposé dans le cadre de la coentreprise HAMMER ne suffirait pas à lui seul à établir l'éligibilité à cette catégorie d'approvisionnement prioritaire la plus élevée.
Leaders de l'industrie de la défense en Inde
-
Hindustan Aeronautics Limited (HAL)
-
Bharat Electronics Ltd.
-
Defence Research & Development Organisation (DRDO)
-
Tata Advanced Systems Limited (Tata Group)
-
Larsen & Toubro Ltd.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de la Défense en Inde Entreprises couvertes dans ce rapport
- Hindustan Aeronautics Limited (HAL)
- Defence Research & Development Organisation (DRDO)
- Bharat Electronics Ltd.
- Bharat Dynamics Limited (BDL)
- Larsen & Toubro Ltd.
- Tata Advanced Systems Limited (Tata Group)
- Kalyani Strategic Systems Ltd. (Bharat Forge Limited)
- Mahindra Defence Systems Limited
- Adani Defence & Aerospace
- Alpha Design Technologies Pvt Ltd.
- Goa Shipyard Limited
- Garden Reach Shipbuilders & Engineers Ltd (GRSE)
- Cochin Shipyard Limited
- Swan Defence and Heavy Industries Limited
- Data Patterns (India) Ltd.
- Paras Defence and Space Technologies Limited
- Rafael Advanced Defense Systems Ltd.
- Israel Aerospace Industries Ltd.
- Airbus SE
- The Boeing Company
- Reliance Defence Ltd.
- Mazagon Dock Shipbuilders Limited (MDL)
- Directorate of Ordnance (Coordination & Services)
Principales opportunités pour les acteurs du marché
La comparaison identifie des opportunités dans le remplacement des radars navals, la propulsion des navires de guerre et la mobilité de l'armée de terre. Le 7 septembre 2026, le Conseil d'acquisition de la défense a accordé une approbation de principe pour les radars Arudhra, le développement de turbines à gaz marines et l'approvisionnement ultérieur pour la marine, ainsi que des véhicules à haute mobilité pour l'armée de terre. Ces approbations de principe identifient les exigences des services autour desquelles les fournisseurs peuvent préparer des propositions de développement ou d'équipement.
Tableau des opportunités de marché
| Opportunité | Pourquoi maintenant | Acheteur / segment principal | Approche recommandée | Principal obstacle | Bénéficiaires probables |
|---|---|---|---|---|---|
| Remplacement des radars des stations aéronavales | Arudhra est destiné à remplacer les radars de surveillance des routes aériennes existants | Marine indienne | Préparer des packages de remplacement et d'intégration de radars | Maintenir la fonction de surveillance pendant la transition des équipements | Fabricants de radars et intégrateurs de systèmes |
| Propulsion indigène des navires de guerre | La voie approuvée comprend la conception, le développement et l'approvisionnement ultérieur de turbines | Marine indienne | Développer une capacité de propulsion autour de l'exigence navale définie | Achever le développement avant l'approvisionnement en production | Développeurs et fabricants de propulsion marine |
| Équipements à haute mobilité pour l'armée de terre | L'exigence de véhicules approuvée crée un pipeline d'approvisionnement | Armée de terre indienne | Adapter une plateforme de mobilité établie à la future exigence d'acquisition | Aligner la capacité du véhicule avec les exigences de mobilité de l'armée de terre | Fournisseurs de véhicules militaires, potentiellement Tata Advanced Systems Limited |
| Source: Mordor Intelligence | |||||
La propulsion indigène est l'ouverture stratégique centrale car le communiqué du ministère de la Défense sur l'approbation indique que les turbines à gaz marines devraient réduire la dépendance aux fournisseurs étrangers. Le portefeuille de véhicules à haute mobilité de Tata Advanced Systems fournit une base de capacités pertinente pour l'opportunité de l'armée de terre. Le remplacement des radars offre la perspective la plus directe de revenus d'équipements plus précoces car la voie des turbines nécessite d'abord une conception et un développement dans le cadre de l'approbation de principe.
Développements industriels récents dans Marché de la Défense en Inde
- Oct 2026 : Le ministère de la Défense a signé un contrat avec Bharat Dynamics Limited pour des torpilles anti-sous-marines lancées depuis un navire Varunastra pour la marine indienne le 15 octobre.
- Sep 2026 : Le ministère de la Défense a signé un contrat avec Accurate Industrial Controls Private Limited pour des groupes d'alimentation auxiliaires pour les chars T-72 et T-90 le 21 septembre.
- Juil 2026 : Adani Defence & Aerospace a posé la première pierre d'un projet intégré de fabrication de missiles à Shivpuri, Madhya Pradesh, le 5 juillet.
Marché de la Défense en Inde Portée du rapport et méthodologie de recherche
Définition et couverture du marché
Le marché de la défense en Inde couvre les équipements et systèmes militaires approvisionnés pour les besoins de défense de l'Inde, y compris les mises à niveau et la modernisation. Sa valeur correspond aux dépenses annuelles de défense consacrées à ces approvisionnements en Inde, mesurées en USD.
Exclusions du périmètre : Les salaires et pensions du personnel de défense, les services courants d'exploitation, de maintenance et de révision vendus séparément, les services de formation vendus sans équipements de formation, ainsi que les équipements et systèmes civils ou commerciaux non approvisionnés pour les besoins de défense de l'Inde sont exclus.
Aperçu de la segmentation
- Par forces armées
- Armée de l'air
- Armée de terre
- Marine
- Par type
- Formation et protection du personnel
- C4ISR et guerre électronique
- Véhicules
- Armes et munitions
- Systèmes sans pilote
- Systèmes spatiaux et cybernétiques
- Par domaine
- Terrestre
- Aérien
- Naval
- Spatial
- Cybernétique et spectre électromagnétique
- Par nature d'approvisionnement
- Production indigène
- Approvisionnement étranger
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Le communiqué du Budget de l'Union 2026-27 du ministère de la Défense et les calendriers de demandes du Budget de l'Union fournissent le contexte d'allocation et d'acquisition en capital, tandis que les documents du Rapport annuel 2024-25 du ministère de la Défense et les communiqués d'approvisionnement du Bureau d'information de la presse, tels que l'avis d'approvisionnement d'urgence de l'armée de terre 2025, aident à suivre les catégories d'équipements, les contrats et le calendrier d'approvisionnement.
Les dépôts d'entreprises et les documents destinés aux investisseurs peuvent compléter le contexte au niveau des fournisseurs, tandis que la presse économique réputée peut aider à recouper les commandes annoncées et les développements de livraison. Ces sources ne sont pas exhaustives, et d'autres sources informent la collecte, la validation et la clarification.
Entretiens primaires et enquêtes
La conception de la recherche rechercherait des entretiens ou des enquêtes structurées avec des responsables de l'approvisionnement, des programmes, des finances et des produits axés sur l'Inde chez les fournisseurs de défense, les intégrateurs et les organismes industriels concernés. Leurs estimations éclairées peuvent tester l'interprétation des données publiques sur les budgets, les acquisitions, les livraisons et les fournisseurs, notamment pour déterminer quelles activités relèvent des dépenses d'approvisionnement et de mise à niveau d'équipements. Lorsque les données sont incomplètes ou incohérentes, les analystes peuvent documenter l'élément ouvert, demander des éclaircissements auprès d'un autre répondant ou d'une autre source qualifiée, et le trianguler par rapport à des indicateurs indépendants d'approvisionnement et d'entreprise.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 30 % | Directeurs généraux : 20 % | |
| Niveau intermédiaire : 50 % | Responsables fonctionnels/d'unité : 35 % | |
| Petits acteurs : 20 % | Responsables : 45 % |
Dimensionnement du marché et prévisions
L'estimation part des dépenses annuelles d'approvisionnement en équipements de défense de l'Inde, y compris les achats étrangers et les mises à niveau reconnues, et utilise une allocation descendante de ces dépenses entre les forces armées, les types d'équipements, les domaines opérationnels et l'approvisionnement indigène ou étranger. Les allocations budgétaires et les estimations révisées indiquent l'enveloppe de financement, les approbations d'acquisition et les contrats signés montrent le calendrier et la catégorie de la demande, la part d'approvisionnement national distingue les canaux d'approvisionnement, et les divulgations des fournisseurs et les livraisons annoncées aident à tester le rythme auquel les dépenses se transforment en approvisionnement d'équipements, tandis que les prix des contrats et la composition des plateformes aident à expliquer les variations de valeur. Les analystes peuvent utiliser l'analyse de scénarios pour prévoir l'enveloppe d'approvisionnement et les parts de segments, en faisant varier le financement des acquisitions, la localisation, le calendrier de livraison et la composition des plateformes et systèmes, avec l'apport d'experts utilisé pour remettre en question la direction et le calendrier de ces hypothèses au niveau des variables. Des vérifications ascendantes sélectives peuvent comparer les valeurs de contrats échantillonnés et les agrégats des fournisseurs avec les totaux descendants. Lorsque les valeurs divulguées ou le calendrier de livraison sont incomplets, l'analyste peut conserver une fourchette documentée, la tester par rapport à des contrats comparables et des calendriers budgétaires, et éviter de traiter un résidu non étayé comme une dépense mesurée.
Validation des données et cycle de mise à jour
Les analystes triangulent les calendriers budgétaires, les approbations d'acquisition, les contrats signés, les divulgations des fournisseurs et les signaux indépendants de livraison ou de production, puis examinent les changements inhabituels dans les totaux, les parts de segments, les prix ou le calendrier par rapport aux enregistrements sous-jacents. Un second examen vérifie la cohérence du périmètre, l'arithmétique, les unités, les années et si chaque observation constitue une dépense d'approvisionnement plutôt qu'un coût de personnel ou de service vendu séparément. Les analystes reprennent contact avec un répondant qualifié ou un propriétaire de source lorsqu'un écart matériel, un conflit ou une variance inexpliquée subsiste. La série est actualisée annuellement, révisée entre les cycles lorsqu'un événement budgétaire, politique ou d'approvisionnement important modifie les perspectives, et fait l'objet d'un examen préalable à la livraison, les anomalies non résolues étant conservées pour examen avant validation finale.
Taille du marché de la défense en Inde selon Mordor Intelligence comparée aux autres estimations publiées
Les estimations de défense peuvent différer lorsque l'approvisionnement en équipements est combiné avec les dépenses de personnel ou les services de soutien vendus séparément. L'étude mesure les équipements et systèmes approvisionnés pour les besoins de défense de l'Inde, y compris les mises à niveau et la modernisation reconnues, tout en maintenant les salaires, les pensions et les exclusions de services autonomes déclarées en dehors du total.
Les principaux facteurs d'écart comprennent la frontière d'approvisionnement et le moment où le financement approuvé se transforme en approvisionnement d'équipements. Les allocations budgétaires établissent l'enveloppe de financement, les approbations d'acquisition et les contrats indiquent la demande, et les divulgations des fournisseurs et les livraisons aident à vérifier le calendrier et la composition des dépenses.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 33,05 milliards USD (2027) | |
| Consultance régionale A | 35,84 milliards USD (2027) | Sur sa base 2027, cette estimation est supérieure de 8,4 % à la valeur 2027 de ce rapport de 33,05 milliards USD. Sa base accessible aux fournisseurs inclut la maintenance, la R&D de défense et l'approvisionnement en sécurité frontalière ou côtière au-delà des acquisitions et mises à niveau d'équipements. |
| Consultance régionale B | 23,13 milliards USD (2023) | Sur sa base 2023, cette estimation est inférieure de 30,0 % à la valeur 2027 de ce rapport de 33,05 milliards USD, 4 ans plus tard. Son estimation est une base 2023 précédant quatre ans des perspectives de croissance 2024-2030 déclarées. |
Mordor Intelligence lie la base de référence à l'approvisionnement plutôt que de traiter l'ensemble du budget de défense comme une demande d'équipements. Les vérifications de financement, de contrats et de livraisons aident les acheteurs à évaluer l'opportunité d'équipements sur une base cohérente.
Questions clés auxquelles répond le rapport
Quelle est la taille et les perspectives de croissance du marché de la défense en Inde ?
La taille est projetée à 33,05 milliards USD en 2027 et à 41,42 milliards USD d'ici 2032, avec un CAGR de 4,62 % sur la période 2027-2032.
Qu'est-ce qui stimule la demande d'équipements de défense en Inde ?
Le budget d'acquisition en capital de l'exercice 2026-27 a réservé 75 % aux achats auprès des industries nationales, renforçant les opportunités de fabrication locale.
Quel est le plus grand segment acheteur parmi les forces armées ?
L'armée de terre détenait la plus grande part à 46,01 % en 2026.
Quelles organisations façonnent le paysage des fournisseurs de défense ?
Hindustan Aeronautics Limited, Bharat Electronics Ltd., la Defence Research & Development Organisation, Tata Advanced Systems Limited et Larsen & Toubro Ltd. sont des participants clés.
Quel est le principal risque d'exécution pour les fabricants de défense ?
La dépendance aux pièces semi-conductrices importées expose les systèmes de défense indiens aux perturbations mondiales de l'approvisionnement, comme l'a signalé le NITI Aayog en mai 2026.
Comment les rôles industriels de défense diffèrent-ils à travers l'Inde ?
Le premier lot de BrahMos de Lucknow en octobre 2025 et la découpe de l'acier pour les navires navals à Kattupalli, Tamil Nadu, en février 2025 illustrent les rôles d'intégration de missiles et de construction navale.