
Taille et Part du Marché des Prothèses Orthopédiques
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 4.28 Milliards de dollars |
| Taille du Marché (2031) | 5.77 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 6.17 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché des Prothèses Orthopédiques par Mordor Intelligence
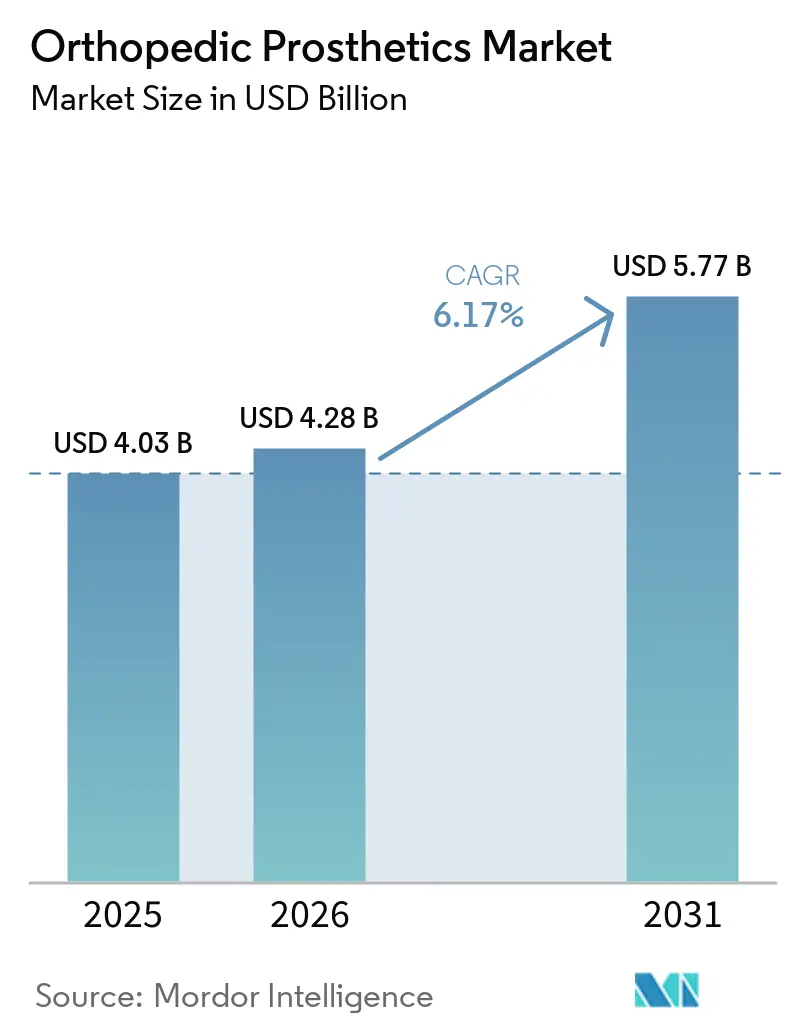
La taille du marché des prothèses orthopédiques en 2026 est estimée à 4,28 milliards USD, en croissance par rapport à la valeur de 2025 de 4,03 milliards USD, avec des projections pour 2031 montrant 5,77 milliards USD, croissant à un CAGR de 6,17% sur la période 2026-2031.
La croissance continue est soutenue par l'augmentation des amputations liées au diabète, les membres à interface neurale de pointe et l'élargissement de l'accès aux capacités d'impression 3D à faible coût qui raccourcissent les cycles de production et améliorent la personnalisation. Le vieillissement démographique, associé à la prévalence de l'arthrose, élargit la base d'utilisateurs adressable, tandis que les programmes de réhabilitation des vétérans de la défense en Asie-Pacifique accélèrent la diffusion technologique dans les économies émergentes. La différenciation concurrentielle repose désormais sur le retour sensoriel en temps réel, les alternatives en fibre de carbone et la préparation à la cybersécurité pour les dispositifs connectés, créant un paysage dynamique dans lequel les acteurs établis et les start-ups poursuivent l'intégration verticale et la spécialisation de niche. Des environnements de remboursement stricts et des pénuries d'approvisionnement en titane tempèrent les marges à court terme, mais incitent également les fabricants à rationaliser les chaînes d'approvisionnement et à localiser les centres de fabrication additive.
Principaux Enseignements du Rapport
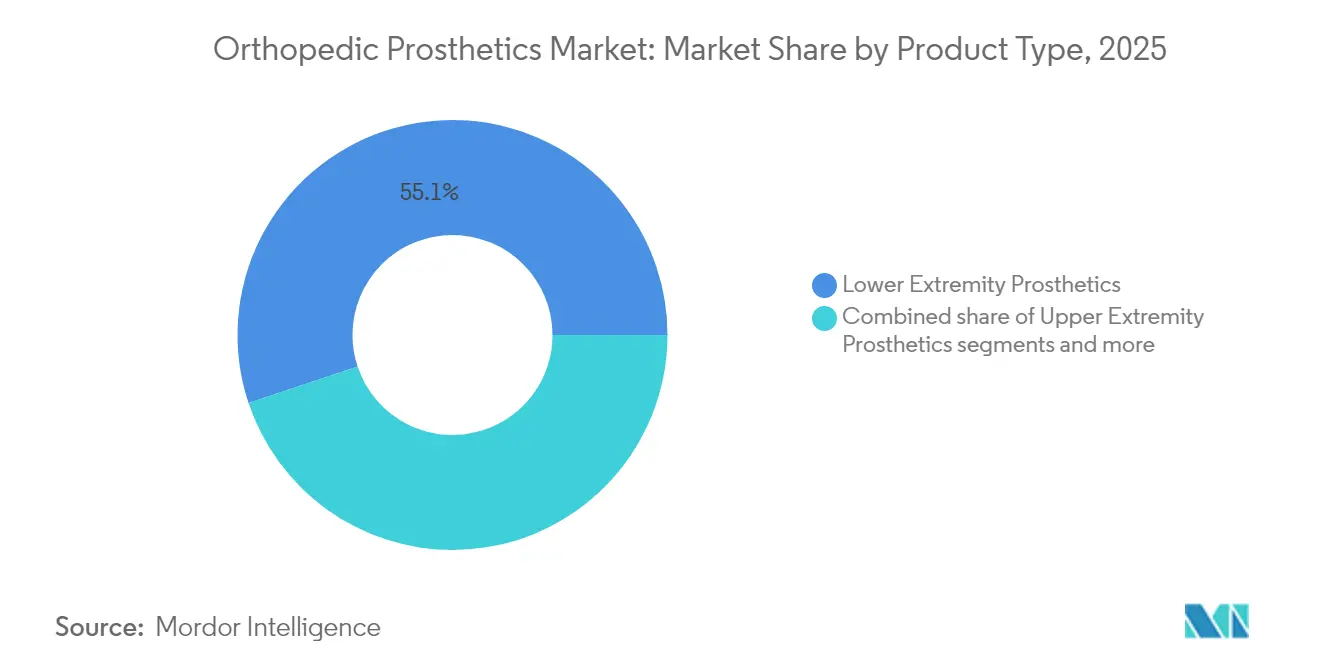
- Par catégorie de produit, les prothèses des membres inférieurs représentaient 55,12% de la part du marché des prothèses orthopédiques en 2025 ; les liners devraient afficher le CAGR le plus rapide de 9,52% jusqu'en 2031.
- Par technologie, les systèmes conventionnels étaient en tête avec une part de revenus de 45,10% en 2025, tandis que les dispositifs robotiques et contrôlés par microprocesseur devraient se développer à un CAGR de 9,91% jusqu'en 2031.
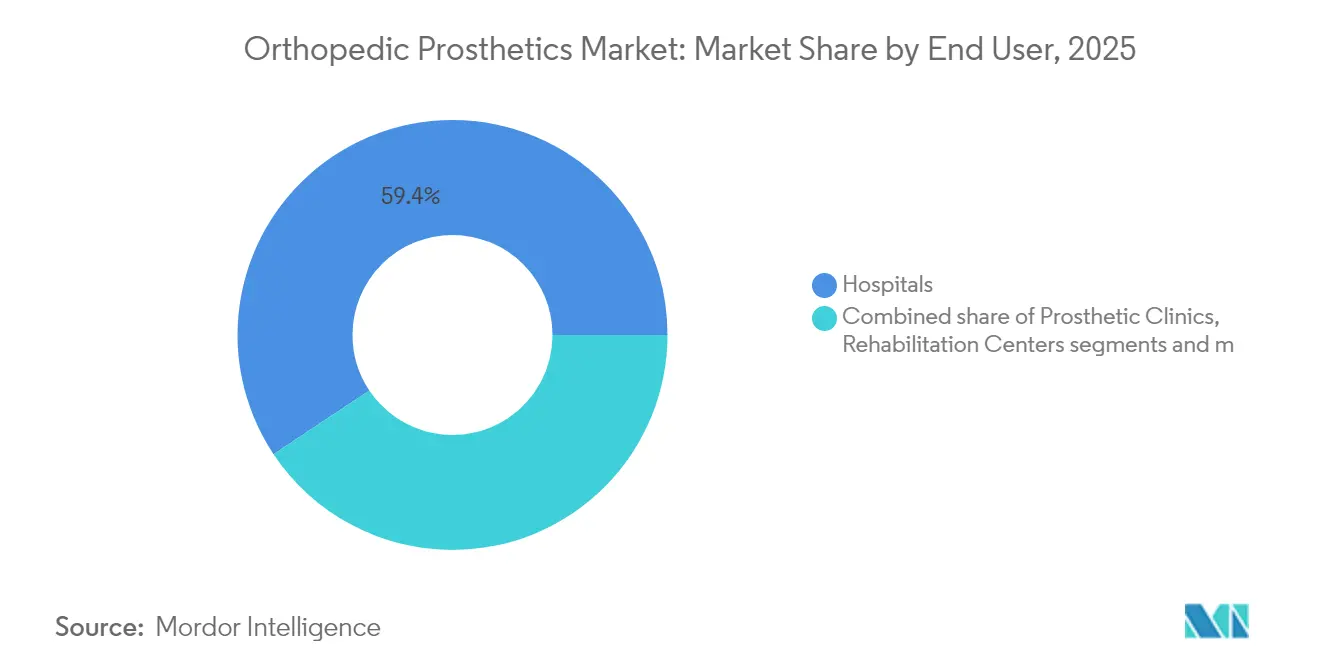
- Par utilisateur final, les hôpitaux représentaient 59,35% de la taille du marché des prothèses orthopédiques en 2025, tandis que les soins à domicile connaîtront la croissance la plus rapide avec un CAGR de 10,32% entre 2026 et 2031.
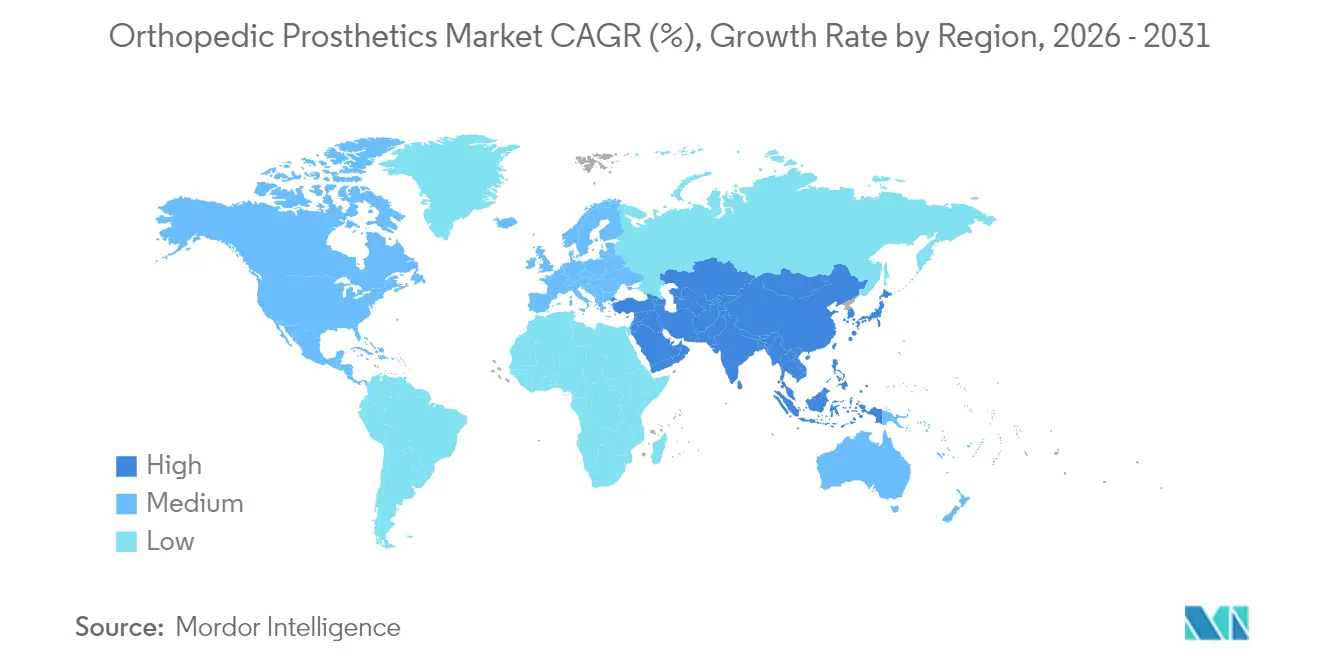
- Par géographie, l'Amérique du Nord représentait 41,88% de la part régionale en 2025 ; l'Asie-Pacifique devrait enregistrer un CAGR de 10,71% jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Facteurs de Croissance*
| Facteur | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel d'Impact |
|---|---|---|---|
| Augmentation des amputations liées au diabète | +2.1% | Mondial, avec l'impact le plus élevé en Amérique du Nord et en Asie-Pacifique | Moyen terme (2-4 ans) |
| Vieillissement de la population et prévalence de l'arthrose | +1.8% | Mondial, en particulier les marchés développés | Long terme (≥ 4 ans) |
| Avancées dans les membres à microprocesseur et myoélectriques | +1.5% | Amérique du Nord, Europe, marchés principaux d'Asie-Pacifique | Moyen terme (2-4 ans) |
| Expansion des centres de services d'impression 3D dans les marchés émergents | +1.2% | Asie-Pacifique, Amérique Latine, Moyen-Orient et Afrique | Court terme (≤ 2 ans) |
| Hausse du financement de la réhabilitation des vétérans de la défense en Asie-Pacifique | +0.9% | Asie-Pacifique, avec des retombées vers d'autres régions | Court terme (≤ 2 ans) |
| Croissance des ventes de composants après-vente par commerce électronique | +0.7% | Mondial, avec adoption précoce en Amérique du Nord et en Europe | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
L'Augmentation des Amputations Liées au Diabète Stimule l'Expansion du Marché
Plus d'un million d'amputations des membres inférieurs liées au diabète surviennent chaque année, augmentant fortement la demande de conceptions d'emboîtures sophistiquées qui réduisent les forces de cisaillement et améliorent le contrôle des infections pour les surfaces cutanées fragiles. Les filières spécialisées de soins des pieds aux États-Unis, en Chine et en Inde orientent désormais les patients vers une intervention prothétique plus précoce, avançant les cycles de remplacement et élargissant les ventes récurrentes de composants. Les fabricants répondant à cette hausse de volume investissent dans des pylônes en composite de carbone plus légers qui s'adaptent aux schémas de marche neuropathiques et réduisent la dépense énergétique. Le phénomène est particulièrement aigu en Asie-Pacifique urbaine où les changements rapides de mode de vie entraînent une prévalence plus élevée du diabète, alignant l'expansion du marché régional avec les priorités de santé publique et les initiatives de perte de membres financées par des donateurs.
Le Vieillissement de la Population Amplifie la Demande Liée à l'Arthrose
Les âges médians dépassent 40 ans en Europe du Nord, au Japon et en Australie, élargissant le bassin de personnes âgées nécessitant des remplacements articulaires et, dans les scénarios de révision, des prothèses partielles de membres. Les cohortes du baby-boom se distinguent des générations précédentes en exigeant des genoux prothétiques à haute activité qui permettent de jouer au golf, de faire de la randonnée et du jogging léger. Par conséquent, les priorités de conception se sont orientées vers des unités à microprocesseur à amortissement adaptatif qui modulent la phase oscillante en temps réel. Les payeurs remboursent de plus en plus ces dispositifs haut de gamme lorsqu'ils sont associés à des preuves de réduction des chutes, renforçant le cycle de mise à niveau pour les athlètes âgés. Les hôpitaux ont introduit des programmes d'orthopédie gériatrique intégrant le dépistage de la densité osseuse avec la sélection prothétique, soutenant davantage le renouvellement durable des dispositifs.
Percée Technologique des Microprocesseurs et de la Myoélectricité
La chirurgie d'interface myoneurale agoniste-antagoniste (AMI) du MIT permet une déambulation 41% plus rapide, signalant un changement de paradigme où les interfaces cerveau-ordinateur offrent un retour proprioceptif inégalé par les membres mécaniques traditionnels. Des start-ups intègrent des classificateurs d'intelligence artificielle qui prédisent l'intention de foulée des millisecondes à l'avance, lissant les transitions sur terrain irrégulier. Des codes de remboursement pilotes pour les genoux motorisés, tels que le HCPCS L5827, établissent des voies de paiement plus claires et encouragent l'adoption par les fournisseurs. Alors que le réglage algorithmique s'effectue via le cloud, la résilience en matière de cybersécurité devient obligatoire ; la directive de la FDA de 2025 traite désormais la documentation de modélisation des menaces comme un élément de validation pour l'approbation préalable à la mise sur le marché.
L'Impression 3D Démocratise l'Accès dans les Marchés Émergents
La fabrication additive à faible coût réduit les délais de production des emboîtures de plusieurs semaines à quelques heures, permettant aux cliniques rurales de stocker des bibliothèques de conception numérique plutôt que des inventaires physiques. Les laboratoires de fabrication communautaires au Vietnam et en Indonésie utilisent des flux de travail de fabrication prothétique à faible coût qui atteignent des résultats de confort comparables à ceux des importations étrangères. Les municipalités d'Amérique Latine achètent désormais des mains pédiatriques pour 50 à 500 USD, remplaçant les dons traditionnels qui dépassaient autrefois 50 000 USD. Les fournisseurs multinationaux s'associent à des bureaux locaux pour valider la résistance des polymères et créer des réseaux de distribution du dernier kilomètre, s'intégrant ainsi dans des chaînes de valeur naissantes bien avant que les seuils de revenus ne justifient des importations premium.
Analyse de l'Impact des Facteurs de Frein*
| Facteur de Frein | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel d'Impact |
|---|---|---|---|
| Coût élevé des dispositifs et remboursement incohérent | -1.4% | Mondial, avec l'impact le plus élevé dans les marchés émergents | Moyen terme (2-4 ans) |
| Pénurie de prothésistes certifiés dans les pays en développement | -0.8% | Asie-Pacifique, Amérique Latine, Moyen-Orient et Afrique | Long terme (≥ 4 ans) |
| Goulots d'étranglement dans l'approvisionnement en titane et en fibre de carbone | -0.6% | Mondial, avec un impact particulier sur l'Amérique du Nord et l'Europe | Court terme (≤ 2 ans) |
| Contrôle de la cybersécurité des prothèses intelligentes | -0.4% | Amérique du Nord, Europe, marchés principaux d'Asie-Pacifique | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Les Incohérences de Remboursement Limitent l'Accès au Marché
Les bénéficiaires de Medicare aux États-Unis paient encore 3 580 USD de leur poche par membre malgré l'assurance, une barrière qui incite à l'abandon des dispositifs, réduisant les cycles de remplacement et les ventes après-vente. La réduction de 25% du remboursement en France en 2025 a entraîné des sorties de fournisseurs et des pénuries sporadiques d'implants, soulignant comment les changements de politique remodèlent la disponibilité de l'offre. Les start-ups contrecarrent la pression sur les marges en louant plutôt qu'en vendant des genoux à microprocesseur, en regroupant les mises à jour logicielles et la maintenance dans des plans d'abonnement alignés sur les cycles budgétaires des payeurs.
Les Pénuries de Main-d'Œuvre Limitent la Capacité de Prestation de Services
L'Australie ne compte que 1,62 prothésiste pour 100 000 habitants, un ratio encore plus faible en Asie du Sud-Est et en Afrique subsaharienne, limitant ainsi le débit des procédures indépendamment du stock de dispositifs. Les plateformes de télé-appareillage utilisant des scanners de membres 3D atténuent les lacunes rurales, mais les cadres réglementaires pour l'alignement à distance restent immatures. Des bourses gouvernementales et des modules de certification accélérée sont en cours d'expérimentation en Indonésie et au Kenya, mais l'impact se matérialisera sur le long terme. Les fournisseurs intègrent donc des tutoriels vidéo guidés par des cliniciens et des analyses de cartographie de pression pilotées par l'intelligence artificielle dans leurs offres de services pour simplifier certaines tâches d'ajustement pour les agents de santé communautaires.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Type de Produit :
La Dominance des Membres Inférieurs Face à l'Innovation des LinersLes solutions pour membres inférieurs représentaient 55,12% de la taille du marché des prothèses orthopédiques en 2025, ancrées par les procédures transtibiales et transfémorales à haute incidence. La concentration de la demande crée des économies d'échelle que les fabricants exploitent pour financer la R&D pour les adaptateurs rotatifs de nouvelle génération qui tolèrent des charges de torsion plus élevées lors des sports. Les liners, bien que représentant un pool de revenus plus modeste, affichent un CAGR de 9,52% jusqu'en 2031 en répondant à la gestion de la transpiration cutanée et aux fluctuations du volume du moignon, deux facteurs fortement corrélés à l'abandon des dispositifs. Les nouveaux gels en élastomère thermoplastique infusés de nanoparticules antimicrobiennes prolongent les intervalles de remplacement des liners, générant des ventes récurrentes avec une supervision clinique minimale. Les prothèses spécialisées pour le sport, bien que de niche, attirent des prix premium et servent de vitrines de marque qui inspirent les mises à niveau des membres supérieurs grand public. La part du marché des prothèses orthopédiques pour les emboîtures augmente progressivement à mesure que les treillis imprimés en 3D sur mesure remplacent les coques en fibre de verre stratifiées à la main, réduisant le poids de 30% et améliorant la circulation d'air pour les coureurs de marathon.



Par Technologie :
Les Systèmes Conventionnels Cèdent la Place à l'Innovation RobotiqueLes membres passifs conventionnels ont conservé 45,10 % de la part des revenus en 2025 en raison de leur accessibilité financière et de leur fiabilité éprouvée de longue date chez les utilisateurs à faible mobilité. Néanmoins, les plateformes robotiques et à commande par microprocesseur s'accélèrent à un CAGR de 9,91 %, élargissant la taille du marché des prothèses orthopédiques pour les dispositifs haute performance. Les genoux algorithmiques, tels que l'unité de BionicM, commercialisée aux alentours de 51 000 USD, intègrent un micrologiciel actualisable via le cloud, permettant des améliorations fonctionnelles sans remplacement du matériel. Les constructions hybrides associent des poignets myoélectriques à des verrous de coude passifs afin d'adapter les rapports valeur/coût selon la classe d'activité, favorisant une adoption plus large des prothèses robotiques. Par ailleurs, la fabrication additive réduit le coût des matières premières jusqu'à 40 % pour les pieds d'entrée de gamme, permettant aux distributeurs régionaux de pratiquer des prix compétitifs tout en préservant leurs marges grâce à un approvisionnement local en résine.
La miniaturisation des capteurs et le maillage Bluetooth basse consommation intègrent davantage les membres dans les écosystèmes IoT hospitaliers, permettant une analyse à distance de la démarche, tout en soulevant des vulnrabilités face aux cyberattaques, auxquelles répond la dernière directive de la FDA.
Par Utilisateur Final :
La Dominance des Hôpitaux Se Déplace vers les Soins à DomicileLes hôpitaux et les unités de recherche pharmaceutique-biotechnologique représentaient 59,35% des revenus des utilisateurs finaux en 2025, reflétant la concentration de l'expertise chirurgicale et des essais cliniques financés par des subventions. Cependant, les soins à domicile captureront une croissance incrémentale disproportionnée à un CAGR de 10,32% à mesure que les logiciels de télé-rééducation débloquent des séances de physiothérapie à distance et un réglage de la démarche basé sur le cloud. Les cliniques prothétiques restent essentielles pour les ajustements personnalisés, mais leur offre de services intègre des forfaits d'étalonnage de capteurs par abonnement qui augmentent les revenus récurrents.
Les centres de rééducation se différencient via des modules d'entraînement à l'équilibre activés par réalité virtuelle qui raccourcissent les séjours hospitaliers. Les centres chirurgicaux ambulatoires élargissent la capacité de révision dans les zones urbaines, contribuant à désengorger les hôpitaux tertiaires. Les agences militaires et des anciens combattants continuent d'investir des fonds de R&D — 150 millions USD approuvés pour l'exercice fiscal 2025 — façonnant directement les spécifications des composants pour l'opérabilité en terrain difficile et l'imperméabilisation.

Analyse Géographique
Marché des Prothèses Orthopédiques en Amérique du Nord
L'Amérique du Nord a conservé une part de revenus régionale de 41,88 % en 2025, portée par une couverture d'assurance remboursant les genoux et bras à microprocesseur haut de gamme, ainsi que par des réseaux denses de praticiens certifiés. Les États-Unis stimulent l'innovation régionale en accueillant des recherches phares sur l'AMI et l'OMP qui confèrent un effet de halo en matière de leadership technologique sur l'ensemble du marché des prothèses orthopédiques. Le Canada s'appuie sur des plateformes de téléorthétique interprovinciales pour étendre l'accès aux communautés du Nord, tandis que le Mexique intègre des clusters maquiladora pour co-fabriquer des pylônes légers destinés à l'exportation.
Marché des Prothèses Orthopédiques en Asie-Pacifique
L'Asie-Pacifique, dont la croissance est prévue à un CAGR de 10,71 %, combine une prévalence exceptionnellement élevée du diabète avec des déploiements ambitieux de couverture santé universelle. Les innovateurs locaux chinois accélèrent le développement de prises imprimées en 3D à faible coût qui sous-cotent les importations de 35 %. Les achats publics indiens de pieds modulaires pour les centres de traumatologie de niveau district contribuent également à augmenter les volumes. Le Japon et la Corée du Sud repoussent les frontières en matière de retour sensoriel, stimulant la demande régionale de mises à niveau avancées de micrologiciels. L'Australie, malgré la pénurie de praticiens, maintient un taux d'adoption élevé des outils d'alignement guidés par l'intelligence artificielle qui compensent les lacunes en main-d'œuvre. Les projets humanitaires régionaux, tels que l'aide prothétique à distance dans les zones de conflit, illustrent la diffusion transfrontalière de fichiers de conception via des réseaux satellitaires. L'Europe présente un environnement mature et à forte réglementation où les plafonds de prix compriment les marges, tout en maintenant des normes de pratique clinique rigoureuses. L'Allemagne est pionnière dans les initiatives de recyclage de la fibre de carbone pour atténuer la pénurie de matériaux, tandis que le Royaume-Uni accélère les projets pilotes d'orthopédie numérique dans le cadre du Plan à long terme du NHS. Les réductions de remboursement en France créent des pénuries localisées, favorisant les circuits d'importation parallèle et suscitant un débat sur la tarification durable. L'Amérique du Sud, le Moyen-Orient et l'Afrique représentent collectivement une part modeste aujourd'hui, mais affichent une croissance à un chiffre élevé à mesure qu'émergent des pôles d'impression 3D au Brésil et aux Émirats arabes unis, réduisant progressivement les délais de livraison pour les coques cosmétiques culturellement adaptées et les pieds absorbeurs de chocs.
Paysage réglementaire
La réglementation des prothèses orthopédiques couvre la classification des dispositifs, l'évaluation de la conformité, ainsi que les normes de performance et de matériaux. Aux États-Unis, les prothèses de membre inférieur assemblées en externe relèvent du 21 CFR 890.3500 (Classe II), et les systèmes connectés ou à risque plus élevé peuvent entraîner des exigences plus strictes concernant la documentation logicielle et les contrôles post-commercialisation. En mars 2026, la FDA a enregistré une approbation de supplément PMA (P190009/S010) pour le système d'implant OPRA d'Integrum AB, avec des modifications d'étiquetage liées à son étude post-approbation.
Les mises à jour des normes affectent également la vérification de conception et la qualification des fournisseurs à l'échelle mondiale. La norme ISO 22675:2024 (publiée en décembre 2024) a mis à jour les essais cycliques et statiques pour les dispositifs de pied-cheville prothétiques. L'ISO/DIS 22523.2 a achevé sa phase d'enquête/vote le 24 avril 2026, faisant progresser les exigences et les méthodes d'essai pour les prothèses et orthèses de membre externe, ce qui relève le niveau des preuves d'intégrité mécanique et peut augmenter la charge documentaire dans le cadre de la voie d'évaluation de conformité du règlement européen sur les dispositifs médicaux (MDR 2017/745).
Analyse de la chaîne de valeur
La chaîne de valeur débute avec des intrants tels que la fibre de carbone, les silicones et élastomères, et les métaux. Elle se poursuit à travers la fabrication de composants (usinage, moulage par injection, et électronique et capteurs pour les unités microprocesseurs) puis vers l'assemblage en pieds, genoux, emboîtures, manchons et composants modulaires. La création de valeur finale a tendance à se concentrer en aval, dans l'ajustement spécifique au patient, l'alignement et la rééducation dispensés par les hôpitaux, les cliniques de prothèses et les centres de rééducation, où des prothésistes certifiés traduisent les objectifs cliniques de démarche en configuration de dispositif, réglage logiciel et maintenance continue.
Le flux commercial vers les cliniques utilise un mélange de ventes directes aux cliniques, de distribution en gros via des entrepôts régionaux, et de modèles de dépôt-vente pour les configurations à plus forte valeur nécessitant une disponibilité dans plusieurs tailles pour un ajustement rapide. La chaîne se scinde entre les composants de gamme grand public produits en masse, soutenus par un approvisionnement mondial et une expédition en gros volume, et les dispositifs haut de gamme ou personnalisés où la fabrication additive favorise une production régionalisée et des délais plus courts. Le lancement en juin 2026 par Ottobock d'iconiq, un manchon en silicone imprimé en 3D, illustre le rapprochement de la personnalisation vers le point de soin, tout en renforçant l'accent mis sur le contrôle numérique de la conception, la validation des matériaux et la formation des cliniciens.
Paysage Concurrentiel
Concentration du Marché
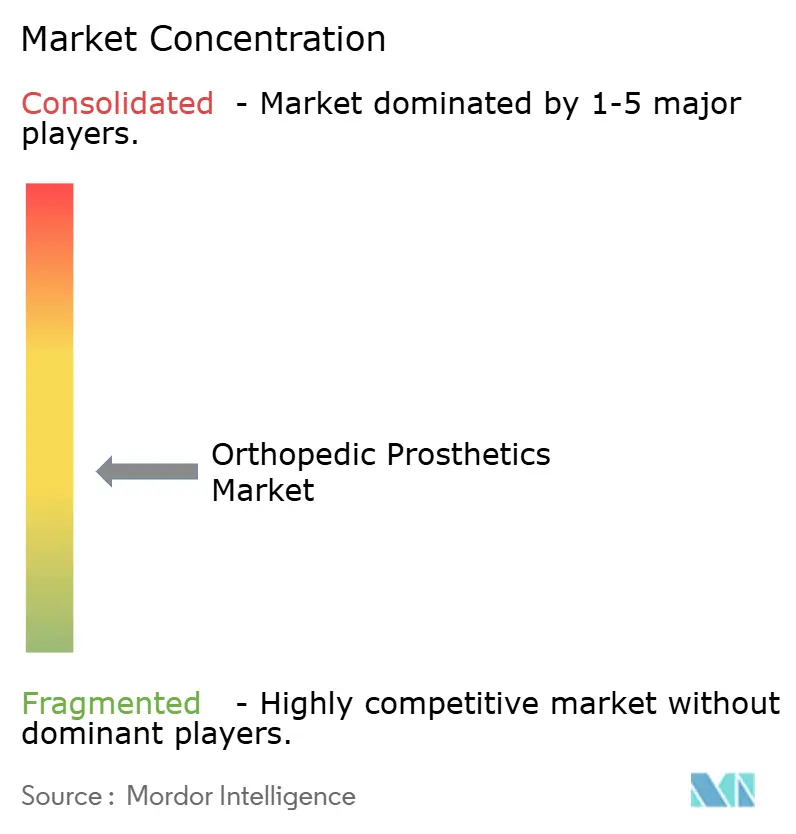
Le marché des prothèses orthopédiques reste modérément fragmenté, avec des spécialistes régionaux répondant aux préférences locales. Össur a affiché une croissance organique de 9% dans les prothèses au quatrième trimestre 2023, stimulée par son acquisition de la société de neuro-orthèses FIOR & GENTZ, qui élargit l'intégration verticale vers les accessoires de stimulation des nerfs périphériques[1]. Ottobock a approfondi son pipeline robotique en acquérant des participations minoritaires dans des start-ups d'exosquelettes, alignant ses portefeuilles de membres et de vêtements de soutien pour des appels d'offres groupés. Zimmer Biomet a obtenu l'approbation de la FDA pour son genou partiel sans ciment, validant les procédés additifs en titane poreux qui pourraient ultérieurement migrer vers les tiges transfémorales[2]. Stryker a ouvert un Centre Technologique Mondial élargi en Inde pour co-concevoir des chevilles à microprocesseur à coût réduit destinées aux formulaires d'assurance de l'ASEAN. La cybersécurité est devenue le nouveau champ de bataille : les fournisseurs s'associent à des prestataires de logiciels en tant que service pour intégrer des architectures à confiance zéro avant que les régulateurs ne formalisent les mandats de nomenclature logicielle.
Les nouveaux entrants plus modestes exploitent des espaces blancs : la société japonaise BionicM commercialise des genoux robotiques à des prix premium pour les amputés actifs, tandis qu'une entreprise américaine, Unlimited Tomorrow, finance par financement participatif des bras imprimés en 3D à faible coût personnalisés via des scans par smartphone. Les fournisseurs de composants diversifient les alliages en s'éloignant du titane vers des aciers à haute teneur en manganèse pour atténuer les chocs d'approvisionnement géopolitiques. À tous les niveaux, les acquisitions stratégiques restent le vecteur privilégié pour l'extension du portefeuille, illustrées par le rachat d'Artelon par Stryker pour s'exposer aux augments de tissus mous qui stabilisent l'intégration des membres prothétiques.
Leaders du Secteur des Prothèses Orthopédiques
-
Blatchford Ltd
-
Fillauer LLC
-
Willow Wood Global LLC
-
Ossur
-
Mobius Bionics
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Prothèses Orthopédiques Entreprises couvertes dans ce rapport
- Ossur
- Ottobock
- Zimmer Biomet
- Stryker
- Smiths Group
- DePuy Synthes (J&J)
- Medtronic
- Enovis (DJO)
- Blatchford
- Willow Wood
- Freedom Innovations
- Touch Bionics
- Steeper Group
- College Park Industries
- Ultraflex Systems
- Fillauer
- SHL Medical
- ReWalk Robotics
- Proteor
- Ability Dynamics
- Mobius Bionics, LLC
Opportunités de marché et perspectives d'avenir
Une opportunité à court terme réside dans le passage de dispositifs mécaniquement séparés vers des systèmes anatomiquement intégrés et neuralement informés, où les preuves cliniques et l'activité de R&D convergent vers l'ostéo-intégration, le contrôle neural et le retour sensoriel. Des travaux évalués par des pairs en 2026 (Journal of NeuroEngineering and Rehabilitation) comparant une prothèse de genou ancrée à l'os et à contrôle neural avec des genoux conventionnels à commande microprocesseur mettent en évidence une différenciation liée au contrôle volontaire et à l'incorporation, créant un espace pour que les fabricants et les réseaux de soins associent thérapie et offres de dispositifs. Ce cadrage relie la sélection du matériel, le réglage logiciel et les protocoles de rééducation en une offre de services plus intégrée.
Les lacunes en matière d'accès et d'abordabilité constituent un autre domaine d'investissement, en particulier là où les pénuries de cliniciens et les modèles de service fragmentés limitent le débit et la continuité des dispositifs. L'impression 3D et les nouveaux matériaux favorisent une personnalisation à moindre coût et des cycles de remplacement plus rapides, et des recherches sur l'impression 3D de 2025 concernant les mains prothétiques traitent d'approches d'articulations souples à base de TPU. Parallèlement, des travaux de positionnement de 2026 dans le Journal of Prosthetics and Orthotics soulignent la fragmentation et les barrières réglementaires comme contraintes dans les contextes à ressources limitées, favorisant des approches évolutives telles que les flux de travail numériques de numérisation à ajustement, les plateformes standardisées de manchons et d'emboîtures, et les partenariats d'habilitation clinique qui réduisent la variabilité de l'ajustement sans nécessiter un matériel haut de gamme à chaque étape.
Développements industriels récents dans Marché des Prothèses Orthopédiques
- Juin 2026 : CVC Catalyst III a accepté d'acquérir une participation majoritaire dans WillowWood Holdings Inc. auprès de Blue Sea Capital, de la famille Arbogast et de la direction, avec une clôture communiquée pour le T3 2026. La transaction soutient un investissement continu de la plateforme dans les emboîtures, les manchons et les systèmes de composants, et ajoute une capacité financière pour l'échelle de fabrication et de R&D à travers les États-Unis.
- Mai 2026 : Blatchford a vendu son activité de soins aux patients en Norvège, comprenant Blatchford Ortopedi et Ortopro, à Ottobock dans le cadre de l'expansion par Ottobock de son réseau de soins aux patients. L'accord resserre l'intégration entre la prestation de soins et les portefeuilles de produits et renforce l'implantation clinique d'Ottobock en Scandinavie, ce qui peut influencer l'écoulement des produits et la standardisation des services.
- Février 2024 : Hanger Inc. a finalisé l'acquisition de Fillauer. La combinaison d'un vaste réseau de soins avec un fabricant de composants prothétiques renforce l'intégration verticale et peut accélérer la distribution des composants de membres supérieurs et inférieurs via le canal clinique de Hanger.
Marché des Prothèses Orthopédiques Portée du rapport et méthodologie de recherche
Définition et Couverture du Marché
Ce marché couvre les revenus générés par les dispositifs prothétiques orthopédiques et les composants associés utilisés pour remplacer un membre manquant et restaurer la mobilité et la fonction de base, dans le cadre de l'appareillage clinique et de l'utilisation à long terme. Nous dimensionnons le marché au point où les systèmes prothétiques et les consommables clés sont vendus dans les circuits de soins aux patients.
Exclusions du périmètre : Exclut les orthèses et supports, les fauteuils roulants et aides à la mobilité générale, ainsi que les implants purement chirurgicaux qui ne font pas partie d'un système de prothèse de membre externe.
Aperçu de la Segmentation
- Par Type de Produit
- Prothèses des Membres Supérieurs
- Prothèses des Membres Inférieurs
- Liners
- Emboîtures
- Composants Modulaires
- Prothèses Spécialisées et Sportives
- Par Technologie
- Conventionnel
- Électrique / Myoélectrique
- Hybride
- Imprimé en 3D / Fabriqué par Addition
- Robotique / Contrôlé par Microprocesseur
- Par Utilisateur Final
- Hôpitaux
- Cliniques Prothétiques
- Centres de Rééducation
- Centres Chirurgicaux Ambulatoires
- Soins à Domicile
- Par Géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Inde
- Japon
- Corée du Sud
- Australie
- Reste de l'Asie-Pacifique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Moyen-Orient et Afrique
- CCG
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Nord
Sources de Données, Dimensionnement du Marché et Validation
Recherche Documentaire
La recherche documentaire commence par la construction du bassin de demande et du parcours de soins, puis par leur mise en correspondance avec les catégories de dispositifs et les cycles de remplacement observés en pratique. Nous nous appuyons sur des sources publiques telles que les publications de l'Organisation Mondiale de la Santé, des CDC et du National Health Service pour l'épidémiologie et les facteurs d'amputation, ainsi que sur des sources telles que la Banque Mondiale et l'OCDE pour les indicateurs de dépenses de santé et démographiques.
Pour ancrer les volumes et les prix, nous examinons également des sources telles que les bases de données de dispositifs de la FDA américaine et les avis de sécurité, les statistiques commerciales d'UN Comtrade pour les flux de dispositifs pertinents, ainsi que des revues à comité de lecture qui rendent compte de l'utilisation et des résultats des prothèses. Les rapports annuels des entreprises, les présentations aux investisseurs et les sites web d'associations médicales de confiance contribuent à valider la structure des circuits de distribution et la composition type des produits. Nous utilisons également un abonnement payant pour les données financières et les actualités des entreprises afin de recouper les fourchettes de revenus et les opérations sur le capital. Ces exemples ne sont pas exhaustifs, et d'autres sources publiques et payantes ont également été utilisées pour collecter des données, valider des hypothèses et clarifier des lacunes.
Entretiens Primaires et Enquêtes
Les travaux primaires sont utilisés pour tester la robustesse de la construction de la demande, confirmer des intervalles de remplacement réalistes et aligner les prix sur ce qui est effectivement facturé par les cliniques et les hôpitaux. Nous avons échangé avec un panel de cliniques prothétiques, de parties prenantes de la rééducation, de distributeurs et d'experts du côté de la fabrication en APAC, EMEA et dans les Amériques, ce qui nous a permis de corriger des hypothèses aberrantes et de finaliser le scénario de prévision que nous présentons.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 33 % | Directeurs généraux (CXO) : 15 % | APAC : 38 % |
| Niveau intermédiaire : 50 % | Responsables fonctionnels/d'unité : 40 % | EMEA : 36 % |
| Acteurs de plus petite taille : 17 % | Managers : 45 % | Amériques : 26 % |
Dimensionnement du Marché et Prévisions
Le dimensionnement est construit à l'aide d'une reconstruction descendante du bassin de demande qui part de la prévalence des amputés au niveau national et de l'incidence annuelle, puis applique un taux de traitement adressable pour refléter l'accès aux soins prothétiques. À partir de là, le modèle est traduit en demande annuelle en unités en combinant les taux d'appareillage avec les cycles de remplacement moyens pour les emboîtures, les manchons et les systèmes complets, suivi d'une structure de prix de vente moyen qui reflète la composition des produits et la réalité du remboursement.
Pour maintenir la praticité des chiffres, nous utilisons quelques indicateurs caractéristiques du marché comme données d'entrée principales, tels que la répartition membres inférieurs/membres supérieurs, la part des systèmes conventionnels par rapport aux systèmes à motorisation électrique, le calendrier de remplacement des composants, le débit moyen des cliniques et la direction de la couverture de remboursement régionale. Les prévisions sont réalisées par analyse de scénarios étayée par les avis d'experts sur la rapidité de pénétration des technologies avancées et des composants imprimés en 3D, puis vérifiées par lissage des tendances sur les signaux d'adoption historiques.
Les résultats sont corroborés par des approximations ascendantes sélectives, comme des vérifications du prix de vente moyen multiplié par le volume dans les pays clés et des vérifications de cohérence des revenus à l'aide des informations financières publiques. Lorsque les données au niveau national sont insuffisantes, des ratios de référence issus de systèmes de santé similaires sont utilisés, puis ajustés après les entretiens pour éviter de trop s'appuyer sur un seul marché de référence.
Cycle de Validation des Données et de Mise à Jour
La validation est effectuée par triangulation entre la construction de la demande, la structure de prix et des signaux indépendants tels que les tendances des procédures, les mouvements commerciaux le cas échéant, et les indicateurs d'accès aux soins. Si des écarts importants apparaissent, les facteurs sont isolés, les hypothèses sont revérifiées et les experts sont recontactés lorsqu'une seule donnée d'entrée est responsable d'une variation significative.
Avant la validation finale, le modèle et le récit passent par plusieurs révisions analytiques afin que la logique des unités, le traitement des devises et les agrégations régionales restent cohérents. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements significatifs surviennent, tels que des modifications de remboursement, des lancements majeurs de produits ou des actions réglementaires, puis une dernière vérification de la fraîcheur est effectuée juste avant la livraison.
Estimation du Marché des Prothèses Orthopédiques par Mordor Intelligence Comparée à d'Autres Estimations Publiées
Les tailles de marché publiées pour les prothèses orthopédiques peuvent sembler très éloignées les unes des autres, car les sources ne s'accordent souvent pas sur ce qui est comptabilisé, ni sur l'année utilisée comme point de référence. Les différences proviennent généralement de l'inclusion des catégories, de la façon dont les prix sont moyennés entre les dispositifs de base et les dispositifs avancés, et du fait que l'estimation est ancrée sur les signaux de la demande des patients ou sur les schémas de revenus côté fournisseur.
Les orthèses et les appareillages sont des compléments courants dans certains totaux publiés, mais ils se situent en dehors du périmètre de Mordor Intelligence pour ce marché des prothèses orthopédiques, ce qui maintient la valeur liée aux systèmes de prothèses de membres externes et à leurs composants clés. L'écart se creuse également lorsqu'une estimation utilise un changement agressif de la composition technologique pour les dispositifs à motorisation électrique, ou lorsque le calendrier de conversion des devises n'est pas aligné sur la même moyenne annuelle calendaire.
Comparaison de référence
| Source | Taille du Marché | Lacunes dans la Méthodologie de Recherche |
|---|---|---|
| Mordor Intelligence | 4,28 milliards USD (2026) | |
| Éditeur Industriel A | 2,51 milliards USD (2024) | Utilise une année de base antérieure et peut appliquer une capture de circuit plus étroite, ce qui peut manquer les revenus des composants liés aux remplacements et sous-estimer les marchés avec une pénétration clinique plus forte. |
| Observatoire de Marché B | 1,60 milliard USD (2024) | Souvent présenté comme un bassin de revenus plus restreint avec une clarté limitée sur l'inclusion complète des manchons, emboîtures et composants modulaires, et l'horizon plus court peut également atténuer les effets de la composition technologique. |
Dans l'ensemble, les différences figurant dans le tableau s'expliquent principalement par ce qui est inclus, l'année choisie pour le dimensionnement, et la façon dont les cycles de remplacement et la composition des produits sont traduits en revenus. En maintenant des hypothèses traçables jusqu'aux volumes de patients, aux délais de remplacement et aux fourchettes de prix réalistes, nous pouvons offrir une vision du marché plus facile à réconcilier et à mettre à jour lorsque les données d'entrée changent.
Questions Clés Répondues dans le Rapport
Quelle est la valeur du marché des prothèses orthopédiques en 2026 et à quelle vitesse se développe-t-il ?
Le marché des prothèses orthopédiques devrait atteindre environ 4,28 milliards USD d'ici 2026, et devrait se développer à un TCAC de 6,17 % d'ici 2031.
Quelle région connaît la croissance la plus rapide pour le marché des prothèses orthopédiques ?
L'Asie-Pacifique, avec un CAGR projeté de 10,71%, fait face à une prévalence élevée du diabète tout en poursuivant ambitieusement la couverture sanitaire universelle.
Quelle est la valeur en part du marché des prothèses orthopédiques en Amérique du Nord en 2026 ?
La part nord-américaine du marché des prothèses orthopédiques devrait représenter environ 41,88% du marché mondial.
Quel frein majeur pourrait ralentir l'expansion du marché ?
Les incohérences de remboursement limitent l'accès au marché des prothèses orthopédiques